
简答
- 香港、加拿大、新加坡设立的家族信托通常属于美国税法意义上的「外国信托(foreign trust)」,美国判断核心是美国法院是否具有主要监督权,以及美国人是否控制全部重大决定,而不是信托名称或注册地本身。1
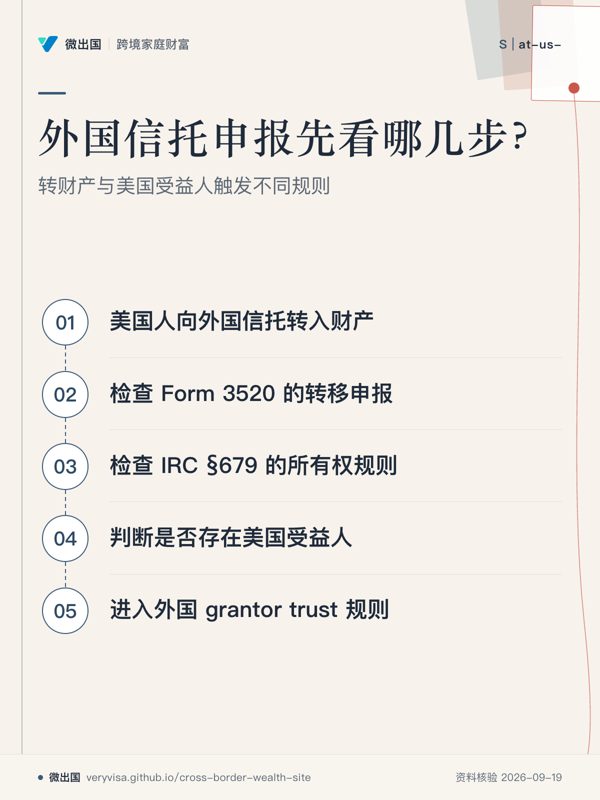
- 美国人作为委托人(settlor/grantor)向外国信托转入现金或资产时,通常要先检查 Form 3520 的转移申报和《国内税收法典》第679条(IRC §679)的所有权规则;存在美国受益人时,§679可能把美国转让人视为外国信托资产的美国税务所有人。13
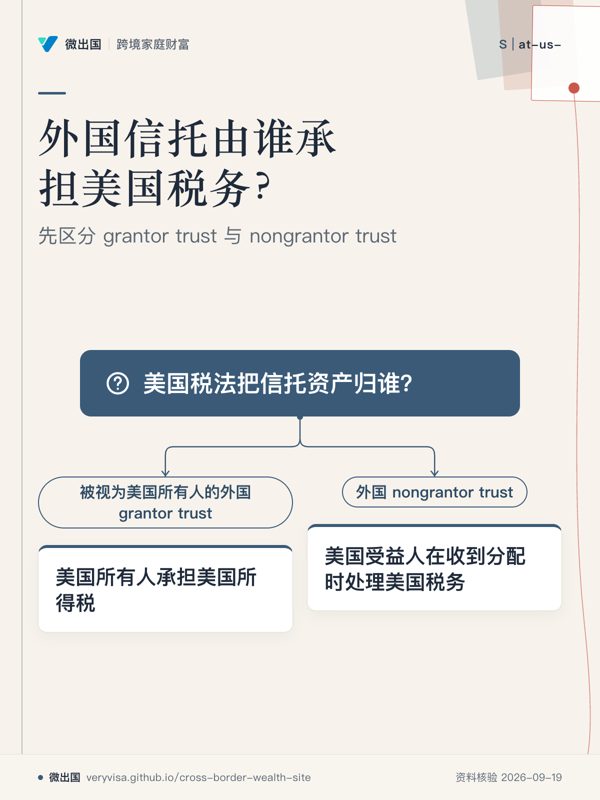
- 被视为美国所有人的外国 grantor trust(授予人信托,即美国税法把信托资产归属于某个个人)通常要求美国所有人申报 Form 3520,并确保信托提交 Form 3520-A;美国所有人原则上按信托收入承担美国所得税。12
- 外国 nongrantor trust(非授予人信托,即美国税法下资产归属于信托本身)通常由美国受益人在收到分配时处理美国税务,分配可能涉及 DNI(Distributable Net Income,可分配净收入)以及累积收益分配规则,Form 3520 用于信息申报。14
- Form 3520 和 Form 3520-A 本身主要是信息申报表,实际所得税、赠与税或其他税款要根据具体交易进入相应的美国纳税申报表;向外国信托转入资产还可能涉及 Form 709(赠与税/隔代转移税申报)。15
2026 年 9 月现状
1.先确定美国税法中的「外国信托」
美国税法把不属于 domestic trust(国内信托)的信托归入 foreign trust;domestic trust 必须同时满足美国法院能够对信托管理行使主要监督权,以及一个或多个美国人拥有控制全部重大决定的权力两个条件。1
因此,一个由香港、加拿大或新加坡法律设立、由当地受托人管理的普通家族信托,通常会从美国税务角度进入 foreign trust 规则,但最终仍要根据信托文件、受托人权限、保护人权限以及实际控制安排判断。1
这里的「美国人(U.S. person)」包括美国公民、美国税务居民,以及美国国内实体等;美国税务居民包括符合相关居民规则的个人。2
2.美国人作为 settlor/grantor:先看有没有向外国信托转财产
美国人创建外国信托,或者直接、间接向外国信托转入现金或其他财产,属于 Form 3520 重点覆盖的交易。1
Form 3520 的 Part I 用于报告美国人向外国信托的相关转移;美国人被认定为外国信托某部分资产的所有人时,还要填写 Part II。1
IRC §679规定,美国人直接或间接向外国信托转移财产,并且该信托在相关年度存在美国受益人时,美国转让人原则上被视为该部分信托资产的所有人。3
美国受益人的判断范围较宽,外国信托可以在美国人利益具有条件性、尚未实际收到分配的情况下进入 §679 的美国受益人规则。13
如果信托文件允许受托人或其他人自由决定向谁分配,规则还会对美国受益人的存在作特别处理。1
2010年后的规则还覆盖某些外国信托向美国人提供无市场利率贷款、或者让美国人无偿使用信托财产的情况。1
3.grantor trust:美国所有人承担年度所得税
外国 grantor trust 的核心是「谁被美国税法视为 owner(所有人)」。IRS 现行说明明确规定,依 IRC §§671–679 被视为外国信托所有人的美国人,一般要对该信托收入承担美国所得税。2
Form 3520-A 是「有美国所有人的外国信托」年度信息申报表,用于报告信托、美国受益人以及被视为信托资产所有人的美国人。6
外国信托的 Form 3520-A 通常应在信托税务年度结束后的第3个月第15日提交;日历年度信托的规则因此对应次年3月15日。6
Form 3520-A 可以申请延期,但外国信托需要使用自己的 EIN(Employer Identification Number,雇主识别号)办理相应延期;美国所有人的个人所得税申报延期本身不会自动延长 Form 3520-A 的截止日期。7
如果外国信托没有及时提交 Form 3520-A,美国所有人可以按照规则提交 substitute Form 3520-A(替代表),并把它附在自己的 Form 3520 上。16
Form 3520-A 的外国授予人信托所有人报表会把应归属于美国所有人的信托收入提供给美国所有人,以便进入其美国所得税申报。6
4.nongrantor trust:美国受益人的分配进入另一套规则
外国 nongrantor trust 是指信托资产在美国 grantor trust 规则下没有被视为由其他人所有的部分,因此美国税法把这一部分视为由信托本身持有。1
美国受益人收到外国 nongrantor trust 分配时,一般需要根据信托的 DNI 等信息确定应税性质;IRS明确说明,美国受益人通常报告其从外国 nongrantor trust 收到的分配中属于受益人的 DNI。2
如果分配来自以前年度累积的信托收入,Form 3520 的计算规则可能产生 accumulation distribution(累积收益分配),并可能产生额外的利息计算。4
因此,「今年没有收到钱,所以今年没有外国信托税务问题」不能作为一般判断标准;grantor trust 的年度归属规则和 nongrantor trust 的历史累积收益规则都可能使纳税年度与现金实际流出年度发生差异。14
5.美国受益人:什么时候需要 Form 3520
美国人从外国信托直接或间接取得分配时,通常进入 Form 3520 Part III;美国受益人或美国所有人从外国信托取得贷款、无偿使用信托财产,或者存在规则规定的相关债务安排,也可能触发申报。1
外国 grantor trust 提供完整的 Foreign Grantor Trust Beneficiary Statement(外国授予人信托受益人报表)时,美国受益人需要按照该报表处理分配;例如,若该分配在美国税法上属于信托所有人的赠与,受益人可按赠与性质处理,而不是仅因为收到现金就自动把全部金额当作所得。4
外国 nongrantor trust 则需要提供相应的 Foreign Nongrantor Trust Beneficiary Statement,以确定分配的美国税务处理。4
Form 3520 对个人通常在其税务年度结束后的第4个月第15日到期;日历年度个人通常对应4月15日,获得所得税申报延期后,Form 3520 的规则可延至第10个月第15日。1
居住并工作在美国境外、或者符合规定的美国军人等个人,Form 3520 可适用至第6个月第15日的特殊截止日期。1
状态:已生效;层级:美国联邦税法。1
6.Form 8938 与 FBAR:3520 之外还要单独检查
外国信托申报并不自动覆盖其他外国资产申报义务;IRS明确指出,与外国信托有关的美国人还可能需要提交 Form 8938(Statement of Specified Foreign Financial Assets,特定外国金融资产申报表)和 FinCEN Form 114,即 FBAR(外国银行和金融账户报告)。2
Form 8938 对外国信托权益以及信托持有的特定外国金融资产有专门规则;符合条件的外国 grantor trust 在同时满足 Form 3520、3520-A 等及时申报条件时,部分信托资产可以适用重复申报例外,但仍需在 Form 8938 中按照规则披露相关表格信息。8
FBAR 属于《银行保密法》下的金融账户信息报告制度,是否触发取决于个人对外国金融账户的金融权益或签字/其他授权,以及全年账户余额门槛等规则。29
因此,香港、新加坡或加拿大受托人名下的银行、证券或其他金融账户,需要进一步拆分「信托本身的账户」「美国人的信托权益」「美国人的签字或控制权」分别判断。29
状态:已生效;层级:美国联邦税法及联邦金融监管申报制度。289
7.转入信托还可能涉及赠与税和 GST 税
美国公民或美国税务居民向信托作赠与性质的资产转移时,Form 709 用于报告受联邦赠与税和部分 GST(Generation-Skipping Transfer,隔代转移税)规则约束的转移。5
2025年度 Form 709 说明仍规定,赠与税适用于直接或间接、以信托或其他方式进行的赠与性质财产转移。5
美国所得税居民身份与赠与税意义上的 domicile(住所)属于不同判断体系,因此仅凭「美国税务居民」四个字,不能完成一项复杂信托转移的赠与税分析。5
状态:已生效;层级:美国联邦税法。5
8.2026 年真正需要注意的变化:2025版新说明已经进入2026申报周期
IRS目前使用的 Form 3520 Instructions 为 12/2025版,并明确规定该版本适用于2025税务年度及后续年度,直到新的版本取代它。1
IRS目前使用的 Form 3520-A Instructions 同样为 12/2025版,并规定适用于2025税务年度及后续年度,直到新的版本取代它。6
因此,截至2026年9月24日,2026年的核心工作重点仍然是按照现行 §6048、§679、Form 3520 和 Form 3520-A 规则判断美国委托人、美国所有人、美国受益人与分配,而不是把「2026年」理解成已经出现一套完全替代3520/3520-A的新制度。16
现行 Form 3520 说明的「What's New」主要新增了关于 IRC §2801(受美国居民或公民从 covered expatriate 收到特定赠与或遗赠所涉及的税)的指引;这项更新属于相关外国赠与/遗赠报告背景,不能直接理解成外国信托制度整体改写。1
状态:已生效;层级:美国联邦税法。1
9.2024年外国信托拟议法规:目前仍属于「拟议」层级
Treasury 与 IRS 于2024年5月8日发布 REG-124850-08,提出对 IRC §6048 的外国信托信息报告规则作进一步法规化,包括外国信托报告、美国所有人、美国受益人以及部分外国退休/储蓄信托的报告例外。10
IRS现行2025版 Form 3520 Instructions 仍明确允许符合条件的纳税人,在最终法规公布前按照这些拟议法规的一致性要求依赖相关例外。1
这些拟议法规并未取消 Form 8938 或 FBAR 等其他外国资产报告制度;IRS明确提醒,依赖 §6048 拟议法规中的例外不会自动消除其他申报义务。10
状态:拟议;生效状态:尚未成为替代现行全部规则的最终法规;层级:美国联邦。110
10.罚款是外国信托申报中最需要单独管理的风险
Form 3520 对未报告向外国信托转移财产的初始罚款,一般为 $10,000或应报告转移财产总价值的35%,取较高者;对未报告外国信托分配,规则同样规定一般为 $10,000或分配总价值的35%,取较高者。1
对于外国 grantor trust 的 Form 3520-A 未及时提交或信息不完整,相关初始罚款一般为 $10,000或被视为由美国所有人拥有的信托资产部分总价值的5%,取较高者。6
如果 IRS 发出未合规通知后超过90日仍未完成规定申报,Form 3520-A 还可能产生每30日 $10,000 的继续罚款,具体受 IRC §6677 等规则限制。611
历史与变更
| 时间 | 变化 | 当时的规则 → 现在的规则 | 来源 |
|---|---|---|---|
| 1996–1997 | 《Small Business Job Protection Act of 1996》扩大外国信托报告制度,随后 IRS 发布 Notice 97-34。12 | 早期外国信托信息报告制度 → 形成今天以 §6048、Form 3520、Form 3520-A、§6677 为核心的报告体系。12 | 12 |
| 2010 | HIRE Act 后,外国信托向美国人提供特定低息/无息贷款或无偿使用信托财产的规则被纳入美国受益人判断框架。6 | 传统受益人判断 → 增加贷款和无偿使用信托财产的反规避规则。6 | 6 |
| 2020 | Rev. Proc. 2020-17 为符合条件的部分外国退休及医疗、残障、教育储蓄信托提供 §6048 信息报告例外。1 | 一般外国信托报告 → 特定合格外国储蓄/退休安排可适用例外,但其他申报制度仍可能存在。1 | 1 |
| 2024 | Treasury/IRS 发布 REG-124850-08 拟议法规,提出新的外国退休、非退休储蓄及 de minimis 储蓄信托报告例外等规则。10 | Rev. Proc. 2020-17 等既有例外 → 拟议法规提出更完整的 §6048 规则。10 | 10 |
| 2025–2026 | IRS 发布12/2025版 Form 3520 与 Form 3520-A Instructions,并规定该版本适用于2025及以后年度,直至被新版本替代。16 | 2023版表格/旧说明 → 2026年继续按照12/2025版说明执行;2024拟议法规仍以「拟议法规」方式存在。16 | 16 |
常见误区
| 常见说法 | 实际情况 | 依据 |
|---|---|---|
| 「香港、加拿大、新加坡信托是当地信托,美国就不用管。」 | 美国判断的是 foreign trust 身份以及美国人是否属于 transferor、owner、beneficiary 或 recipient;信托所在地本身不能决定美国申报是否发生。1 | 1 |
| 「只要叫 non-grantor trust,美国人就没有年度税。」 | nongrantor trust 的美国税务处理集中到信托本身、美国来源收入以及美国受益人分配等规则;美国受益人取得分配时仍可能产生所得税和 Form 3520 申报。24 | 24 |
| 「3520-A 是美国受益人自己收到钱以后才报。」 | Form 3520-A 针对的是至少存在一个美国所有人的外国信托年度信息申报;外国信托负责提交,美国所有人负责确保其完成并取得相关报表。6 | 6 |
| 「外国信托今年没有给美国人分钱,所以3520肯定不用报。」 | 美国人创建或向外国信托转移财产、被视为信托所有人,以及从外国信托取得分配等,都可以分别触发 Form 3520 的不同部分。1 | 1 |
| 「3520报了,8938和FBAR就自动解决了。」 | Form 3520/3520-A、Form 8938 和 FBAR 属于不同报告制度,符合各自条件时可以同时存在。289 | 289 |
| 「美国人把资产放进外国信托,只要写成赠与,所得税就结束了。」 | 向外国 nongrantor trust 转移增值资产时,IRC §684可能要求美国转让人确认部分转移收益;赠与税、所得税和信息申报需要分别分析。2 | 2 |
| 「加拿大信托因为加拿大有税务协定,所以3520不用报。」 | 加拿大注册退休计划存在特定信息报告例外,但普通加拿大家族信托没有因此获得普遍的 Form 3520/3520-A 豁免。1 | 1 |
跨境衔接
美国。 美国公民、绿卡持有人或其他美国所得税居民进入外国信托结构后,首先要回到 US-01 的美国税务居民认定,再结合 US-02 的全球收入申报和 US-05 的 FBAR/Form 8938 体系;如果涉及美国人死亡后的信托、退休账户和资产传承,还应继续看 US-03、US-08。12
加拿大。 加拿大受托人、加拿大居民委托人或加拿大受益人加入结构后,加拿大居民身份、信托居民身份以及加拿大自己的信托报告规则会与美国 §679/§6048 叠加;涉及美国公民住加拿大的家庭,应结合 L2-27、L2-28、L2-31 以及 L3-06 等问题继续分析。
香港。 香港作为信托设立地主要改变当地信托法、受托人及金融机构合规环境;美国税务端仍首先按 foreign trust、U.S. owner、U.S. beneficiary 和 distribution 判断。涉及香港居民移民美国后的既有资产,可结合 L2-15、L2-16、L2-29。
新加坡。 新加坡设立的家族信托同样需要先判断美国税法中的 foreign trust、grantor/nongrantor 和 U.S. owner/beneficiary 身份;如果家庭成员同时涉及 CPF、保险和银行资产,可继续结合 L2-23、L2-30。
中国大陆。 中国大陆委托人向美国人、加拿大人或其他境外受益人安排境外信托时,还需要单独处理中国大陆居民身份、境外资产转移及受益人所在国规则;涉及中国父母、加拿大子女、美国孙辈的家庭,可继续结合 L3-01、L3-12、L3-02。
跨境保险。 如果信托持有香港、新加坡或加拿大寿险,保单本身的美国税务属性还要与信托结构分开判断,可结合 US-06;美国公民在境外持有保险和其他金融资产的申报问题还应结合 US-05。
什么时候必须找专业人士
- 美国公民、绿卡持有人或美国税务居民准备向香港、加拿大或新加坡信托转入现金、证券、公司股权、房产或保单时,应先找熟悉 IRC §§671–684 的美国跨境税务律师或 CPA,确认 Form 3520、Form 709、§679 和 §684 的组合适用。125
- 信托已经存在,但委托人、受益人或配偶身份后来变成美国公民/税务居民时,应由美国国际税务律师或 CPA 重新测试 grantor/nongrantor、U.S. owner 和 U.S. beneficiary 状态。16
- 外国信托已经有美国所有人、美国受益人或历史分配,但过去没有提交 Form 3520/3520-A 时,应由美国税务律师或具有国际信息申报经验的 CPA 先重建历年信托账簿、分配及资产价值,再决定补报和罚款处理路径。16
- 信托同时持有银行账户、证券账户、保险或其他金融资产时,应由美国国际税务 CPA/律师与信托受托人共同核对 Form 8938、FBAR、FATCA 及信托自身报告资料,避免各表之间出现不一致。289
待核实与边界
- 2024年 §6048 拟议法规的最终状态: 截至2026年9月24日,IRS现行 Form 3520 Instructions 仍把相关规则作为 proposed regulations 处理,并允许符合条件者在最终法规公布前依规定依赖;最终法规的正式公布及最终适用日期仍应以 Federal Register 和 IRS 后续公告为准。110
- 具体信托的 grantor/nongrantor 身份: 单凭「香港信托」「加拿大信托」或「新加坡信托」名称无法确认,必须审查信托契约、修改权、撤销权、受托人权限、保护人权限、分配权和实际资金流。1
- 美国受益人的最终所得税金额: 需要信托的 DNI、UNI、资本收益、分配历史和受益人个人税务资料,现有资料不足以给出统一税率或统一税额。24
- Form 8938 与 FBAR 是否实际触发: 需要知道账户性质、美国人的权益或控制权、全年最高余额以及其他外国金融资产,无法仅凭「有外国信托」四字确定。289
- 香港、加拿大、新加坡当地税务: 本题只确认美国联邦端规则;当地信托所得税、受托人申报、遗产/赠与税及反避税规则需要分别依据当地现行法律判断。