中立比较 · 不代表任何一家保险公司 · 不列费率 · 五大银行比较门户 ↗ · 车险房屋险比较门户 ↗ · 投资账户与机构比较 ↗已收录 20 家:宏利、iA 金融集团(原工业联盟)、加拿大人寿、Desjardins 人寿保险(德佳)、Sun Life 永明金融(加拿大永明人寿)、加拿大皇家银行保险(RBC Insurance)、BMO人寿保险公司(BMO Insurance)、帝国人寿(Empire Life)、Equitable 公平人寿、Beneva(魁北克互助保险)、Humania保险(魁北克互助保险公司)、ivari人寿保险公司、Foresters(兄弟会互助保险)、Assumption Life(互助保险)、太平洋蓝十字(BC健康福利协会)、TuGo(旅行险专科)、安联全球救援(加拿大)、GMS(萨省健康福利公司)、Destination 旅行险集团、Travelance(访客险专科)
加拿大保险比较门户人寿·重疾·理财,一把尺子比各家

首页

知识卡

知识卡图库

352 张卡,按站内页面分组。不看正文、只看卡,就能拿到每一页的核心判断;点图放大、左右翻页,每张卡都有可分享的详情页。

首页 · 用一把尺子比各家

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
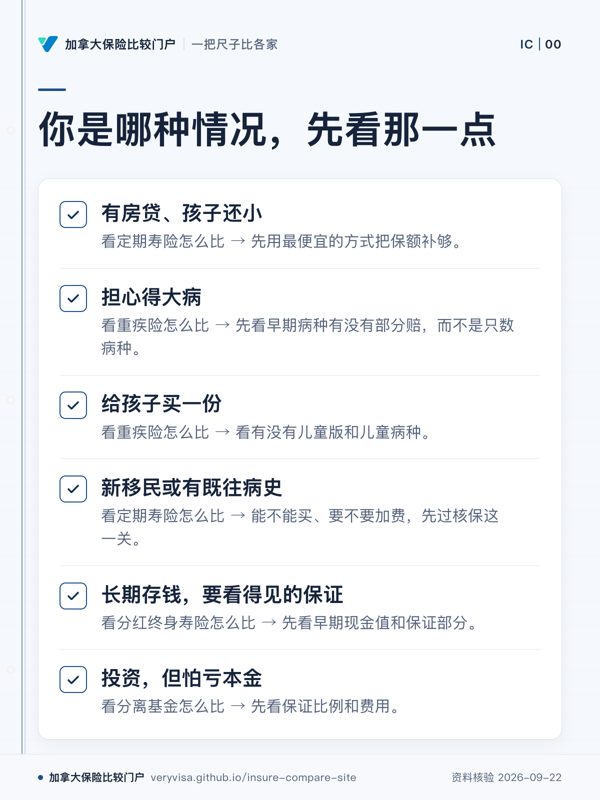
你是哪种情况,先看那一点;有房贷、孩子还小;担心得大病;给孩子买一份;新移民或有既往病史;长期存钱,要看得见的保证;投资,但怕亏本金
不同情况,最该先看的那一点也不同。
先看
先按自己的处境定位,再看对应的判断重点。
易漏
这里不是报价结论;页面另外说明价格因人而异。
下一步
带着核保、保证或费用问题找持牌专业人士。
详情与分享 →
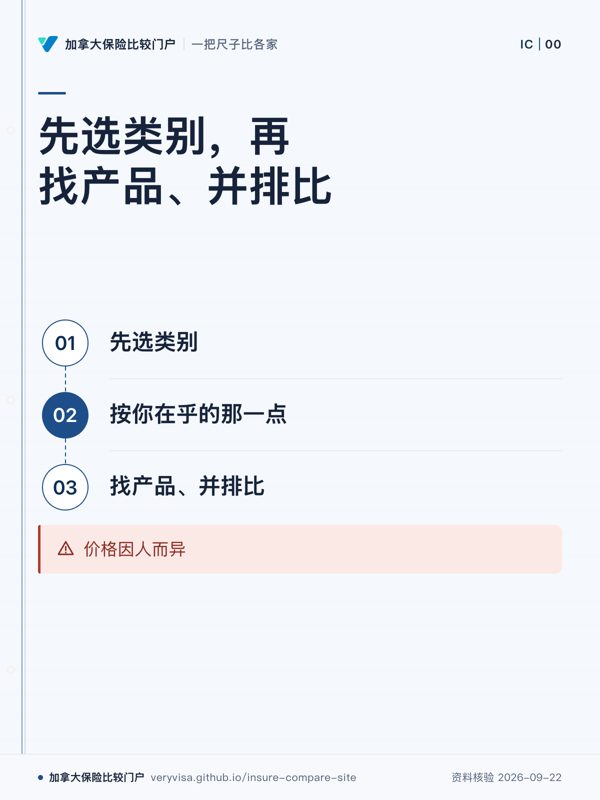
先选类别,再找产品、并排比;先选类别;按你在乎的那一点;找产品、并排比;价格因人而异
先选类别,再按在乎的那一点并排比。
先看
先看动作顺序,重点是从类别进入具体比较。
易漏
并排查看产品不等于个人报价已经确定。
下一步
带着关心的问题找持牌专业人士核对。
详情与分享 →
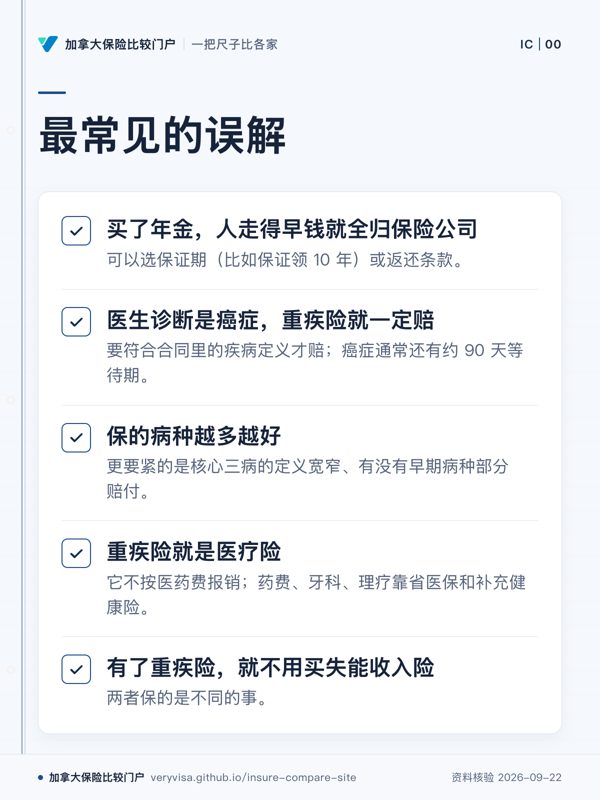
最常见的误解;买了年金,人走得早钱就全归保险公司;医生诊断是癌症,重疾险就一定赔;保的病种越多越好;重疾险就是医疗险;有了重疾险,就不用买失能收入险
产品名称相近,不代表触发条件和用途相同。
先看
先看癌症那条,诊断名称与合同理赔条件最容易被混为一谈。
易漏
病种数量、已经确诊或已经有一种保障,都不能单独回答另一项保障是否会赔。
下一步
去误解库看完整解释,再带具体保单问持牌专业人士。
详情与分享 →

→ 去这一页读正文

重疾险:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
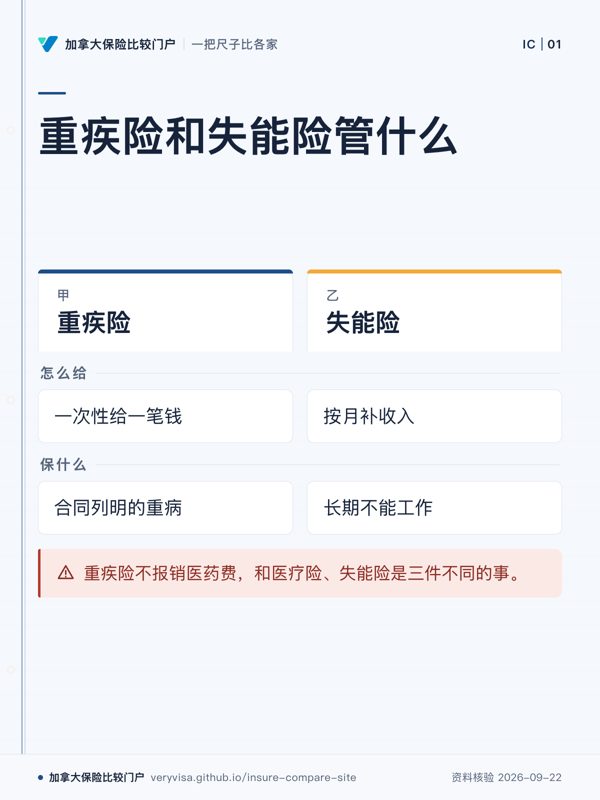
重疾险和失能险管什么;重疾险;失能险;怎么给;保什么;重疾险不报销医药费,和医疗险、失能险是三件不同的事。
两者保的是不同的事
先看
先看钱怎么给,再看你担心的是重病还是收入断档。
易漏
背伤、抑郁焦虑等最常导致长期不能工作的情况,大多不在重疾定义里。
下一步
去重疾险,把收入中断的问题带给持牌专业人士。
详情与分享 →
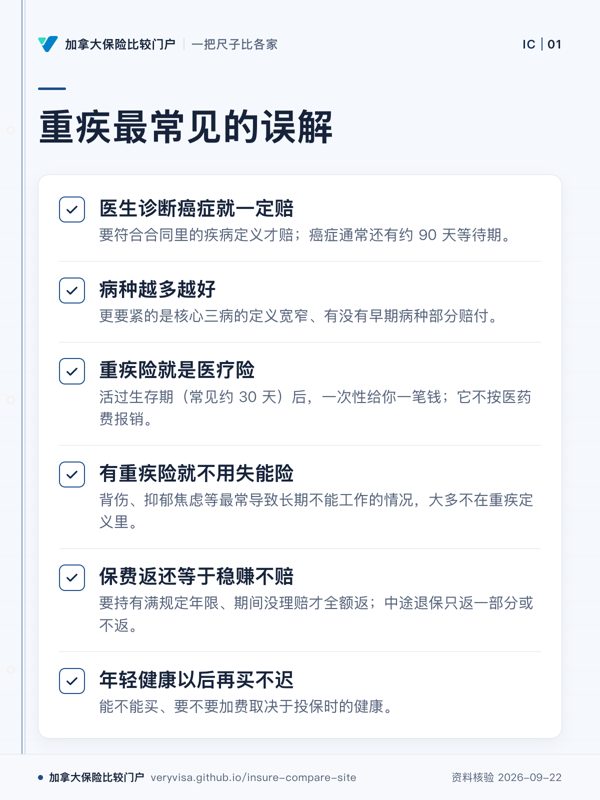
重疾最常见的误解;医生诊断癌症就一定赔;病种越多越好;重疾险就是医疗险;有重疾险就不用失能险;保费返还等于稳赚不赔;年轻健康以后再买不迟
诊断结果不等于符合合同里的疾病定义
先看
先看哪些绝对说法被合同条件限制住。
易漏
早期癌症、返还和核保都不是只看一个词就能判断,仍要细看保单。
下一步
去误解库,把最担心的一条带给持牌专业人士核对。
详情与分享 →
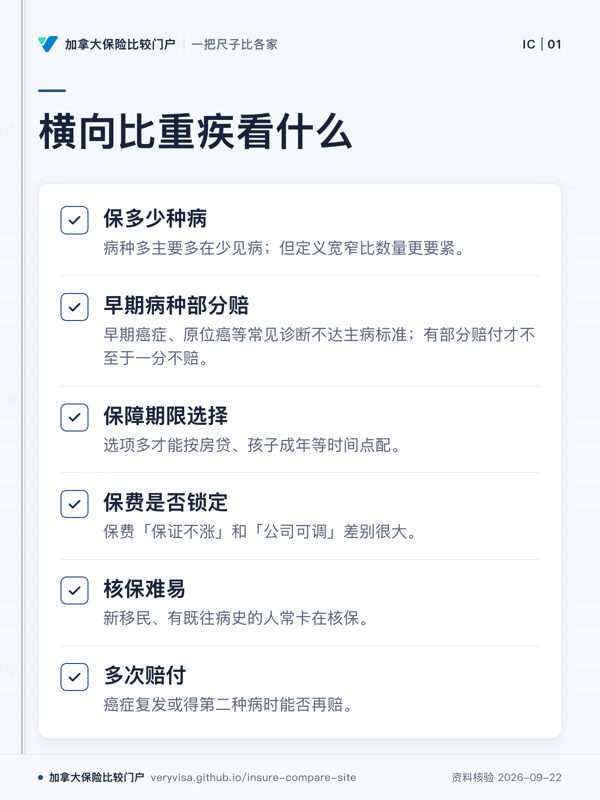
横向比重疾看什么;保多少种病;早期病种部分赔;保障期限选择;保费是否锁定;核保难易;多次赔付
定义、期限、核保和多次赔付要分开比
先看
先从与你情况最相关的一项开始,不要把病种数量当成整体判断。
易漏
档位只说一点上的设计强弱,不代表整体好坏;哪一点要紧取决于你的情况。
下一步
去重疾险,把最在意的两项带给持牌专业人士核对。
详情与分享 →
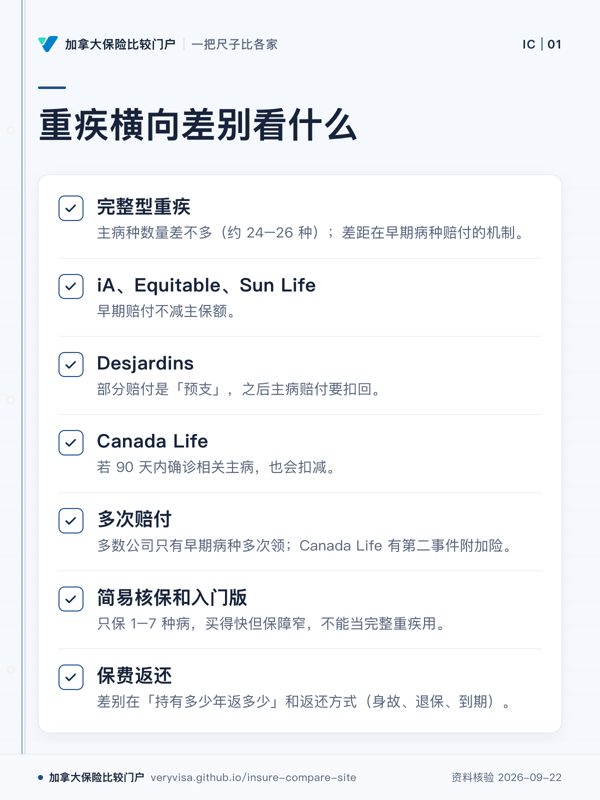
重疾横向差别看什么;完整型重疾;iA、Equitable、Sun Life;Desjardins;Canada Life;多次赔付;简易核保和入门版;保费返还
横向差别主要在赔付机制,不在病种数量
先看
先辨认部分赔付是额外给,还是会从后面的给付扣回。
易漏
同样叫「多次赔付」,早期病种、第二种主病和癌症复发不是一回事。
下一步
去已收录公司,核对产品资料后再问持牌专业人士。
详情与分享 →

→ 去这一页读正文

定期寿险:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
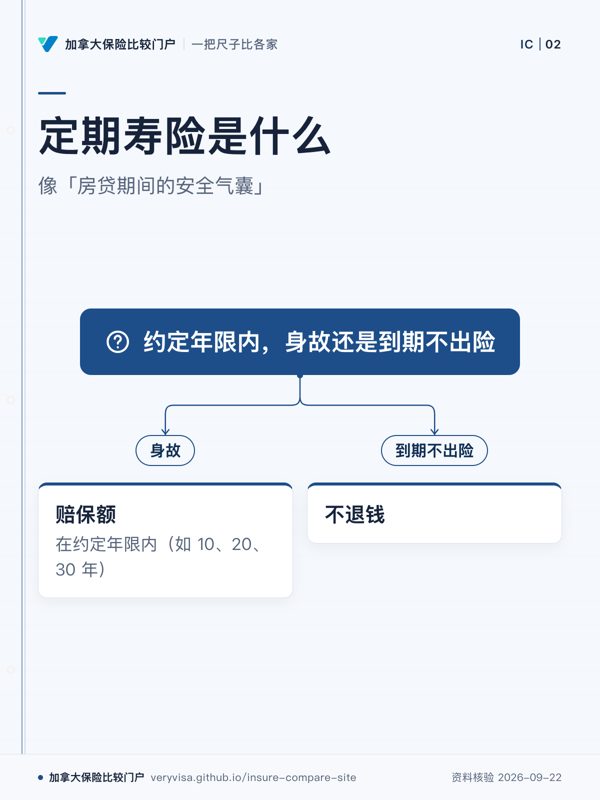
定期寿险是什么;像「房贷期间的安全气囊」;约定年限内,身故还是到期不出险;身故;赔保额;到期不出险;不退钱
定期寿险保的是约定年限内的身故风险。
先看
先分清两条触发路径:期限内发生身故,与平安到期结果不同。
易漏
页面把它用于房贷、孩子成年前这类有期限的责任,并没有写到期返钱。
下一步
去定期寿险看期限选择与转换权,再带责任期限问持牌专业人士。
详情与分享 →
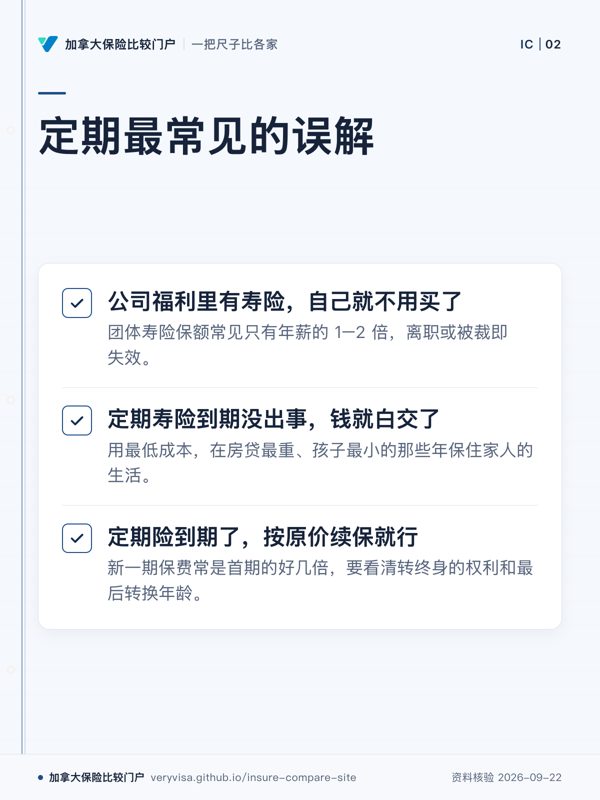
定期最常见的误解;公司福利里有寿险,自己就不用买了;定期寿险到期没出事,钱就白交了;定期险到期了,按原价续保就行
便宜的首期不能代替续保与转换条件。
先看
先看续保那条,它牵涉投保时就要检查的长期权利。
易漏
公司福利会随雇佣关系变化;到期续保也不是把第一期价格原样延长。
下一步
去定期寿险核对期限、续保与转换,再问持牌专业人士。
详情与分享 →
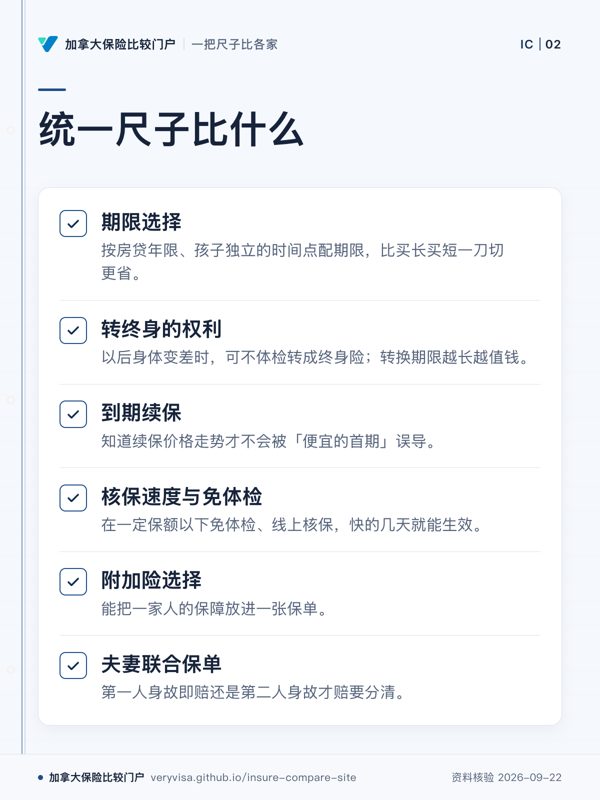
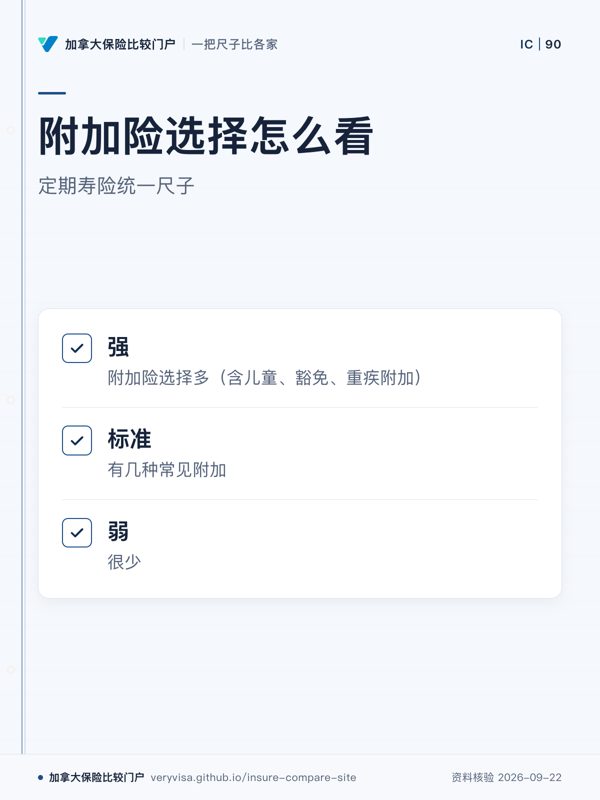
统一尺子比什么;期限选择;转终身的权利;到期续保;核保速度与免体检;附加险选择;夫妻联合保单
比较定期寿险,要把期限与未来转换权分开看。
先看
先找与你责任期限和未来身体变化最相关的两项,再看便利性项目。
易漏
强、标准、弱只评价单一设计点,不代表一张保单的整体好坏。
下一步
去定期寿险逐项看档位,再带你的房贷与家庭情况问持牌专业人士。
详情与分享 →
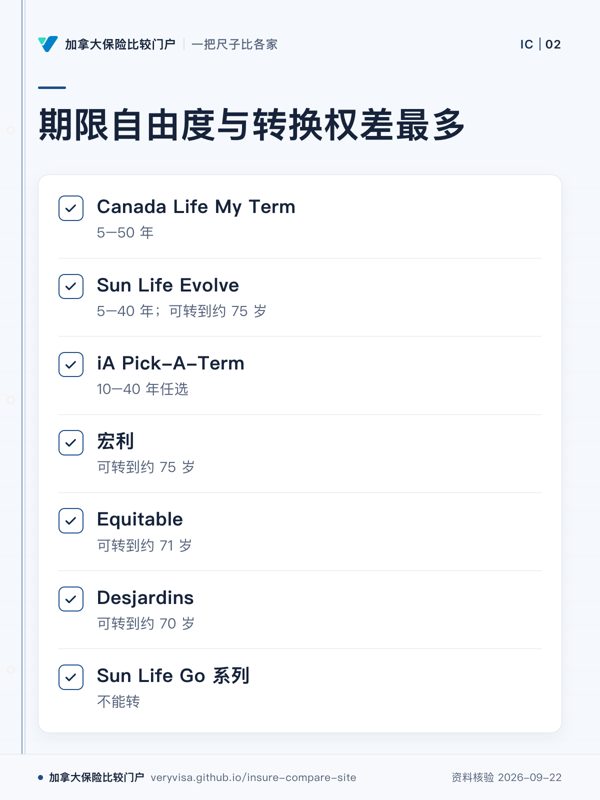
期限自由度与转换权差最多;Canada Life My Term;Sun Life Evolve;iA Pick-A-Term;宏利;Equitable;Desjardins;Sun Life Go 系列
期限能选到哪里、转换权能留到何时,差别最大。
先看
先把期限选法与转换截止分开读,同一家公司也可能只在其中一项突出。
易漏
线上快速核保虽省事,但原文同时说期限少、保额有上限,多数不能转换。
下一步
去定期寿险核对具体档位,再带预期持有时间问持牌专业人士。
详情与分享 →

→ 去这一页读正文

分红终身寿险:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
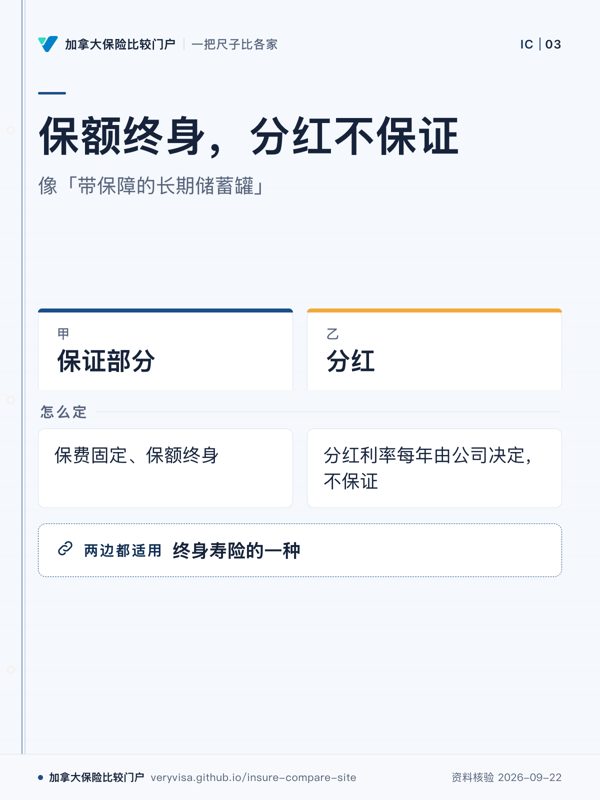
保额终身,分红不保证;像「带保障的长期储蓄罐」;保证部分;分红;怎么定;终身寿险的一种
终身保障与不保证的分红要分开判断。
先看
先看左右两栏的性质差异,别把终身保障与年度分红混成一件事。
易漏
演示按当前分红利率假设计算;正文要求把保证部分和变化情景分开看。
下一步
去分红终身寿险看保证部分与现金值,再问持牌专业人士。
详情与分享 →
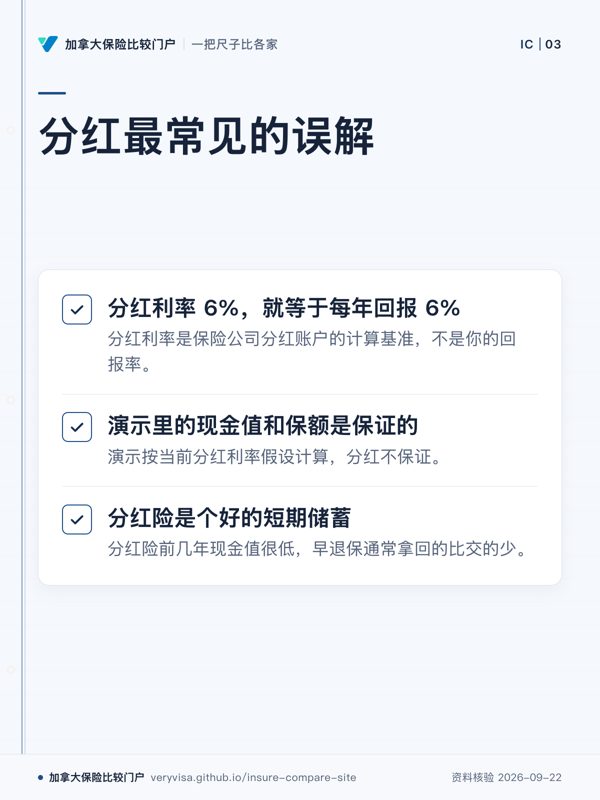
分红最常见的误解;分红利率 6%,就等于每年回报 6%;演示里的现金值和保额是保证的;分红险是个好的短期储蓄
分红利率、演示值和实际回报不是同一个数。
先看
先看利率与个人回报的区别,这是后面看演示数字的基础。
易漏
短期退出与长期持有的结果不能混看,演示值也不等于合同里的保证值。
下一步
去误解库看完整解释,再到分红终身寿险核对现金值。
详情与分享 →
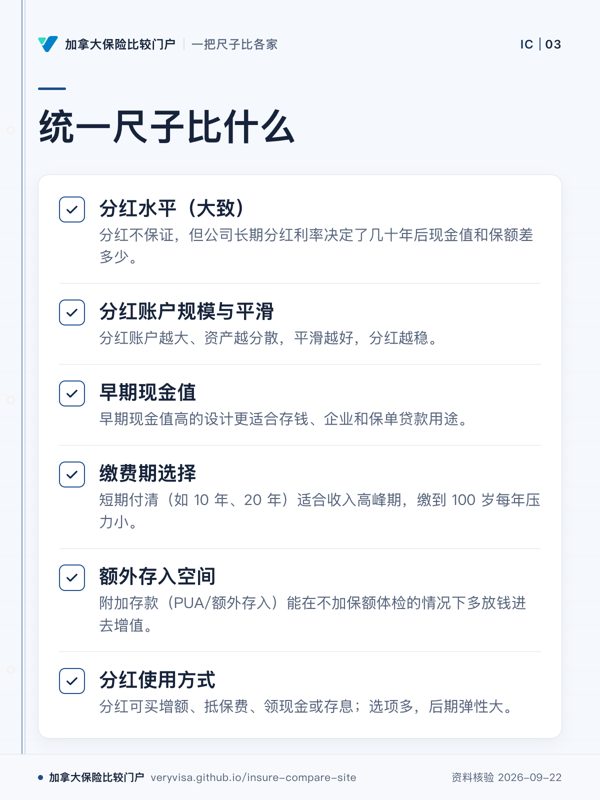
统一尺子比什么;分红水平(大致);分红账户规模与平滑;早期现金值;缴费期选择;额外存入空间;分红使用方式
别只看分红,还要看现金值、账户和存入弹性。
先看
先看早期现金值与额外存入,两项最直接反映这张保单怎样承担存钱用途。
易漏
单项档位只说明该设计点的强弱;长期分红本身仍是不保证的。
下一步
去分红终身寿险逐项看档位,再带持有目的问持牌专业人士。
详情与分享 →
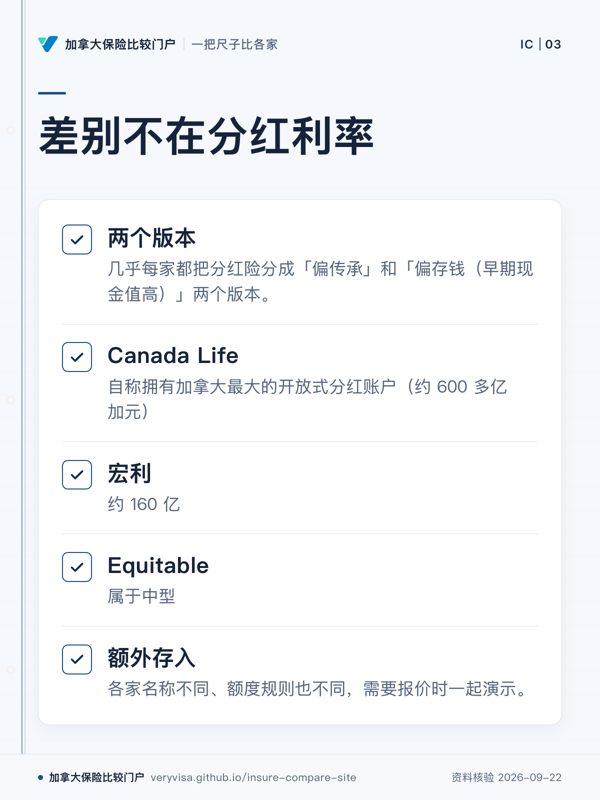
差别不在分红利率;两个版本;Canada Life;宏利;Equitable;额外存入
版本、账户规模和额外存入规则都会拉开差别。
先看
先看公司间账户规模信息,再回头看版本与额外存入规则。
易漏
Canada Life 的规模表述带有「自称」限定;额度规则还要在报价时一起演示。
下一步
去分红终身寿险看各家档位,再带存钱或传承目的问持牌专业人士。
详情与分享 →

→ 去这一页读正文

万能寿险:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
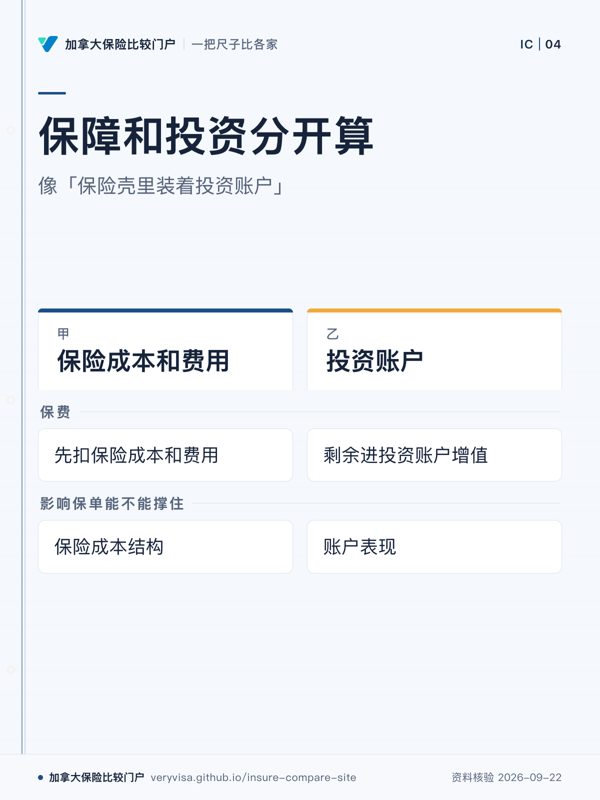
保障和投资分开算;像「保险壳里装着投资账户」;保险成本和费用;投资账户;保费;影响保单能不能撑住
缴费、保额、投资选项都有弹性
先看
先追资金去向,能最快看懂这类产品的两层逻辑。
易漏
别把「有弹性」读成省心,后续两边都需要持续盯。
下一步
去万能寿险,把长期缴费安排交给持牌专业人士核对。
详情与分享 →
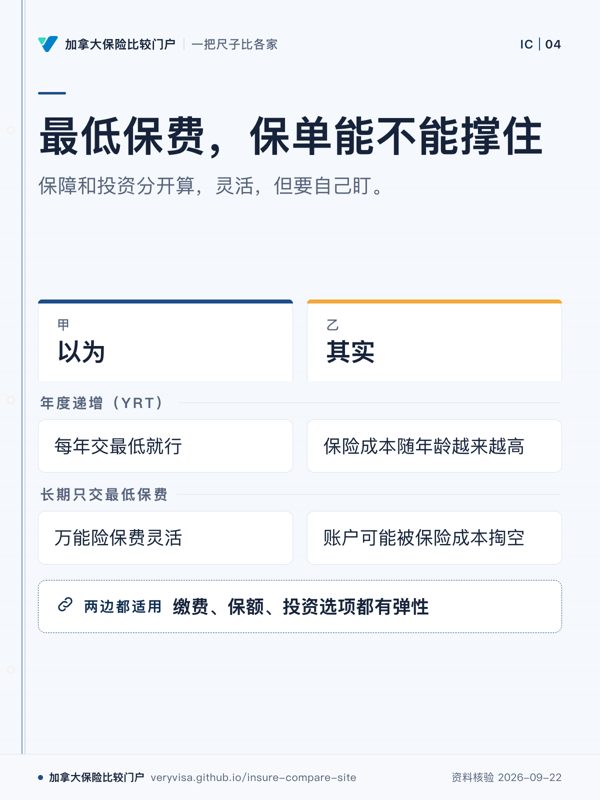
最低保费,保单能不能撑住;保障和投资分开算,灵活,但要自己盯。;以为;其实;年度递增(YRT);长期只交最低保费;缴费、保额、投资选项都有弹性
缴费弹性仍要结合后期成本和账户表现判断。
先看
先看右栏两层变化:成本先变,账户再承压。
易漏
这里否定的不是弹性本身,而是把弹性理解成可以长期少交而不看账户。
下一步
去万能寿险看成本结构,再带缴费计划问持牌专业人士。
详情与分享 →
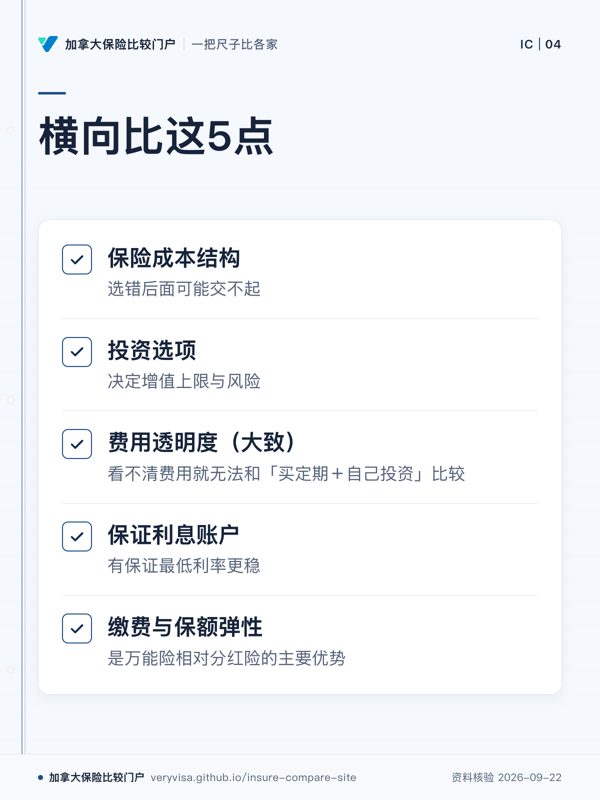
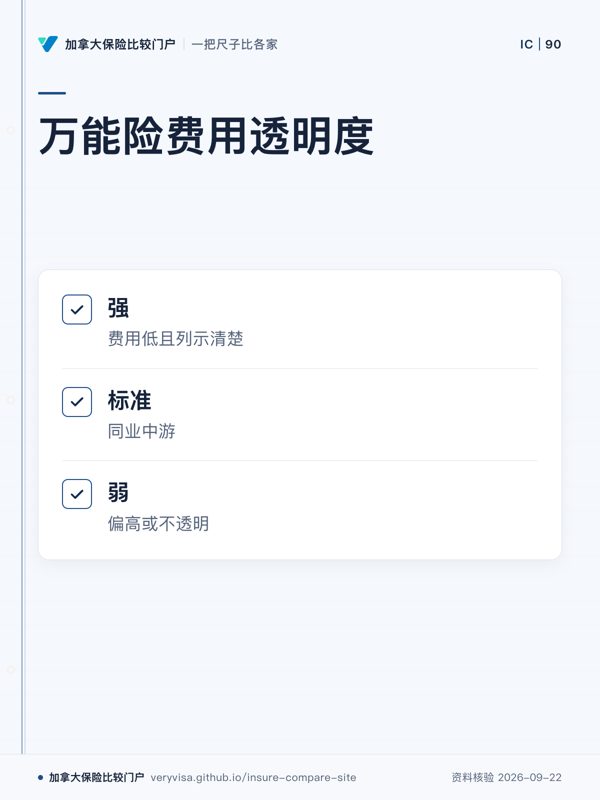
横向比这5点;保险成本结构;投资选项;费用透明度(大致);保证利息账户;缴费与保额弹性
横向比较要兼看成本、投资、费用、保证账户与弹性
先看
先找与你最相关的维度,再判断哪一项值得深挖。
易漏
分档只针对单个设计点,不能直接代替整张保单判断。
下一步
去万能寿险,把个人情况带给持牌专业人士逐项核对。
详情与分享 →
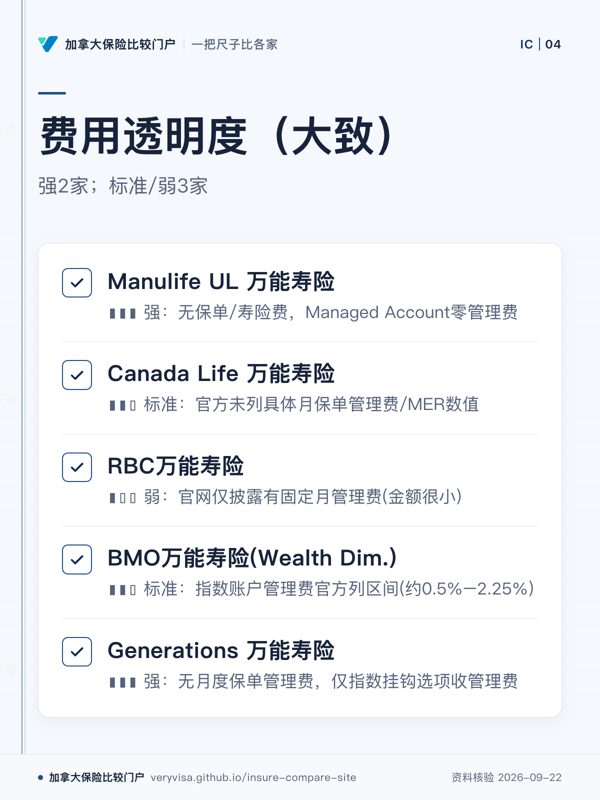
费用透明度(大致);强2家;标准/弱3家;Manulife UL 万能寿险;Canada Life 万能寿险;RBC万能寿险;BMO万能寿险(Wealth Dim.);Generations 万能寿险
强、标准、弱都出现,这一维度能区分产品
先看
先看同一维度下五个已判档产品,差距最容易看出来。
易漏
未收录只表示本站还没核到,不应读成产品没有这一项。
下一步
去万能寿险,逐项核对费用资料和出处,再问持牌专业人士。
详情与分享 →

→ 去这一页读正文

分离基金:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
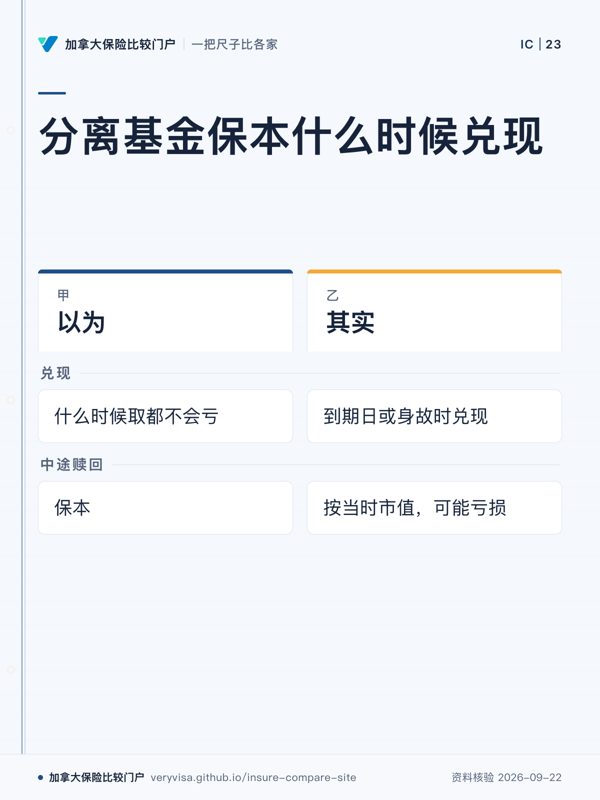
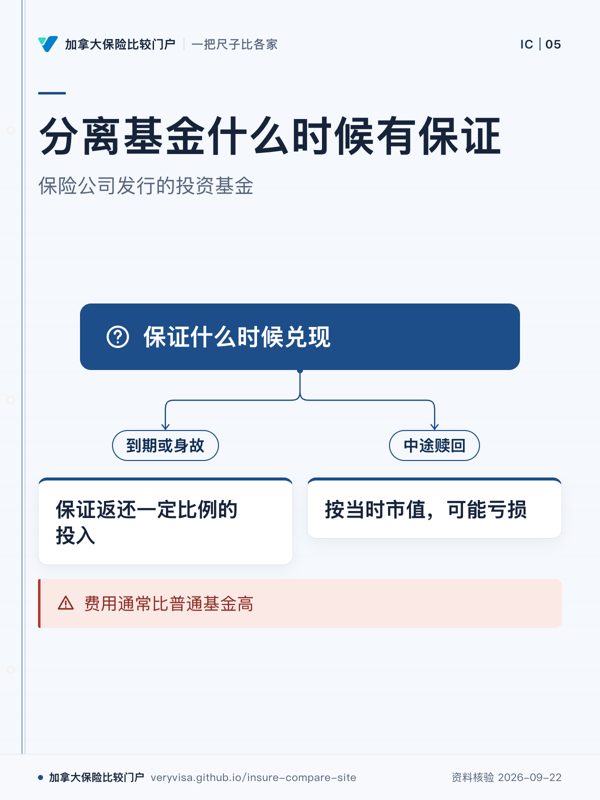
分离基金什么时候有保证;保险公司发行的投资基金;保证什么时候兑现;到期或身故;保证返还一定比例的投入;中途赎回;按当时市值,可能亏损;费用通常比普通基金高
到期或身故有保证,中途赎回可能亏损
先看
先看两条分支,分清合同保证和提前取钱是两回事。
易漏
最容易漏掉的是持有年限条件;保证不等于任何时候取出都保本。
下一步
去分离基金页核对具体系列的到期、身故与赎回条件。
详情与分享 →
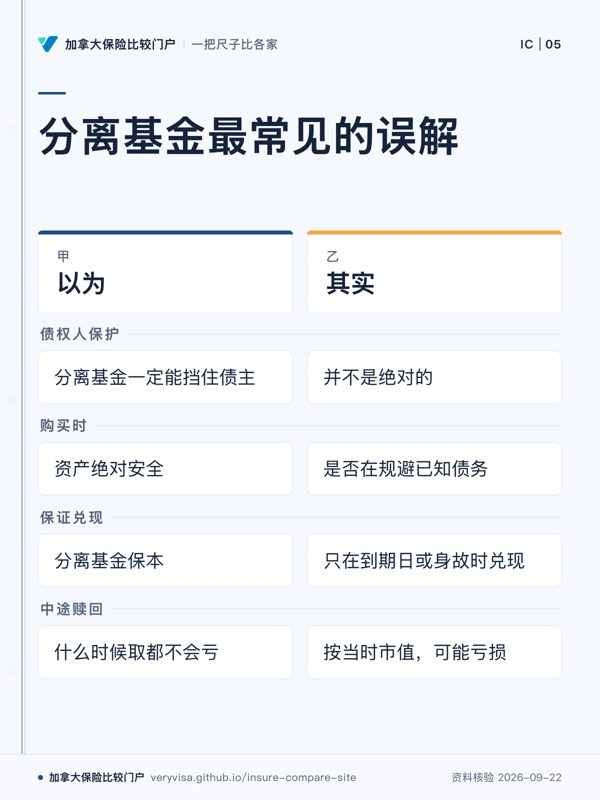
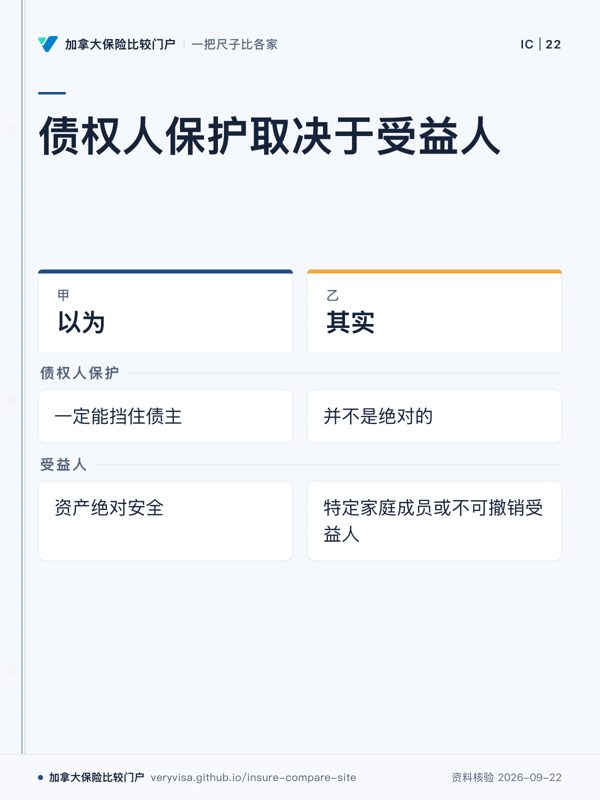
分离基金最常见的误解;以为;其实;债权人保护;购买时;保证兑现;中途赎回
债权人保护不是绝对的;中途赎回可能亏损
先看
先看「其实」栏,两个误区都要先找适用条件。
易漏
债权人保护还看受益人身份和购买时的债务背景;保本也受兑现时点限制。
下一步
去误解库,再带受益人安排和用钱时点问持牌专业人士。
详情与分享 →
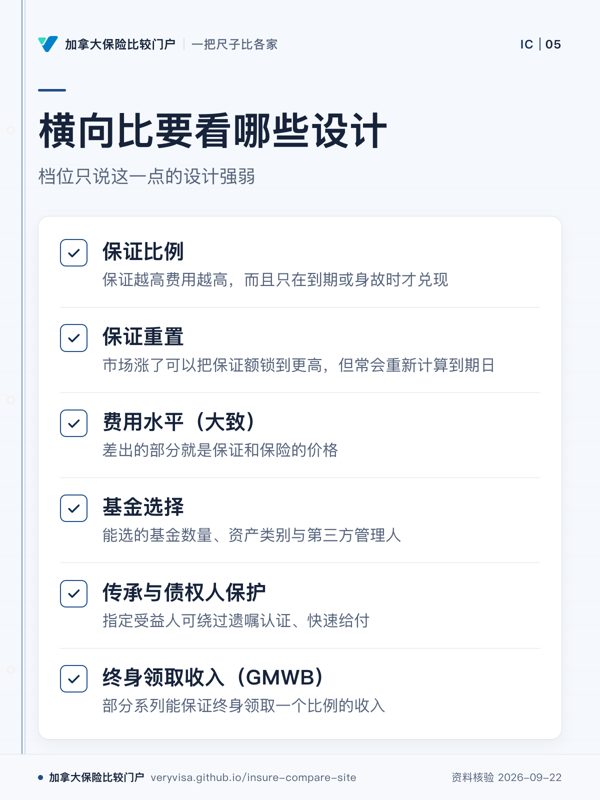
横向比要看哪些设计;档位只说这一点的设计强弱;保证比例;保证重置;费用水平(大致);基金选择;传承与债权人保护;终身领取收入(GMWB)
单点档位不等于整体好坏
先看
先从与你情况最相关的用途看,再看对应设计,不要先看整体档位。
易漏
单项强弱不能直接当成整体评价;哪一点更重要取决于你的情况。
下一步
去分离基金页逐项看出处,带最在意的条件问持牌专业人士。
详情与分享 →
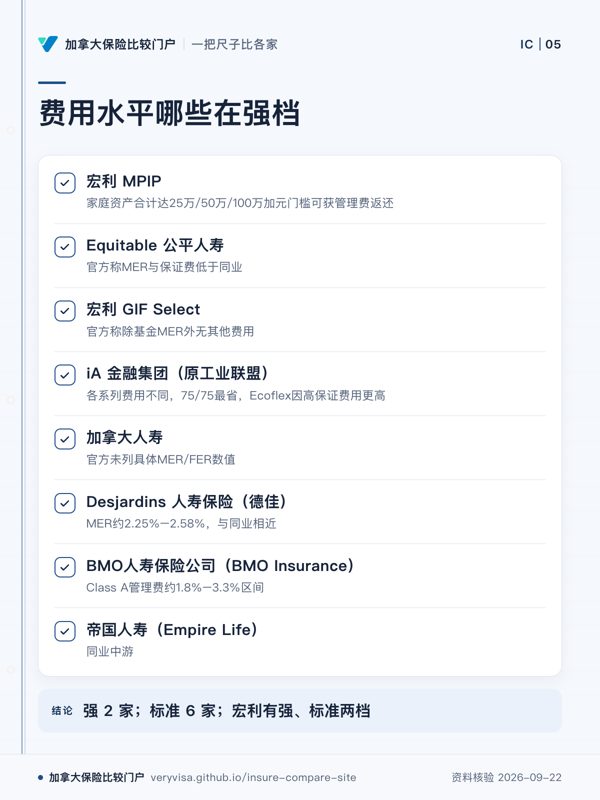
费用水平哪些在强档;宏利 MPIP;Equitable 公平人寿;宏利 GIF Select;iA 金融集团(原工业联盟);加拿大人寿;Desjardins 人寿保险(德佳);BMO人寿保险公司(BMO Insurance);帝国人寿(Empire Life);强 2 家;标准 6 家;宏利有强、标准两档
同一公司不同产品可能落在不同费用档位
先看
先盯同一家里出现不同档位的情况,防止把公司当成单一结论。
易漏
这里比较的是具体产品,不宜把某一款的档位外推到同公司全部系列。
下一步
去已收录公司页核对具体系列,再问持牌专业人士实际费用构成。
详情与分享 →

→ 去这一页读正文

年金:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
年金换的是定期收入;一次交一笔钱;换取哪种定期收入;固定年限;按期领取的收入;终身;活得越久领得越多;一旦购买通常不能退回本金
核心是用一笔资金换按期收入,期限设计决定领取形态。
先看
先看两条分支,判断自己关注的是有期限还是终身现金流。
易漏
别把这张图当成收益比较;它没有展开利率与账户条件。
下一步
去年金,带着领取期限和退出安排找持牌专业人士核对。
详情与分享 →
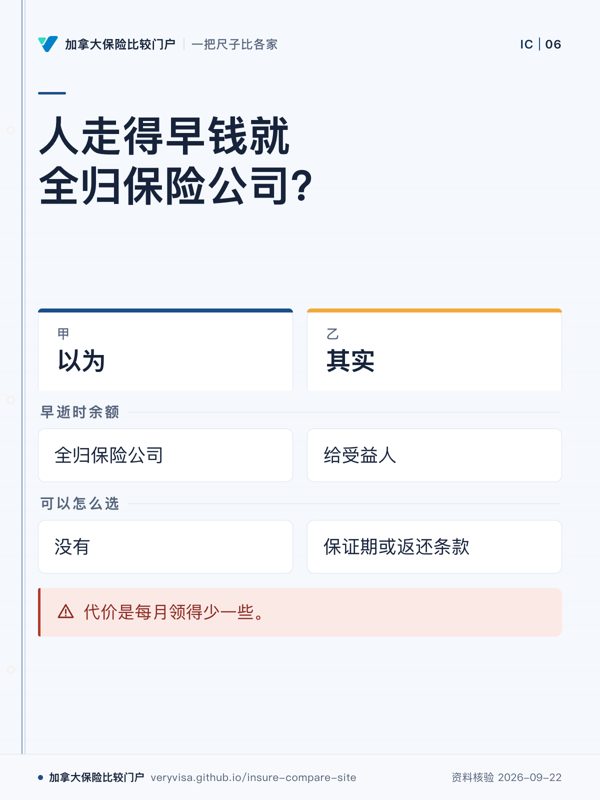
人走得早钱就全归保险公司?;以为;其实;早逝时余额;可以怎么选;代价是每月领得少一些。
可选保证期或返还条款,早逝余额可给受益人。
先看
先看第二行:误解把购买和早逝直接连在一起。
易漏
终身年金活得越久领得越多;一旦购买通常不能退回本金。
下一步
去「年金」看领取方式,再带自己的情况找持牌专业人士。
详情与分享 →
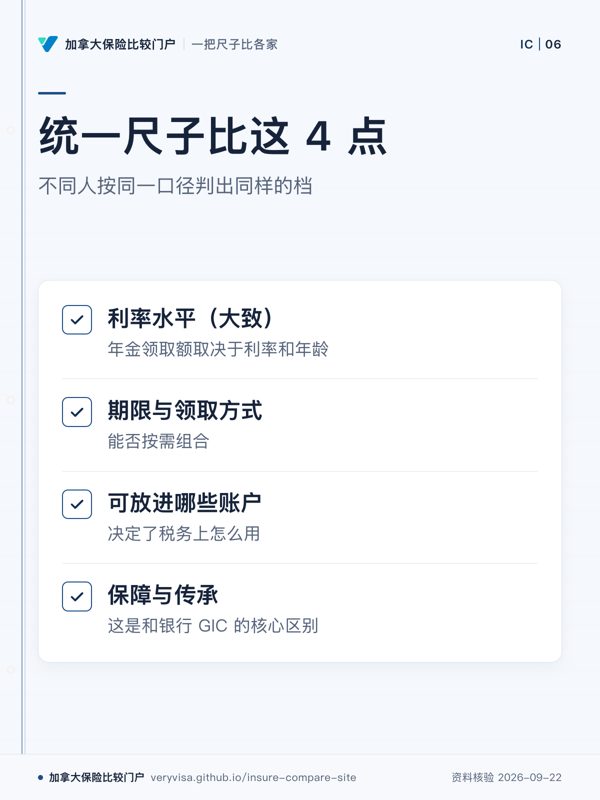
统一尺子比这 4 点;不同人按同一口径判出同样的档;利率水平(大致);期限与领取方式;可放进哪些账户;保障与传承
横向比较先统一判档口径,再看与你相关的维度。
先看
先确定你真正要解决的是收益、领取、账户还是传承。
易漏
这些档位只是单项判断,不等于整体好坏,也不替代个人适配。
下一步
去年金或已收录公司,按你关心的一项继续核对。
详情与分享 →
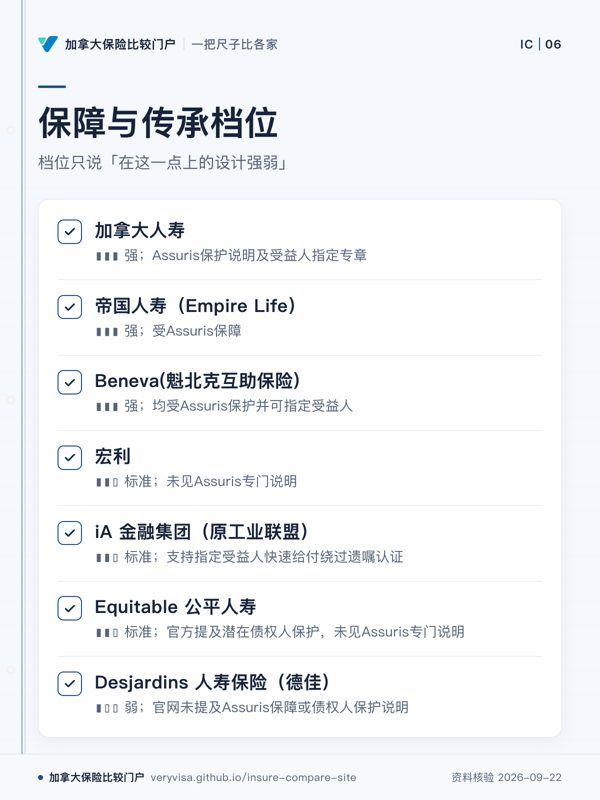
保障与传承档位;档位只说「在这一点上的设计强弱」;加拿大人寿;帝国人寿(Empire Life);Beneva(魁北克互助保险);宏利;iA 金融集团(原工业联盟);Equitable 公平人寿;Desjardins 人寿保险(德佳)
这一维的档位从强到弱都有。
先看
先扫最弱的一项,再回头看哪些列给了明确出处。
易漏
灰色虚线只表示本站还没核到,不能读成不存在。
下一步
去已收录公司,逐家核对原始出处和适用范围。
详情与分享 →

→ 去这一页读正文

失能收入险:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
失能收入险管的是收入中断;它管的是哪件事;因病或伤长期不能工作;按月替你补上一部分收入;确诊;重疾险一次性给一笔钱;医药费;医疗险报销医药费
失能收入险处理收入中断,不是医药费。
先看
先分清三个分支处理的事情,再看各自怎么给钱。
易漏
个人失能险还可补团体保障的上限、年限或离职后的缺口。
下一步
去误解库核对自己是否把不同保障混在一起。
详情与分享 →
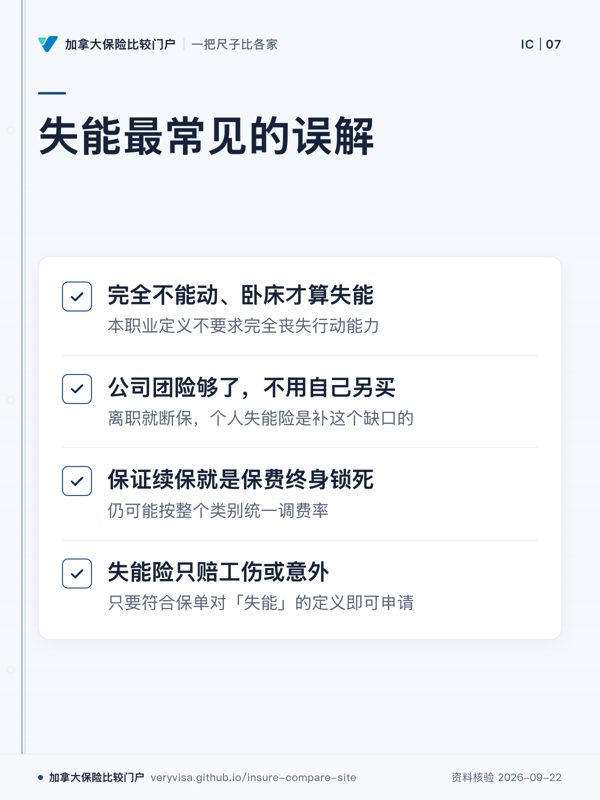
失能最常见的误解;完全不能动、卧床才算失能;公司团险够了,不用自己另买;保证续保就是保费终身锁死;失能险只赔工伤或意外
申请门槛、续保和团险覆盖都不能只看名称。
先看
先找自己最容易相信的那一条,再读下面的限制条件。
易漏
部分产品还有部分失能或复工过渡给付,团体保障也可能随离职中断。
下一步
去误解库逐条核对,再带保单定义问持牌专业人士。
详情与分享 →
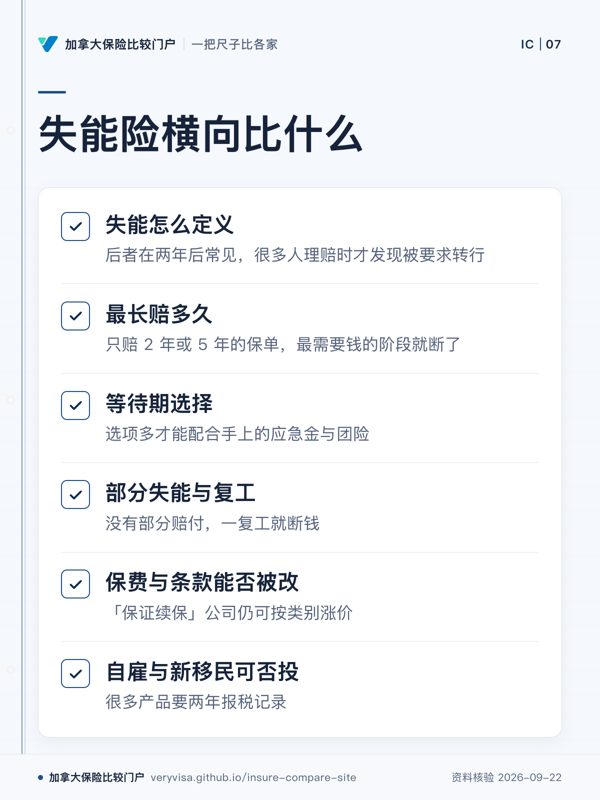
失能险横向比什么;失能怎么定义;最长赔多久;等待期选择;部分失能与复工;保费与条款能否被改;自雇与新移民可否投
定义、期限、复工和续保条款要分开比较。
先看
先看职业定义和赔付期限,它们直接决定长期不能工作时怎么判。
易漏
档位只表示单项设计强弱;精神与肌肉骨骼限制、附加条款还要另看。
下一步
去已收录公司按同一口径核对,再问持牌专业人士。
详情与分享 →
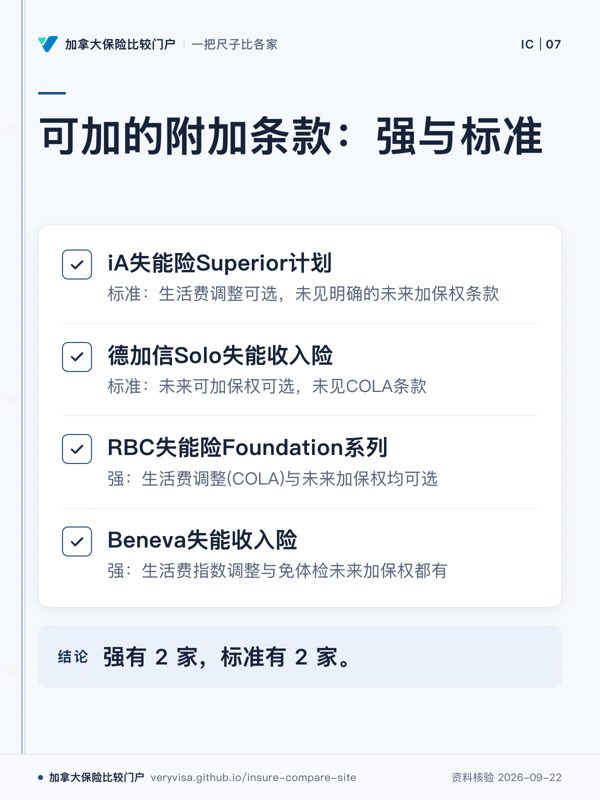
可加的附加条款:强与标准;iA失能险Superior计划;德加信Solo失能收入险;RBC失能险Foundation系列;Beneva失能收入险;强有 2 家,标准有 2 家。
这一维的差别在于两项是否都可选。
先看
先看哪些公司两项都有,再看只有其中一项的档位。
易漏
这里比较的是附加条款这一项,不代表产品整体好坏。
下一步
去已收录公司核对附加条款出处,再问持牌专业人士。
详情与分享 →

→ 去这一页读正文

长期护理险:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
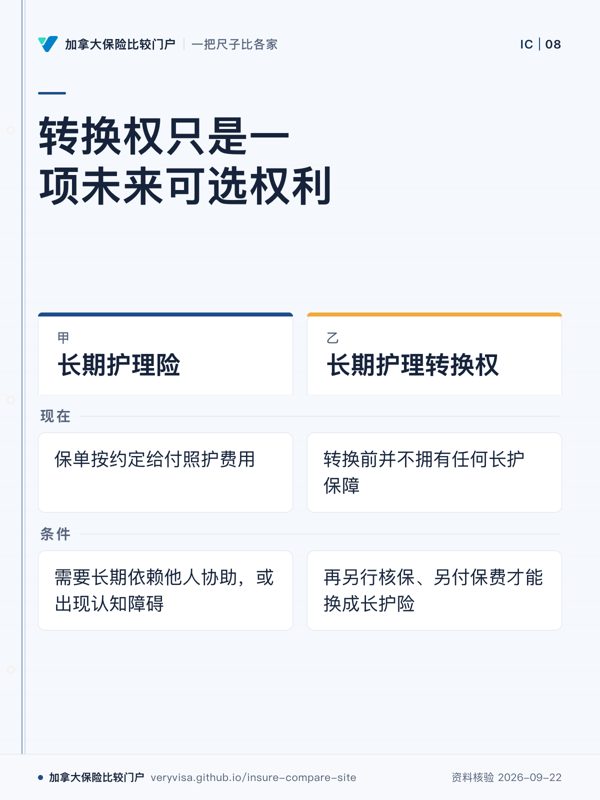
转换权只是一项未来可选权利;长期护理险;长期护理转换权;现在;条件
转换前没有长护给付,转换还要另行核保与付费。
先看
先看「现在」这一行,分清已有保障和未来权利。
易漏
个人长期护理险近年有多家公司停售,新买前先确认是否仍在售。
下一步
去已收录公司核对在售情况,再带转换条件问持牌专业人士。
详情与分享 →
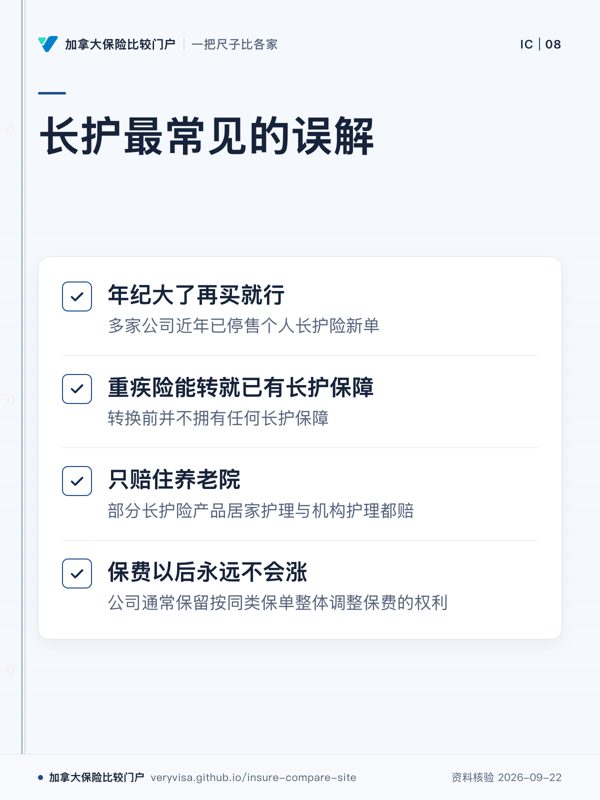
长护最常见的误解;年纪大了再买就行;重疾险能转就已有长护保障;只赔住养老院;保费以后永远不会涨
能不能买,取决于在售与核保条件。
先看
先找涉及购买时点和转换权的两条,最容易把未来当成现在。
易漏
居家护理虽可能赔,比例或额度仍可能低于机构。
下一步
去误解库核对在售、核保和居家护理条件。
详情与分享 →
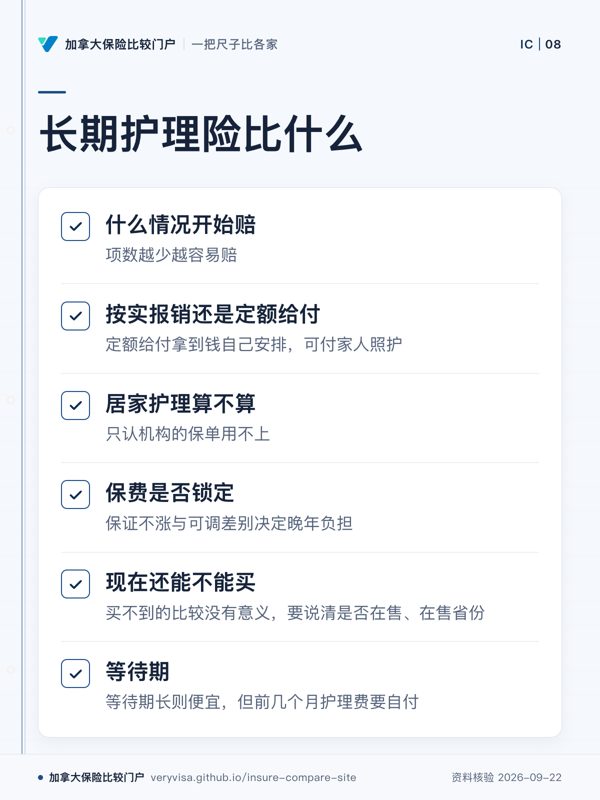
长期护理险比什么;什么情况开始赔;按实报销还是定额给付;居家护理算不算;保费是否锁定;现在还能不能买;等待期
先确认是否在售,再看开始赔和给付方式。
先看
先看是否仍能购买,再看触发和给付方式是否适合家庭安排。
易漏
同样写居家护理,实际赔付比例或额度仍可能低于机构。
下一步
去已收录公司核对在售省份,再问持牌专业人士。
详情与分享 →
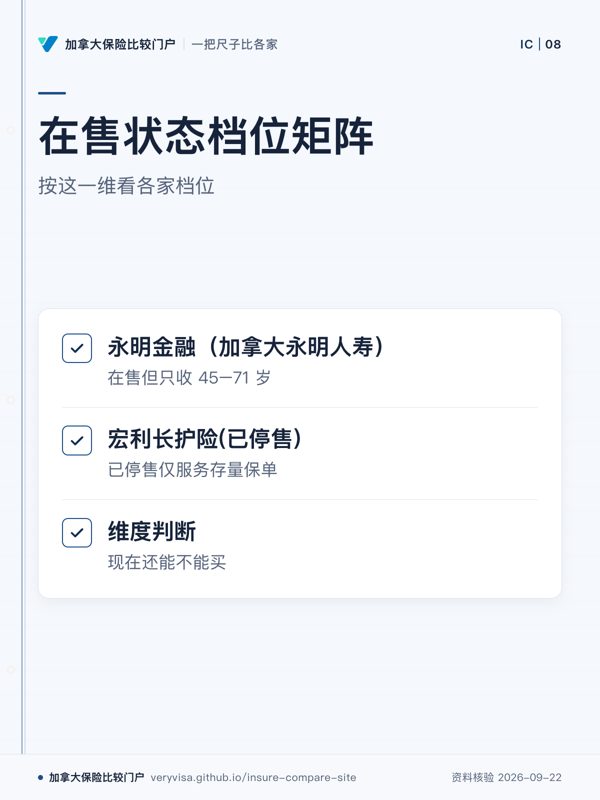
在售状态档位矩阵;按这一维看各家档位;永明金融(加拿大永明人寿);宏利长护险(已停售);维度判断
在售状态是长护险比较的一项维度。
先看
先看在售状态,判断是否还有可比较的产品选择。
易漏
矩阵只反映这一点上的档位,不代表整体好坏。
下一步
看长期护理险页,带产品在售问题咨询持牌专业人士。
详情与分享 →

→ 去这一页读正文

个人健康与牙科:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
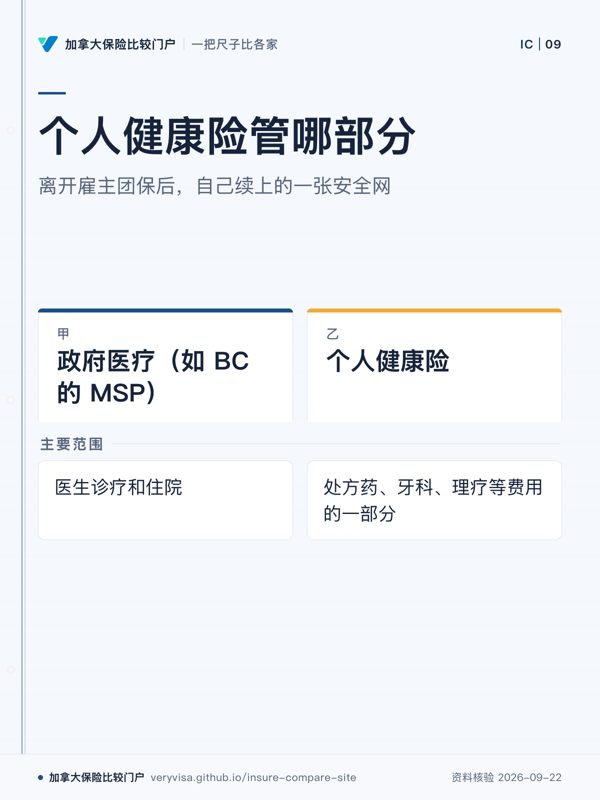
个人健康险管哪部分;离开雇主团保后,自己续上的一张安全网;政府医疗(如 BC 的 MSP);个人健康险;主要范围
个人健康险补公费医疗管不到或管不全的部分
先看
先看左右两栏的覆盖对象,别把住院和药牙混成一类。
易漏
这类计划通常有年度上限;有的还搭配境外紧急医疗。
下一步
去误解库核对自己把MSP当成了什么。
详情与分享 →
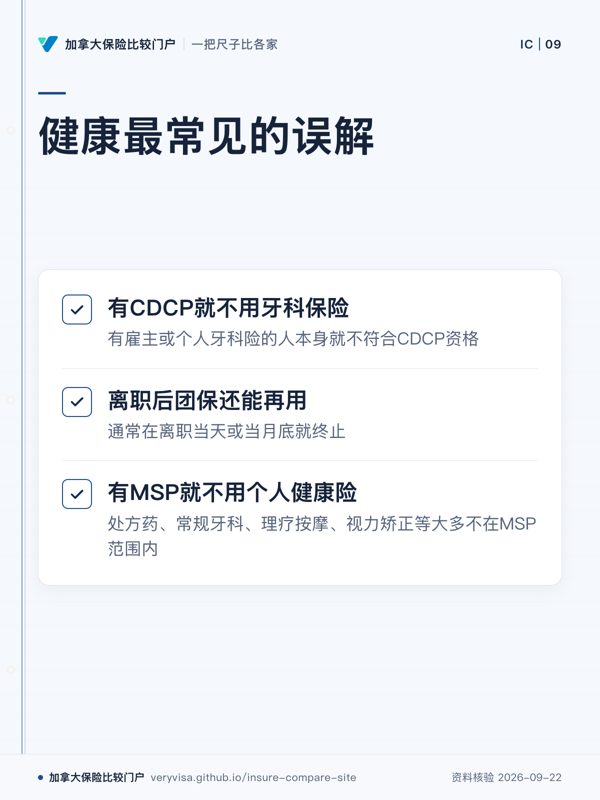
健康最常见的误解;有CDCP就不用牙科保险;离职后团保还能再用;有MSP就不用个人健康险
资格条件和保障范围不能混为一谈
先看
先看离职那一条,因为空窗与转换时限最容易被忽略。
易漏
CDCP资格同时看收入和是否已有牙科保险,不是可以叠加。
下一步
去误解库继续核对自己依赖的是团保、MSP还是CDCP。
详情与分享 →
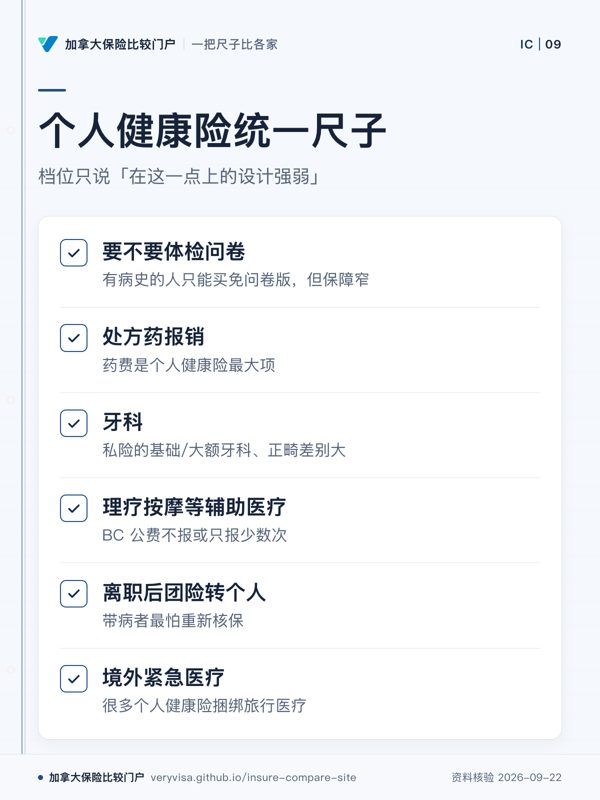
个人健康险统一尺子;档位只说「在这一点上的设计强弱」;要不要体检问卷;处方药报销;牙科;理疗按摩等辅助医疗;离职后团险转个人;境外紧急医疗
同一口径才能判出同样的档
先看
先按自己最可能发生的大额自付项目看,不要先看整家公司。
易漏
同一公司不同产品可能落在不同档,需回到具体计划。
下一步
去已收录公司逐项核对,再带病史与团保情况找持牌专业人士。
详情与分享 →
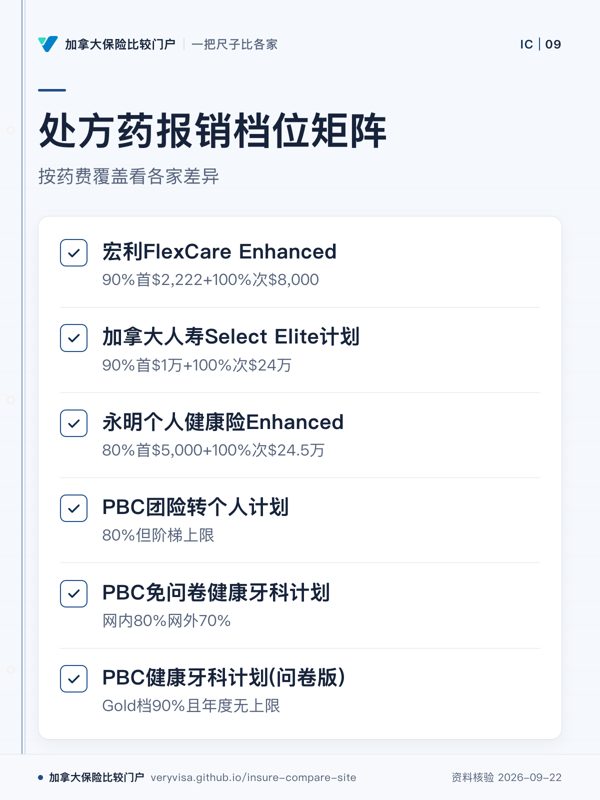
处方药报销档位矩阵;按药费覆盖看各家差异;宏利FlexCare Enhanced;加拿大人寿Select Elite计划;永明个人健康险Enhanced;PBC团险转个人计划;PBC免问卷健康牙科计划;PBC健康牙科计划(问卷版)
处方药报销档位可拉开个人健康险差异。
先看
先看药费报销档位,药费通常是比较重点。
易漏
不同计划还有牙科、辅助医疗和境外医疗等其他维度。
下一步
看个人健康险页,整理药费需求咨询持牌专业人士。
详情与分享 →

→ 去这一页读正文

访客与超级签证医疗险:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
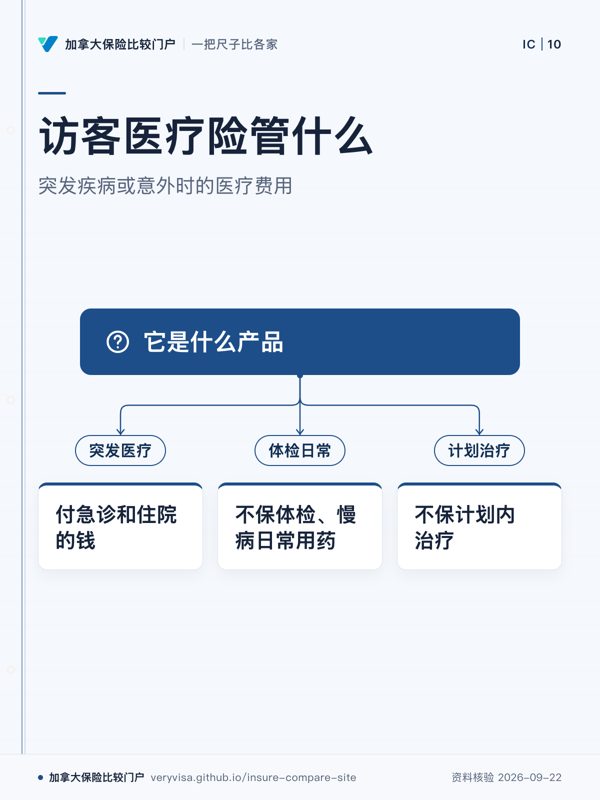
访客医疗险管什么;突发疾病或意外时的医疗费用;它是什么产品;突发医疗;付急诊和住院的钱;体检日常;不保体检、慢病日常用药;计划治疗;不保计划内治疗
访客医疗险保突发紧急医疗。
先看
先看三个分支,分清它处理哪类医疗情况。
易漏
没有省医保的访客看急诊、住院可能自费。
下一步
看访客险,比较保障条件。
详情与分享 →
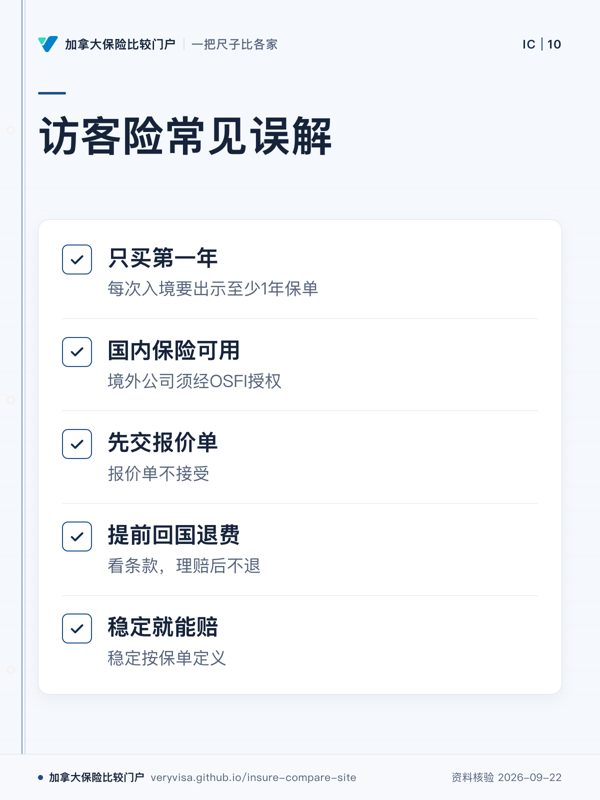
访客险常见误解;只买第一年;国内保险可用;先交报价单;提前回国退费;稳定就能赔
访客险规则要看保单定义。
先看
先看每条误解后的条件,条件决定是否踩坑。
易漏
不同保单对稳定期和退费材料有不同定义。
下一步
看误解库,核对自己的保单问题。
详情与分享 →
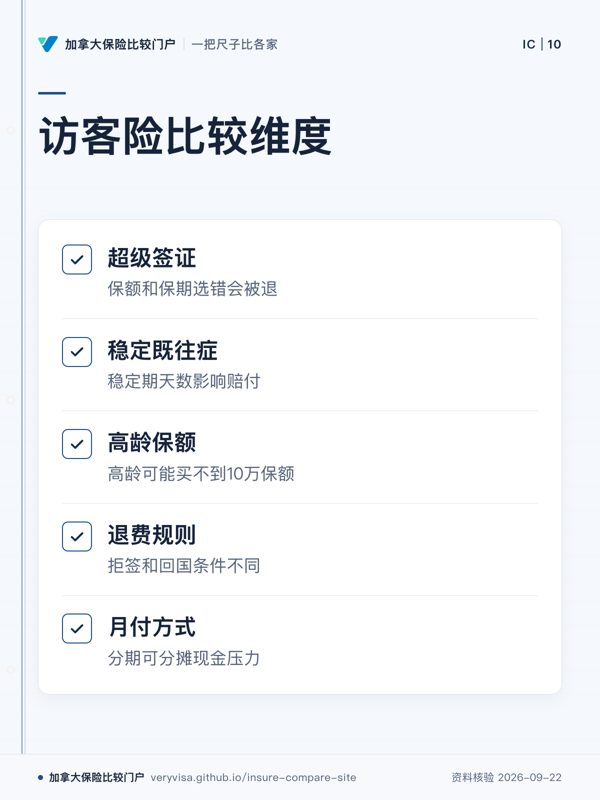
访客险比较维度;超级签证;稳定既往症;高龄保额;退费规则;月付方式
不同家庭关注的维度不同。
先看
先看比较维度,理解各家差异来自哪里。
易漏
同一维度的强弱不代表整体好坏。
下一步
看已收录公司,按需求比较。
详情与分享 →
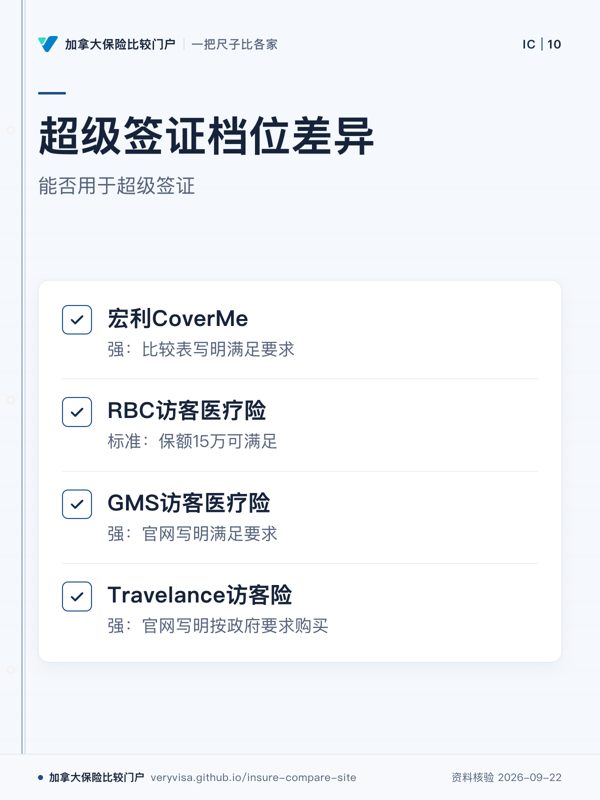
超级签证档位差异;能否用于超级签证;宏利CoverMe;RBC访客医疗险;GMS访客医疗险;Travelance访客险
超级签证要核对保额和保期。
先看
先看档位标签,再看各家的依据说明。
易漏
灰色虚线未核到不等于没有。
下一步
看已收录公司,核对具体产品。
详情与分享 →

→ 去这一页读正文

误解库

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
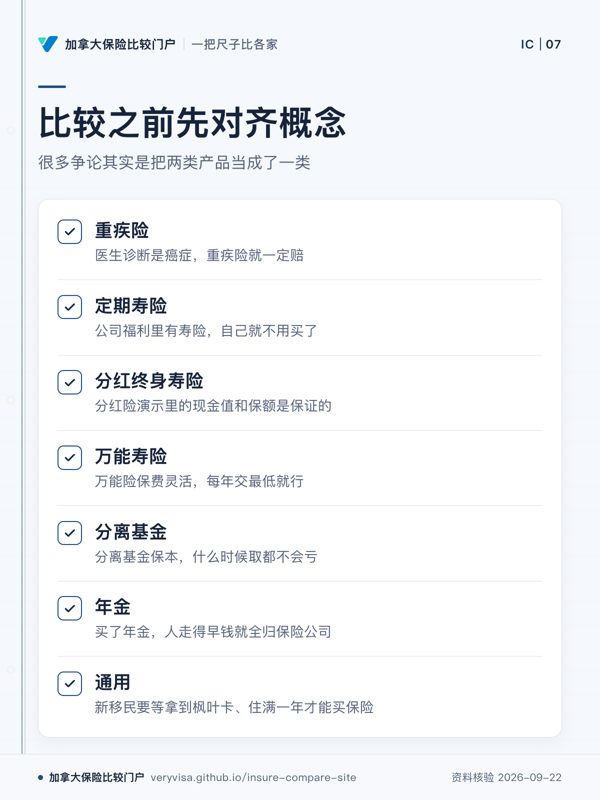
比较之前先对齐概念;很多争论其实是把两类产品当成了一类;重疾险;定期寿险;分红终身寿险;万能寿险;分离基金;年金;通用
不同产品的误解常来自把用途和条件混在一起。
先看
先扫类别,而不是先争公司;这页先解决产品概念混用。
易漏
每类这里只抽一条代表性说法,不能据此推断该类只有一个误解。
下一步
去误解库,再看对应的重疾险、定期寿险或年金。
详情与分享 →
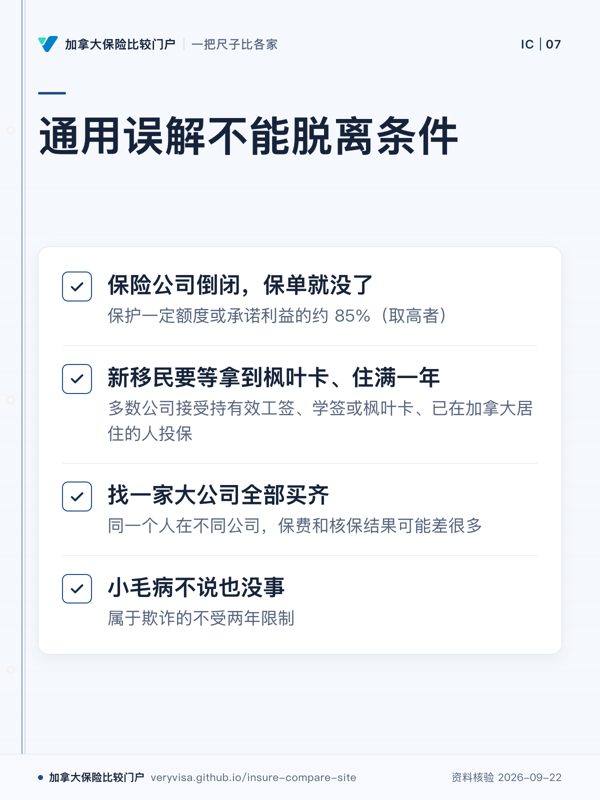
通用误解不能脱离条件;保险公司倒闭,保单就没了;新移民要等拿到枫叶卡、住满一年;找一家大公司全部买齐;小毛病不说也没事
跨产品问题也要拆成保护、资格、公司差异和告知。
先看
先看每条右侧限制条件,四条都不能只凭一句话判断。
易漏
保护范围、身份要求、公司尺度和告知后果是四种不同问题。
下一步
去误解库,再把身份、病史和告知问题带给持牌专业人士。
详情与分享 →
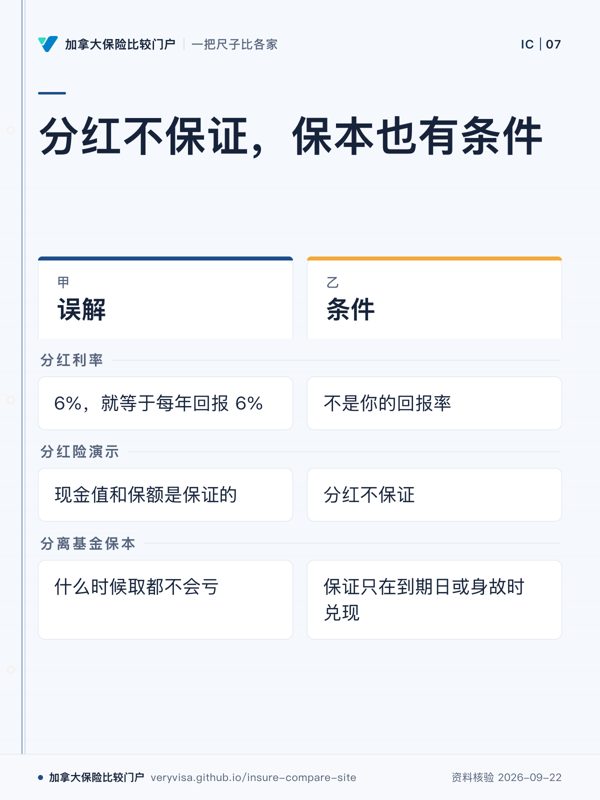
分红不保证,保本也有条件;误解;条件;分红利率;分红险演示;分离基金保本
凡是看到利率、演示或保本,都要继续追问条件。
先看
先看右栏;关键不是字面听起来多稳,而是何时、按什么口径成立。
易漏
分红演示与分离基金保证不是同一种机制,别把两者混成一个规则。
下一步
去分红终身寿险或分离基金,再核对演示和保证何时成立。
详情与分享 →

→ 去这一页读正文

「RRSP/RRIF 的钱想转多少进 ALDA 都行」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
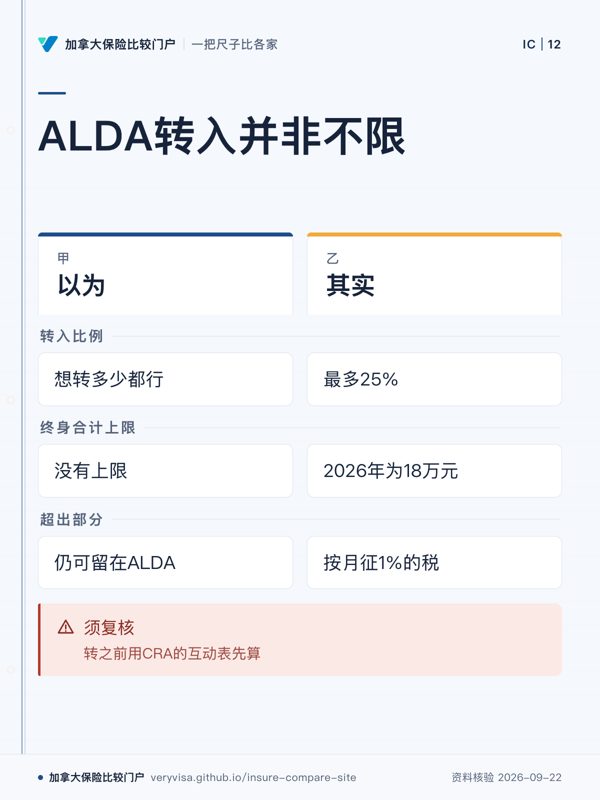
ALDA转入并非不限;以为;其实;转入比例;终身合计上限;超出部分;须复核
ALDA转入有比例和上限条件
先看
先看右栏条件,它拆开了误解中的限制点。
易漏
适用的是高龄延期年金(ALDA),个案以CRA原文和税务专业意见为准。
下一步
去年金页,带额度问题找持牌专业人士。
详情与分享 →
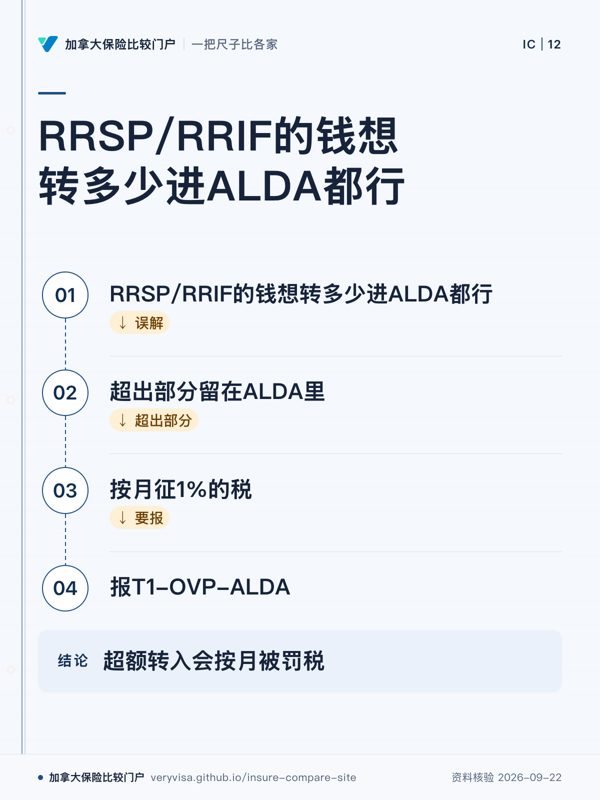
RRSP/RRIF的钱想转多少进ALDA都行;RRSP/RRIF的钱想转多少进ALDA都行;超出部分留在ALDA里;按月征1%的税;报T1-OVP-ALDA;超额转入会按月被罚税
超额转入会产生后续税务处理
先看
先看流程中间的变化,额度错误会进入后续处理。
易漏
最后处理涉及T1-OVP-ALDA,个案需结合CRA原文。
下一步
去误解库,带转入问题找持牌专业人士。
详情与分享 →
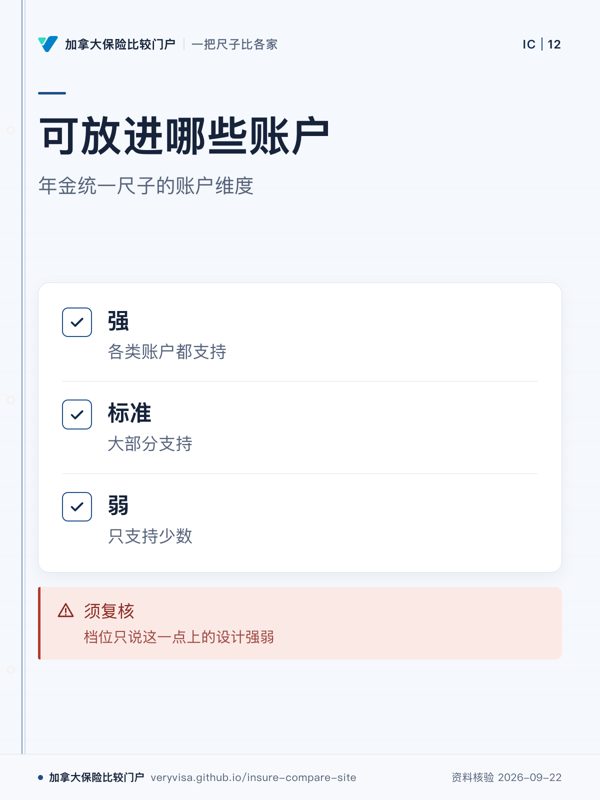
可放进哪些账户;年金统一尺子的账户维度;强;标准;弱;须复核
账户支持范围有不同档位
先看
先看三个档位,判断账户支持范围的位置。
易漏
这是统一尺子中的一个维度,不代表整体好坏。
下一步
去年金页,带账户问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「年金公司倒闭,Assuris 只保月给付 2,000 元以内的部分」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
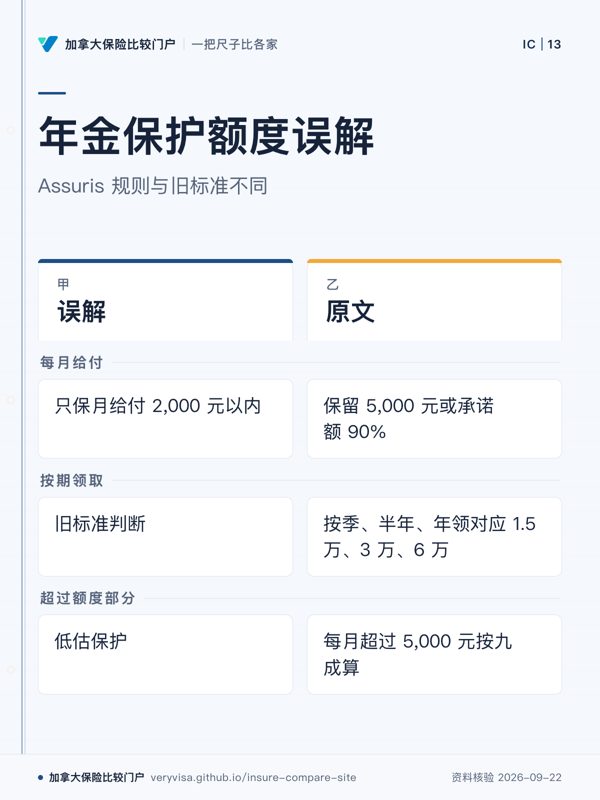
年金保护额度误解;Assuris 规则与旧标准不同;误解;原文;每月给付;按期领取;超过额度部分
年金保护早已不是月给付 2,000 元的旧标准。
先看
先看每月给付这一行,判断保护额度依据。
易漏
旧标准仍有页面印着,实际规则须复核来源。
下一步
去年金页看不同领取方式,带问题找持牌专业人士。
详情与分享 →
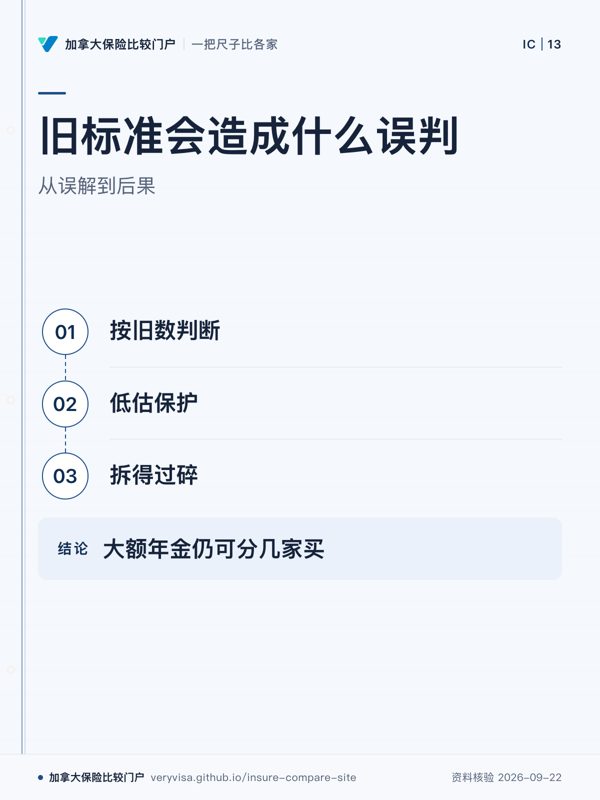
旧标准会造成什么误判;从误解到后果;按旧数判断;低估保护;拆得过碎;大额年金仍可分几家买
旧标准判断会低估保护
先看
看流程中间的误判路径,理解旧数字带来的影响。
易漏
图只说明摘录中的因果,不代表所有年金安排。
下一步
去误解库查看年金保护,再评估分散安排。
详情与分享 →
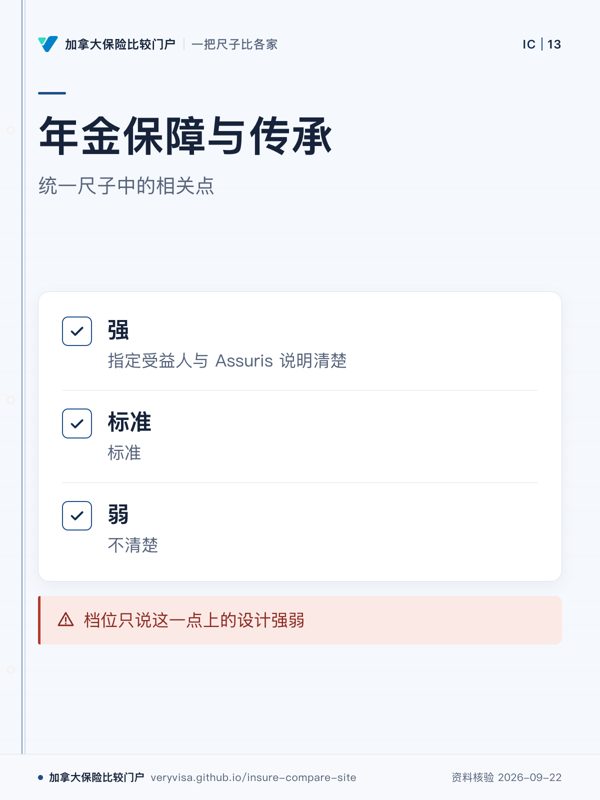
年金保障与传承;统一尺子中的相关点;强;标准;弱;档位只说这一点上的设计强弱
Assuris保护属于保障与传承维度
先看
先看保障与传承三档,误解对应这一项。
易漏
档位不代表整体好坏,要结合个人情况判断。
下一步
去年金查看统一尺子,再问保障细节。
详情与分享 →

→ 去这一页读正文

「买了年金,人走得早钱就全归保险公司」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
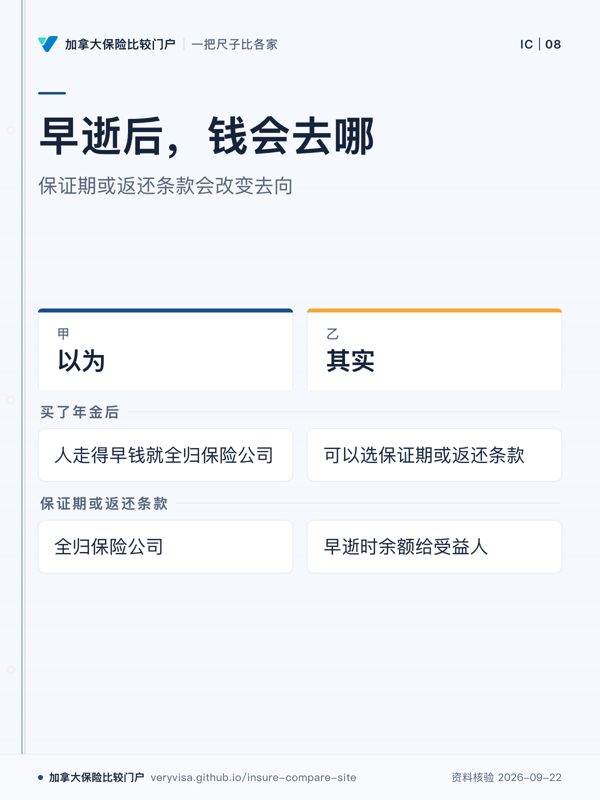
早逝后,钱会去哪;保证期或返还条款会改变去向;以为;其实;买了年金后;保证期或返还条款
早逝时余额并非只有全归保险公司一种结果
先看
先看两栏的资金去向,再看什么设计会改变结果。
易漏
图里没有展开领取额;正文还写了每月领得少一些这一代价。
下一步
去年金,带保证期和返还条款问题找持牌专业人士。
详情与分享 →
误解会让你放弃什么;买了年金,人走得早钱就全归保险公司;完全不考虑年金;放弃了「活多久领多久」;放弃了「活多久领多久」的长寿保障
这条误解会让人完全不考虑年金
先看
先看最后一格,抓住这条误解造成的选择后果。
易漏
图里没比较领取额;正文只说代价是每月领得少一些。
下一步
去年金,带保证期问题找持牌专业人士。
详情与分享 →
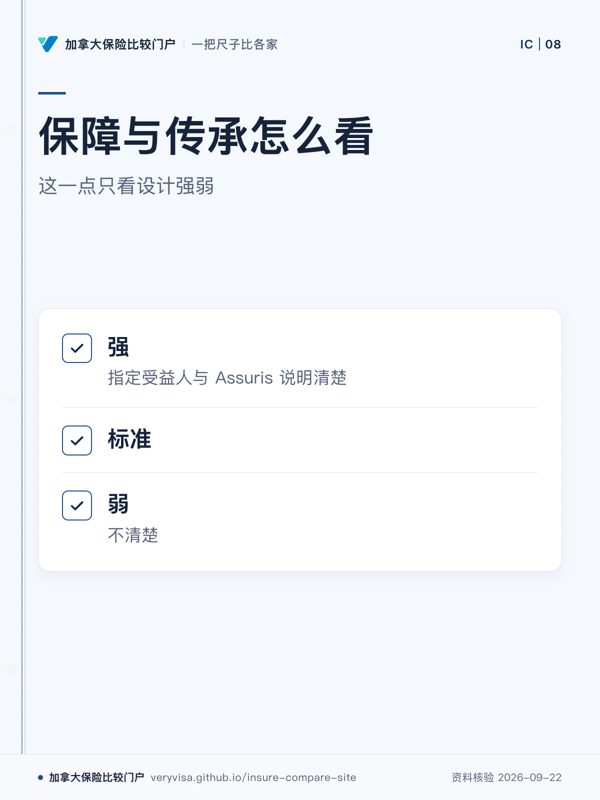
保障与传承怎么看;这一点只看设计强弱;强;标准;弱
保障与传承要看受益人与 Assuris 说明
先看
先看强与弱的差别,重点在说明是否清楚。
易漏
档位只说这一点的设计强弱,不代表整体好坏。
下一步
去年金,带受益人和 Assuris 问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「离婚或分居后,前配偶自动不再是寿险受益人」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
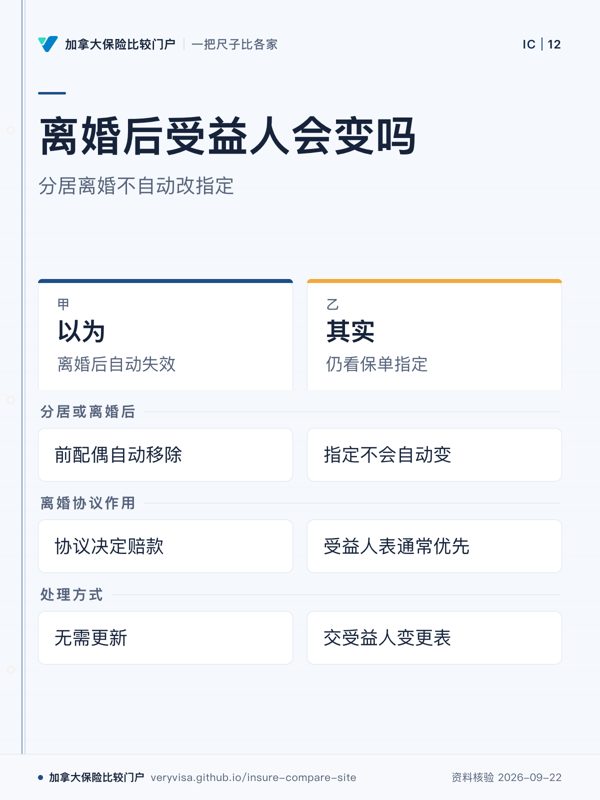
离婚后受益人会变吗;分居离婚不自动改指定;以为;其实;分居或离婚后;离婚协议作用;处理方式
前配偶可能仍在保单上,需变更指定
先看
看其实栏的指定规则
易漏
协议和保险公司表可能不同
下一步
去误解库,带保单受益人问题咨询专业人士
详情与分享 →
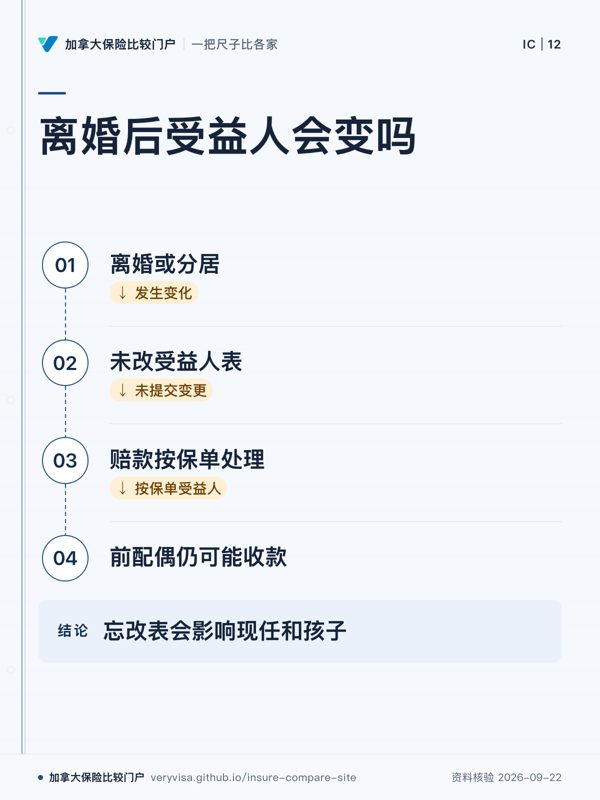
离婚后受益人会变吗;离婚或分居;未改受益人表;赔款按保单处理;前配偶仍可能收款;忘改表会影响现任和孩子
受益人不会自动改变
先看
看流程中的变更动作
易漏
协议不一定改保单受益人
下一步
去误解库了解受益人变更
详情与分享 →

→ 去这一页读正文

「受益人写「遗产」和写具体的人,结果一样」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
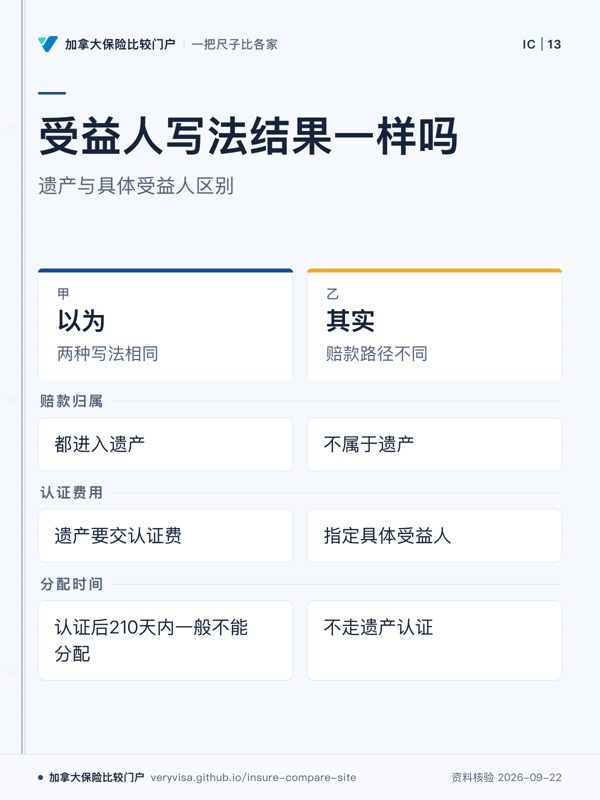
受益人写法结果一样吗;遗产与具体受益人区别;以为;其实;赔款归属;认证费用;分配时间
具体受益人指定时赔款不属于遗产
先看
看其实栏的赔款路径
易漏
认证会影响等待时间
下一步
去误解库,带受益人设置问题咨询专业人士
详情与分享 →
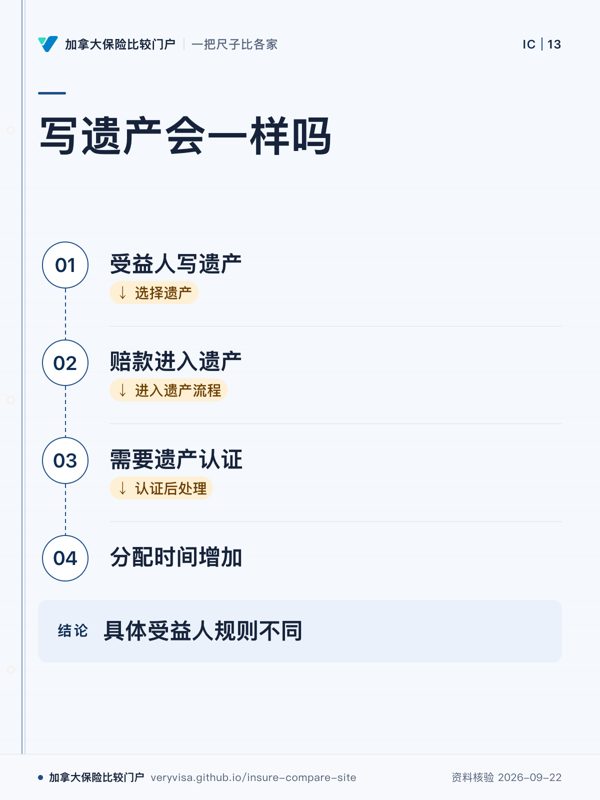
写遗产会一样吗;受益人写遗产;赔款进入遗产;需要遗产认证;分配时间增加;具体受益人规则不同
写遗产会进入遗产流程
先看
看赔款流向变化
易漏
具体受益人不属于遗产
下一步
去误解库了解受益人
详情与分享 →

→ 去这一页读正文

「孩子是受益人,没成年时父母就能代领赔款」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
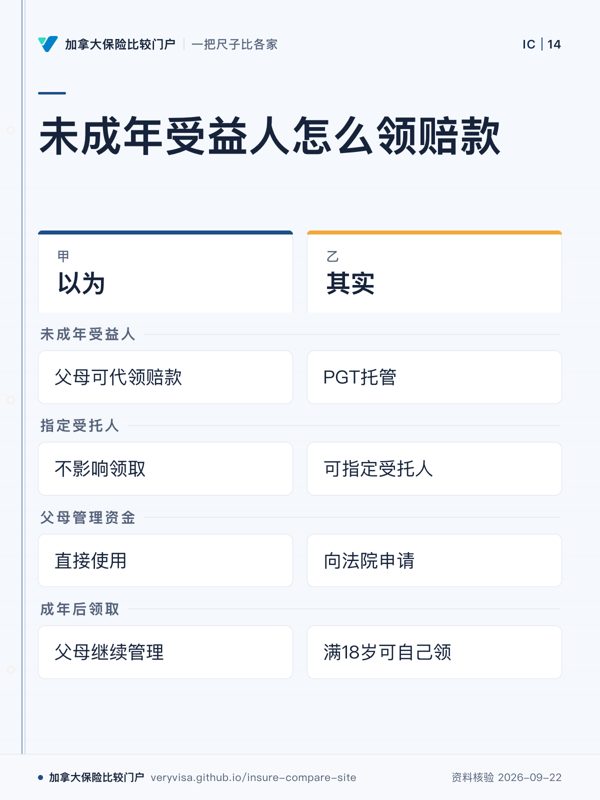
未成年受益人怎么领赔款;以为;其实;未成年受益人;指定受托人;父母管理资金;成年后领取
未成年受益人未必由父母代领
先看
看受益人与受托人条件
易漏
未指定受托人时钱进PGT
下一步
看误解库,咨询持牌专业人士
详情与分享 →
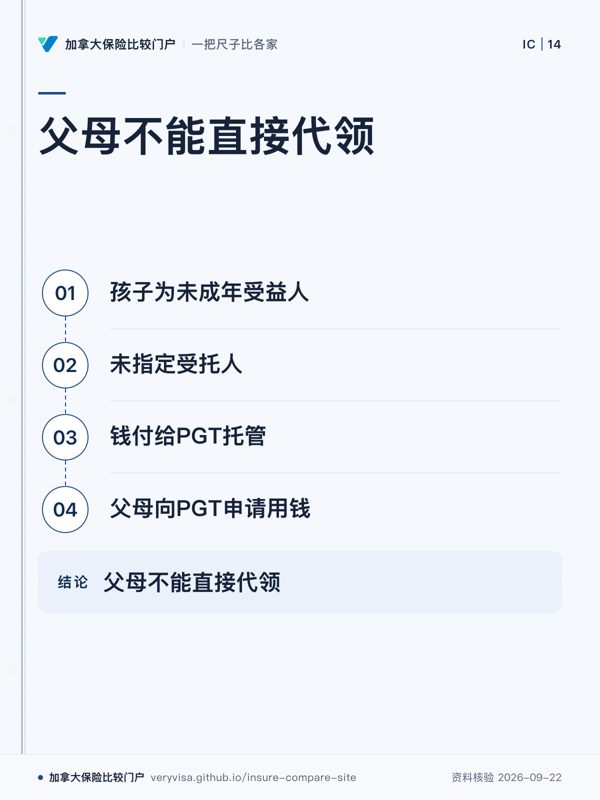
父母不能直接代领;孩子为未成年受益人;未指定受托人;钱付给PGT托管;父母向PGT申请用钱;父母不能直接代领
未指定受托人时父母需申请用钱
先看
看资金流向变化
易漏
满18岁可自己领
下一步
看误解库,咨询持牌专业人士
详情与分享 →

→ 去这一页读正文

「只有不可撤销受益人,寿险才防得住债主」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
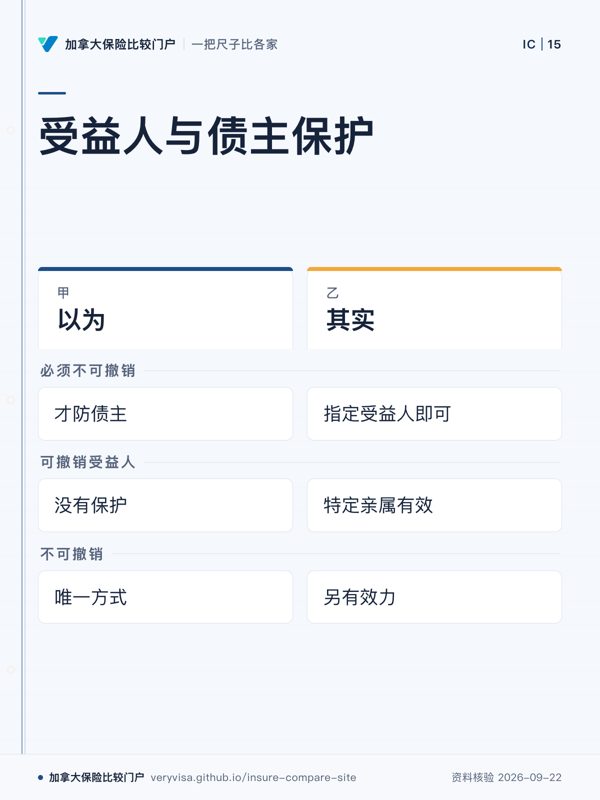
受益人与债主保护;以为;其实;必须不可撤销;可撤销受益人;不可撤销
可撤销受益人也可能有保护
先看
看受益人类型条件
易漏
个案找律师
下一步
看误解库,咨询持牌专业人士
详情与分享 →
误解导致失去自由;以为必须不可撤销;不改受益人设置;失去改受益人自由;可撤销指定也可能有效
不必只用不可撤销受益人
先看
看误解造成后果
易漏
配偶等亲属有条件
下一步
看误解库,咨询持牌专业人士
详情与分享 →

→ 去这一页读正文

「癌症 90 天等待期只是晚点赔,熬过 90 天再报就行」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
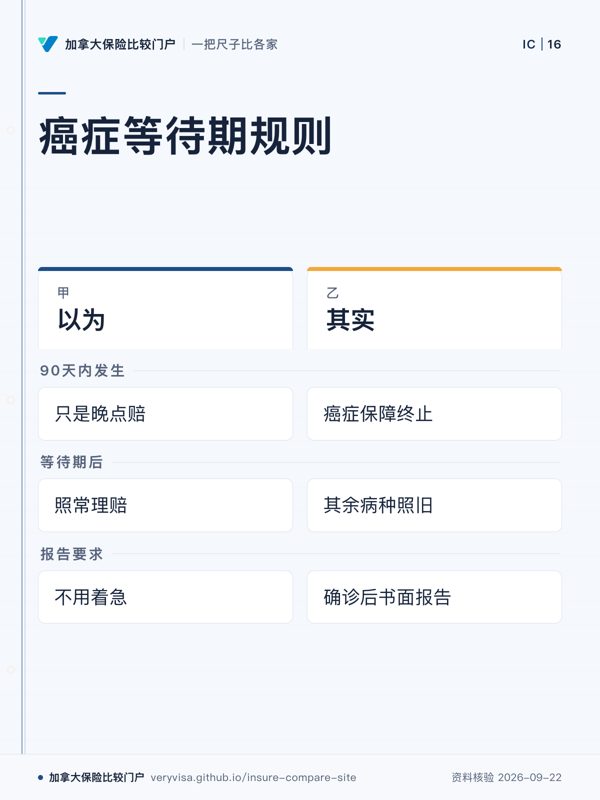
癌症等待期规则;以为;其实;90天内发生;等待期后;报告要求
等待期不是简单延后赔付
先看
看癌症保障变化
易漏
不报可拒赔
下一步
看重疾险,咨询持牌专业人士
详情与分享 →
误解后的理赔结果;以为等过90天;按原保障理赔;癌症保障终止;最常用病种可能消失
癌症保障终止不是延期赔付
先看
看保障是否终止
易漏
症状检查也可能触发
下一步
看重疾险,咨询持牌专业人士
详情与分享 →
早期病种部分赔;强:含多项早期/部分病种;标准:有少数早期病种;弱:没有
早期部分赔影响确诊后保障
先看
看早期病种赔付
易漏
不同档位只看这一点
下一步
看重疾险,咨询持牌专业人士
详情与分享 →

→ 去这一页读正文

「加拿大重疾的病种定义是行业统一的法定标准,哪家买都一样」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
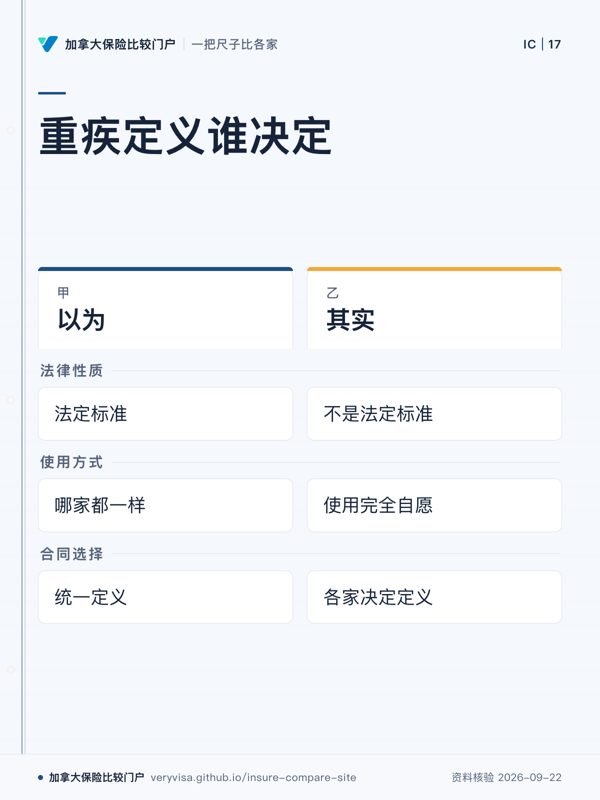
重疾定义谁决定;以为;其实;法律性质;使用方式;合同选择
重疾定义以你的合同为准。
先看
先看两栏差异,抓住定义来源。
易漏
同名病种在不同公司、不同年份保单里门槛可能不同。
下一步
去重疾险查看统一尺子。
详情与分享 →
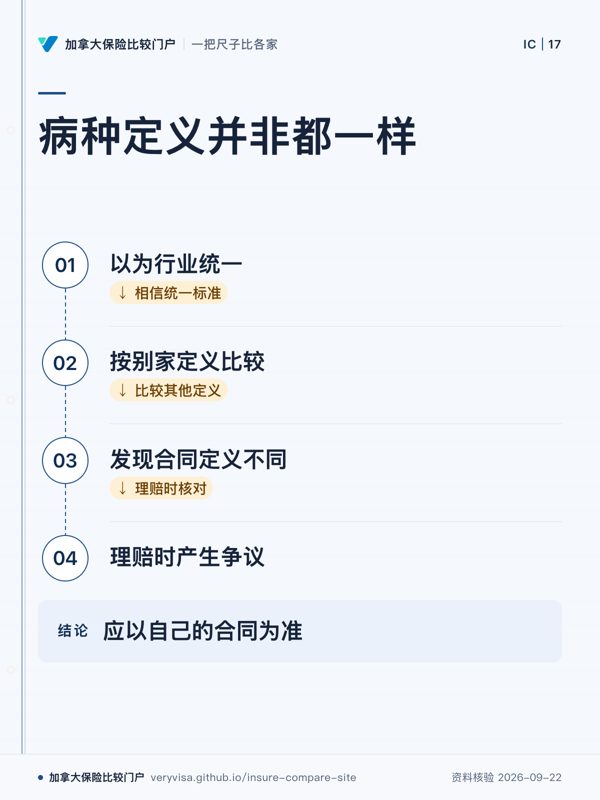
病种定义并非都一样;以为行业统一;按别家定义比较;发现合同定义不同;理赔时产生争议;应以自己的合同为准
重疾定义以合同为准
先看
看定义比较路径
易漏
同名病种门槛可能不同
下一步
去重疾险了解合同定义
详情与分享 →
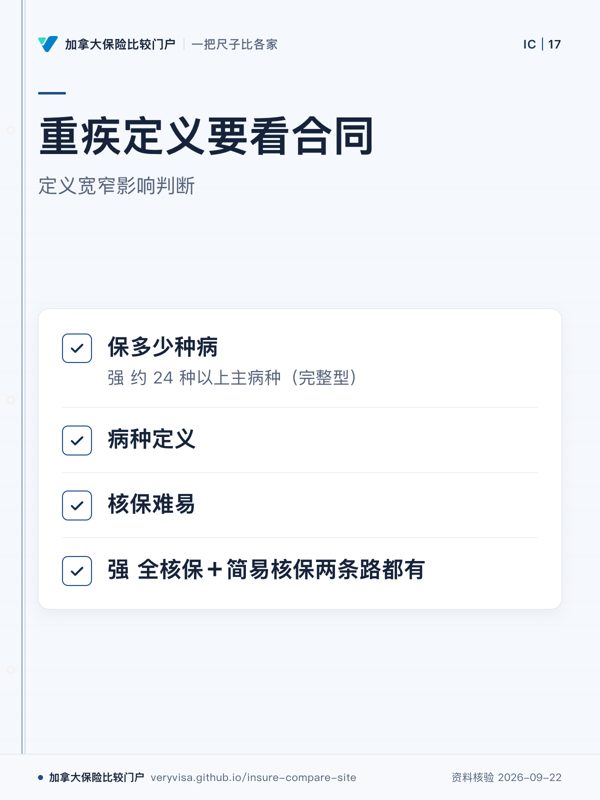
重疾定义要看合同;定义宽窄影响判断;保多少种病;病种定义;核保难易;强 全核保+简易核保两条路都有
病种定义需逐份比较
先看
看定义相关维度
易漏
数量不等于定义宽
下一步
看重疾险比较
详情与分享 →

→ 去这一页读正文

「医生诊断是癌症,重疾险就一定赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
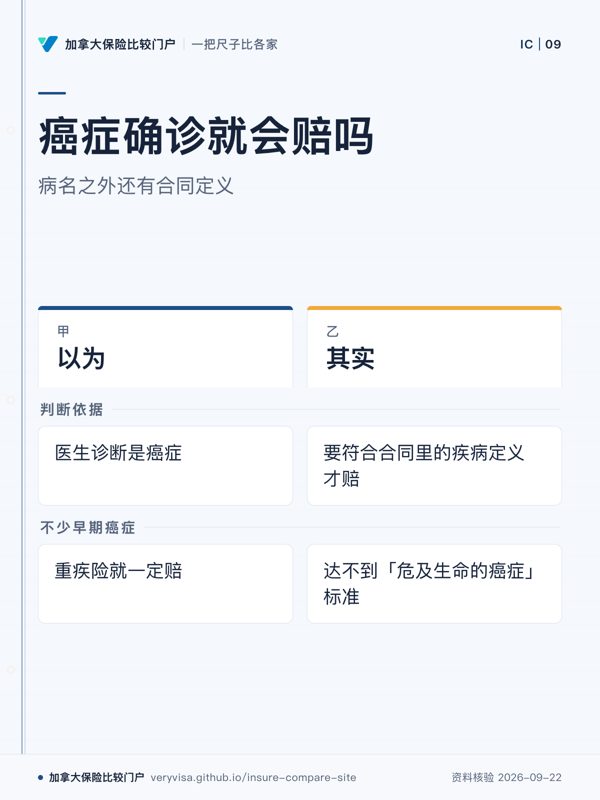
癌症确诊就会赔吗;病名之外还有合同定义;以为;其实;判断依据;不少早期癌症
确诊癌症不等于符合合同疾病定义
先看
先看判断依据,诊断名称之外还要核对合同定义。
易漏
癌症通常还有约 90 天等待期,早期病种还要看部分赔付。
下一步
去重疾险,带疾病定义问题找持牌专业人士。
详情与分享 →
误判会怎样变成纠纷;医生诊断是癌症;重疾险就一定赔;确诊后才发现;一分不赔,是重疾纠纷里最常见的一种
只看病名,可能到确诊后才发现一分不赔
先看
先看最后一格,重点是确诊之后才发现的落差。
易漏
早期癌症和等待期都可能影响赔付,图里没有展开这些条件。
下一步
去重疾险,带等待期和疾病定义问题找持牌专业人士。
详情与分享 →
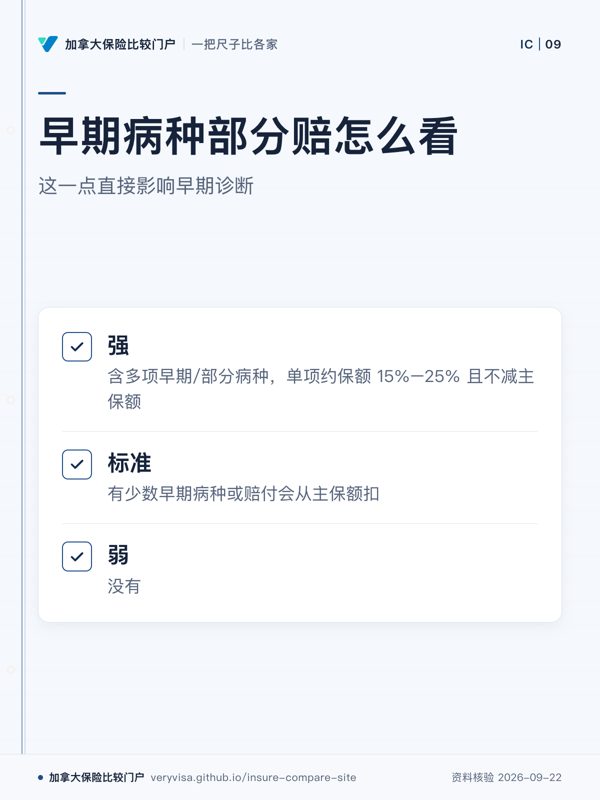
早期病种部分赔怎么看;这一点直接影响早期诊断;强;标准;弱
有部分赔付才不至于确诊了却一分不赔
先看
先看强档的小字,重点不只在有没有,还在怎么赔。
易漏
主病标准与早期病种不是一回事;常见诊断可能达不到主病标准。
下一步
去重疾险,带早期病种部分赔问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「离职后公司团体重疾险就没了,有病史的人再也买不到」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
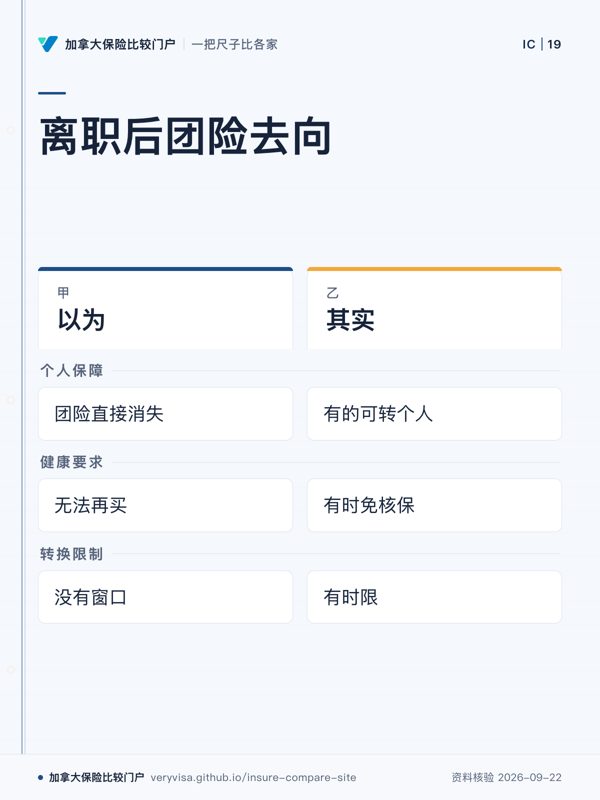
离职后团险去向;以为;其实;个人保障;健康要求;转换限制
离职后可能有转换机会。
先看
先看转换条件,判断是否还有机会延续。
易漏
不同公司时限可能不同,须复核合同。
下一步
去重疾险查看团险转换问题。
详情与分享 →
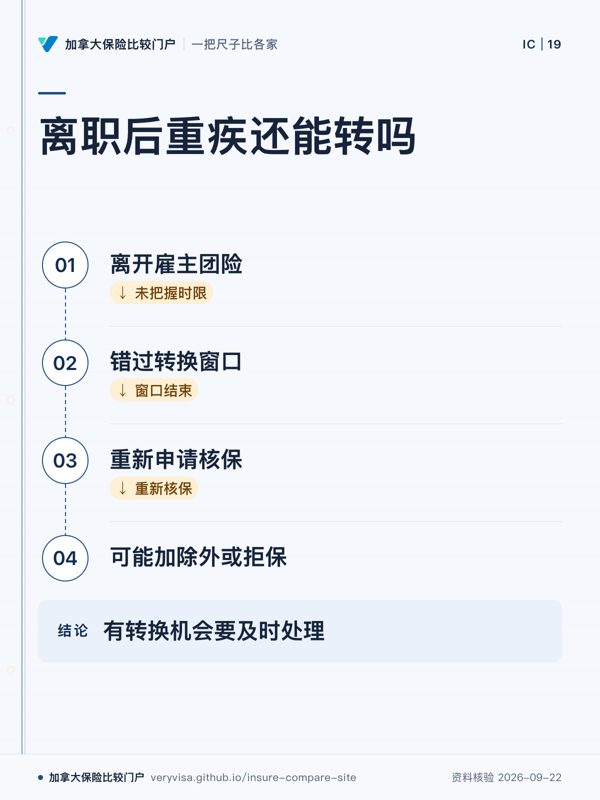
离职后重疾还能转吗;离开雇主团险;错过转换窗口;重新申请核保;可能加除外或拒保;有转换机会要及时处理
错过窗口可能重新核保
先看
看离职后的路径
易漏
有转换产品但有时限
下一步
去重疾险了解转换
详情与分享 →
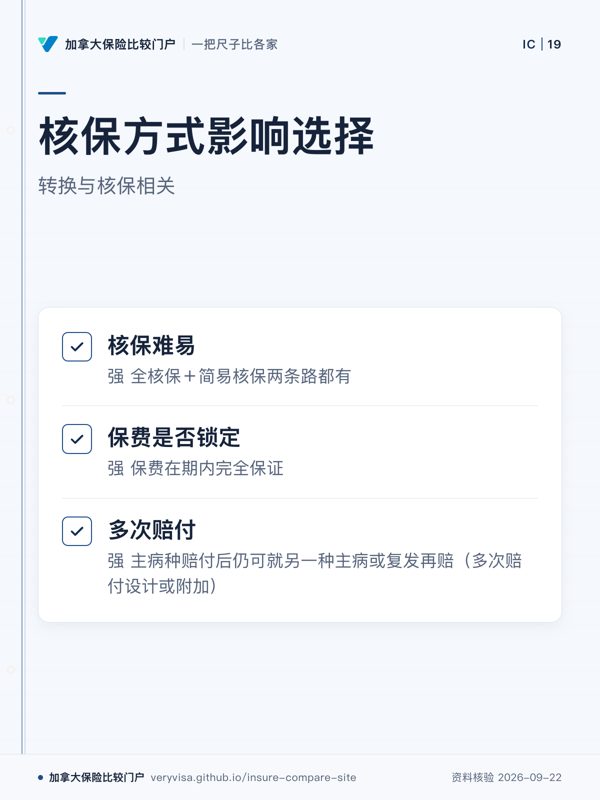
核保方式影响选择;转换与核保相关;核保难易;保费是否锁定;多次赔付
带病投保要关注核保路径
先看
看核保维度
易漏
转换产品条件不同
下一步
看重疾险比较
详情与分享 →

→ 去这一页读正文

「保的病种越多越好,40 种一定比 25 种强」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
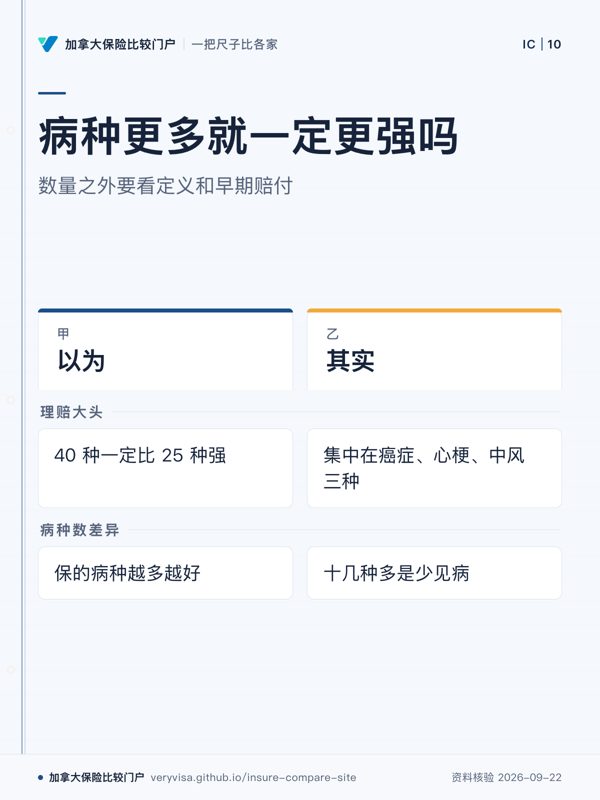
病种更多就一定更强吗;数量之外要看定义和早期赔付;以为;其实;理赔大头;病种数差异
病种数差出来的十几种多是少见病
先看
先看右上格,再看增加的病种主要落在哪里。
易漏
图里没比较保费;正文提醒,定义宽窄和早期病种部分赔更要紧。
下一步
去重疾险,带核心三病定义问题找持牌专业人士。
详情与分享 →
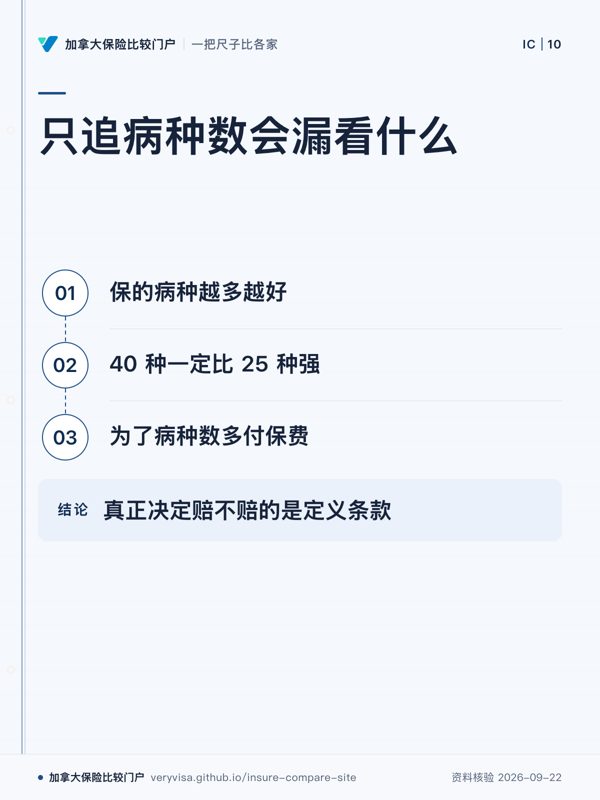
只追病种数会漏看什么;保的病种越多越好;40 种一定比 25 种强;为了病种数多付保费;真正决定赔不赔的是定义条款
为病种数多付保费会忽略定义条款
先看
先看付费之后丢掉了什么判断依据。
易漏
癌症、心梗、中风是理赔大头,增加的十几种多是少见病。
下一步
去重疾险,带定义宽窄问题找持牌专业人士。
详情与分享 →
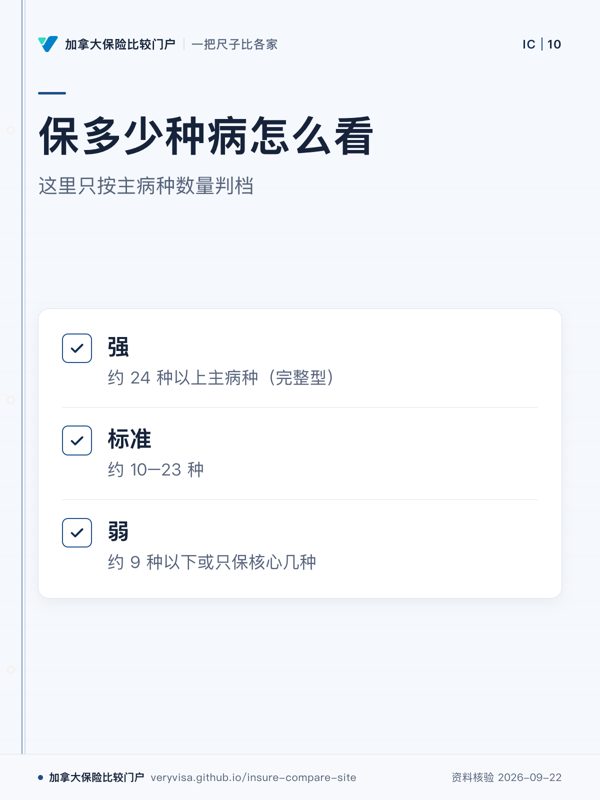
保多少种病怎么看;这里只按主病种数量判档;强;标准;弱
病种多主要多在少见病,定义宽窄更要紧
先看
先看三档区间,再记住这里只是在数量这一点判档。
易漏
定义宽窄仍比数量更要紧,病种多主要多在少见病。
下一步
去重疾险,带核心三病定义问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「重疾险就是医疗险,看病的钱它来报销」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
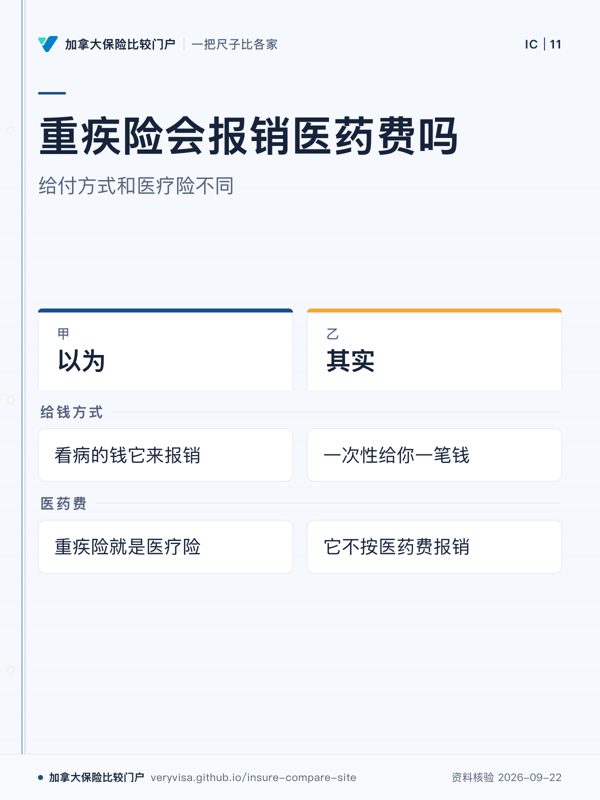
重疾险会报销医药费吗;给付方式和医疗险不同;以为;其实;给钱方式;医药费
重疾险不按医药费报销,而是一次性给钱
先看
先看右栏两格,分清它在什么条件下给钱。
易漏
还要确诊合同列明重病并活过生存期;药费、牙科、理疗另有来源。
下一步
去重疾险,带生存期和医疗保障问题找持牌专业人士。
详情与分享 →
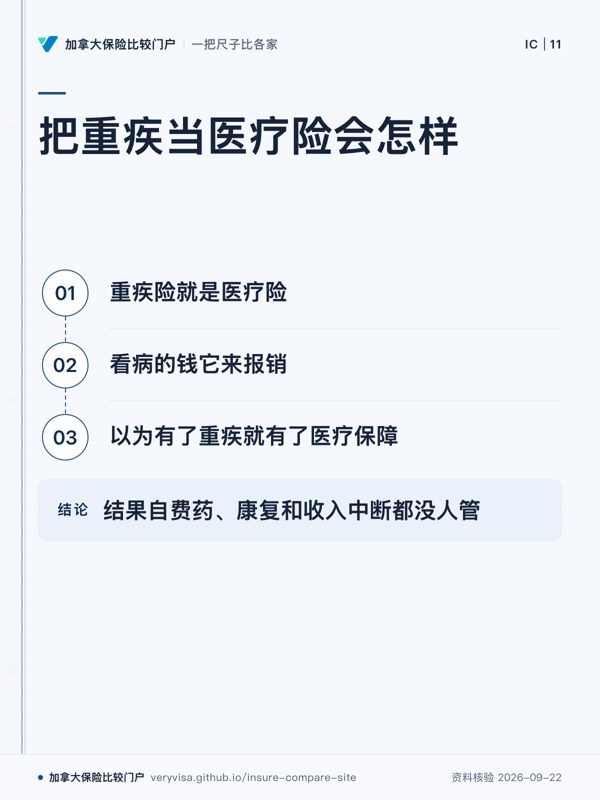
把重疾当医疗险会怎样;重疾险就是医疗险;看病的钱它来报销;以为有了重疾就有了医疗保障;结果自费药、康复和收入中断都没人管
把重疾当医疗保障会漏掉自费药和收入中断
先看
先看最后一格,它说明这条误解最后会留下什么。
易漏
正常给付还要确诊合同列明重病,并活过生存期。
下一步
去重疾险,带医疗保障问题找持牌专业人士。
详情与分享 →
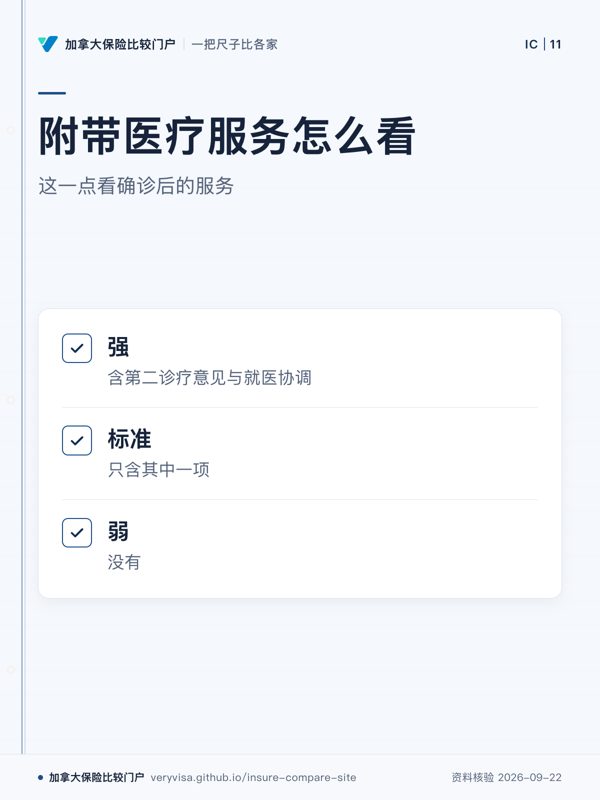
附带医疗服务怎么看;这一点看确诊后的服务;强;标准;弱
附带医疗服务看诊疗意见与就医协调
先看
先看强与标准的差别,一个同时包含两项,一个只有一项。
易漏
这项只看附带医疗服务,不等于按医药费报销。
下一步
去重疾险,带确诊后服务问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「投保前只是有点症状、医生没确诊,就不算既往症,头一年发病照样赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
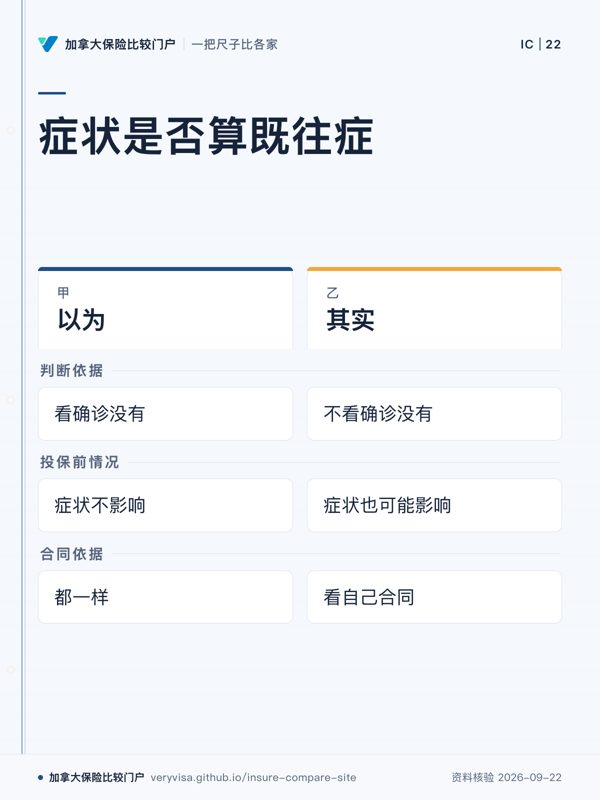
症状是否算既往症;以为;其实;判断依据;投保前情况;合同依据
未确诊症状也可能影响赔付。
先看
先看判断依据,避免只看确诊状态。
易漏
各家窗口不同,具体条件须复核合同。
下一步
去重疾险查看合同限制。
详情与分享 →
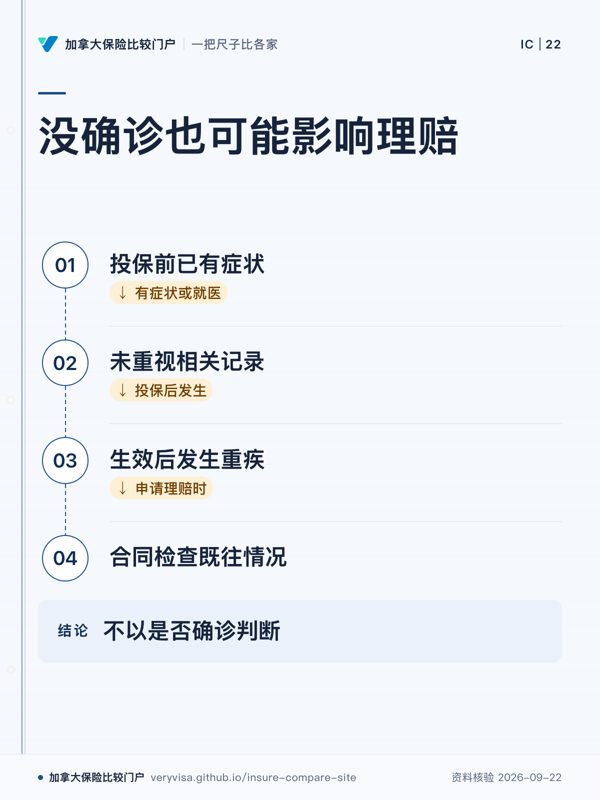
没确诊也可能影响理赔;投保前已有症状;未重视相关记录;生效后发生重疾;合同检查既往情况;不以是否确诊判断
既往情况不只看确诊
先看
看投保前状态
易漏
症状也可能被考虑
下一步
去重疾险了解核保
详情与分享 →
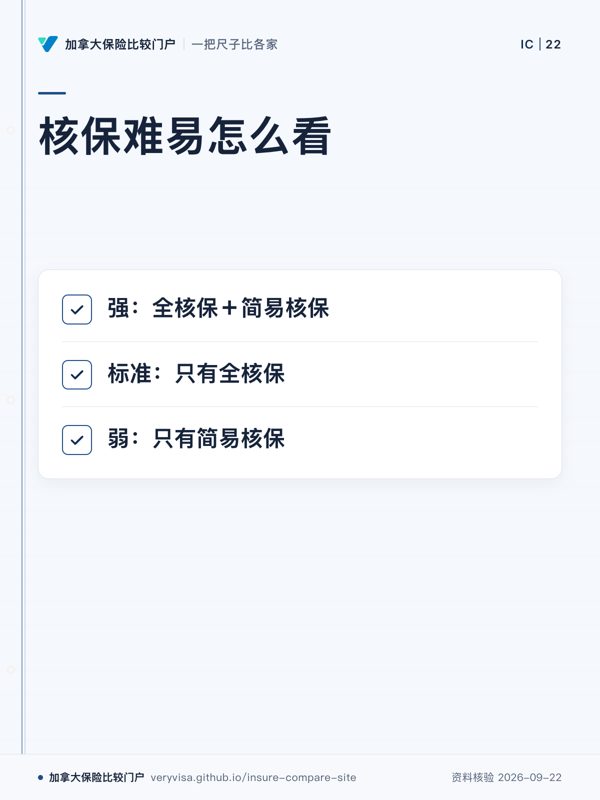
核保难易怎么看;强:全核保+简易核保;标准:只有全核保;弱:只有简易核保
核保方式影响可投保路径。
先看
先看强弱档位,定位核保路径。
易漏
新移民、有既往病史的人常卡在核保。
下一步
去重疾险查看统一尺子。
详情与分享 →

→ 去这一页读正文

「有了重疾险,就不用买失能收入险」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
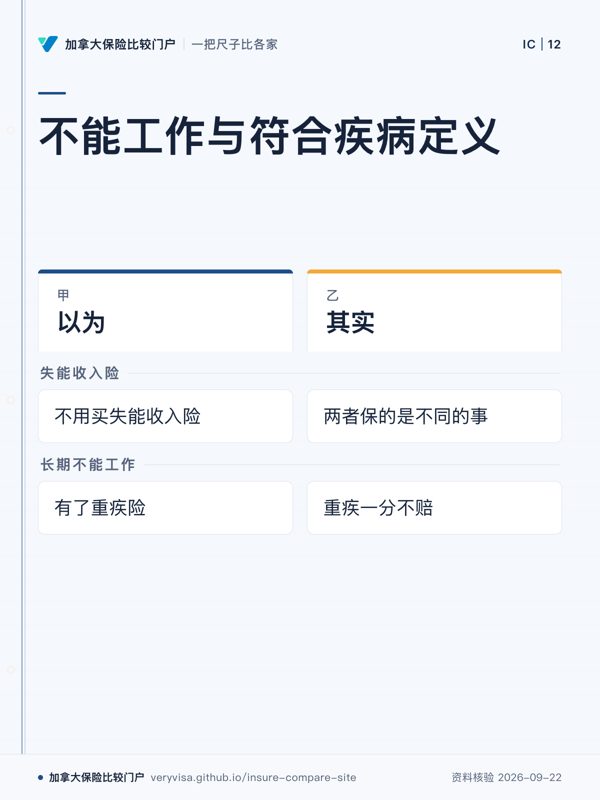
不能工作与符合疾病定义;以为;其实;失能收入险;长期不能工作
重疾一次性给一笔钱;失能险按月补收入
先看
先对照替代关系,再看长期失去工作能力时哪类给付接得上。
易漏
背伤、抑郁焦虑等常见长期停工原因,大多不符合重疾定义。
下一步
去重疾险看疾病定义,再带收入缺口问题找持牌专业人士。
详情与分享 →
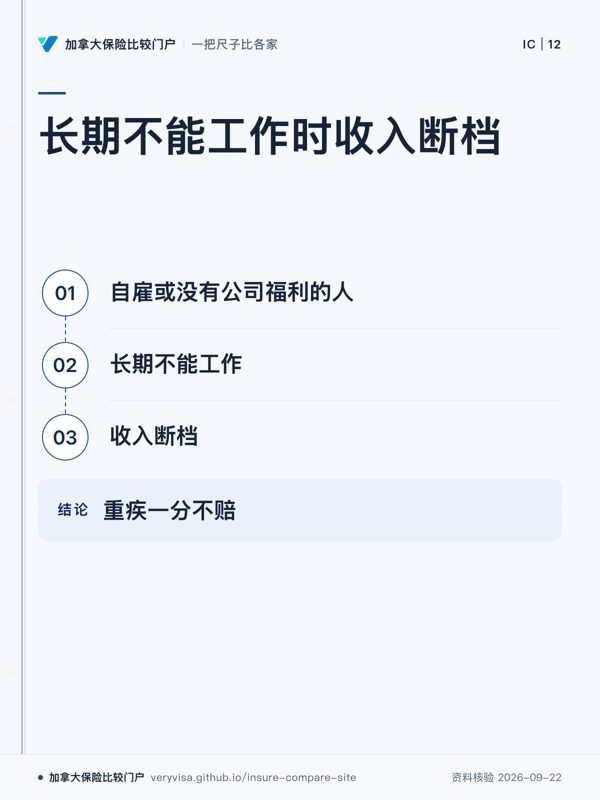
长期不能工作时收入断档;自雇或没有公司福利的人;长期不能工作;收入断档;重疾一分不赔
自雇或没有公司福利的人要看长期收入缺口
先看
先顺着身份到收入中断的路径看,关键是收入来源是否还有接续。
易漏
背伤、抑郁焦虑等原因大多不在重疾定义里,不能把停工直接等同重疾。
下一步
去重疾险看疾病定义,再带收入接续问题找持牌专业人士。
详情与分享 →
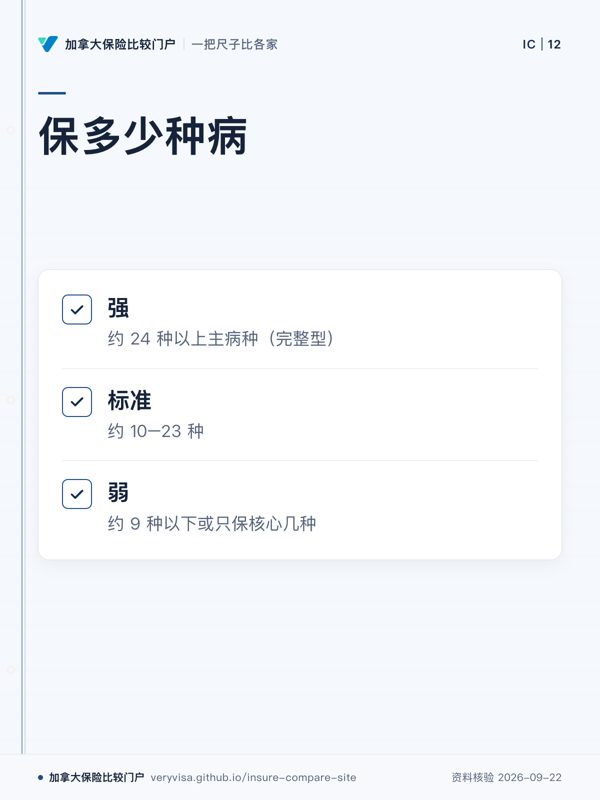
保多少种病;强;标准;弱
定义宽窄比数量更要紧
先看
先看档位对应的病种范围,再回头判断这项设计解决的到底是什么。
易漏
病种多少不是全部,正文明确提醒定义宽窄比数量更要紧。
下一步
去重疾险核对疾病定义,再带工作能力问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「加了保费返还,等于白保一场、稳赚不赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
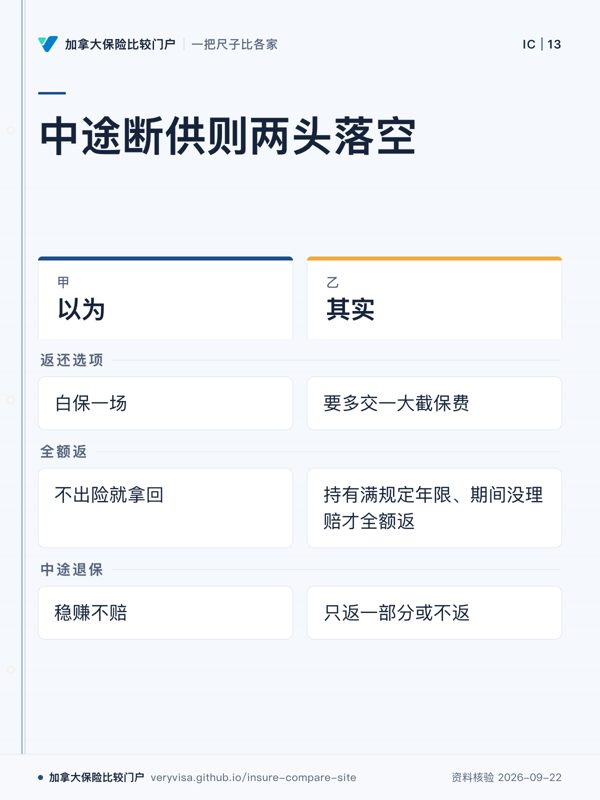
中途断供则两头落空;以为;其实;返还选项;全额返;中途退保
本质是用多交的钱和几十年的时间价值换「不出险就拿回」
先看
先看全额返还所附条件,再判断返钱是不是等于没有成本。
易漏
中途退出与持续持有不是同一结果,时间价值也在这笔交换里。
下一步
去重疾险看返还条件,再带资金安排问题找持牌专业人士。
详情与分享 →
全额返还有条件;返还选项要多交一大截保费;要持有满规定年限;期间没理赔才全额返;中途断供则两头落空
要持有满规定年限、期间没理赔才全额返
先看
先看从多交保费到持有要求的链条,退出时的结果最关键。
易漏
页面还提醒:同样的钱若自己投资,几十年后可能比返还的更多。
下一步
去重疾险核对返还方式,再带现金流问题找持牌专业人士。
详情与分享 →
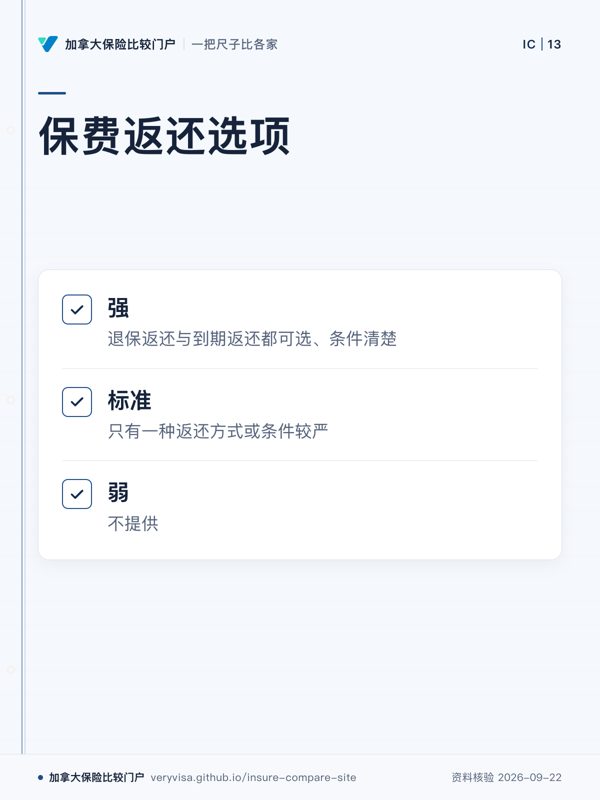
保费返还选项;强;标准;弱
返还选项要多交一大截保费,而且有持有年限条件
先看
先看三档对返还方式和条件的区分,重点不是有没有返钱。
易漏
这一维度只说设计强弱,不代表整体好坏;还要结合自己的情况。
下一步
去重疾险看返还条款,再带持有年限问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「年轻健康,重疾险以后再买也不迟」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
投保年龄与投保时的健康;以为;其实;保费;能不能买
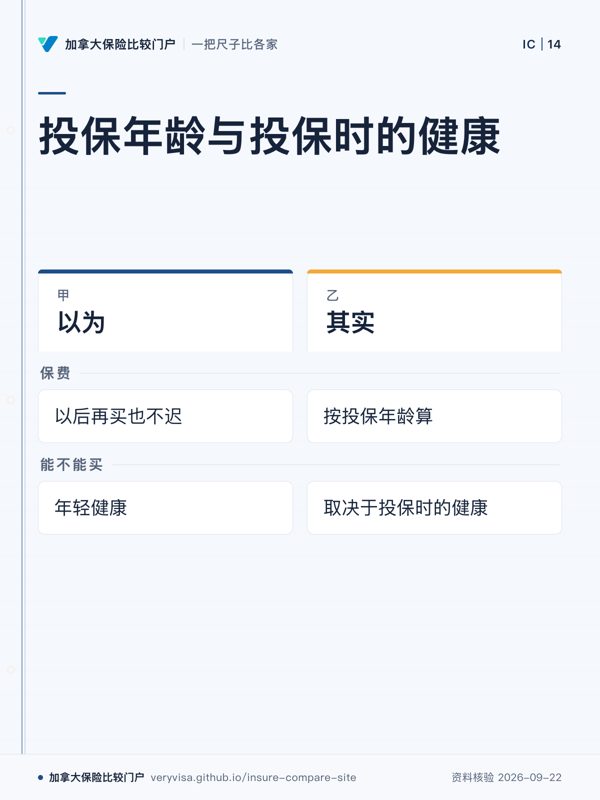
能不能买、要不要加费取决于投保时的健康
先看
先对照年龄与健康这两个变量,它们分别影响费用与能否投保。
易漏
一次高血压、甲状腺结节或乳腺结节,都可能带来除外或加价。
下一步
去重疾险看核保差异,再带既往体检结果找持牌专业人士。
详情与分享 →
体检异常后能不能买;年轻健康;以后再买;等到想买时往往已经有了体检异常;要么买不到,要么除外最担心的那种病
能不能买、要不要加费取决于投保时的健康
先看
先看等待如何把现在的健康状态变成以后核保时的不确定性。
易漏
页面说的是「可能」与「往往」,不是说出现异常就不能投保。
下一步
去重疾险看核保难易,再带体检异常问题找持牌专业人士。
详情与分享 →
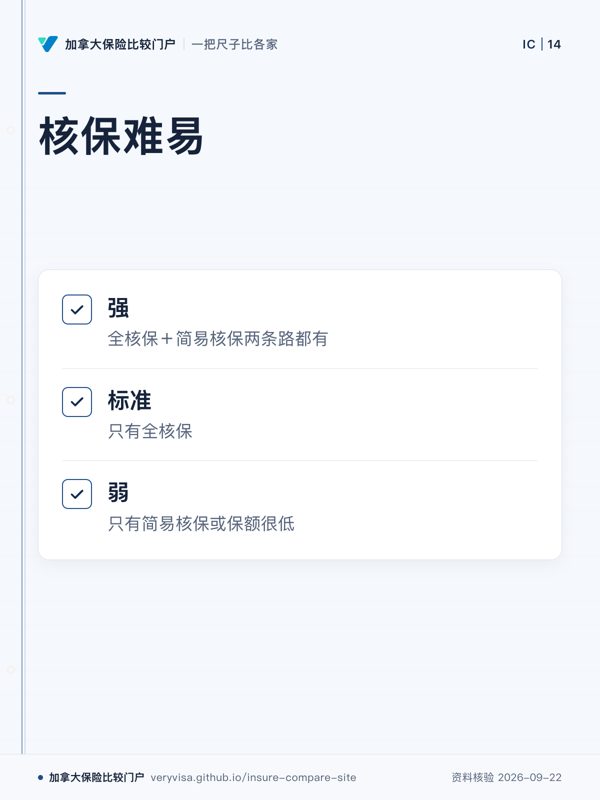
核保难易;强;标准;弱
新移民、有既往病史的人常卡在核保
先看
先看核保路径有几种,再判断健康变化后还有哪些入口。
易漏
简易核保虽然快,但正文同时写了保额低、价格高的条件。
下一步
去重疾险看核保方式,再带既往病史问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「受益人住在中国,加拿大的保险公司没法直接赔给他」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
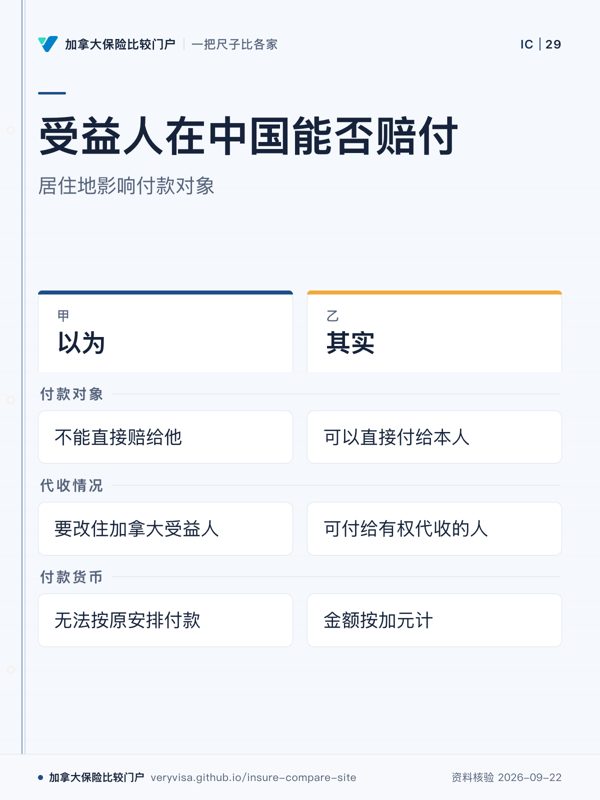
受益人在中国能否赔付;居住地影响付款对象;以为;其实;付款对象;代收情况;付款货币
受益人住境外仍可能直接收款。
先看
先看其实栏的付款对象,判断误解是否成立。
易漏
受益人不住在 BC 时,代收资格按其居住地法律判断。
下一步
去误解库,了解受益人安排问题。
详情与分享 →
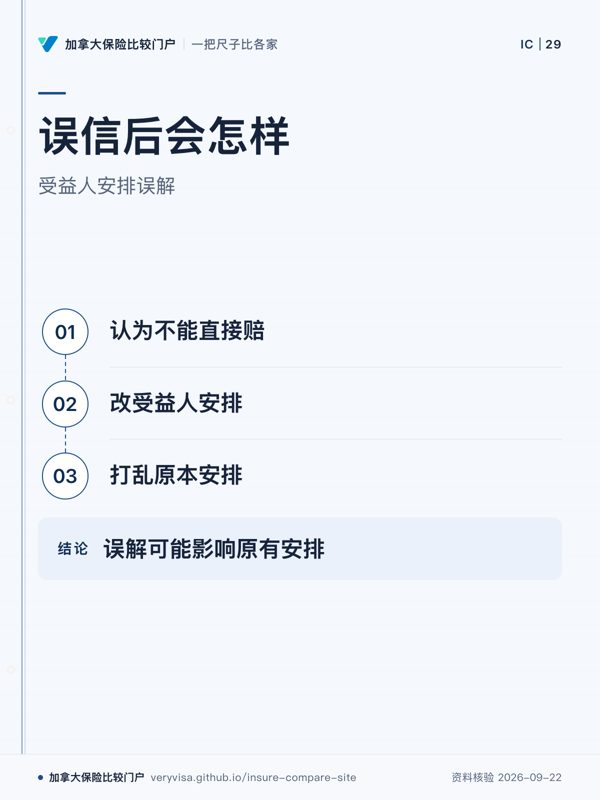
误信后会怎样;受益人安排误解;认为不能直接赔;改受益人安排;打乱原本安排;误解可能影响原有安排
错误判断可能打乱原安排。
先看
先看流程起点,理解错误从哪里发生。
易漏
摘录说明的是误以为要改安排带来的影响。
下一步
去误解库核对理赔规则。
详情与分享 →

→ 去这一页读正文

「在中国去世,死亡证明得送中国驻加使领馆认证才能理赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
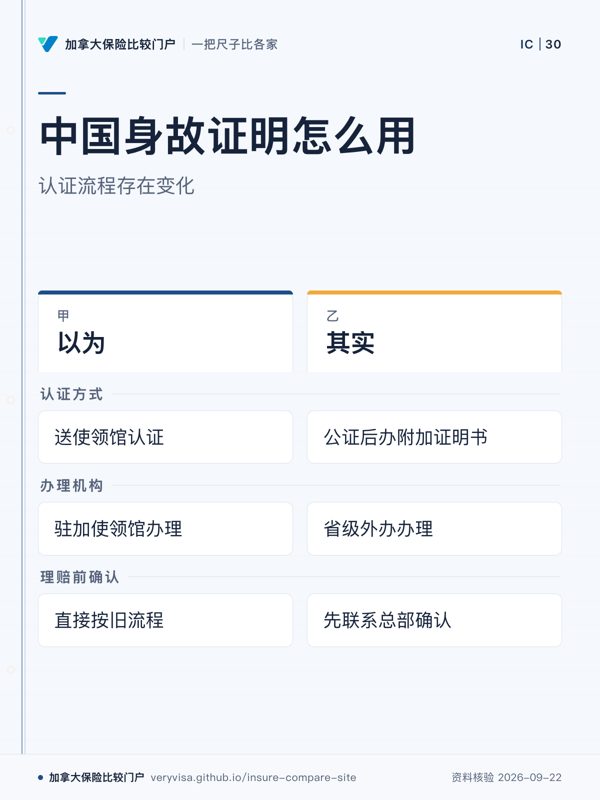
中国身故证明怎么用;认证流程存在变化;以为;其实;认证方式;办理机构;理赔前确认
认证流程需按当前规则核对。
先看
先看其实栏的认证方式,避免走错流程。
易漏
境外身故要件各家不同,须复核保险公司要求。
下一步
去误解库查看理赔文件问题。
详情与分享 →
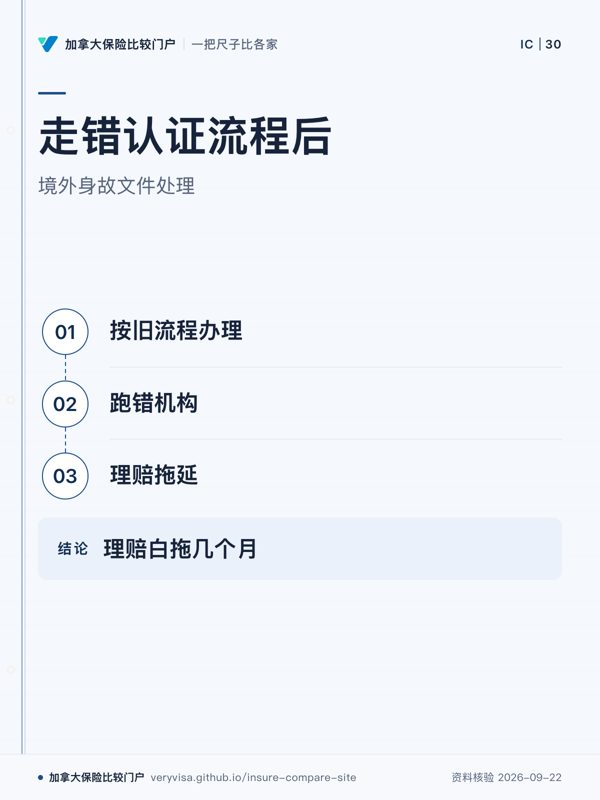
走错认证流程后;境外身故文件处理;按旧流程办理;跑错机构;理赔拖延;理赔白拖几个月
走错认证流程会拖延理赔。
先看
先看流程中间的错误环节。
易漏
摘录指出的是流程选择错误造成的影响。
下一步
去误解库了解理赔材料。
详情与分享 →

→ 去这一页读正文

「寿险健康险理赔被拒,只能请律师打官司」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
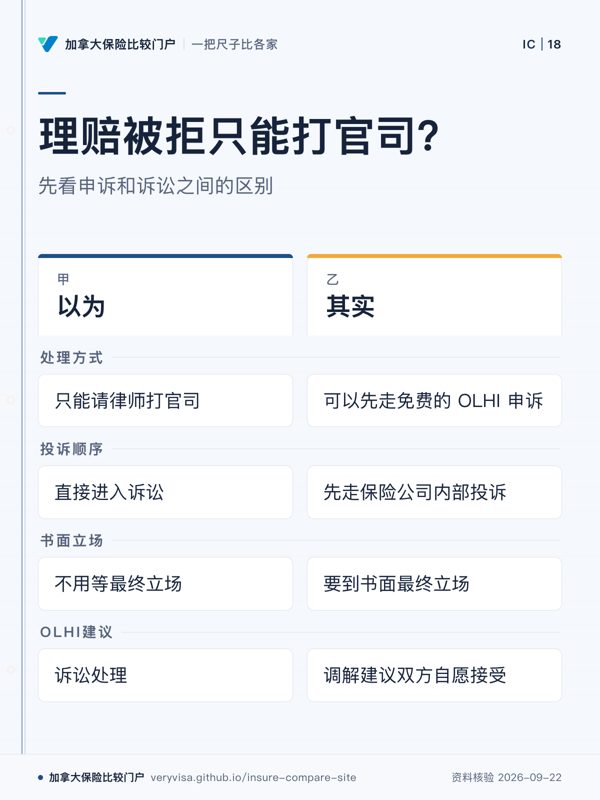
理赔被拒只能打官司?;先看申诉和诉讼之间的区别;以为;其实;处理方式;投诉顺序;书面立场;OLHI建议
理赔争议不只有诉讼途径。
先看
先看其实栏的处理顺序,判断是否跳过了申诉步骤。
易漏
调解建议是否接受,以及诉讼时效暂停规则需按适用法律核对。
下一步
看误解库,整理问题找持牌专业人士。
详情与分享 →
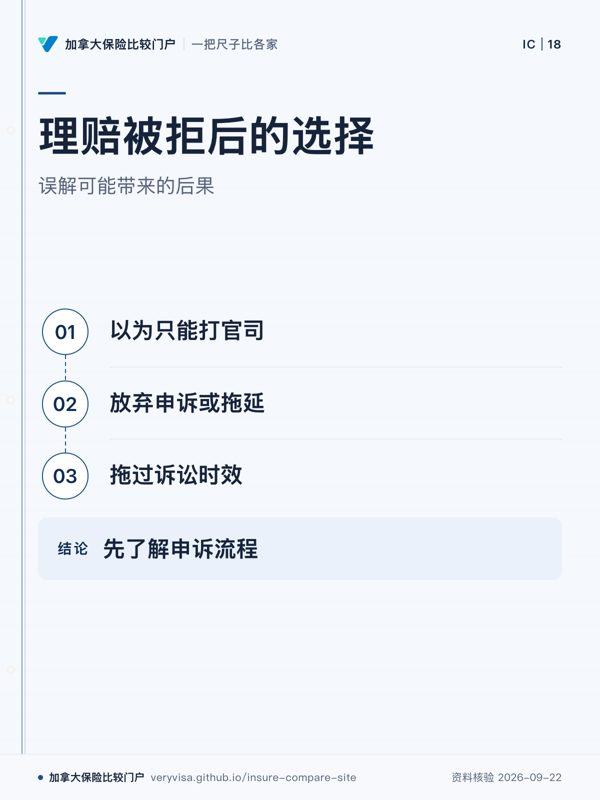
理赔被拒后的选择;误解可能带来的后果;以为只能打官司;放弃申诉或拖延;拖过诉讼时效;先了解申诉流程
理赔争议不只有诉讼一种处理方式。
先看
先看流程末端,判断是否错过处理机会。
易漏
OLHI前需完成保险公司内部投诉并取得书面最终立场。
下一步
看误解库,带争议经过找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「团体寿险身故理赔,所有文件交齐之前一分钱也拿不到」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
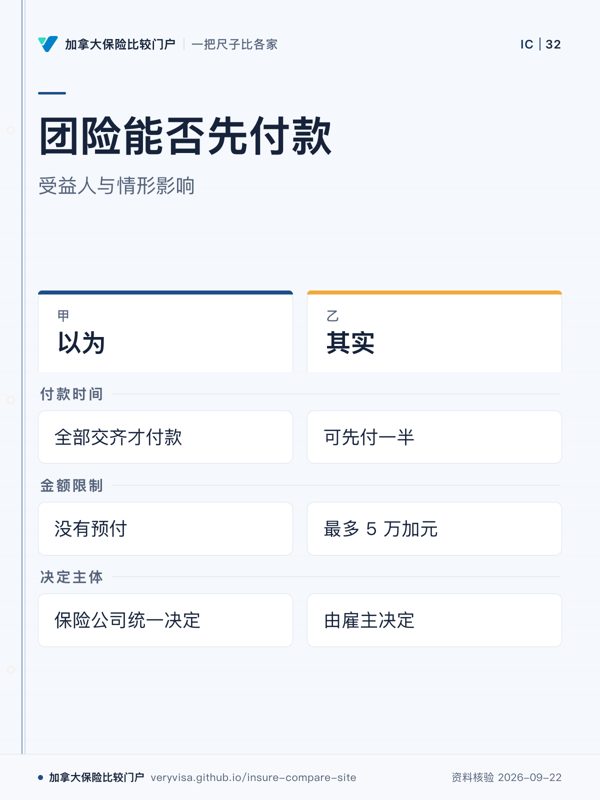
团险能否先付款;受益人与情形影响;以为;其实;付款时间;金额限制;决定主体
部分团险情形可先付预付款。
先看
先看其实栏的预付款条件。
易漏
异常身故情形则不给预付。
下一步
去误解库查看理赔流程。
详情与分享 →
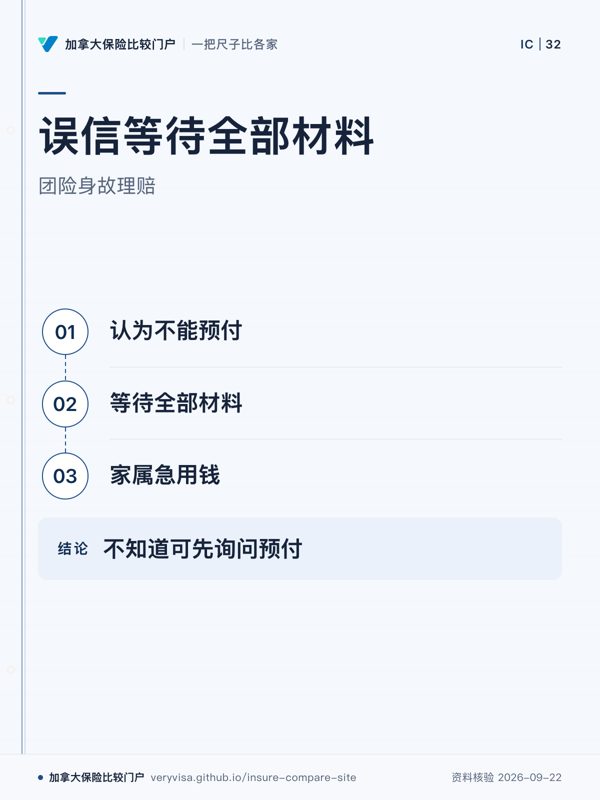
误信等待全部材料;团险身故理赔;认为不能预付;等待全部材料;家属急用钱;不知道可先询问预付
急用钱时可先询问预付。
先看
先看等待环节,理解误解影响。
易漏
预付由雇主决定,不适用于所有情况。
下一步
去误解库了解团险理赔。
详情与分享 →

→ 去这一页读正文

「保险公司收到理赔材料后,想拖多久就拖多久」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
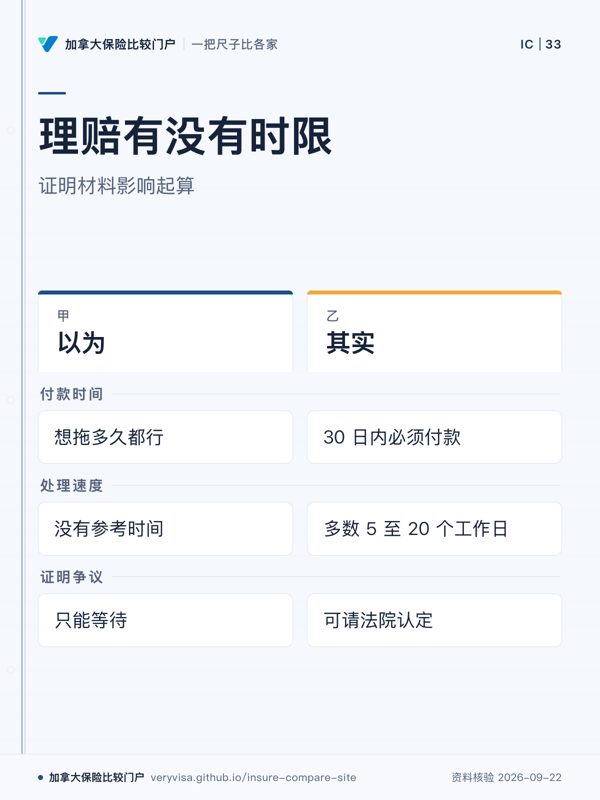
理赔有没有时限;证明材料影响起算;以为;其实;付款时间;处理速度;证明争议
理赔付款受证明条件约束。
先看
先看其实栏的付款时间规则。
易漏
30 日期限从收到足够证明后计算。
下一步
去误解库了解理赔时限。
详情与分享 →
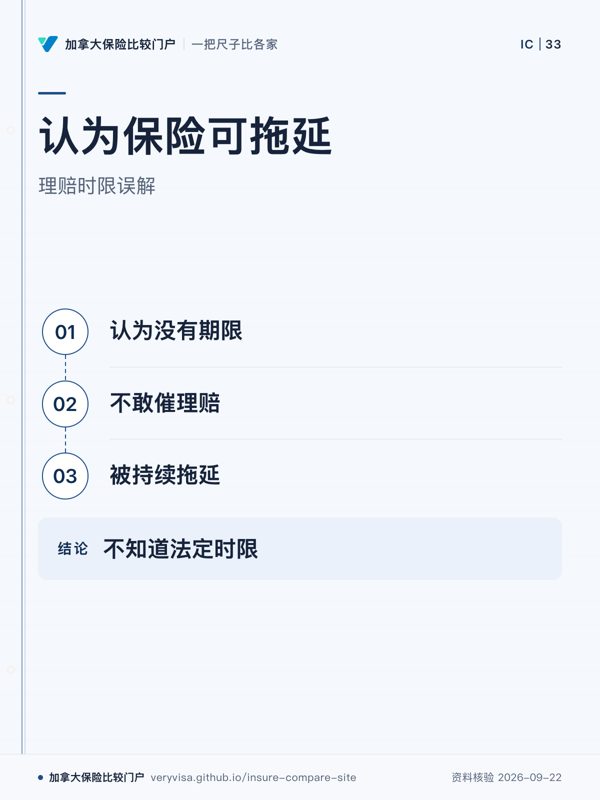
认为保险可拖延;理赔时限误解;认为没有期限;不敢催理赔;被持续拖延;不知道法定时限
不了解期限可能延误处理。
先看
先看起点的错误认识。
易漏
摘录中的时限与证明是否足够有关。
下一步
去误解库查看理赔规则。
详情与分享 →

→ 去这一页读正文

「身故理赔的两年诉讼时效从被拒那天才开始算」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
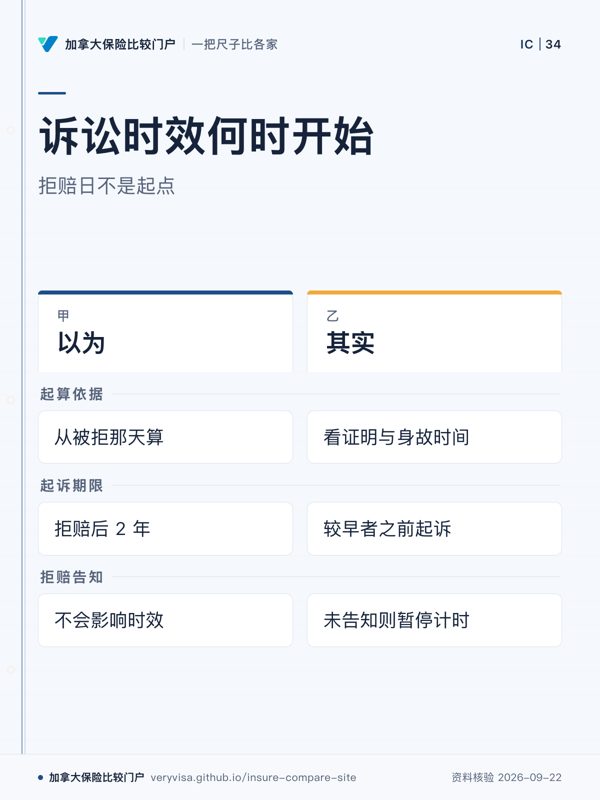
诉讼时效何时开始;拒赔日不是起点;以为;其实;起算依据;起诉期限;拒赔告知
时效不从拒赔日单独计算。
先看
先看其实栏的起算依据。
易漏
暂停计时有总长限制,须复核具体情况。
下一步
去误解库了解理赔争议。
详情与分享 →
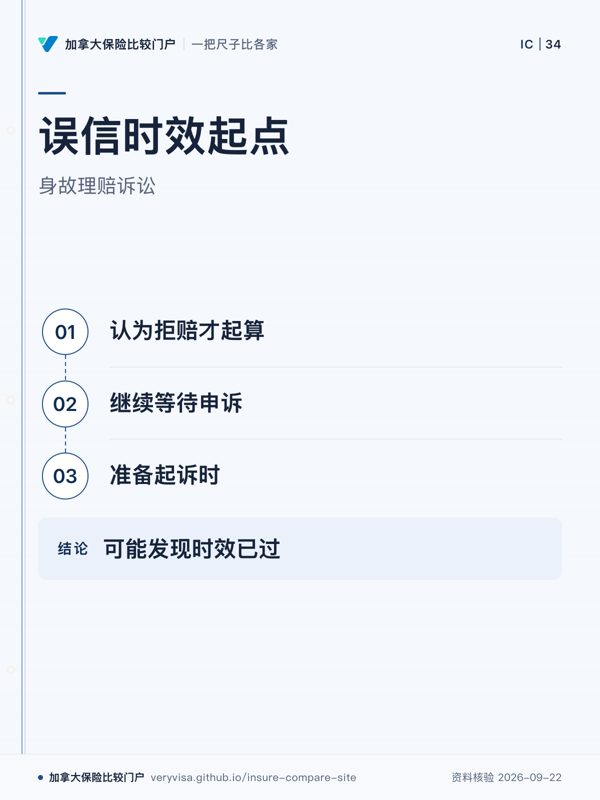
误信时效起点;身故理赔诉讼;认为拒赔才起算;继续等待申诉;准备起诉时;可能发现时效已过
等待可能影响起诉时效。
先看
先看等待申诉这一环。
易漏
诉讼时效规则与拒赔通知有关。
下一步
去误解库核对理赔争议。
详情与分享 →

→ 去这一页读正文

「漏报的病和死因没关系,保险公司就必须赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
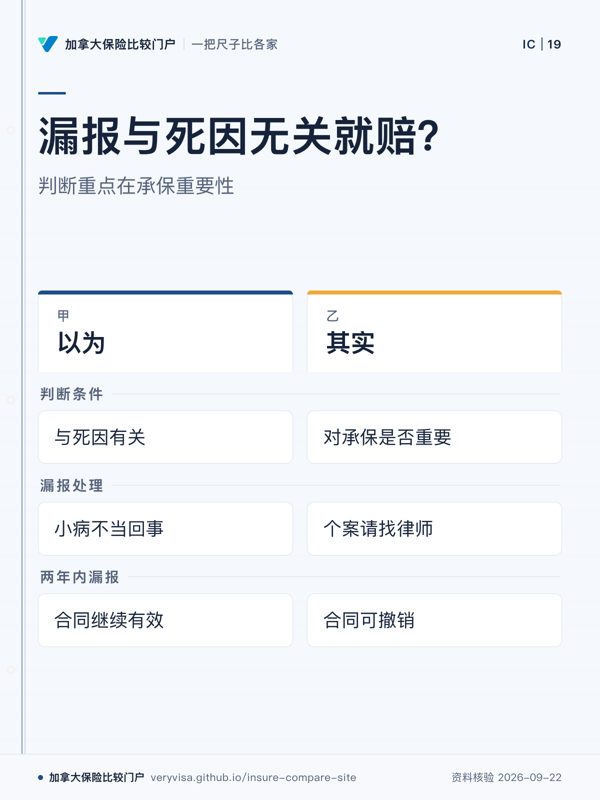
漏报与死因无关就赔?;判断重点在承保重要性;以为;其实;判断条件;漏报处理;两年内漏报
漏报判断看事实是否重要。
先看
先看其实栏的判断标准,避免只看死因。
易漏
摘录涉及 BC《保险法》第 51 条和第 52 条,个案需核对。
下一步
看误解库,整理问题找持牌专业人士。
详情与分享 →
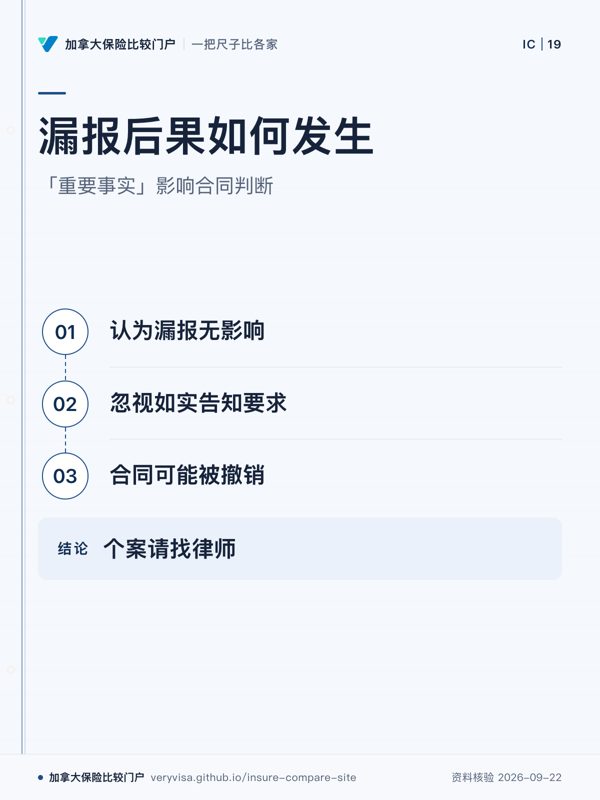
漏报后果如何发生;「重要事实」影响合同判断;认为漏报无影响;忽视如实告知要求;合同可能被撤销;个案请找律师
漏报影响取决于事实重要性。
先看
先看中间节点,理解判断依据。
易漏
条文判断的是对承保是否重要,不是是否与死因有关。
下一步
看误解库,带投保资料找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「只有完全不能动、卧床才算失能,能做点事就领不到钱」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
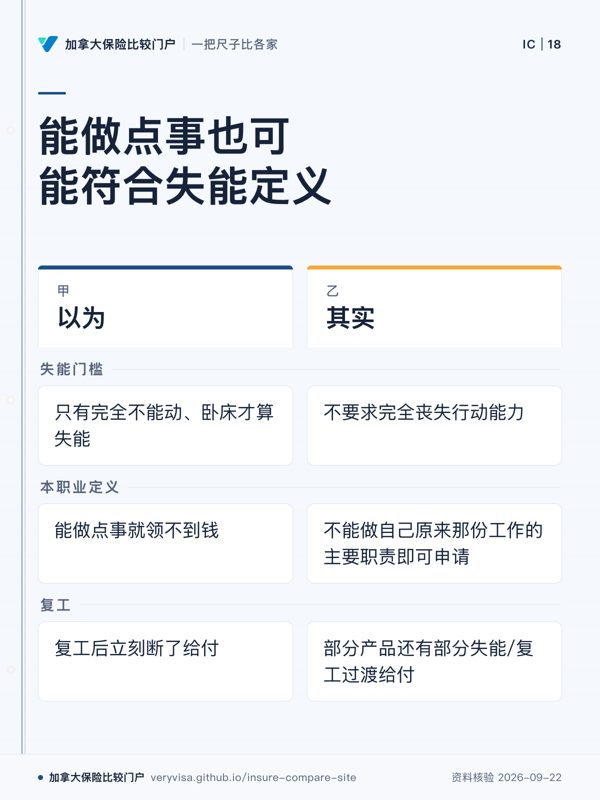
能做点事也可能符合失能定义;以为;其实;失能门槛;本职业定义;复工
本职业定义看主要职责,不看是否卧床
先看
先看本职业这一行,判断门槛看的是工作职责,不是行动状态。
易漏
页面只说部分产品有部分失能或复工过渡给付,不是所有产品都有。
下一步
去误解库继续核对,再问持牌专业人士自己的职业定义。
详情与分享 →
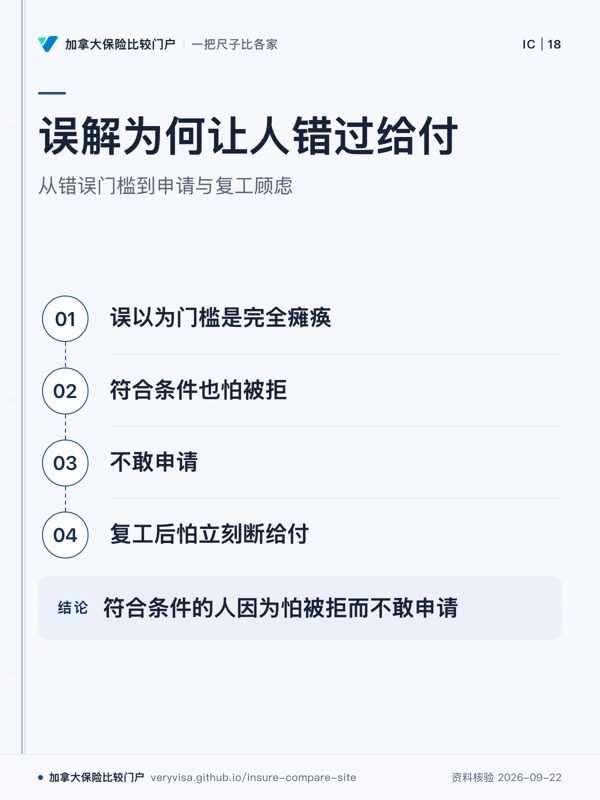
误解为何让人错过给付;从错误门槛到申请与复工顾虑;误以为门槛是完全瘫痪;符合条件也怕被拒;不敢申请;复工后怕立刻断给付;符合条件的人因为怕被拒而不敢申请
失能定义不只看行动能力
先看
先看起点,判断是否把失能理解错
易漏
申请与复工过渡不是同一个问题,兼职复工仍需看给付设计
下一步
看误解库或失能收入险,带定义问题咨询专业人士
详情与分享 →
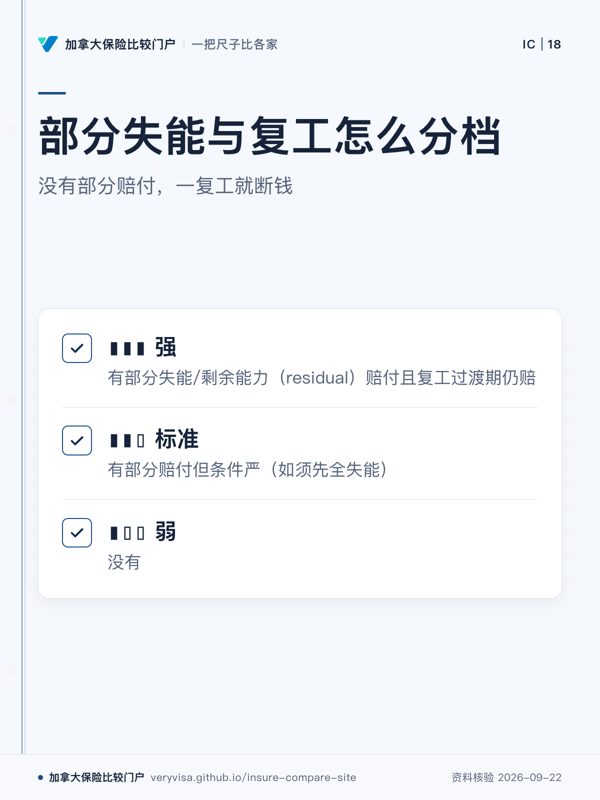
部分失能与复工怎么分档;没有部分赔付,一复工就断钱;▮▮▮ 强;▮▮▯ 标准;▮▯▯ 弱
关键不只是能不能复工,还要看部分赔付条件
先看
先看标准档的附加条件,最容易把「有赔付」误读成宽松。
易漏
这张图只对应部分失能与复工,不代表整张失能收入险的档位。
下一步
去误解库核对自己的复工情形,再问持牌专业人士条款定义。
详情与分享 →

→ 去这一页读正文

「公司团险的失能保障够了,不用自己另买」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
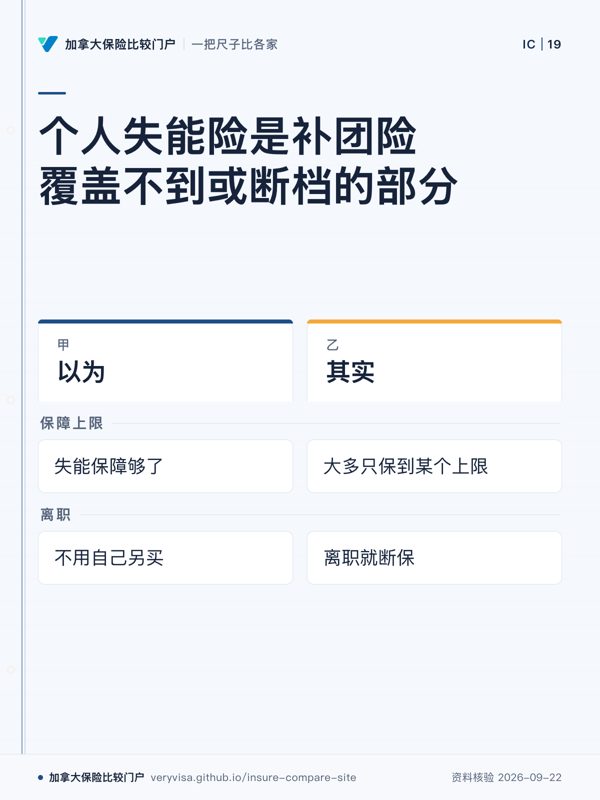
个人失能险是补团险覆盖不到或断档的部分;以为;其实;保障上限;离职
团险可能断保,个人险用来补缺口。
先看
先看离职这一行:换工作时,保障是否继续是关键。
易漏
额度封顶与赔付年限是另外两层限制,图里没有展开。
下一步
去误解库,再把团险条款和个人保障缺口分开核对。
详情与分享 →
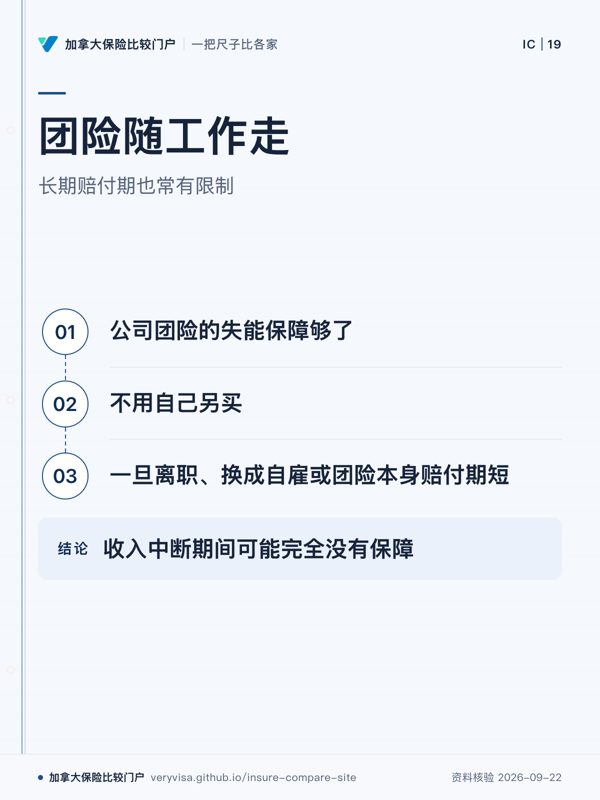
团险随工作走;长期赔付期也常有限制;公司团险的失能保障够了;不用自己另买;一旦离职、换成自雇或团险本身赔付期短;收入中断期间可能完全没有保障
工作一变,团险可能留下收入保障空档。
先看
从第二步往后看,误判会在工作状态变化时暴露。
易漏
离职、自雇、赔付期短是并列触发情形,不是先后顺序。
下一步
去误解库,核对团险离职后和长期赔付规则。
详情与分享 →
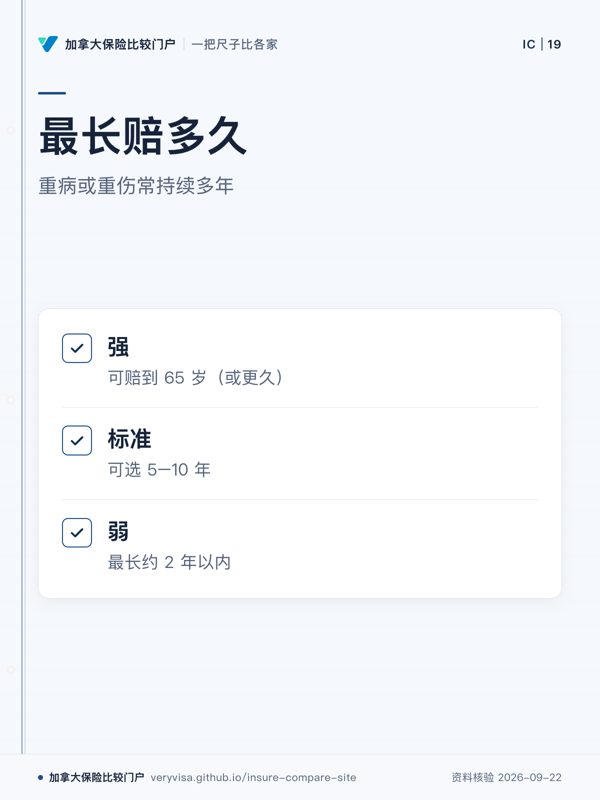
最长赔多久;重病或重伤常持续多年;强;标准;弱
长期失能时,赔付期本身就是关键限制。
先看
先看弱档的最长赔付年限,再对照长期收入中断风险。
易漏
档位只评价这一项设计,不等于整张保单整体好坏。
下一步
去误解库,再查自己的赔付期是否够长。
详情与分享 →

→ 去这一页读正文

「公司团体失能险(LTD)赔的钱都不用交税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
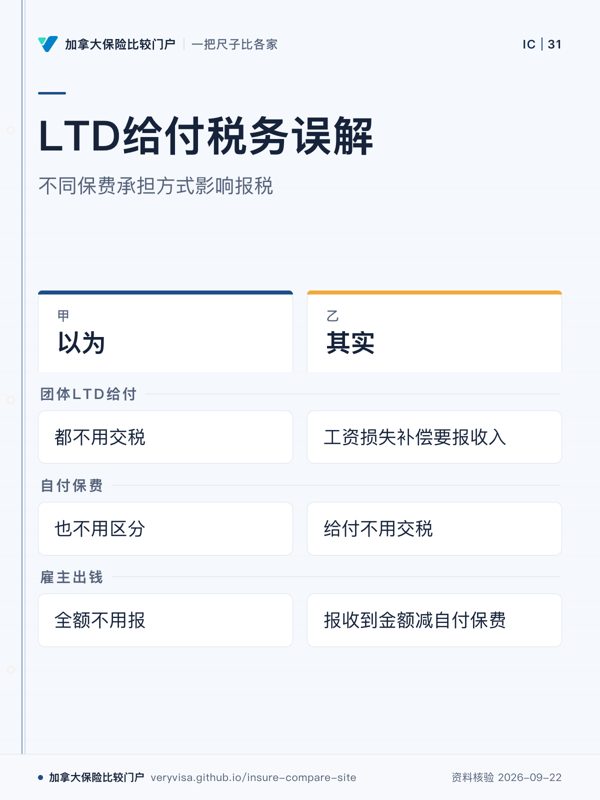
LTD给付税务误解;不同保费承担方式影响报税;以为;其实;团体LTD给付;自付保费;雇主出钱
LTD税务取决于保费谁付。
先看
先看「其实」栏,分清保费来源对应结果。
易漏
雇主也出了钱时,不是按全额处理。
下一步
看误解库,带保费来源问题找专业人士。
详情与分享 →
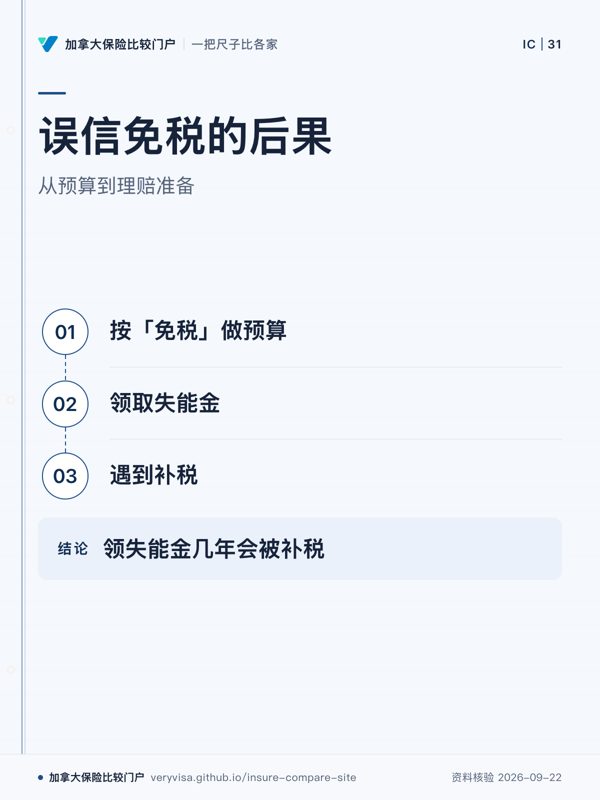
误信免税的后果;从预算到理赔准备;按「免税」做预算;领取失能金;遇到补税;领失能金几年会被补税
免税假设可能带来补税。
先看
先看流程起点,错误预算会影响后续。
易漏
入职时可问LTD保费由谁支付。
下一步
看误解库,了解团体保障规则。
详情与分享 →
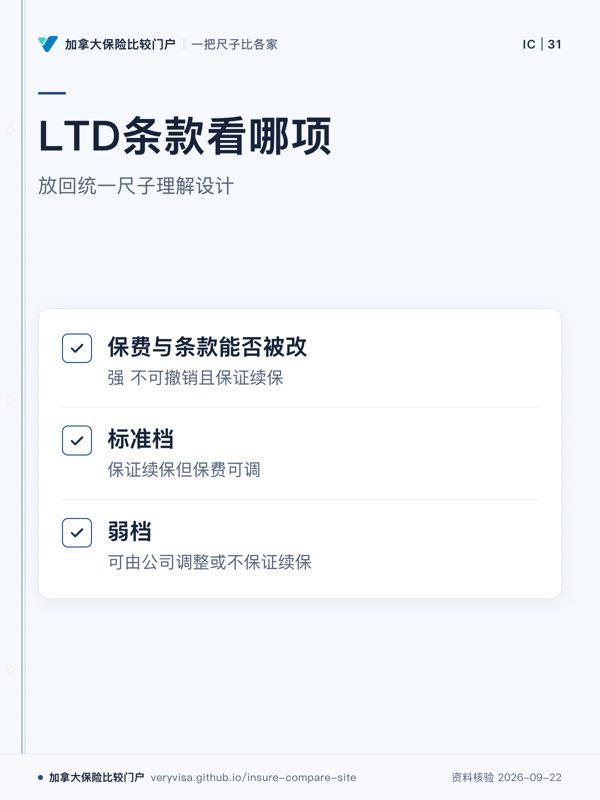
LTD条款看哪项;放回统一尺子理解设计;保费与条款能否被改;标准档;弱档
条款稳定性是长期设计之一。
先看
先看强弱档,理解长期条款稳定性。
易漏
税务问题仍要看LTD保费支付安排。
下一步
看失能收入险,比较统一尺子。
详情与分享 →

→ 去这一页读正文

「保证续保(guaranteed renewable)就是保费终身锁死不会涨」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
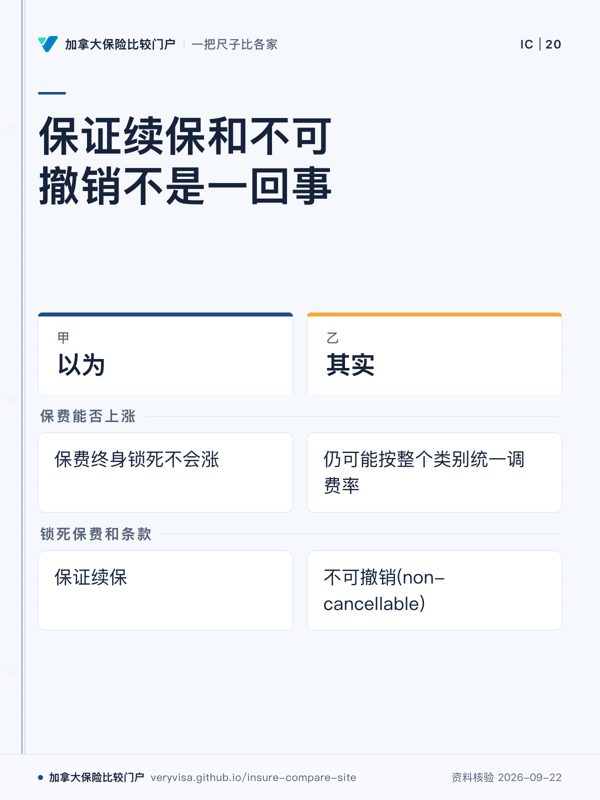
保证续保和不可撤销不是一回事;以为;其实;保费能否上涨;锁死保费和条款
保证续保不等于把保费和条款都锁死。
先看
先看第二行:两个术语控制的不是同一层风险。
易漏
保证续保约束针对个人的涨价或拒保,类别调费仍可能发生。
下一步
去误解库,再核对保单写的是哪一种续保条款。
详情与分享 →
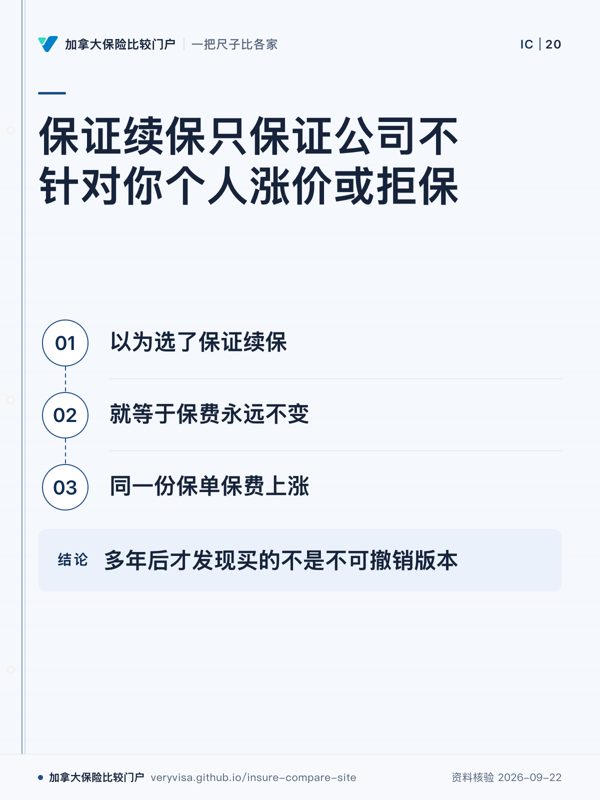
保证续保只保证公司不针对你个人涨价或拒保;以为选了保证续保;就等于保费永远不变;同一份保单保费上涨;多年后才发现买的不是不可撤销版本
只看到保证续保,不能推出保费永远不变。
先看
先看保费发生变化后的最后一步,误解会在那里暴露。
易漏
类别统一调费和针对个人涨价不是同一回事。
下一步
去误解库,核对续保条款是否写明不可撤销。
详情与分享 →
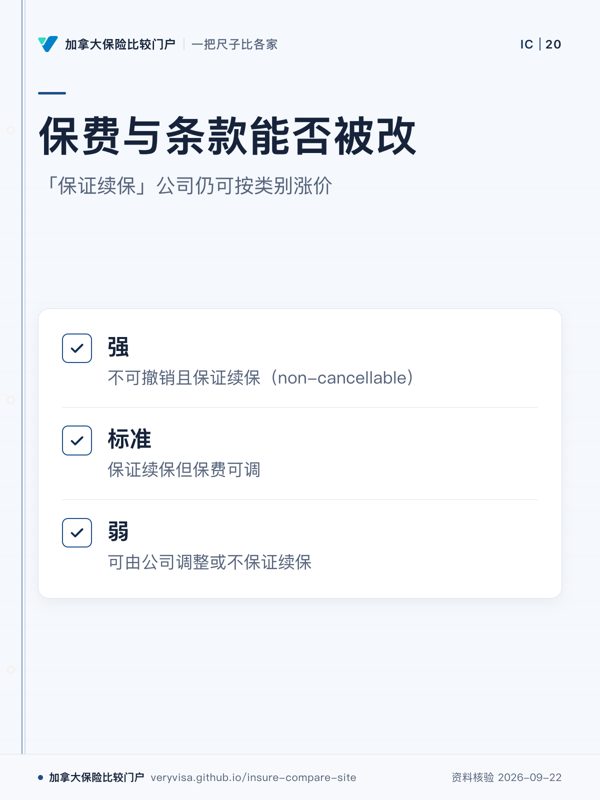
保费与条款能否被改;「保证续保」公司仍可按类别涨价;强;标准;弱
不可撤销与保证续保控制的风险不同。
先看
先看强档与标准档的差别,核心在保费能否被调整。
易漏
这一档位只比较条款可变性,不代表整张失能险整体好坏。
下一步
去误解库,再核对保费和续保条款。
详情与分享 →

→ 去这一页读正文

「失能险只能按收入买,收入记录短的新移民、自雇根本没得买」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
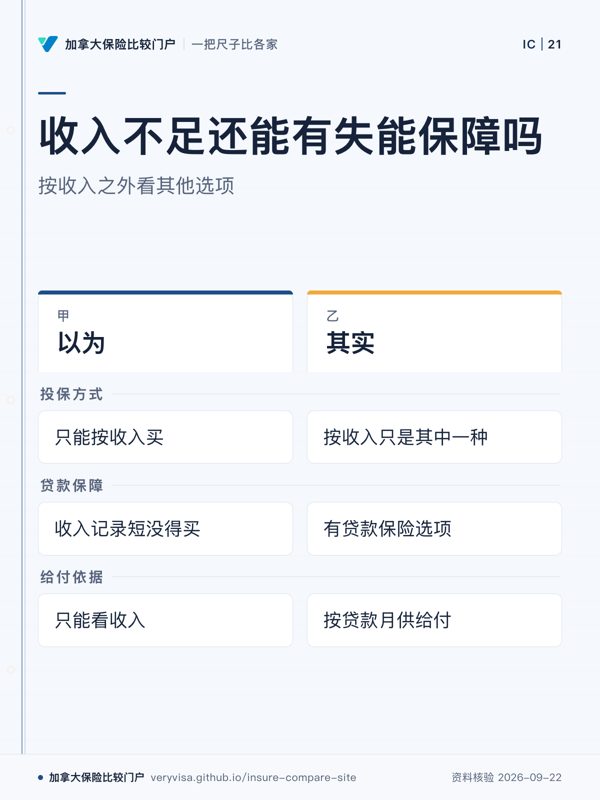
收入不足还能有失能保障吗;按收入之外看其他选项;以为;其实;投保方式;贷款保障;给付依据
按收入投保不是唯一方式
先看
先看两栏差异,抓住投保方式
易漏
贷款保险是否免收入证明、额度多少,投保前要问清
下一步
看失能收入险,带收入记录问题咨询专业人士
详情与分享 →
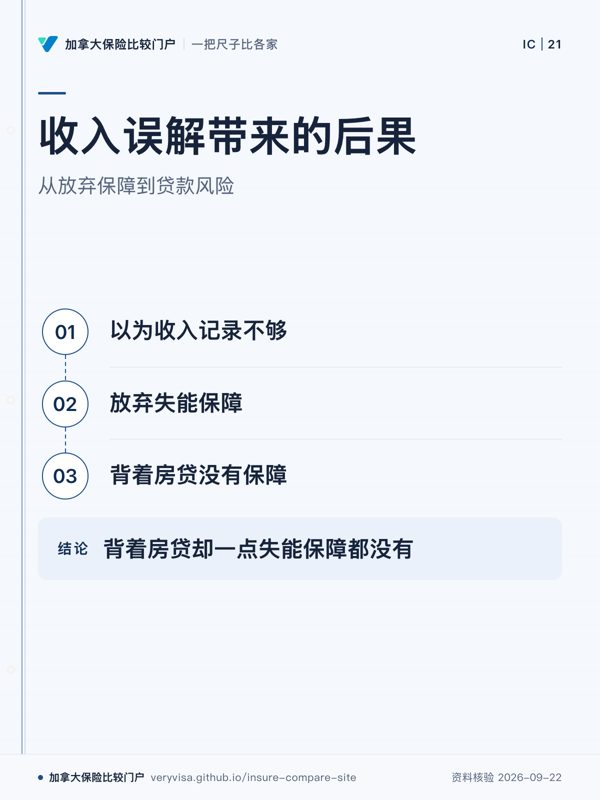
收入误解带来的后果;从放弃保障到贷款风险;以为收入记录不够;放弃失能保障;背着房贷没有保障;背着房贷却一点失能保障都没有
放弃保障可能留下贷款风险
先看
先看第一步,错误判断从哪里开始
易漏
不同保障方式有不同条件,不能只看一种投保路径
下一步
看误解库,带保障缺口问题咨询专业人士
详情与分享 →
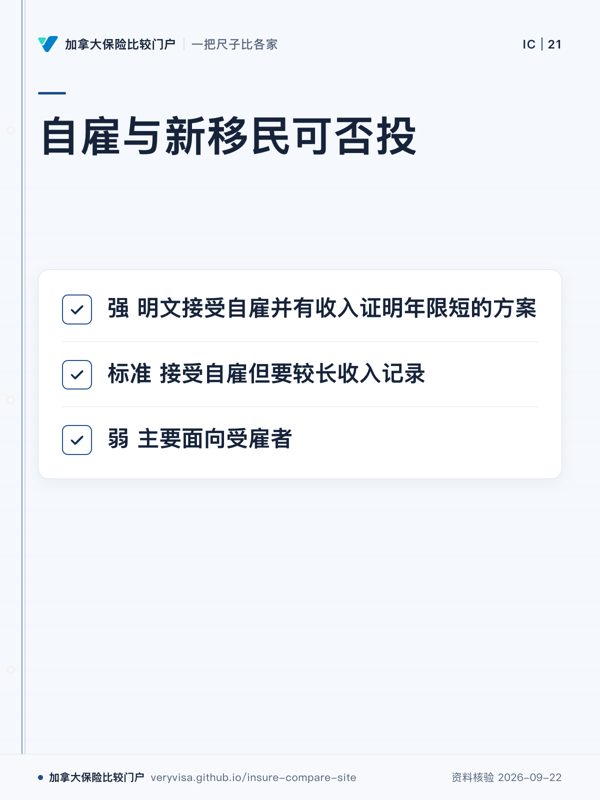
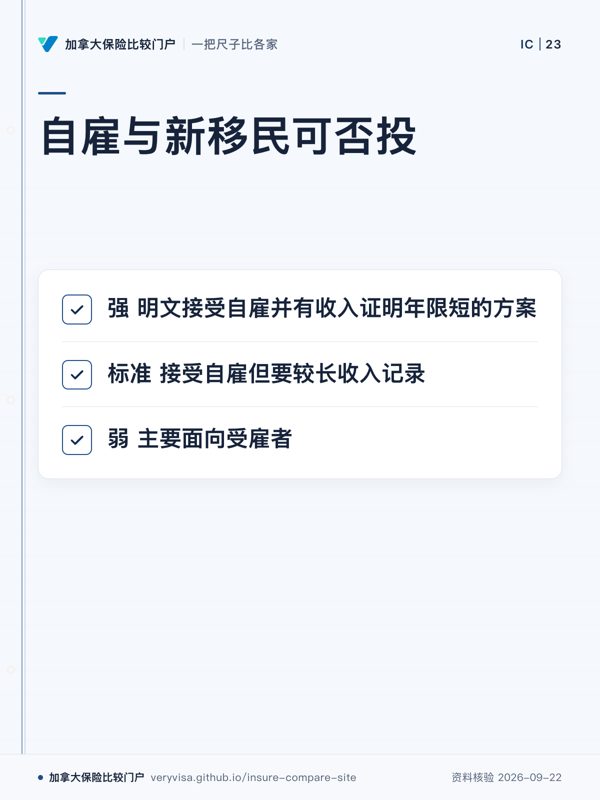
自雇与新移民可否投;强 明文接受自雇并有收入证明年限短的方案;标准 接受自雇但要较长收入记录;弱 主要面向受雇者
自雇接受度是比较维度之一
先看
先看强弱档位,判断适用人群
易漏
档位只说这一点的设计强弱,不代表整体好坏
下一步
看失能收入险,带自雇情况咨询专业人士
详情与分享 →

→ 去这一页读正文

「失能险只赔工伤或意外,生病没法领」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
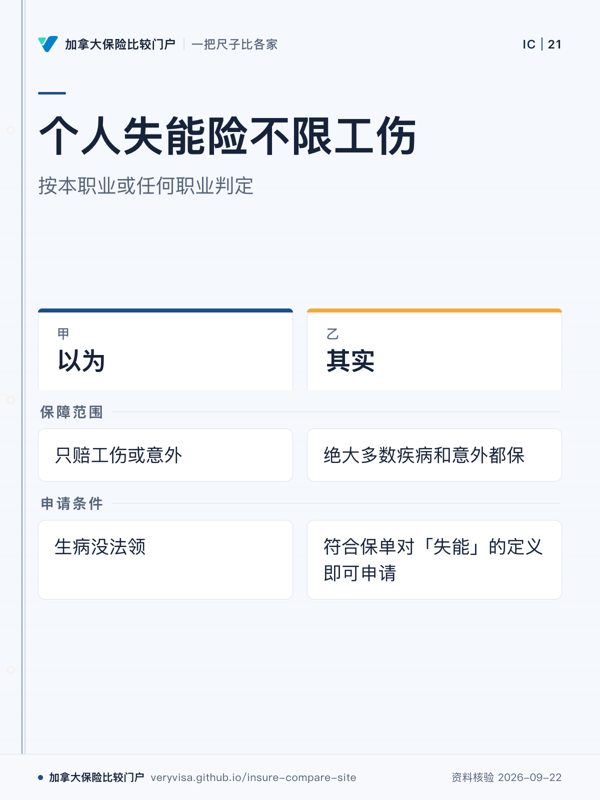
个人失能险不限工伤;按本职业或任何职业判定;以为;其实;保障范围;申请条件
疾病也可能在保障内,关键看失能定义。
先看
先看申请条件:理赔判断落在失能定义,不是事故来源。
易漏
定义可能按本职业,也可能按任何职业,差别会改变能否申请。
下一步
去误解库,再核对自己的保单采用哪种定义。
详情与分享 →
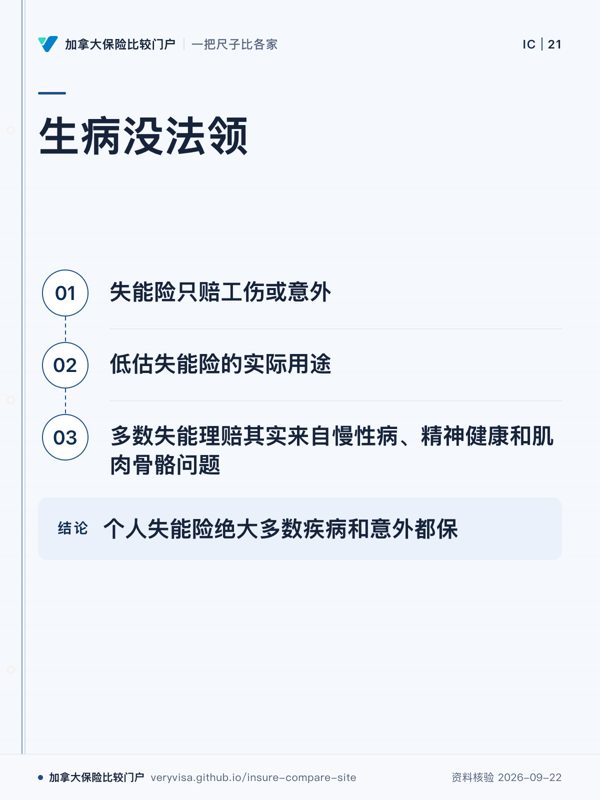
生病没法领;失能险只赔工伤或意外;低估失能险的实际用途;多数失能理赔其实来自慢性病、精神健康和肌肉骨骼问题;个人失能险绝大多数疾病和意外都保
实际用途不只工伤,疾病也可能触发申请。
先看
先看第三步,理赔来源与只看工伤的直觉正好相反。
易漏
多数来自疾病不代表任何病都能赔,仍要满足保单失能定义。
下一步
去误解库,再核对保单对失能的判定方式。
详情与分享 →
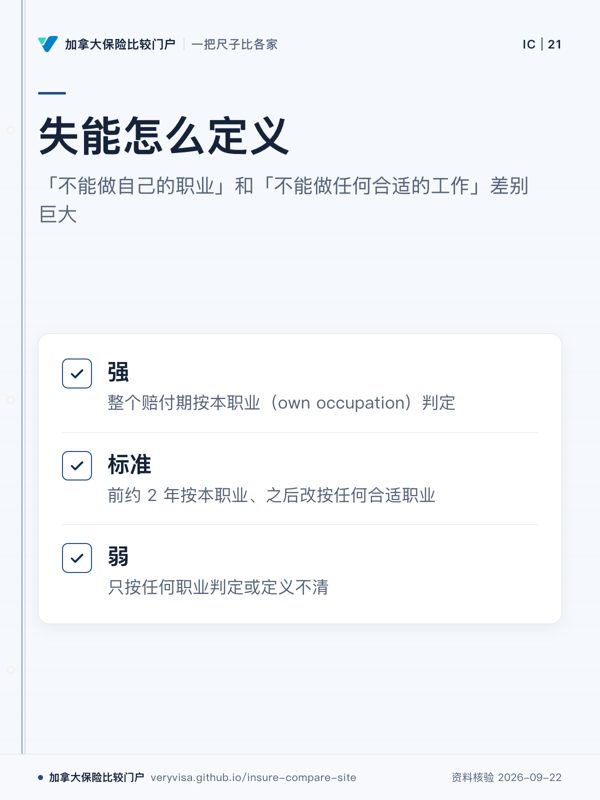
失能怎么定义;「不能做自己的职业」和「不能做任何合适的工作」差别巨大;强;标准;弱
能否申请失能赔付,先看保单如何定义失能。
先看
先看标准档的前后变化,判定口径会在赔付期间改变。
易漏
疾病是否在保障内和最终能否获赔,是两个不同层次的问题。
下一步
去误解库,再核对保单采用本职业还是任何职业。
详情与分享 →

→ 去这一页读正文

「自雇的人病倒了,也能像打工的一样领 EI 疾病津贴」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
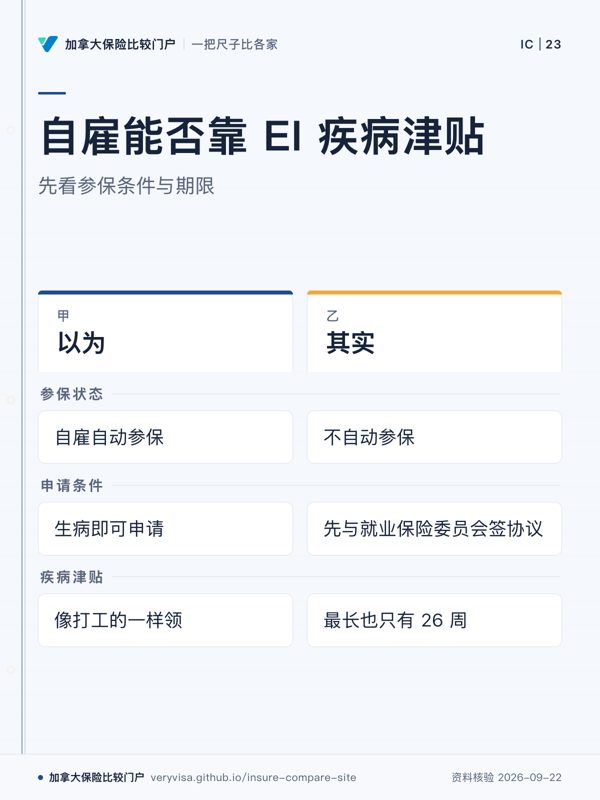
自雇能否靠 EI 疾病津贴;先看参保条件与期限;以为;其实;参保状态;申请条件;疾病津贴
自雇人士不自动参保
先看
先看参保状态,判断是否进入保障
易漏
还涉及协议、期限与最低自雇净收入门槛
下一步
看失能收入险,带 EI 问题咨询专业人士
详情与分享 →
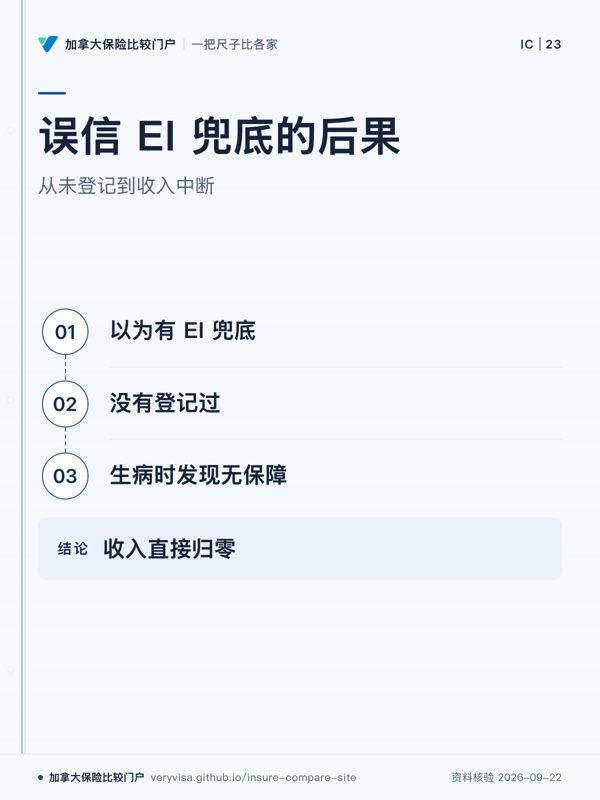
误信 EI 兜底的后果;从未登记到收入中断;以为有 EI 兜底;没有登记过;生病时发现无保障;收入直接归零
未登记可能没有 EI 兜底
先看
先看错误起点,是否误解 EI
易漏
自雇特殊津贴有申请条件,不等同自动覆盖
下一步
看失能收入险,带参保问题咨询专业人士
详情与分享 →
自雇与新移民可否投;强 明文接受自雇并有收入证明年限短的方案;标准 接受自雇但要较长收入记录;弱 主要面向受雇者
自雇接受度影响投保选择
先看
先看自雇档位,判断设计差异
易漏
收入证明年限短并不只影响一种保障方式
下一步
看失能收入险,带收入记录咨询专业人士
详情与分享 →

→ 去这一页读正文

「失能险只要熬过两年再申请理赔,投保时漏报的病就不追究了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
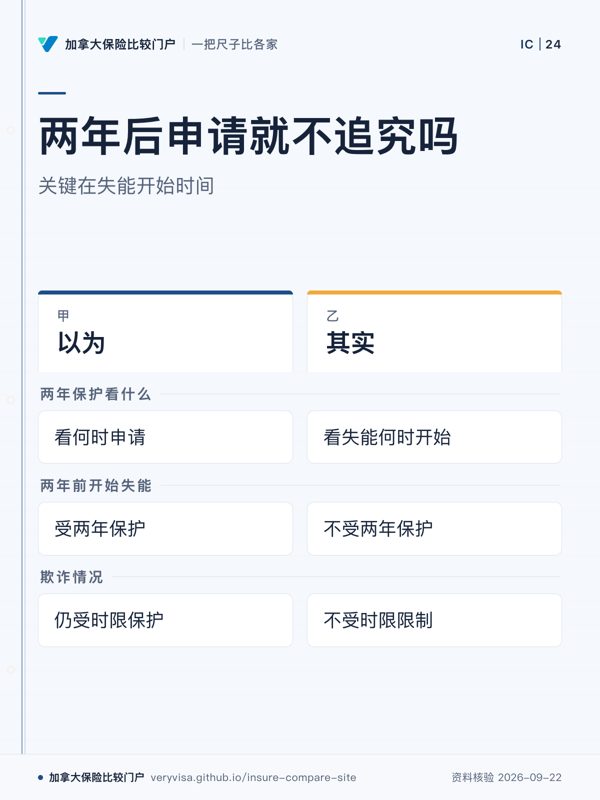
两年后申请就不追究吗;关键在失能开始时间;以为;其实;两年保护看什么;两年前开始失能;欺诈情况
两年保护看失能开始时间
先看
先看时间判断点,申请时间不是重点
易漏
保单生效前后的时间关系会影响处理
下一步
看误解库,带保单时间问题咨询专业人士
详情与分享 →
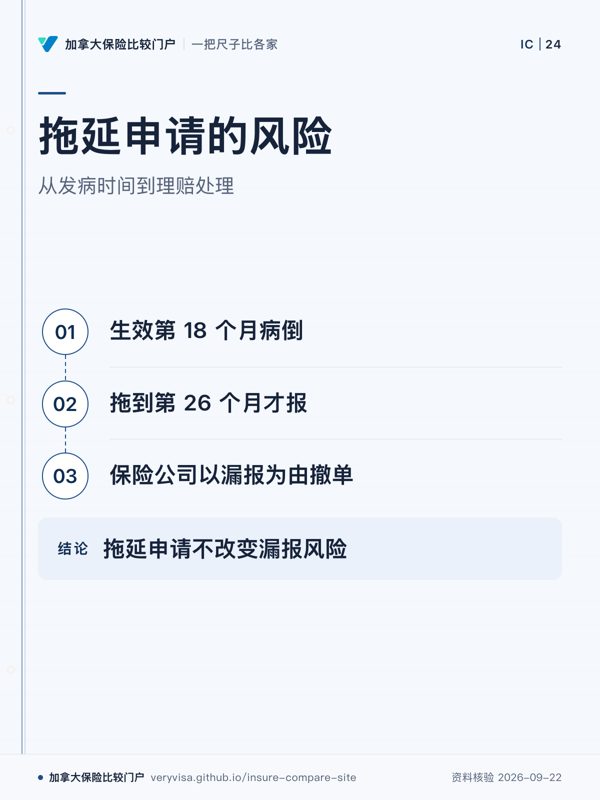
拖延申请的风险;从发病时间到理赔处理;生效第 18 个月病倒;拖到第 26 个月才报;保险公司以漏报为由撤单;拖延申请不改变漏报风险
拖到申请时不等于获得保护
先看
先看时间顺序,判断风险发生点
易漏
失能开始时间与申请时间是不同概念
下一步
看误解库,带理赔时间问题咨询专业人士
详情与分享 →
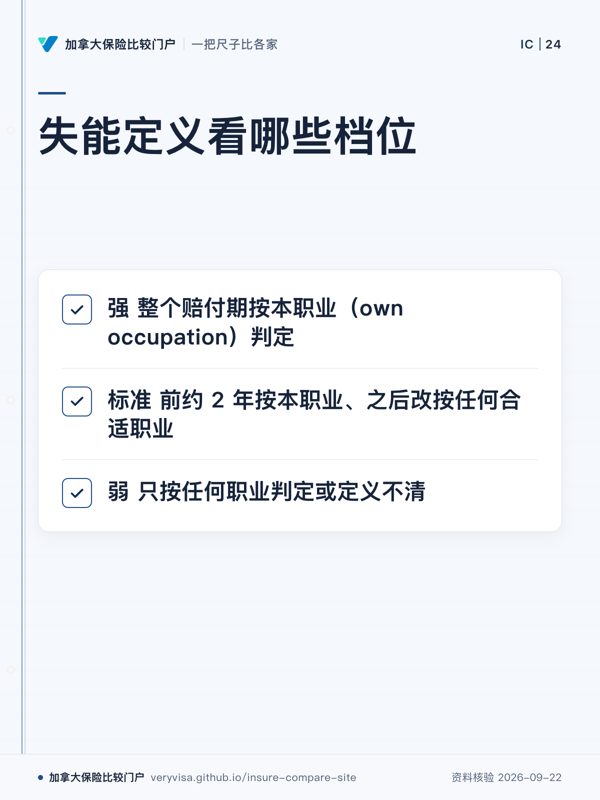
失能定义看哪些档位;强 整个赔付期按本职业(own occupation)判定;标准 前约 2 年按本职业、之后改按任何合适职业;弱 只按任何职业判定或定义不清
职业定义影响理赔判断
先看
先看定义档位,理解判定差异
易漏
两年规则关注失能开始,不等同职业定义
下一步
看失能收入险,带定义问题咨询专业人士
详情与分享 →

→ 去这一页读正文

「公司福利里有寿险,自己就不用买了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
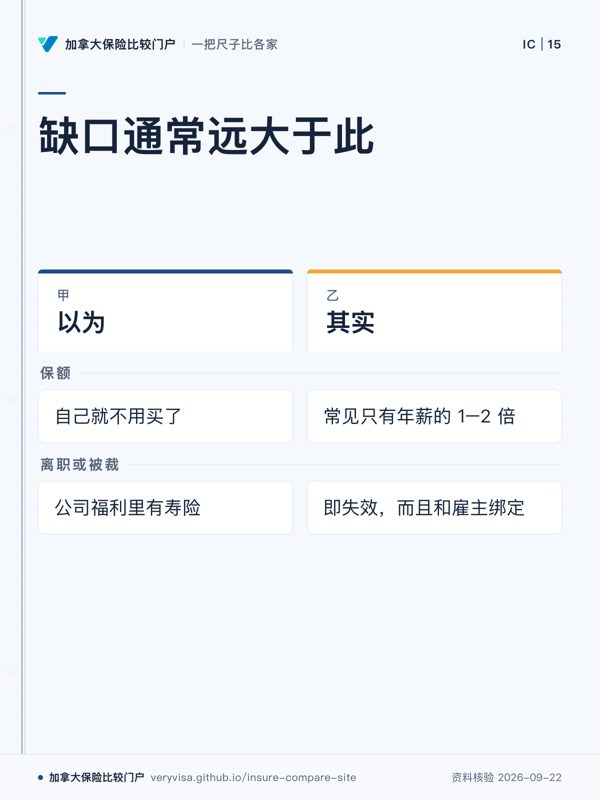
缺口通常远大于此;以为;其实;保额;离职或被裁
一个有房贷、有孩子的家庭,缺口通常远大于此
先看
先看保障是否跟工作关系绑定,再看家庭实际缺口是不是被覆盖。
易漏
有房贷、有孩子的家庭,页面说缺口通常会高于团体福利额度。
下一步
去定期寿险看个人保障,再带家庭缺口问题找持牌专业人士。
详情与分享 →
离职后的保障空档;公司福利里有寿险;自己就不用买了;换工作或失业的空档期正好没保障;那时身体可能已不适合重新投保
离职或被裁即失效,而且和雇主绑定
先看
先顺着工作变化往后看,空档期与重新核保是连续风险。
易漏
失业时缺的不只是公司福利;身体状况也可能让后续投保变难。
下一步
去定期寿险看核保与续保,再带换工作安排找持牌专业人士。
详情与分享 →
转终身的权利;强;标准;弱
以后身体变差时,可不体检转成终身险
先看
先看转换期限与可转产品范围,这决定身体变化后的选择空间。
易漏
页面把转换权解释为以后身体变差时可不体检转成终身险。
下一步
去定期寿险看转换权,再带离职后接续问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「有MSP公费医疗,叫911救护车送医院是免费的」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
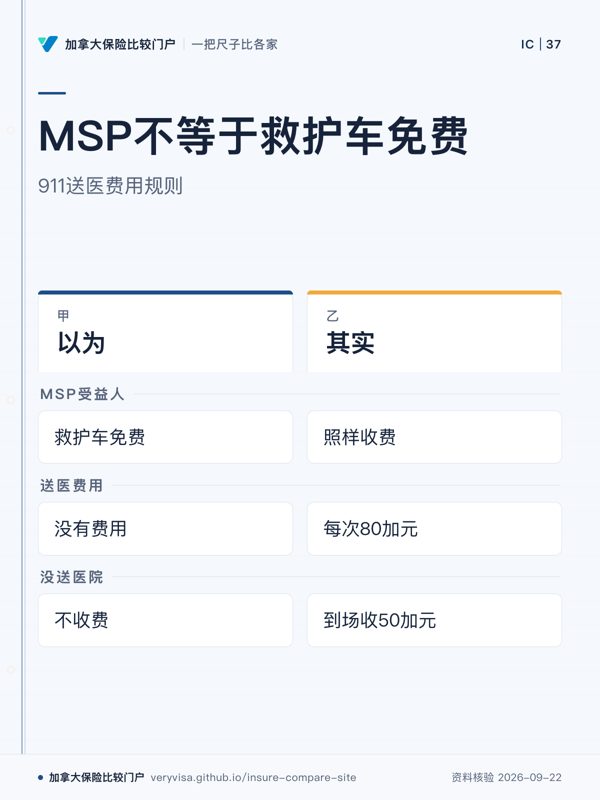
MSP不等于救护车免费;911送医费用规则;以为;其实;MSP受益人;送医费用;没送医院
MSP受益人救护车仍收费。
先看
先看两栏差异,确认MSP覆盖范围。
易漏
等待期内没有MSP的人费用更高。
下一步
看个人健康与牙科,了解补充保障。
详情与分享 →
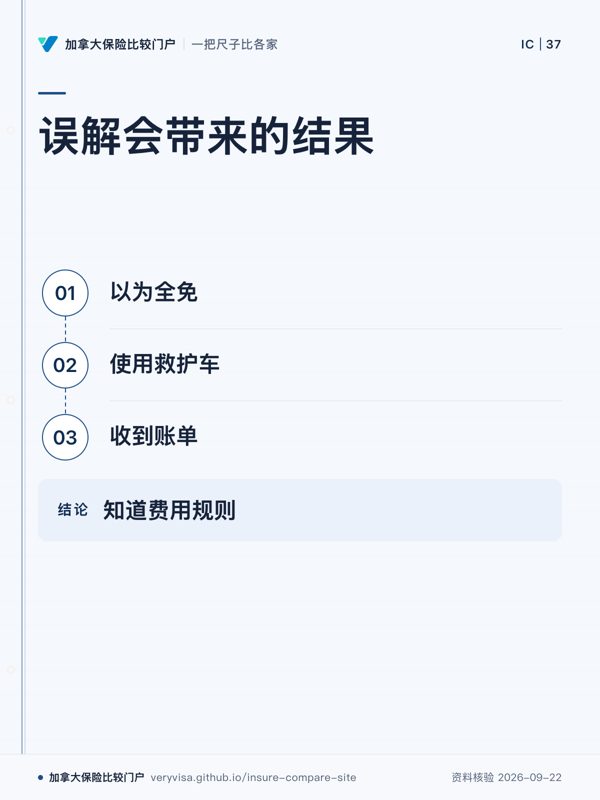
误解会带来的结果;以为全免;使用救护车;收到账单;知道费用规则
公费医疗不代表救护车全免。
先看
看流程顺序,理解误解如何导致账单。
易漏
没有MSP时使用地面救护车费用不同。
下一步
看误解库,核对其他医疗费用。
详情与分享 →
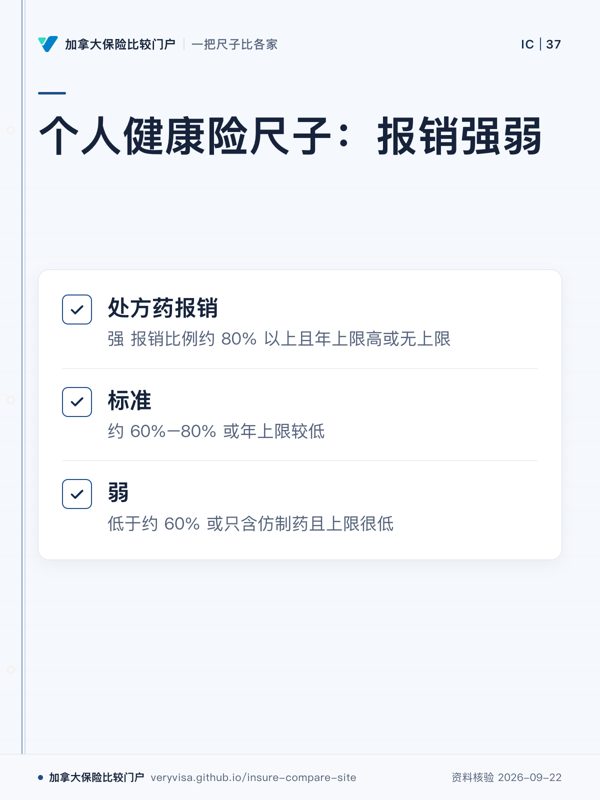
个人健康险尺子:报销强弱;处方药报销;标准;弱
个人健康险按固定尺子比较不同保障设计。
先看
先看报销档位,判断保障设计强弱。
易漏
救护车收费属于公费医疗外支出,不等同个人健康险范围。
下一步
看个人健康与牙科,带保障问题找专业人士。
详情与分享 →

→ 去这一页读正文

「有了联邦牙科计划CDCP,去哪家牙医看牙都全免费」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
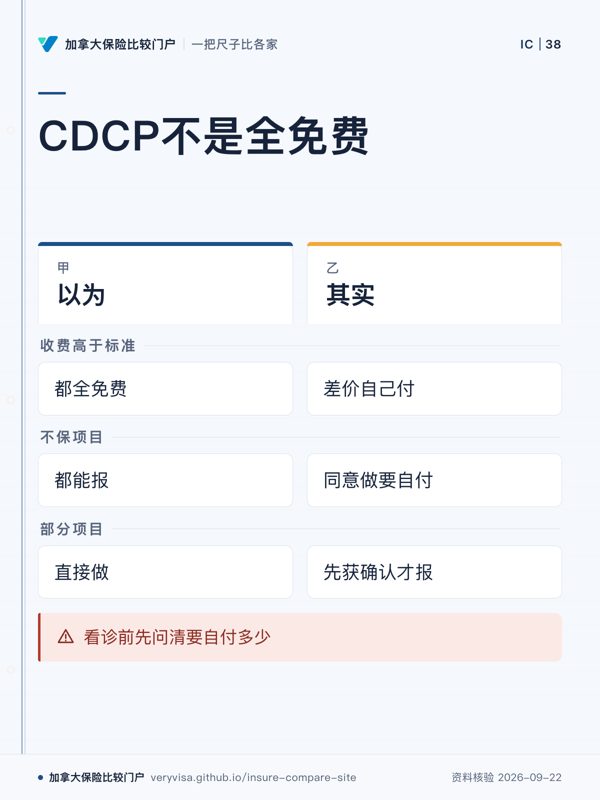
CDCP不是全免费;以为;其实;收费高于标准;不保项目;部分项目;看诊前先问清要自付多少
CDCP覆盖一部分,不代表全部免费。
先看
先看其实栏,区分报销范围与自付项目。
易漏
诊所收费、计划不保项目与确认条件都影响最后付款。
下一步
看个人健康与牙科,了解适合的问题。
详情与分享 →
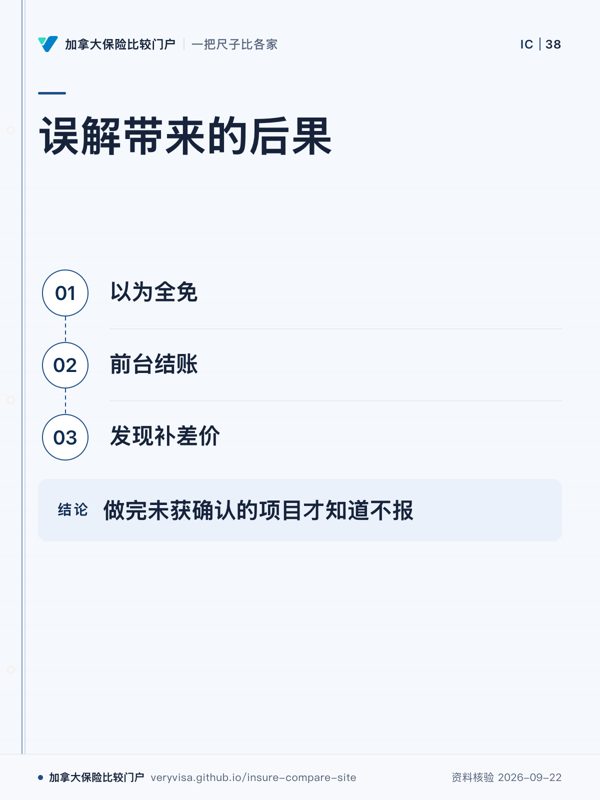
误解带来的后果;以为全免;前台结账;发现补差价;做完未获确认的项目才知道不报
误解全免可能导致补差价。
先看
先看流程末端,理解误解造成的发现。
易漏
部分项目需要先获CDCP确认才报。
下一步
看误解库,带问题找持牌专业人士。
详情与分享 →
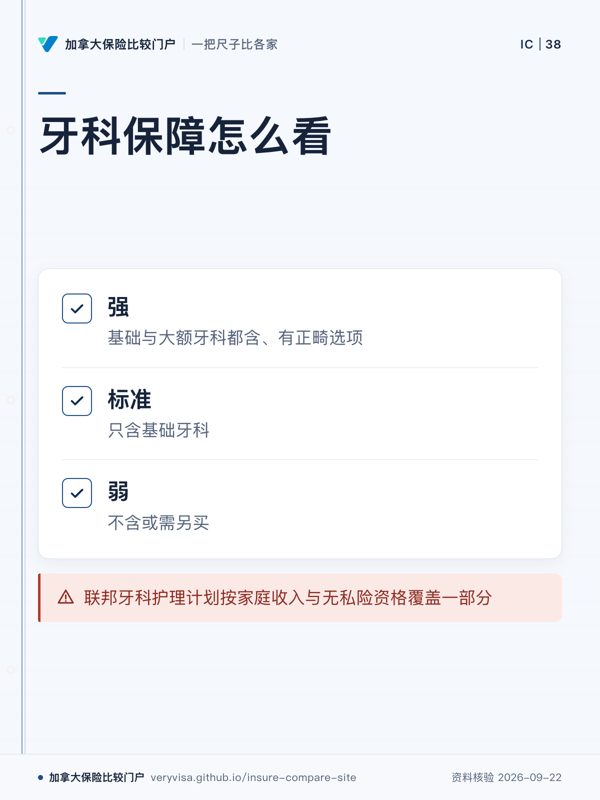
牙科保障怎么看;强;标准;弱;联邦牙科护理计划按家庭收入与无私险资格覆盖一部分
牙科覆盖一部分,不等于全部项目包含。
先看
先看强标准弱三档,理解牙科覆盖差别。
易漏
档位只说这一点上的设计强弱,不代表整体好坏。
下一步
看个人健康与牙科,比较不同保障。
详情与分享 →

→ 去这一页读正文

「有联邦牙科计划CDCP了,就不用再买牙科保险」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
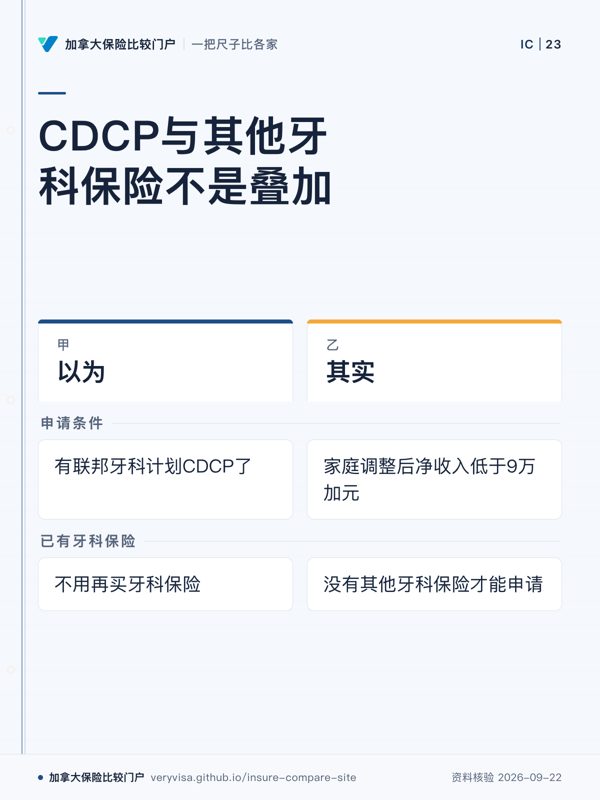
CDCP与其他牙科保险不是叠加;以为;其实;申请条件;已有牙科保险
CDCP不是和私人牙科险叠加使用的设计。
先看
先看已有牙科保险这一行,资格冲突比保障多少更先决定能否申请。
易漏
雇主或个人牙科险都会影响CDCP资格;收入条件也要同时满足。
下一步
去误解库,再核对家庭收入和现有牙科保障。
详情与分享 →
有雇主或个人牙科险的人本身就不符合CDCP资格;收入较高或已有团体牙科保险的家庭;误以为都能申请CDCP;可能白白等待;可能错过更适合自己的私人牙科保障
先判资格,再决定是否需要另找私人保障。
先看
从资格条件读起,再看误判带来的等待成本。
易漏
这里谈的是能否申请,不是在比较私人牙科保障的具体范围。
下一步
去误解库,先确认是否已经有雇主或个人牙科险。
详情与分享 →
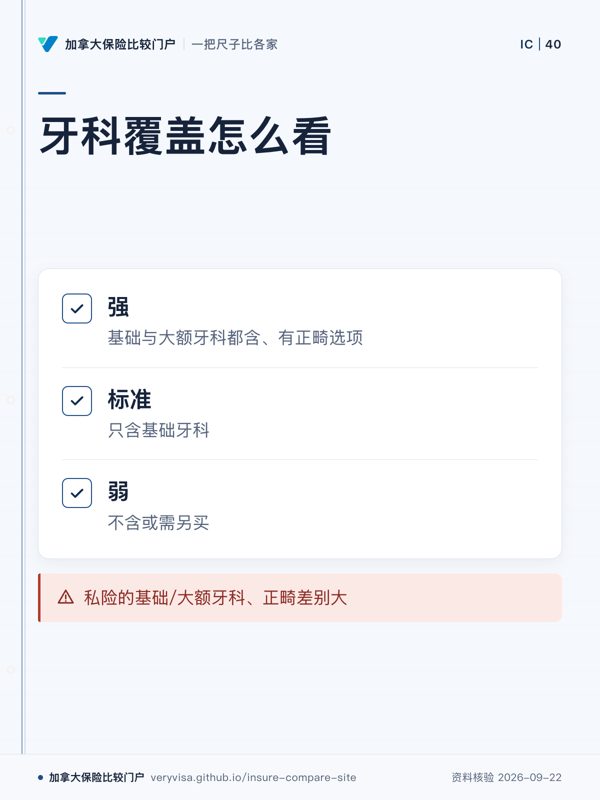
私险的基础/大额牙科、正畸差别大;联邦牙科护理计划(CDCP)按家庭收入与无私险资格覆盖一部分;强;标准;弱
牙科档位看基础、大额与正畸的覆盖差别。
先看
先看大额牙科和正畸,再看基础保障是否单独存在。
易漏
CDCP资格和私人牙科保障档位是两套不同判断。
下一步
去误解库,再核对牙科保障范围。
详情与分享 →

→ 去这一页读正文

「公司牙科团保太差,退出后就能改申请联邦牙科计划CDCP」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
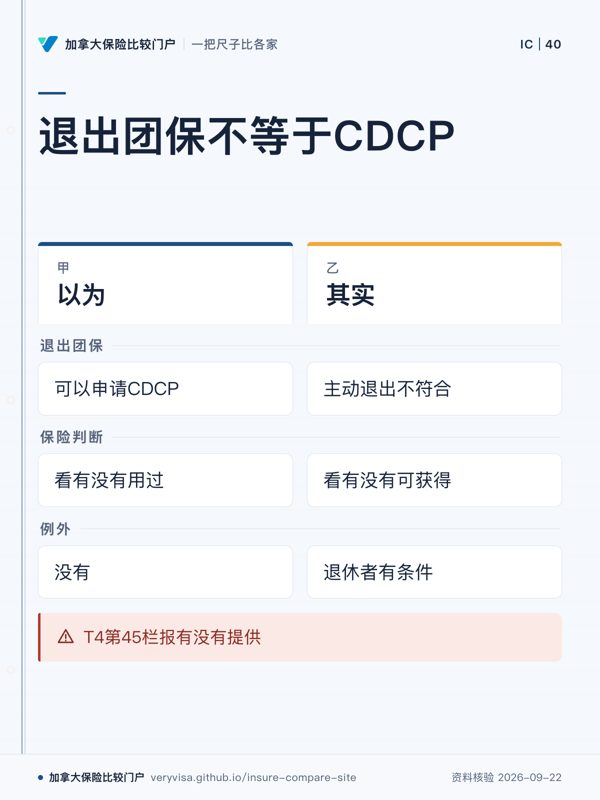
退出团保不等于CDCP;以为;其实;退出团保;保险判断;例外;T4第45栏报有没有提供
CDCP看可获得保险,不看是否退出。
先看
先看其实栏,确认CDCP判断依据。
易漏
没用过、没参加或主动退出都不符合。
下一步
看误解库,了解资格条件。
详情与分享 →
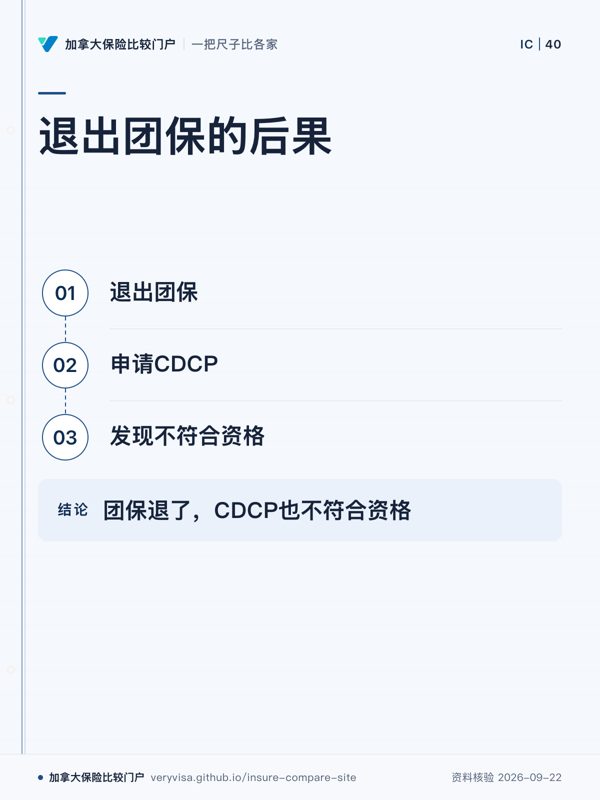
退出团保的后果;退出团保;申请CDCP;发现不符合资格;团保退了,CDCP也不符合资格
退出团保可能失去两边保障。
先看
先看最后结果,理解两头落空。
易漏
判断看有没有可获得的牙科保险。
下一步
看误解库,核对适用条件。
详情与分享 →
牙科覆盖怎么看;强;标准;弱;私险的基础/大额牙科、正畸差别大
牙科保障范围有不同档位。
先看
先看牙科三档,判断保障范围。
易漏
CDCP按家庭收入与无私险资格覆盖一部分。
下一步
看个人健康与牙科,比较保障。
详情与分享 →

→ 去这一页读正文

「离职后公司团体健康险的福利还能再用一段时间」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
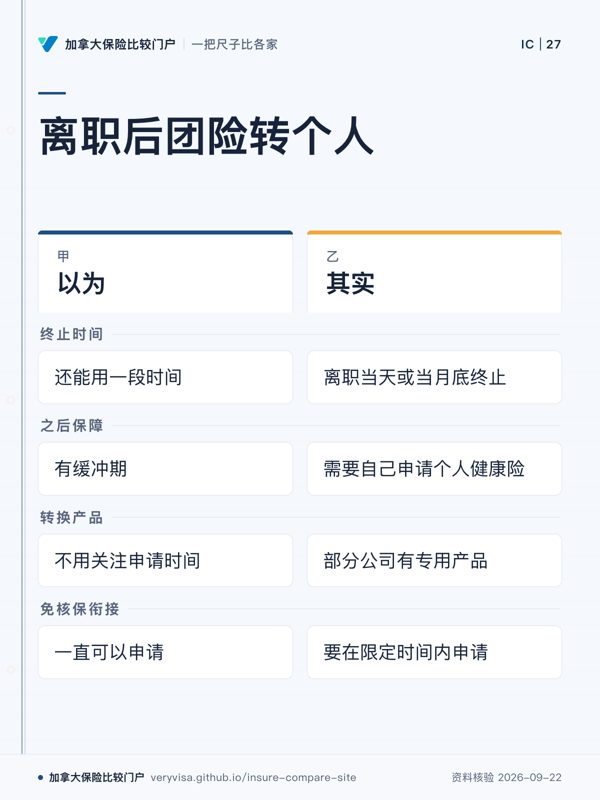
离职后团险转个人;以为;其实;终止时间;之后保障;转换产品;免核保衔接
离职后团险通常会终止,转换需看条件
先看
先看终止时间,判断空窗是否存在
易漏
转换产品只适用于部分公司,申请有时间限制
下一步
看个人健康与牙科,准备转换时间问题
详情与分享 →
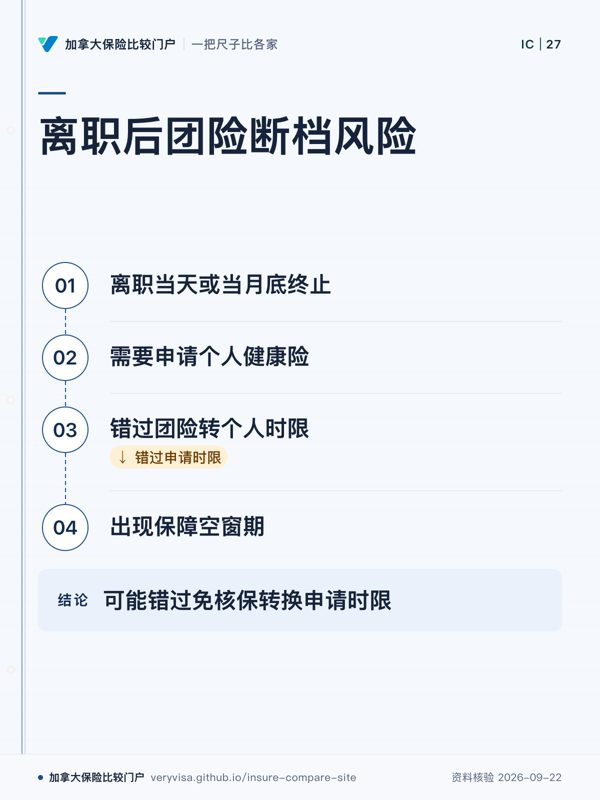
离职后团险断档风险;离职当天或当月底终止;需要申请个人健康险;错过团险转个人时限;出现保障空窗期;可能错过免核保转换申请时限
离职后仍等团险可能遇到保障空窗期。
先看
先看最后一格,确认风险发生在哪一步。
易漏
部分公司有「团险转个人」专用产品,但申请有时间限制。
下一步
查看误解库,整理个人健康险问题。
详情与分享 →
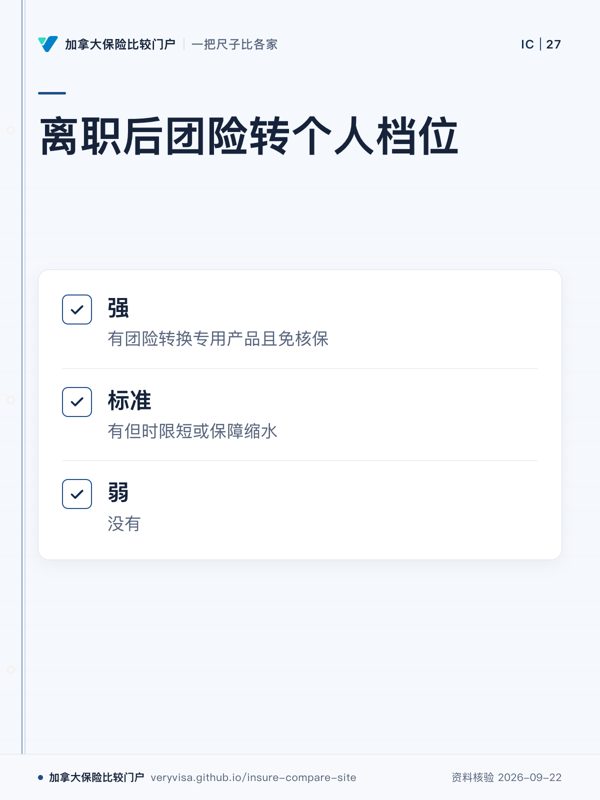
离职后团险转个人档位;强;标准;弱
团险转换看是否有专用产品
先看
先看离职后团险转个人这一点
易漏
档位只说这一点上的设计强弱
下一步
看个人健康与牙科,带转换问题
详情与分享 →

→ 去这一页读正文

「BC有MSP公费医疗,就不用再买个人健康险」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
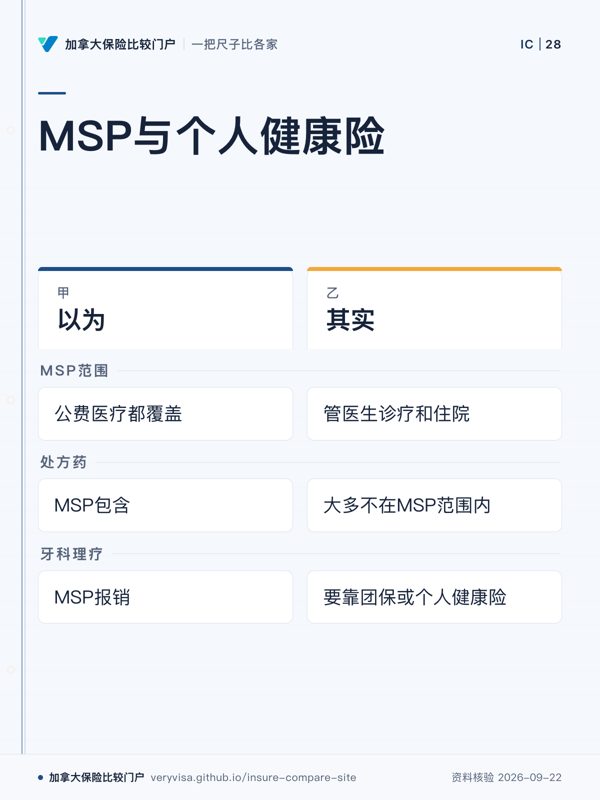
MSP与个人健康险;以为;其实;MSP范围;处方药;牙科理疗
MSP不覆盖许多日常健康费用
先看
先看MSP范围,分清覆盖边界
易漏
部分项目只覆盖特定低收入人群
下一步
看个人健康与牙科,比较保障
详情与分享 →
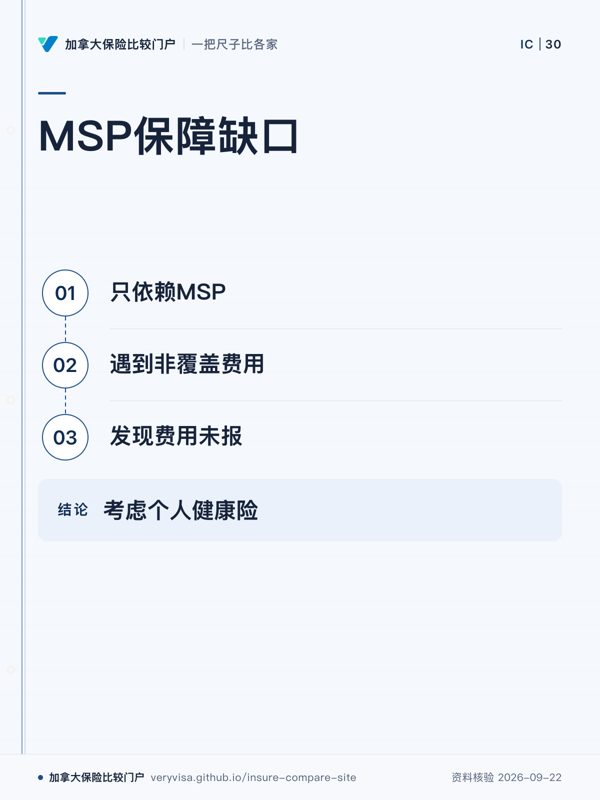
MSP保障缺口;只依赖MSP;遇到非覆盖费用;发现费用未报;考虑个人健康险
MSP不覆盖所有健康相关费用。
先看
先看缺口节点,区分医疗范围。
易漏
离职、自雇或退休后可能没有团体保险。
下一步
看个人健康与牙科,带保障需求咨询。
详情与分享 →
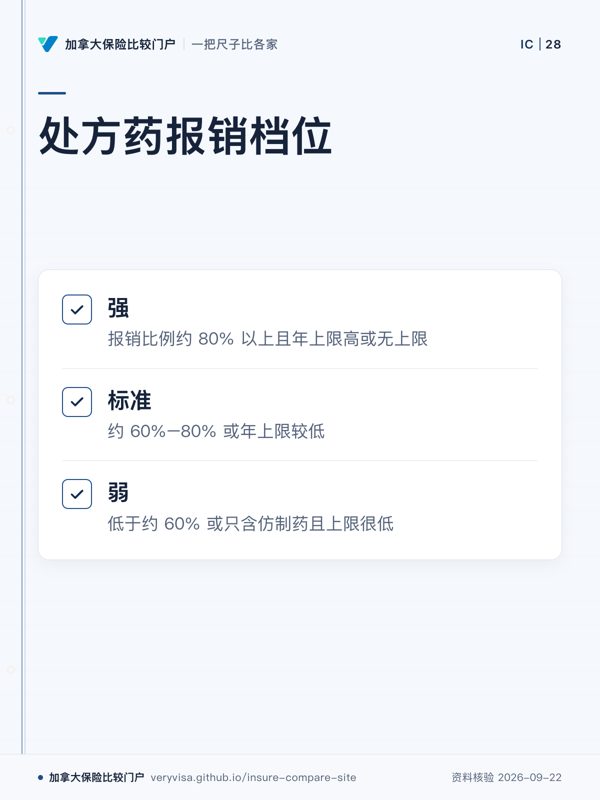
处方药报销档位;强;标准;弱
私险补的是处方药自付段
先看
先看处方药报销这一点
易漏
BC 有 Fair PharmaCare 按收入兜底
下一步
看个人健康与牙科,比较药费
详情与分享 →

→ 去这一页读正文

「买了私人健康险,就能去私立诊所插队做手术并报销」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
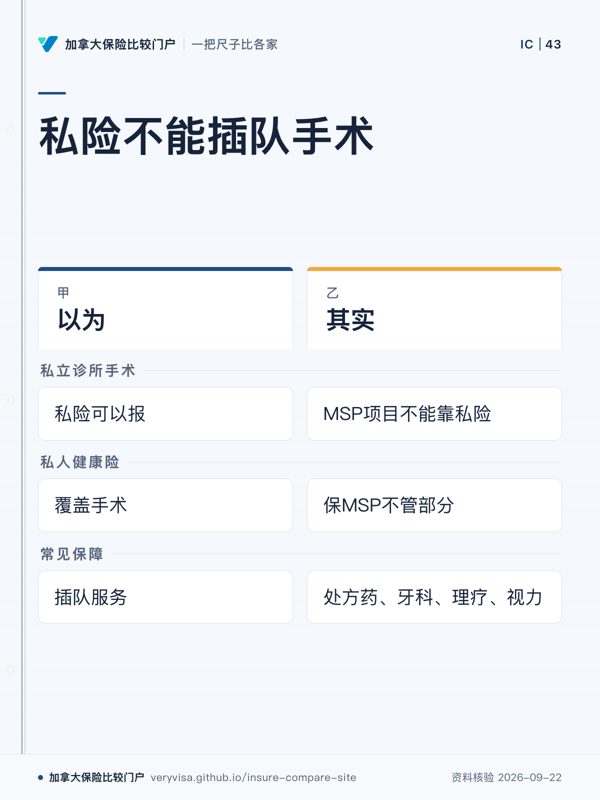
私险不能插队手术;以为;其实;私立诊所手术;私人健康险;常见保障
私险保障MSP不管的部分。
先看
先看其实栏,区分MSP与私险范围。
易漏
私人健康险不覆盖MSP福利项目费用。
下一步
看误解库,了解保障范围。
详情与分享 →
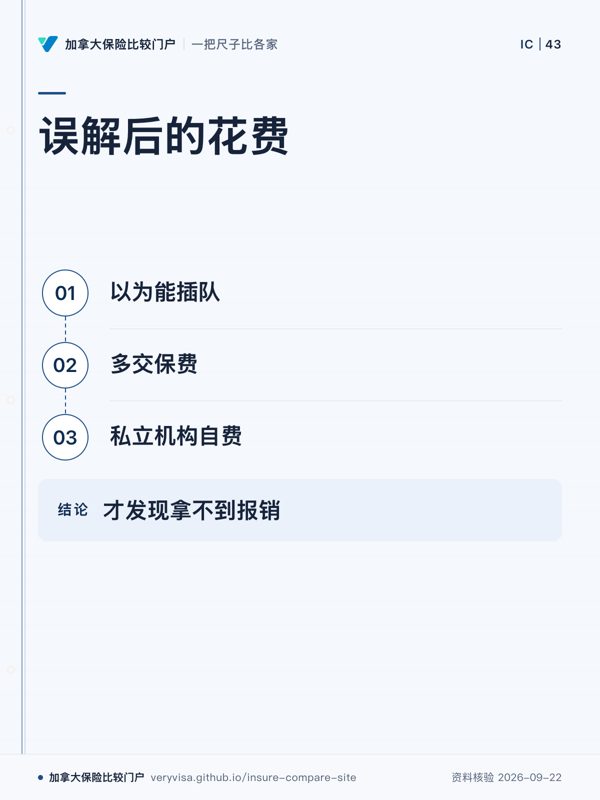
误解后的花费;以为能插队;多交保费;私立机构自费;才发现拿不到报销
买私险不能获得MSP手术报销。
先看
先看末端,理解自费风险。
易漏
MSP覆盖的诊疗和手术不能靠私险报销。
下一步
看误解库,核对保障范围。
详情与分享 →
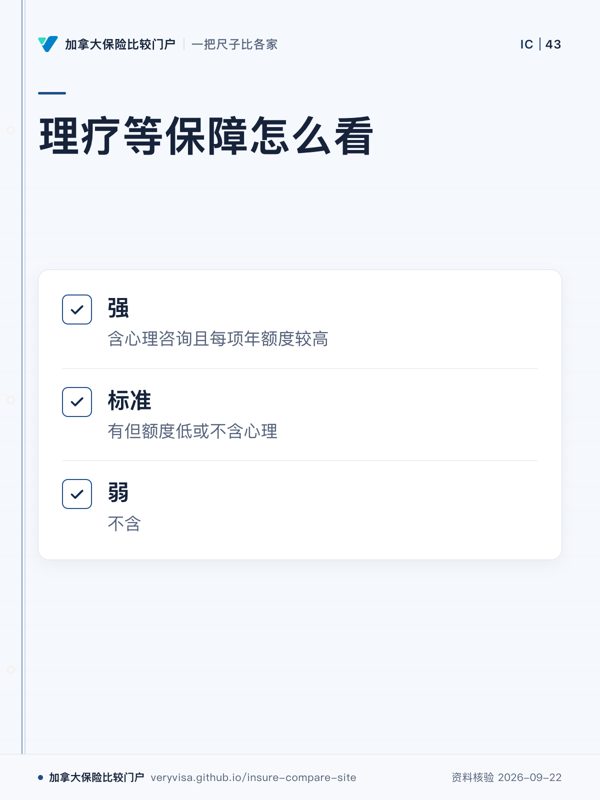
理疗等保障怎么看;强;标准;弱
私险重点补充MSP不管部分。
先看
先看三档,理解私险保障方向。
易漏
手术不是个人健康险这一项的保障范围。
下一步
看个人健康与牙科,比较保障。
详情与分享 →

→ 去这一页读正文

「保险公司倒闭,保单就没了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
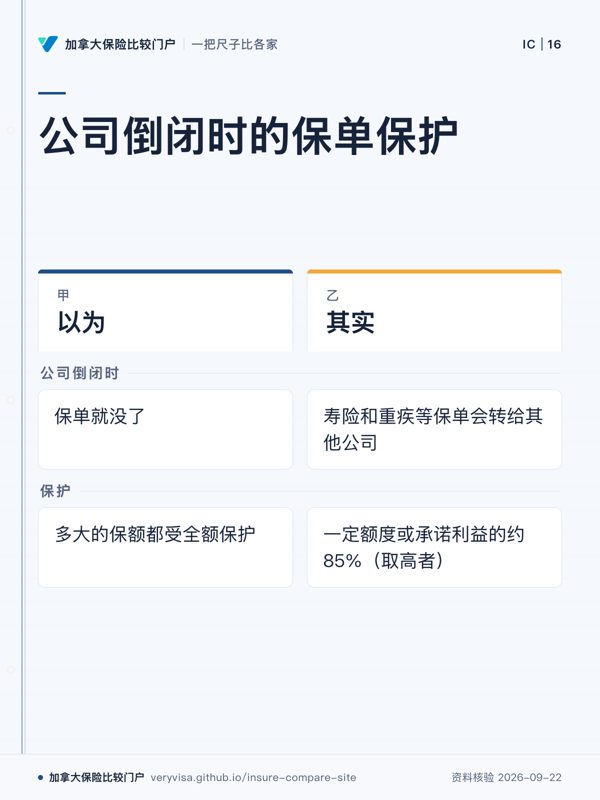
公司倒闭时的保单保护;以为;其实;公司倒闭时;保护
保单去向和受保护范围是两件事。
先看
先辨认去向,再辨认范围;别把两种判断混成一个。
易漏
页面用的是「基本都是 Assuris 会员」,这个限定不能读成没有例外。
下一步
去误解库核对相关说法,或带着范围问题找持牌专业人士。
详情与分享 →
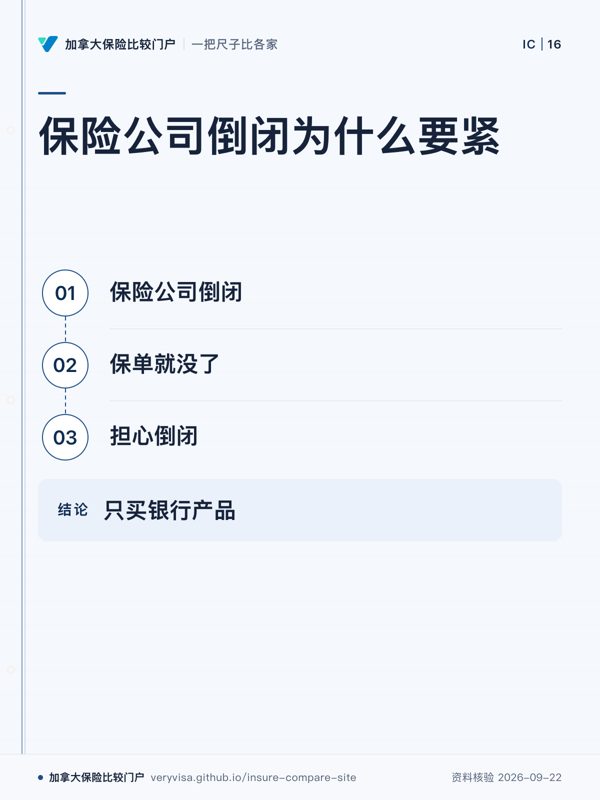
保险公司倒闭为什么要紧;保险公司倒闭;保单就没了;担心倒闭;只买银行产品
错误理解倒闭后果会改变购买行为。
先看
顺着误解到购买动作看,重点是行为怎么被带偏。
易漏
摘录还写了相反方向的错误判断:把保护范围想成全额。
下一步
去误解库核对倒闭后的保护边界,再带问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「长期护理险以后年纪大了要用的时候再买就行」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
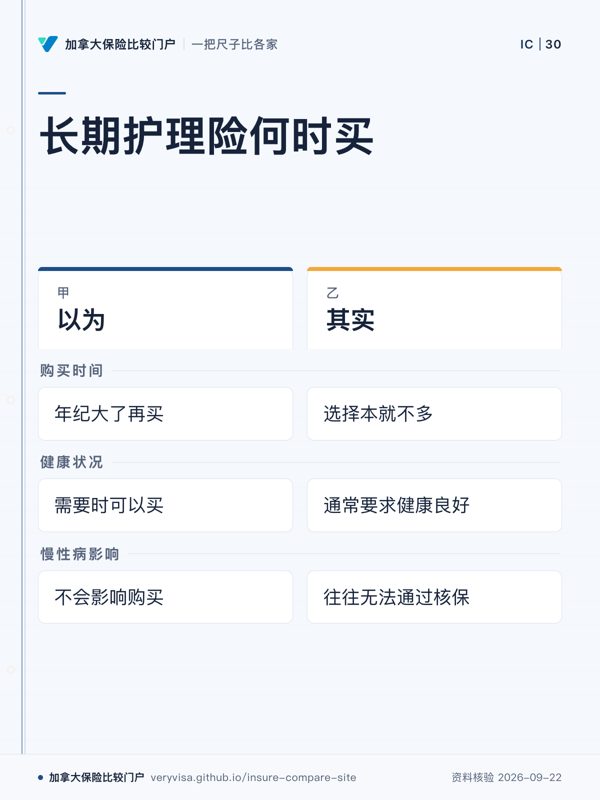
长期护理险何时买;以为;其实;购买时间;健康状况;慢性病影响
需要时购买可能遇到核保限制
先看
先看健康状况这一行
易漏
市场选择与核保条件会影响购买窗口
下一步
看长期护理险,整理健康问题
详情与分享 →
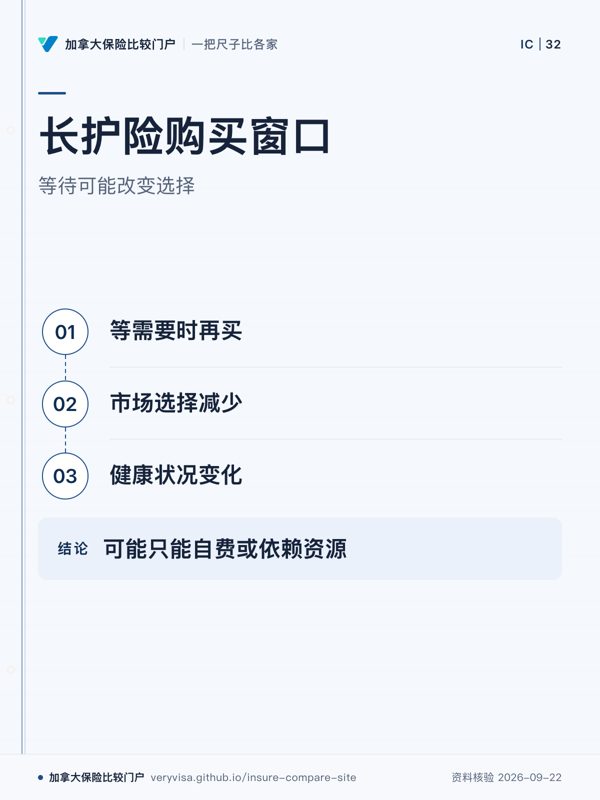
长护险购买窗口;等待可能改变选择;等需要时再买;市场选择减少;健康状况变化;可能只能自费或依赖资源
购买时机可能受市场与健康影响。
先看
先看最后结果,理解延后的风险。
易漏
投保通常要求健康状况良好,年纪大或慢性病可能影响核保。
下一步
看长期护理险,整理健康情况咨询。
详情与分享 →
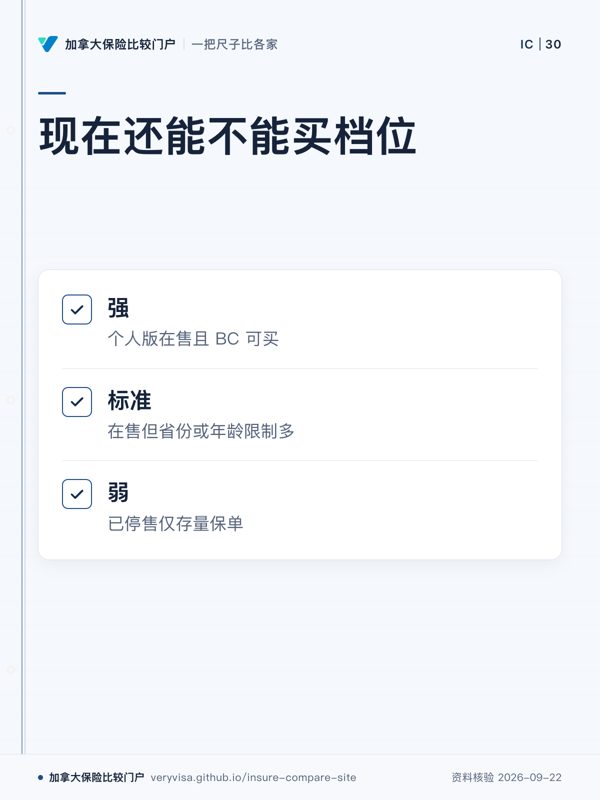
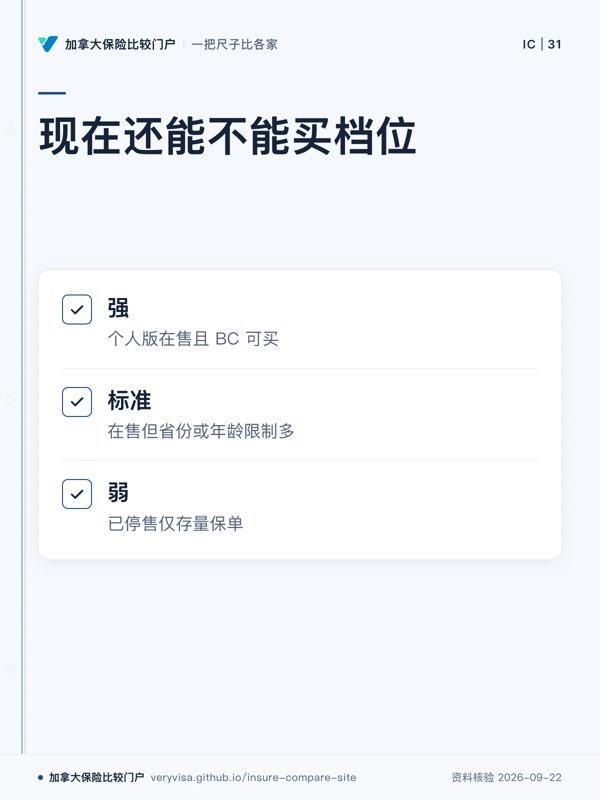
现在还能不能买档位;强;标准;弱
可购买性影响长期护理险选择
先看
先看现在还能不能买
易漏
在售状态和地区限制需要单独确认
下一步
看长期护理险,整理购买条件
详情与分享 →

→ 去这一页读正文

「我的重疾险能转成长护险,所以我已经有长护保障了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
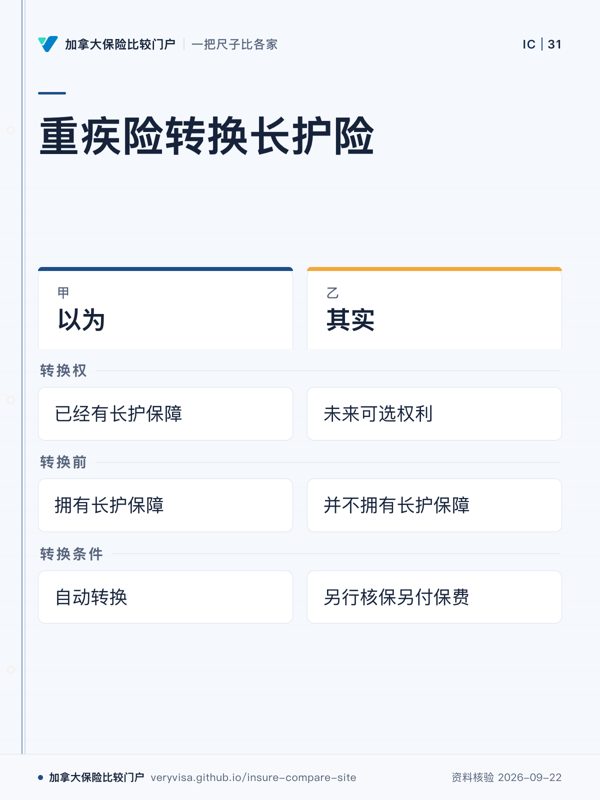
重疾险转换长护险;以为;其实;转换权;转换前;转换条件
转换权不等于已有长护保障
先看
先看转换权的性质
易漏
转换条件与费率官网通常不公开列明
下一步
看长期护理险,整理转换问题
详情与分享 →
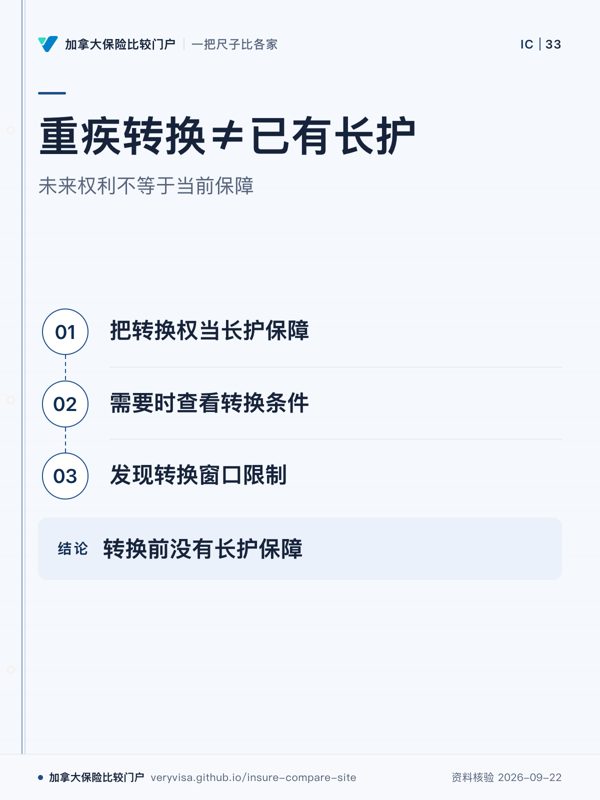
重疾转换≠已有长护;未来权利不等于当前保障;把转换权当长护保障;需要时查看转换条件;发现转换窗口限制;转换前没有长护保障
转换权不是当前长护保障。
先看
先看最后节点,确认保障是否已存在。
易漏
转换通常涉及持续年限、另行核保与另付保费。
下一步
看长期护理险,带现有保单咨询。
详情与分享 →
现在还能不能买档位;强;标准;弱
已有重疾险不等于已有长护险
先看
先看可购买性这一点
易漏
转换权不能替代个人版长护保障
下一步
看长期护理险,带转换问题
详情与分享 →

→ 去这一页读正文

「不接受卫生局安排的临时护理院,就会被踢出轮候名单」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
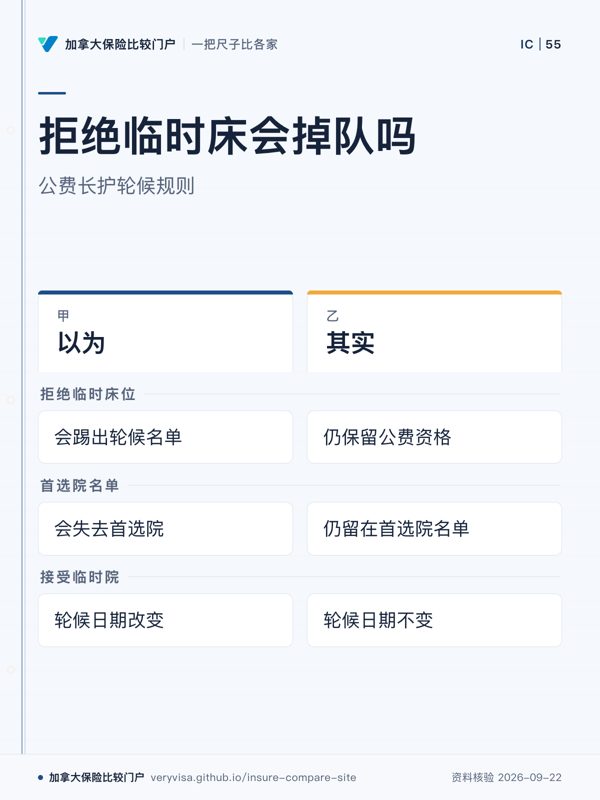
拒绝临时床会掉队吗;公费长护轮候规则;以为;其实;拒绝临时床位;首选院名单;接受临时院
拒绝临时床位仍保留公费资格
先看
先看其实栏,确认拒绝临时床位后的资格变化。
易漏
首选院和临时院接受入住时限不同,需分别查看。
下一步
看长期护理险,了解保险补充问题。
详情与分享 →
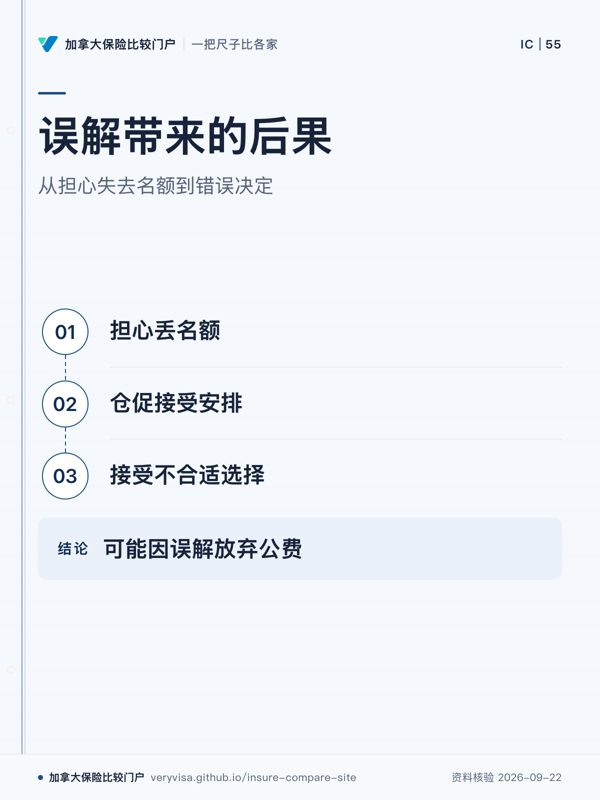
误解带来的后果;从担心失去名额到错误决定;担心丢名额;仓促接受安排;接受不合适选择;可能因误解放弃公费
误解可能导致放弃公费安排
先看
先看流程起点,理解误解如何影响选择。
易漏
摘录只说明可能后果,不代表每人都会发生。
下一步
看误解库,核对长期护理规则。
详情与分享 →
长期护理赔付条件;强;标准;弱;看是否覆盖护理需求
赔付条件影响长期护理保障
先看
先看强弱档位,理解赔付条件差异。
易漏
这里只对应开始赔付这一项尺子。
下一步
看长期护理险,比较统一尺子。
详情与分享 →

→ 去这一页读正文

「父母来加拿大探亲,老了也能排 BC 公费长期护理」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
探亲父母能排公费吗;BC 公费照护资格;以为;其实;探亲访客身份;资格条件;居住时间
探亲访客父母不在公费名单
先看
先看其实栏,确认公费照护资格范围。
易漏
个别情形有例外,需核对具体身份。
下一步
看长期护理险,规划补充方案。
详情与分享 →
误解造成的准备缺口;父母长期照护安排;认为可进公费护理;没有准备方案;需要面对自费安排;可能缺少照护准备
身份资格影响照护准备
先看
先看起点,理解错误资格判断。
易漏
摘录说明的是准备风险,不是实际结果。
下一步
看长期护理险,比较保障方式。
详情与分享 →
长期护理覆盖范围;强;标准;弱;看居家护理覆盖
居家护理覆盖影响选择
先看
先看居家护理档位,判断家庭照护空间。
易漏
档位只说明这一点上的设计强弱。
下一步
看长期护理险,比较保障设计。
详情与分享 →

→ 去这一页读正文

「长护险只赔住养老院的费用,在家由家人照顾就领不到」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
长护险不只赔机构;居家护理也要看产品档位;以为;其实;护理地点;居家护理;赔付差异;产品选择
长护险是否赔居家取决于产品设计。
先看
先看护理地点这一行,误解从这里产生。
易漏
居家赔付比例或额度可能低于机构,具体要看产品。
下一步
看长期护理险,比较统一尺子档位。
详情与分享 →
误解如何影响选择;从错误判断到保障错配;误以为只能养老院理赔;忽略居家护理需求;错过适合家庭的产品;应看居家护理是否算入
居家护理是否算入是长护险比较的重要维度。
先看
先看中间两步,理解错误判断怎样改变选择。
易漏
居家护理与机构护理的赔付设计可能不同,需看产品档位。
下一步
去长期护理险页面比较居家护理条件。
详情与分享 →
居家护理这一尺子;长期护理险档位判断;强;标准;弱
居家护理是否适用取决于赔付设计。
先看
先看强弱三档,定位居家护理设计。
易漏
档位只说这一点上的设计强弱,不代表整体好坏。
下一步
看长期护理险,比较其他统一尺子。
详情与分享 →

→ 去这一页读正文

「长护险保费投保时定多少,以后永远不会涨」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
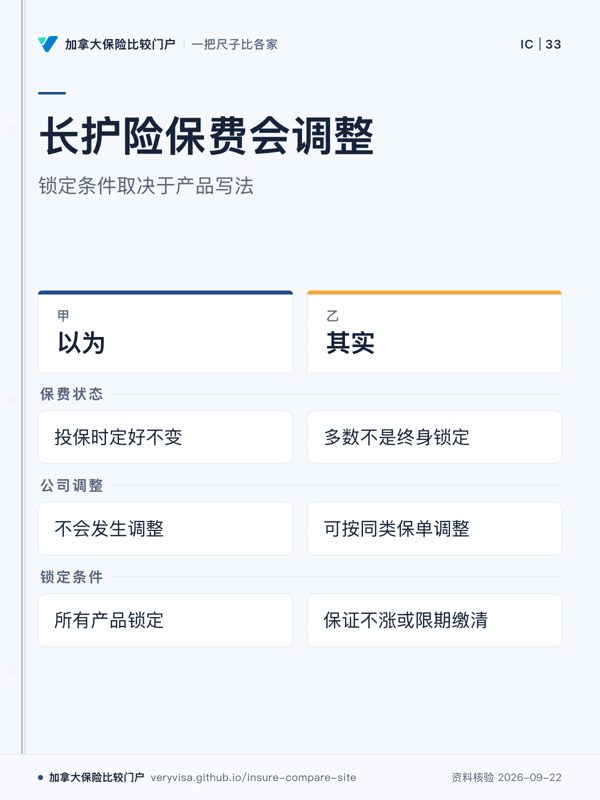
长护险保费会调整;锁定条件取决于产品写法;以为;其实;保费状态;公司调整;锁定条件
多数长护险保费不是终身锁定。
先看
先看保费状态,判断误解在哪里。
易漏
只有明确写保证不涨或限期缴清才锁定保费。
下一步
看长期护理险,核对保费锁定档位。
详情与分享 →
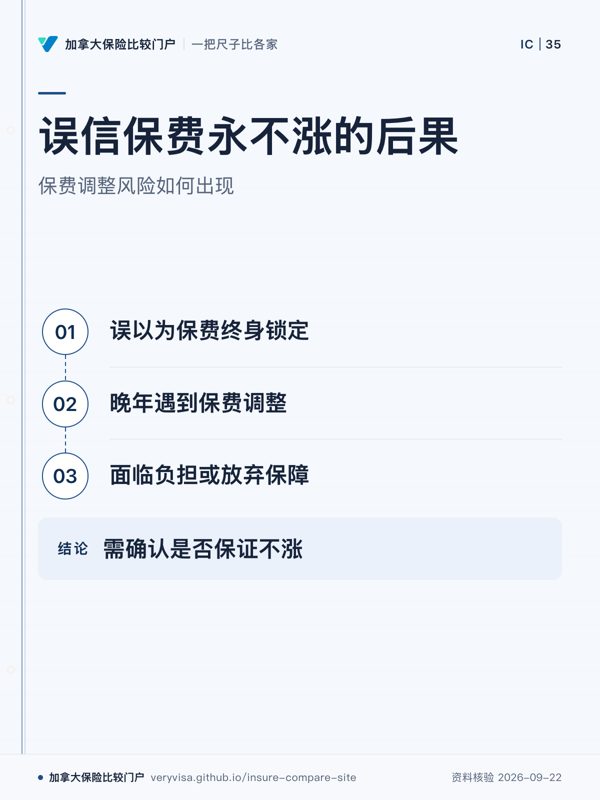
误信保费永不涨的后果;保费调整风险如何出现;误以为保费终身锁定;晚年遇到保费调整;面临负担或放弃保障;需确认是否保证不涨
保费是否锁定取决于产品设计。
先看
先看最后节点,抓住投保前要确认的事项。
易漏
多数长护险保费不是终身锁定,公司通常保留整体调整权利。
下一步
去长期护理险页面比较保费锁定条件。
详情与分享 →
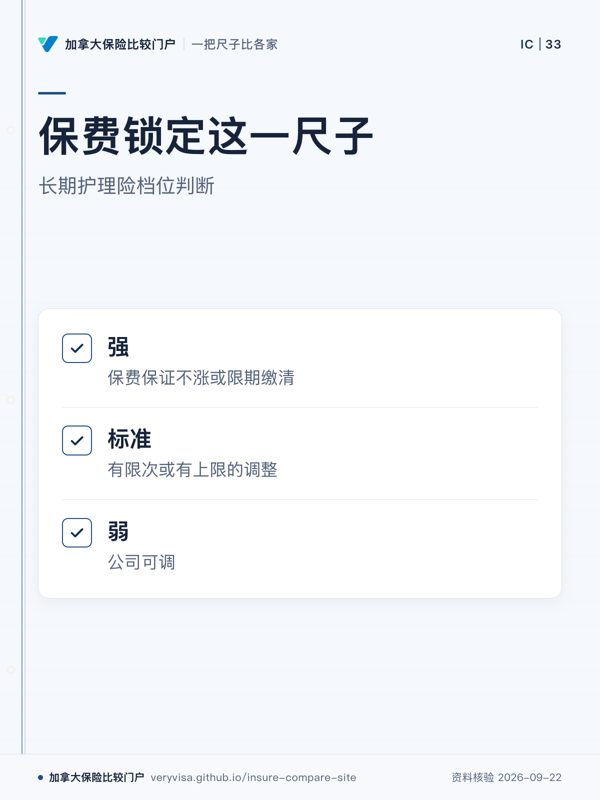
保费锁定这一尺子;长期护理险档位判断;强;标准;弱
保费锁定要看产品明确设计。
先看
先看强弱档,判断保费设计。
易漏
保证不涨与可调差别决定晚年负担。
下一步
看长期护理险,比较统一尺子。
详情与分享 →

→ 去这一页读正文

「先自费住进护理院,以后就能在原院转成公费床位」

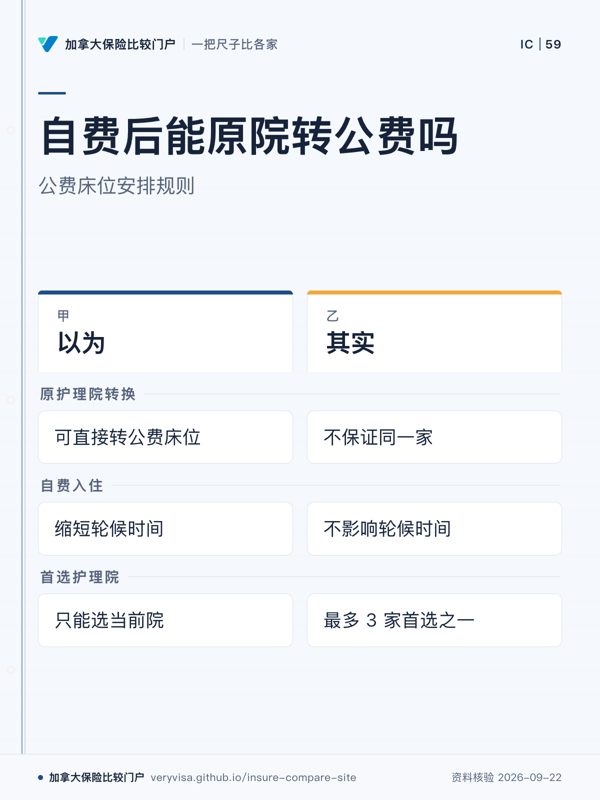
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
自费后能原院转公费吗;公费床位安排规则;以为;其实;原护理院转换;自费入住;首选护理院
自费入住不改变公费轮候
先看
先看其实栏,确认自费入住和轮候关系。
易漏
同一家是否有公费床位会影响安排。
下一步
看长期护理险,规划护理费用。
详情与分享 →
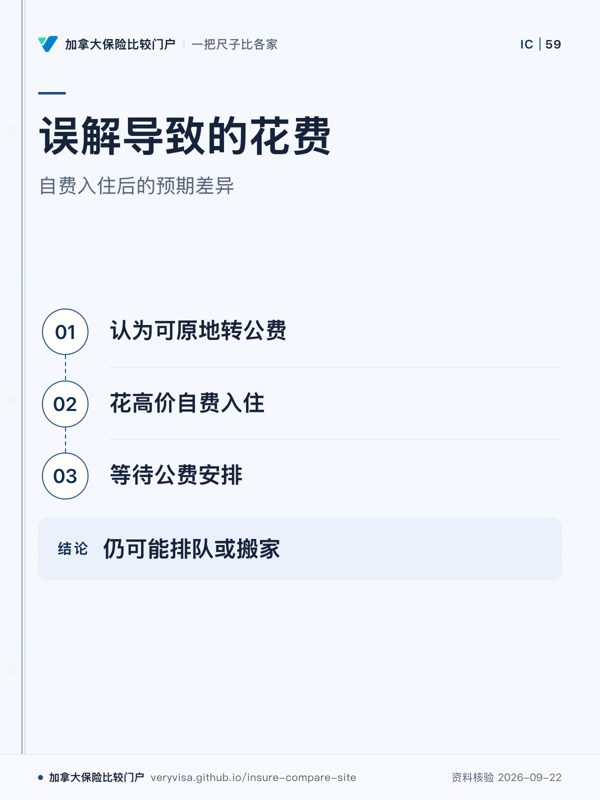
误解导致的花费;自费入住后的预期差异;认为可原地转公费;花高价自费入住;等待公费安排;仍可能排队或搬家
自费入住不等于原院转公费
先看
先看第一步,理解错误预期来源。
易漏
结果取决于公费床位安排情况。
下一步
看误解库,核对护理规则。
详情与分享 →
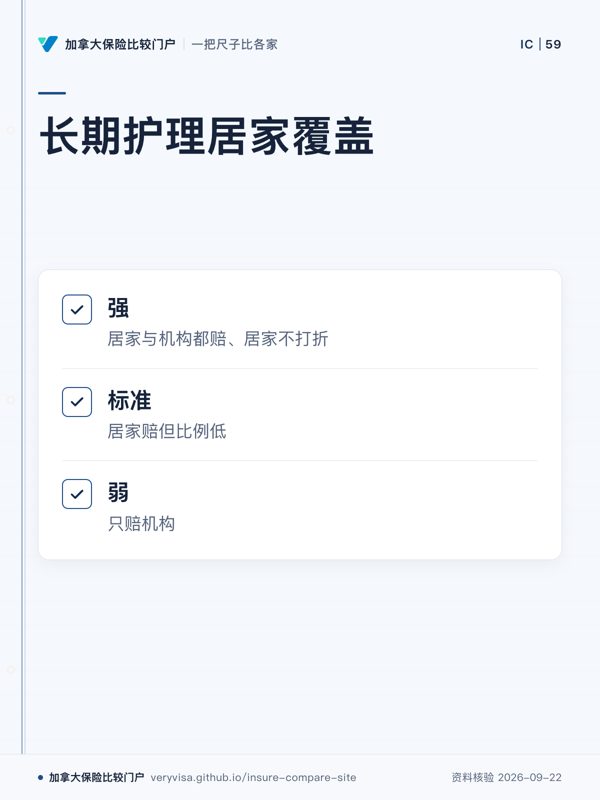
长期护理居家覆盖;强;标准;弱
居家覆盖决定护理选择
先看
先看强弱档位,理解居家护理差异。
易漏
这一点只看居家护理是否计算。
下一步
看长期护理险,比较覆盖范围。
详情与分享 →

→ 去这一页读正文

「加拿大公费医疗,老了住长期护理院政府全包」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
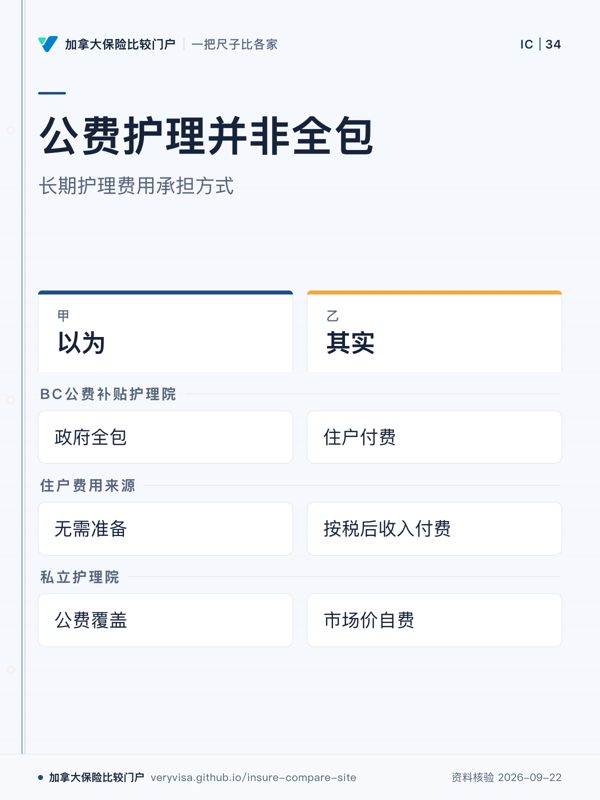
公费护理并非全包;长期护理费用承担方式;以为;其实;BC公费补贴护理院;住户费用来源;私立护理院
公费补贴护理院仍可能需要个人承担费用。
先看
先看两栏差异,确认公费补贴范围。
易漏
具体费用规则有最低、最高月费等条件,需结合所在地查看。
下一步
去长期护理险页,整理护理资金安排问题。
详情与分享 →
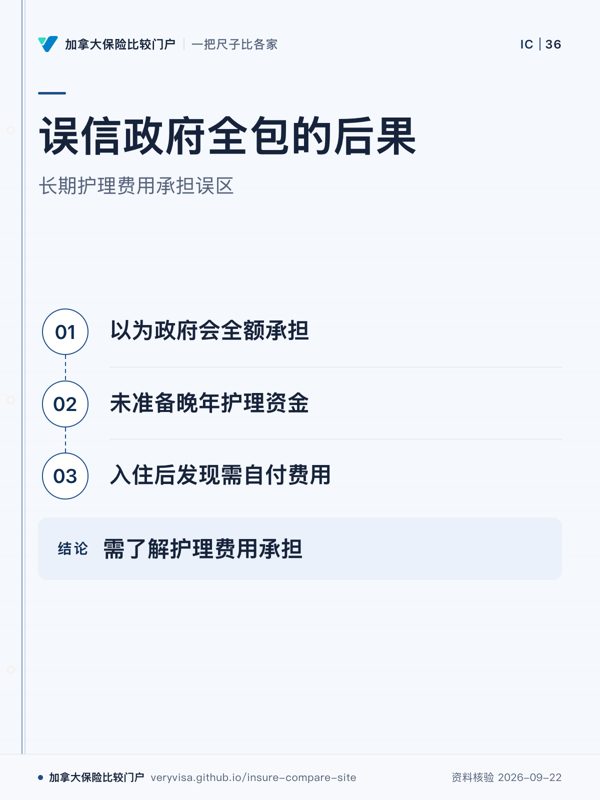
误信政府全包的后果;长期护理费用承担误区;以为政府会全额承担;未准备晚年护理资金;入住后发现需自付费用;需了解护理费用承担
公费补贴长期护理仍可能需要自付。
先看
先看第三步,那里显示误解产生的现实影响。
易漏
不同护理安排的费用规则不同,需区分公费补贴与私立护理。
下一步
去长期护理险页面了解护理费用。
详情与分享 →
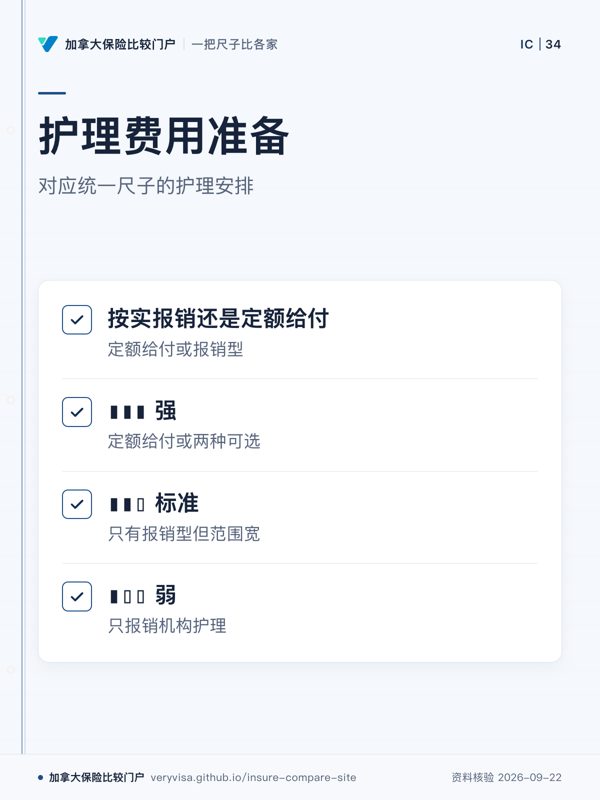
护理费用准备;对应统一尺子的护理安排;按实报销还是定额给付;▮▮▮ 强;▮▮▯ 标准;▮▯▯ 弱
给付方式影响护理费用安排空间。
先看
先看强、标准、弱三档,比较资金使用方式。
易漏
这张卡只对应给付方式,不代表整体设计强弱。
下一步
去长期护理险页,查看其他统一尺子。
详情与分享 →

→ 去这一页读正文

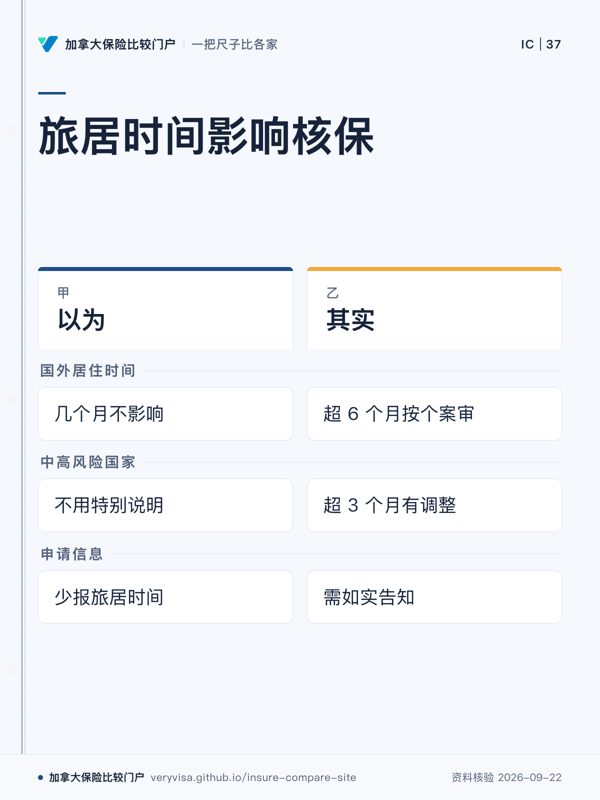
「每年回国住几个月,不影响在加拿大买寿险」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
旅居时间影响核保;以为;其实;国外居住时间;中高风险国家;申请信息
旅居时间可能影响寿险核保。
先看
先看其实栏,关注旅居条件变化。
易漏
不同国家风险提示会影响核保判断。
下一步
看定期寿险,咨询旅居披露问题。
详情与分享 →
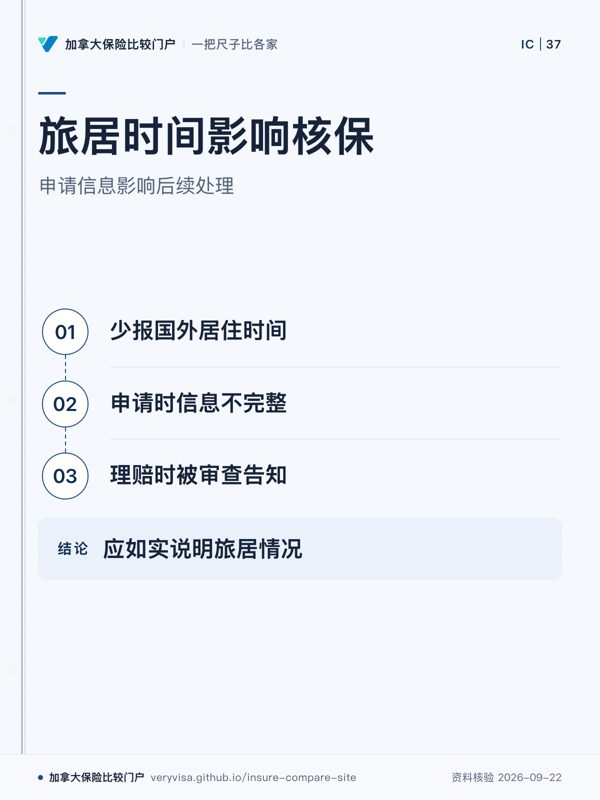
旅居时间影响核保;申请信息影响后续处理;少报国外居住时间;申请时信息不完整;理赔时被审查告知;应如实说明旅居情况
旅居情况会影响寿险核保。
先看
先看起点,判断申请时哪些信息不能忽略。
易漏
国外居住时间超过特定范围时可能按个案审理。
下一步
去定期寿险页面了解核保问题。
详情与分享 →

→ 去这一页读正文

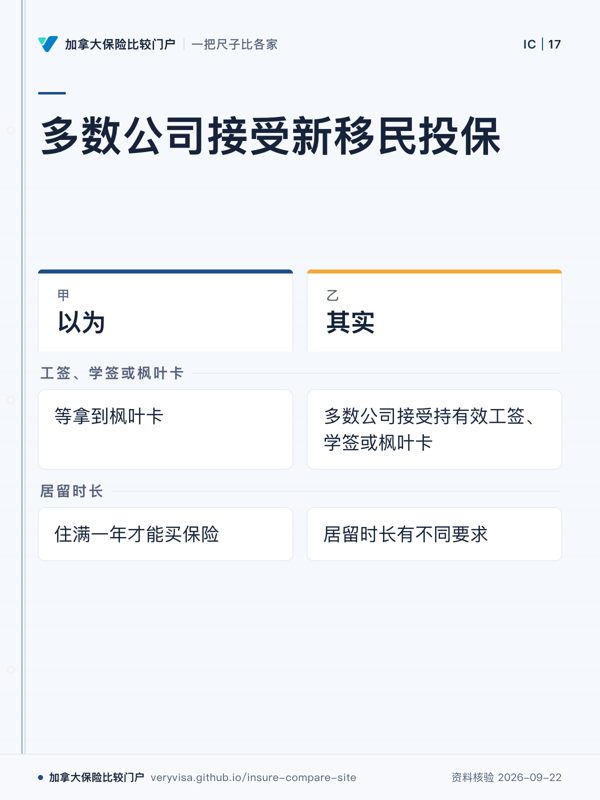
「新移民要等拿到枫叶卡、住满一年才能买保险」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
多数公司接受新移民投保;以为;其实;工签、学签或枫叶卡;居留时长
新移民投保资格与公司具体要求有关。
先看
先分开看证件门槛和居住门槛,不要把两者绑成一条。
易漏
另外还有保额上限、海外病历和体检要求,各家尺度并不一样。
下一步
去定期寿险或重疾险页,再带身份与病历问题找持牌专业人士。
详情与分享 →
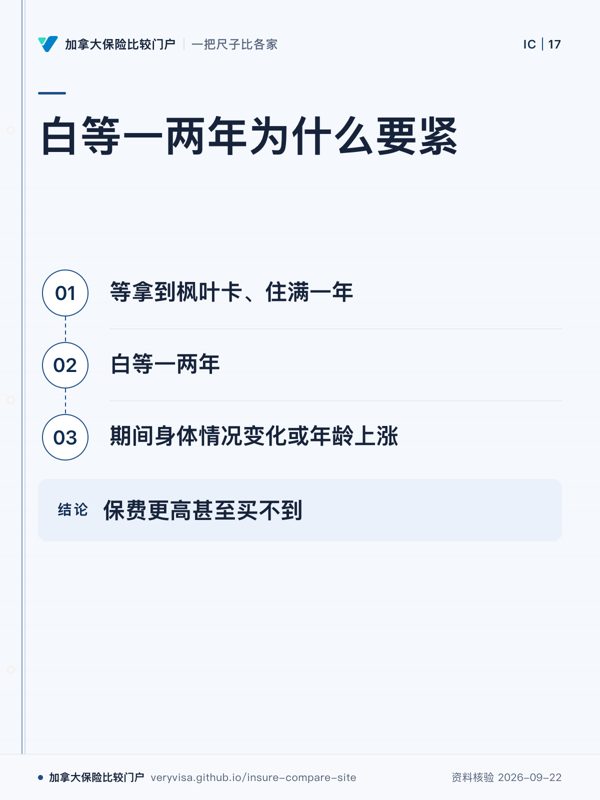
白等一两年为什么要紧;等拿到枫叶卡、住满一年;白等一两年;期间身体情况变化或年龄上涨;保费更高甚至买不到
等待期间的身体或年龄变化会影响后续可买性。
先看
沿着等待带来的时间暴露往后看,最后才落到可买性。
易漏
这里的转折来自期间状态变化,不是说每个人都会出现同样结果。
下一步
去定期寿险或重疾险页,带当前身份与健康材料找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「只要核保通过,工签学签的保费和公民一模一样」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
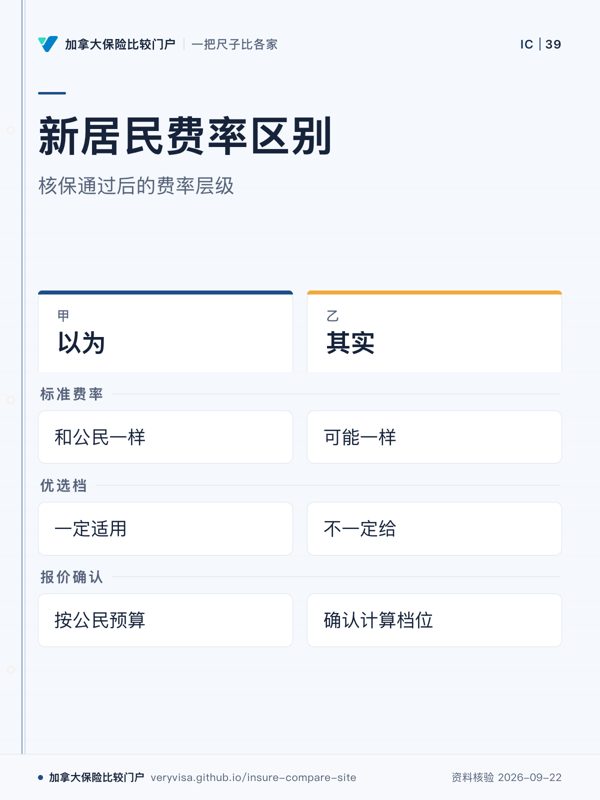
新居民费率区别;核保通过后的费率层级;以为;其实;标准费率;优选档;报价确认
核保通过不代表获得优选档。
先看
先看其实栏,区分标准与优选。
易漏
临时居民可能不符合优选费率。
下一步
看定期寿险,准备报价问题。
详情与分享 →
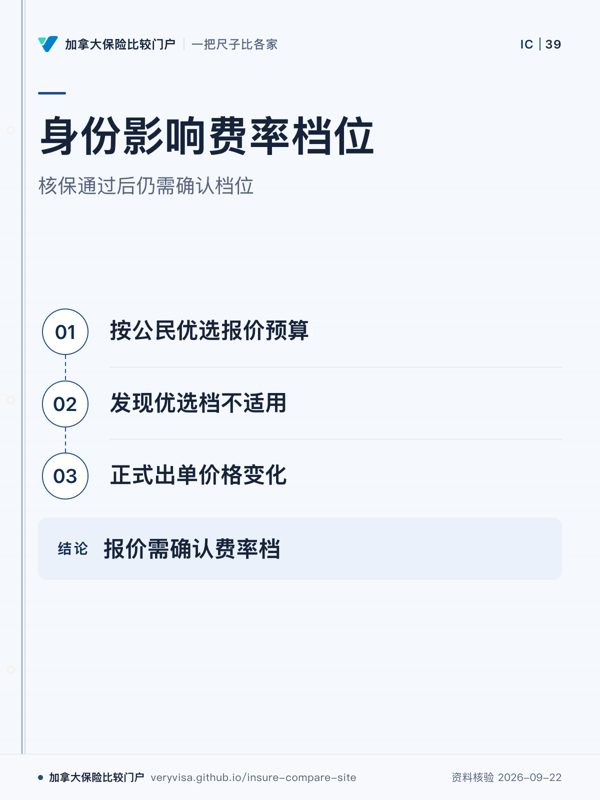
身份影响费率档位;核保通过后仍需确认档位;按公民优选报价预算;发现优选档不适用;正式出单价格变化;报价需确认费率档
核保通过不代表一定适用优选费率。
先看
先看第二步,确认身份可能影响报价档位。
易漏
标准费率可以一样,但优选费率可能有限制。
下一步
去定期寿险页面查看核保条件。
详情与分享 →

→ 去这一页读正文

「持工签学签买的寿险,回国后身故也照样赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
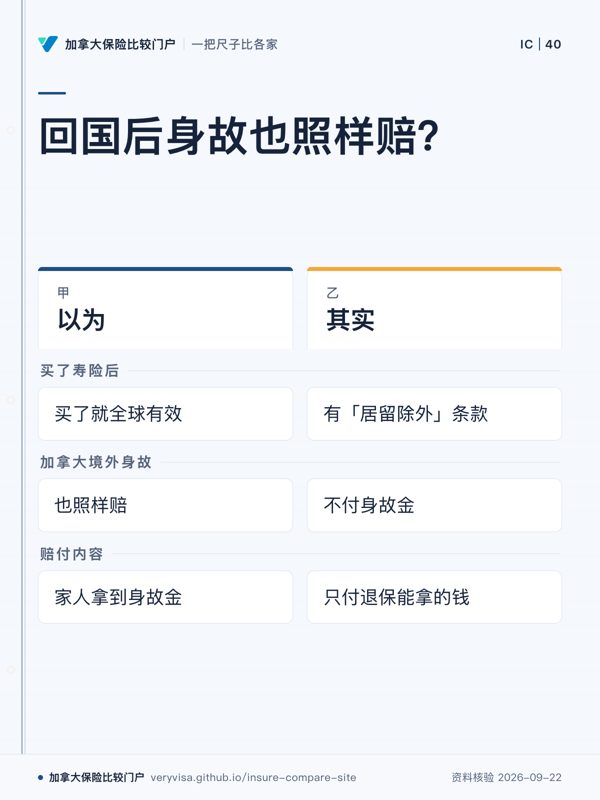
回国后身故也照样赔?;以为;其实;买了寿险后;加拿大境外身故;赔付内容
回国后身故不一定付身故金。
先看
先看「其实」栏,确认境外身故的处理方式。
易漏
投保时要看保单有没有这一条,成为永久居民那天起除外才结束。
下一步
去误解库,看保单有没有这一条。
详情与分享 →
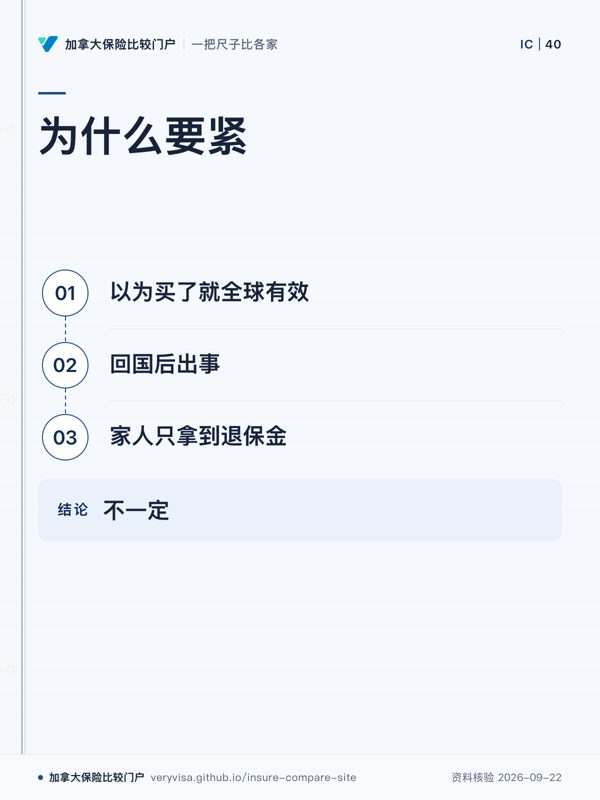
为什么要紧;以为买了就全球有效;回国后出事;家人只拿到退保金;不一定
境外身故可能不付身故金。
先看
先看「以为买了就全球有效」后的结果。
易漏
投保时要看保单有没有「居留除外」条款。
下一步
去误解库,带保单问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「找一家大公司全部买齐,最省事也最划算」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
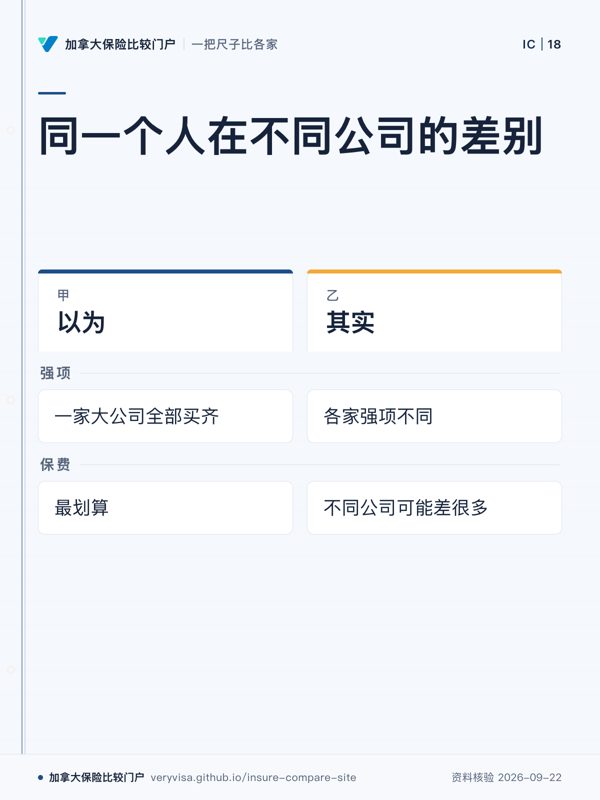
同一个人在不同公司的差别;以为;其实;强项;保费
同一个人的保费和核保结果可能因公司而异。
先看
先把公司差异和个人结果拆开看,别把省事直接当成划算。
易漏
正文还点名重疾定义、分红表现、核保尺度,以及新移民和既往病史接受度。
下一步
去重疾险或定期寿险页,带病史与核保问题找持牌专业人士。
详情与分享 →
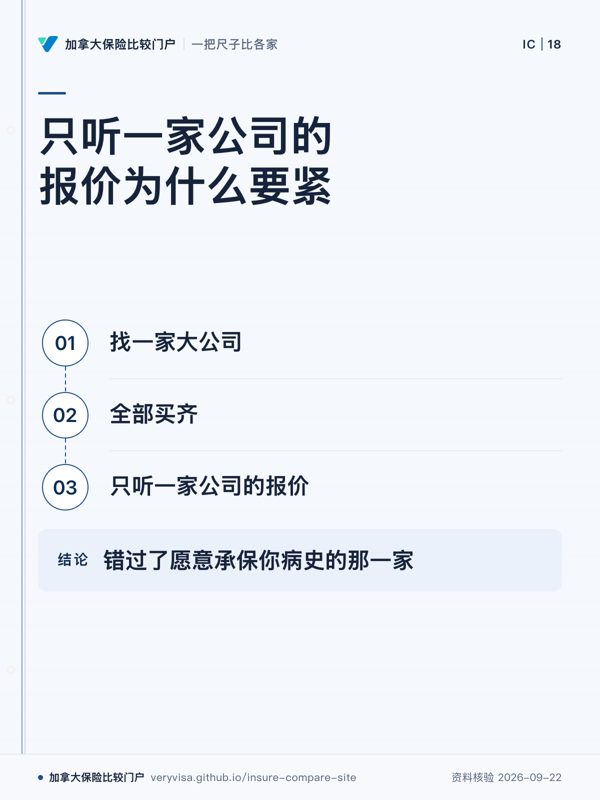
只听一家公司的报价为什么要紧;找一家大公司;全部买齐;只听一家公司的报价;错过了愿意承保你病史的那一家
只听一家报价可能漏掉愿意承保病史的公司。
先看
顺着从集中购买到信息来源变窄的链条看最终损失。
易漏
另一条未画出的后果是多付钱,和错失承保机会是两种不同风险。
下一步
去已收录公司页,再带个人情况找持牌专业人士。
详情与分享 →

→ 去这一页读正文

「把给孩子买的保单过户给成年孩子,要按现金价值交税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
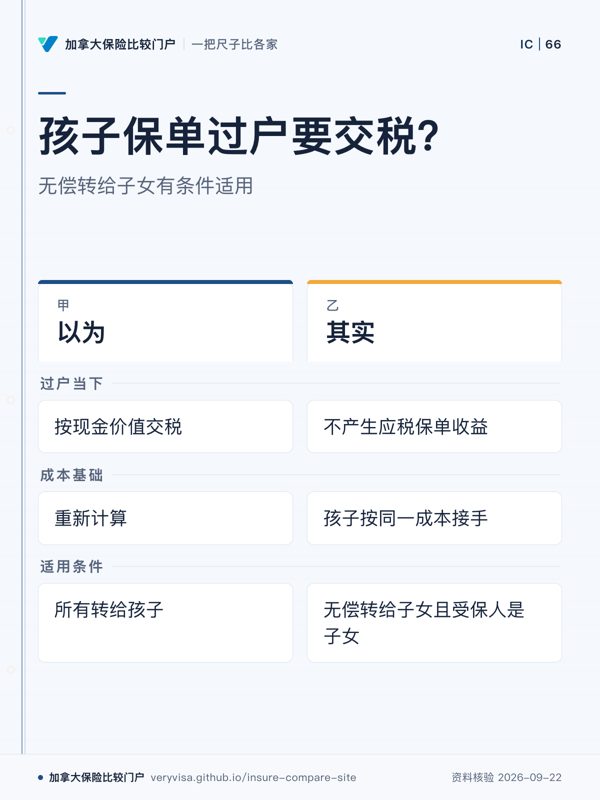
孩子保单过户要交税?;无偿转给子女有条件适用;以为;其实;过户当下;成本基础;适用条件
符合条件的无偿转移不产生应税收益。
先看
先看「适用条件」一行,判断规则是否适用。
易漏
收了对价或受保人不是孩子,就不适用。
下一步
看分红终身寿险,确认转移安排问题。
详情与分享 →
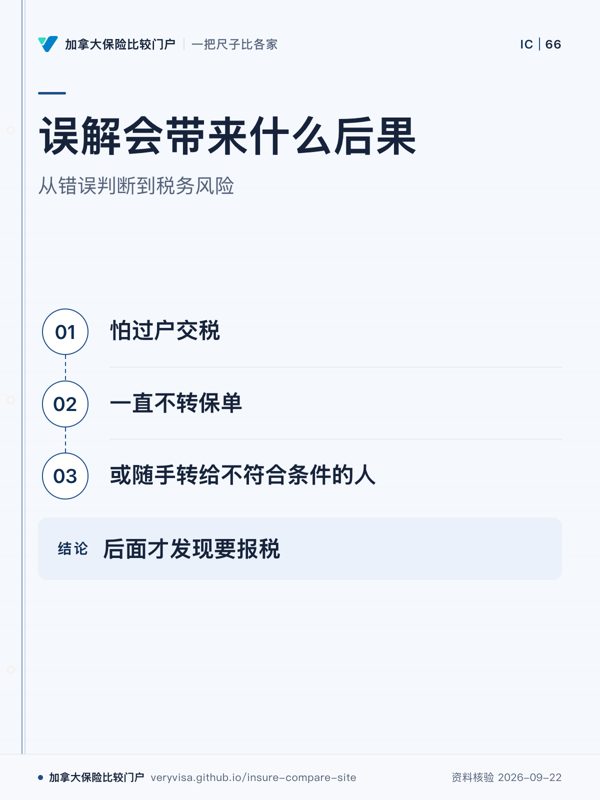
误解会带来什么后果;从错误判断到税务风险;怕过户交税;一直不转保单;或随手转给不符合条件的人;后面才发现要报税
错误判断可能导致后续报税问题。
先看
看流程方向,理解误解如何影响决定。
易漏
摘录说明两种错误路径:不转或错误转移。
下一步
看误解库,核对保单转移条件。
详情与分享 →
早期现金值怎么看;分红终身寿险统一尺子;强;标准;弱
早期现金值是分红险的一项比较维度。
先看
先看早期现金值档位,判断长期用途。
易漏
档位只说这一点上的设计强弱,不代表整体好坏。
下一步
看分红终身寿险,对比统一尺子。
详情与分享 →

→ 去这一页读正文

「分红利率 6%,就等于每年回报 6%」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
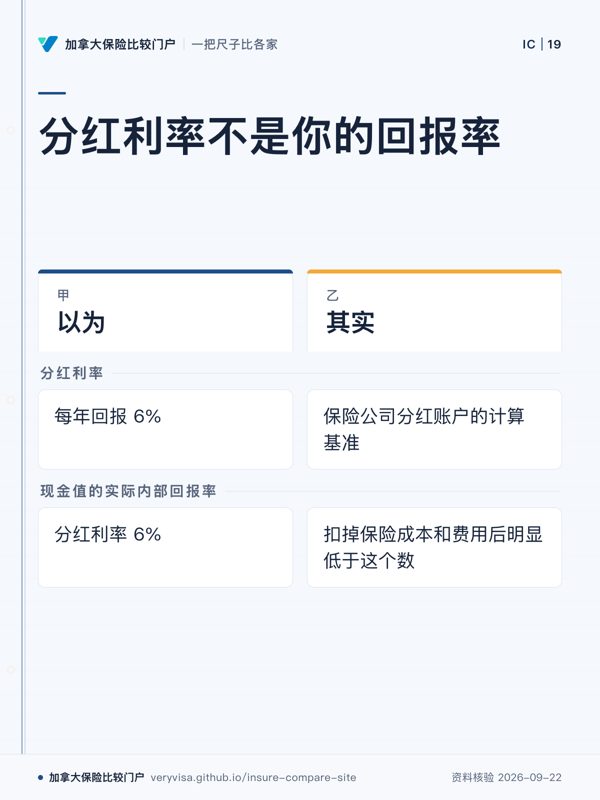
分红利率不是你的回报率;以为;其实;分红利率;现金值的实际内部回报率
现金值实际内部回报率明显低于分红利率。
先看
先看左栏把两个概念混在一起,再看右栏如何拆开。
易漏
页面还特意提到成本和费用,这一步不能从判断里省掉。
下一步
去分红终身寿险页,带现金值问题继续核对。
详情与分享 →
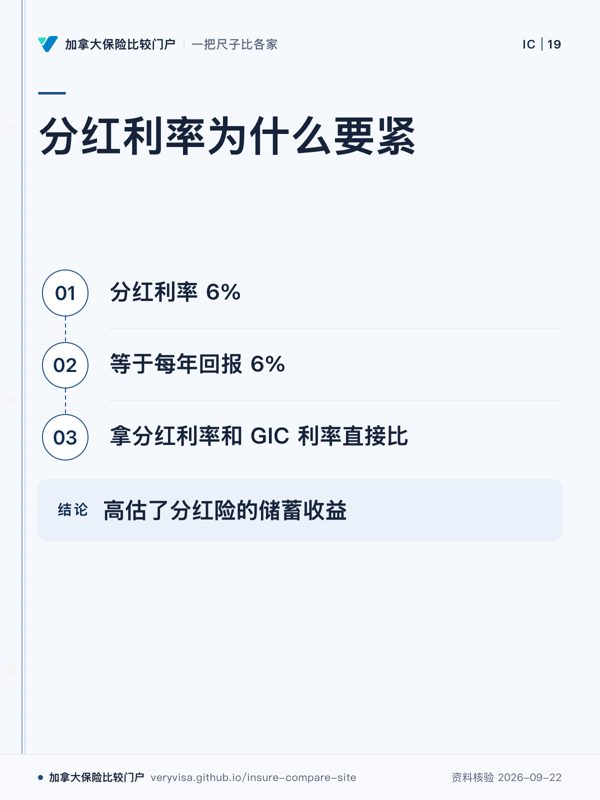
分红利率为什么要紧;分红利率 6%;等于每年回报 6%;拿分红利率和 GIC 利率直接比;高估了分红险的储蓄收益
直接比较两种利率会高估分红险储蓄收益。
先看
沿着错误等同到直接比较,再看它把收益判断推向哪里。
易漏
关键不是某个产品名称,而是比较口径没有先拆开。
下一步
去分红终身寿险页,用现金值问题继续核对。
详情与分享 →
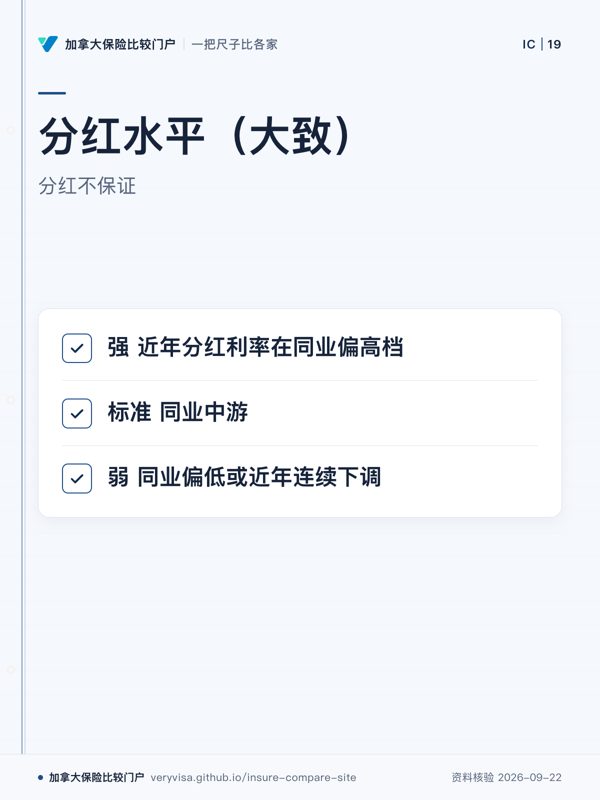
分红水平(大致);分红不保证;强 近年分红利率在同业偏高档;标准 同业中游;弱 同业偏低或近年连续下调
分红水平只是一项设计维度,不代表整体好坏。
先看
先看两端的判档差异,不要只盯一个位置。
易漏
这只是统一尺子的一点,档位不代表整体好坏,重要性还取决于你的情况。
下一步
去分红终身寿险页,按同一口径继续看其他点。
详情与分享 →

→ 去这一页读正文

「分红险演示里的现金值和保额是保证的」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
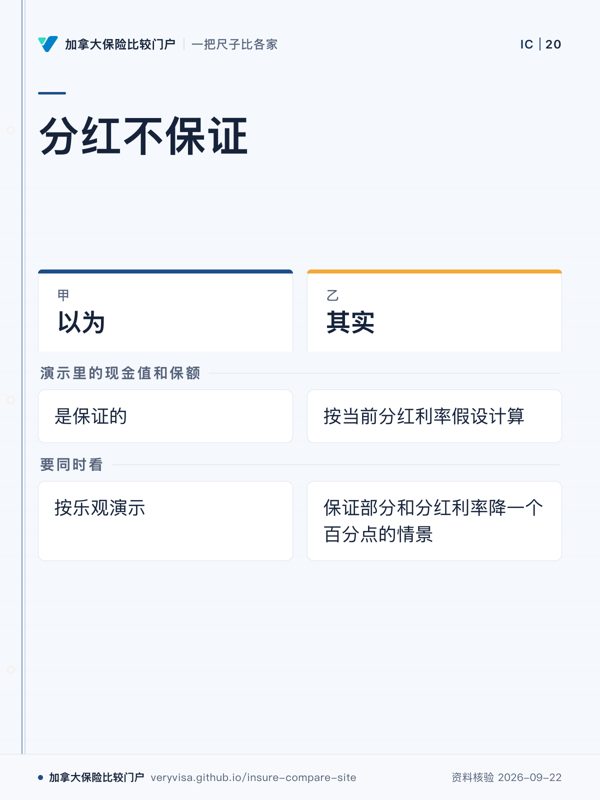
分红不保证;以为;其实;演示里的现金值和保额;要同时看
演示基于当前分红利率假设,分红不保证。
先看
先把计算假设和规划依据分开,这两层不是一件事。
易漏
历史上有过下调,当前展示因此不应被当成不变结果。
下一步
去分红终身寿险页,带不同情景的问题继续核对。
详情与分享 →
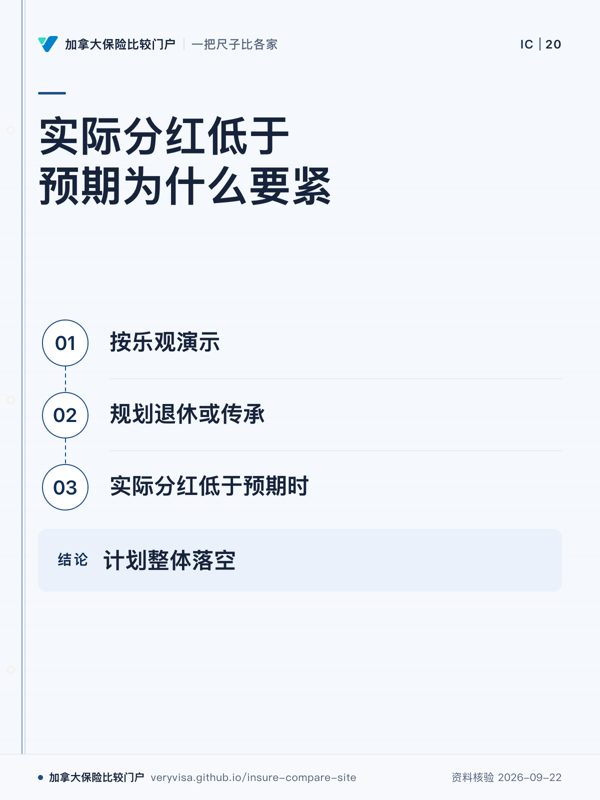
实际分红低于预期为什么要紧;按乐观演示;规划退休或传承;实际分红低于预期时;计划整体落空
实际分红低于预期时,退休或传承计划可能落空。
先看
先看规划动作,再看什么条件会让原方案失效。
易漏
这里讨论的是预期落差;正文同时要求把保证部分单独拿出来看。
下一步
去分红终身寿险页,把不同情景分开核对。
详情与分享 →
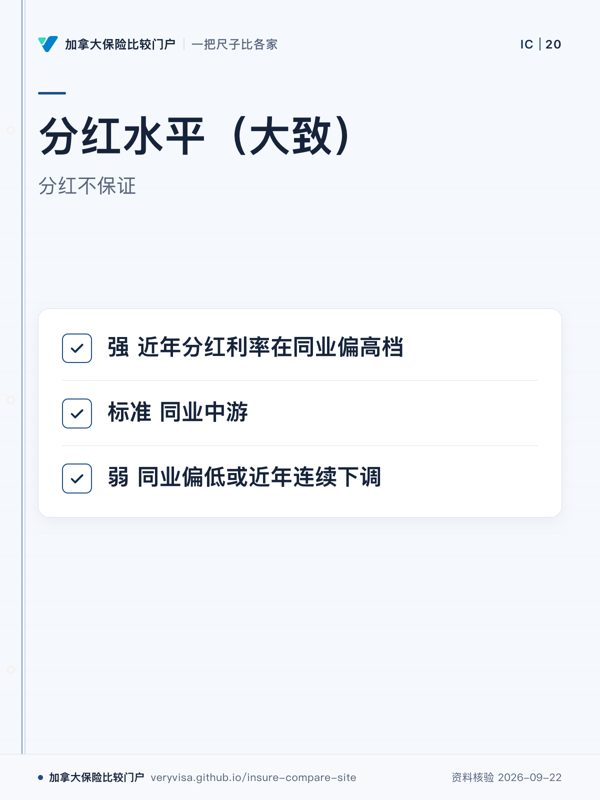
分红水平(大致);分红不保证;强 近年分红利率在同业偏高档;标准 同业中游;弱 同业偏低或近年连续下调
分红水平档位不能替代保证部分与情景核对。
先看
先看判档两端怎样区分,再回头判断这条误解对应什么维度。
易漏
档位只说这一点的设计强弱,不代表整体好坏,也不能替代保证部分的核对。
下一步
去分红终身寿险页,继续看统一尺子的其他点。
详情与分享 →

→ 去这一页读正文

「分红险的保单借款不用还,想借就借」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
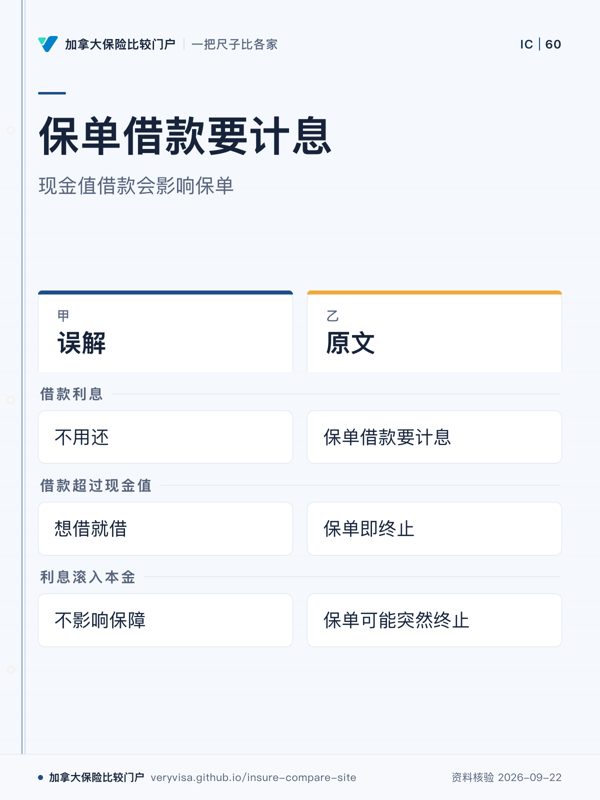
保单借款要计息;现金值借款会影响保单;误解;原文;借款利息;借款超过现金值;利息滚入本金
保单借款会计息并影响保单。
先看
先看借款利息一行,分清借款规则。
易漏
累计利息超过保单现金值时有终止条件。
下一步
去分红终身寿险页看保单贷款问题。
详情与分享 →
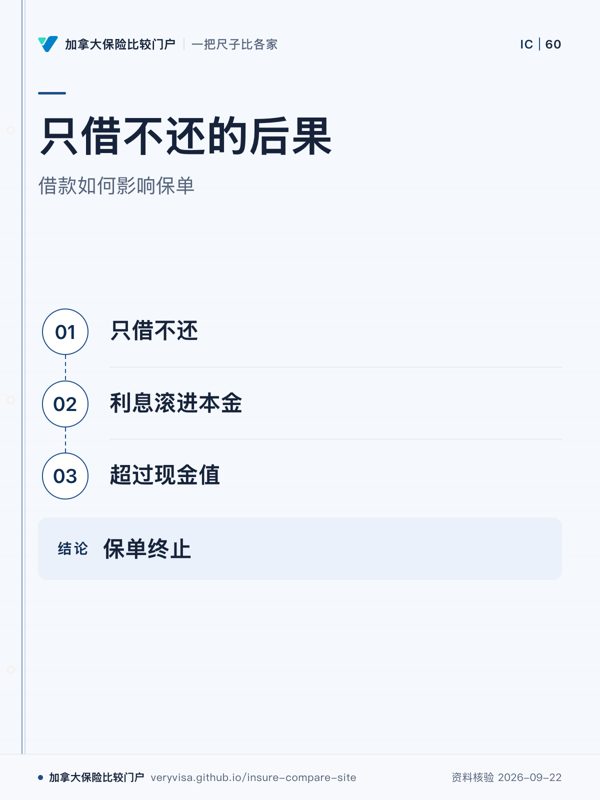
只借不还的后果;借款如何影响保单;只借不还;利息滚进本金;超过现金值;保单终止
累计借款可能导致保单终止
先看
先看借款累积路径,重点是最后触发条件。
易漏
保单终止影响保障和现金值,需结合合同查看。
下一步
去误解库查看借款,再带现金值问题咨询。
详情与分享 →
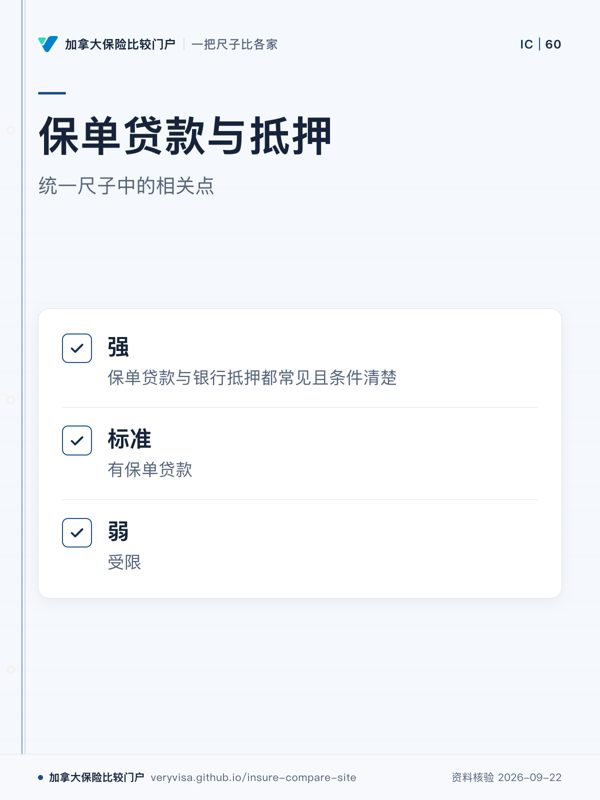
保单贷款与抵押;统一尺子中的相关点;强;标准;弱
贷款功能要看条件清楚程度
先看
先看保单贷款与抵押三档,误解对应这一维度。
易漏
档位只看设计强弱,不代表整体好坏。
下一步
去分红终身寿险比较产品,再问贷款条件。
详情与分享 →

→ 去这一页读正文

「演示说第 N 年起不用交保费,这是合同保证的」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
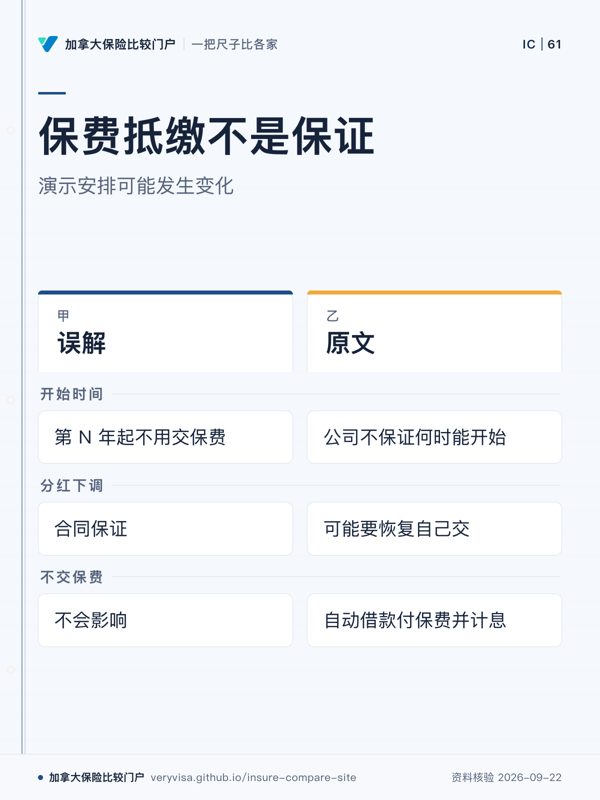
保费抵缴不是保证;演示安排可能发生变化;误解;原文;开始时间;分红下调;不交保费
保费抵缴不会自动开始。
先看
先看开始时间,区分演示和保证。
易漏
演示起始日按当时分红标准算,须复核年度报表。
下一步
去分红终身寿险页看演示问题。
详情与分享 →
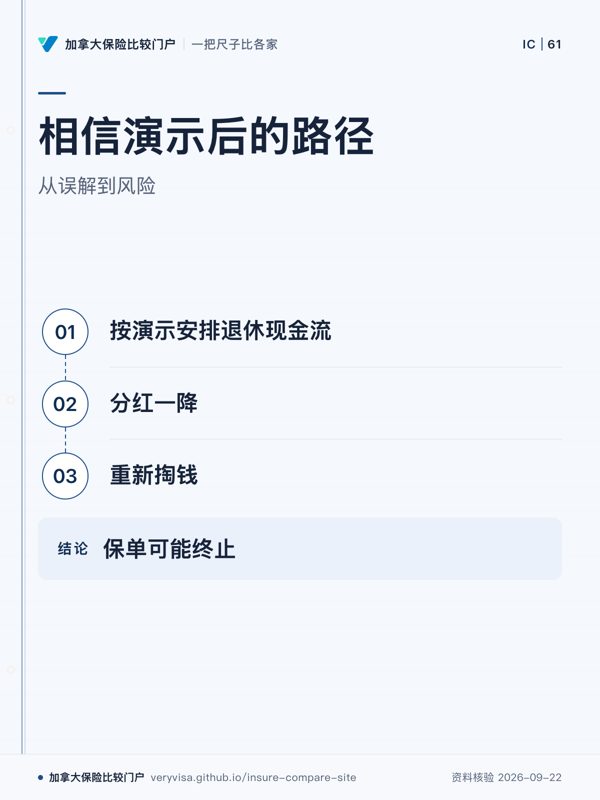
相信演示后的路径;从误解到风险;按演示安排退休现金流;分红一降;重新掏钱;保单可能终止
演示安排需随报表更新
先看
先看分红变化后的路径,重点是现金流安排。
易漏
图依据摘录中的演示情形,不替代合同判断。
下一步
去误解库查看演示,再核对年度报表。
详情与分享 →
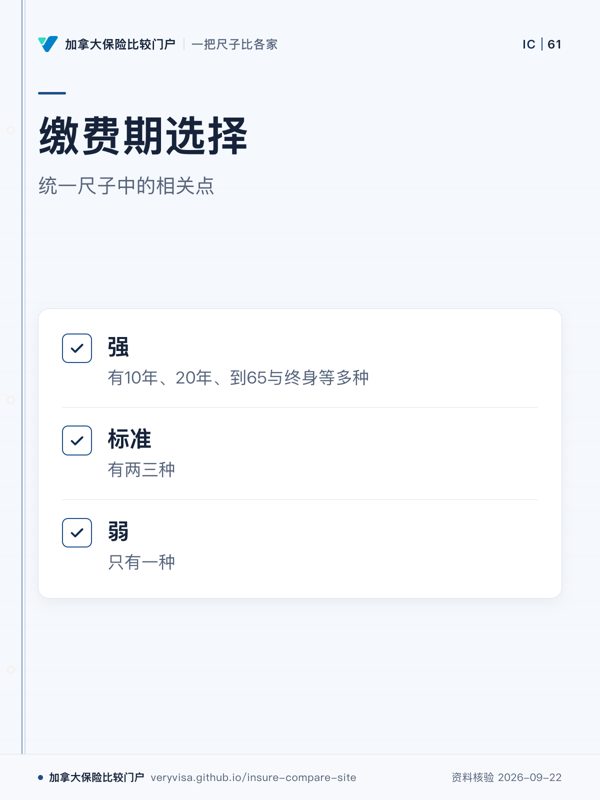
缴费期选择;统一尺子中的相关点;强;标准;弱
缴费选择影响安排弹性
先看
先看缴费期选择三档,误解涉及长期缴费安排。
易漏
不同缴费设计适合不同收入阶段。
下一步
去分红终身寿险比较缴费选择。
详情与分享 →

→ 去这一页读正文

「分红险是个好的短期储蓄,几年后取出来」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
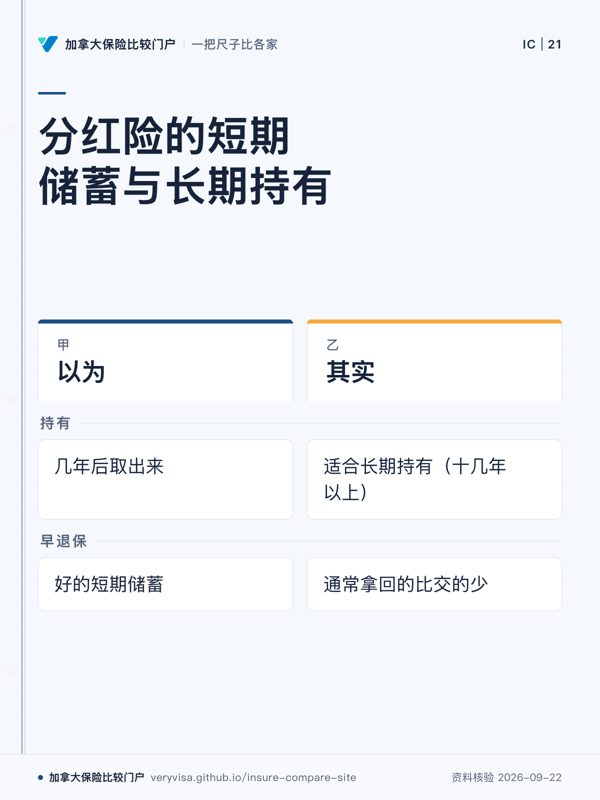
分红险的短期储蓄与长期持有;以为;其实;持有;早退保
早退保通常拿回的比交的少
先看
先看右栏,判断几年内可能动用的钱是否放错了位置。
易漏
图外还有传承和企业用途,不能把这类保单只理解成存钱工具。
下一步
去分红终身寿险页,再看统一尺子的各项档位。
详情与分享 →
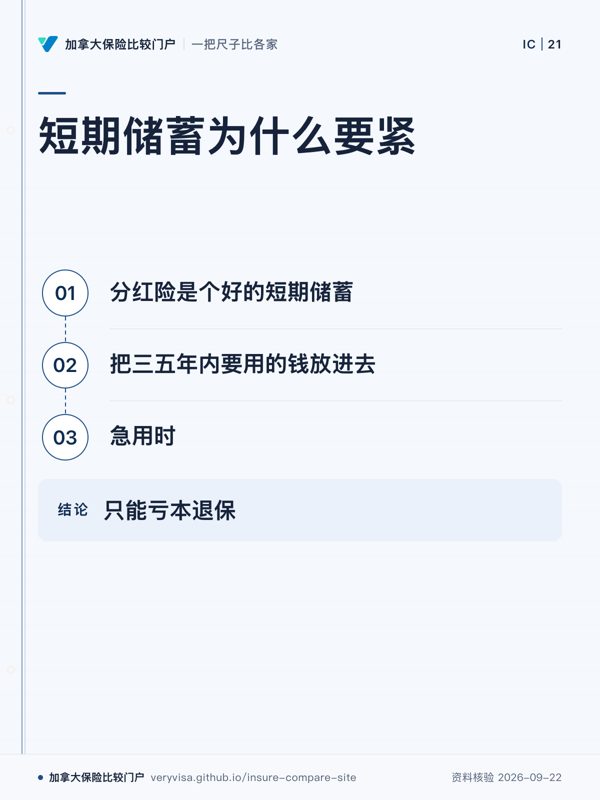
短期储蓄为什么要紧;分红险是个好的短期储蓄;把三五年内要用的钱放进去;急用时;只能亏本退保
短期资金与长期持有不匹配,会暴露退保损失
先看
先看最后一格,再倒推是什么资金安排把风险带到这里。
易漏
别把短期急用的情形外推到十几年以上的长期持有。
下一步
去分红终身寿险页,重点查看早期现金值这一档。
详情与分享 →
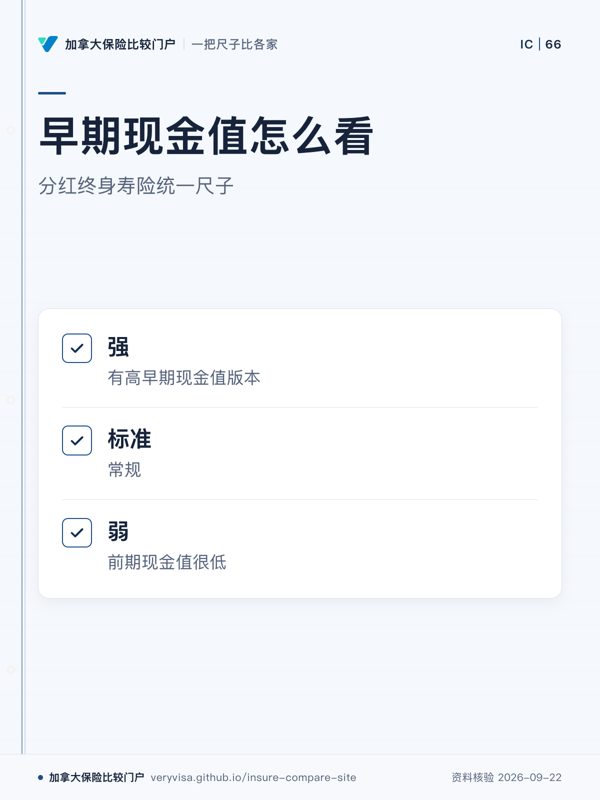
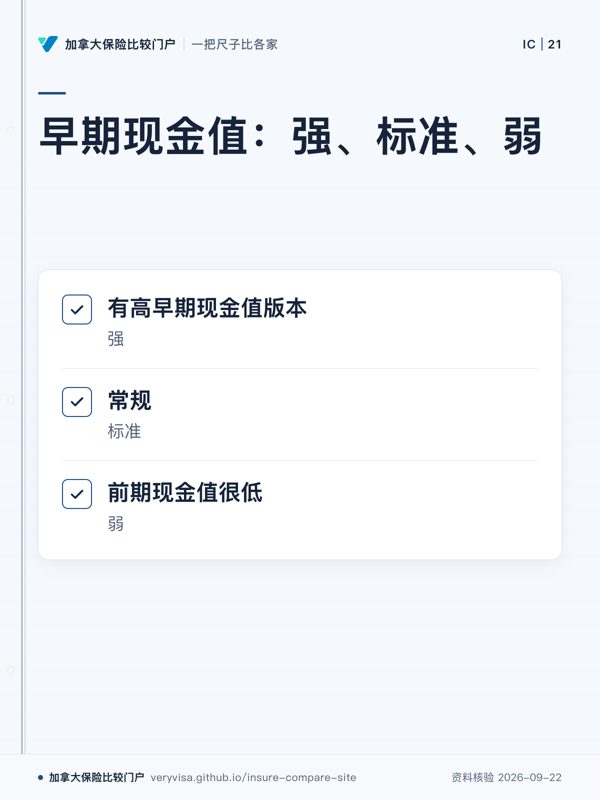
早期现金值:强、标准、弱;有高早期现金值版本;常规;前期现金值很低
前期现金值很低时,短期退出更吃亏
先看
先看弱档,它正对应短期取用最容易踩中的位置。
易漏
这个档位只评这一项设计,不代表整体好坏。
下一步
去分红终身寿险页,再结合缴费期选择一起看。
详情与分享 →

→ 去这一页读正文

「保险公司倒了,Assuris 会把分离基金全额赔给我」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
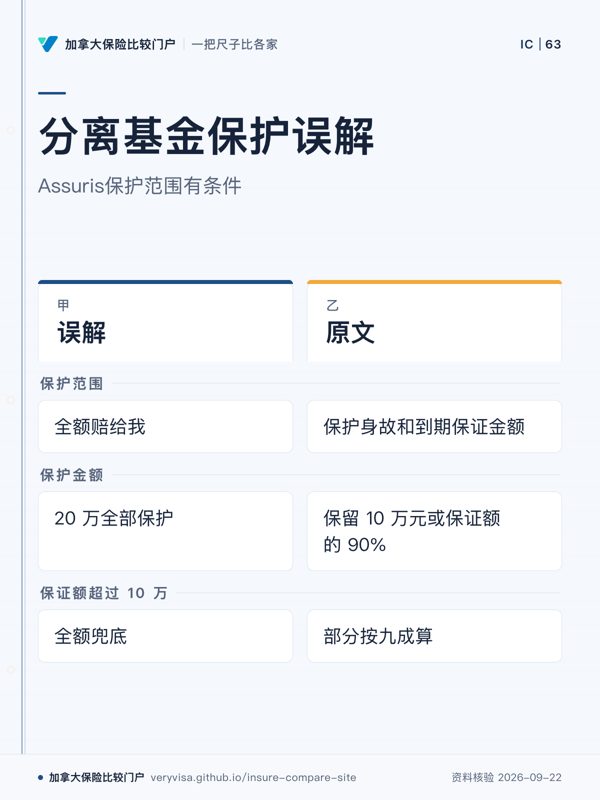
分离基金保护误解;Assuris保护范围有条件;误解;原文;保护范围;保护金额;保证额超过 10 万
分离基金保护有金额条件。
先看
先看保护金额一行,判断保证范围。
易漏
保护针对保证金额,不等于全部投资金额。
下一步
去分离基金页看保证比例问题。
详情与分享 →
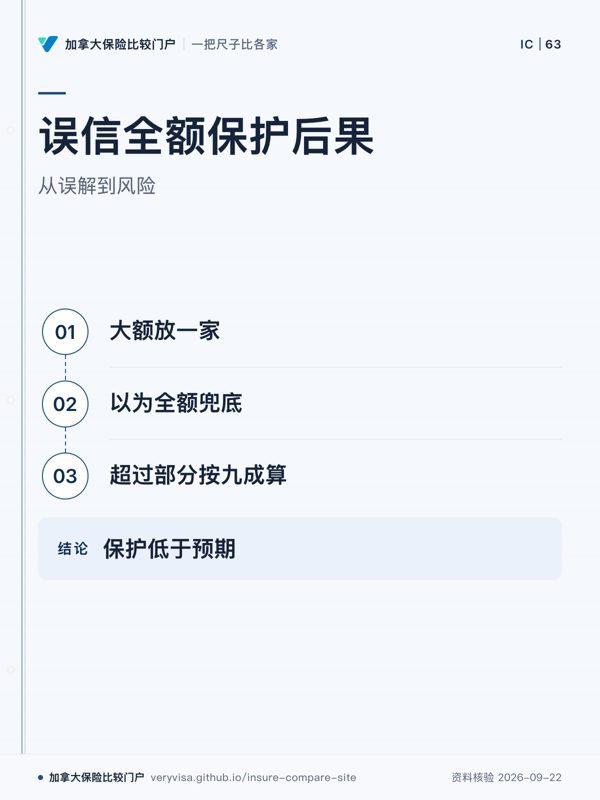
误信全额保护后果;从误解到风险;大额放一家;以为全额兜底;超过部分按九成算;保护低于预期
全额保护说法低估限制
先看
先看误解造成的风险路径,重点是保护范围。
易漏
保护计算取决于保证金额和额度条件。
下一步
去误解库查看分离基金,再评估安排。
详情与分享 →
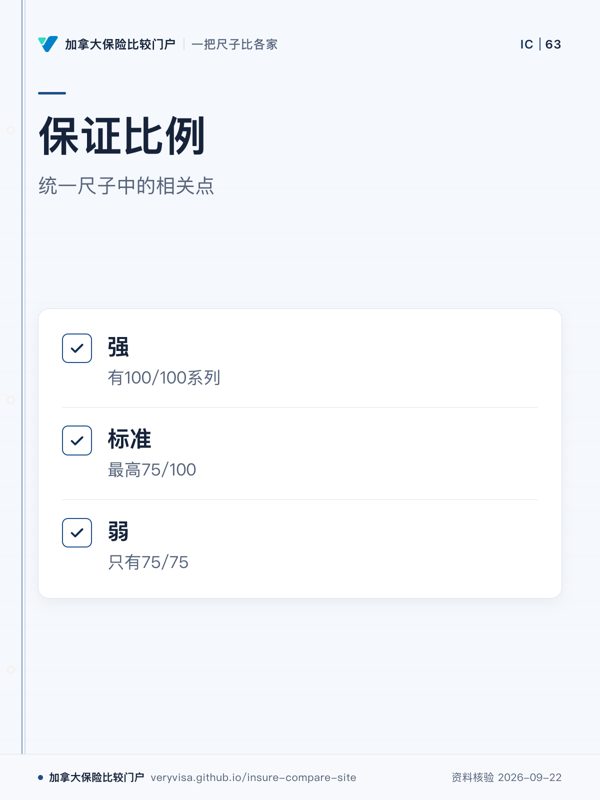
保证比例;统一尺子中的相关点;强;标准;弱
保证比例决定保障维度
先看
先看保证比例三档,误解涉及保证金额。
易漏
保证只在到期或身故时兑现。
下一步
去分离基金比较保证设计,再咨询。
详情与分享 →

→ 去这一页读正文

「分离基金一定能挡住债主」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
债权人保护取决于受益人;以为;其实;债权人保护;受益人
债权人保护要看受益人与购买时情形
先看
先看第二行;身份条件比产品名称本身更关键。
易漏
还要核对购买时是否在规避已知债务,这一点图里没展开。
下一步
去分离基金页,带着受益人条件找持牌专业人士。
详情与分享 →
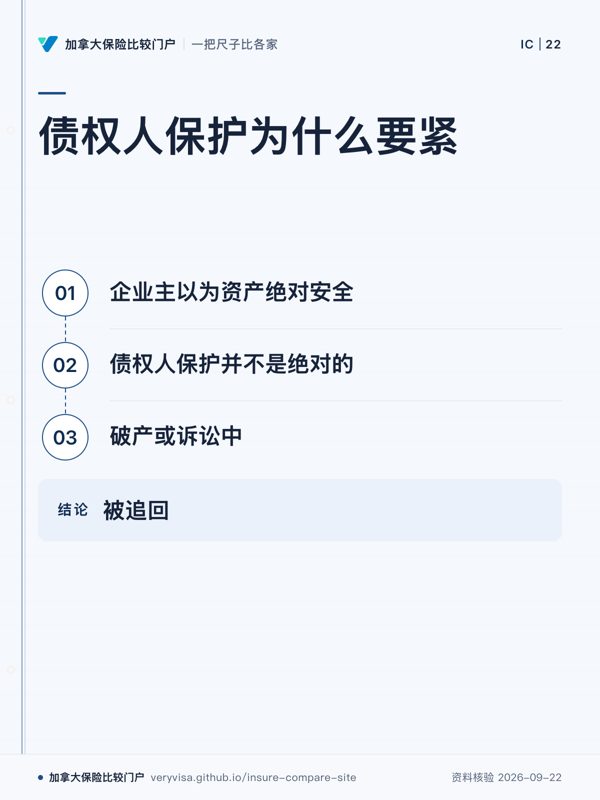
债权人保护为什么要紧;企业主以为资产绝对安全;债权人保护并不是绝对的;破产或诉讼中;被追回
资产并非绝对安全,破产或诉讼时可能被追回
先看
先看认知和结果之间的落差,风险会在争议发生后显现。
易漏
真正是否受保护,还要分别看受益人类型和购买时的债务背景。
下一步
去误解库,再把具体情形交给持牌专业人士复核。
详情与分享 →
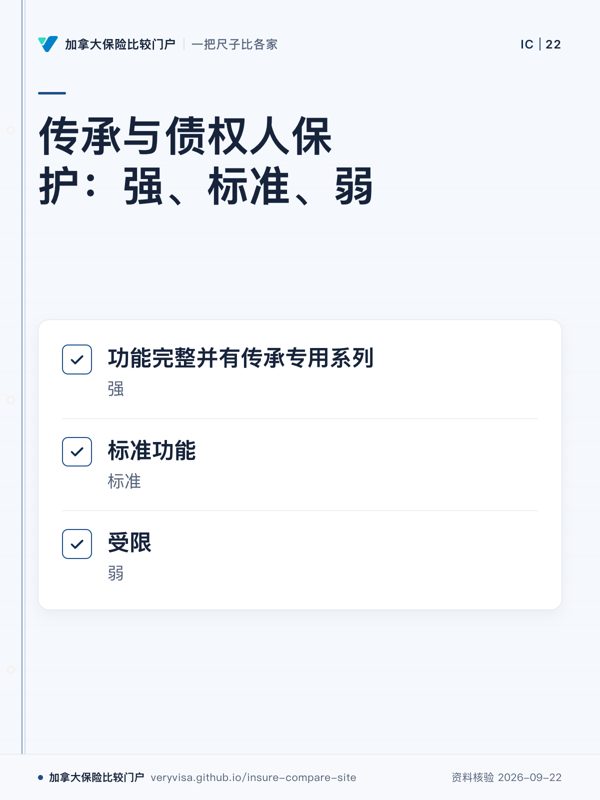
传承与债权人保护:强、标准、弱;功能完整并有传承专用系列;标准功能;受限
这一档看功能,不等于绝对保护
先看
先看弱档,确认这一维度何时会出现功能限制。
易漏
档位只说这一点的设计强弱,不代表每种情形都能挡住债权人。
下一步
去分离基金页,把受益人与购买时条件一起核对。
详情与分享 →

→ 去这一页读正文

「分离基金保本,什么时候取都不会亏」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
分离基金保本什么时候兑现;以为;其实;兑现;中途赎回
到期或身故的保障,不能当成随时不亏
先看
先看第二行,区分临时退出和保障触发时点。
易漏
费用也要单独看:管理费比共同基金更高。
下一步
去分离基金页,继续核对保证比例和保证重置。
详情与分享 →
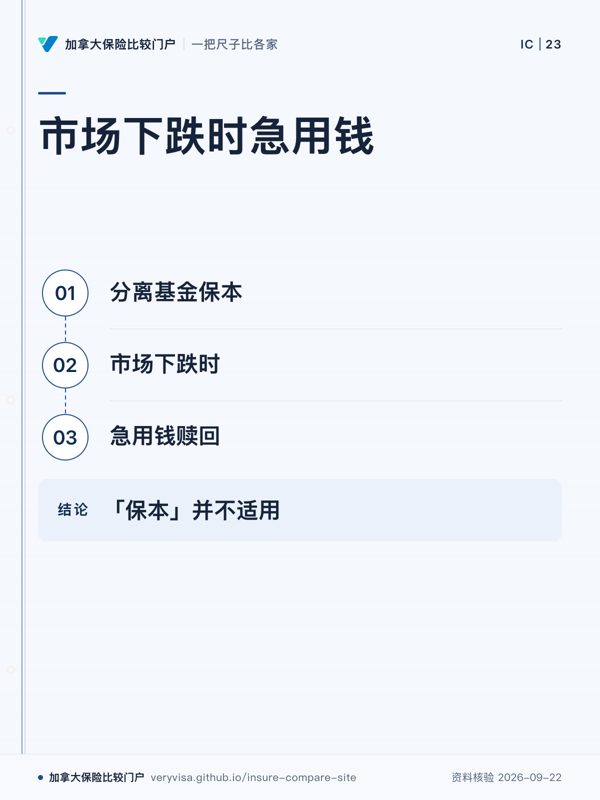
市场下跌时急用钱;分离基金保本;市场下跌时;急用钱赎回;「保本」并不适用
中途赎回按当时市值,可能亏损
先看
从行情变化往后读,资金需求会把退出规则暴露出来。
易漏
如果持有到到期日或发生身故,才是保证兑现的场景。
下一步
去分离基金页,把兑现时点和管理费一起核对。
详情与分享 →
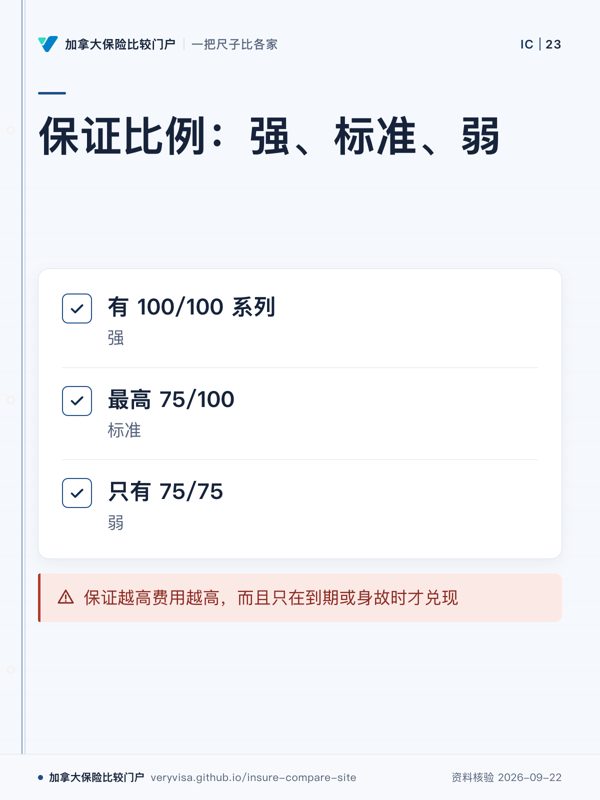
保证比例:强、标准、弱;有 100/100 系列;最高 75/100;只有 75/75;保证越高费用越高,而且只在到期或身故时才兑现
更高比例不等于中途赎回不亏损
先看
先看注意条;比例高低和兑现条件要放在一起读。
易漏
另一项保证重置还会影响到期日,条件因公司差别大。
下一步
去分离基金页,再把重置规则与费用水平一起看。
详情与分享 →

→ 去这一页读正文

「分离基金的重置随时能锁住涨幅,没有代价」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
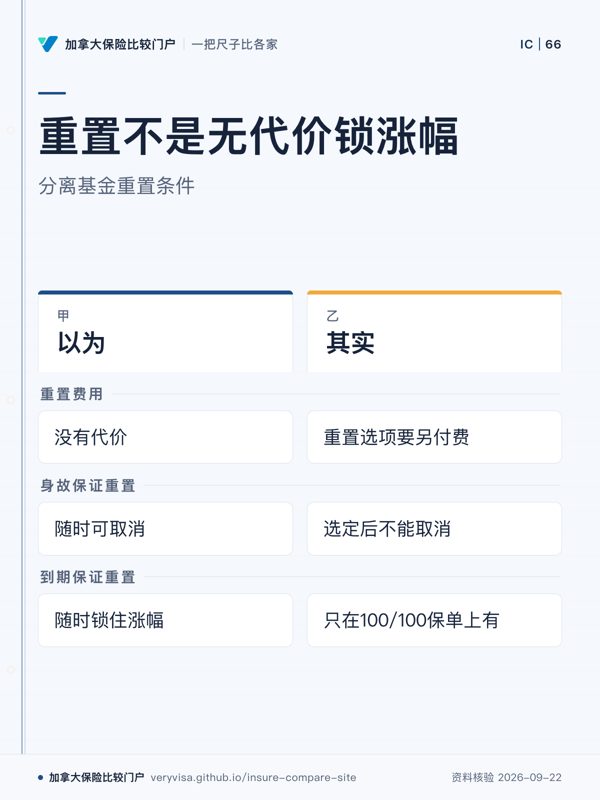
重置不是无代价锁涨幅;分离基金重置条件;以为;其实;重置费用;身故保证重置;到期保证重置
重置条件因公司差别大
先看
先看其实栏,重置有费用和条件。
易漏
到期保证重置只在离到期保证日15年以上时才重置。
下一步
去分离基金看各家规则,带资料夹找专业人士。
详情与分享 →
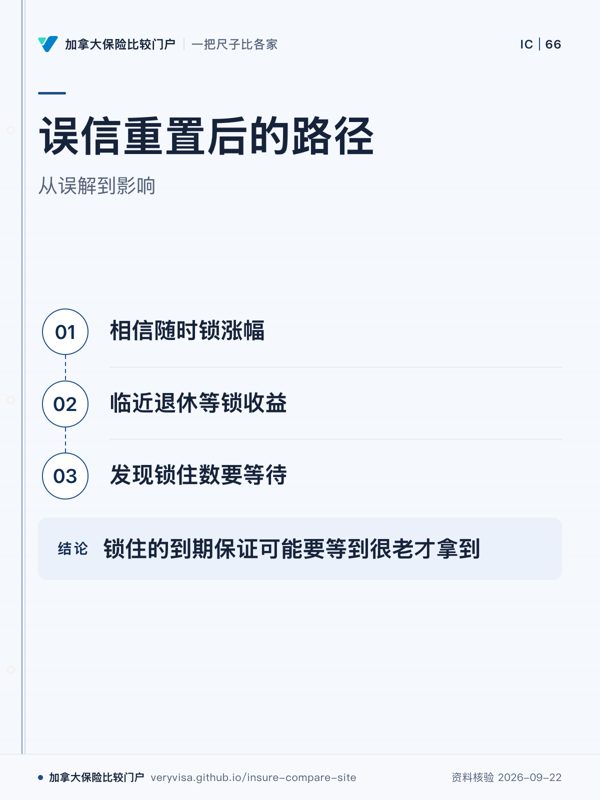
误信重置后的路径;从误解到影响;相信随时锁涨幅;临近退休等锁收益;发现锁住数要等待;锁住的到期保证可能要等到很老才拿到
重置锁住的到期保证可能延后兑现
先看
先看流程末端,误解影响在退休时出现。
易漏
各家规则不同,要看自己的资料夹。
下一步
去误解库查看分离基金规则。
详情与分享 →
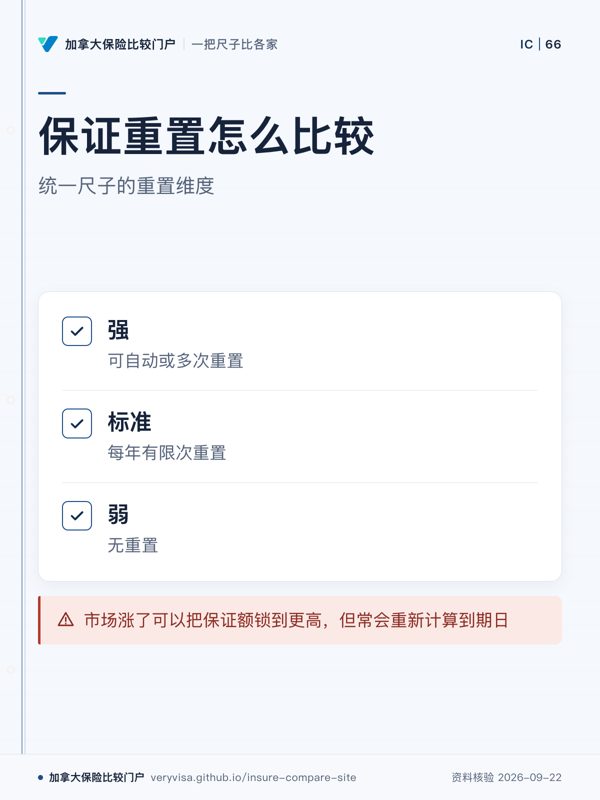
保证重置怎么比较;统一尺子的重置维度;强;标准;弱;市场涨了可以把保证额锁到更高,但常会重新计算到期日
重置条件因公司差别大
先看
先看三个档位,判断重置设计。
易漏
档位只说这一点上的设计强弱,不代表整体好坏。
下一步
去分离基金看统一尺子。
详情与分享 →

→ 去这一页读正文

「分离基金取出 1 万,保证额就只少 1 万」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
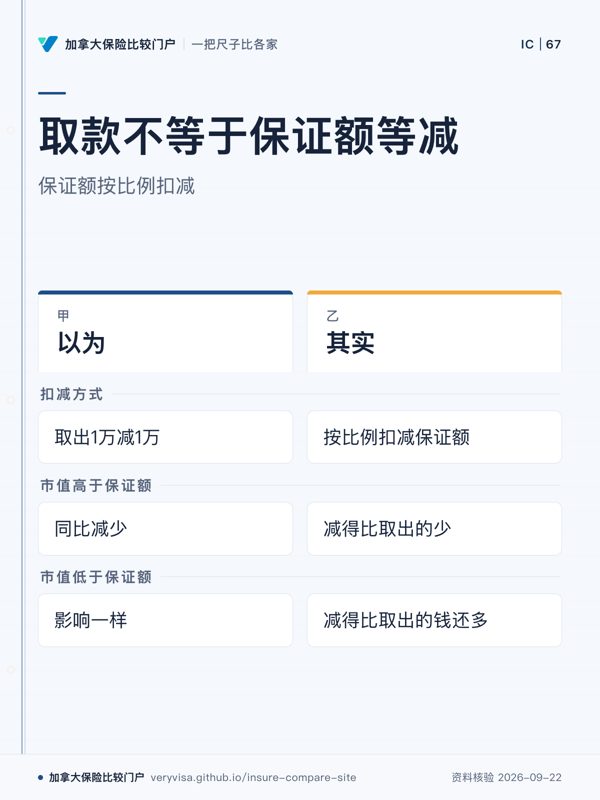
取款不等于保证额等减;保证额按比例扣减;以为;其实;扣减方式;市值高于保证额;市值低于保证额
低市值提款可能加快保证缩水
先看
先看市值变化两行,判断扣减结果。
易漏
取款按取出金额÷当时市值同比例扣减。
下一步
去分离基金看统一尺子。
详情与分享 →
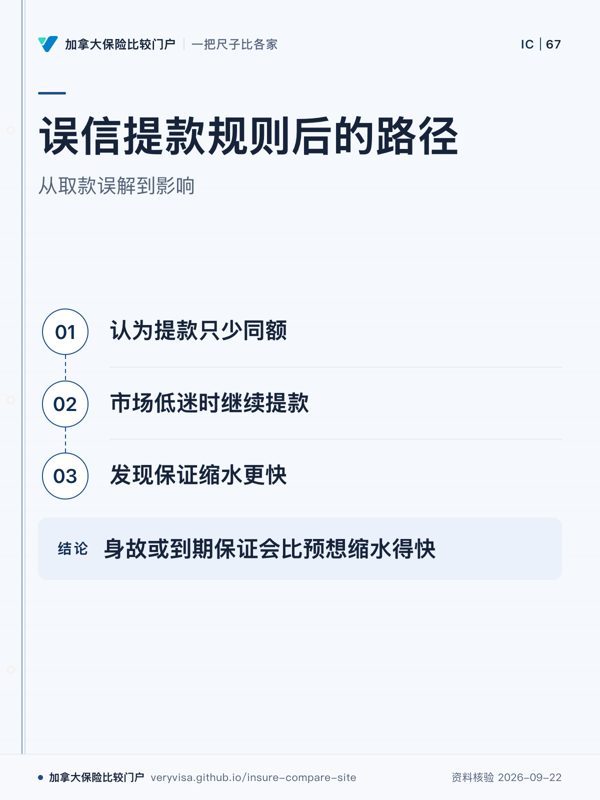
误信提款规则后的路径;从取款误解到影响;认为提款只少同额;市场低迷时继续提款;发现保证缩水更快;身故或到期保证会比预想缩水得快
提款会按比例影响保证额
先看
先看最后一步,影响发生在低迷市场。
易漏
急用钱先比较从别的账户取。
下一步
去误解库查看分离基金。
详情与分享 →
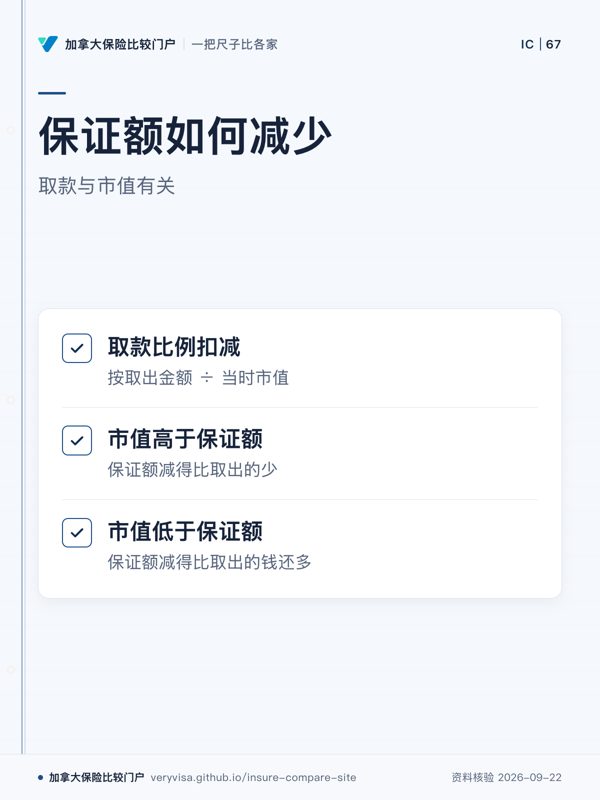
保证额如何减少;取款与市值有关;取款比例扣减;市值高于保证额;市值低于保证额
取款扣减不是固定金额减少。
先看
先看扣减规则,理解取款影响。
易漏
市场低迷时提款会让保证缩水更快。
下一步
去分离基金页看保证比例问题。
详情与分享 →

→ 去这一页读正文

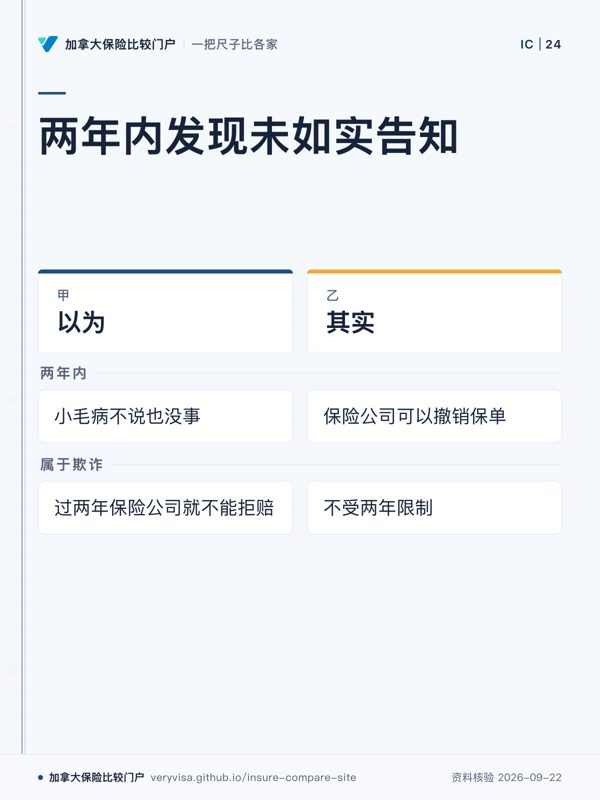
「小毛病不说也没事,过两年保险公司就不能拒赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
两年内发现未如实告知;以为;其实;两年内;属于欺诈
两年规则不能覆盖欺诈情形
先看
先看第二行,例外决定了不能把时间当成一条绝对界线。
易漏
重疾理赔时还会调查投保前的病历,图里没有展开。
下一步
去重疾险页,带着如实告知问题找持牌专业人士。
详情与分享 →
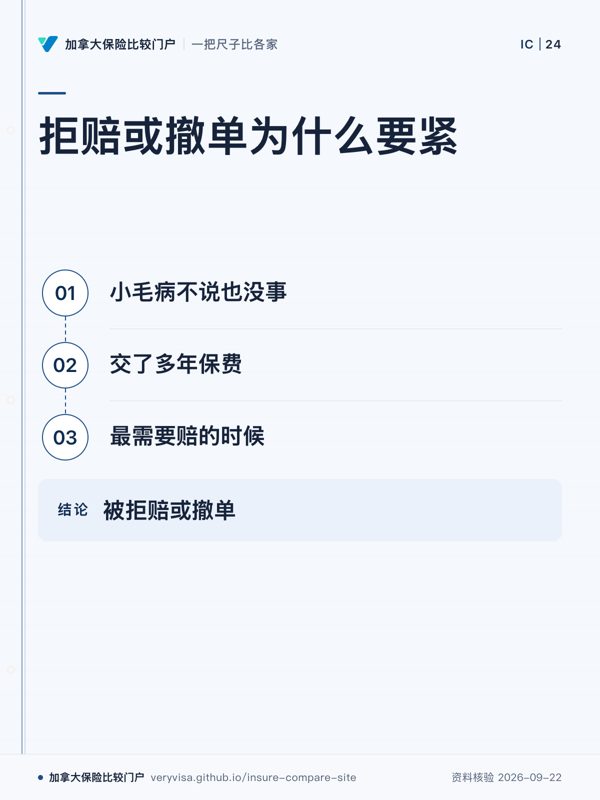
拒赔或撤单为什么要紧;小毛病不说也没事;交了多年保费;最需要赔的时候;被拒赔或撤单
多年交费也不等于理赔时没有告知风险
先看
先看保费投入与理赔时点之间的反差,再看最终结果。
易漏
这里没画两年限制;属于欺诈时,不受这项限制。
下一步
去误解库,再带病历与如实告知问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

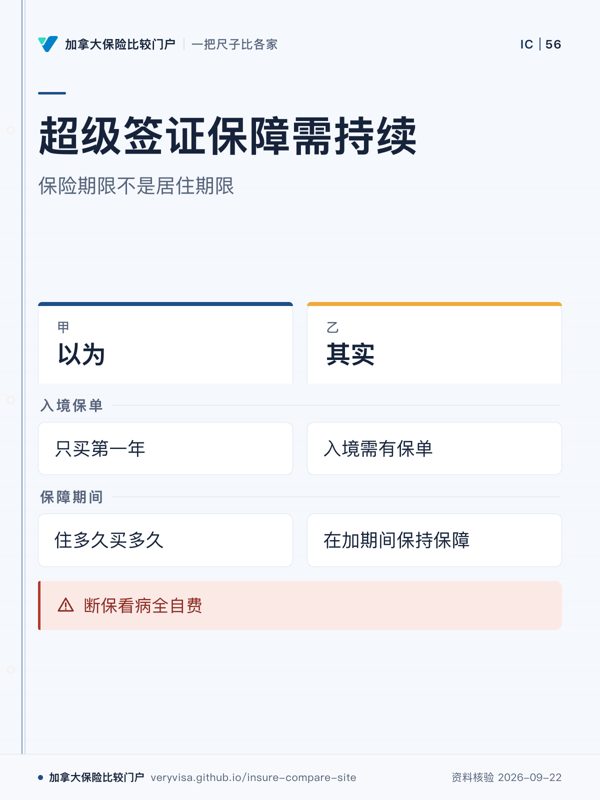
「超级签证一次能住 5 年,只买第一年保险就够」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
超级签证保障需持续;保险期限不是居住期限;以为;其实;入境保单;保障期间;断保看病全自费
在加期间需保持保障
先看
看保险持续条件
易漏
出境再入境需凭保单
下一步
看误解库确认规则
详情与分享 →
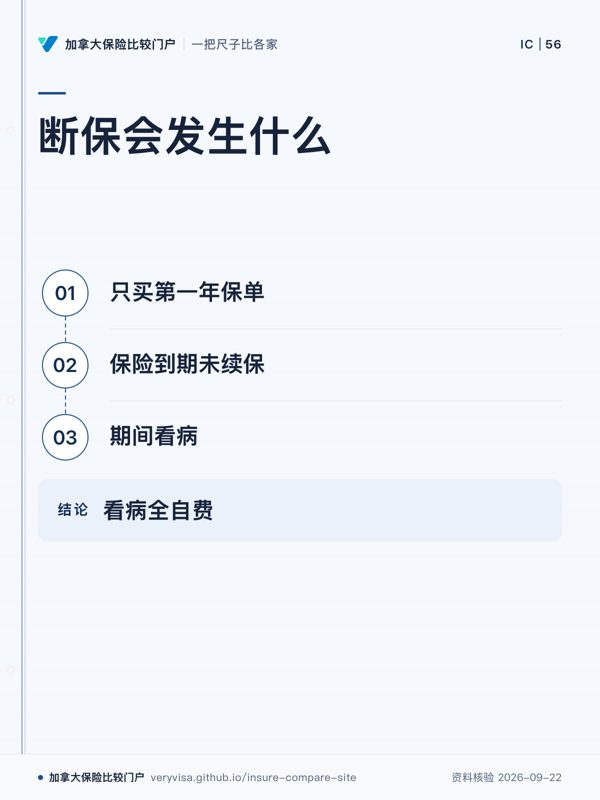
断保会发生什么;只买第一年保单;保险到期未续保;期间看病;看病全自费
断保期间看病全自费
先看
看断保后的影响
易漏
出境再入境要保单
下一步
去误解库核对保险要求
详情与分享 →
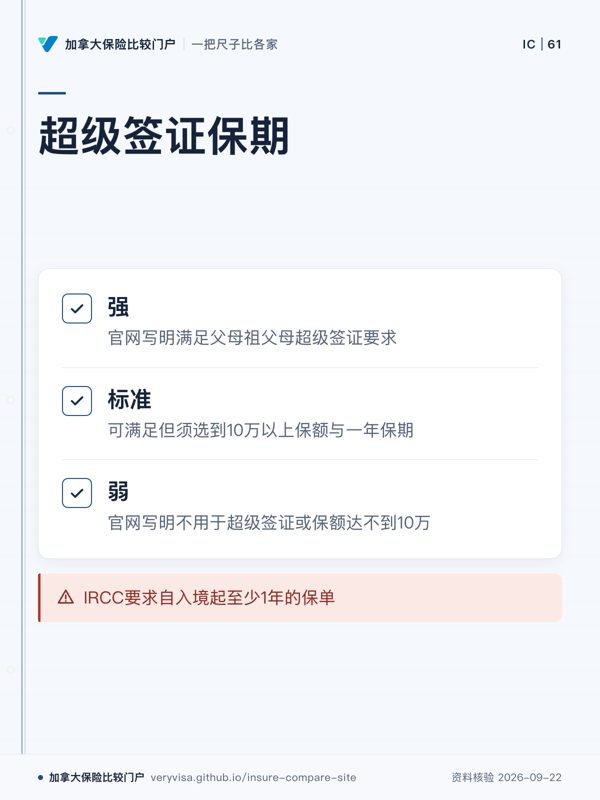
超级签证保期;强;标准;弱;IRCC要求自入境起至少1年的保单
超级签证需保持在加期间有保障。
先看
先看保期相关条件,确认签证要求。
易漏
离开加拿大前到期的,应续保。
下一步
看访客与超级签证医疗险,核对条件。
详情与分享 →

→ 去这一页读正文

「2025 年起,超级签证可以用在国内买的保险」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
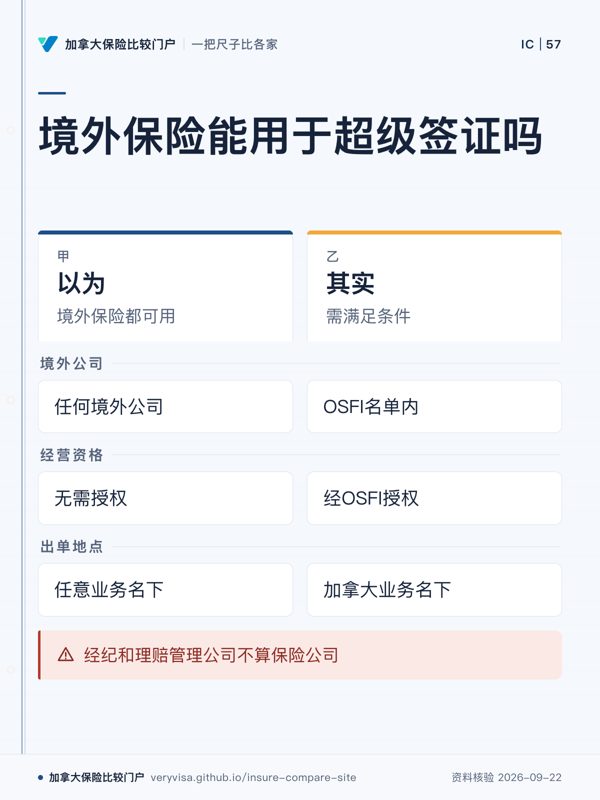
境外保险能用于超级签证吗;以为;其实;境外公司;经营资格;出单地点;经纪和理赔管理公司不算保险公司
合资格境外保单才可用
先看
看两栏条件差异
易漏
境外公司仍有条件
下一步
去误解库了解健康险
详情与分享 →
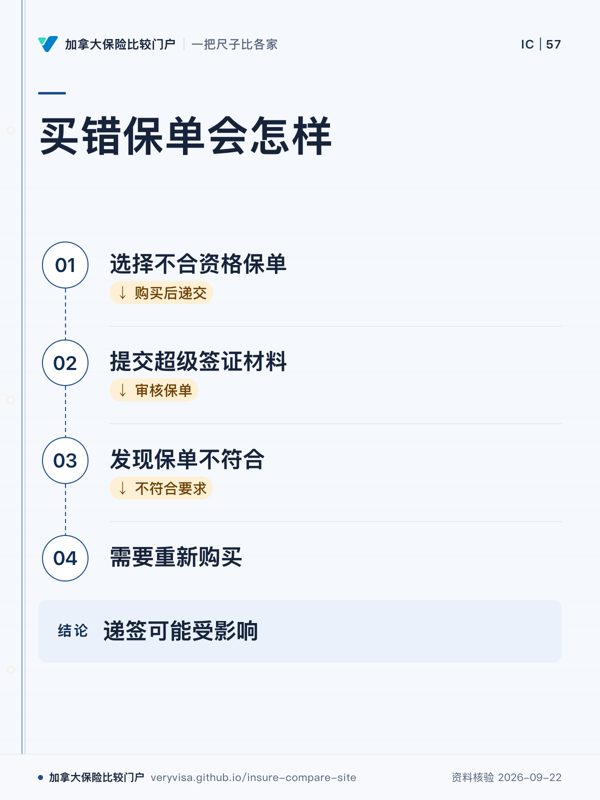
买错保单会怎样;选择不合资格保单;提交超级签证材料;发现保单不符合;需要重新购买;递签可能受影响
保单资格需先核对
先看
看购买后的流程
易漏
保险公司资格有条件
下一步
去误解库了解健康险
详情与分享 →
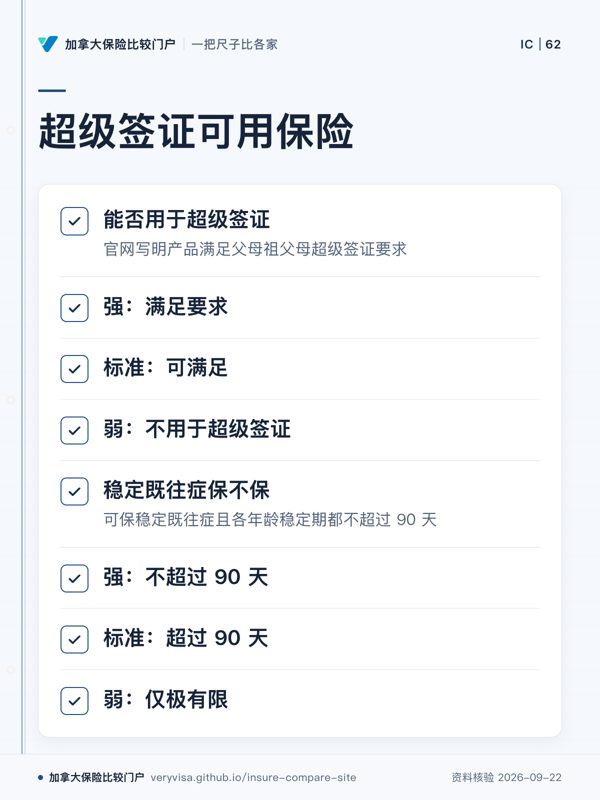
超级签证可用保险;能否用于超级签证;强:满足要求;标准:可满足;弱:不用于超级签证;稳定既往症保不保;强:不超过 90 天;标准:超过 90 天;弱:仅极有限
境外保险需符合监管与出单条件。
先看
先看「能否用于超级签证」,这是误解对应的核心条件。
易漏
境外公司也有条件,不是所有国内保险都可用。
下一步
去访客与超级签证医疗险比较保障条件。
详情与分享 →

→ 去这一页读正文

「超级签证递签先交报价单,批了再付保费」

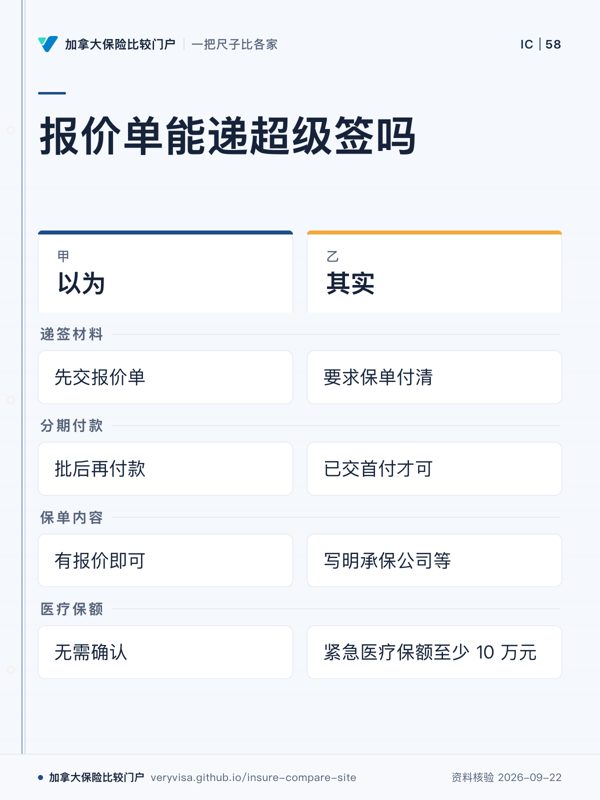
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
报价单能递超级签吗;以为;其实;递签材料;分期付款;保单内容;医疗保额
报价单不替代已生效保单
先看
看递签接受什么材料
易漏
分期也要已交首付
下一步
去误解库查看超级签证
详情与分享 →
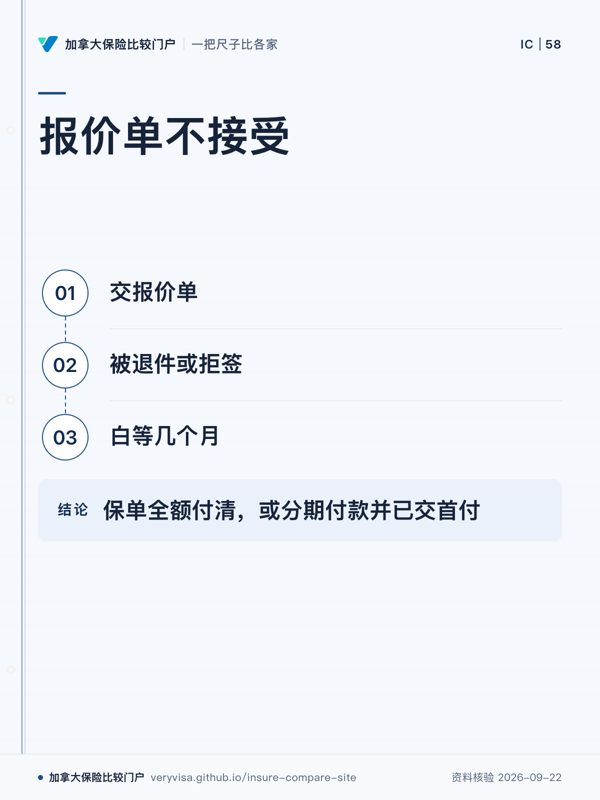
报价单不接受;交报价单;被退件或拒签;白等几个月;保单全额付清,或分期付款并已交首付
报价单不接受。
先看
先看流程变化,理解误解造成的申请影响。
易漏
保单还有承保公司、自入境起至少 1 年等条件。
下一步
看误解库,整理递签前要问的问题。
详情与分享 →
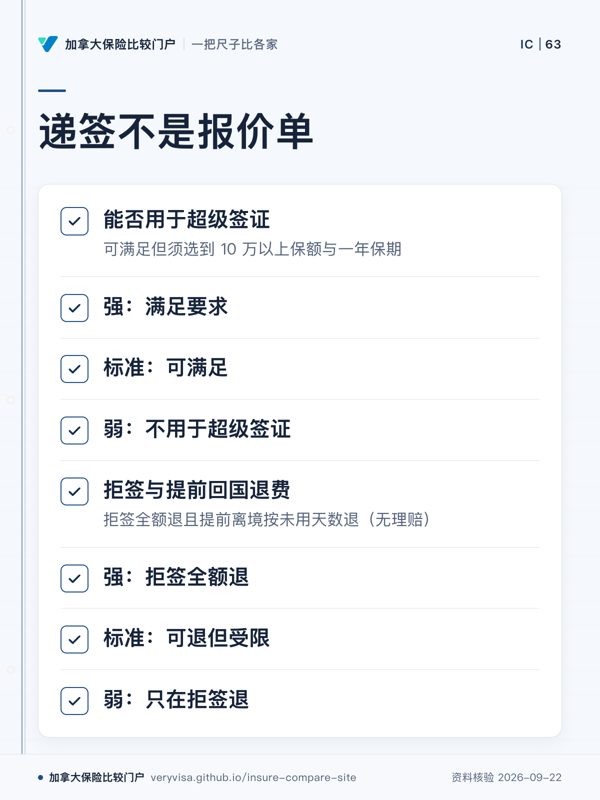
递签不是报价单;能否用于超级签证;强:满足要求;标准:可满足;弱:不用于超级签证;拒签与提前回国退费;强:拒签全额退;标准:可退但受限;弱:只在拒签退
递签需要符合条件的保单,不是报价单。
先看
先看超级签证条件对应哪一档,报价单不是保单。
易漏
分期付款也有已交首付条件,入境时边境官可能查看。
下一步
去访客与超级签证医疗险比较保障条件。
详情与分享 →

→ 去这一页读正文

「父母提前回国,没用完的超级签证保费都能按天退」

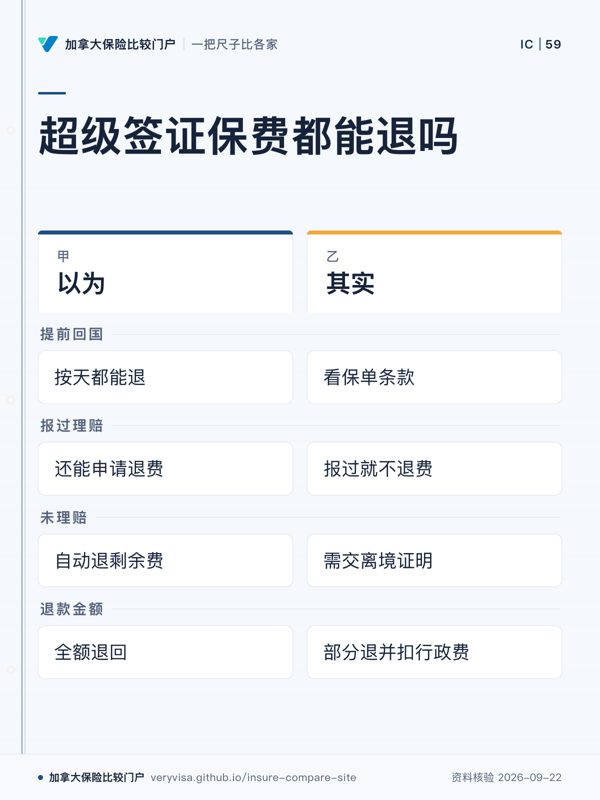
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
超级签证保费都能退吗;以为;其实;提前回国;报过理赔;未理赔;退款金额
退费取决于条款和材料
先看
看是否报过理赔
易漏
未理赔也要材料
下一步
去误解库查看超级签证
详情与分享 →
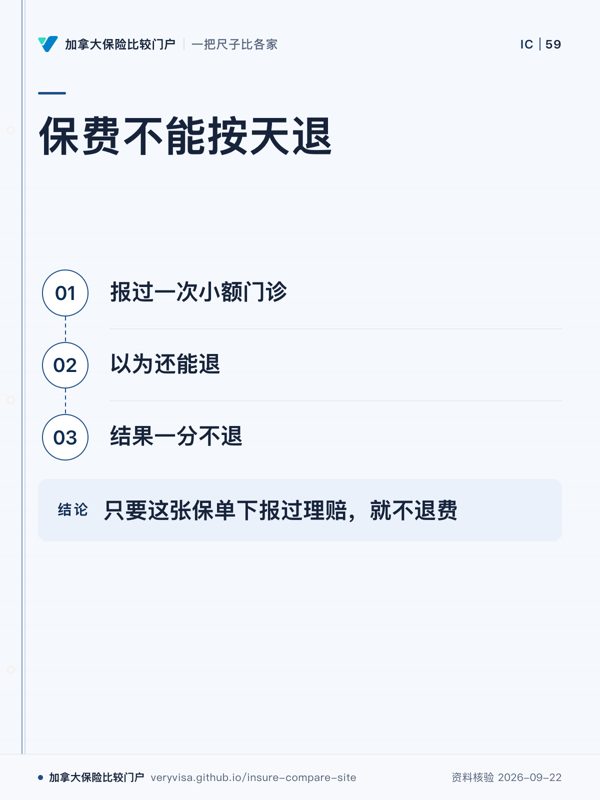
保费不能按天退;报过一次小额门诊;以为还能退;结果一分不退;只要这张保单下报过理赔,就不退费
报过理赔,就不退费。
先看
先看报过理赔后的变化,抓住退费条件。
易漏
没报过的情况要交离境证明等材料,部分退费并扣行政费。
下一步
看误解库,核对保单条款。
详情与分享 →
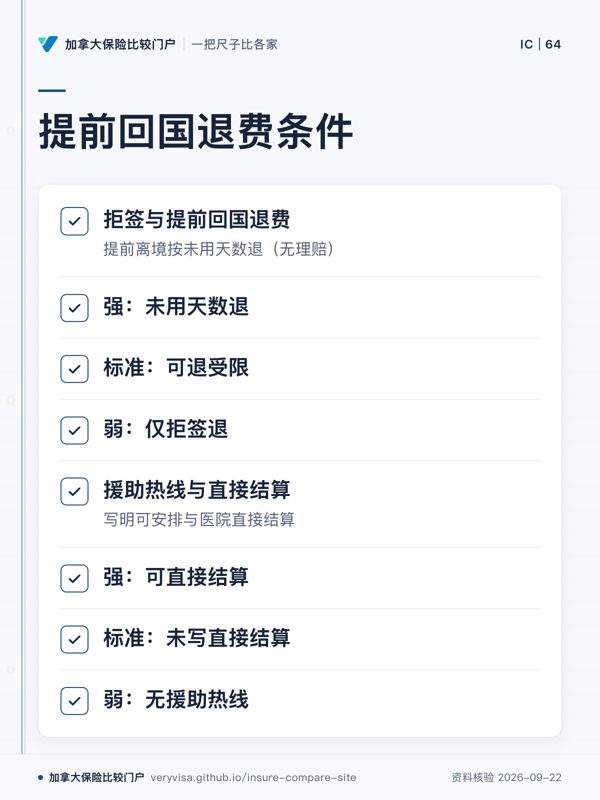
提前回国退费条件;拒签与提前回国退费;强:未用天数退;标准:可退受限;弱:仅拒签退;援助热线与直接结算;强:可直接结算;标准:未写直接结算;弱:无援助热线
未用天数退费通常有条件。
先看
先看退费条件中的理赔限制。
易漏
不同产品规则不同,要看自己的保单条款。
下一步
去访客与超级签证医疗险比较退费规则。
详情与分享 →

→ 去这一页读正文

「慢病长期吃药控制得好,就算「稳定」能赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
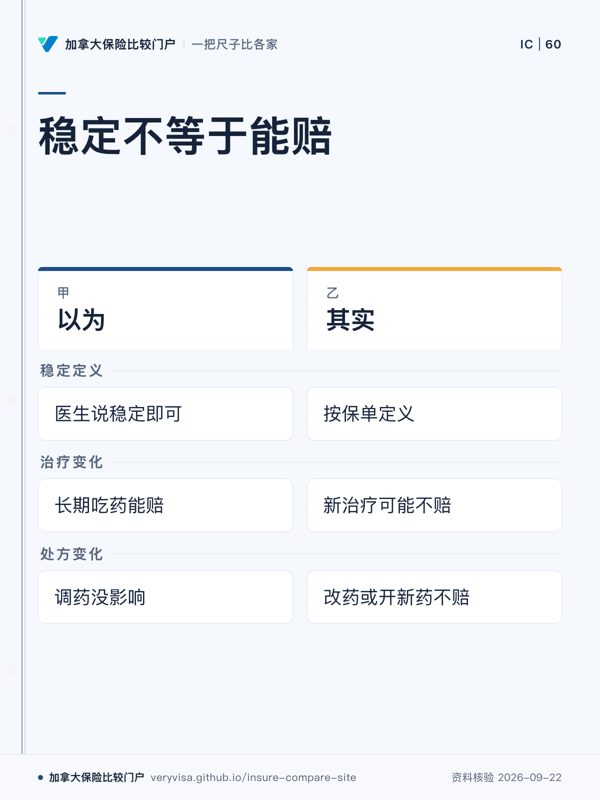
稳定不等于能赔;以为;其实;稳定定义;治疗变化;处方变化
稳定要看保单定义
先看
看保单稳定定义
易漏
不论医生意见如何
下一步
去误解库查看超级签证
详情与分享 →
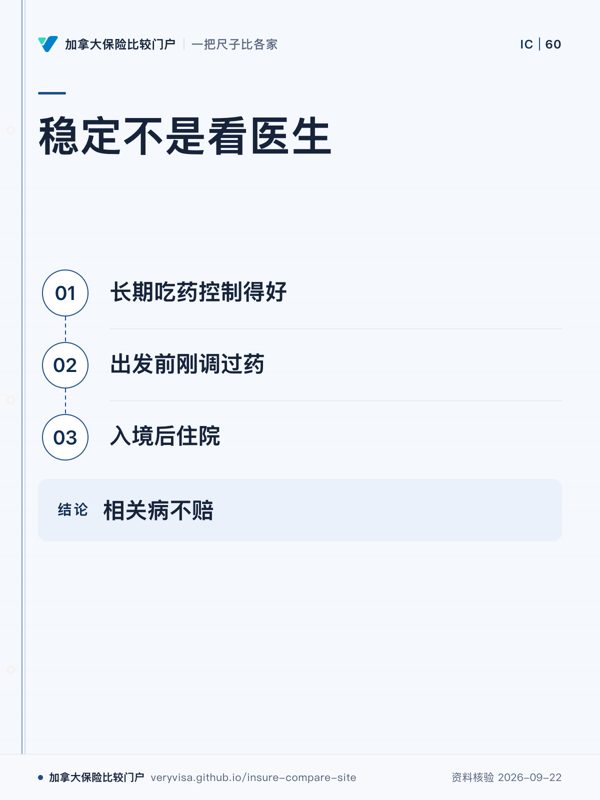
稳定不是看医生;长期吃药控制得好;出发前刚调过药;入境后住院;相关病不赔
「稳定」按保单定义。
先看
先看流程中的时间点,理解「稳定」定义。
易漏
各家天数不同,看自己那份。
下一步
看误解库,核对保单定义。
详情与分享 →
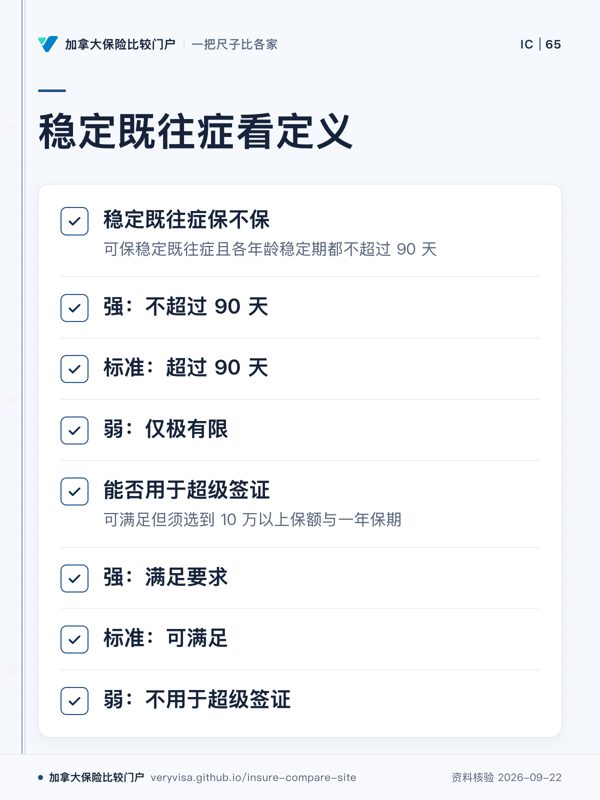
稳定既往症看定义;稳定既往症保不保;强:不超过 90 天;标准:超过 90 天;弱:仅极有限;能否用于超级签证;强:满足要求;标准:可满足;弱:不用于超级签证
稳定期按保单定义判断。
先看
先看稳定既往症这一档,医生判断不等同保单定义。
易漏
各家天数不同,要看自己的保单。
下一步
去访客与超级签证医疗险比较既往症。
详情与分享 →

→ 去这一页读正文

「定期险能续保到 85 岁,就能一直转终身到 85 岁」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
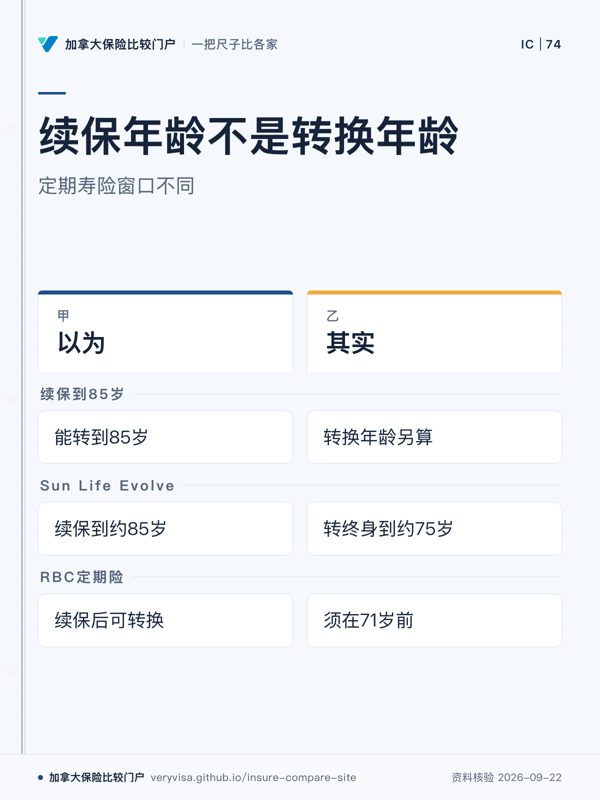
续保年龄不是转换年龄;定期寿险窗口不同;以为;其实;续保到85岁;Sun Life Evolve;RBC定期险
续保和转换是两回事
先看
先看转换年龄,窗口决定后续选择。
易漏
不同公司转换期限和产品范围不同。
下一步
去定期寿险看转换规则。
详情与分享 →
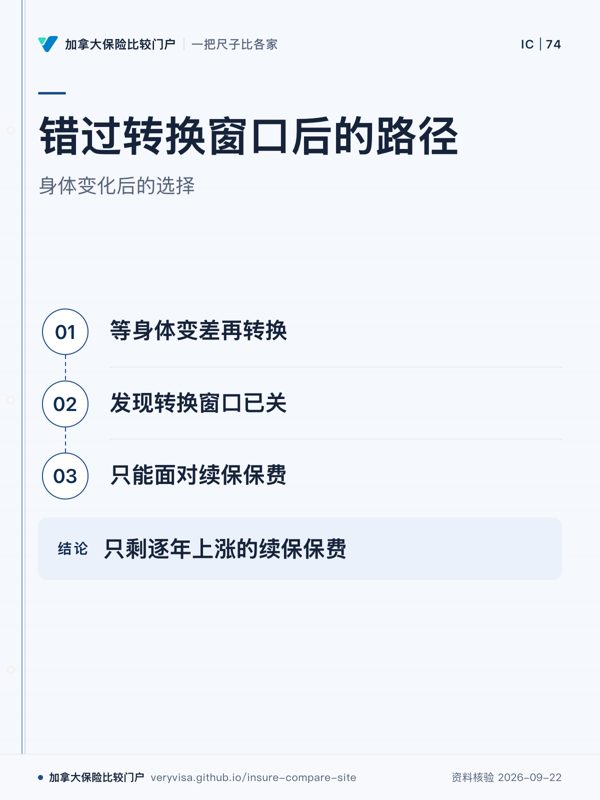
错过转换窗口后的路径;身体变化后的选择;等身体变差再转换;发现转换窗口已关;只能面对续保保费;只剩逐年上涨的续保保费
转换窗口需提前查看
先看
先看第二步,窗口关闭是关键。
易漏
转换期限越长、可转产品越多越值钱。
下一步
去定期寿险看转换权利。
详情与分享 →
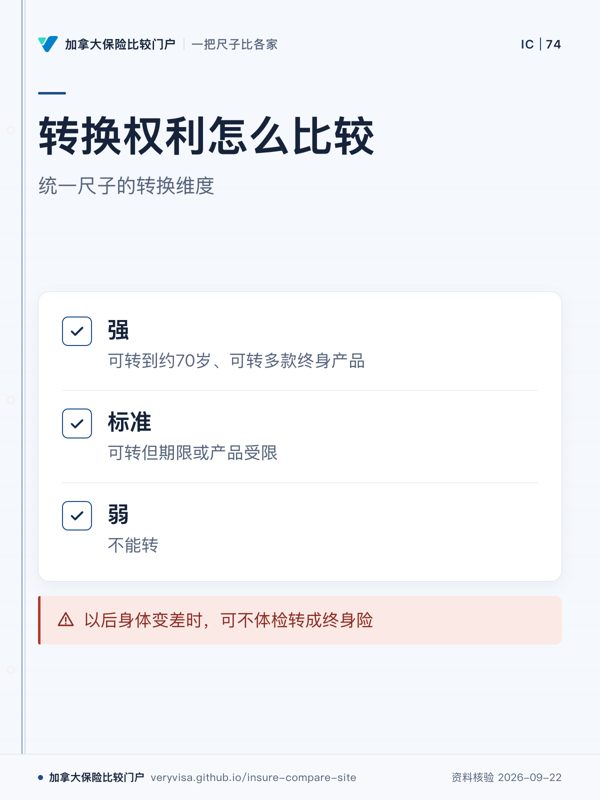
转换权利怎么比较;统一尺子的转换维度;强;标准;弱;以后身体变差时,可不体检转成终身险
转换权利需看期限与产品
先看
先看转换档位,判断期限和产品范围。
易漏
转换期限和可转产品数量会影响价值。
下一步
去定期寿险看统一尺子。
详情与分享 →

→ 去这一页读正文

「定期险随时可以免体检换成更长的期限」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
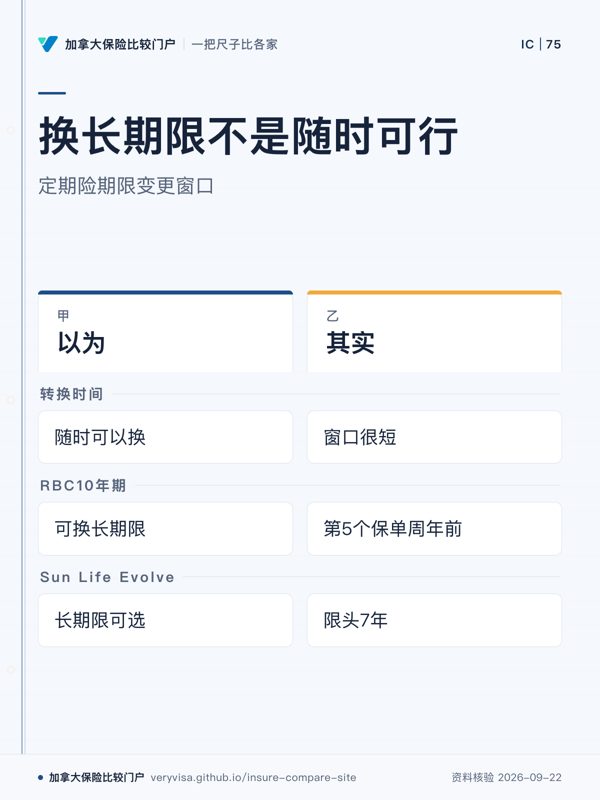
换长期限不是随时可行;定期险期限变更窗口;以为;其实;转换时间;RBC10年期;Sun Life Evolve
换长期限有时间窗口
先看
先看其实栏,窗口限制决定选择。
易漏
不同产品的转换时间不同。
下一步
去定期寿险看期限选择。
详情与分享 →
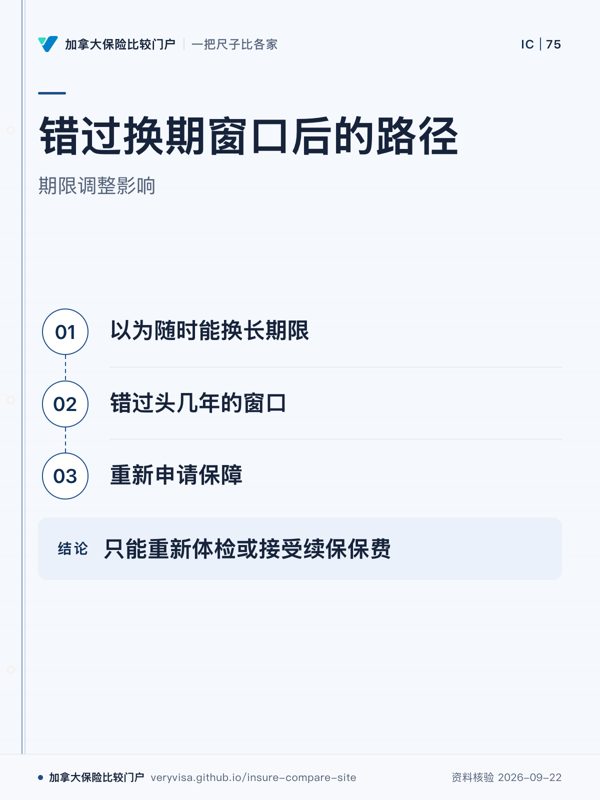
错过换期窗口后的路径;期限调整影响;以为随时能换长期限;错过头几年的窗口;重新申请保障;只能重新体检或接受续保保费
错过窗口会影响换期选择
先看
先看窗口步骤,时间限制最关键。
易漏
各公司窗口长度不同。
下一步
去定期寿险看统一尺子。
详情与分享 →
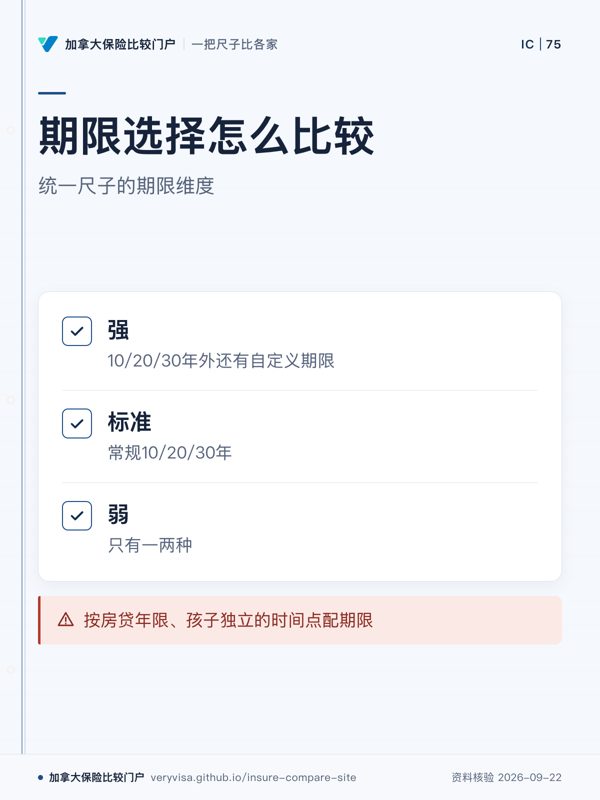
期限选择怎么比较;统一尺子的期限维度;强;标准;弱;按房贷年限、孩子独立的时间点配期限
期限选择取决于保障时间点
先看
先看三个档位,理解期限灵活度。
易漏
长期限调整仍受产品窗口影响。
下一步
去定期寿险看统一尺子。
详情与分享 →

→ 去这一页读正文

「离职当天团体寿险就停了,这之后出事一分不赔」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
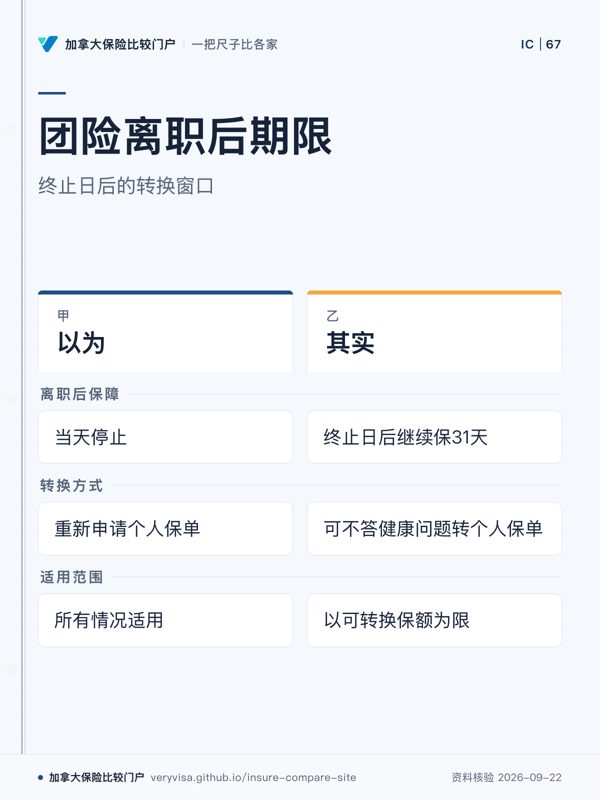
团险离职后期限;终止日后的转换窗口;以为;其实;离职后保障;转换方式;适用范围
团险终止后存在转换安排。
先看
先看时间窗口,确认离职后的安排。
易漏
自己取消或降低保额不适用。
下一步
看定期寿险,比较转换权。
详情与分享 →
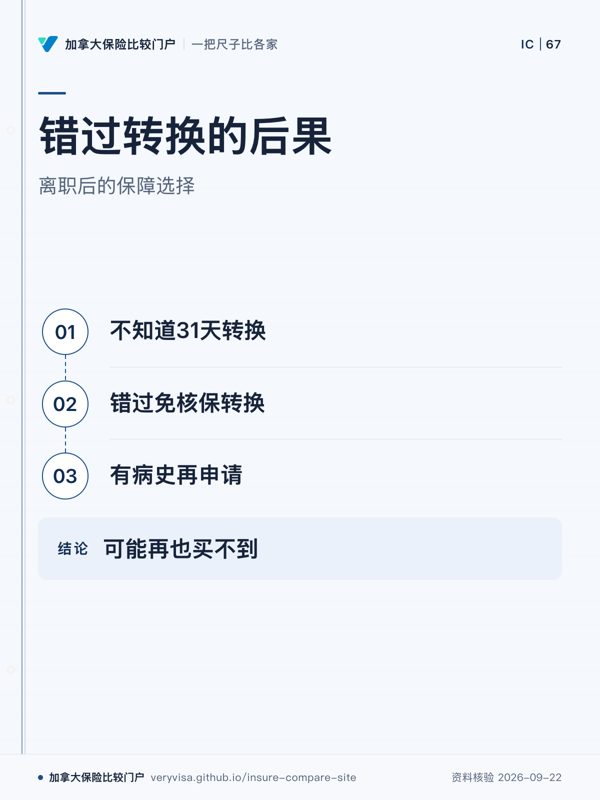
错过转换的后果;离职后的保障选择;不知道31天转换;错过免核保转换;有病史再申请;可能再也买不到
转换权价值在健康变化后体现。
先看
先看中间步骤,转换机会有时间限制。
易漏
别家规则以团险手册为准。
下一步
看定期寿险,了解转换权。
详情与分享 →
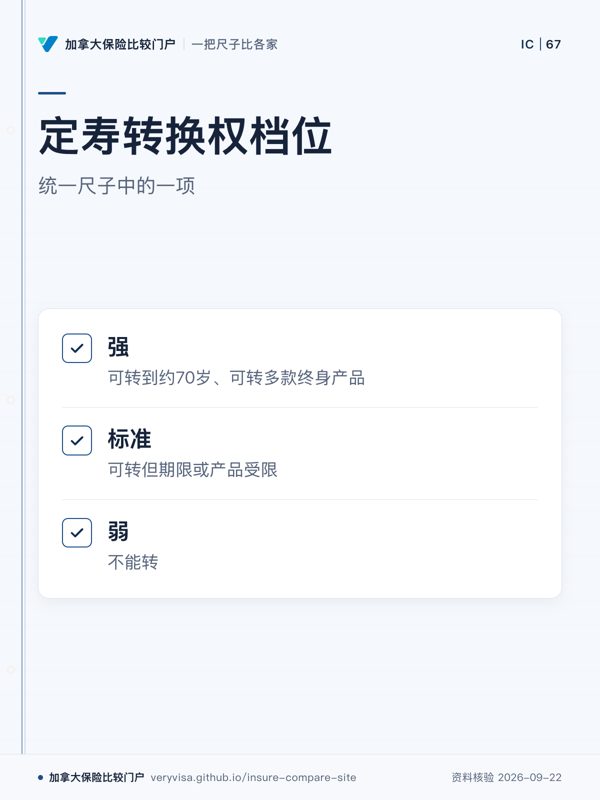
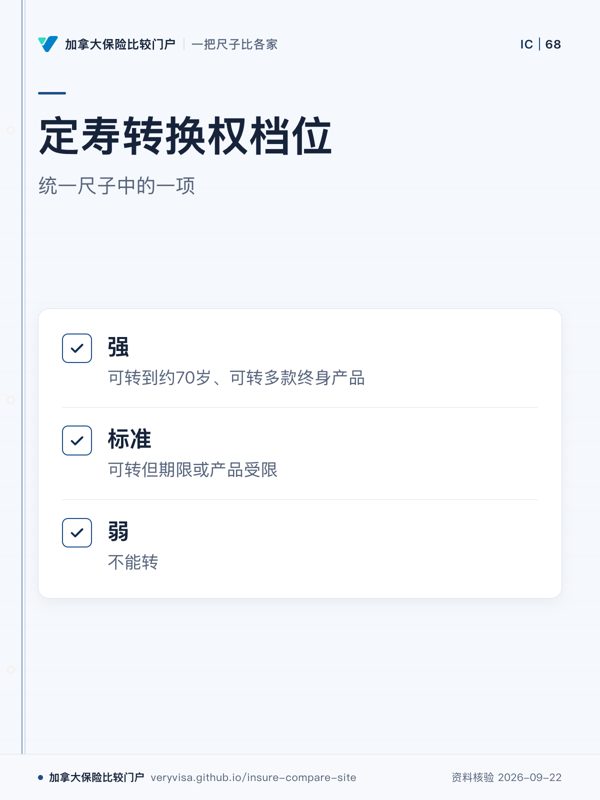
定寿转换权档位;统一尺子中的一项;强;标准;弱
转换权决定未来转保空间。
先看
先看转换权强弱,关系到未来选择。
易漏
实际转换仍看团险手册条件。
下一步
看定期寿险,比较统一尺子。
详情与分享 →

→ 去这一页读正文

「团险转成个人保单,保费还跟公司团险一样便宜」

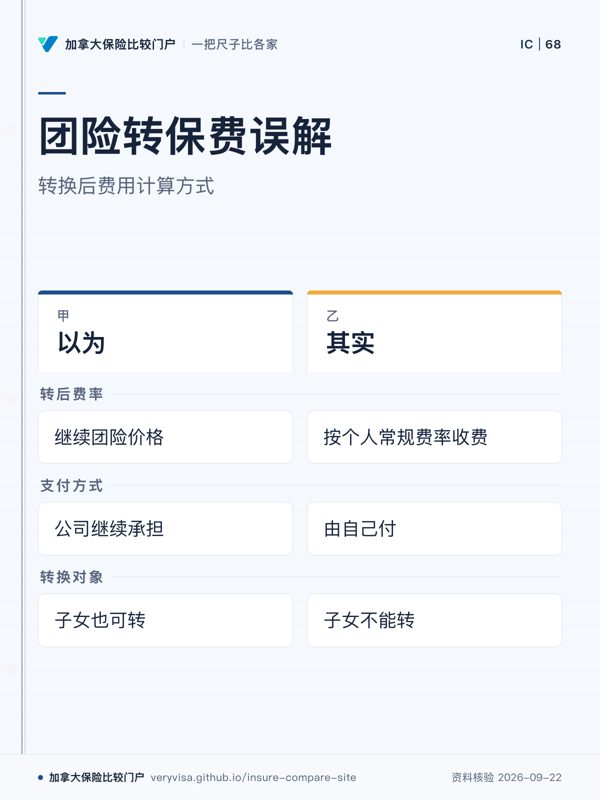
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
团险转保费误解;转换后费用计算方式;以为;其实;转后费率;支付方式;转换对象
转换价值是不问健康。
先看
先看费率变化,转换不是续用团险价。
易漏
个人费率看年龄、性别、吸烟和险种。
下一步
看定期寿险,比较转换权。
详情与分享 →
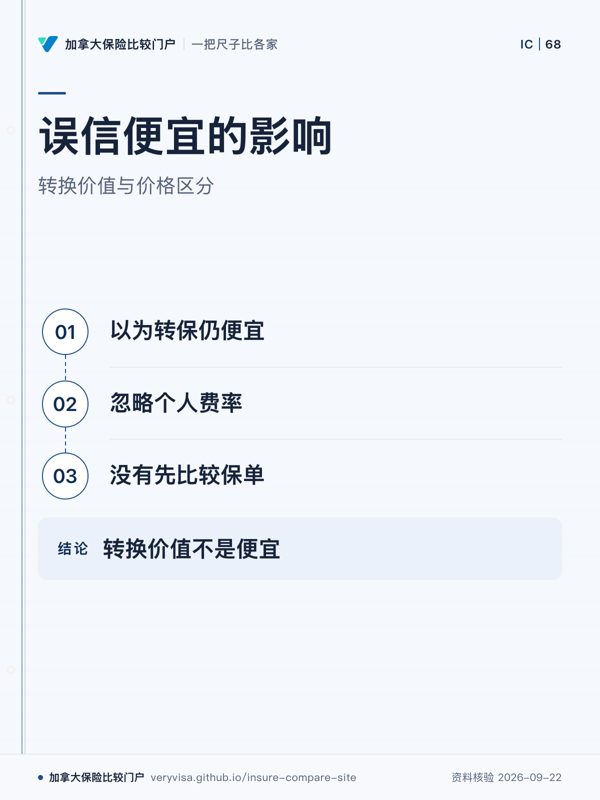
误信便宜的影响;转换价值与价格区分;以为转保仍便宜;忽略个人费率;没有先比较保单;转换价值不是便宜
转换权主要解决健康变化。
先看
先看起点,误解来自价格判断。
易漏
身体好的人可比较别家个人保单。
下一步
看定期寿险,了解转换规则。
详情与分享 →
定寿转换权档位;统一尺子中的一项;强;标准;弱
转换权与价格是不同问题。
先看
先看强弱档,理解转换设计。
易漏
转换后按个人条件收费。
下一步
看定期寿险,比较统一尺子。
详情与分享 →

→ 去这一页读正文

「定期寿险到期没出事,钱就白交了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
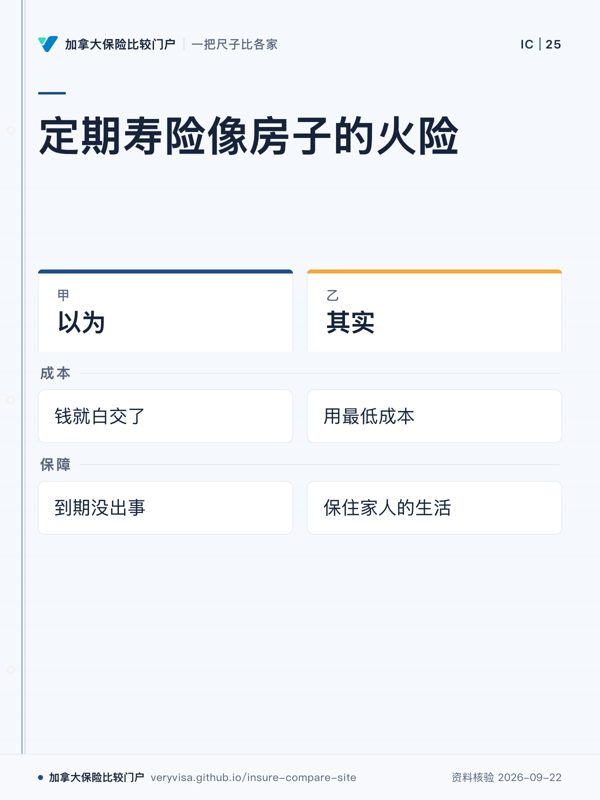
定期寿险像房子的火险;以为;其实;成本;保障
便宜的意义,是让保额更接近实际保障需要
先看
先看成本,再看保障;这两行回答的不是同一个问题。
易漏
期限还要按房贷年限和孩子独立的时间点来配。
下一步
去定期寿险页,再看期限选择和保额安排。
详情与分享 →
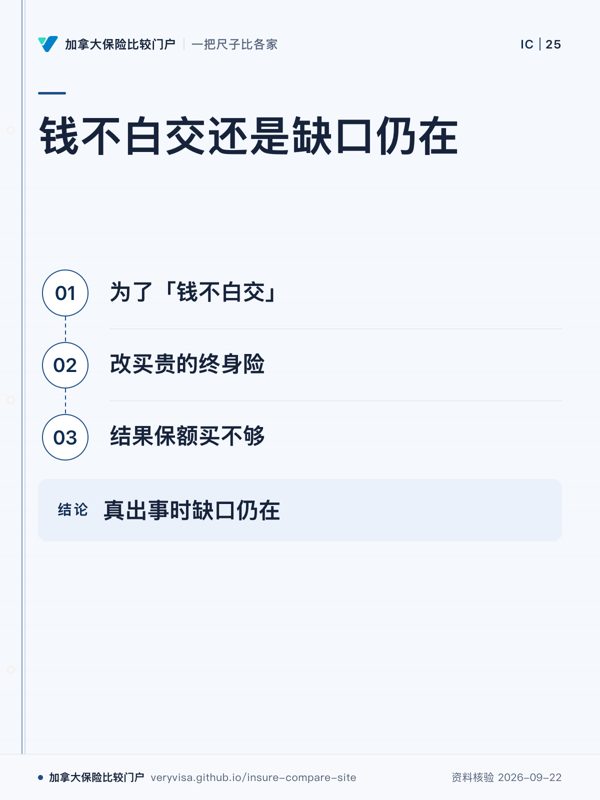
钱不白交还是缺口仍在;为了「钱不白交」;改买贵的终身险;结果保额买不够;真出事时缺口仍在
为避免白交而压低保额,可能留下保障缺口
先看
先看中间两步,关键是换产品后保额有没有被压低。
易漏
这张图只画误解带来的选择后果,没有比较两类产品的全部用途。
下一步
去定期寿险页,带着保额和期限问题找持牌专业人士。
详情与分享 →
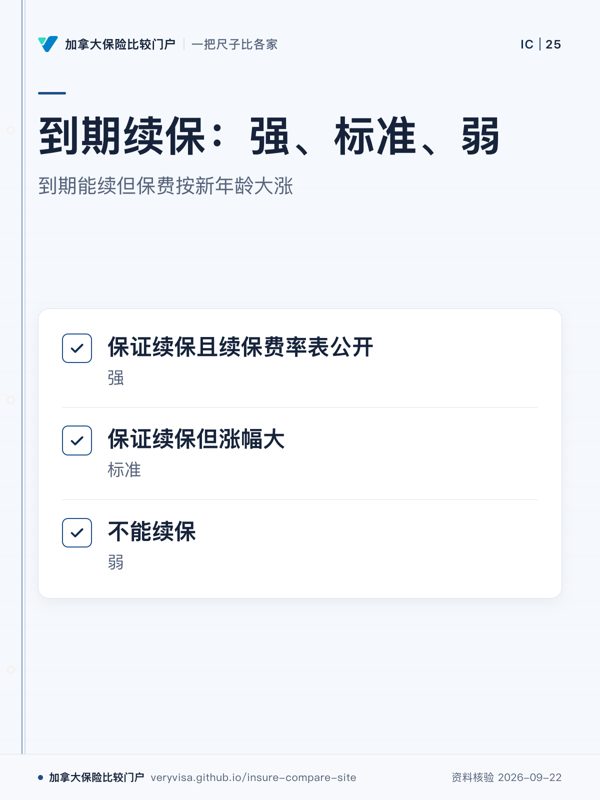
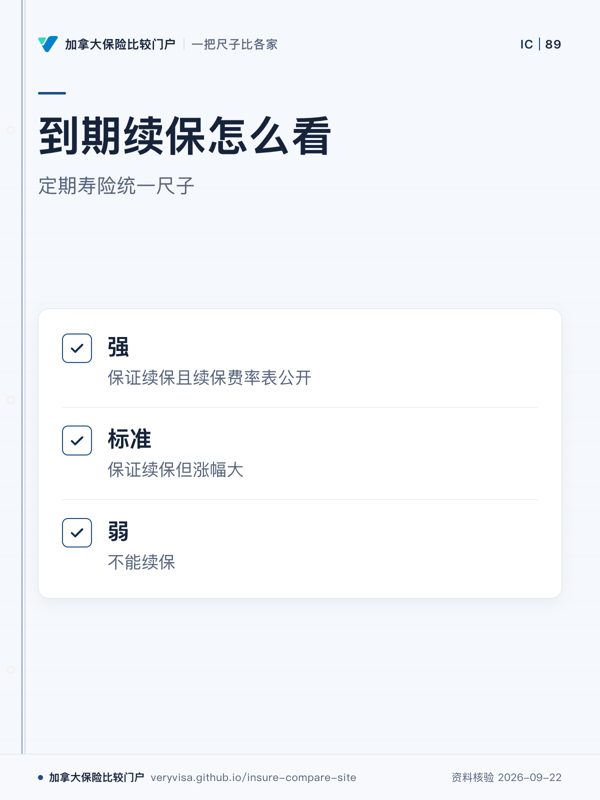
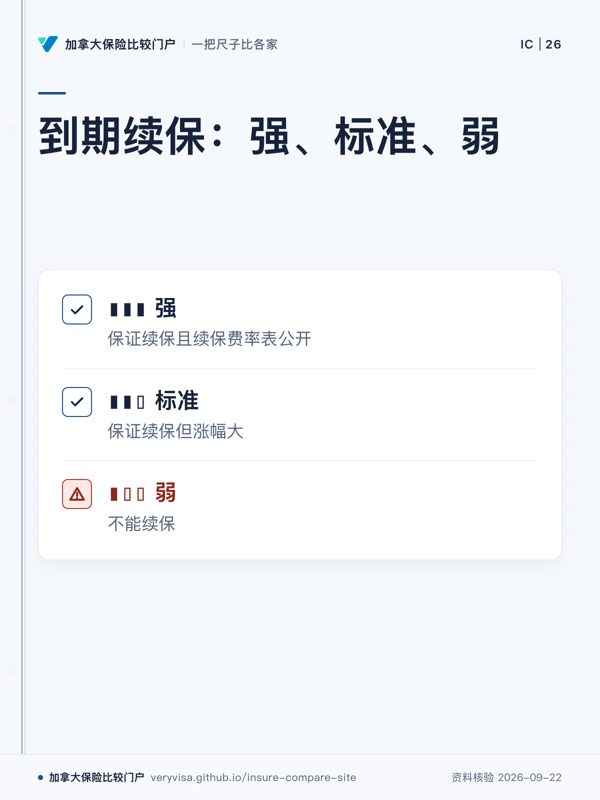
到期续保:强、标准、弱;到期能续但保费按新年龄大涨;保证续保且续保费率表公开;保证续保但涨幅大;不能续保
保证续保不代表续保成本不变
先看
先看标准档,把「能续」和「续得便宜」分开理解。
易漏
这只是续保这一项;期限还要结合房贷和孩子独立时间点。
下一步
去定期寿险页,再核对期限选择与转终身的权利。
详情与分享 →

→ 去这一页读正文

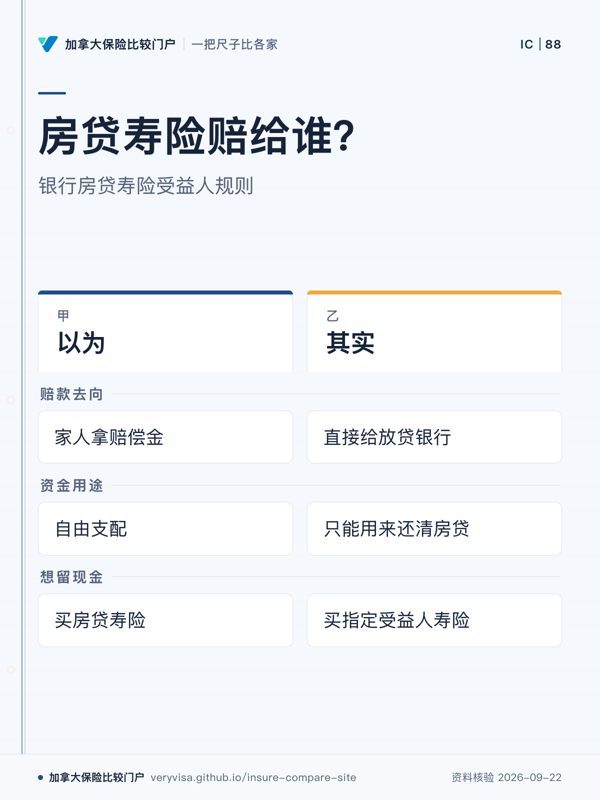
「买了银行房贷寿险,我走了家人能拿到一笔赔偿金」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
房贷寿险赔给谁?;银行房贷寿险受益人规则;以为;其实;赔款去向;资金用途;想留现金
房贷寿险赔付对象不是家人。
先看
先看赔款去向,区分两类保障目的。
易漏
想让家人拿到可支配的钱,需要其他寿险安排。
下一步
看定期寿险,比较受益人与保障。
详情与分享 →
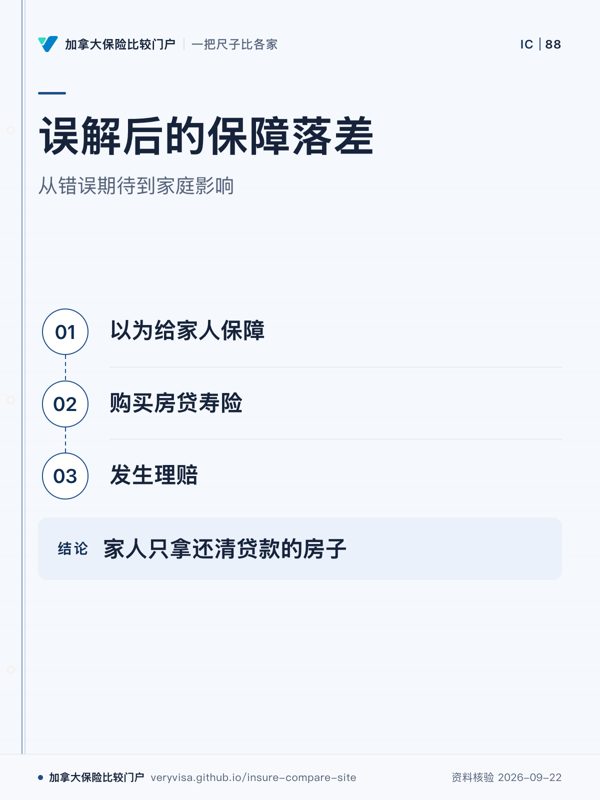
误解后的保障落差;从错误期待到家庭影响;以为给家人保障;购买房贷寿险;发生理赔;家人只拿还清贷款的房子
保障目的不同,赔付对象也不同。
先看
看最后结果,理解赔款用途差异。
易漏
摘录强调生活费、学费不在赔付范围。
下一步
看定期寿险,确认受益人安排。
详情与分享 →
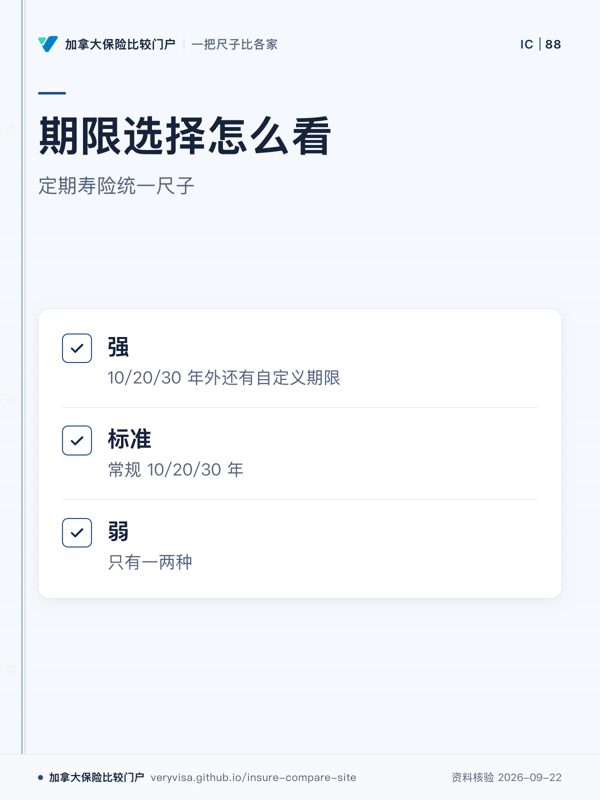
期限选择怎么看;定期寿险统一尺子;强;标准;弱
期限选择影响保障匹配。
先看
先看期限选择,匹配家庭时间点。
易漏
统一尺子只比较这一点的设计强弱。
下一步
看定期寿险,比较期限安排。
详情与分享 →

→ 去这一页读正文

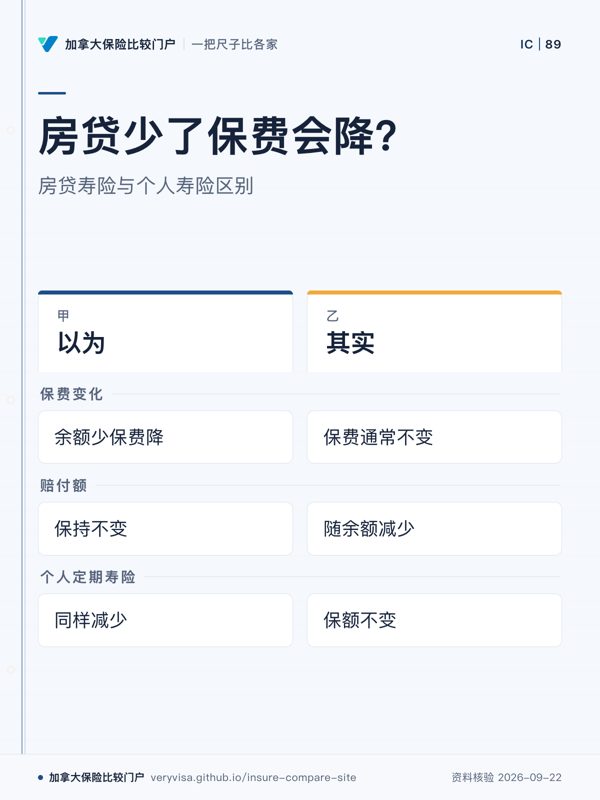
「房贷越还越少,房贷寿险的保费也会跟着降」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
房贷少了保费会降?;房贷寿险与个人寿险区别;以为;其实;保费变化;赔付额;个人定期寿险
房贷寿险保费与余额变化不是同步。
先看
先看保费变化,辨别两种产品。
易漏
个人定期寿险与房贷寿险规则不同。
下一步
看定期寿险,比较保障结构。
详情与分享 →
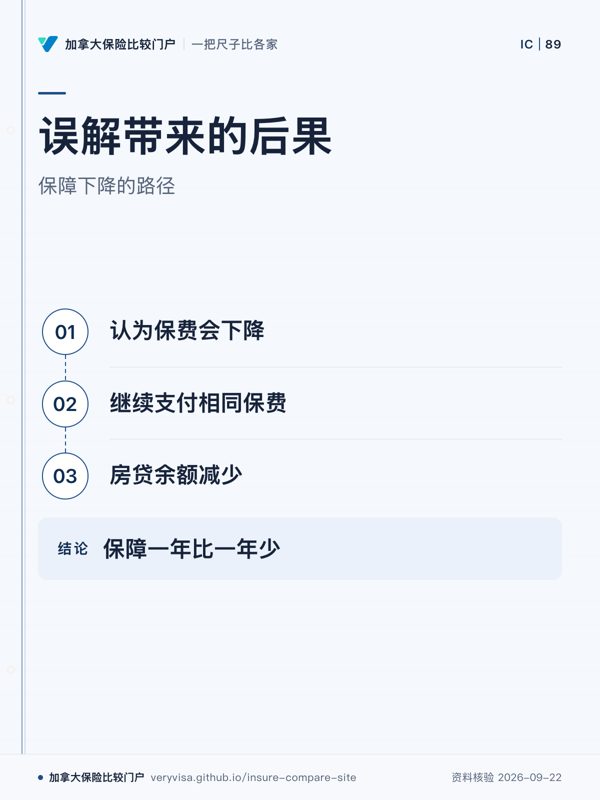
误解带来的后果;保障下降的路径;认为保费会下降;继续支付相同保费;房贷余额减少;保障一年比一年少
余额下降会影响房贷寿险赔付额。
先看
看最后结果,关注保障变化。
易漏
摘录中的原因是赔付额随余额减少。
下一步
看定期寿险,比较保额设计。
详情与分享 →
到期续保怎么看;定期寿险统一尺子;强;标准;弱
续保条件影响长期保障安排。
先看
先看续保规则,理解长期成本变化。
易漏
统一尺子只比较这一项设计强弱。
下一步
看定期寿险,比较续保安排。
详情与分享 →

→ 去这一页读正文

「不买银行推荐的房贷寿险,房贷就批不下来」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
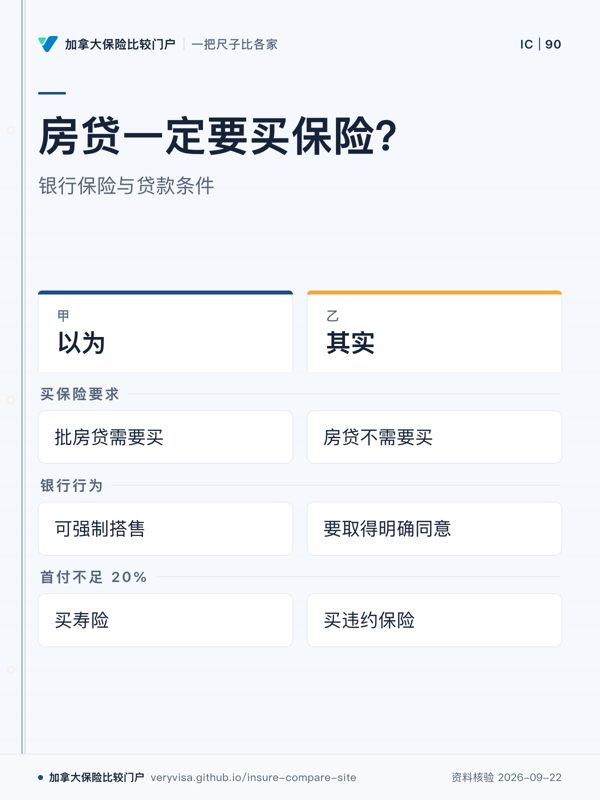
房贷一定要买保险?;银行保险与贷款条件;以为;其实;买保险要求;银行行为;首付不足 20%
房贷寿险、重疾、失能险都是可选产品。
先看
先看买保险要求,区分可选与其他保险。
易漏
首付不足 20% 的违约保险是另一回事。
下一步
看定期寿险,比较保障选择。
详情与分享 →
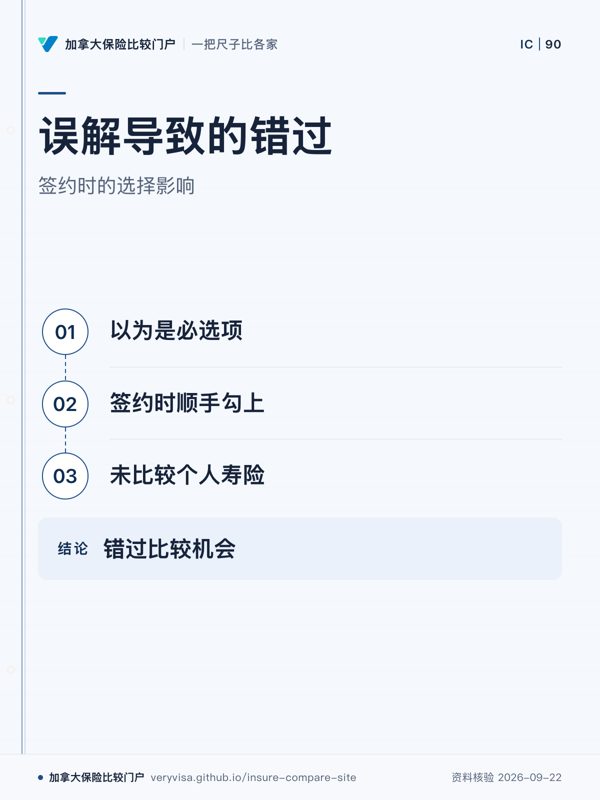
误解导致的错过;签约时的选择影响;以为是必选项;签约时顺手勾上;未比较个人寿险;错过比较机会
可选产品不等于贷款条件。
先看
看流程,找到错误选择发生点。
易漏
摘录关注的是签约时的判断误区。
下一步
看误解库,核对房贷保险规则。
详情与分享 →
附加险选择怎么看;定期寿险统一尺子;强;标准;弱
附加险选择影响保障组合。
先看
先看附加险选择,理解保障组合。
易漏
统一尺子只说明这一点的设计强弱。
下一步
看定期寿险,比较附加险。
详情与分享 →

→ 去这一页读正文

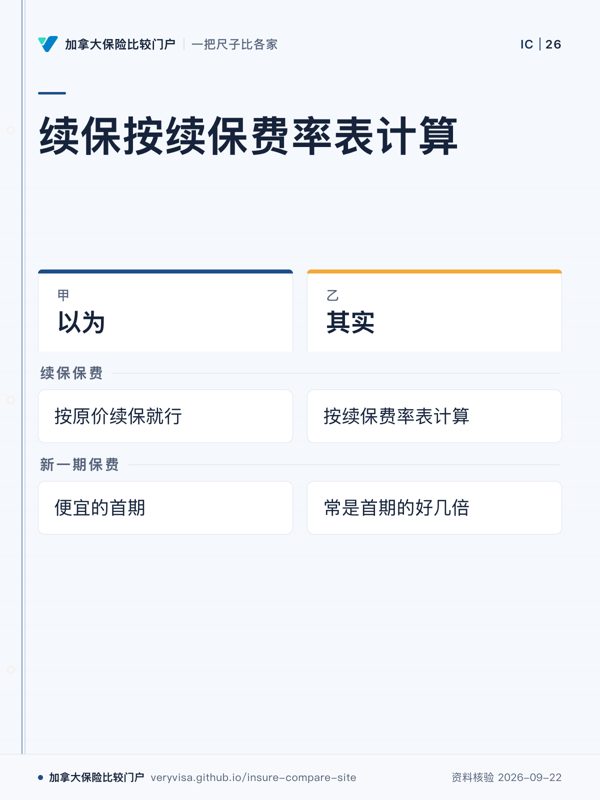
「定期险到期了,按原价续保就行」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
续保按续保费率表计算;以为;其实;续保保费;新一期保费
新一期保费常是首期的好几倍
先看
先读右栏的计价方式,再回看左栏的旧预期,差别就在续期价格逻辑。
易漏
长期持有还牵涉转换权与最后转换年龄,不只是在到期时比较价格。
下一步
去定期寿险,带上续期与转换问题询问持牌专业人士。
详情与分享 →
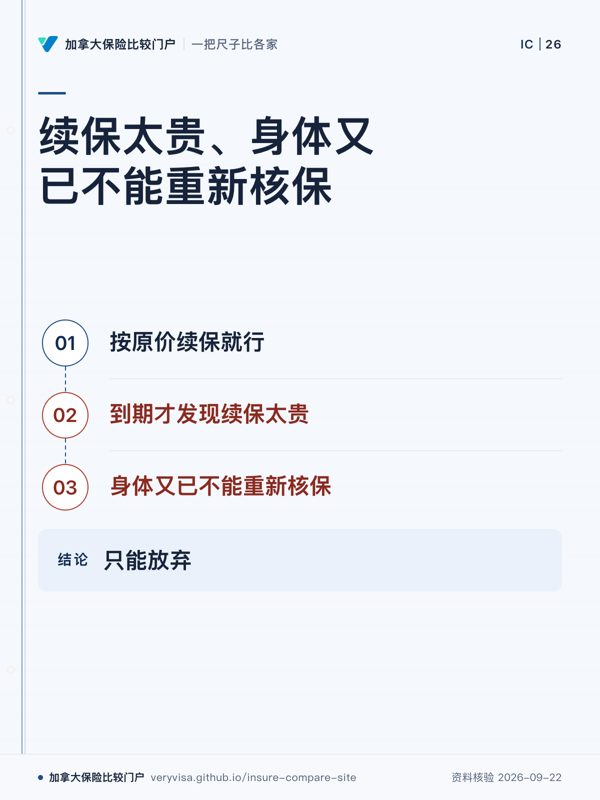
续保太贵、身体又已不能重新核保;按原价续保就行;到期才发现续保太贵;身体又已不能重新核保;只能放弃
想长期持有,要在投保时看清转终身的权利
先看
沿着三步往下读,重点不是价格本身,而是健康变化后可选路径会变少。
易漏
这条链成立在到期时已经无法重新核保的情形,并非每张保单都会走到同一结果。
下一步
去定期寿险,核对续期与转换安排,并把健康变化情形问清。
详情与分享 →
到期续保:强、标准、弱;▮▮▮ 强;▮▮▯ 标准;▮▯▯ 弱
续保价格走势才不会被「便宜的首期」误导
先看
先看最上与最下两档:一个强调可续且价格表透明,一个直接不能续。
易漏
这只是统一尺子里的单一维度;档位不等于整体好坏。
下一步
去定期寿险,把这一维度和期限选择一起核对。
详情与分享 →

→ 去这一页读正文

「买了定期险后生了病,就转不了终身险了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
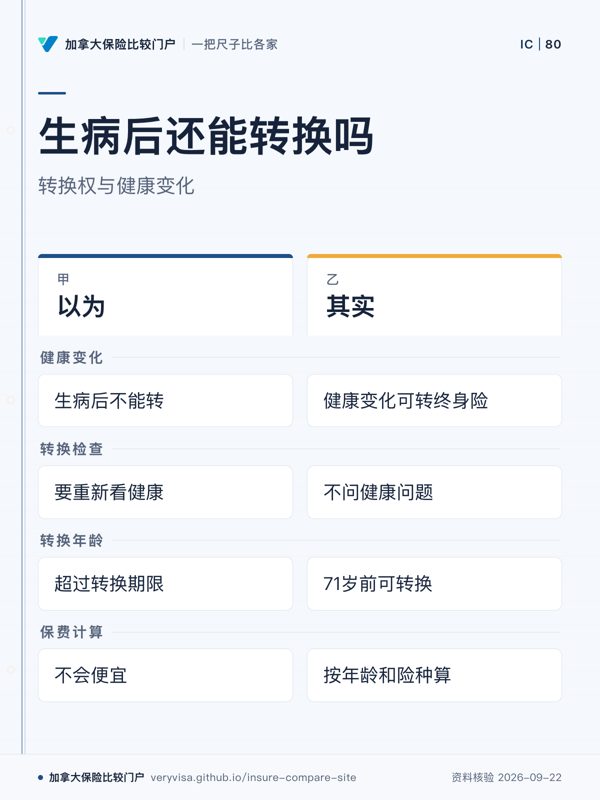
生病后还能转换吗;转换权与健康变化;以为;其实;健康变化;转换检查;转换年龄;保费计算
转换权可应对健康变化,但条件看合同。
先看
先看右栏的转换条件,误解在这里被拆开。
易漏
不同合同有转换截止日,保费多按转换时年龄和所选险种算。
下一步
去定期寿险看转换截止日和产品条件。
详情与分享 →
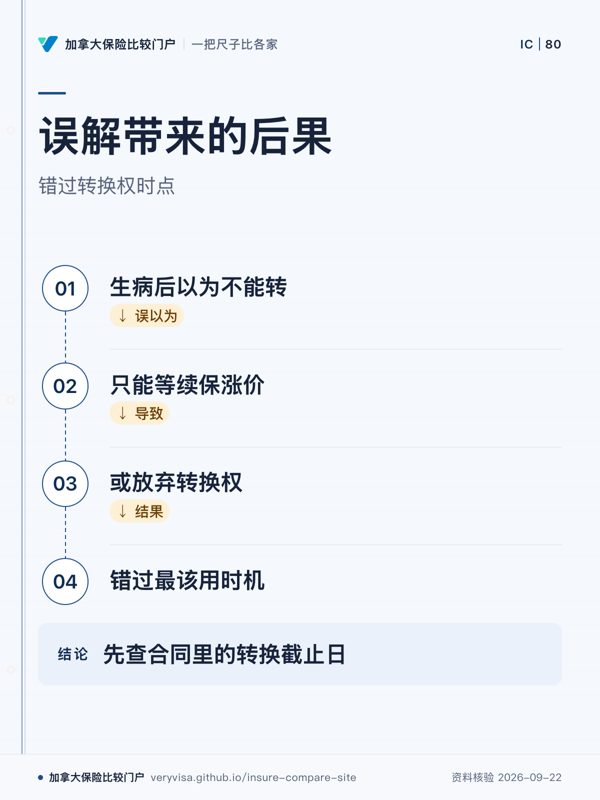
误解带来的后果;错过转换权时点;生病后以为不能转;只能等续保涨价;或放弃转换权;错过最该用时机;先查合同里的转换截止日
误解可能让人错过转换权。
先看
沿箭头看错误判断如何影响后续选择。
易漏
页面强调的是转换权用途,不是所有合同细节都相同。
下一步
去定期寿险查看转换权设计。
详情与分享 →
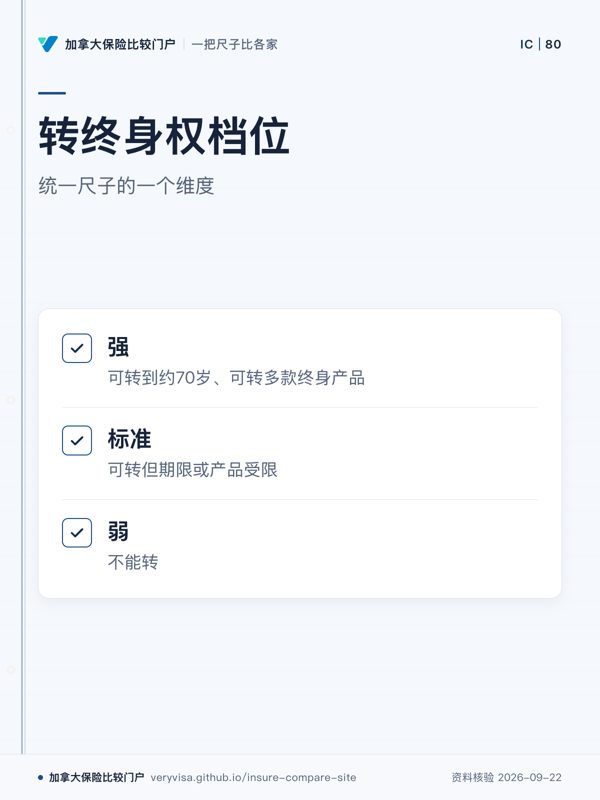
转终身权档位;统一尺子的一个维度;强;标准;弱
转换期限越长、可转产品越多越值钱。
先看
先看强标准弱三档,判断转换权设计。
易漏
档位只说这一点上的设计强弱,不代表整体好坏。
下一步
去定期寿险比较统一尺子。
详情与分享 →

→ 去这一页读正文

「万能险身故时,受益人拿保额再加上账户里的全部钱」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
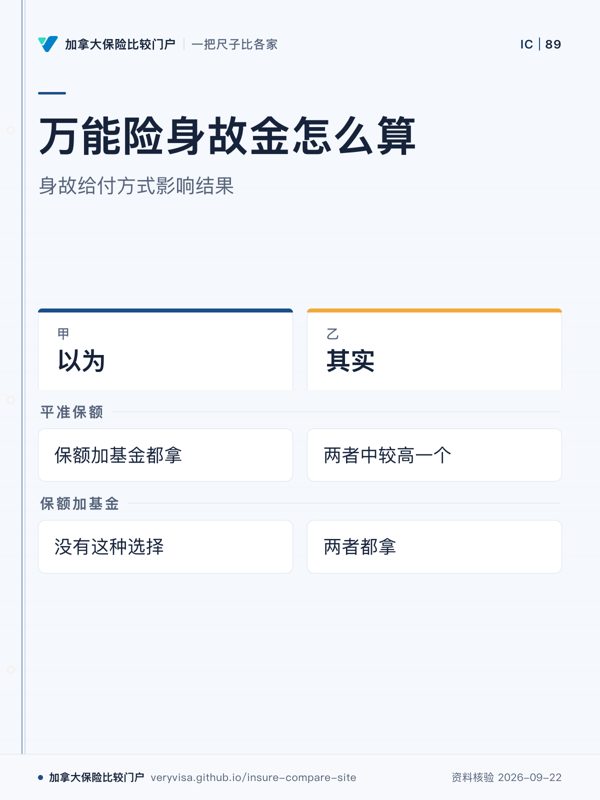
万能险身故金怎么算;身故给付方式影响结果;以为;其实;平准保额;保额加基金
平准保额不是两者相加
先看
先看身故给付方式,区别不同结果。
易漏
结果取决于投保时选的方式。
下一步
看万能寿险,了解设计差异。
详情与分享 →
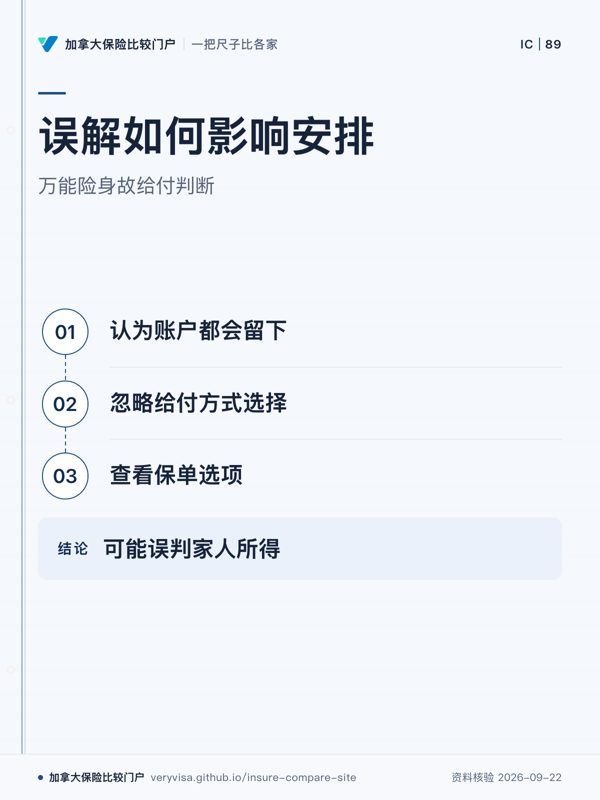
误解如何影响安排;万能险身故给付判断;认为账户都会留下;忽略给付方式选择;查看保单选项;可能误判家人所得
身故给付方式决定结果
先看
先看选择环节,理解误解来源。
易漏
不同给付方式对应不同结果。
下一步
看万能寿险,比较条款设计。
详情与分享 →
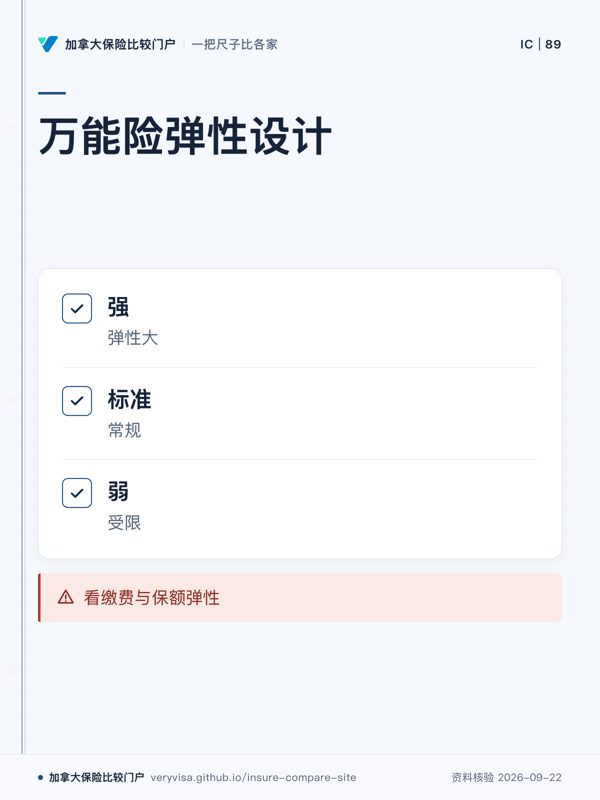
万能险弹性设计;强;标准;弱;看缴费与保额弹性
弹性是万能险比较维度
先看
先看弹性档位,理解万能险特点。
易漏
这里只对应缴费与保额弹性。
下一步
看万能寿险,比较设计。
详情与分享 →

→ 去这一页读正文

「保单借款的利息都可以拿来抵税」

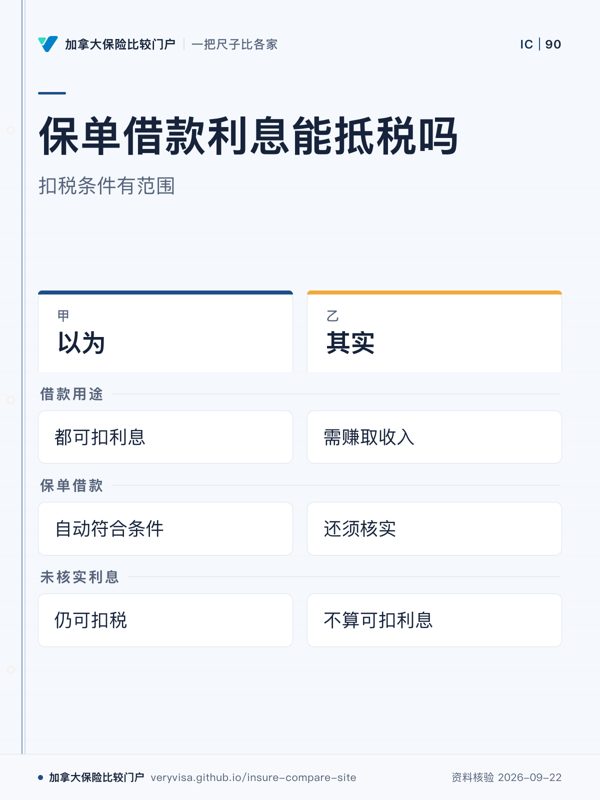
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
保单借款利息能抵税吗;扣税条件有范围;以为;其实;借款用途;保单借款;未核实利息
借款利息扣税有条件
先看
先看用途条件,判断是否涉及扣税。
易漏
保单借款还有核实要求。
下一步
看万能寿险,了解借款规则。
详情与分享 →
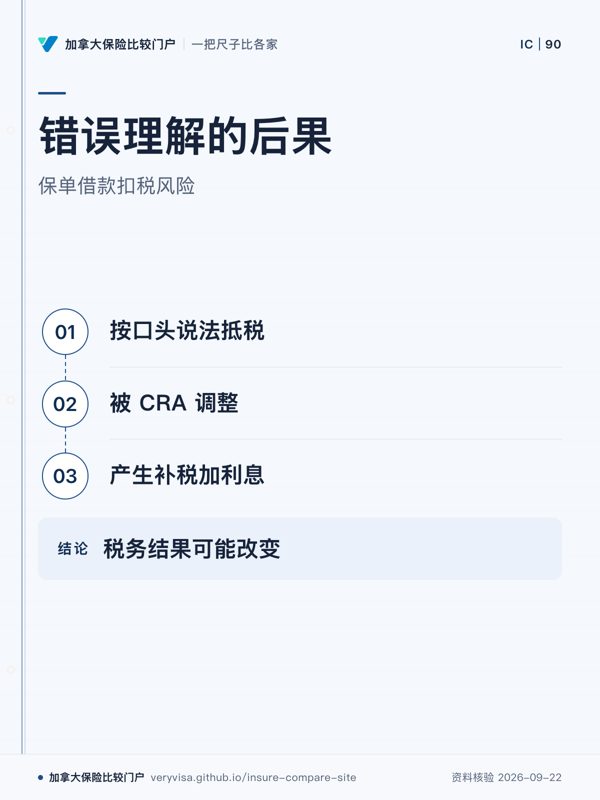
错误理解的后果;保单借款扣税风险;按口头说法抵税;被 CRA 调整;产生补税加利息;税务结果可能改变
抵税需符合条件
先看
先看流程,理解抵税判断后果。
易漏
摘录描述的是风险场景。
下一步
看误解库,核对税务规则。
详情与分享 →
万能险费用透明度;强;标准;弱
费用透明度影响比较
先看
先看透明度档位,理解费用比较。
易漏
这一点只对应费用透明度。
下一步
看万能寿险,比较费用设计。
详情与分享 →

→ 去这一页读正文

「从保单里借钱不算取钱,不用交税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
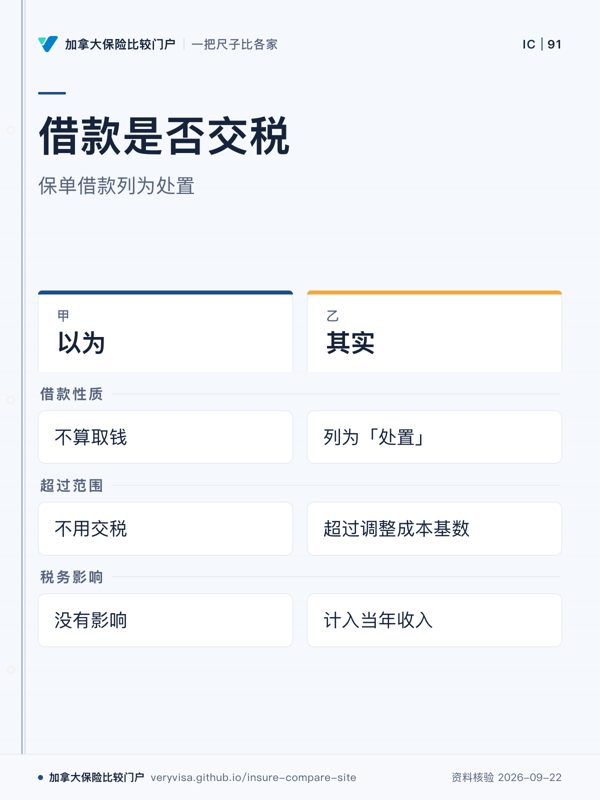
借款是否交税;保单借款列为处置;以为;其实;借款性质;超过范围;税务影响
超过调整成本基数的部分计入当年收入。
先看
先看超过调整成本基数这一格,判断税务触发点。
易漏
借款或取款可能影响税务,可先要应税收益报价。
下一步
去万能寿险看统一尺子。
详情与分享 →
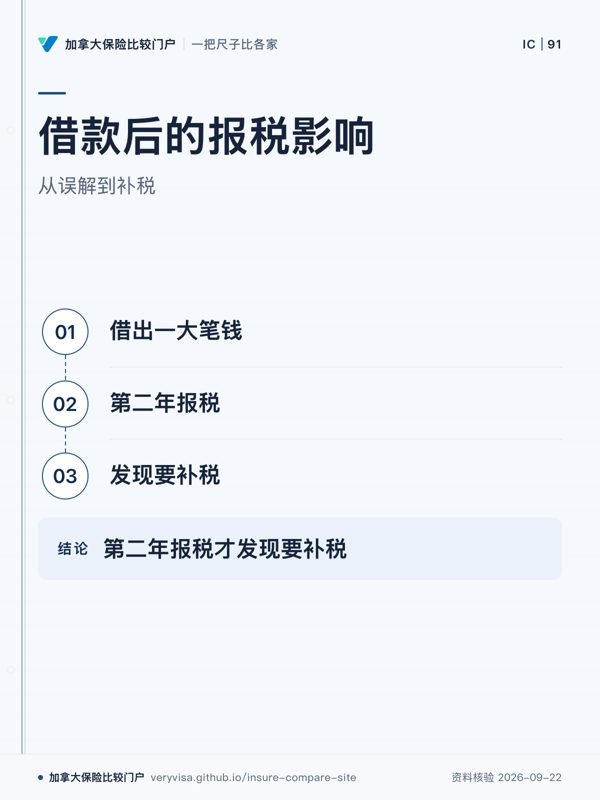
借款后的报税影响;从误解到补税;借出一大笔钱;第二年报税;发现要补税;第二年报税才发现要补税
误解可能导致第二年报税补税。
先看
先看流程末端,了解误解带来的结果。
易漏
摘录只说明借出一大笔钱后的情况。
下一步
去误解库查看相关规则。
详情与分享 →
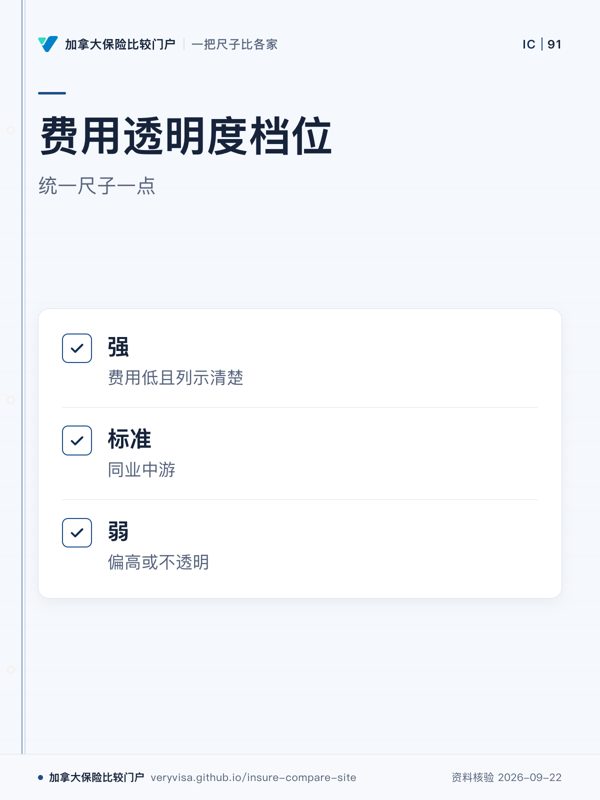
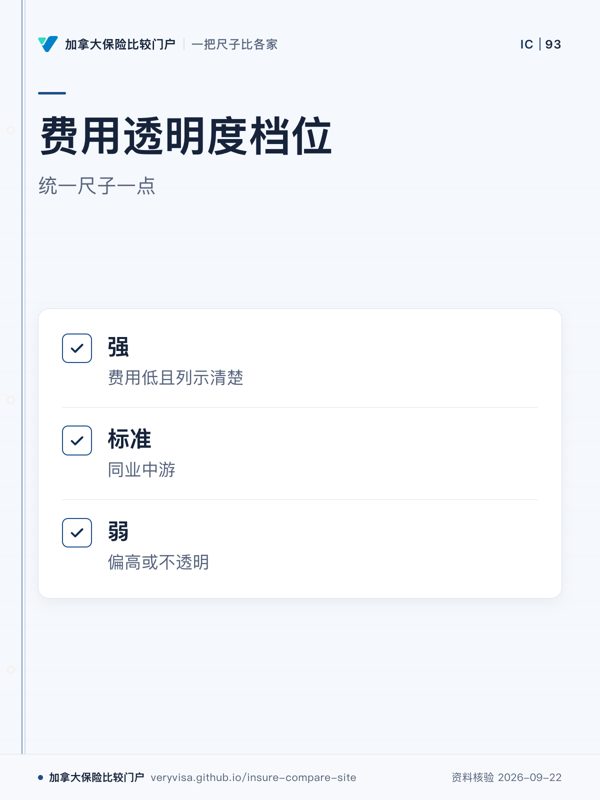
费用透明度档位;统一尺子一点;强;标准;弱
费用透明度有固定判档口径。
先看
先看强弱档位,理解费用透明度。
易漏
档位只说在这一点上的设计强弱。
下一步
去万能寿险查看统一尺子。
详情与分享 →

→ 去这一页读正文

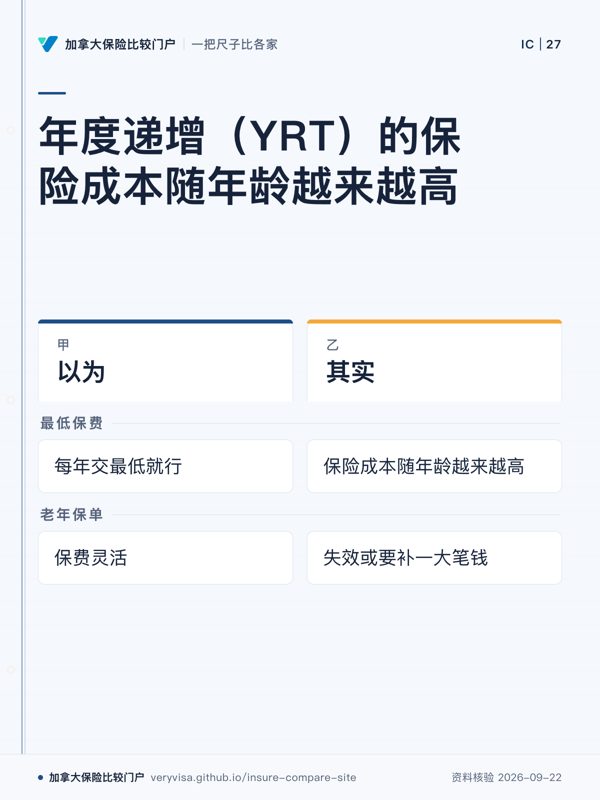
「万能险保费灵活,每年交最低就行」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
年度递增(YRT)的保险成本随年龄越来越高;以为;其实;最低保费;老年保单
到老年保单失效或要补一大笔钱
先看
先看最低缴费这一行,右侧写的是成本随年龄变化,不是缴费动作本身。
易漏
这里针对年度递增结构;平准结构的成本路径不同。
下一步
去万能寿险,先确认自己的保险成本采用哪一种结构。
详情与分享 →
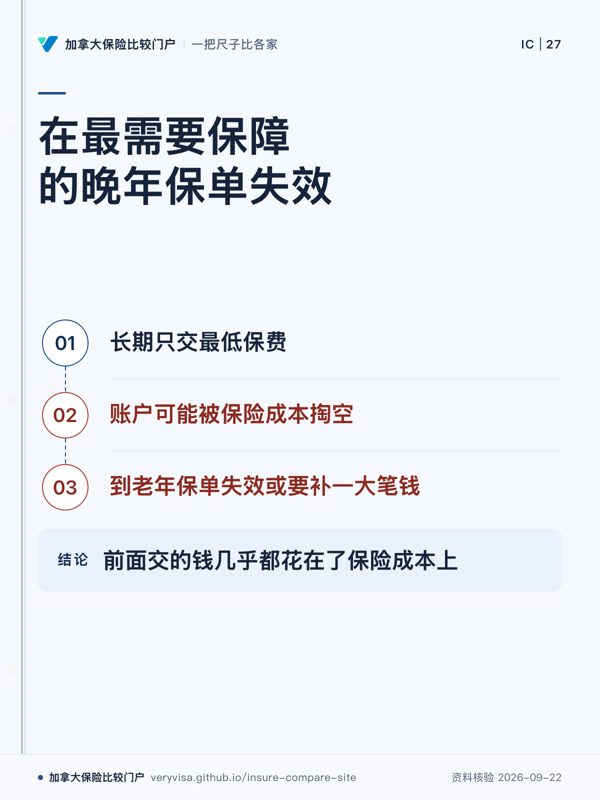
在最需要保障的晚年保单失效;长期只交最低保费;账户可能被保险成本掏空;到老年保单失效或要补一大笔钱;前面交的钱几乎都花在了保险成本上
年度递增(YRT)的保险成本随年龄越来越高
先看
从第二步开始看账户余额怎么被消耗,再看末端会落到什么处境。
易漏
风险来自长期最低缴费叠加递增成本,不能只看前期缴费是否轻松。
下一步
去万能寿险,把长期缴费情景交给持牌专业人士核对。
详情与分享 →
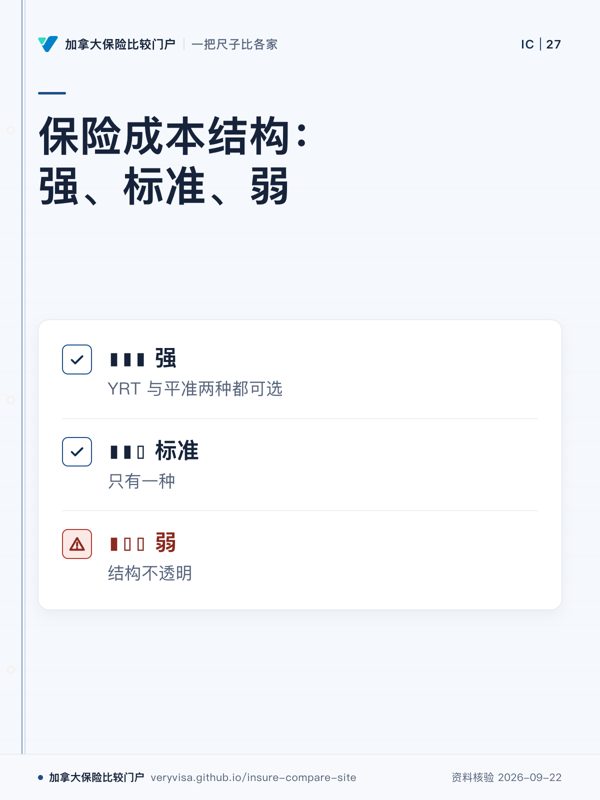
保险成本结构:强、标准、弱;▮▮▮ 强;▮▮▯ 标准;▮▯▯ 弱
选错后面可能交不起
先看
先对照强档和弱档:一个同时提供两种成本方式,一个连结构都不透明。
易漏
平准前期贵后期稳;年度递增前期便宜后期越来越贵。
下一步
去万能寿险,确认可选结构后再看缴费弹性。
详情与分享 →

→ 去这一页读正文

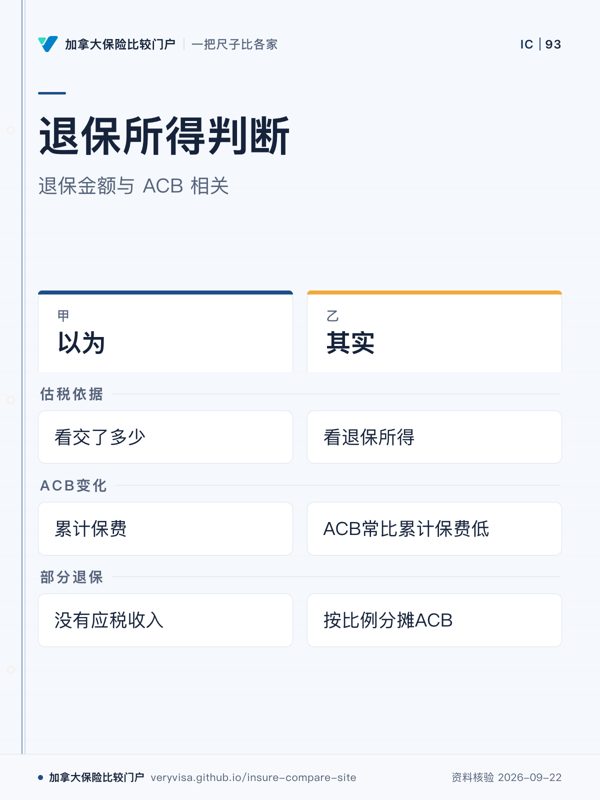
「退保拿回的钱没超过交的保费,就不用交税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
退保所得判断;退保金额与 ACB 相关;以为;其实;估税依据;ACB变化;部分退保
应税部分看退保所得超过ACB。
先看
先看 ACB 这一格,判断计算基础。
易漏
纯保险净成本会从已交保费里扣掉。
下一步
去万能寿险看统一尺子。
详情与分享 →
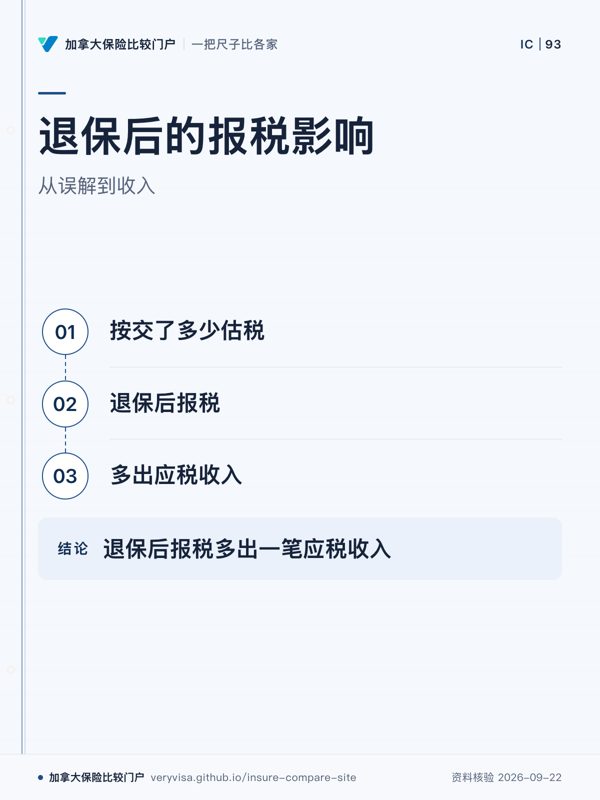
退保后的报税影响;从误解到收入;按交了多少估税;退保后报税;多出应税收入;退保后报税多出一笔应税收入
按交费估税可能出现应税收入。
先看
先看最后一步,理解估税错误后果。
易漏
部分退保按比例分摊 ACB。
下一步
去误解库查看相关规则。
详情与分享 →
费用透明度档位;统一尺子一点;强;标准;弱
费用透明度有固定判档口径。
先看
先看强弱档位,理解费用透明度。
易漏
档位只说在这一点上的设计强弱。
下一步
去万能寿险查看统一尺子。
详情与分享 →

→ 去这一页读正文

「万能险账户想存多少就存多少,全部免税增长」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
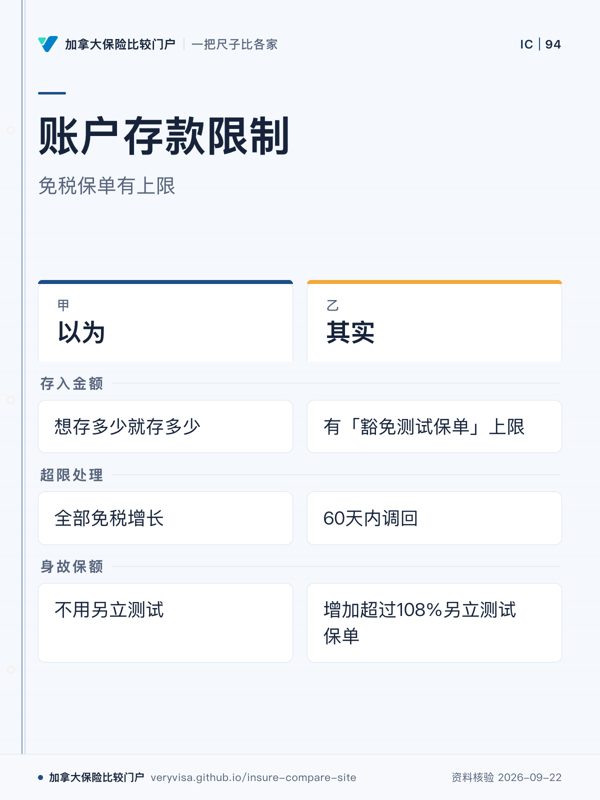
账户存款限制;免税保单有上限;以为;其实;存入金额;超限处理;身故保额
账户增长受豁免测试保单上限限制。
先看
先看上限条件,判断免税范围。
易漏
超了要在周年日后 60 天内调回。
下一步
去万能寿险查看统一尺子。
详情与分享 →
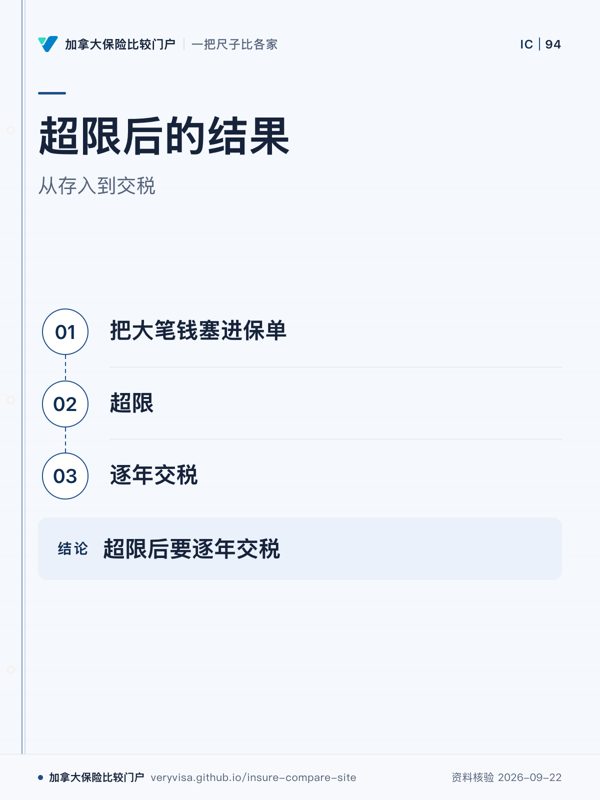
超限后的结果;从存入到交税;把大笔钱塞进保单;超限;逐年交税;超限后要逐年交税
超限后要逐年交税。
先看
先看超限后的结果,理解误解风险。
易漏
摘录说明的是超限后情况。
下一步
去误解库查看相关规则。
详情与分享 →
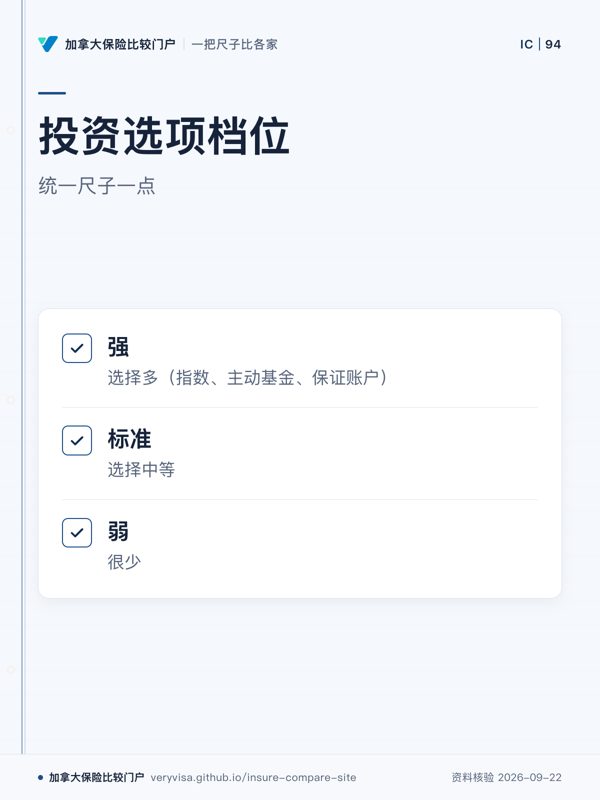
投资选项档位;统一尺子一点;强;标准;弱
投资选项有固定判档口径。
先看
先看投资选项档位,理解账户设计。
易漏
账户里能选的基金、指数和保证利息账户多少影响增值上限与风险。
下一步
去万能寿险查看统一尺子。
详情与分享 →

→ 去这一页读正文

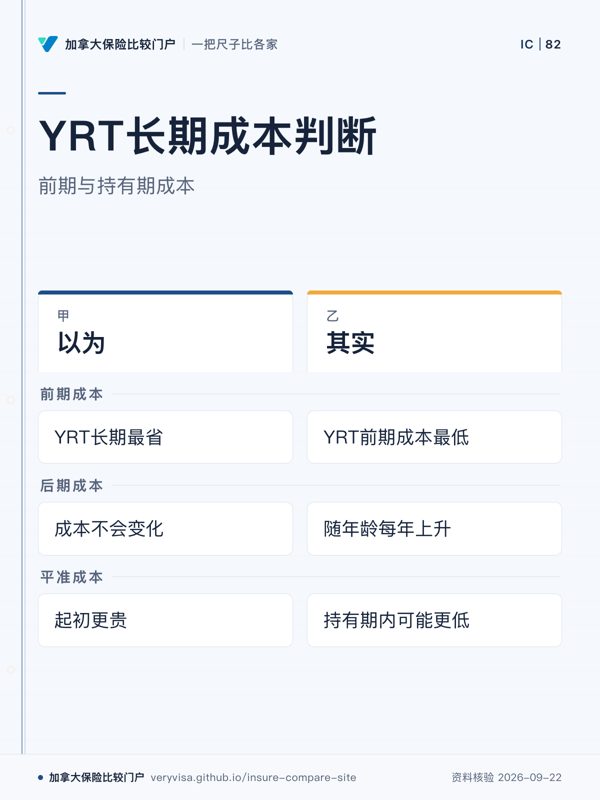
「万能险选逐年递增(YRT)成本,长期一定最省」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
YRT长期成本判断;前期与持有期成本;以为;其实;前期成本;后期成本;平准成本
YRT前期便宜,长期成本需看持有期。
先看
先看YRT和平准成本的变化方向。
易漏
整张保单的持有期内总成本可能改变比较结果。
下一步
去万能寿险看保险成本结构。
详情与分享 →
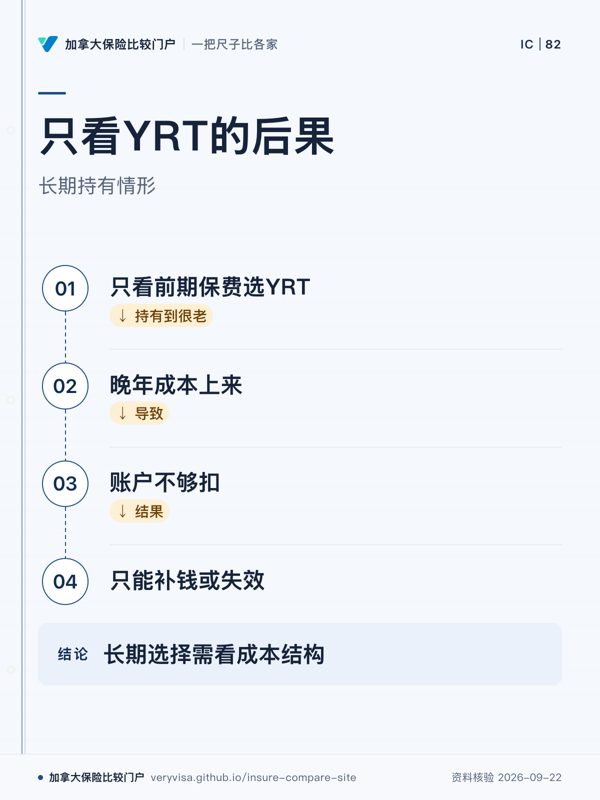
只看YRT的后果;长期持有情形;只看前期保费选YRT;晚年成本上来;账户不够扣;只能补钱或失效;长期选择需看成本结构
长期持有需关注后期保险成本。
先看
按流程看只看前期成本后的变化。
易漏
这一情况针对打算持有到很老的人。
下一步
去万能寿险比较保险成本结构。
详情与分享 →
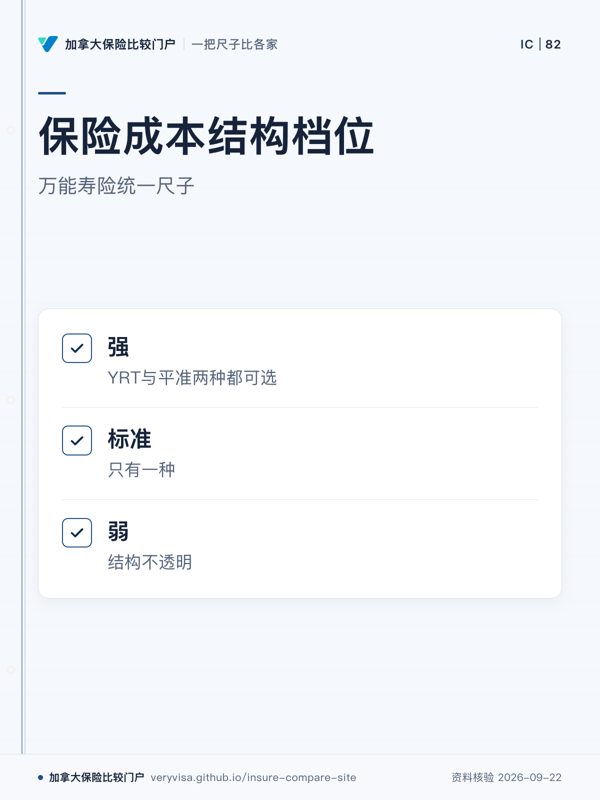
保险成本结构档位;万能寿险统一尺子;强;标准;弱
成本结构影响长期持有时的支出变化。
先看
先看保险成本结构三档,区分可选设计。
易漏
YRT前期便宜后期越来越贵,平准前期贵后期稳。
下一步
去万能寿险查看各家档位。
详情与分享 →

→ 去这一页读正文

已收录的保险公司

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
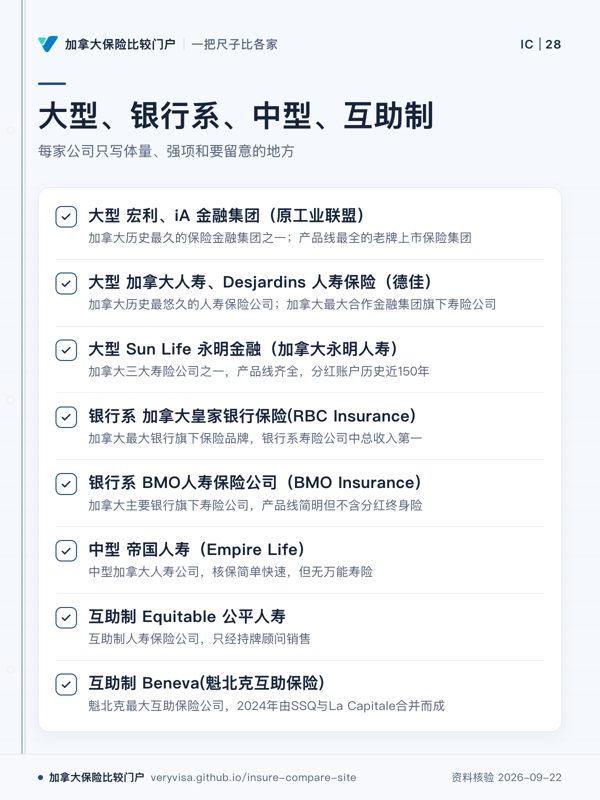
大型、银行系、中型、互助制;每家公司只写体量、强项和要留意的地方;大型 宏利、iA 金融集团(原工业联盟);大型 加拿大人寿、Desjardins 人寿保险(德佳);大型 Sun Life 永明金融(加拿大永明人寿);银行系 加拿大皇家银行保险(RBC Insurance);银行系 BMO人寿保险公司(BMO Insurance);中型 帝国人寿(Empire Life);互助制 Equitable 公平人寿;互助制 Beneva(魁北克互助保险)
产品差异请到各类别的档位矩阵里横向看
先看
先按四种公司类型扫一遍,再看每家公司后面的定位句。
易漏
体量分类不代表具体产品一样,真正差异仍要回到类别矩阵。
下一步
去已收录公司,挑同类公司后再到对应产品页横向看。
详情与分享 →
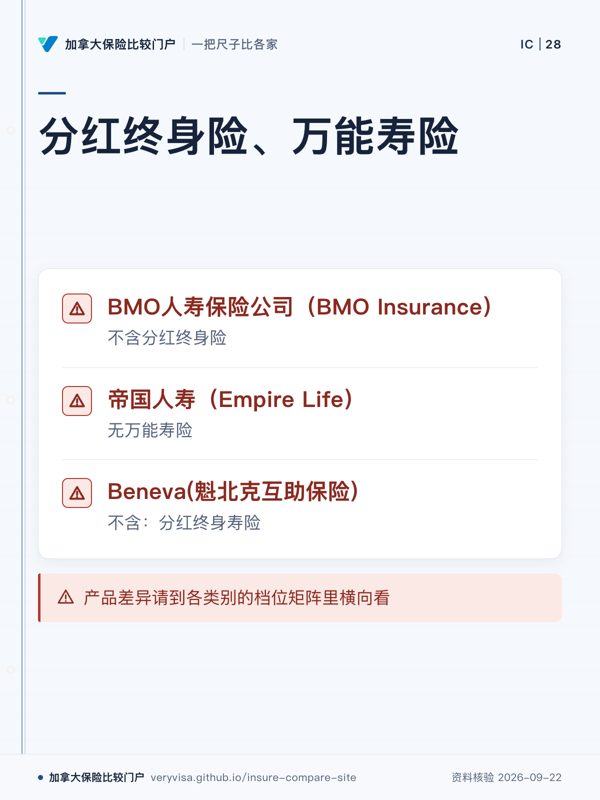
分红终身险、万能寿险;BMO人寿保险公司(BMO Insurance);帝国人寿(Empire Life);Beneva(魁北克互助保险);产品差异请到各类别的档位矩阵里横向看
产品差异请到各类别的档位矩阵里横向看
先看
先看哪家公司少哪一类;缺口只按本页列出的产品类别判断。
易漏
没画出来的公司,不代表产品更强,只表示本页未显示这两类缺口。
下一步
去已收录公司,再到对应类别页核对具体产品。
详情与分享 →

→ 去这一页读正文

安联全球救援(加拿大)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
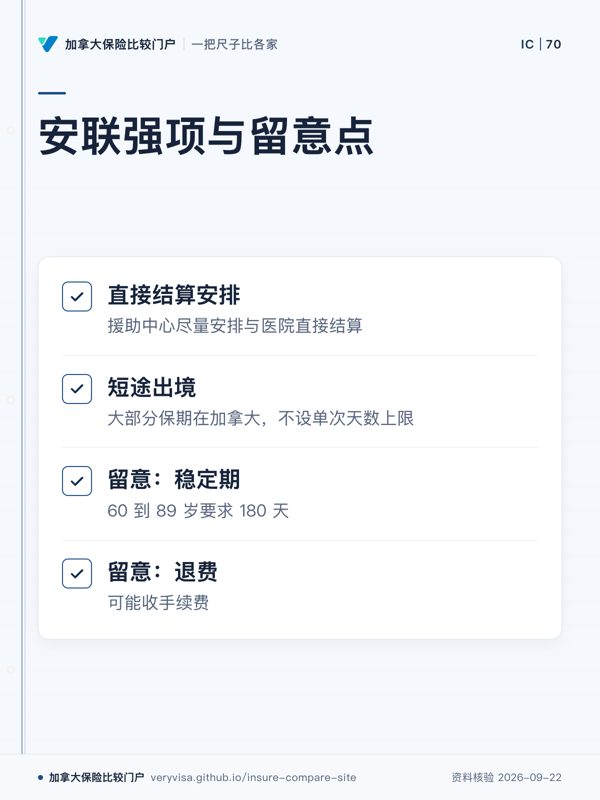
安联强项与留意点;直接结算安排;短途出境;留意:稳定期;留意:退费
产品特点与限制需分别查看。
先看
先看强项与留意点的分类。
易漏
访客险保单写明由 CUMIS General Insurance Company of Canada 承保。
下一步
看已收录公司,带承保问题找专业人士。
详情与分享 →
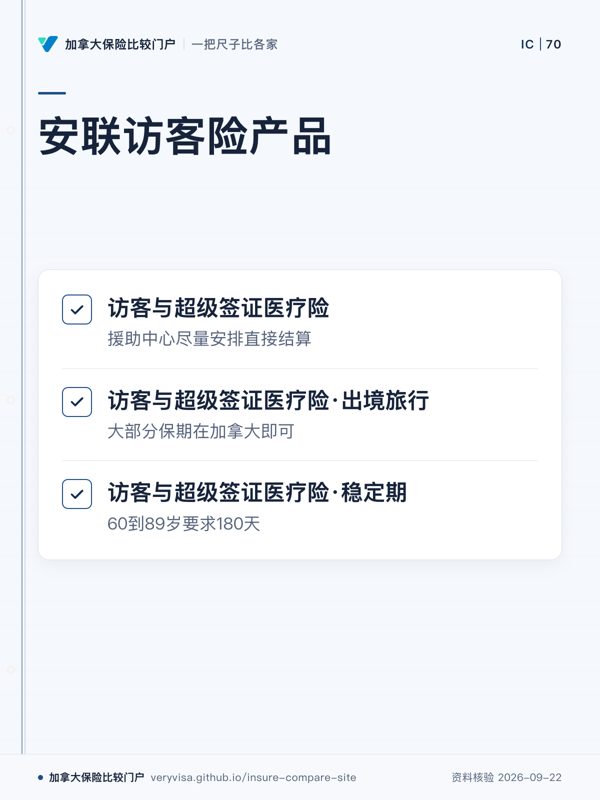
安联访客险产品;访客与超级签证医疗险;访客与超级签证医疗险·出境旅行;访客与超级签证医疗险·稳定期
产品包含医疗保障与旅行相关条件。
先看
先看各项细节,确认保障适用条件。
易漏
不同年龄和退费情况有额外条件,条款仍需复核。
下一步
去访客与超级签证医疗险,带问题找持牌专业人士。
详情与分享 →
安联社区样本少;社区口碑 0 条;论坛讨论;单帖只是个案
样本不足时不要把单一经历当结论。
先看
先看样本数量,判断信息范围。
易漏
社区口碑正在按统一尺子核对官方条款。
下一步
看社区口碑,带具体问题找专业人士。
详情与分享 →

→ 去这一页读正文

Beneva(魁北克互助保险)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
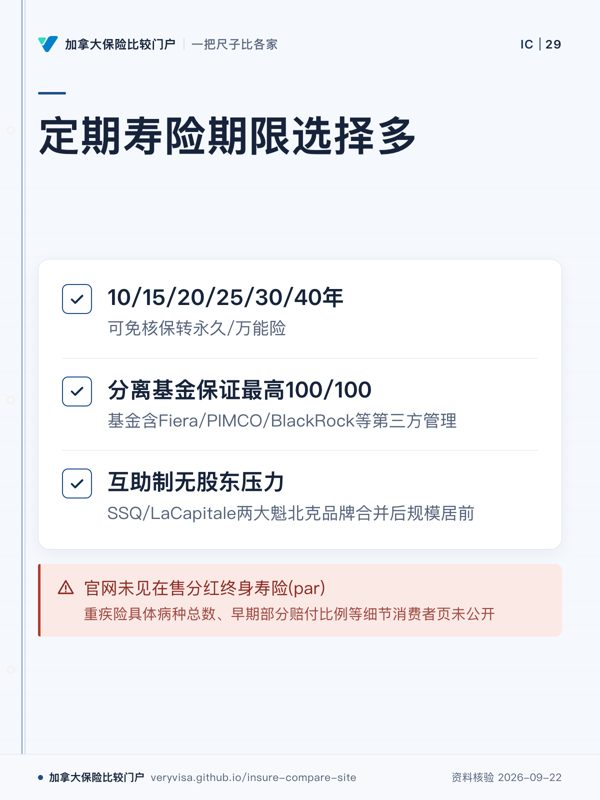
定期寿险期限选择多;10/15/20/25/30/40年;分离基金保证最高100/100;互助制无股东压力;官网未见在售分红终身寿险(par)
部分产品细节比同业公开得少
先看
先看期限与保证两条,再看最下方公开信息的缺口。
易漏
官网公开程度有限,尤其重疾细节仍需顾问核实。
下一步
去已收录公司,再把未公开项目交给持牌专业人士核对。
详情与分享 →
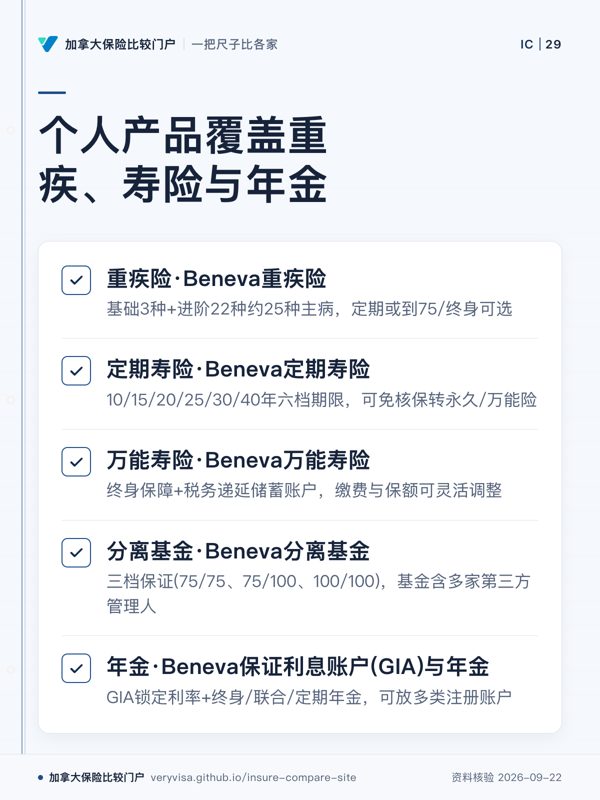
个人产品覆盖重疾、寿险与年金;重疾险·Beneva重疾险;定期寿险·Beneva定期寿险;万能寿险·Beneva万能寿险;分离基金·Beneva分离基金;年金·Beneva保证利息账户(GIA)与年金
个人产品覆盖保障与储蓄投资
先看
先按保障、储蓄投资分开读,再定位自己关心的类别。
易漏
官网未见在售分红终身寿险;重疾险与万能寿险仍有消费者页未公开细节。
下一步
去已收录公司横向看,再把未公开细节交给持牌专业人士核实。
详情与分享 →
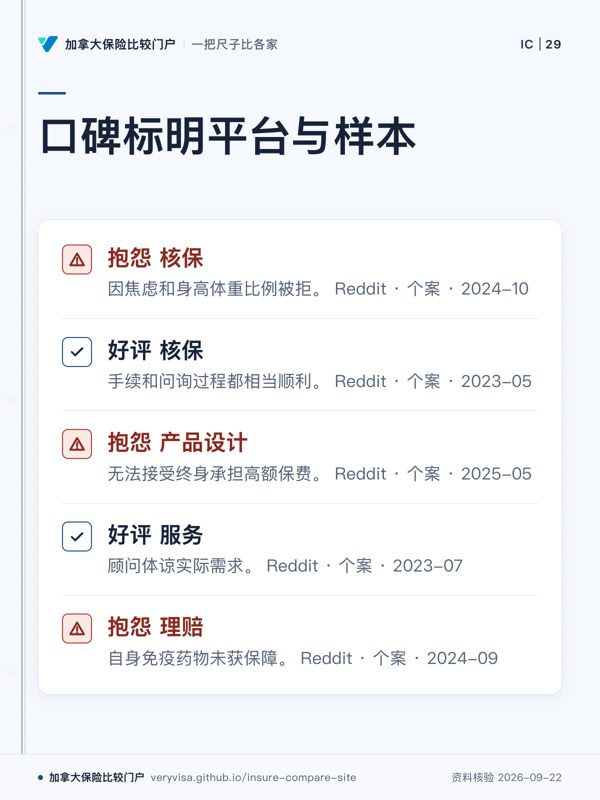
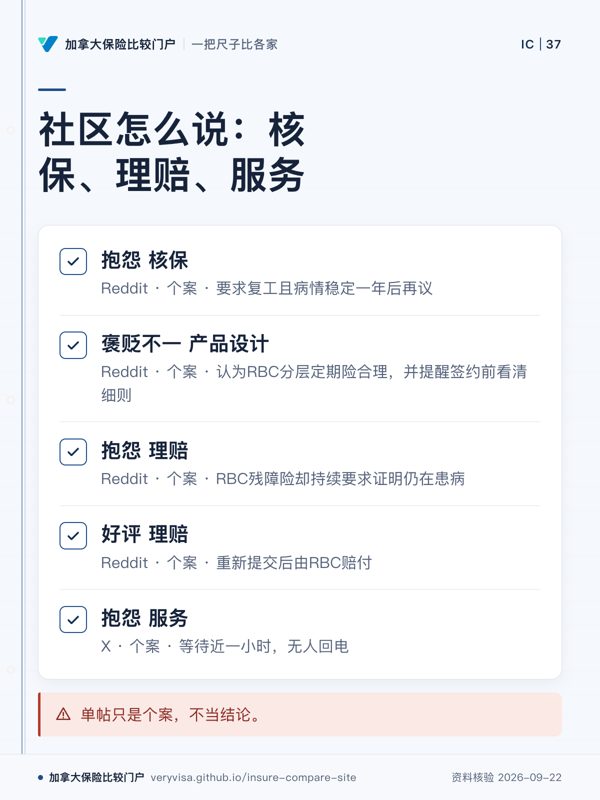
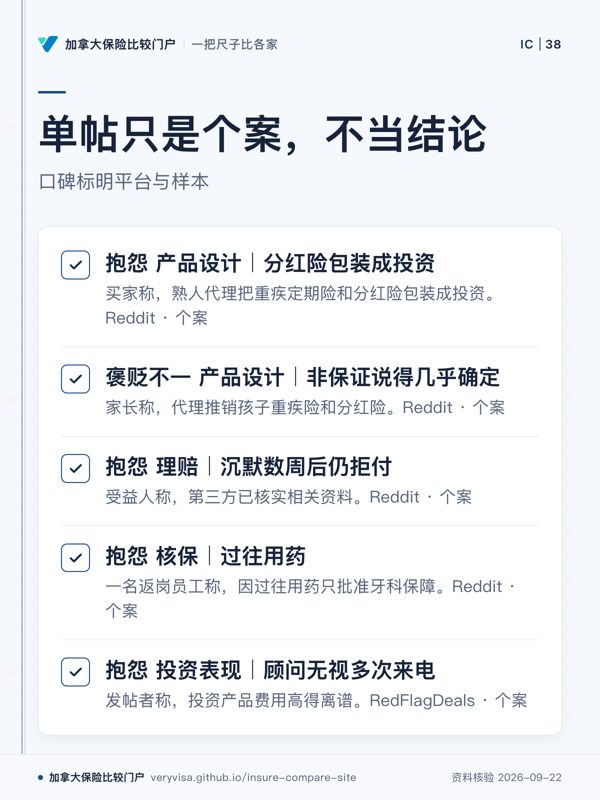
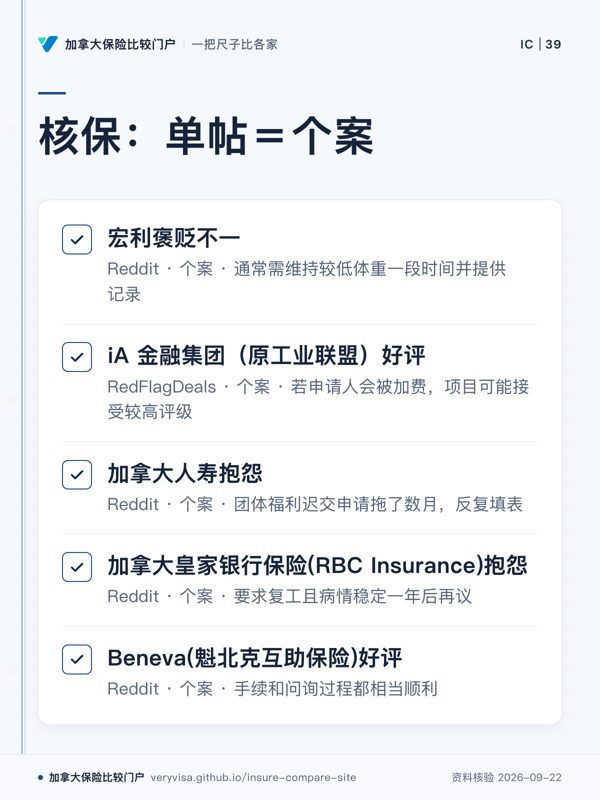
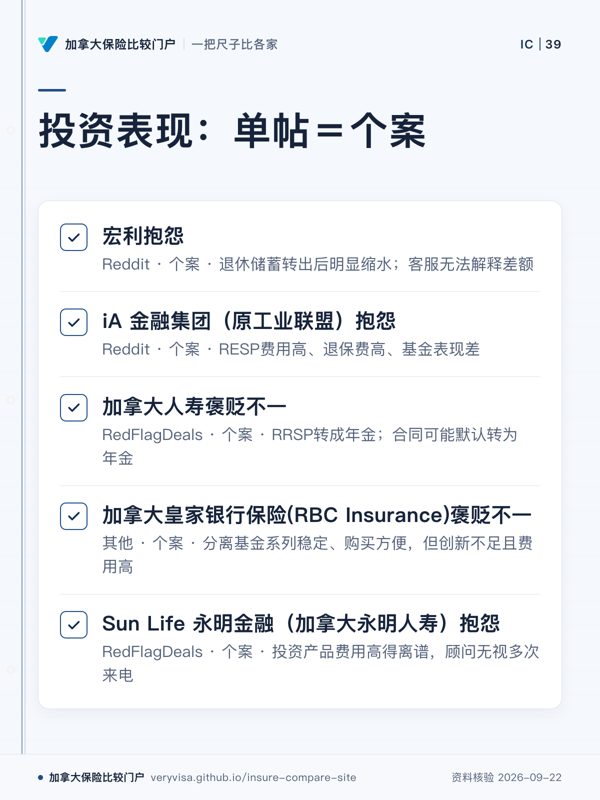
口碑标明平台与样本;抱怨 核保;好评 核保;抱怨 产品设计;好评 服务;抱怨 理赔
单帖只是个案,不当结论
先看
先把同一话题的正反经历配着读,重点看分歧而不是帖子数量。
易漏
月份和平台只是样本背景,单个帖子不能推出公司的整体表现。
下一步
去社区口碑,把与你情况接近的经历拿给持牌专业人士核对。
详情与分享 →

→ 去这一页读正文

BMO人寿保险公司(BMO Insurance)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
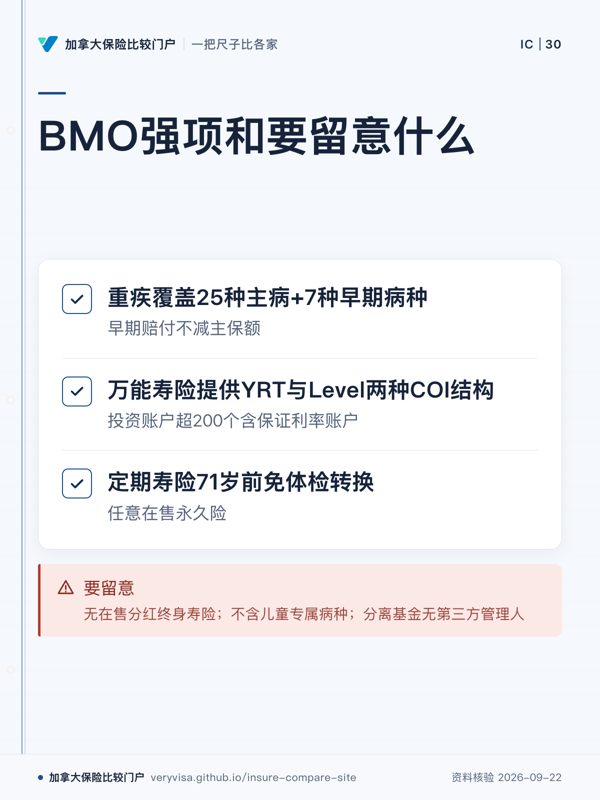
BMO强项和要留意什么;重疾覆盖25种主病+7种早期病种;万能寿险提供YRT与Level两种COI结构;定期寿险71岁前免体检转换;要留意
重疾覆盖、万能寿险结构与定期寿险转换是这一页的强项。
先看
先看三条优势,再看底部限制,避免把产品线看成全覆盖。
易漏
Whole Life为non-participating,用红利以外的Bonus;年金无独立GIA/GIC产品。
下一步
去已收录公司横向看,再带转换、儿童权益问题找持牌专业人士。
详情与分享 →
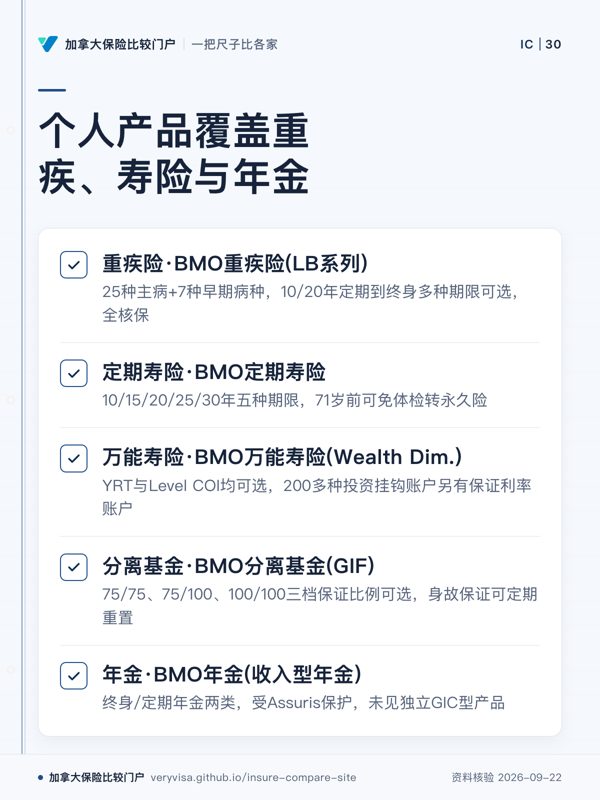
个人产品覆盖重疾、寿险与年金;重疾险·BMO重疾险(LB系列);定期寿险·BMO定期寿险;万能寿险·BMO万能寿险(Wealth Dim.);分离基金·BMO分离基金(GIF);年金·BMO年金(收入型年金)
产品覆盖重疾、寿险、分离基金与年金
先看
先分开看保障与投资安排,再找自己要核对的期限或账户。
易漏
官网当前没有在售分红终身寿险;儿童权益不含儿童专属病种,勿当成儿童重疾险。
下一步
去已收录公司横向看,再带转换与账户问题找持牌专业人士。
详情与分享 →
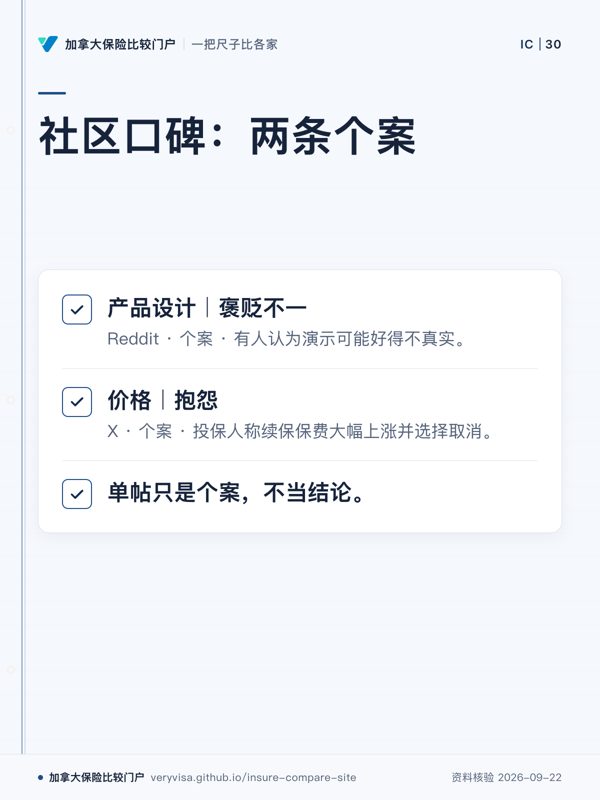
社区口碑:两条个案;产品设计|褒贬不一;价格|抱怨;单帖只是个案,不当结论。
这页社区声音只能作为个案线索,不能当整体结论。
先看
先看两个话题的方向,再看各自来自哪个平台。
易漏
页面只列这两条社区口碑,不能替代整体判断。
下一步
去「社区口碑」继续看更多样本,再带具体产品问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

加拿大人寿

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
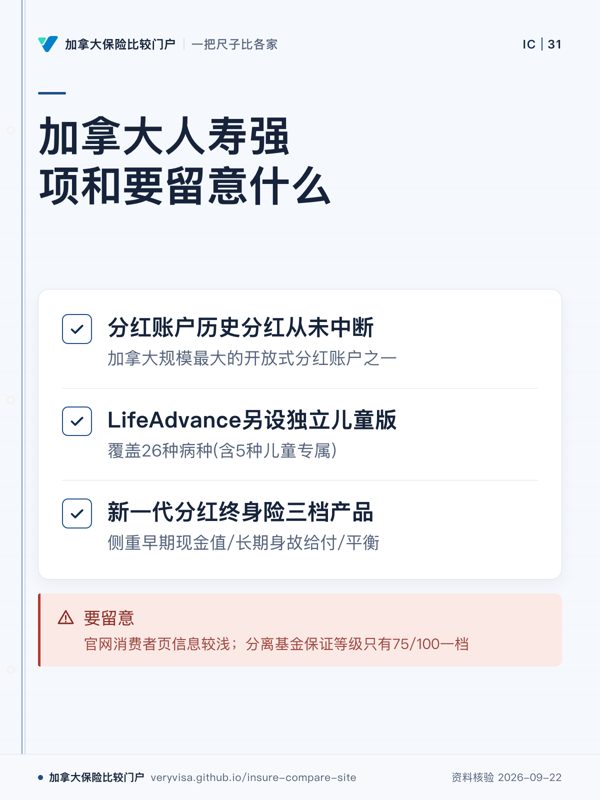
加拿大人寿强项和要留意什么;分红账户历史分红从未中断;LifeAdvance另设独立儿童版;新一代分红终身险三档产品;要留意
分红账户、儿童重疾和新一代分红终身险各有明确特点。
先看
先看分红、儿童重疾与新一代产品三块,再看信息披露限制。
易漏
部分产品PDF为图片/加密格式,官网未列出的具体数字难以核实。
下一步
去分红终身寿险、重疾险和分离基金看细项,再带保证等级问题找持牌专业人士。
详情与分享 →
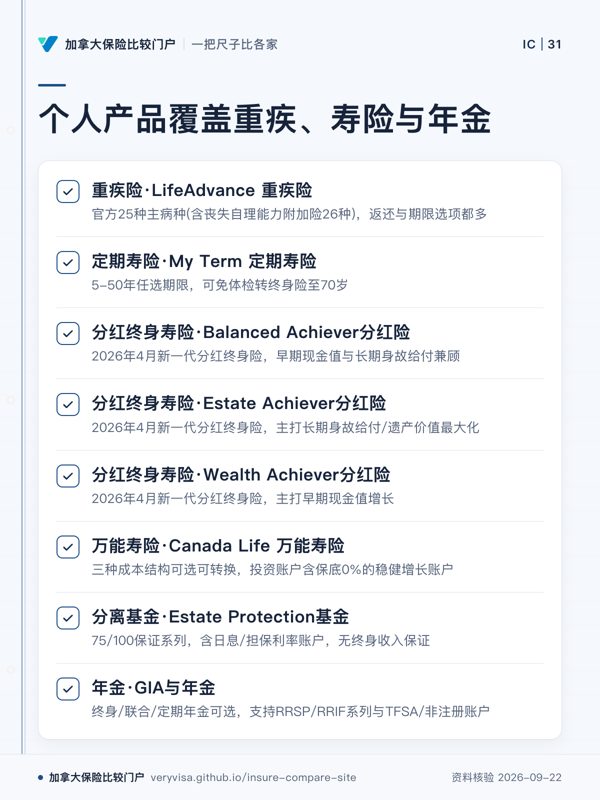
个人产品覆盖重疾、寿险与年金;重疾险·LifeAdvance 重疾险;定期寿险·My Term 定期寿险;分红终身寿险·Balanced Achiever分红险;分红终身寿险·Estate Achiever分红险;分红终身寿险·Wealth Achiever分红险;万能寿险·Canada Life 万能寿险;分离基金·Estate Protection基金;年金·GIA与年金
分红终身寿险三档产品分别侧重现金值与身故给付
先看
先看分红终身寿险各自强调什么,再扫其他类别。
易漏
这张卡未放儿童独立重疾险;该产品有儿童专属病种,保费锁定至25岁。
下一步
去已收录公司横向看,再带现金值、转换与账户问题找持牌专业人士。
详情与分享 →
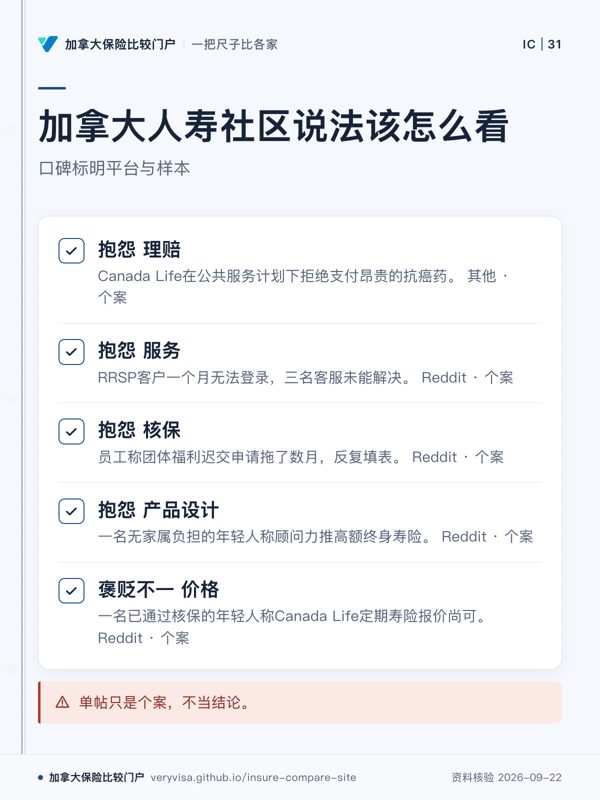
加拿大人寿社区说法该怎么看;口碑标明平台与样本;抱怨 理赔;抱怨 服务;抱怨 核保;抱怨 产品设计;褒贬不一 价格;单帖只是个案,不当结论。
社区内容覆盖多个话题,但每条仍只是个案。
先看
先按服务、核保、产品设计等话题分开看,避免混成一类问题。
易漏
摘录还包括RedFlagDeals与其他平台,不只Reddit。
下一步
去社区口碑补看更多样本,再带具体理赔或核保问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

Desjardins 人寿保险(德佳)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
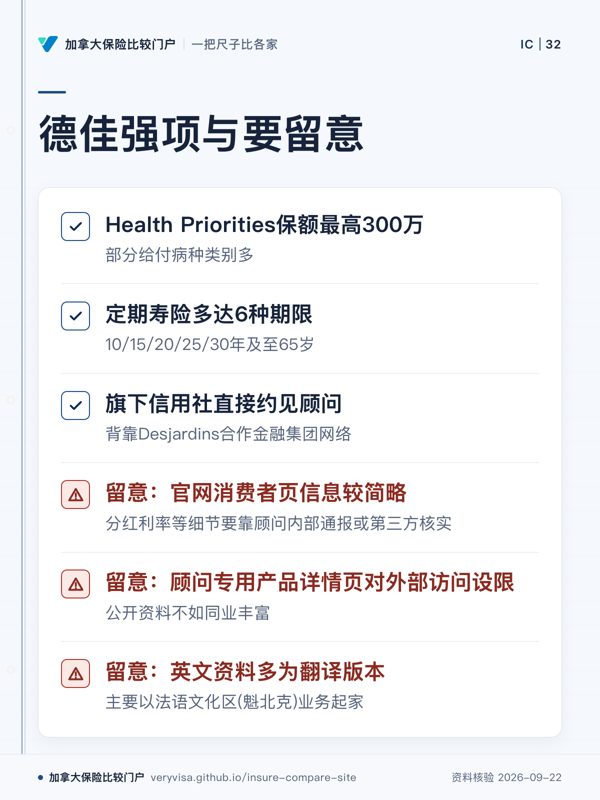
德佳强项与要留意;Health Priorities保额最高300万;定期寿险多达6种期限;旗下信用社直接约见顾问;留意:官网消费者页信息较简略;留意:顾问专用产品详情页对外部访问设限;留意:英文资料多为翻译版本
产品线齐全,但公开资料不如同业丰富。
先看
先看带数字的两格,再看公开信息的可核对程度。
易漏
口碑标明平台与样本;单帖只是个案,不当结论。
下一步
去已收录公司,把想比的险种带去找持牌顾问。
详情与分享 →
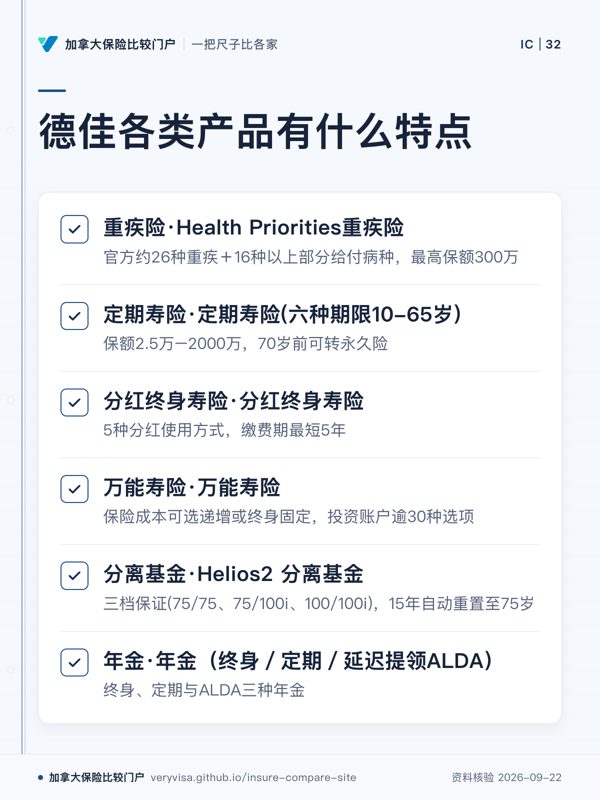
德佳各类产品有什么特点;重疾险·Health Priorities重疾险;定期寿险·定期寿险(六种期限10-65岁);分红终身寿险·分红终身寿险;万能寿险·万能寿险;分离基金·Helios2 分离基金;年金·年金(终身/定期/延迟提领ALDA)
产品线覆盖保障、投资与年金,但每款条件各自不同。
先看
先看你要找的类别,再读对应一款自己的期限或保证。
易漏
官网消费者页较简略,分红利率等细节仍要靠顾问内部通报或第三方核实。
下一步
去找张毛妈询价,带着关注的类别做跨公司比较。
详情与分享 →
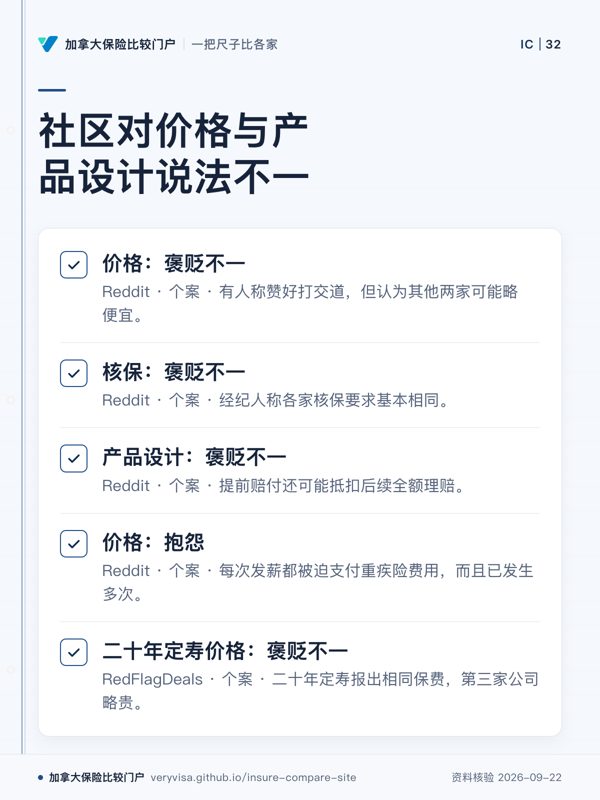
社区对价格与产品设计说法不一;价格:褒贬不一;核保:褒贬不一;产品设计:褒贬不一;价格:抱怨;二十年定寿价格:褒贬不一
价格、核保与产品设计都有褒贬不一
先看
先看同一话题里正反并存,再看平台与个案背景。
易漏
口碑标明平台与样本;单帖只是个案,不当结论。
下一步
去社区口碑继续看原帖背景。
详情与分享 →

→ 去这一页读正文

Destination 旅行险集团

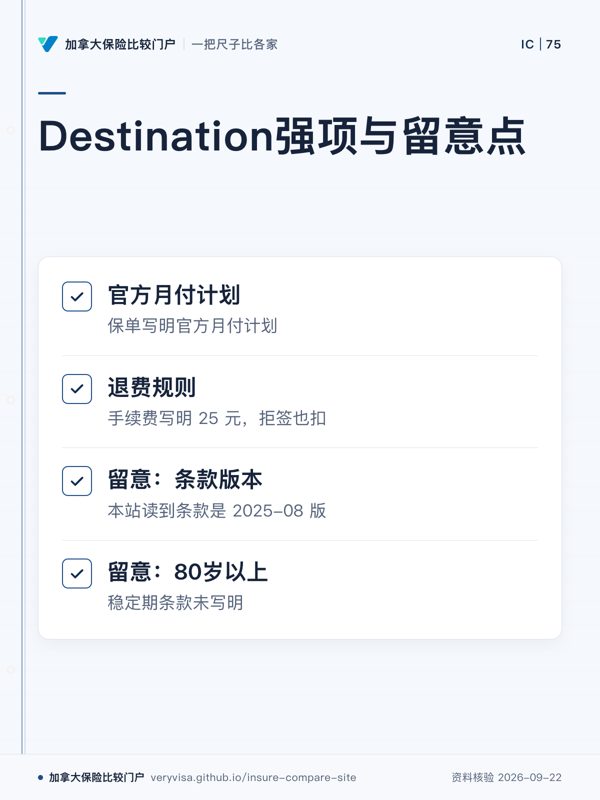
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
Destination强项与留意点;官方月付计划;退费规则;留意:条款版本;留意:80岁以上
条款版本变化时需重新核对。
先看
先看产品特点和待核条件。
易漏
新承保人版本在经纪门户。
下一步
看已收录公司,核对最新条款。
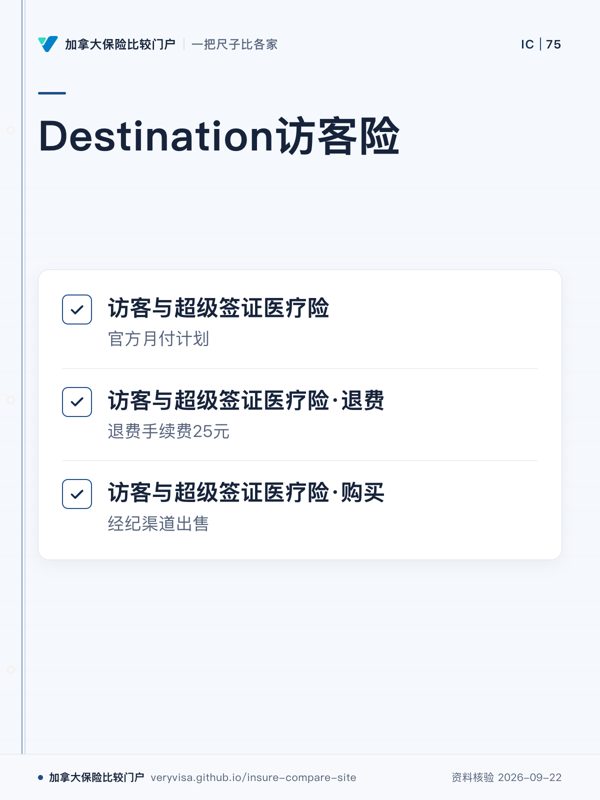
详情与分享 →
Destination访客险;访客与超级签证医疗险;访客与超级签证医疗险·退费;访客与超级签证医疗险·购买
该产品有月付计划与退费规则。
先看
先看产品特点,理解购买和付款方式。
易漏
本站读到的条款是2025-08版,新版本待核。
下一步
去访客与超级签证医疗险,带条款问题咨询专业人士。
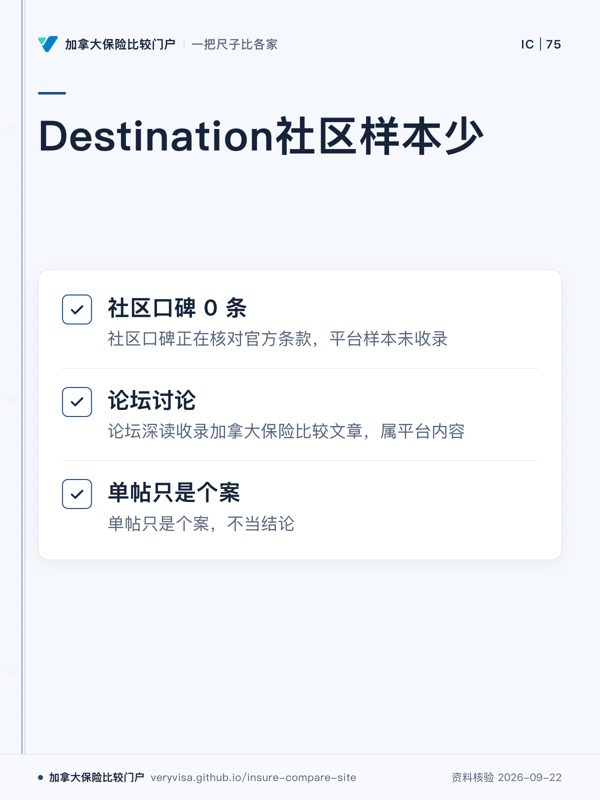
详情与分享 →
Destination社区样本少;社区口碑 0 条;论坛讨论;单帖只是个案
社区样本少时需结合其他信息。
先看
先看样本数量,判断信息范围。
易漏
社区口碑按统一尺子核对官方条款。
下一步
看社区口碑,带具体问题找专业人士。
详情与分享 →

→ 去这一页读正文

帝国人寿(Empire Life)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
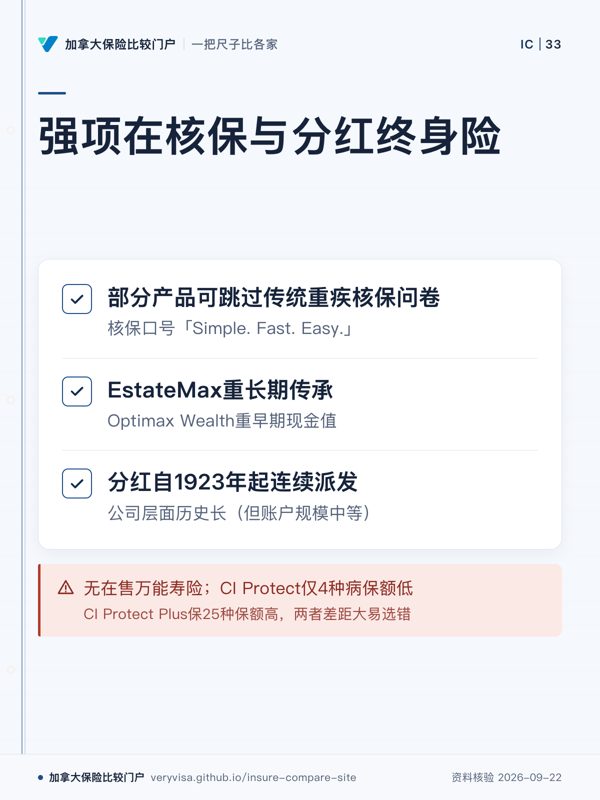
强项在核保与分红终身险;部分产品可跳过传统重疾核保问卷;EstateMax重长期传承;分红自1923年起连续派发;无在售万能寿险;CI Protect仅4种病保额低
核保简单快速,分红终身险两个版本定位清楚
先看
先看核保怎么简化,再看两款分红终身险定位。
易漏
分红账户规模约13亿加元,明显小于大型公司的数十亿至数百亿。
下一步
去重疾险或分红终身寿险继续看。
详情与分享 →
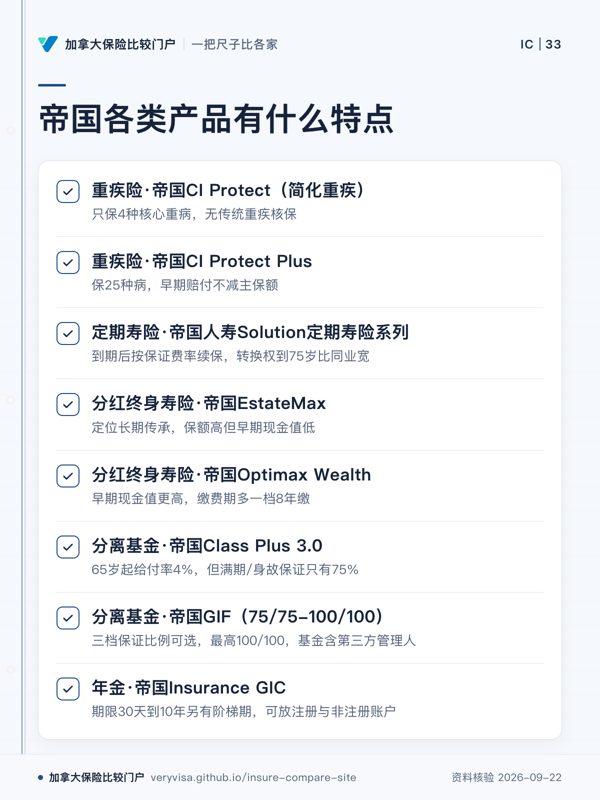
帝国各类产品有什么特点;重疾险·帝国CI Protect(简化重疾);重疾险·帝国CI Protect Plus;定期寿险·帝国人寿Solution定期寿险系列;分红终身寿险·帝国EstateMax;分红终身寿险·帝国Optimax Wealth;分离基金·帝国Class Plus 3.0;分离基金·帝国GIF(75/75-100/100);年金·帝国Insurance GIC
同类产品的保障范围、现金值和保证比例并不相同。
先看
先看同类里两款都在时的差别,避免只看类别名。
易漏
页面明确写着无在售万能寿险,所以卡里不会为它补一款。
下一步
去找张毛妈询价,带着想比较的产品名逐项问清。
详情与分享 →
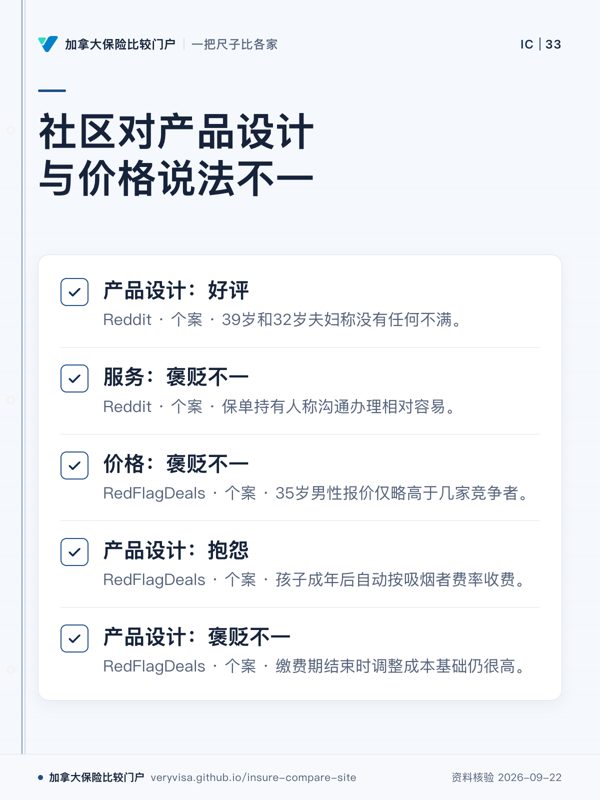
社区对产品设计与价格说法不一;产品设计:好评;服务:褒贬不一;价格:褒贬不一;产品设计:抱怨;产品设计:褒贬不一
同一公司既有好评,也有抱怨与褒贬不一
先看
先分好评、抱怨和褒贬不一,再看是不是同一话题。
易漏
口碑标明平台与样本;单帖只是个案,不当结论。
下一步
去社区口碑继续看原帖。
详情与分享 →

→ 去这一页读正文

Equitable 公平人寿

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
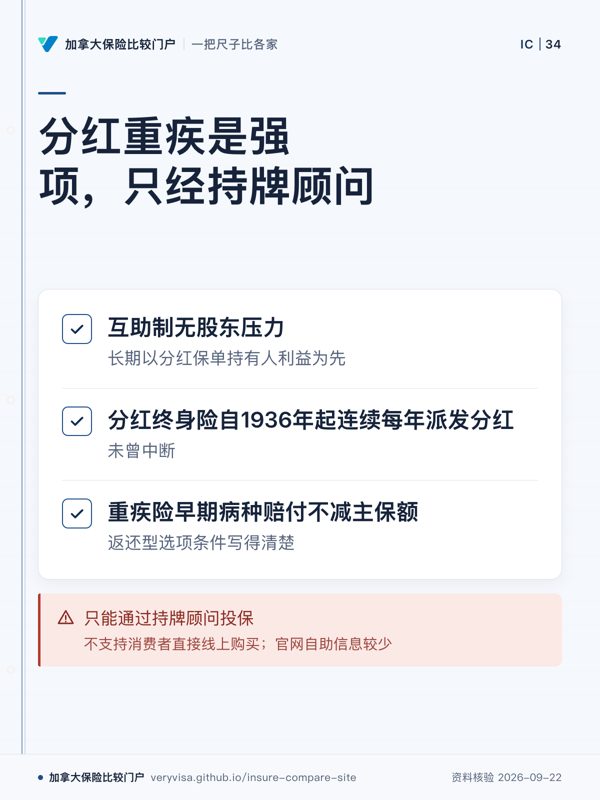
分红重疾是强项,只经持牌顾问;互助制无股东压力;分红终身险自1936年起连续每年派发分红;重疾险早期病种赔付不减主保额;只能通过持牌顾问投保
互助制、连续分红和重疾条款是强项,销售渠道更受限。
先看
先区分公司结构带来的长期取向,和实际投保渠道限制。
易漏
基金与账户选择也少于头部大公司同类产品,这点图里未展开。
下一步
去已收录公司横向看同类,再带渠道问题找持牌专业人士。
详情与分享 →
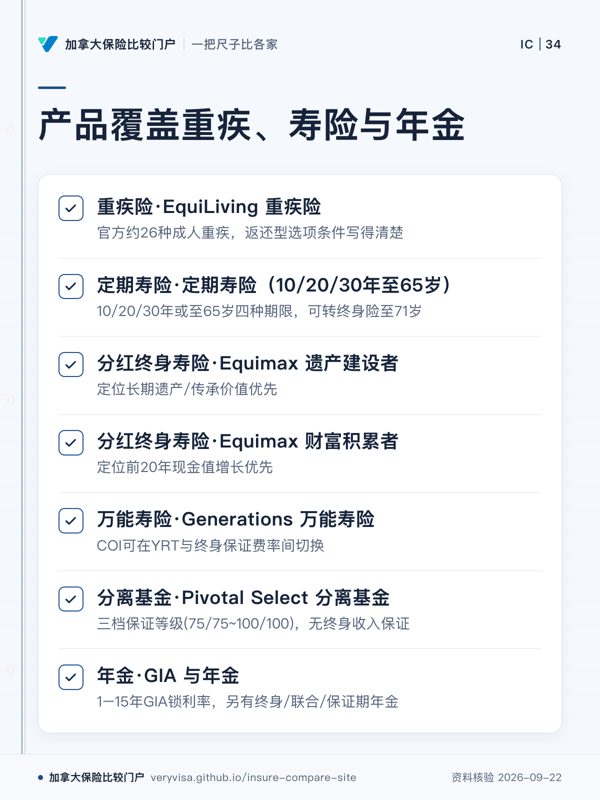
产品覆盖重疾、寿险与年金;重疾险·EquiLiving 重疾险;定期寿险·定期寿险(10/20/30年至65岁);分红终身寿险·Equimax 遗产建设者;分红终身寿险·Equimax 财富积累者;万能寿险·Generations 万能寿险;分离基金·Pivotal Select 分离基金;年金·GIA 与年金
只能通过持牌顾问投保,不支持消费者直接线上购买
先看
先看同类里为何拆成两项,别把一项的特点顺手套给另一项。
易漏
分离基金/万能险的基金与账户选择少于头部大公司同类产品。
下一步
去方法与免责,再带具体产品问题找持牌顾问核对。
详情与分享 →
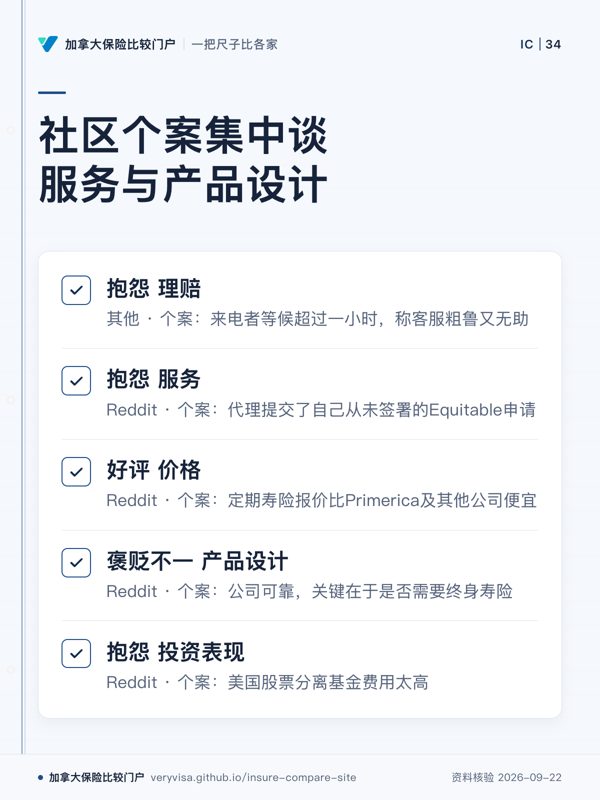
社区个案集中谈服务与产品设计;抱怨 理赔;抱怨 服务;好评 价格;褒贬不一 产品设计;抱怨 投资表现
帖子同时出现价格好评,也有服务、理赔和产品设计抱怨。
先看
先看投诉主题有没有跨平台重复,再看少量正面案例落在哪些维度。
易漏
这些帖子都有平台和样本标记,单帖不能当成公司整体表现。
下一步
去社区口碑核对更多样本,再带具体争议找持牌专业人士。
详情与分享 →

→ 去这一页读正文

GMS(萨省健康福利公司)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
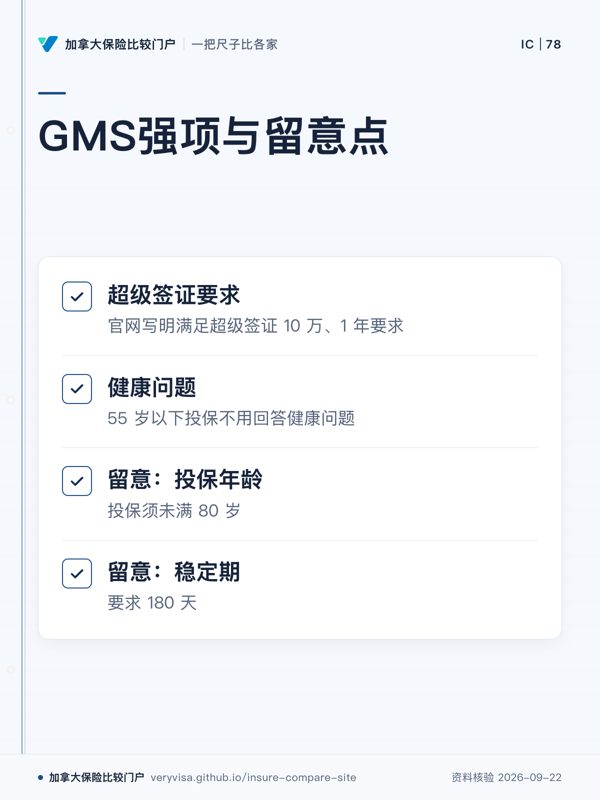
GMS强项与留意点;超级签证要求;健康问题;留意:投保年龄;留意:稳定期
年龄与稳定期条件影响适用范围。
先看
先看产品适用条件和限制。
易漏
短途出境单次最多 30 天。
下一步
看已收录公司,核对个人情况。
详情与分享 →
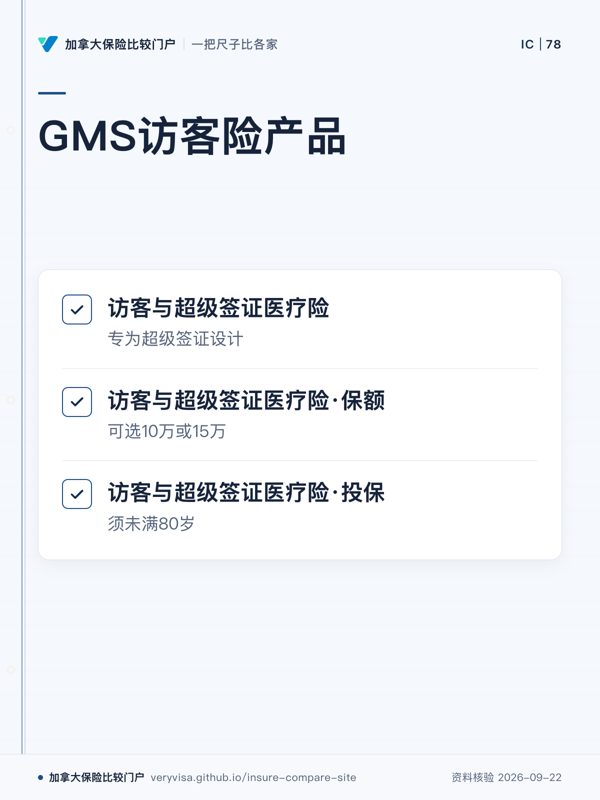
GMS访客险产品;访客与超级签证医疗险;访客与超级签证医疗险·保额;访客与超级签证医疗险·投保
GMS访客险围绕超级签证设计。
先看
先看产品设计和投保限制。
易漏
稳定既往症与出境天数规则需结合条款查看。
下一步
去访客与超级签证医疗险,准备年龄与需求问题。
详情与分享 →
GMS社区样本少;社区口碑 0 条;论坛讨论;单帖只是个案
社区样本不足时需谨慎解读。
先看
先看样本数量,判断信息范围。
易漏
社区口碑正在按统一尺子核对官方条款。
下一步
看社区口碑,带具体问题找专业人士。
详情与分享 →

→ 去这一页读正文

iA 金融集团(原工业联盟)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
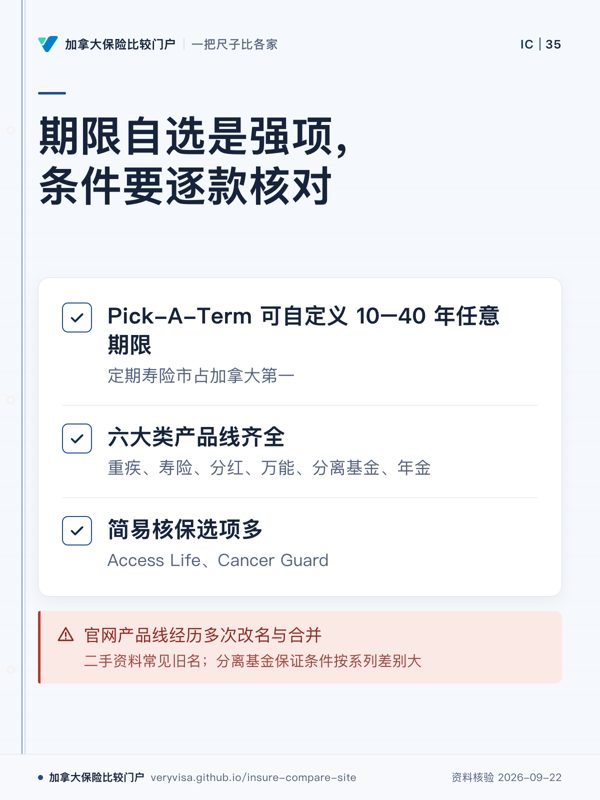
期限自选是强项,条件要逐款核对;Pick-A-Term 可自定义 10–40 年任意期限;六大类产品线齐全;简易核保选项多;官网产品线经历多次改名与合并
iA覆盖六大类,期限选择多,但系列名称和条件要逐款核对。
先看
先抓期限灵活度,再看产品覆盖是否符合你的保障组合。
易漏
旧名仍常出现在二手资料里;简易核保只适合基础保障。
下一步
去定期寿险和重疾险页,再把核保难点带给持牌专业人士。
详情与分享 →
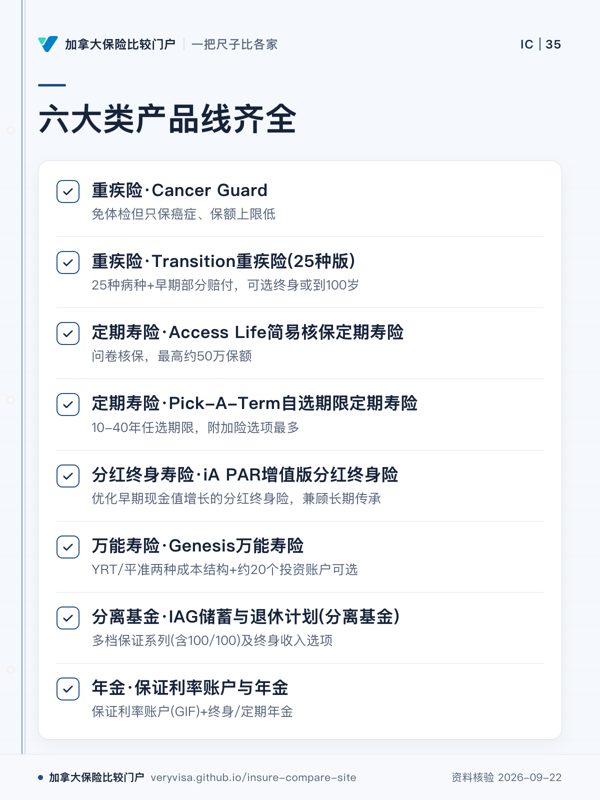
六大类产品线齐全;重疾险·Cancer Guard;重疾险·Transition重疾险(25种版);定期寿险·Access Life简易核保定期寿险;定期寿险·Pick-A-Term自选期限定期寿险;分红终身寿险·iA PAR增值版分红终身险;万能寿险·Genesis万能寿险;分离基金·IAG储蓄与退休计划(分离基金);年金·保证利率账户与年金
简易核保产品保额上限较低,大额仍需全核保
先看
先看同一类别里并列的两款,别把简易核保与主力产品混在一起。
易漏
官网产品线经历多次改名与合并,二手资料常见旧名;系列条件需逐款核对。
下一步
去误解库,再带核保与期限问题找持牌专业人士。
详情与分享 →
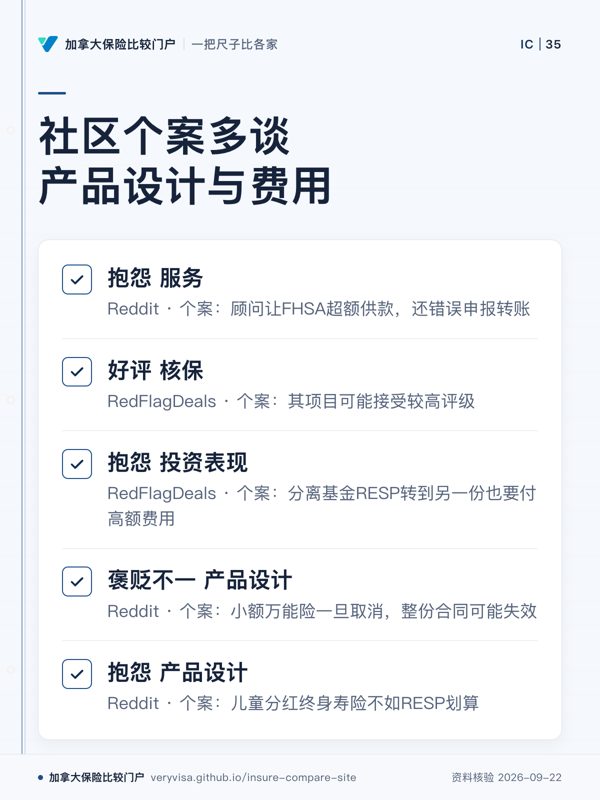
社区个案多谈产品设计与费用;抱怨 服务;好评 核保;抱怨 投资表现;褒贬不一 产品设计;抱怨 产品设计
社区讨论主要围绕万能险、分离基金费用、服务与核保。
先看
先看产品设计与投资表现两类,它们覆盖的合同问题最多。
易漏
论坛意见方向不一致,而且都是个案,不能代替合同和费用核对。
下一步
去社区口碑补更多样本,再带合同与费用问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

宏利

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
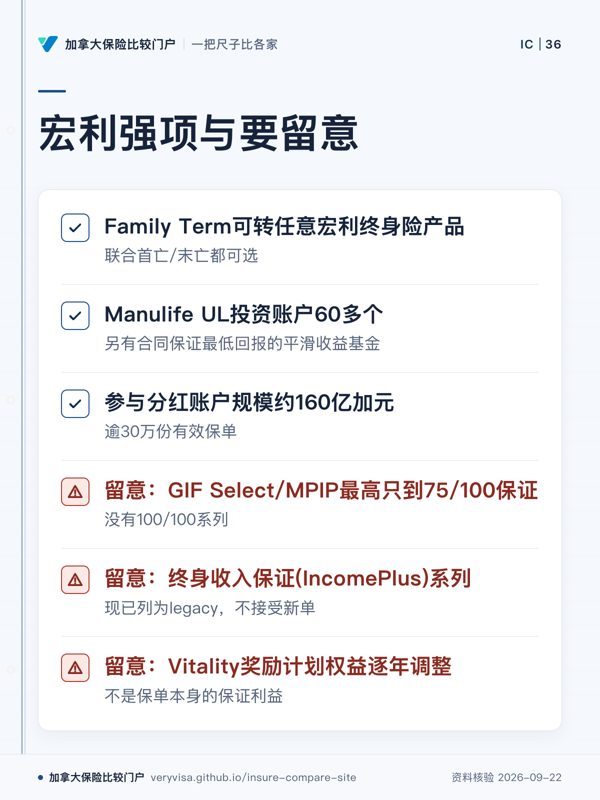
宏利强项与要留意;Family Term可转任意宏利终身险产品;Manulife UL投资账户60多个;参与分红账户规模约160亿加元;留意:GIF Select/MPIP最高只到75/100保证;留意:终身收入保证(IncomePlus)系列;留意:Vitality奖励计划权益逐年调整
保险银行投资一家齐全,分离基金没有100/100系列。
先看
先扫三条强项,再看三类限制,避免只看规模。
易漏
口碑标明平台与样本;单帖只是个案,不当结论。
下一步
去已收录公司,把想比的险种带去找持牌顾问。
详情与分享 →
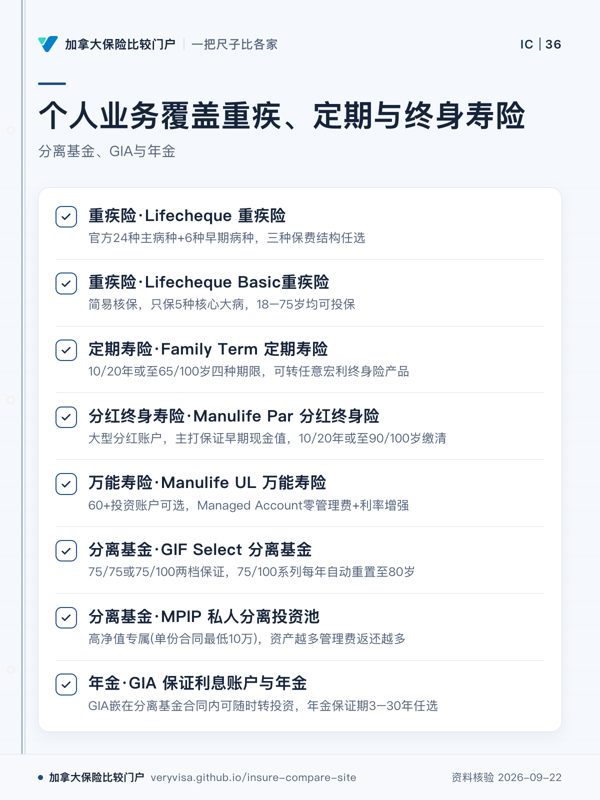
个人业务覆盖重疾、定期与终身寿险;分离基金、GIA与年金;重疾险·Lifecheque 重疾险;重疾险·Lifecheque Basic重疾险;定期寿险·Family Term 定期寿险;分红终身寿险·Manulife Par 分红终身险;万能寿险·Manulife UL 万能寿险;分离基金·GIF Select 分离基金;分离基金·MPIP 私人分离投资池;年金·GIA 保证利息账户与年金
同类产品的核保、期限、保证和投资设计可能不同。
先看
先按类别定位,再读每款自己的数字,避免把条件串到相邻产品。
易漏
同类产品也可能核保、保证或缴费结构不同;图中数字只属于所在这一款。
下一步
到重疾险、定期寿险或分离基金页继续比,再带具体产品找持牌专业人士。
详情与分享 →
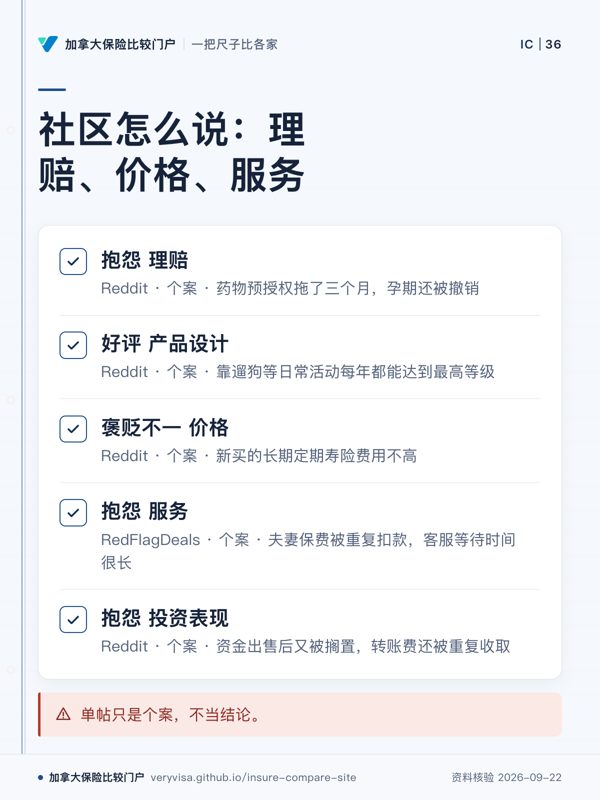
社区怎么说:理赔、价格、服务;抱怨 理赔;好评 产品设计;褒贬不一 价格;抱怨 服务;抱怨 投资表现;单帖只是个案,不当结论。
社区样本涉及理赔、价格、服务与投资等不同体验
先看
先按话题看分歧集中在哪,再辨认平台与样本性质。
易漏
社区内容来自单帖,适合找问题线索,不适合当整体服务结论。
下一步
去社区口碑看原帖,再把理赔流程问题带给持牌专业人士。
详情与分享 →

→ 去这一页读正文

太平洋蓝十字(BC健康福利协会)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
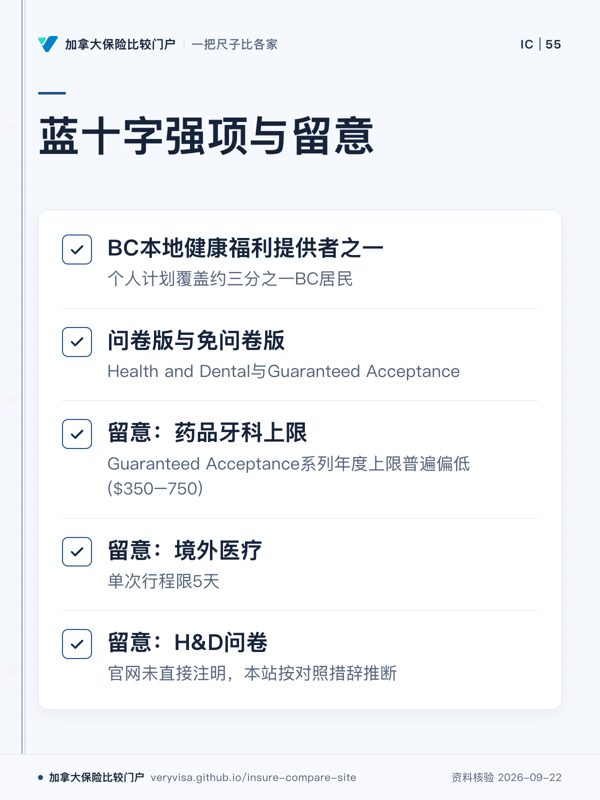
蓝十字强项与留意;BC本地健康福利提供者之一;问卷版与免问卷版;留意:药品牙科上限;留意:境外医疗;留意:H&D问卷
蓝十字产品需结合具体保障查看。
先看
先看留意项,判断比较时需核对的条件。
易漏
官网未直接注明H&D是否需问卷,本站有推断。
下一步
看已收录公司,比较产品条款。
详情与分享 →
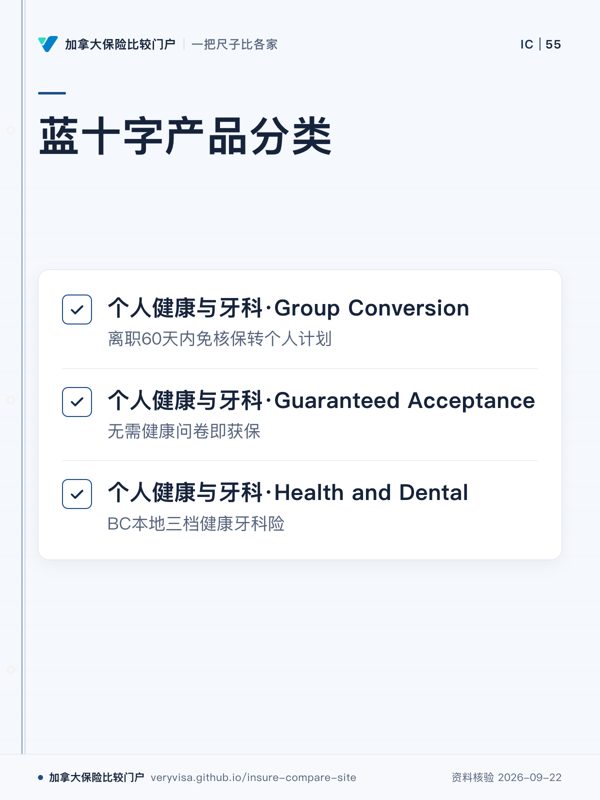
蓝十字产品分类;个人健康与牙科·Group Conversion;个人健康与牙科·Guaranteed Acceptance;个人健康与牙科·Health and Dental
蓝十字个人业务包含不同健康牙科计划。
先看
先看产品名称,区分不同个人业务。
易漏
不同产品的保障特点来自各自产品描述。
下一步
看已收录公司,继续比较。
详情与分享 →
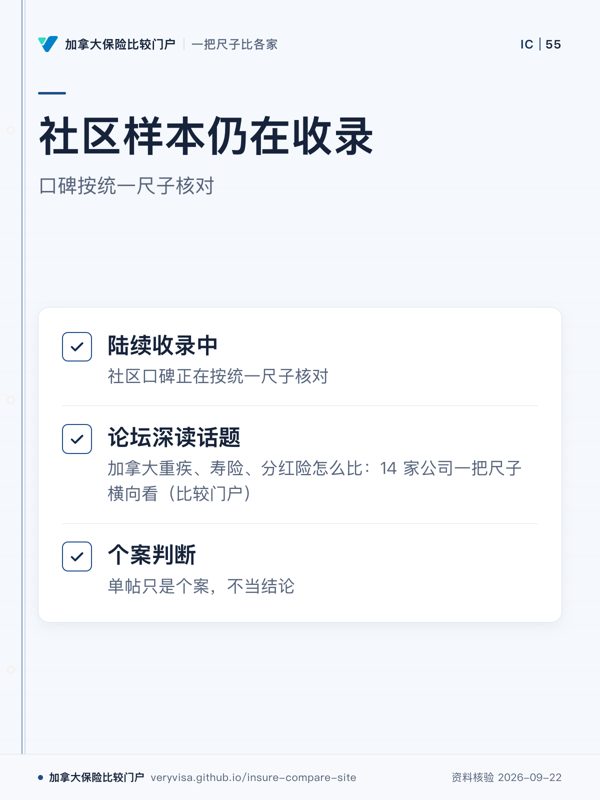
社区样本仍在收录;口碑按统一尺子核对;陆续收录中;论坛深读话题;个案判断
社区信息需结合样本范围理解。
先看
先看样本状态,判断口碑信息范围。
易漏
口碑标明平台与样本,单帖不能代表结论。
下一步
看社区口碑,了解收录内容。
详情与分享 →

→ 去这一页读正文

加拿大皇家银行保险(RBC Insurance)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
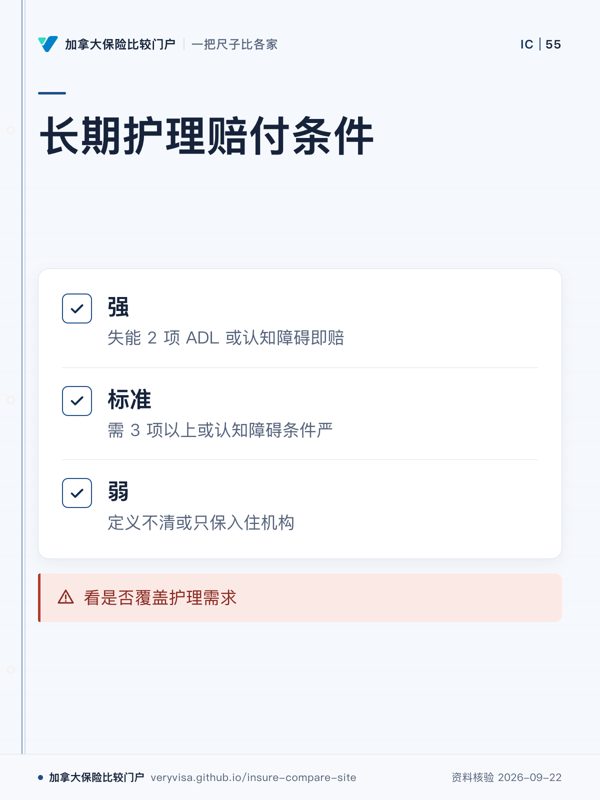
强项与要留意:银行系寿险、万能寿险、重疾;按总收入计是银行系寿险公司第一;万能寿险COI结构YRT与Level到100两种可选可切换;重疾Recovery Plan达完整型门槛;重疾ROP官网只见身故返还一种,未见退保/满期返还
优势在银行背景、万能寿险结构与重疾范围,返还与新账户另核对
先看
先分辨银行背景、万能寿险和重疾三项优势,再看限制条。
易漏
参与账户历史较短只是页面披露情况,不等于未来表现判断。
下一步
去已收录公司,再把返还与账户历史问题带给持牌专业人士。
详情与分享 →
个人产品覆盖重疾、定期寿险;重疾险·RBC重疾险(经济型,仅3种主病);重疾险·RBC重疾恢复计划(全核保);定期寿险·RBC自选期限定期寿险;分红终身寿险·RBC分红终身寿险(标准版);分红终身寿险·RBC分红终身寿险(早期现金值增强版);万能寿险·RBC万能寿险;分离基金·RBC分离基金Series 2(可重置);年金·RBC年金(保证收入)
同类不同版本的保额、核保和现金值条件并不相同。
先看
先看同类里的版本差异,尤其别把保额、现金值或期限跨行读取。
易漏
经济型、全核保与两种分红终身险各有自己的条件;同公司不等于同一规则。
下一步
到重疾险、分红终身寿险或万能寿险页继续比,再找持牌专业人士核对。
详情与分享 →
社区怎么说:核保、理赔、服务;抱怨 核保;褒贬不一 产品设计;抱怨 理赔;好评 理赔;抱怨 服务;单帖只是个案,不当结论。
社区样本对核保、理赔和服务呈现并不一致
先看
先对照核保、理赔、服务三类体验,别先看情绪词。
易漏
单帖包含相反体验,尤其理赔既有抱怨也有好评,不能合并成整体判断。
下一步
去社区口碑查看原帖,再把核保与理赔条件带给持牌专业人士。
详情与分享 →

→ 去这一页读正文

Sun Life 永明金融(加拿大永明人寿)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
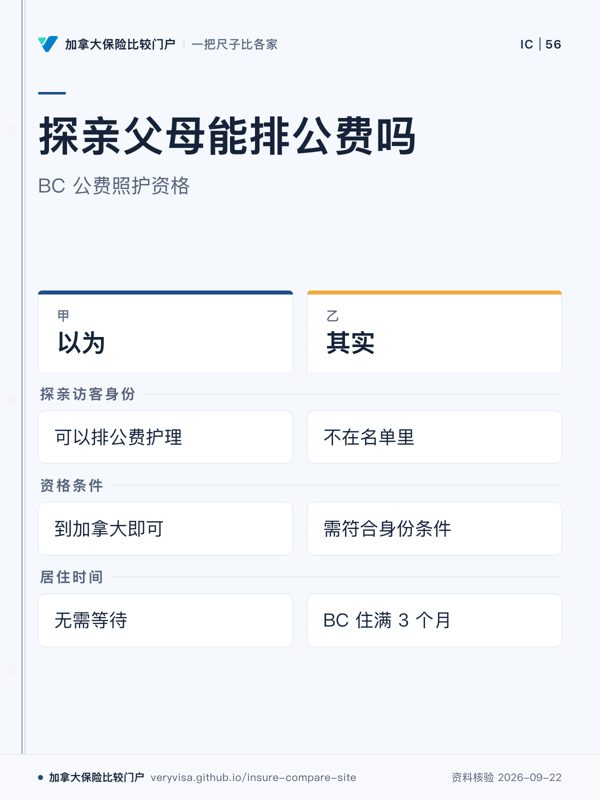
产品线齐全,也有要留意;产品线覆盖全品类;分红账户自1877年起连续派息;有免核保/简易核保线上定期与重疾险;主力产品仍须经持牌顾问购买,线上仅限基础额度
覆盖品类广,线上与顾问销售范围不同。
先看
先看分红账户一格,它给出长期记录和账户规模。
易漏
分离基金保证等级多为75/100,未见100/100系列。
下一步
去已收录公司,问持牌顾问线上与主力产品分别怎么购买。
详情与分享 →
产品线覆盖全品类;重疾险·Express 简易重疾险(线上);重疾险·永明重疾险(全核保);定期寿险·永明Evolve定期寿险;定期寿险·Sun Life Go 线上定期寿险;分红终身寿险·永明Par Accumulator II;万能寿险·永明万能寿险(UL II);分离基金·永明GIF分离基金;年金·Insurance GIC 与年金
个人产品覆盖重疾、定期、分红、万能、分离基金与年金。
先看
先看类别,再看核保、期限与保证。
易漏
主力产品仍须经持牌顾问购买,线上仅限基础额度。
下一步
去找张毛妈询价,带核保与购买方式问题。
详情与分享 →
单帖只是个案,不当结论;口碑标明平台与样本;抱怨 产品设计|分红险包装成投资;褒贬不一 产品设计|非保证说得几乎确定;抱怨 理赔|沉默数周后仍拒付;抱怨 核保|过往用药;抱怨 投资表现|顾问无视多次来电
这些帖子只能说明个案经历,不能代表整体体验。
先看
先看哪些话题反复出现,再对照每条的来源性质。
易漏
图只挑了部分帖子;页面还有其他、X等平台个案。
下一步
去社区口碑,按产品与问题类型继续看原帖。
详情与分享 →

→ 去这一页读正文

Travelance(访客险专科)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
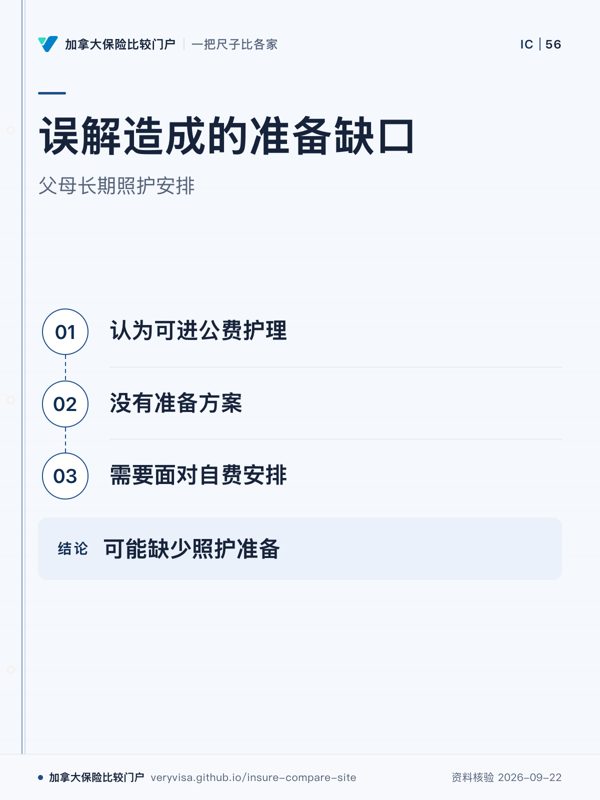
Travelance强项与留意点;投保年龄;拒签取消;留意:既往症;留意:月付费用
年龄段不同对应不同限制。
先看
先看年龄与退费相关条件。
易漏
70 到 79 岁心脑肺旧病除外。
下一步
看已收录公司,核对健康条件。
详情与分享 →
Travelance访客险;访客与超级签证医疗险;访客与超级签证医疗险·高级版;访客与超级签证医疗险·月付
Travelance提供两个访客险版本。
先看
先看不同产品版本和适用年龄。
易漏
高龄与既往症条件不同,购买前须复核。
下一步
去访客与超级签证医疗险,带年龄情况咨询专业人士。
详情与分享 →
Travelance社区样本少;社区口碑 0 条;论坛讨论;单帖只是个案
零样本不代表没有产品信息。
先看
先看样本数量,判断信息范围。
易漏
社区口碑正在按统一尺子核对官方条款。
下一步
看社区口碑,带具体问题找专业人士。
详情与分享 →

→ 去这一页读正文

TuGo(旅行险专科)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
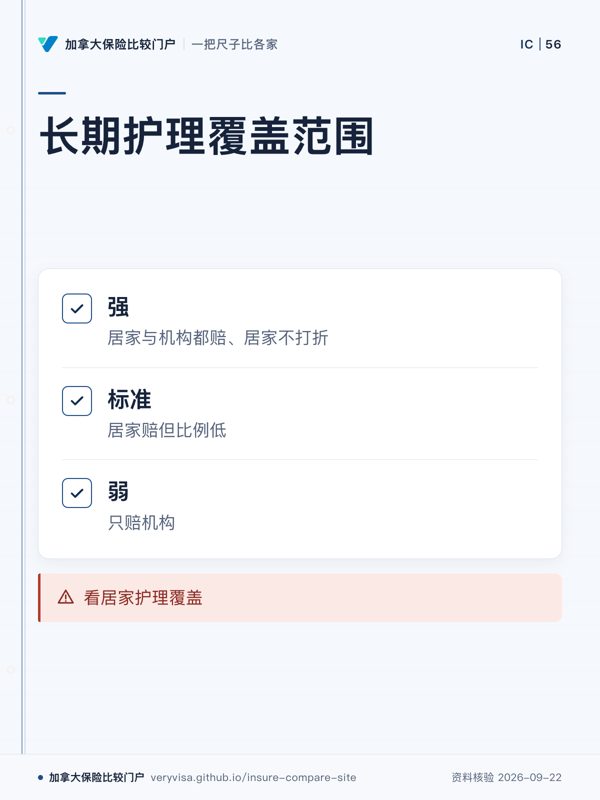
TuGo 强项与留意;稳定既往症;父母签证单退费;留意:超级签证单取消;留意:自付额与保额
条款优势与信息缺口需分别查看
先看
先看两类格子,区分产品特点与待核事项
易漏
部分条件来自条款或官网信息,适用情况需按保单核对
下一步
看访客与超级签证医疗险,整理问题找持牌专业人士
详情与分享 →
TuGo访客险;访客与超级签证医疗险;访客与超级签证医疗险·稳定期;访客与超级签证医疗险·出境旅行
TuGo条款包含年龄分档规则。
先看
先看年龄条件与旅行限制。
易漏
官网没写自付额选项与高龄保额上限。
下一步
去访客与超级签证医疗险,整理个人情况再咨询。
详情与分享 →
TuGo样本少;社区口碑;社区口碑核对;平台与样本
社区信息仍在收录与核对中。
先看
先看社区信息数量与收录状态。
易漏
单个讨论不能代表整体情况,需结合官方条款。
下一步
看社区口碑,带样本问题找持牌专业人士。
详情与分享 →

→ 去这一页读正文

别人实际用下来怎么说

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
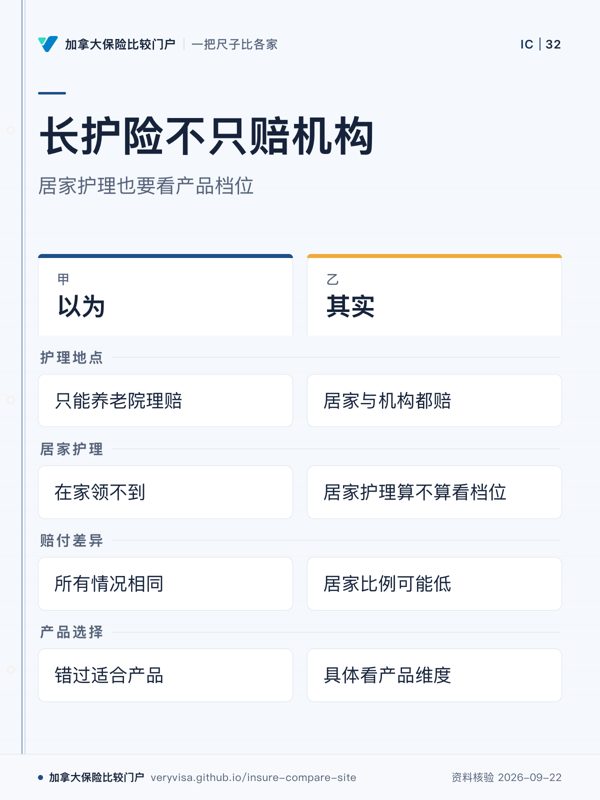
单帖=个案;按原帖强度转述,不洗淡;每条标平台、样本范围和链接;跨平台多次出现才算普遍看法
普遍看法要有跨平台多次出现
先看
先看样本是否跨平台,再判断一条说法能代表多大范围。
易漏
平台、样本范围和原帖链接要一起读,单一经历不能直接放大。
下一步
去社区口碑继续核对原帖和不同平台的重复情况。
详情与分享 →
理赔:单帖=个案;宏利抱怨;加拿大人寿抱怨;加拿大皇家银行保险(RBC Insurance)好评;Beneva(魁北克互助保险)好评;Sun Life 永明金融(加拿大永明人寿)抱怨
理赔口碑要按平台与个案范围来读
先看
先分清公司和好评、抱怨,再读每条具体经历。
易漏
这些材料来自不同时间点与不同案件,不能把一条经历当成公司整体表现。
下一步
去社区口碑打开原帖,核对你关心的同类理赔经历。
详情与分享 →
核保:单帖=个案;宏利褒贬不一;iA 金融集团(原工业联盟)好评;加拿大人寿抱怨;加拿大皇家银行保险(RBC Insurance)抱怨;Beneva(魁北克互助保险)好评
核保经历不能代替正式的个人化判断
先看
先分清好评、抱怨和褒贬不一,再看各自涉及什么核保情况。
易漏
体重、迟申请和病情稳定出现在不同个案里,不能互相替代。
下一步
去社区口碑查看原帖,再把自身情况带给持牌顾问。
详情与分享 →
投资表现:单帖=个案;宏利抱怨;iA 金融集团(原工业联盟)抱怨;加拿大人寿褒贬不一;加拿大皇家银行保险(RBC Insurance)褒贬不一;Sun Life 永明金融(加拿大永明人寿)抱怨
个案能提示争议点,不能推出整体表现
先看
先按转账、费用、合同转换与服务区分问题,再读来源。
易漏
这里同时有抱怨和褒贬不一,只能转述经历,不能推出哪家公司整体表现。
下一步
去社区口碑看原帖,再到分离基金或万能寿险核对产品设计。
详情与分享 →

→ 去这一页读正文

找张毛妈询价

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
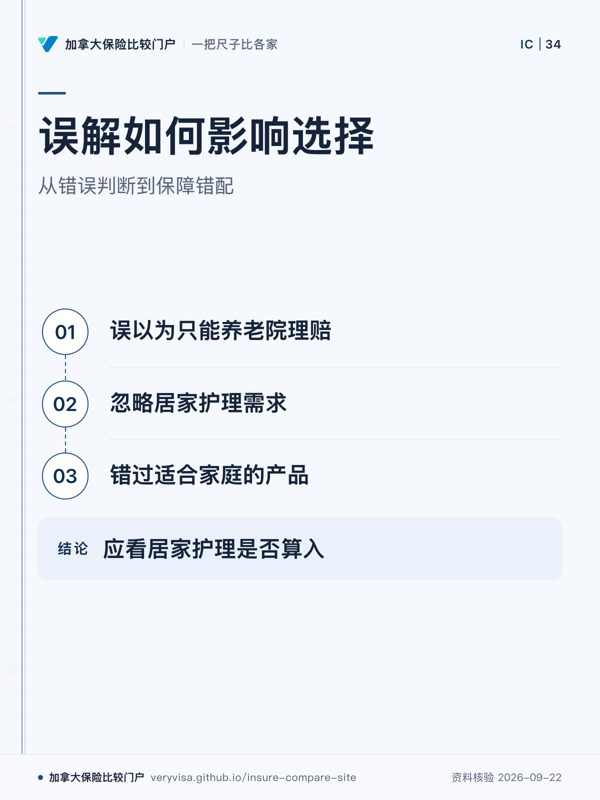
询价前准备这 6 项;不必一次想清楚,先说大概;年龄与性别;是否吸烟;健康史;预算;想保多久;想解决什么
真正的价格要按个人情况报出来
先看
先从想解决的问题入手,再整理会影响个人报价的信息。
易漏
预算和保障期限可以先给大致范围,不需要一开始就全部定死。
下一步
整理好这些信息后,去找张毛妈询价。
详情与分享 →
多家公司之间比较报价;把条款差异摆在同一张纸上;年龄、健康、需要、预算;对照本站的统一尺子;结合你的预算给出几个可选方案;具体能报哪几家,以她当时持有的代理合约为准
可选方案来自统一维度比较和个人预算
先看
先看中间一步:比较不只看价格,还要把条款差异放到统一口径。
易漏
已收录公司不等于当时都能报价,实际范围询价时会说明。
下一步
带上预算和保障目标,去找张毛妈询价。
详情与分享 →
具体能报哪几家;不要在公开页面或微信里发送 SIN、银行账户或完整证件;请勿通过微信发送 SIN 或密码;具体能报哪几家,以她当时持有的代理合约为准;成交后由保险公司支付佣金
询价范围看签约,成交佣金由保险公司支付
先看
先处理询价时的信息边界,再看可报价范围和成交后的支付关系。
易漏
本站已收录的公司名单不能直接当作她当时实际可以报价的名单。
下一步
去找张毛妈询价,并让她说明当时能报的公司。
详情与分享 →

→ 去这一页读正文

我们怎么比,以及不做什么

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
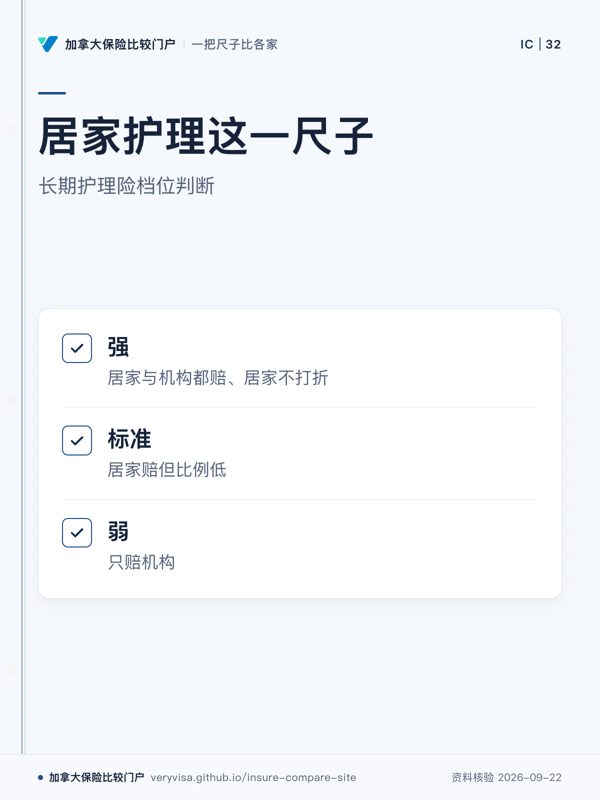
同一口径应判出同样的档;判档严格按这份口径,不凭印象;▮▮▮ 强;▮▮▯ 标准;▮▯▯ 弱;✕ 没有;— 未收录;档位只说单一维度,不代表产品整体好坏
档位评的是单一维度,不是整体结论
先看
先比较三个强弱层级,再分清功能缺失和资料尚未核到。
易漏
颜色不是唯一提示,条形符号和文字也同时表示档位。
下一步
去方法与免责查看统一尺子和出处。
详情与分享 →
为什么不给费率;同一产品两个人的价格可以差很多;保费个人化定价;各家费率随时调整;公开页面上的「参考价」很容易被当成报价,反而误导;本站只写「约」「最高约」这类大致数字和档位
价格要按个人情况报,公开参考价容易误导
先看
先看哪些个人条件参与定价,再理解公开数字为什么不能当个人报价。
易漏
费率还会随时调整,因此同一产品也不能靠一个公开数字判断自己的价格。
下一步
带上自己的情况找持牌顾问报价,并查看方法与免责。
详情与分享 →
出处按什么口径;每个档位都附出处;查不到的维度留空(显示「未收录」),不猜;社区说法标 💬 并写平台与样本;每个产品与公司标注核对日期
有出处才判档,查不到就留空不猜
先看
先区分官方资料和社区材料,两类来源不能按同一种方式理解。
易漏
页面留空可能只是当前没有核到资料,不是在替产品功能下结论。
下一步
去方法与免责查看出处与核对规则。
详情与分享 →

→ 去这一页读正文

价格是个人化的

带着这 3 个问题找张毛妈询价

  1. 我家最大的风险是收入中断、生病还是养老钱不够?该先配哪一类?
  2. 同样的预算,几家公司的报价和条款差在哪里?
  3. 我现有的保单保额够不够、受益人写对了没有?

保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。张毛妈可以帮你在多家公司之间比较报价(可报价的公司以她的签约为准),把条款差异摆在同一张纸上。

询价前要准备什么 →
加张毛妈微信询价张毛妈的微信二维码:手机上长按识别,电脑上用手机扫码

她是持牌保险顾问,可在多家公司之间比较报价(以她的签约公司为准),成交后由保险公司支付佣金。请勿通过微信发送 SIN 或密码。