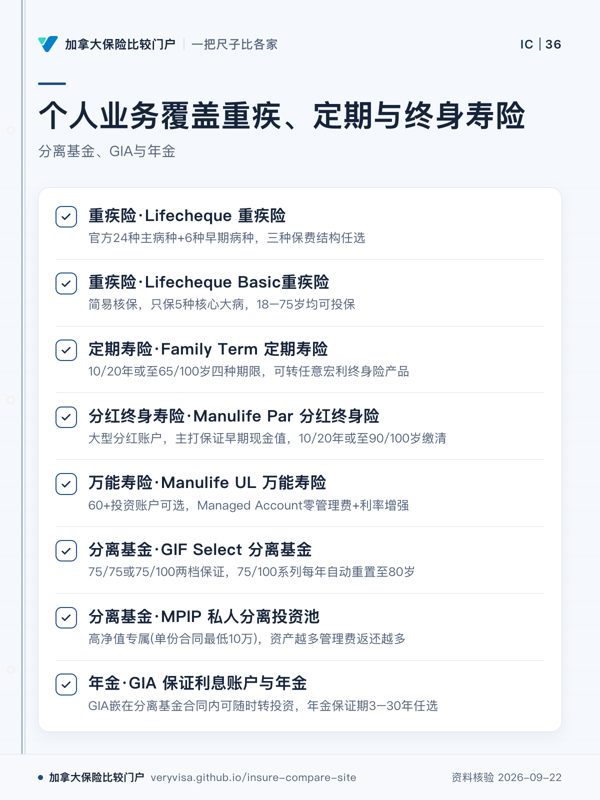
Manulife:总部位于多伦多,1887年成立,是加拿大规模最大的保险金融集团之一,多伦多证交所上市。个人业务覆盖重疾、定期与终身寿险、 分离基金、GIA与年金,另设宏利银行与资产管理业务。2016年把Vitality健康奖励计划带入加拿大市场,设普通话与粤语客服专线。
强项
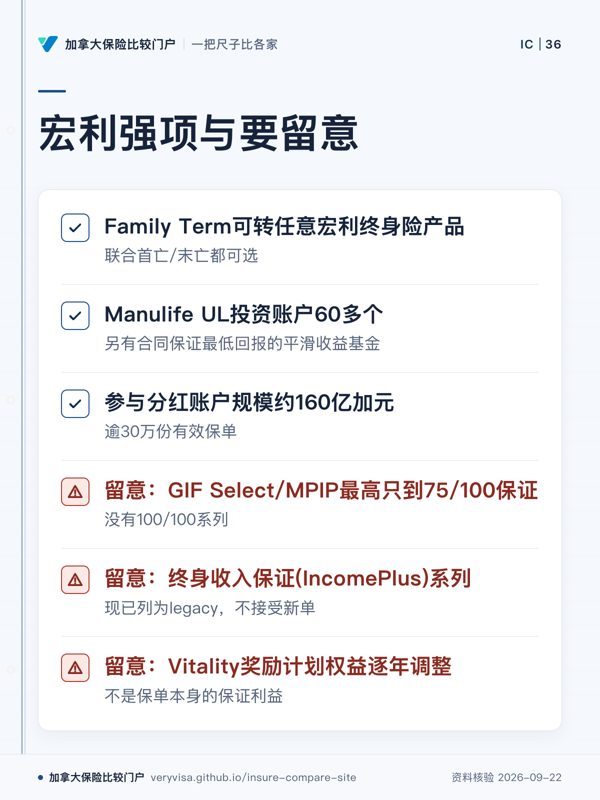
- Family Term可转任意宏利终身险产品,联合首亡/末亡都可选
- Manulife UL投资账户60多个,另有合同保证最低回报的平滑收益基金
- 参与分红账户规模约160亿加元,逾30万份有效保单
要留意
- 分离基金GIF Select/MPIP最高只到75/100保证,没有100/100系列
- 曾有终身收入保证(IncomePlus)系列现已列为legacy,不接受新单
- Vitality奖励计划权益逐年调整,不是保单本身的保证利益
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
- 先看
- 先扫三条强项,再看三类限制,避免只看规模。
- 易漏
- 口碑标明平台与样本;单帖只是个案,不当结论。
- 下一步
- 去已收录公司,把想比的险种带去找持牌顾问。
- 先看
- 先按类别定位,再读每款自己的数字,避免把条件串到相邻产品。
- 易漏
- 同类产品也可能核保、保证或缴费结构不同;图中数字只属于所在这一款。
- 下一步
- 到重疾险、定期寿险或分离基金页继续比,再带具体产品找持牌专业人士。
- 先看
- 先按话题看分歧集中在哪,再辨认平台与样本性质。
- 易漏
- 社区内容来自单帖,适合找问题线索,不适合当整体服务结论。
- 下一步
- 去社区口碑看原帖,再把理赔流程问题带给持牌专业人士。
按类别看产品
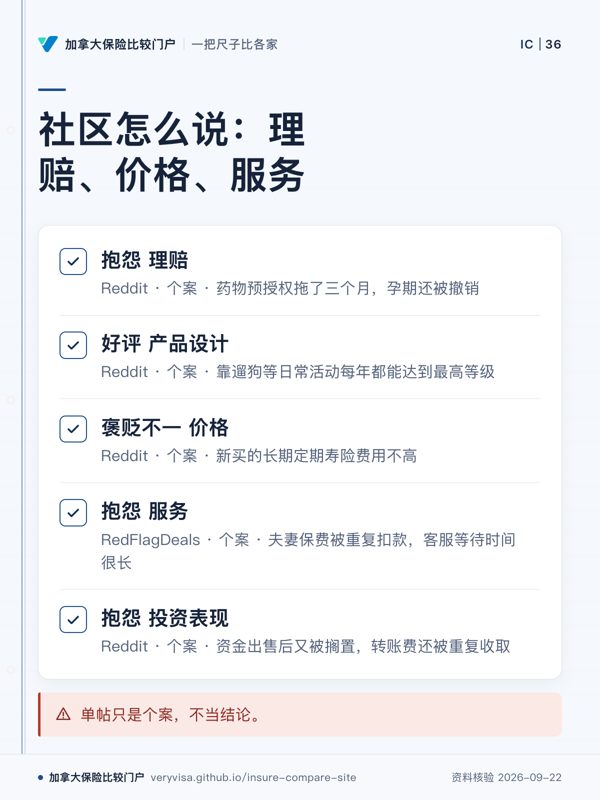
社区怎么说
- 抱怨 理赔
💬 工作计划从一家保险公司转到另一家后,类风湿患者称药物预授权拖了三个月,孕期还被撤销,产后输液前被迫重办。
- 抱怨 理赔
💬 有人称呼吸机预批自2025年底起只被告知“再等一周”,眼镜理赔拖半年,药品还被无故以超限额拒赔。
- 抱怨 理赔
💬 一名受益人称亲属去世后提交死亡证明,到次年初团体寿险理赔资料仍未寄出,客服还称可能因选择邮寄而延误。
- 抱怨 理赔
💬 客户称自2025年春季起,直付问题一直被踢皮球,最新理赔仍未支付;保险公司后来称已找到账户并转交客服部门。
- 好评 产品设计
💬 一名多年保户称,靠遛狗等日常活动每年都能达到最高等级;他喜欢这份保单需要持续参与,酒店奖励虽缩水仍有吸引力。
- 褒贬不一 价格
💬 一名吸烟者称这份定期寿险报价很高;评论者说非吸烟者组合报价更低,活跃用户靠最高等级奖励或可抵消费用差距。
- 褒贬不一 价格
💬 一名不吸烟者称新买的长期定期寿险费用不高;一对六十多岁的夫妻则称,两人各自投保后每月负担很重。
- 褒贬不一 价格
💬 有人比较定期寿险、重疾险和伤残险时称,某仓储会员渠道的定寿最便宜,但不了解理赔服务;有人说活跃者可用奖励抵消费用。
- 褒贬不一 产品设计
💬 一名客户称年轻时买的永久寿险没有现金价值,后来被 առաջարկ退保;讨论者对保留低价保障还是退保意见不一。
- 抱怨 服务
💬 仓储会员渠道的两名寿险客户称夫妻保费被重复扣款,客服等待时间很长,系统还只显示一笔;公司后来承认计费错误并承诺退款。
- 抱怨 服务
💬 客户称顾问为其开了定期储蓄产品,却不断推销本人不想要的终身寿险,并询问如何结束合作和转走账户。
- 抱怨 投资表现
💬 客户称收到的财富账户对账单夸大资产,顾问后来通知客户相关日期的账单有误,并要求删除已下载副本。
- 褒贬不一 理赔
💬 一家人称购买访客医疗保险后,近三周住院费用因所谓心衰病史被拒赔;事件曝光后,保险公司撤销决定并全额支付。
口碑标明平台与样本;单帖只是个案,不当结论。
论坛深读
出处
核对日期 2026-09-22
价格是个人化的
带着这 3 个问题找张毛妈询价
- 我家最大的风险是收入中断、生病还是养老钱不够?该先配哪一类?
- 同样的预算,几家公司的报价和条款差在哪里?
- 我现有的保单保额够不够、受益人写对了没有?
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。张毛妈可以帮你在多家公司之间比较报价(可报价的公司以她的签约为准),把条款差异摆在同一张纸上。
询价前要准备什么 →