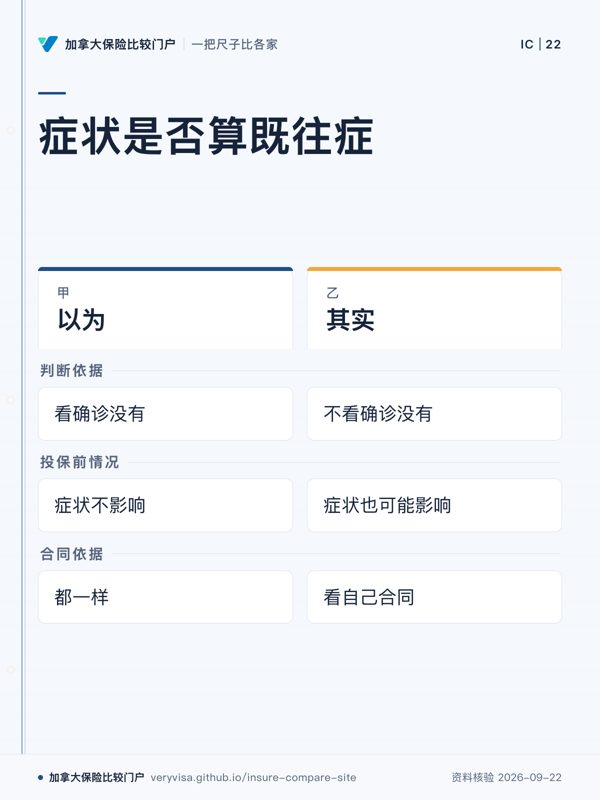
投保前只是有点症状、医生没确诊,就不算既往症,头一年发病照样赔
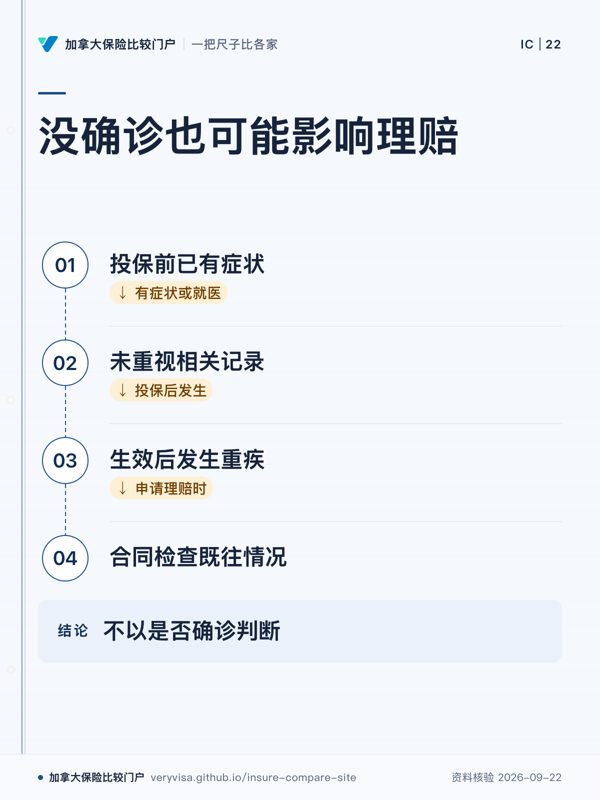
不看确诊没有。以 Sun Life Express 为例:生效前 12 个月内有症状、看过医生,或本该去看医生的(whether diagnosed or not),由此引起的重疾在生效后 12 个月内发生,不赔。各家窗口不同,看自己合同。
为什么要紧:投保前胸闷看过诊没当回事,生效半年后心梗,理赔时才发现这一条早写在合同里
投保前只是有点症状、医生没确诊,就不算既往症,头一年发病照样赔
不看确诊没有。以 Sun Life Express 为例:生效前 12 个月内有症状、看过医生,或本该去看医生的(whether diagnosed or not),由此引起的重疾在生效后 12 个月内发生,不赔。各家窗口不同,看自己合同。
为什么要紧:投保前胸闷看过诊没当回事,生效半年后心梗,理赔时才发现这一条早写在合同里
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
重疾险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.