档位怎么判
每类产品有一份「统一尺子」:比哪几点、为什么比、每一档长什么样。判档严格按这份口径,不凭印象;不同的人按同一口径应判出同样的档。
- 强 在这一点上的设计属于同业较强的一档
- 标准 同业常见水平
- 弱 在这一点上较弱或限制较多
- 没有 该产品没有这项功能
- 未收录 本站还没核到——不等于没有
档位同时用颜色、条形符号和文字表示,色弱也能分辨。档位只说单一维度,不代表产品整体好坏;哪一点对你要紧,取决于你的情况。
为什么不给费率
保费按投保年龄、性别、是否吸烟、健康状况、保额和缴费方式个人化定价,同一产品两个人的价格可以差很多;而且各家费率随时调整。公开页面上的「参考价」很容易被当成报价,反而误导。所以本站只写「约」「最高约」这类大致数字和档位,价格请找持牌顾问按你的情况报。
出处规则
- 每个档位都附出处,优先保险公司官方产品页与产品手册 PDF。
- 查不到的维度留空(显示「未收录」),不猜。
- 社区说法标 💬 并写平台与样本(「论坛 3 帖」「Reddit 个案」),只代表发帖人经历,不当事实;不点名个人,无链接不收。
- 每个产品与公司标注核对日期;条款变动以官方最新版本为准。
听 5 分钟:这个站怎么用
NotebookLM 根据本站内容生成的中文音频概述;费率与条款以官网当前版本为准。
站族
新移民金融生活的四步:开银行账户 → 买车买房上保险 → 给家人配保障 → 开投资账户。四个站用同一把「统一尺子+避坑清单」的方法。
免责声明
本站不构成保险建议,也不构成投资、税务或法律建议。本站不是任何保险公司的官方网站,与所列公司无隶属关系。保障范围、疾病定义、除外责任、保证与非保证部分、价格,一律以保险公司现行条款、正式合同与持牌顾问的个人化说明为准。本站的询价入口指向持牌保险顾问,可报价的公司以其签约为准。本站的档位按公开条款和统一口径判定。
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
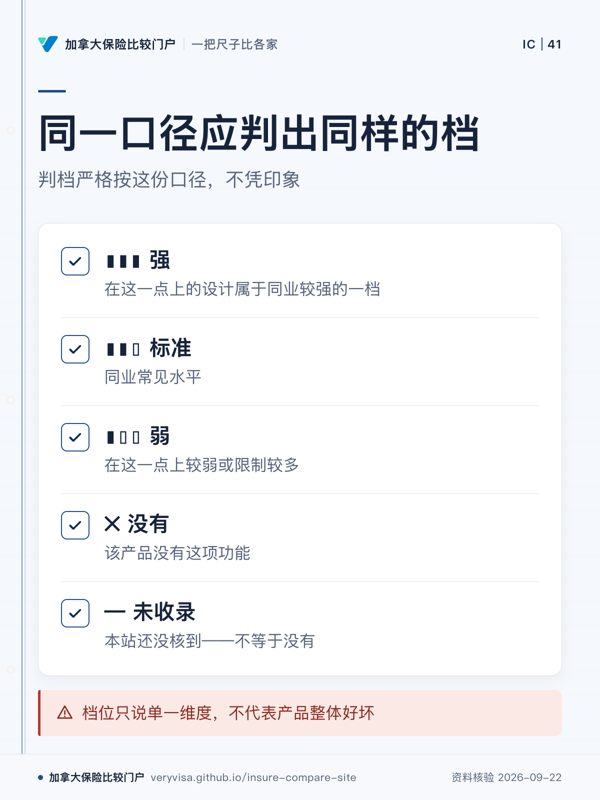
- 先看
- 先比较三个强弱层级,再分清功能缺失和资料尚未核到。
- 易漏
- 颜色不是唯一提示,条形符号和文字也同时表示档位。
- 下一步
- 去方法与免责查看统一尺子和出处。
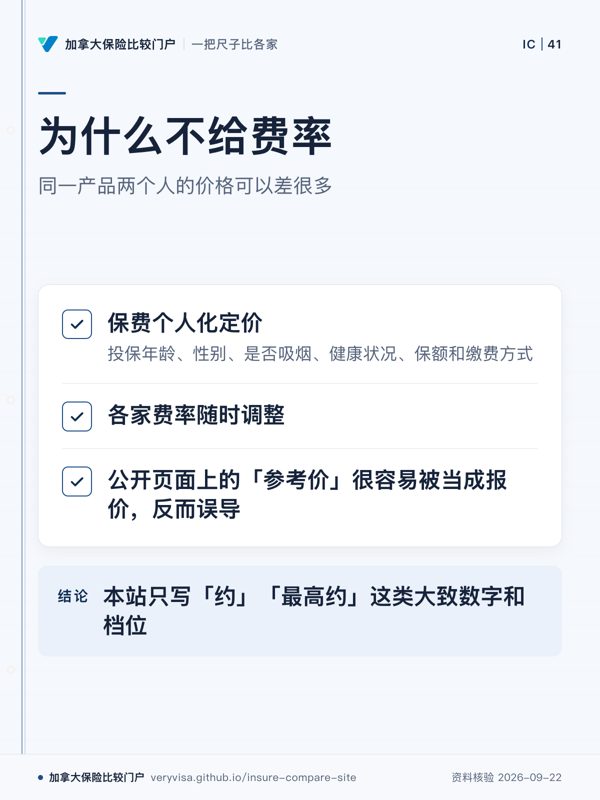
- 先看
- 先看哪些个人条件参与定价,再理解公开数字为什么不能当个人报价。
- 易漏
- 费率还会随时调整,因此同一产品也不能靠一个公开数字判断自己的价格。
- 下一步
- 带上自己的情况找持牌顾问报价,并查看方法与免责。
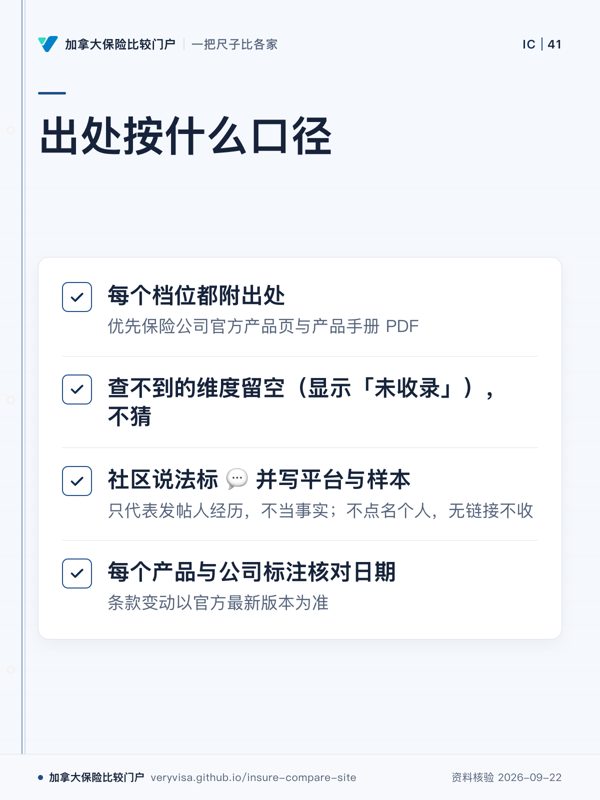
- 先看
- 先区分官方资料和社区材料,两类来源不能按同一种方式理解。
- 易漏
- 页面留空可能只是当前没有核到资料,不是在替产品功能下结论。
- 下一步
- 去方法与免责查看出处与核对规则。
价格是个人化的
带着这 3 个问题请顾问比较报价
- 我家最大的风险是收入中断、生病还是养老钱不够?该先配哪一类?
- 同样的预算,几家公司的报价和条款差在哪里?
- 我现有的保单保额够不够、受益人写对了没有?
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →