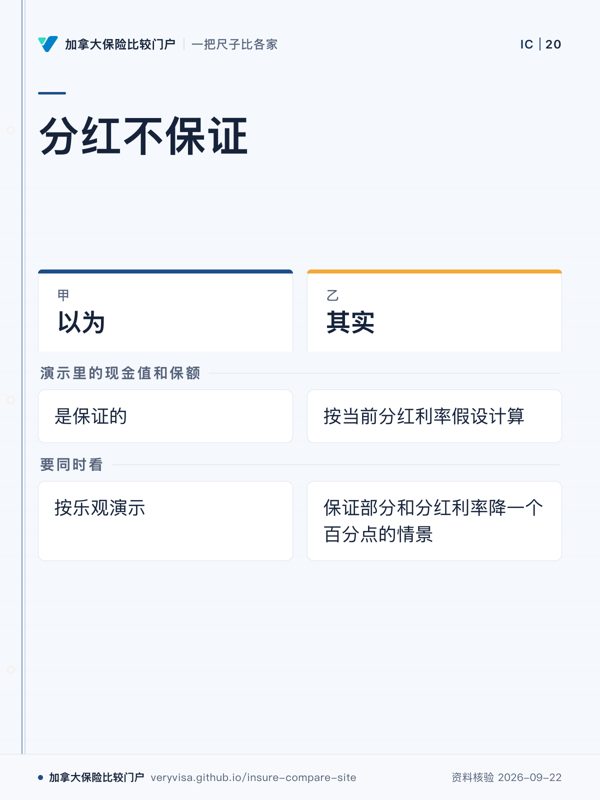
分红险演示里的现金值和保额是保证的
Equitable 原文:演示按投保时的分红标准算,「不是对未来表现的预测或估计」,只展示分红标准一直不变时的情形。分红会降:Canada Life 原开放账户分红利率 1995 年 9.50%,2024 年 5.50%。
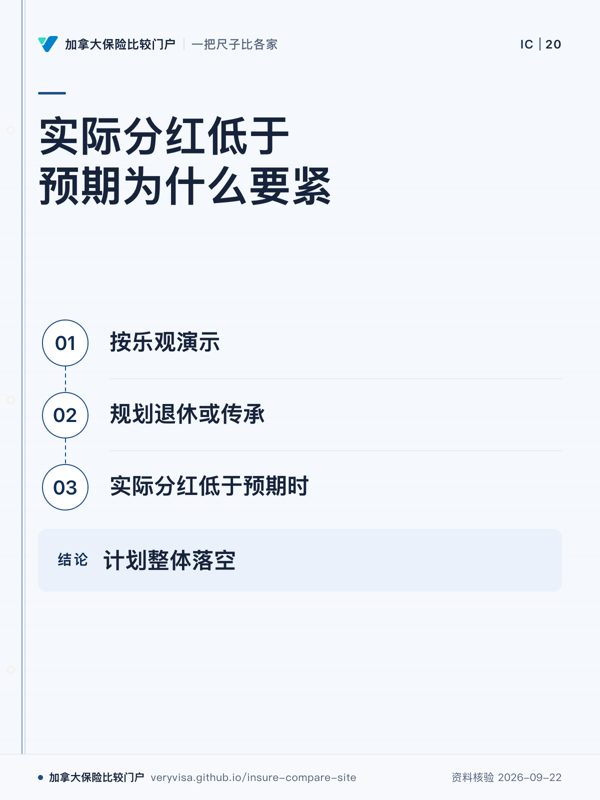
为什么要紧:按乐观演示规划退休或传承,实际分红低于预期时计划整体落空
分红险演示里的现金值和保额是保证的
Equitable 原文:演示按投保时的分红标准算,「不是对未来表现的预测或估计」,只展示分红标准一直不变时的情形。分红会降:Canada Life 原开放账户分红利率 1995 年 9.50%,2024 年 5.50%。
为什么要紧:按乐观演示规划退休或传承,实际分红低于预期时计划整体落空
分红终身寿险投保时拿到的演示(illustration),把数字分成两类:保证的和不保证的。保证的一般是合同里写定的保费、基本保额和保证现金值;不保证的是靠分红产生的那部分,包括分红买的增额保额、分红累积起来的现金值。
Equitable 写得很清楚:投保时给你的演示是按当时的分红标准算的,它不是对未来表现的预测或估计,目的是说明保单表现有一部分是保证的、一部分不是。演示显示的是演示里的分红标准在保单整个存续期都不变时保单会怎样;演示里也会列出其他分红标准的例子,但这些例子并不是要显示保单存续期内分红标准可能变化的最大幅度。
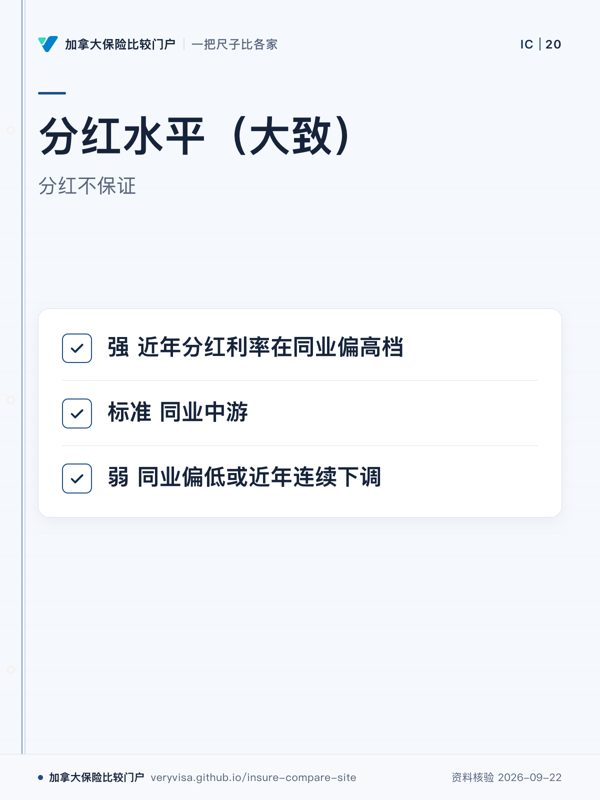
Canada Life 公布了原 Canada Life 开放分红账户在保单上使用的分红利率历史:1995 年这个利率是 9.50%,2004 年 7.86%,2013 年 6.50%,2017 年降到 5.50%,2020 年和 2021 年是 5.10%,2023 年和 2024 年回到 5.50%。按这份资料,这个账户 30 年(1995–2024)平均分红利率是 7.22%,10 年(2015–2024)平均 5.52%。
这串数字说明的不是哪一年好坏,而是一件事:1995 年拿到的演示,是按当年 9.50% 的分红利率算的;如果那张保单此后每年都照这个前提走,和后来实际用的利率就差了好几个百分点,演示里不保证的那一栏数字就不会出现。Equitable 同样写明,分红每年按分红账户的实际经验重新审视,可以上调也可以下调。
读演示时,先找保证栏:这部分是合同承诺的,分红怎么变都不受影响。再看不保证栏,并找演示里另列的其他分红标准情形(Equitable 原文说演示会显示其他分红标准的例子;具体下调多少,各公司写法不同,以你那份演示为准)。规划里真正要靠得住的那笔钱,最好能用保证栏或下调情形撑住,而不是靠现行分红标准那一栏。
演示也是有时效的。投保之后,保险公司会按最新的分红标准、保单的实际变动(取款、借款、改分红方式)重新算;要看最新的数字,可以通过顾问或保险公司客服申请一份按现行分红标准重新出的在保演示(in-force illustration)。各公司年度报表里具体给了哪些数字、在哪一栏,本站没有取到正式样本,判不了,以你手上那份报表为准。
分红终身险,最低保额2.5万起,保证现金值第5年末起可用
RBC Growth Insurance分红终身险增强版,保证现金值第1年末即可用,定位保单贷款/抵押用途
RBC Growth Insurance Plus先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
分红终身寿险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.
