长期护理险以后年纪大了要用的时候再买就行
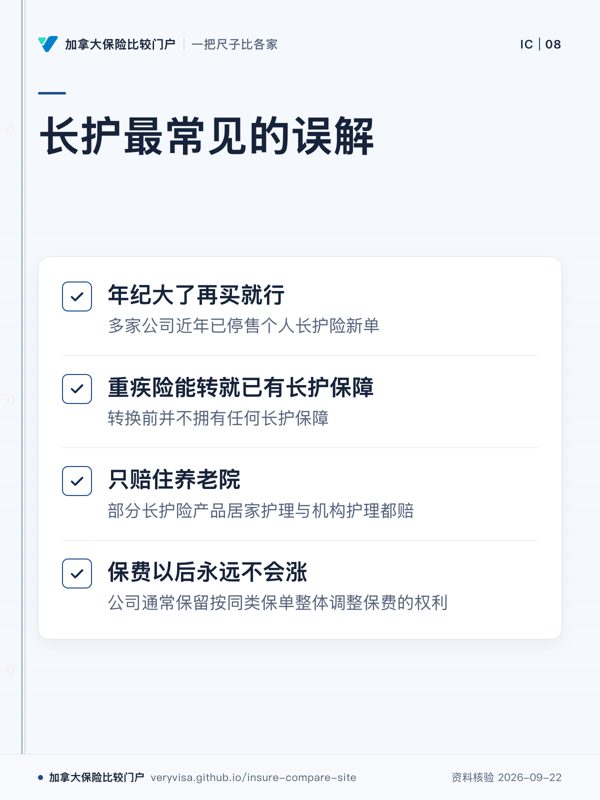
加拿大多家公司近年已停售个人长护险新单,能买到的选择本就不多;且核保通常要求投保时健康状况良好,年纪大或已有慢性病往往无法通过核保。
为什么要紧:等到真正需要时市场可能已经买不到,或者健康状况已经过不了核保,错过窗口后只能自费或依赖政府长期照护资源
当被保人因年老、疾病或伤残导致日常生活活动(洗澡、穿衣、进食等)需要长期依赖他人协助,或出现认知障碍时,保单按约定给付照护费用,可能是定额给付,也可能是凭机构或居家护理收据报销。个人长期护理险近年在加拿大多家公司已停售,买之前要先确认是否仍在售。
高血压、糖尿病、癌症史、正在吃的药会让结果落在标准、加费、除外、延期还是拒保,先在健康与投保图谱里查通常区间和核保看什么。
点单元格看出处。灰色虚线=本站还没核到,不等于没有。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
按项目向下读,每项都列明机构与产品。
| 比什么 | 宏利长护险(已停售)宏利 · 已停售 | 永明退休健康关爱长护险Sun Life 永明金融(加拿大永明人寿) |
|---|---|---|
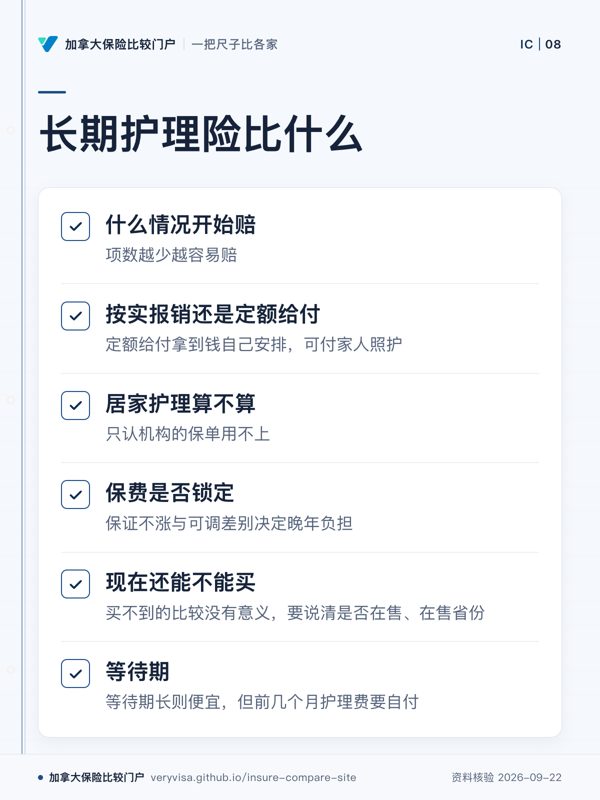
| 什么情况开始赔通常按日常生活活动(ADL:洗澡、穿衣、进食、如厕、移动、自控)失能几项或认知障碍判定;项数越少越容易赔 | 未收录 | 强官网:认知障碍需持续监督,或≥2项ADL需实质性协助即可申领看出处出处:sunlife.ca ↗ |
| 按实报销还是定额给付定额给付(income)拿到钱自己安排,可付家人照护;报销型要凭护理机构收据 | 未收录 | 强官网:周给付$125–2300现金,无需护理收据(income-style)看出处出处:sunlife.ca ↗ |
| 居家护理算不算多数华人家庭希望老人在家由家人或护工照顾;只认机构的保单用不上 | 未收录 | 强官网:居家/退休社区/专业机构护理均可选,未见居家打折条款看出处出处:sunlife.ca ↗ |
| 保费是否锁定长护险在北美普遍发生过大幅涨价;保证不涨与可调差别决定晚年负担 | 未收录 | 标准官网:前5年保费不变,之后可调但每次调整后至少再保证5年看出处出处:sunlife.ca ↗ |
| 现在还能不能买加拿大个人长护险近年多家停售;买不到的比较没有意义,要说清是否在售、在售省份 | 弱官网健康险页(2026)未列任何长护产品,判断为已停售仅服务存量保单看出处 | 标准在售但只收 45–71 岁;65 岁才起保(60 岁后投保满 5 年起),失能后再等 1–2 年才赔看出处出处:sunlife.ca ↗ |
| 等待期等待期长则便宜,但前几个月护理费要自付 | 未收录 | 标准官网:只能二选一,365天或730天等待期,无更短选项看出处出处:sunlife.ca ↗ |
先看资料,再作比较
条形表示本站收录的条款文字和出处数量,不表示产品优劣。空缺应留待核对。
数据日期(产品核对记录):2026-09-23。来源:本站产品条款与出处,逐项查看对照表。
按原记录日期查找产品;日期是本站资料核对时间,不是产品生效日,也不表示今天仍有效。
加拿大多家公司近年已停售个人长护险新单,能买到的选择本就不多;且核保通常要求投保时健康状况良好,年纪大或已有慢性病往往无法通过核保。
为什么要紧:等到真正需要时市场可能已经买不到,或者健康状况已经过不了核保,错过窗口后只能自费或依赖政府长期照护资源
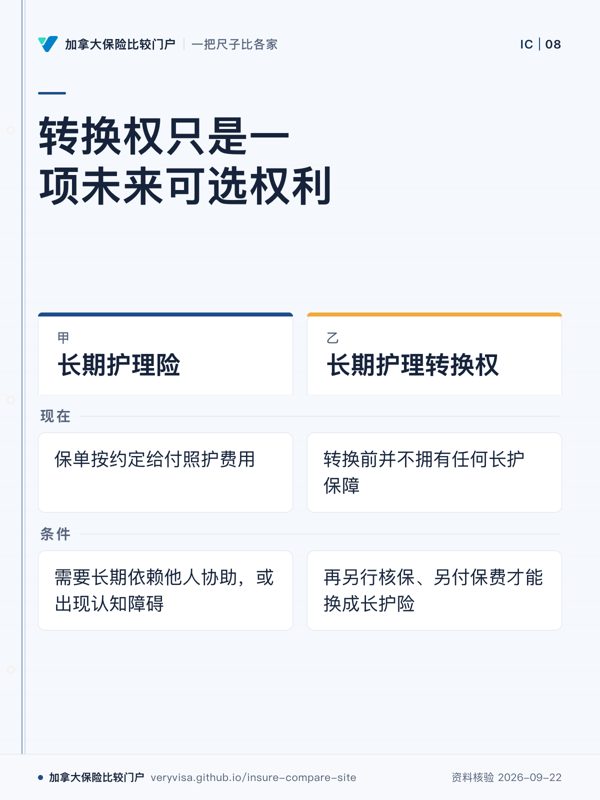
重疾险的长护转换权只是未来可选权利,要满足年限、另核保另付费才能转,转换前这项权利本身不给长护给付;个别产品另带护理给付(如宏利 Lifecheque 的 LivingCare),要看合同分清。
为什么要紧:把"未来可以转换"当成"现在已经有",真正需要护理时才发现转换条件苛刻或早已过了转换窗口
BC 卫生厅原文:拒绝临时护理院床位,仍保留公费长护资格,也留在首选院名单上;接受临时院的,轮候日期不变。首选院给床位后要在 48 小时内接受入住,临时院是 72 小时。
为什么要紧:怕丢名额仓促接受不合适的安排,或因误解而放弃公费
BC 公费居家与社区照护的通用条件:加拿大公民、永久居民或持联邦移民部长签发的临时居留许可,在 BC 住满 3 个月,年满 19 岁(个别情形有例外)。只持探亲访客身份的父母不在这份名单里。
为什么要紧:以为父母到时能进公费护理院,没为他们准备自费或保险方案
部分长护险产品居家护理与机构护理都赔,只是居家护理的赔付比例或额度可能低于机构;具体要看该产品在"居家护理算不算"这一维度上的档位。
为什么要紧:很多华人家庭希望老人在家由家人或护工照顾,误以为只能选养老院才能理赔会让人错过更适合自己家庭的产品
多数长护险保费不是终身锁定的,公司通常保留按同类保单整体调整保费的权利;只有明确写"保证不涨"或限期缴清的产品才锁定保费。
为什么要紧:北美长护险行业普遍发生过大幅涨价,误以为保费锁定的人到晚年可能突然面对涨价,被迫在负担不起和放弃保障之间选择
BC 卫生厅原文:自费等候公费期间,不保证公费床位在同一家;若所住护理院有公费床位,可把它列为最多 3 家首选之一。自费入住不影响、也不缩短公费轮候时间。
为什么要紧:花高价自费入住,以为能原地转公费,结果还是要排队或搬家
BC 公费补贴的长期护理院也要自付:省政府原文写明住户每月按税后收入最多 80% 付费(有最低、最高月费),用来支付住宿与照护;私立护理院另按市场价全自费。
为什么要紧:以为到时有政府兜底,没为晚年护理留钱,住进去才发现每月大半收入要交出去
点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
💬 工作计划从一家保险公司转到另一家后,类风湿患者称药物预授权拖了三个月,孕期还被撤销,产后输液前被迫重办。
💬 有人称呼吸机预批自2025年底起只被告知“再等一周”,眼镜理赔拖半年,药品还被无故以超限额拒赔。
💬 一名受益人称亲属去世后提交死亡证明,到次年初团体寿险理赔资料仍未寄出,客服还称可能因选择邮寄而延误。
💬 客户称自2025年春季起,直付问题一直被踢皮球,最新理赔仍未支付;保险公司后来称已找到账户并转交客服部门。
💬 一名多年保户称,靠遛狗等日常活动每年都能达到最高等级;他喜欢这份保单需要持续参与,酒店奖励虽缩水仍有吸引力。
💬 一名吸烟者称这份定期寿险报价很高;评论者说非吸烟者组合报价更低,活跃用户靠最高等级奖励或可抵消费用差距。
💬 一名不吸烟者称新买的长期定期寿险费用不高;一对六十多岁的夫妻则称,两人各自投保后每月负担很重。
💬 有人比较定期寿险、重疾险和伤残险时称,某仓储会员渠道的定寿最便宜,但不了解理赔服务;有人说活跃者可用奖励抵消费用。
💬 一名客户称年轻时买的永久寿险没有现金价值,后来收到宏利的退保报价;讨论者对保留低价保障还是退保意见不一。
💬 仓储会员渠道的两名寿险客户称夫妻保费被重复扣款,客服等待时间很长,系统还只显示一笔;公司后来承认计费错误并承诺退款。
💬 客户称顾问为其开了定期储蓄产品,却不断推销本人不想要的终身寿险,并询问如何结束合作和转走账户。
💬 一家人称购买访客医疗保险后,近三周住院费用因所谓心衰病史被拒赔;事件曝光后,保险公司撤销决定并全额支付。
💬 买家称,熟人代理把重疾定期险和分红险包装成投资,但朋友的定期寿险便宜得多。
💬 一对夫妻称被高额分红储蓄险套住,还要承担额外保费,并考虑接受高额退保损失。
💬 受益人称,太阳人寿在沉默数周后仍拒付亲人的身故赔偿,尽管第三方已核实相关资料。
💬 阿尔伯塔一名员工称,太阳人寿把失眠和心理健康休假归咎于工作,并引导访谈走向拒赔。
💬 会员称,太阳人寿反复以不符治疗情况的理由拒赔牙冠维修,诊所更换编码后才赔付。
💬 前会员称,太阳人寿一直不处理保单最后一天的护理索赔,还声称计划终止后无法付款,数月后才同意赔付。
💬 客户称,太阳人寿先把养老金账户资金存入账户,几天后又收回,并坚称资金一直被冻结。
💬 会员称,太阳人寿外包客服解释不了按摩治疗索赔类别,在线聊天也因无客服接入而不断中断。
💬 承包商称,太阳人寿医疗计划保障上限很低,包括住院床位和心理咨询额度都很紧,一些医保拒付的检查也不赔。
💬 据报道,一名退休人士称,太阳人寿即使收到片子和牙医记录,仍反复拒绝联邦牙科计划下的常规牙冠赔付。
💬 发帖者称,太阳人寿只有在同时进行根管治疗时才赔牙冠,许多牙科服务还设有严格的收入门槛。
网站讲系统,论坛讲细节:单一产品、理赔案例和个人经验。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
长期护理险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.
