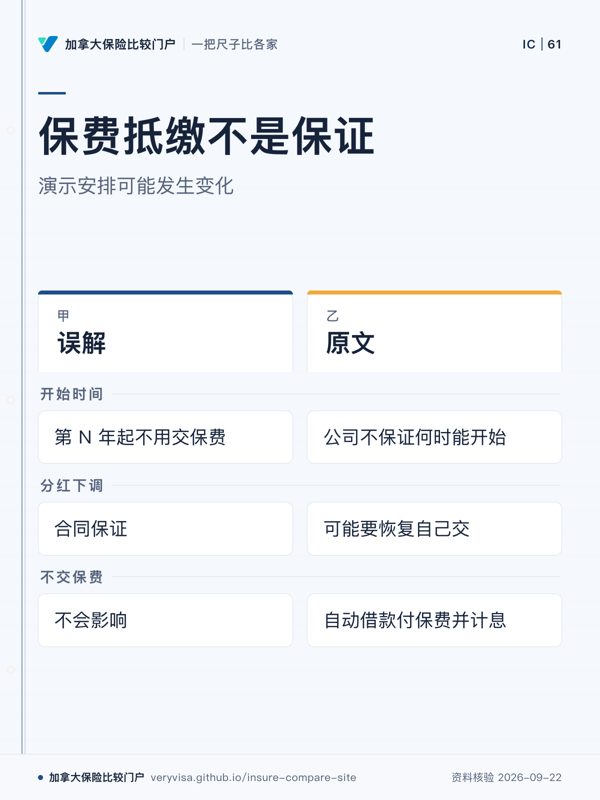
演示说第 N 年起不用交保费,这是合同保证的
Canada Life 原文:保费抵缴不会自动开始,公司不保证何时能开始、能维持多久;演示的起始日按当时分红标准算,分红下调就可能要恢复自己交。不交则从现金值自动借款付保费并计息,借款本息超过现金值时保单终止。
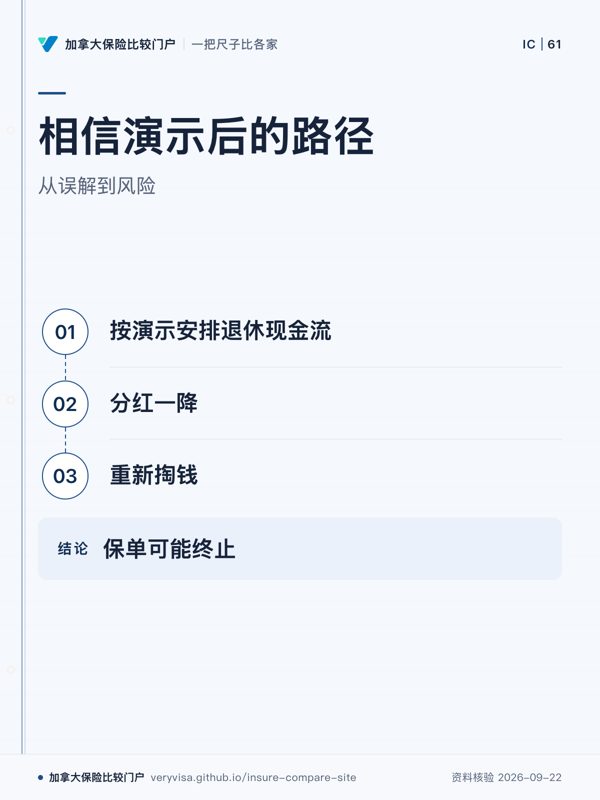
为什么要紧:按演示安排退休现金流,分红一降就要重新掏钱;每年对照年度报表里的最新演示
演示说第 N 年起不用交保费,这是合同保证的
Canada Life 原文:保费抵缴不会自动开始,公司不保证何时能开始、能维持多久;演示的起始日按当时分红标准算,分红下调就可能要恢复自己交。不交则从现金值自动借款付保费并计息,借款本息超过现金值时保单终止。
为什么要紧:按演示安排退休现金流,分红一降就要重新掏钱;每年对照年度报表里的最新演示
保费抵缴在不同公司叫法不同:Canada Life 原文说它也叫 Premium Vacation 或 abbreviated premium payment option(APPO)。它并没有让合同上的保费消失。Canada Life 写道:你投保时签的合同写明了保费要交多长时间;处于保费抵缴期间,你仍然要交这些保费,只是用保单的分红价值来付,而不是自己掏钱。
所以「第 N 年起不用交保费」准确的说法是:从那时起,如果分红够用,保费可以由分红代付。合同规定的缴费义务还在。
Canada Life 原文:保费抵缴包含在保单里,但不会自动开始;要在保单累积了足够价值后,通过顾问或客服中心申请。公司不保证保单什么时候有足够的价值开始保费抵缴,也不保证能维持多久。
能不能开始,不是看今年的分红够不够付今年的保费。Canada Life 的条件是:按当时有效的分红标准算出的当期分红与未来演示分红,加上此前累积的增额缴清保额,要足够支付所有未来年份的保费。如果保单同时选了「强化保障」分红方式,分红要先付一年期定期保险的费用,再付保费,剩下的可能就不够了。
演示上写的抵缴开始日期,是按当时的分红标准和当时的保单情况算的。Canada Life 说明,这个日期会因你对保单做的变动和分红标准调整而改变;公司至少每年审视一次分红标准。
抵缴期间,如果分红因分红标准调整而减少、不够付保费,或者保单做过的变动(例如取出现金值、转让保单所有权)影响了它支撑抵缴的能力,保险公司会通知你恢复自己交保费。Canada Life 的说明是:可以先自己交,等保单价值重新支撑得住时再恢复抵缴。
如果收到通知后不交:Canada Life 会在现金值足够时,自动用保单现金值做一笔保费借款来付保费,这笔借款要计息;如果这笔借款及其累计利息在任何时候超过保单的现金值,保单就会终止。
还有几种调整办法,Canada Life 列出的有:从全额抵缴改成部分抵缴;强化保障分红方式下减少定期保额或改为增额缴清保额方式;减少基本保额(可能要交税);改成减额缴清保单——以后不再交基本保费,但身故赔付降低,如果投保后太早改,保单可能失去免税地位,之后每年的增值都要交税。哪种适合,要按你自己保单的数字算。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
分红终身寿险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.