中立比较 · 不替任何一家说话已收录 20 家公司

首页 / 误解库 / 失能收入险

常见误解

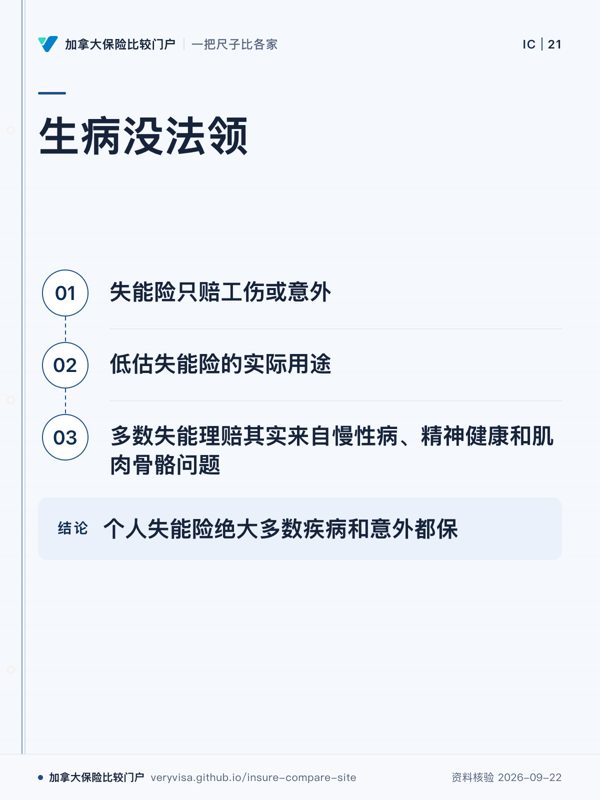
「失能险只赔工伤或意外,生病没法领」

失能险只赔工伤或意外,生病没法领

个人失能险绝大多数疾病和意外都保,只要符合保单对"失能"的定义(按本职业或任何职业判定)即可申请,不限工伤。

为什么要紧:以为只保意外会让人低估失能险的实际用途——多数失能理赔其实来自慢性病、精神健康和肌肉骨骼问题,而不是工伤事故

接下来

看各家失能收入险在统一尺子上的档位 →

论坛深读

知识卡:不看正文也能拿到这一页的核心

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
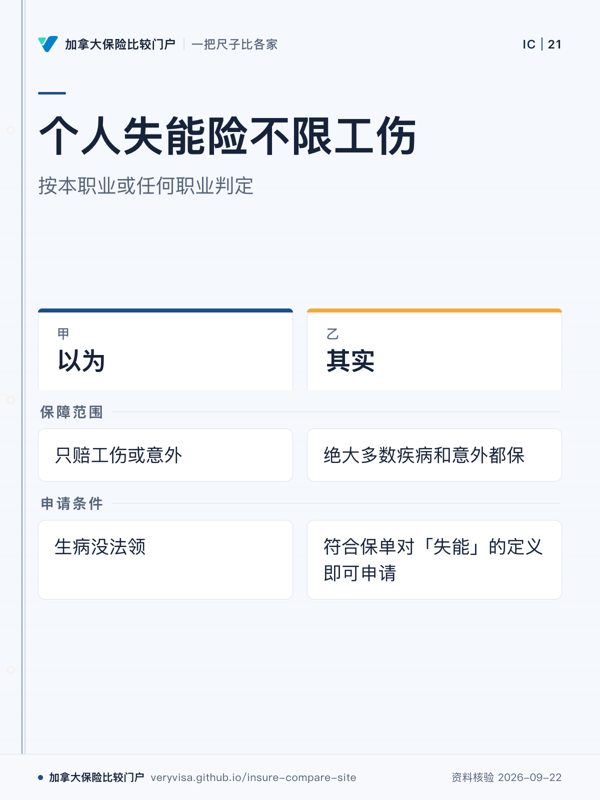
个人失能险不限工伤;按本职业或任何职业判定;以为;其实;保障范围;申请条件
疾病也可能在保障内,关键看失能定义。
先看
先看申请条件:理赔判断落在失能定义,不是事故来源。
易漏
定义可能按本职业,也可能按任何职业,差别会改变能否申请。
下一步
去误解库,再核对自己的保单采用哪种定义。
详情与分享 →
生病没法领;失能险只赔工伤或意外;低估失能险的实际用途;多数失能理赔其实来自慢性病、精神健康和肌肉骨骼问题;个人失能险绝大多数疾病和意外都保
实际用途不只工伤,疾病也可能触发申请。
先看
先看第三步,理赔来源与只看工伤的直觉正好相反。
易漏
多数来自疾病不代表任何病都能赔,仍要满足保单失能定义。
下一步
去误解库,再核对保单对失能的判定方式。
详情与分享 →
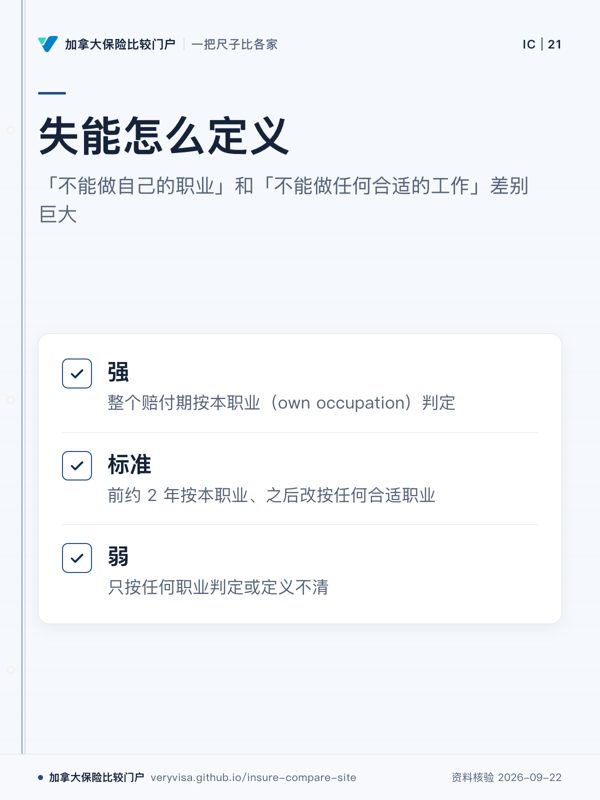
失能怎么定义;「不能做自己的职业」和「不能做任何合适的工作」差别巨大;强;标准;弱
能否申请失能赔付,先看保单如何定义失能。
先看
先看标准档的前后变化,判定口径会在赔付期间改变。
易漏
疾病是否在保障内和最终能否获赔,是两个不同层次的问题。
下一步
去误解库,再核对保单采用本职业还是任何职业。
详情与分享 →

价格是个人化的

带着这 3 个问题请顾问比较报价

  1. 以我现在的职业和收入,各家「本职业」定义能锁多久,差别大不大?
  2. 我是自雇/新移民,收入记录不够长,哪家的核保条件对我更友好?
  3. 等待期选多久,能不能配合我手上的应急金和团体保险?

失能收入险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。

询价前要准备什么 →
微信联系持牌保险顾问持牌保险顾问的微信二维码:手机上长按识别,电脑上用手机扫码

持牌保险顾问可在多家公司之间比较报价(以其签约公司为准)。请勿通过微信发送 SIN 或密码。

English version coming

This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.