The Empire Life Insurance Company:1923年创立于安大略省金斯顿,隶属E-L Financial Corporation,2025年年中总资产约197亿加元,是加拿大中型人寿保险公司, 主打Simple Fast Easy核保理念。个人产品覆盖重疾、定期寿险、分红终身险、分离基金与年金/GIC,目前未见在售万能寿险。
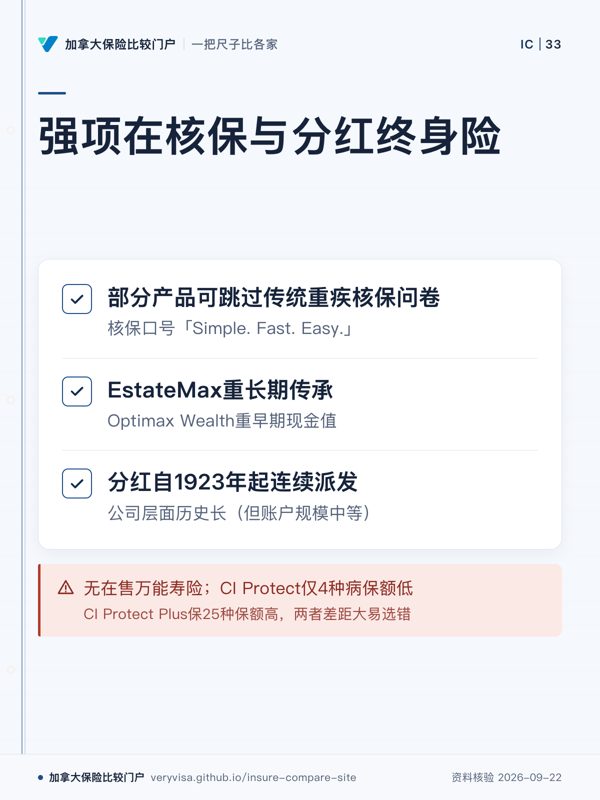
强项
- 核保口号"Simple. Fast. Easy.",部分产品可跳过传统重疾核保问卷
- 分红终身险两个版本定位清楚:EstateMax重长期传承,Optimax Wealth重早期现金值
- 分红自1923年起连续派发,公司层面历史长(但账户规模中等)
要留意
- 无在售万能寿险(原Trilogy系列已停售,官网当前产品概览未列)
- 分红账户规模约13亿加元,明显小于大型公司的数十亿至数百亿
- CI Protect仅4种病保额低;CI Protect Plus保25种保额高,两者差距大易选错
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
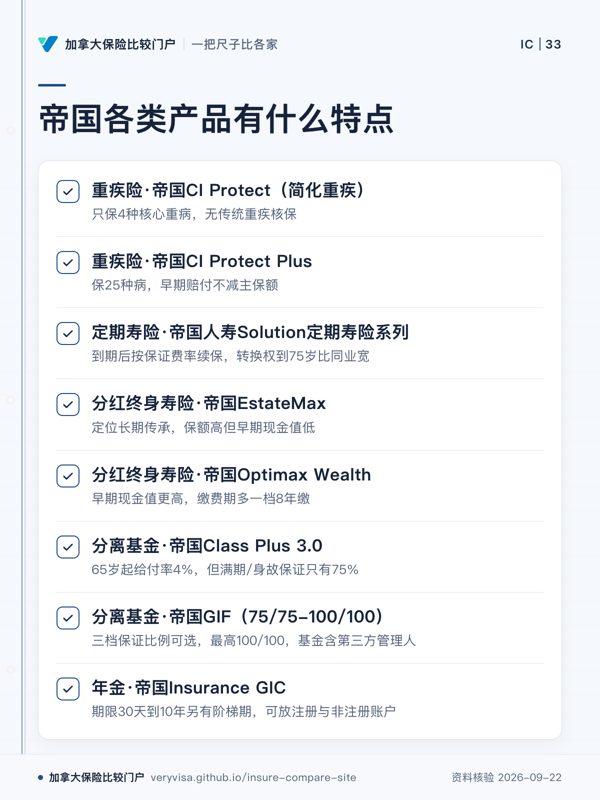
按类别看产品
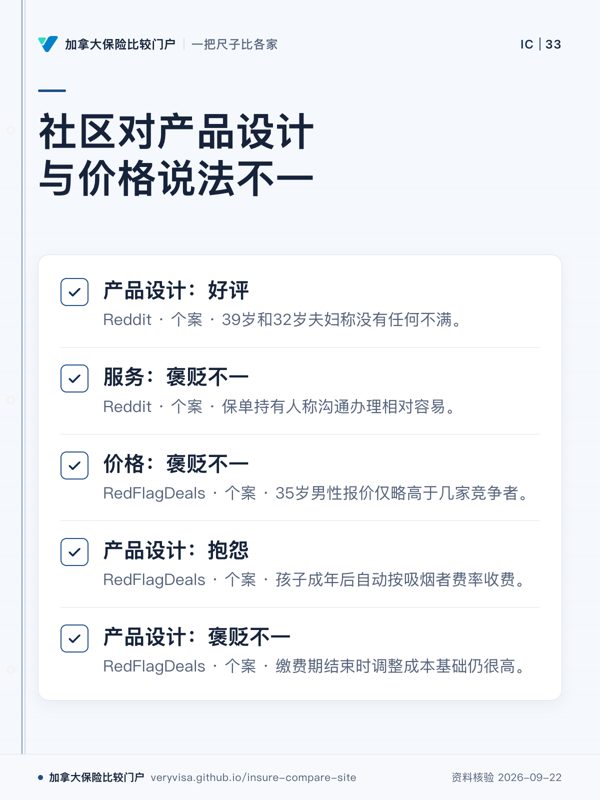
社区怎么说
- 好评 产品设计
💬 一对39岁和32岁夫妇购买Empire Life定期寿险,称没有任何不满。
- 褒贬不一 服务
💬 一名从未理赔的保单持有人说,Empire历史悠久,沟通办理相对容易。
- 好评 产品设计
💬 一名企业主用Empire为员工提供健康福利,也办理合伙人买卖人寿保险,并称其历史超过百年。
- 好评 价格
💬 一名顾问称,30至50岁人群中,RBC、Empire和Desjardins通常是大型保险公司里费用最低的。
- 褒贬不一 价格
💬 一名安省35岁男性获Empire Life报价,价格仅略高于几家竞争者,低于其他多家保险公司。
- 抱怨 产品设计
💬 一份给孩子购买多年的Empire Life小额万能寿险,在孩子成年后自动按吸烟者费率收费,家人多年多付高额保费,后来才更正。
- 褒贬不一 产品设计
💬 一份Empire Life终身寿险计划显示,缴费期结束时调整成本基础仍很高,因此当年的死亡赔偿只有一部分计入资本股息账户,发帖者转而考虑其他方案。
口碑标明平台与样本;单帖只是个案,不当结论。
论坛深读
出处
核对日期 2026-09-22
价格是个人化的
带着这 3 个问题找张毛妈询价
- 我家最大的风险是收入中断、生病还是养老钱不够?该先配哪一类?
- 同样的预算,几家公司的报价和条款差在哪里?
- 我现有的保单保额够不够、受益人写对了没有?
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。张毛妈可以帮你在多家公司之间比较报价(可报价的公司以她的签约为准),把条款差异摆在同一张纸上。
询价前要准备什么 →