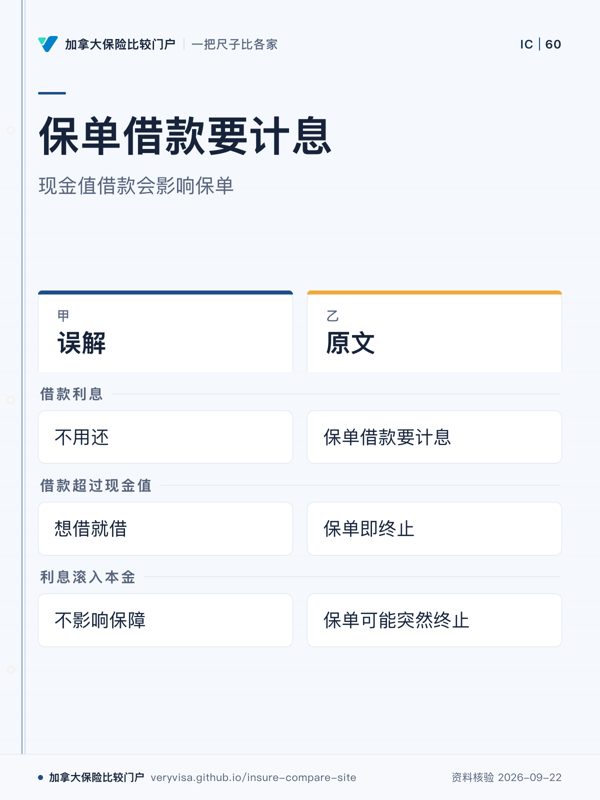
分红险的保单借款不用还,想借就借
保单借款要计息:Equitable 公布 2026 年 7 月起多数保单借款利率为 6.50%,旧保单可能按优惠利率浮动。Canada Life 原文:借款及累计利息任何时候超过保单现金值,保单即终止。
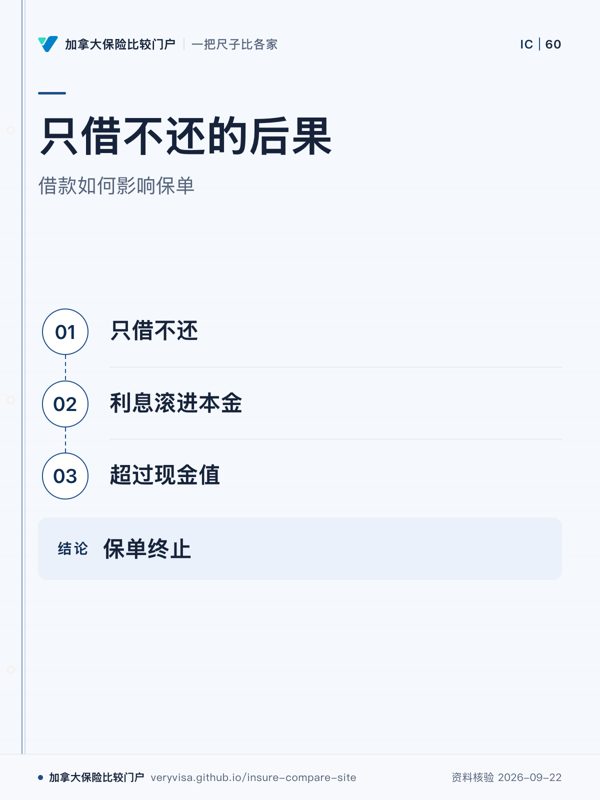
为什么要紧:只借不还、利息滚进本金,晚年保单可能突然终止,保障和现金值一起没了;借之前让顾问演示借款后的保单价值
分红险的保单借款不用还,想借就借
保单借款要计息:Equitable 公布 2026 年 7 月起多数保单借款利率为 6.50%,旧保单可能按优惠利率浮动。Canada Life 原文:借款及累计利息任何时候超过保单现金值,保单即终止。
为什么要紧:只借不还、利息滚进本金,晚年保单可能突然终止,保障和现金值一起没了;借之前让顾问演示借款后的保单价值
保单借款是以保单现金值作担保、向保险公司借的钱,按保险公司公布的保单借款利率计息。以 Equitable 为例,它公布的 2026 年 7 月 1 日至 2027 年 6 月 30 日期间,多数保单借款的利率维持 6.50%,这个利率同时适用于新借和已有的保单借款,也适用于自动保费借款;较早的保单借款利率可能不同,按优惠利率(prime rate)浮动。各公司、各代保单的利率和计息方式不一样,以你保单合同和公司最新公告为准。
利息不付的话会怎样,各公司合同写法不同,本站没有取到合同样本里关于未付利息是否并入借款本金的原文,判不了;但下面这一条在 Canada Life 的说明里是明确的。
Canada Life 原文:如果借款及其累计利息在任何时候超过保单的现金值,保单就会终止。这里的借款包括保费抵缴停止后、你没自己交保费时,公司自动用现金值做的那笔保费借款。
保单终止,保障就没了。保单借款也会占用分红:Canada Life 的分红利率说明里,把保单借款列为影响分红账户收益的投资相关因素之一。
很多人以为借钱不是收入,所以保单借款不涉税。《所得税法》第 148(9) 款对人寿保单的「处置」下了定义,明确包括 1978 年 3 月 31 日以后做的保单借款。处置的收益(proceeds)在保单借款这种情形,是下面两者中较小的一个:借款金额(不含按合同条款借出后立刻用来付保费的部分),以及借款前一刻保单现金值超过已有未还保单借款余额的部分。
第 148(1) 款规定,处置收益超过保单持有人在处置前一刻的调整成本基础(ACB)的部分,要计入当年收入。所以当一张保单的现金值已经高于它的调整成本基础时,借出的钱超过调整成本基础那部分就可能要报税;保险公司通常会出税单,具体以你收到的税单为准。之后还款,在一定范围内可以抵扣此前计入收入的部分(第 60(s) 项与第 148 条的相关算式)。
按合同把借款立即用来付保费的那部分,148(9) 在计算借款收益时把它排除在外;但 2016 年以后出单的保单,相关算式另有规定,个案请交给会计师按条文算。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
分红终身寿险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.