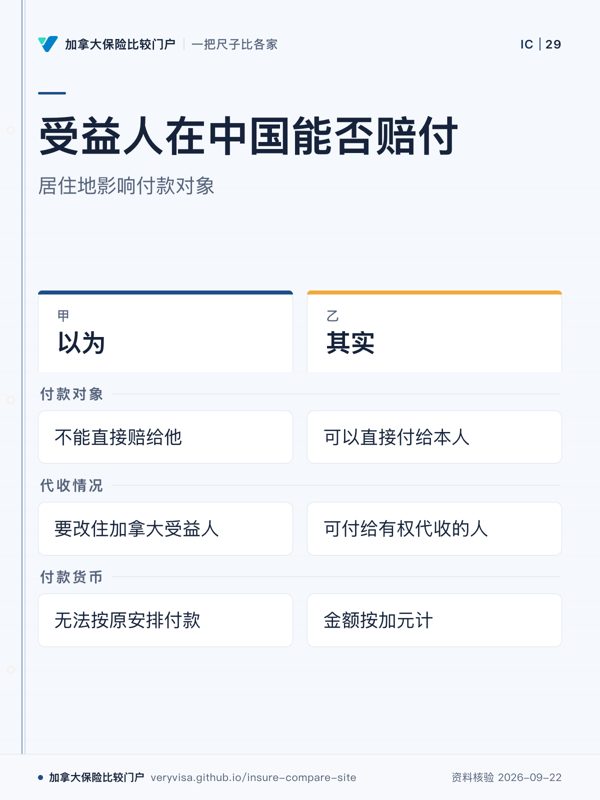
受益人住在中国,加拿大的保险公司没法直接赔给他
BC《保险法》第 74 条:受益人不住在 BC 时,保险公司可以直接付给本人,或付给按其居住地法律有权代收的人,付款即在该金额内解除责任;合同没另约定时,金额按加元计。
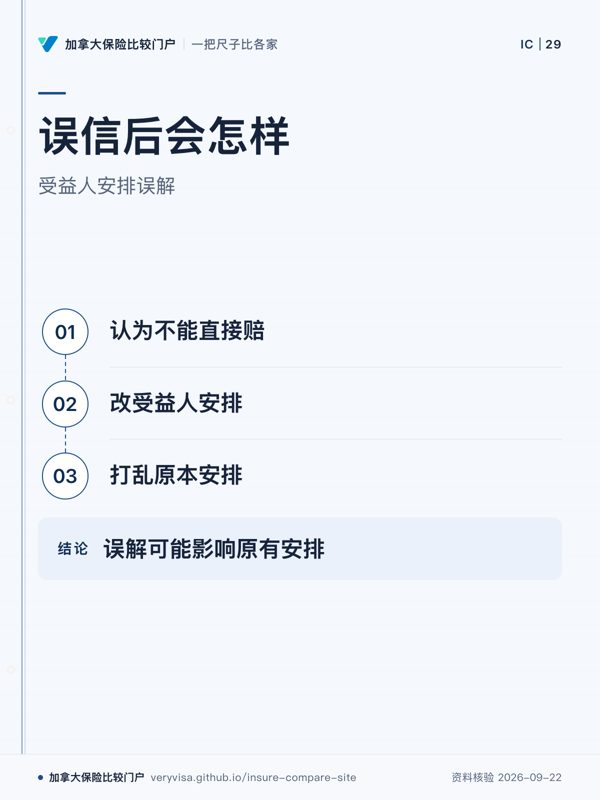
为什么要紧:误以为要先把受益人改成住在加拿大的人,反而打乱原本的安排
受益人住在中国,加拿大的保险公司没法直接赔给他
BC《保险法》第 74 条:受益人不住在 BC 时,保险公司可以直接付给本人,或付给按其居住地法律有权代收的人,付款即在该金额内解除责任;合同没另约定时,金额按加元计。
为什么要紧:误以为要先把受益人改成住在加拿大的人,反而打乱原本的安排
很多家庭担心:父母住在国内,保单受益人写的是他们,加拿大的保险公司是不是没法赔,要不要赶紧把受益人改成住在加拿大的子女。BC《保险法》第 74 条正面回答了这个问题。
第 74 条第 1 款说保险金原则上在 BC 支付;第 3 款紧接着规定:有权领取保险金的人不住在 BC 时,保险公司可以把钱付给本人,也可以付给按其居住地法律有权代他收款的人,付了多少,保险公司就在多少范围内解除责任。第 2 款规定,合同没有另外约定的,合同里说的「元」指加元,不论合同写的付款地在加拿大还是别处。
所以受益人住在中国,本身不是不赔的理由,也用不着为此改受益人。改受益人会牵动遗产安排和家庭关系,应当按家庭的真实意愿来定,而不是为了「方便理赔」。
第 73 条规定,保险公司收到足够的证明之后,必须在 30 天内把保险金付给有权领取的人。足够的证明包括四项:保险事故确实发生;被保险人的年龄;索赔人的领取权;受益人的姓名和年龄。
受益人住在哪里不改变这条规则。跨境案件慢,通常慢在证明材料:国外出具的死亡证明、身份文件、亲属关系证明,往往要走认证和翻译,30 天要等材料被认定足够才开始算。
第 88 条:保险金应付给未成年人时,如果投保人在合同或声明里为这笔钱指定了受托人,保险公司付给受托人;没有指定的,付给 BC 公共监护与受托人办公室(Public Guardian and Trustee),由它代孩子保管。保险公司付给受托人后,要在 30 天内书面通知公共监护与受托人办公室。年满 18 岁的受益人可以自己领钱、自己签收。
第 89 条另有一个口子:如果按受益人居住地的法律,某位代表可以代未成年人收款,保险公司可以把钱付给这位代表。这里用的是「可以」,付不付由保险公司判断。孩子住在国内、又没有在保单上指定受托人的,最好事先问清楚保险公司认不认国内监护人的身份,否则钱很可能先交给 BC 公共监护与受托人办公室。
第 74 条第 5 款:保险金应付给身故时不住在 BC 的人,或应付给他的遗产代理人时,保险公司可以付给按其身故时居住地法律指定的遗产代理人。
第 4 款:团体保险的保险金,在被保险员工参保时居住的那个省或地区支付。员工后来搬到别的省,付款地也不跟着变。
以 Canada Life 现行的理赔人声明表为例:不选付款方式时默认寄支票;电子转账只列了「转入加拿大的银行账户」,要附作废支票或银行出具的账户信息。表上没有写能否直接汇往中国的银行账户,能不能汇、费用和汇率由谁承担,本站判不了,要向保险公司确认。
同一张表写明:非注册保单理赔金额 1 万加元及以上,按加拿大《犯罪所得(洗钱)和恐怖主义融资法》要核验领取人身份,可用驾照、护照等政府签发的带照片证件;金额 10 万加元及以上,还要判定是否属于政治公众人物。受益人在国内,提前备好有效护照,可以少走一轮补件。
第 82 条:保险公司承认应付,但出现多个人争同一笔钱、没有人能有效签收且愿意签收、或找不到有权领取的人等情形时,可以向法院申请把钱交给法院。除了钱已成为无人认领财产的情形,这类申请要等到保险事故发生 30 天以后才能提出。钱进了法院,受益人就要通过法院程序去领,时间会长得多。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.