没有工作、没有固定地址就开不了银行账户
FCAC 明文没有工作、暂时没钱存进去也能开户。通常要两份证件,其中一份显示姓名和地址;拿不出地址证明时,可用一份证件加一位在该行信誉良好的客户或社区有信誉的人担保。银行拒绝开户要给书面理由。
为什么要紧:刚落地还没稳定住址或工作的人,容易被这条误解拦在银行门外,多绕一圈才敢去开户。
细看这条误解 →第一步
点一下,下面的查找器会切到对应的类别,并按这种情况最该先看的那一点排好;还没收录产品的类别直接带你去类别页。
查找与对比
先选类别,再选「我最在乎」的一点,产品按这一点的档位从强到弱排。勾选 2–4 款,下面会按同一把尺子逐点并排。档位是按官网公开条款归纳的大致比较,不是费用或利率高低。
不限次数交易,绑定信用卡/房贷等完成月度活动可返还月费
无需信用记录、无年费,新移民额度最高 1.5 万
在加拿大可开美国RBC Bank账户,加美互转即时免费
首付最低5%起(需按揭保险),可用海外信用与收入证明
Advantage 账户首年免月费,登陆前可先开户电汇入账
储蓄账户免月费不限余额,GIC期限选择多,利率以官网当日为准
网银与 App 汇款免 RBC 手续费,每日最高 5 万
维持4000元以上免月费,转账与e-Transfer不限次数免费
无加拿大信用记录可申请,无年费,额度最高 1.5 万
加拿大有免月费美元账户,另需到美国TD Bank分行开美国账户
无需加拿大信用记录,首付可低至5%(需按揭保险)
Unlimited 账户首年免月费,登陆 5 年内的三类身份都能办
储蓄账户免月费转出不限次数,GIC起存500元、可赎回可放注册账户
银行转账、Visa Direct、西联三条通道,均不收 TD 手续费
不限次数借记与 e-Transfer,境外 ATM 也能取现
StartRight 项目下无需信用记录、无年费,额度最高 1.5 万
加拿大境内的美元账户,月费可免;官网未写有美国银行或美元信用卡
贷款价值比最高 95%,永久居民与工签/临时居民都有专属方案
Preferred Package 账户首年免月费,登陆前可开国际账户先汇钱
起存 500 元的 GIC 可赎回可不可赎回都有,储蓄转出不限次数
网银/App 发起,多数汇款 1 小时内到账,官网写明中间行可能扣费
月费17.95元,维持4000元余额即免,交易与e-Transfer不限次数
无需信用记录、无年费;新移民可申请最高5,000元无抵押额度
搭配加元账户可免月费的美元账户,另有美元计价信用卡
可凭有限或无加拿大信用记录申请,130天最长利率锁定
Performance账户两年免月费,信用卡无需信用记录
储蓄账户免月费,数字/ATM转账免费;GIC最低1000元起,可放注册账户
网银与App汇往70多个目的地,Performance等套餐账户免手续费
不限交易含 e-Transfer,按结余分三档决定月费与境外 ATM 返还
无需押金、无需信用记录,首卡最高 1.5 万额度
加拿大侧美元账户免月费,另可开美国 CIBC Bank USA 账户互转
永久居民与工签持有者均可申请,信用记录有限也可能获批
Smart Account 免月费 2 年,配无押金新移民信用卡与免费国际汇款
储蓄转本行账户免费,GIC 500 元起存、30 天到 7 年期限齐全
130 多个国家零 CIBC 手续费,汇中国可到 UnionPay 卡或支付宝
电子交易与 e-Transfer 不限次,余额 4,500 元可免月费
无年费、无最低收入要求的万事达卡;官网未写新移民条件
美国佛罗里达子行 Natbank 认可加拿大信用;加拿大美元账户功能受限
新移民页写无加拿大信用记录也可申请房贷,须经信用审批
首年免月费、第 2–3 年减费或按条件全免,登陆前 90 天可开户
储蓄转本行账户免费不限次;GIC 期限 30 天到 10 年,有可赎回型
线上汇 22 国每笔 5.95 元;汇中国只能到分行走 SWIFT 电汇
无月费无最低余额,交易与 e-Transfer 不限次;外币消费加 2.5%
无年费现金返还卡,年收入 1.2 万起;官网未写新移民条件
美元储蓄账户无月费无最低余额;集团在美国没有零售银行
每年可提前还 25% 本金、利率保证 120 天;无新移民专项
储蓄无月费无最低余额;GIC 不设起存额,但只有不可兑现型
无月费、交易不限次,CIBC 取款机免费;境外取现每笔 3 元加 2.5%
无年费返现卡,家庭年收入 1.5 万起,只收公民与永久居民
无月费美元储蓄,可经 GMT 免费汇美元到美国;不能存取现金、刷卡
由 CIBC 房贷专员办理;官网未写新移民条件
无月费支票账户+开户汇入免服务费;须落地后线上申请
储蓄免交易费;新户 5 个月优惠与常规利率同页;GIC 100 元起
130 多国零转账费,汇中国可到银联卡、支付宝、微信;钱赚在汇率
无月费无最低余额、交易不限次,但不能存现金也不开支票
无最低余额的美元储蓄账户,只能转账,不能付账单或取美元现金
只经房贷经纪人办理,面向新移民、信用记录少等非传统借款人
GIC 100 元起存、3 个月到 10 年,但全部不可提前赎回
网银 App 内经 Wise 汇款,单笔与 24 小时上限 9,500 加元
借记卡与网银交易不限次、e-Transfer 免费,3,000 元余额免月费
无年费,新移民计划不要求加拿大信用记录,额度 3,500 元
美元支票账户无月费,可开美元支票,网银内加元美元互转
官网未见新移民专项房贷;要求在加拿大全职工作满 3 个月
月费返还 2 年、首批支票与首张汇票免费,只能预约到分行办
储蓄账户网银转账免费;可兑现定存 30 天后取出仍计息
只能到分行办电汇,汇往境外每笔 35 元,3–5 个工作日到账
交易与 e-Transfer 不限次,余额 4,000 元或按年龄免月费
无年费,新移民不要求加拿大信用记录,额度最高 5,000 元
美元支票账户无月费可开支票;美元信用卡在美消费免外汇费
官网未见新移民专项房贷;可预批锁定 120 天、每年提前还 20%
零月费账户起步,持 PR 卡首 12 个月分行电汇免手续费
GIC 500 元起、30 天到 7 年;有满 30 天可免罚取出的品种
电汇只在分行办,境外每笔 35–45 元;新移民首年可免
先别急着开户
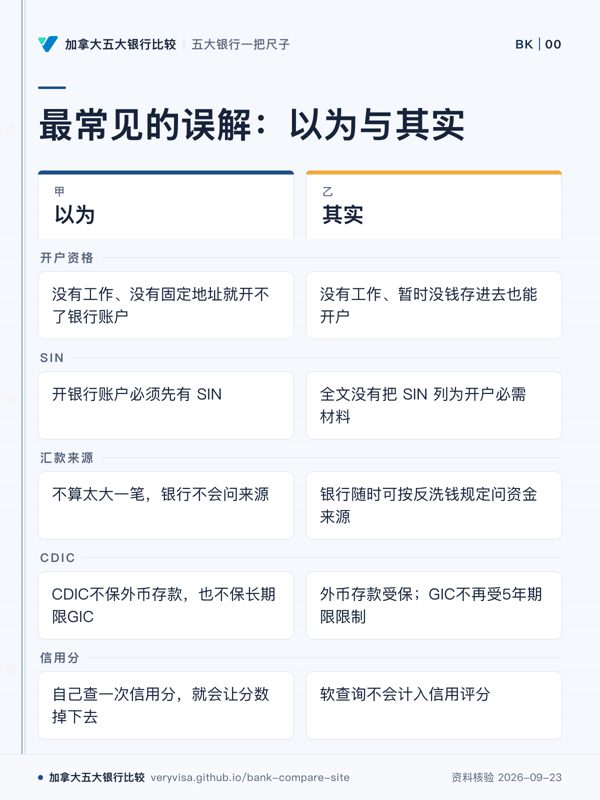
没有工作、没有固定地址就开不了银行账户
FCAC 明文没有工作、暂时没钱存进去也能开户。通常要两份证件,其中一份显示姓名和地址;拿不出地址证明时,可用一份证件加一位在该行信誉良好的客户或社区有信誉的人担保。银行拒绝开户要给书面理由。
为什么要紧:刚落地还没稳定住址或工作的人,容易被这条误解拦在银行门外,多绕一圈才敢去开户。
细看这条误解 →开银行账户必须先有 SIN(社会保险号)
加拿大金融消费者局(FCAC)列出的开户身份证明只要求两份文件(一份显示姓名住址、一份显示姓名生日),或一份文件加信誉良好者担保,全文没有把 SIN 列为开户必需材料。
为什么要紧:很多新移民以为要先办到 SIN 才能开户,其实可以落地当天就用护照等证件先开户。
细看这条误解 →信用差、破产过或欠过银行钱,就开不了户
FCAC:破产过也有权开户,银行只能按法定理由拒绝(如有合理理由认为账户会用于违法欺诈)。FCAC 裁决:信用记录不良本身不构成这种理由;公告:欠本行钱或开过空头支票本身也不够。拒绝须书面告知。
为什么要紧:被一句「系统不通过」挡回去就放弃,不知道可以要书面理由、向银行和 FCAC 投诉
细看这条误解 →从国内汇来的钱,只要不算太大一笔,加拿大银行不会问来源
加拿大没有个人年度汇款额度。单笔达 1 万加元的国际电汇,金融机构必须向 FINTRAC 报送报告,24 小时内累计达 1 万加元也要合并报送;故意拆分躲避门槛本身就违规,银行随时可按反洗钱规定问资金来源。
为什么要紧:以为把钱拆小、或以为有个用不完的额度就不会被问,结果账户被要求补充说明甚至被暂时冻结
细看这条误解 →入境只有带现金才要申报,带银行汇票、支票不用
现金与货币工具合计达 1 万加元就要向 CBSA 申报,汇票、支票、旅行支票、股票债券都算。没报被查到要交被扣金额 5%–50% 的罚款,只有如实说明的初犯才是 5%、最高 2,500 元。
为什么要紧:带大额汇票过境没申报,被查扣后罚款甚至没收
细看这条误解 →按类别细看
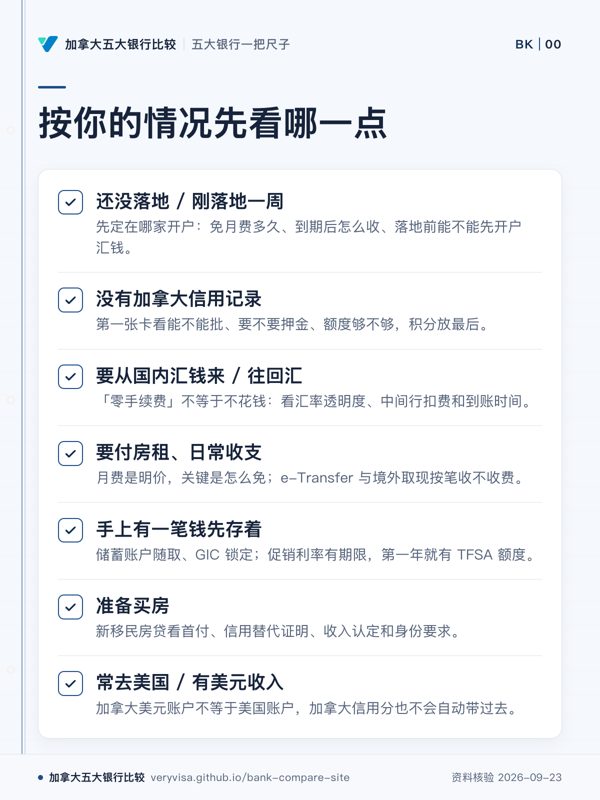
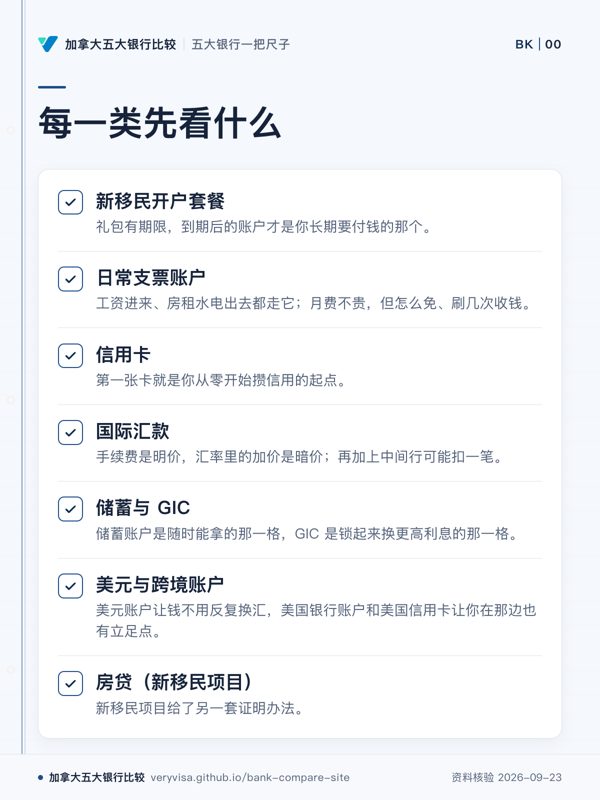
每类都讲清:这类产品是什么、比哪几点、为什么比、怎么判强弱,以及大温新移民要特别注意的地方。
像「新手礼包」:头一年免月费、送信用卡、送汇款优惠——但礼包有期限,到期后的账户才是你长期要付钱的那个。
已收录 9 款产品 →像「家里的零钱抽屉」:工资进来、房租水电出去都走它;月费不贵,但怎么免、刷几次收钱,一年算下来差别不小。
已收录 11 款产品 →像「在加拿大的信用身份证」:国内的信用记录这里不认,第一张卡就是你从零开始攒信用的起点。
已收录 10 款产品 →像「过海关的钱」:手续费是明价,汇率里的加价是暗价;再加上中间行可能扣一笔,到账的钱常比你算的少。
已收录 10 款产品 →像「分格的存钱罐」:储蓄账户是随时能拿的那一格,GIC 是锁起来换更高利息的那一格。
已收录 11 款产品 →像「在两国之间搭一座小桥」:美元账户让钱不用反复换汇,美国银行账户和美国信用卡让你在那边也有立足点。
已收录 11 款产品 →像「给新来的人开的一扇侧门」:没有加拿大信用分、工作刚起步,照正门的规矩贷不下来,新移民项目给了另一套证明办法。
已收录 11 款产品 →给家人配寿险、重疾、失能与健康保障。
去站族 ↗买车、租房、买房后的普通保险。
去站族 ↗TFSA、RRSP、FHSA、RESP 放哪家、怎么长。
去站族 ↗带着问题办理
记录日常收支、汇款、外币和现金备用的需要,标明最在乎的费用、使用方式与办理条件。
分别记录当前优惠、结束日期和之后的账户条件,把需银行书面确认的问题留下,不只比较广告首页。
同一类别勾选产品后并排比较,确认缺资料的项目,带着具体问题向银行核对;未收录不等于没有。
查看开户前准备清单 →家庭账户交接
准备与银行沟通的资料、列出自动扣款,并分别确认联名账户操作权限与遗产归属。
论坛说明按家属、遗产执行人与银行各自要确认的事项展开,附官方资料供逐项核对。
到论坛看完整交接步骤 →银行 × 类别一览
数字是本站已收录的款数。点数字,上面的查找器直接筛到这家银行的这一类。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不写利率。
NotebookLM 根据本站内容生成的中文音频概述;费率与条款以官网当前版本为准。
开户前问清楚
费用、额度、利率按你的身份、收入和存款报出来,而且随时调整;本站只比条款设计,不替银行报价。开户时找分行(可预约普通话/粤语),做整体理财规划找独立理财顾问,各家真实体验到论坛问。
开户前要准备什么 →