保险公司倒了,Assuris 会把分离基金全额赔给我
Assuris 原文:它保护的是分离基金的身故和到期保证金额,保留 10 万元或保证额的 90%,取高者。例:投 20 万、100% 保证,保护 18 万;投 15 万、75% 保证(11.25 万),保护 10.125 万。
为什么要紧:大额分离基金全放一家,以为有全额兜底;保证额超过 10 万的部分只按九成算
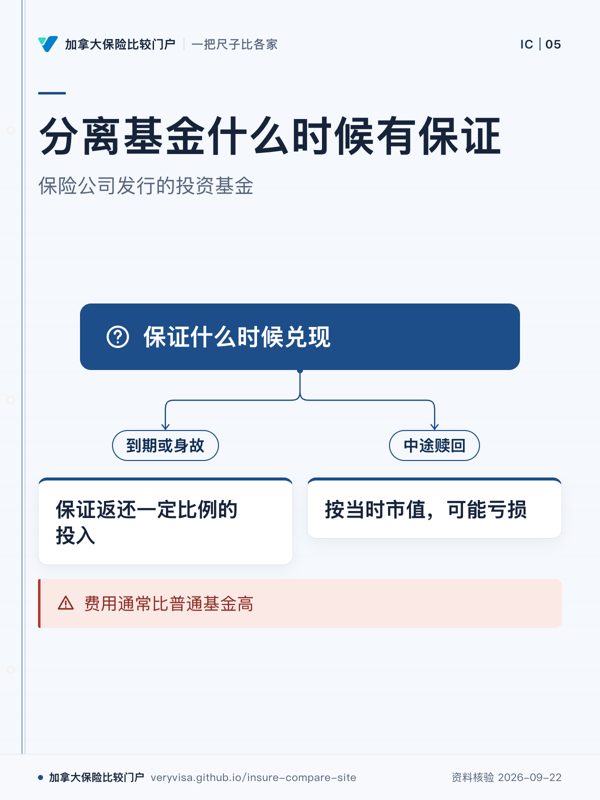
保险公司发行的投资基金,按合同在到期或身故时保证返还一定比例的投入(常见 75% 或 100%,有持有年限条件)。保证不等于任何时候取出都保本,费用通常比普通基金高。
点单元格看出处。灰色虚线=本站还没核到,不等于没有。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
按项目向下读,每项都列明机构与产品。
| 比什么 | GIF Select 分离基金宏利 | MPIP 私人分离投资池宏利 | IAG储蓄与退休计划(分离基金)iA 金融集团(原工业联盟) | Estate Protection基金加拿大人寿 | Helios2 分离基金(已停售)Desjardins 人寿保险(德佳) · 已停售 | 永明GIF分离基金Sun Life 永明金融(加拿大永明人寿) | RBC分离基金Series 2(可重置)加拿大皇家银行保险(RBC Insurance) | BMO分离基金(GIF)BMO人寿保险公司(BMO Insurance) | 帝国Class Plus 3.0帝国人寿(Empire Life) | 帝国GIF(75/75-100/100)帝国人寿(Empire Life) | Pivotal Select 分离基金Equitable 公平人寿 | Beneva分离基金Beneva(魁北克互助保险) | Assumption分离基金Assumption Life(互助保险) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
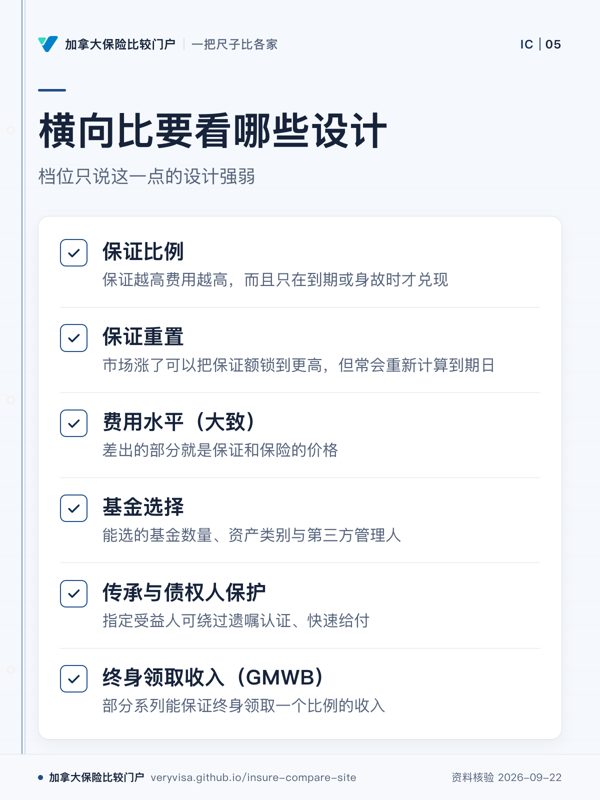
| 保证比例常见 75/75、75/100、100/100(到期保证/身故保证);保证越高费用越高,而且只在到期或身故时才兑现 | 标准只有75/75与75/100两档,未见100/100系列看出处 | 标准只有75/75与75/100两档,未见100/100系列看出处 | 强Ecoflex系列100/100,另有75/75与75/100系列看出处出处:ia.ca ↗ | 标准提供75%到期保证/100%身故保证(75/100),未见100/100系列看出处 | 强最高100/100i系列,另有75/75、75/100i可选看出处 | 标准投资与收入系列75/75,传承与传承高端系列75/100;到期保证都是75%,未见100/100看出处 | 标准到期保证75%(满10年),身故保证80岁前100%、80岁后80%看出处 | 强75/75、75/100、100/100三档,最高保障100%看出处出处:bmo.com ↗ | 弱身故保证75%;到期保证比例官网未列看出处出处:empire.ca ↗ | 强提供75/75、75/100、100/100三档满期/身故保证比例可选看出处出处:empire.ca ↗ | 强Protection Class达100/100,另有75/75、75/100看出处 | 强三档保证可选,最高100/100(到期/身故)看出处出处:beneva.ca ↗ | 未收录 |
| 保证重置市场涨了可以把保证额锁到更高,但常会重新计算到期日,重置条件因公司差别大 | 强75/100系列身故保证每年自动重置至市值(取高),最后一次在80岁前看出处 | 强75/100系列身故保证每年自动重置至市值(取高),最后一次在80岁前看出处 | 强Ecoflex 100/100系列每年最多可申请重置4次看出处出处:ia.ca ↗ | 弱官方信息folder全文未见保证重置(reset)条款看出处 | 强每15年自动重置,另可每年最多申请2次,至75岁看出处 | 强Estate系列等提供合约周年日保证重置功能看出处出处:sunlife.ca ↗ | 强官方称可"每年重置一次直到90岁",重置后到期日随之顺延看出处 | 强按月自动锁定涨幅;到期重置限100/100,身故重置限75/100与100/100看出处出处:bmo.com ↗ | 标准收入基数与身故保证每3年自动重置(身故保证至80岁)看出处出处:empire.ca ↗ | 强身故保证每年自动重置至80岁;100/100款另有满期保证每年最多2次自选重置看出处出处:empire.ca ↗ | 标准Estate/Protection Class可年度重置,至年金受领人80岁看出处 | 标准每3年可申请重置锁定市值,非自动、非每年看出处出处:beneva.ca ↗ | 未收录 |
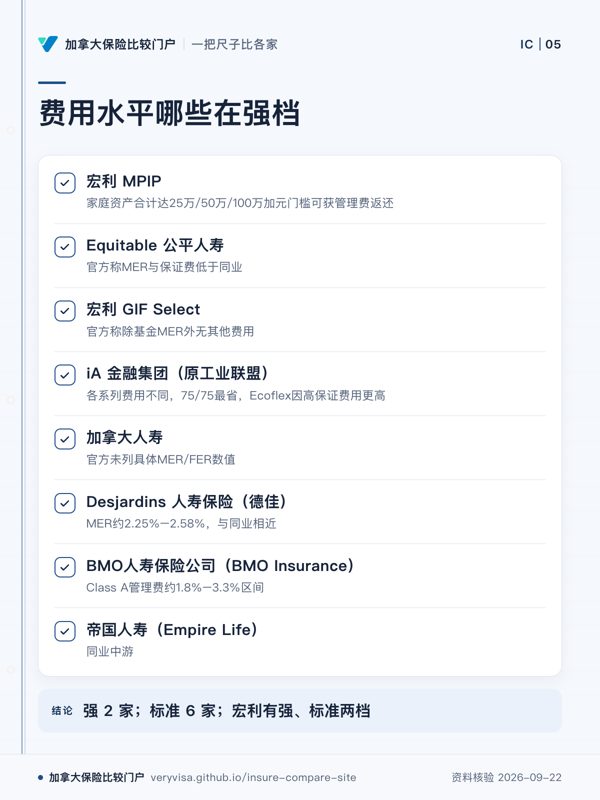
| 费用水平(大致)分离基金 MER 普遍高于共同基金,差出的部分就是保证和保险的价格 | 标准官方称除基金MER外无其他费用,MER具体水平未列在此页看出处 | 强家庭资产合计达25万/50万/100万加元门槛可获管理费返还,返还自动转为份额看出处 | 标准各系列费用不同,75/75最省,Ecoflex因高保证费用更高看出处出处:ia.ca ↗ | 标准官方未列具体MER/FER数值,需查Fund Facts小册子,结构与同业类似看出处 | 标准MER在2024年11月基金概要中多为约2.0%–2.8%(因基金而异);额外保证费视保证等级另计看出处 | 未收录 | 未收录 | 标准75/75费率最低;名下GIF合计满25万元另有更低费率看出处出处:bmo.com ↗ | 未收录 | 未收录 | 标准官网列有优惠定价与家庭合并计费,费率数字看基金概况看出处 | 未收录 | 未收录 |
| 基金选择能选的基金数量、资产类别与第三方管理人 | 强含Fidelity、Mackenzie等多家第三方基金公司管理的基金看出处 | 标准官方主打自家高信念主动管理投资池,未见列明外部基金公司看出处 | 标准常规系列各约81支基金,Ecoflex系列46支看出处出处:ia.ca ↗ | 标准官方称与Fidelity/PIMCO/EdgePoint等多家第三方管理人合作,具体基金总数未列看出处 | 强含责任投资/ETF组合(6种)/个基,另有Fidelity等第三方管理看出处 | 标准官网称覆盖股票/固收/平衡类基金,具体只数未列看出处出处:sunlife.ca ↗ | 标准官网列约11支单一基金加8个组合,均由RBC自家资管管理,未见第三方看出处 | 标准投资BMO资产管理的ETF与ETF组合看出处出处:bmo.com ↗ | 强可选Empire、Vanguard、Purpose等多家管理人的基金看出处出处:empire.ca ↗ | 标准除自家基金外另有Canoe组合GIF等系列,管理人清单看基金资料看出处出处:empire.ca ↗ | 标准51只基金(Protection Class 36只),多家基金公司管理看出处 | 强官方费率表列40余支基金,含Fiera/PIMCO/BlackRock等第三方看出处出处:beneva.ca ↗ | 强管理人含Louisbourg、Fidelity、CI、AGF、TD等多家看出处 |
| 传承与债权人保护指定受益人可绕过遗嘱认证、快速给付,特定受益人下有债权人保护,是企业主与传承用途的核心 | 标准标准的指定受益人快速给付、绕过遗嘱认证、潜在债权人保护功能看出处 | 标准标准的指定受益人快速给付、绕过遗嘱认证、潜在债权人保护功能看出处 | 未收录 | 标准可指定受益人、支持非注册/RRIF/TFSA持有,属标准保险合同功能看出处 | 标准身故给付绕过遗嘱认证、企业主可享债权人保护,未见独立传承系列看出处 | 强设专属Estate与Estate Heritage(81–85岁)系列,指定受益人绕过遗嘱认证看出处出处:sunlife.ca ↗ | 标准指定受益人可绕过遗嘱认证、破产情形下可能受债权人保护,为标准功能,未见专门的传承定位系列看出处 | 标准官方列债权人保护与规避遗嘱认证等标准传承功能,未见专用传承系列命名看出处出处:bmo.com ↗ | 未收录 | 标准指定受益人可绕过遗嘱认证并在特定条件下获债权人保护,为标准功能,未见独立传承专属系列看出处出处:empire.ca ↗ | 标准具备指定受益人快速给付、绕过遗嘱认证等标准功能看出处 | 标准可指定受益人绕过遗嘱认证,破产/追索时可获豁免看出处出处:beneva.ca ↗ | 未收录 |
| 终身领取收入(GMWB)部分系列能保证终身领取一个比例的收入,适合担心退休钱不够花的人 | 弱IncomePlus终身收入系列已列legacy,现役无此设计看出处 | 弱官方页未见终身收入保证(GMWB)系列看出处 | 强FORLIFE系列(50-75岁)持有10年以上享终身最低收入保证看出处出处:ia.ca ↗ | 弱官方信息folder未见保证终身领取收入(GMWB)条款看出处 | 标准GMWB/GLWB为可选附加保证,需另付保证费,非独立产品系列看出处 | 强Income系列提供退休及终身的保证收入看出处出处:sunlife.ca ↗ | 弱官网产品页未见终身收入保证(GMWB)系列看出处 | 弱官网未见终身保证收入(GMWB)系列,只有到期/身故保证看出处出处:bmo.com ↗ | 强最早55岁起领保证终身收入;头20年无取款年份收入基数加4%看出处出处:empire.ca ↗ | 弱GIF系列页未列终身保证收入(该功能见Class Plus 3.0)看出处出处:empire.ca ↗ | 弱官网分离基金页未见终身收入保证(GMWB)系列看出处 | 弱官网分离基金页只列到期/身故两项保证,周度费率表也未见终身保证收入系列看出处出处:beneva.ca ↗ | 未收录 |
先看资料,再作比较
条形表示本站收录的条款文字和出处数量,不表示产品优劣。空缺应留待核对。
数据日期(产品核对记录):2026-09-22 至 2026-10-30。来源:本站产品条款与出处,逐项查看对照表。
按原记录日期查找产品;日期是本站资料核对时间,不是产品生效日,也不表示今天仍有效。
Assuris 原文:它保护的是分离基金的身故和到期保证金额,保留 10 万元或保证额的 90%,取高者。例:投 20 万、100% 保证,保护 18 万;投 15 万、75% 保证(11.25 万),保护 10.125 万。
为什么要紧:大额分离基金全放一家,以为有全额兜底;保证额超过 10 万的部分只按九成算
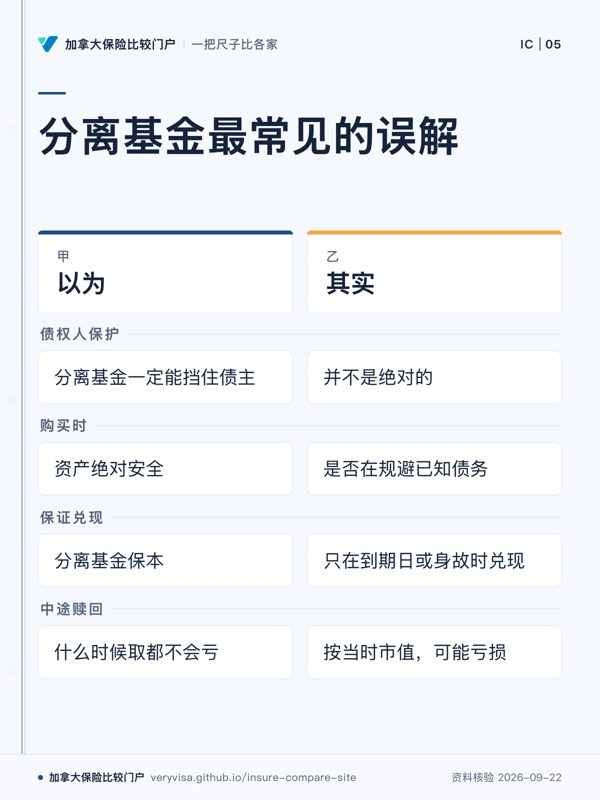
BC《保险法》第 65(2) 条:指定配偶、子女、孙辈或父母为受益人期间,保险金及保单权益免于强制执行。但《欺诈性转让法》第 1 条:为拖延、阻碍或欺诈债权人所做的转让无效;已知欠债后再买,保护可能被推翻。
为什么要紧:企业主以为资产绝对安全,实际在破产或诉讼中被追回
保证只在到期日(常见 10–15 年)或身故时兑现;中途赎回按当时市值,可能亏损。保证的代价体现在比共同基金更高的管理费上。
为什么要紧:市场下跌时急用钱赎回,才发现「保本」并不适用
Canada Life 2026 年 9 月资料夹:重置选项要另付费,身故保证重置一经选定不能取消;到期保证重置只在 100/100 保单上有,且只在离到期保证日 15 年以上时才重置,锁住的数要 15 年后才兑现。
为什么要紧:临近退休时指望重置锁收益,锁住的到期保证可能要等到很老才拿到;各家规则不同,看自己的资料夹
Empire Life 与 Canada Life 资料夹原文:取款按「取出金额 ÷ 当时市值」同比例扣减到期和身故保证额。市值高于保证额时减得比取出的少;市值跌到保证额以下时取款,保证额减得比取出的钱还多。
为什么要紧:市场低迷时照常从分离基金提款,身故或到期保证会比预想缩水得快;急用钱先比较从别的账户取
点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
💬 一名多年保户称,靠遛狗等日常活动每年都能达到最高等级;他喜欢这份保单需要持续参与,酒店奖励虽缩水仍有吸引力。
💬 一名客户称年轻时买的永久寿险没有现金价值,后来收到宏利的退保报价;讨论者对保留低价保障还是退保意见不一。
💬 仓储会员渠道的两名寿险客户称夫妻保费被重复扣款,客服等待时间很长,系统还只显示一笔;公司后来承认计费错误并承诺退款。
💬 客户称顾问为其开了定期储蓄产品,却不断推销本人不想要的终身寿险,并询问如何结束合作和转走账户。
💬 客户称收到的财富账户对账单夸大资产,顾问后来通知客户相关日期的账单有误,并要求删除已下载副本。
💬 经纪人称,WFG售出的iA寿险和重疾险合同没问题,25种重疾保障也够用,但不是首选。
💬 家长被推销儿童分红终身寿险,评论称它不如RESP划算,还有人直斥这是骗局。
💬 一名新移民想退出iA万能寿险加重疾险,因经纪人认为这份万能险很可能糟糕。
💬 评论称iA没有好的万能寿险产品,并建议避开任何使用该公司的代理人。
💬 一家人投保多年后被提醒,小额万能险一旦取消,整份合同可能失效,还要重新核保。
💬 一名年轻持有人称,iA万能险退保只能拿回很少的钱。
💬 有人觉得iA万能险的演示好得难以置信,回复称定期险加普通投资更划算。
💬 有人被推销带高比例保证和高回报的iA基金,评论称保证几乎没用,高管理费主要养代理人。
💬 一名持有人称自己被iA分离基金RESP套住,连转到该公司的另一份RESP也要付高额费用。
💬 评论称不要给孩子买参与分红寿险,这种储蓄方式昂贵;若账户未用尽,应先撤出iA分离基金RESP。
💬 魁省客户称iA顾问让FHSA超额供款,还错误申报转账;评论讽刺该公司几乎谁都招。
💬 有人形容iA金融安全顾问岗位只靠佣金,像传销,并靠强大压力向亲友推销。
💬 有人称Canada Life擅自把父母的RRSP转成年金,回复指出合同可能默认转为年金。
💬 缴了多年高额保费后,保单身故保障高但现金价值很低,持有人犹豫是否继续。
💬 一名无家属负担的年轻人称顾问力推高额终身寿险,后来改买了便宜得多的定期险。
💬 门户合并后,RRSP客户一个月无法登录,三名客服未能解决,甚至有人在问题未修复时关闭工单。
💬 一份持有多年的Great-West/Canada Life保单年费仍低,身故保障和现金价值都较高,持有人正设法提取。
💬 一对仍背负债务的夫妻称代表想为一岁孩子推销长期终身寿险,评论者建议改存RESP。
💬 经纪人称该公司的重疾险尚可,但怀疑返还保费附加险不值高额费用,并建议比较其他公司的残疾险。
💬 有人指出,该公司的重疾险把食肉病列为次要保障,并质疑这项冷门保障是否值得选它;提前赔付还可能抵扣后续全额理赔。
💬 有人持有该公司的高管重疾险及分红寿险,计划在数年内缴清,让红利留在公司内累积。
💬 有人贴出该公司保至六十五岁定寿加重疾险的报价;回复称重疾保障远不如寿险实用,并更偏好七十岁后仍有效的保险。
💬 买家称,熟人代理把重疾定期险和分红险包装成投资,但朋友的定期寿险便宜得多。
💬 一对夫妻称被高额分红储蓄险套住,还要承担额外保费,并考虑接受高额退保损失。
💬 前会员称,太阳人寿一直不处理保单最后一天的护理索赔,还声称计划终止后无法付款,数月后才同意赔付。
💬 客户称,太阳人寿先把养老金账户资金存入账户,几天后又收回,并坚称资金一直被冻结。
💬 发帖者称,太阳人寿的投资产品费用高得离谱,顾问无视多次来电,也不肯发送投资选项。
💬 会员称,太阳人寿外包客服解释不了按摩治疗索赔类别,在线聊天也因无客服接入而不断中断。
💬 发帖者称,太阳人寿只有在同时进行根管治疗时才赔牙冠,许多牙科服务还设有严格的收入门槛。
💬 有人离开家庭万能寿险,认为RBC分层定期险合理,并提醒签约前看清细则。
💬 有人称RBC Professional Series是市场上最好的两款残障险之一,保障全面且费率锁定。
💬 有人称RBC和Canada Life的长期残障险优秀,RBC的组合限制还能让高收入者获得更高补足。
💬 有人称向RBC保险报案时等待近一小时,无人回电,反复播放的“优先处理”提示让人想挂断。
💬 中文比较称RBC分离基金系列稳定、在银行购买方便,但创新不足且费用高。
💬 有人认为BMO的联合终身寿险演示过于美好,可能好得不真实。
💬 一对39岁和32岁夫妇购买Empire Life定期寿险,称没有任何不满。
💬 一名从未理赔的保单持有人说,Empire历史悠久,沟通办理相对容易。
💬 一名企业主用Empire为员工提供健康福利,也办理合伙人买卖人寿保险,并称其历史超过百年。
💬 一份给孩子购买多年的Empire Life小额万能寿险,在孩子成年后自动按吸烟者费率收费,家人多年多付高额保费,后来才更正。
💬 一份Empire Life终身寿险计划显示,缴费期结束时调整成本基础仍很高,因此当年的死亡赔偿只有一部分计入资本股息账户,发帖者转而考虑其他方案。
💬 评论者劝人放弃一款Equitable Life分离基金,称管理费远高于廉价ETF,业绩图也只是展示可能回报。
💬 消费者称Equitable先报错保障内容,后又更改方案,并在尚未同意投保前就开始扣款。
💬 一位Equimax Estate Builder持有人移居美国后称,退保价值很差,而且当初被说成长期残障保障。
💬 一位Equimax Estate Builder持有人称,宁愿认亏已缴费用,也不想继续持有这份本希望投入TFSA或RRSP的保单。
💬 一位Equimax Wealth Accumulator买家称,WFG顾问不断轰炸电话却不给合同;Equitable发来终止表并叫停下次扣款,留下惨痛教训。
💬 有人告诉新投资者,Equitable Life本身合法可靠,但又称其美国股票分离基金费用太高,部分销售渠道也很可疑。
💬 一名年轻人称,WFG代理提交了自己从未签署的Equitable申请,随后账户仍被多次扣款。
💬 一份以无限银行为卖点的Equimax Wealth Accumulator持有数月后,投保人称保单贷款策略反直觉,并联系Equitable取消,顾问却极力挽留。
💬 WFG把Equitable万能寿险搭配一只富达全球创新基金推销后,评论者劝人远离锁在万能寿险里的分离基金。
💬 针对Equitable万能寿险加重疾险的报价,有人称公司不差,但更偏好分红型终身寿险,而不是在万能寿险内投资。
💬 单身且无子女者称顾问推销万能寿险,说是还房贷,但无法接受终身承担高额保费。
💬 考虑购买定期寿险的夫妇称,顾问体谅实际需求,没有像其他代理那样强行推销。
💬 一名投保约一年的客户称客服不错,并认为可续保、可转换的定期寿险是市场最佳选择。
💬 一名参加雇主保险的魁省员工称,打电话和处理查询都要等很久,而且还经常出错。
💬 客户称漏缴两次后,公司只寄信到旧地址,未发邮件或来电,随后转交催收并取消保单,导致其数月无保险。
💬 客户称该公司的服务糟糕透顶:用英语求助仍被中英夹杂应答,承诺的主管回电也没有发生。
💬 回帖称产品合适的话 Assumption Life 没什么问题,公司万一倒闭也有 Assuris 兜底。
💬 回帖称 Assumption 与 Canada Protection Plan 专做免体检、如实答卷就靠谱,但部分低档产品要满两年无理赔才赔全额。
网站讲系统,论坛讲细节:单一产品、理赔案例和个人经验。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
分离基金的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.
