有MSP公费医疗,叫911救护车送医院是免费的
BCEHS对MSP受益人照样收费:911救护车送医每次80加元固定费用,到场处置但没送医也收50加元,医院之间转院不收;没有MSP的人(如还在等待期的新移民)地面救护车每次848加元,直升机按小时计。
为什么要紧:新移民常以为有公费医疗就全免,收到账单才知道;等待期内没MSP的人用一次救护车费用高得多
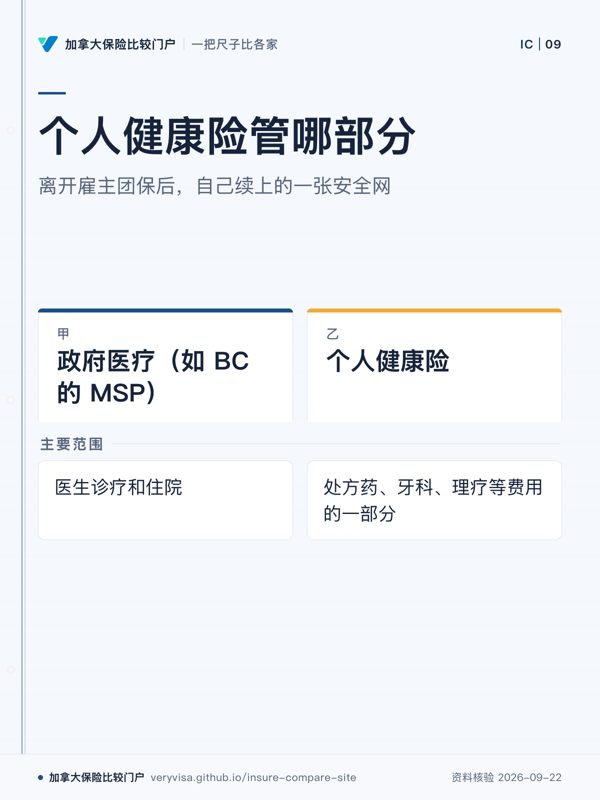
政府医疗(如 BC 的 MSP)管的是医生诊疗和住院,处方药、牙科、理疗按摩、视力这些多数要靠雇主团体保险或自己买的个人健康险。个人健康险按你选的计划报销处方药、牙科、理疗等费用的一部分,通常有年度上限;有的还搭配境外紧急医疗。适合没有团体保险的自雇者、退休后失去团保的人,以及刚登陆还在等团保生效的新移民。
高血压、糖尿病、癌症史、正在吃的药会让结果落在标准、加费、除外、延期还是拒保,先在健康与投保图谱里查通常区间和核保看什么。
点单元格看出处。灰色虚线=本站还没核到,不等于没有。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
按项目向下读,每项都列明机构与产品。
| 比什么 | 宏利FlexCare Enhanced宏利 | 加拿大人寿Select Elite计划加拿大人寿 | 永明个人健康险EnhancedSun Life 永明金融(加拿大永明人寿) | PBC团险转个人计划太平洋蓝十字(BC健康福利协会) | PBC免问卷健康牙科计划太平洋蓝十字(BC健康福利协会) | PBC健康牙科计划(问卷版)太平洋蓝十字(BC健康福利协会) |
|---|---|---|---|---|---|---|
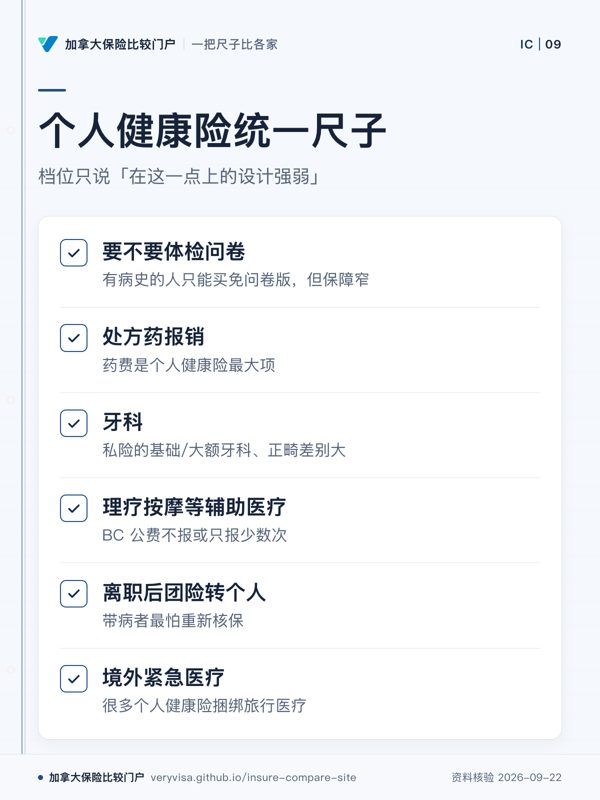
| 要不要体检问卷离职、自雇、新移民没有团体保险时才买个人版;有病史的人只能买免问卷版,但保障窄 | 未收录 | 强需健康问卷核保,同公司另有Guaranteed/Assured Acceptance免问卷版看出处 | 强需提供基本健康信息核保,同公司另有免问卷Health Coverage Choice看出处出处:sunlife.ca ↗ | 强离职60天内免核保转入,同公司Health and Dental问卷版保障更宽看出处 | 强无需任何健康问卷即获保,同公司另有Health and Dental问卷版保障更宽看出处 | 强官网建议无既往病情者选,问卷细节未写;另有免问卷GA但保障更窄看出处 |
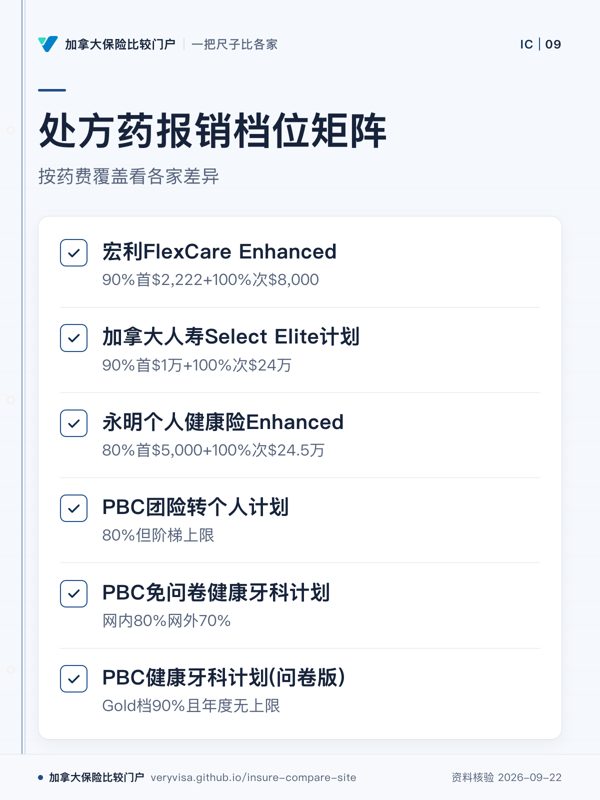
| 处方药报销药费是个人健康险最大项;BC 有 Fair PharmaCare 按收入兜底,私险补的是自付段 | 强处方药年度报销上限1万元,延伸健康终身上限25万元看出处 | 强90%首$1万+100%次$24万,年最高报销$25万看出处 | 强80%首$5,000+100%次$24.5万,年最高报销约$25万看出处出处:sunlife.ca ↗ | 标准80%但阶梯上限,头24个月仅$1,000,49个月后才升到$5,000看出处 | 标准网内80%/网外70%,但年度上限仅$350–750,实际报销有限看出处 | 强Gold档90%且年度无上限;Bronze仅80%/$5,000,Silver90%/$10,000看出处 |
| 牙科联邦牙科护理计划(CDCP)按家庭收入与无私险资格覆盖一部分;私险的基础/大额牙科、正畸差别大 | 标准牙科年度上限920元,视力每2年250元看出处 | 标准官网说明牙科部分可选择不含;牙科报销比例与年限额官网页未列,正畸与境外紧急医疗页面未见看出处 | 强选配后:基础80%/$750,大额50%/$500,正畸60%/终身$1,500看出处出处:sunlife.ca ↗ | 标准含基础(70-80%)与大额(50%),正畸仅限儿童且24个月后才生效看出处 | 标准Bronze/Silver只含基础;Gold含大额,合并限额第1年$450、第3年起$700;无正畸看出处 | 强Gold基础80%→90%、大额60%、正畸60%(终身$2,000);Bronze无大额与正畸看出处 |
| 理疗按摩等辅助医疗按摩、物理治疗、针灸、心理咨询在 BC 公费不报或只报少数次 | 未收录 | 标准各类每年$500、每次$50,含心理咨询但未见更高专项额度看出处 | 强100%每类年度上限$400,心理/社工共享额度提高到年度$1,500看出处出处:sunlife.ca ↗ | 标准含心理咨询,与理疗合并;年限额头24个月$300、25至48个月$400、此后$500看出处 | 标准心理咨询$250–750/年视档位,其他理疗项目额度官网未逐项列明看出处 | 强Gold档每类执业者年度上限$800,心理咨询等合并$1,500;Bronze仅$400/$750看出处 |
| 离职后团险转个人离开雇主时团险断档,带病者最怕重新核保;有转换产品可免核保续上 | 弱宏利另有FollowMe计划,团险转个人看该计划看出处 | 弱本档为问卷核保版;官网另有保证承保版供有既往病史者,离职转入时限未列看出处 | 弱属一般个人计划,同公司Health Coverage Choice专门处理离职转换看出处出处:sunlife.ca ↗ | 强官方转换产品,需原团险满6个月,离职60天内免核保转入看出处 | 弱面向公众的免问卷计划,非专为离职转换设计(转换见Group Conversion)看出处 | 弱属一般个人计划,非离职转换产品,转换需另投Group Conversion看出处 |
| 境外紧急医疗回国探亲、出差时的紧急医疗;很多个人健康险捆绑旅行医疗 | 标准可加旅行紧急医疗,最高500万加元看出处 | 未收录 | 标准每次行程首60天、终身上限$100万,80岁前可投保看出处出处:sunlife.ca ↗ | 弱仅含加拿大境内/跨省紧急医疗,未提供境外(出国)紧急医疗看出处 | 未收录 | 标准境外紧急医疗100%最高$1000万,每次行程限5天;最年长成员70岁前一天终止看出处 |
先看资料,再作比较
条形表示本站收录的条款文字和出处数量,不表示产品优劣。空缺应留待核对。
数据日期(产品核对记录):2026-09-23 至 2026-10-26。来源:本站产品条款与出处,逐项查看对照表。
按原记录日期查找产品;日期是本站资料核对时间,不是产品生效日,也不表示今天仍有效。
BCEHS对MSP受益人照样收费:911救护车送医每次80加元固定费用,到场处置但没送医也收50加元,医院之间转院不收;没有MSP的人(如还在等待期的新移民)地面救护车每次848加元,直升机按小时计。
为什么要紧:新移民常以为有公费医疗就全免,收到账单才知道;等待期内没MSP的人用一次救护车费用高得多
除按家庭收入的共付比例外,诊所收费高于CDCP报销标准的差价、以及计划不保而你同意做的项目,都要自己付;牙冠、根管重做、部分假牙等项目要先获CDCP确认才报。官方建议看诊前先问清要自付多少。
为什么要紧:以为全免的人常在前台结账时才发现要补差价,或做完未获确认的项目才知道不报
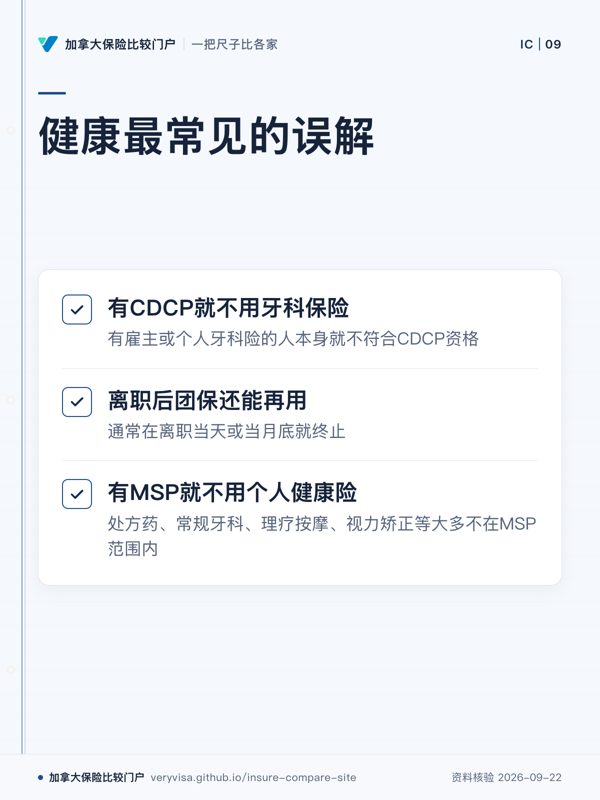
CDCP要求家庭调整后净收入低于9万加元且没有其他牙科保险才能申请,有雇主或个人牙科险的人本身就不符合CDCP资格;两者是"二选一",不是叠加。
为什么要紧:收入较高或已有团体牙科保险的家庭如果误以为都能申请CDCP,可能白白等待或错过更适合自己的私人牙科保障
CDCP看有没有可获得的牙科保险:工作、退休金、家人单位或专业、学生组织提供的都算,没用过、没参加或主动退出都不符合;雇主在T4第45栏报的是有没有提供,不看你退没退。例外只有2023年12月11日前退出退休金牙科计划且不能再加入的退休者。
为什么要紧:以为退出团保就能换成CDCP的人,可能两头落空:团保退了,CDCP也不符合资格
团体健康险通常在离职当天或当月底就终止,之后要自己买个人健康险。有的公司有免核保衔接产品:以 Sun Life 为例,健康/牙科保障终止后 60 天内申请 My HEALTH CHOICE,可不提供健康证明(有条件)。
为什么要紧:误以为有缓冲期的人可能在没有保障的空窗期生病吃药或看牙,错过免核保转换的申请时限后,有病史的人可能再买不到保障
MSP管的是医生诊疗和住院,处方药、常规牙科、理疗按摩、视力矫正等大多不在MSP范围内或只覆盖特定低收入人群,这些要靠雇主团保或个人健康险。
为什么要紧:离职、自雇或退休后没有团体保险的人,一旦生病吃药、看牙或需要理疗,可能才发现这些费用MSP完全不报或报得很少
BC《医疗保护法》第45条禁止并宣告无效:为居民承保MSP福利项目费用的保险合同。例外只有退出MSP的医生做的、计划不报的服务,境外就医险,无MSP资格者的保险。私险主要保处方药、牙科、理疗、视力,MSP覆盖的诊疗和手术不能靠它报销。
为什么要紧:以为私险能买到插队的人,可能多交保费,或在私立机构自费做完才发现拿不到报销
点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
💬 工作计划从一家保险公司转到另一家后,类风湿患者称药物预授权拖了三个月,孕期还被撤销,产后输液前被迫重办。
💬 有人称呼吸机预批自2025年底起只被告知“再等一周”,眼镜理赔拖半年,药品还被无故以超限额拒赔。
💬 一名受益人称亲属去世后提交死亡证明,到次年初团体寿险理赔资料仍未寄出,客服还称可能因选择邮寄而延误。
💬 客户称自2025年春季起,直付问题一直被踢皮球,最新理赔仍未支付;保险公司后来称已找到账户并转交客服部门。
💬 一名多年保户称,靠遛狗等日常活动每年都能达到最高等级;他喜欢这份保单需要持续参与,酒店奖励虽缩水仍有吸引力。
💬 一名吸烟者称这份定期寿险报价很高;评论者说非吸烟者组合报价更低,活跃用户靠最高等级奖励或可抵消费用差距。
💬 一名不吸烟者称新买的长期定期寿险费用不高;一对六十多岁的夫妻则称,两人各自投保后每月负担很重。
💬 有人比较定期寿险、重疾险和伤残险时称,某仓储会员渠道的定寿最便宜,但不了解理赔服务;有人说活跃者可用奖励抵消费用。
💬 一名客户称年轻时买的永久寿险没有现金价值,后来收到宏利的退保报价;讨论者对保留低价保障还是退保意见不一。
💬 仓储会员渠道的两名寿险客户称夫妻保费被重复扣款,客服等待时间很长,系统还只显示一笔;公司后来承认计费错误并承诺退款。
💬 客户称顾问为其开了定期储蓄产品,却不断推销本人不想要的终身寿险,并询问如何结束合作和转走账户。
💬 一家人称购买访客医疗保险后,近三周住院费用因所谓心衰病史被拒赔;事件曝光后,保险公司撤销决定并全额支付。
💬 夫妻都由Canada Life承保,却称员工总把协调理赔封顶,工会也没帮上忙。
💬 缴了多年高额保费后,保单身故保障高但现金价值很低,持有人犹豫是否继续。
💬 一名无家属负担的年轻人称顾问力推高额终身寿险,后来改买了便宜得多的定期险。
💬 门户合并后,RRSP客户一个月无法登录,三名客服未能解决,甚至有人在问题未修复时关闭工单。
💬 Canada Life拒赔偏头痛恶化的短期伤残,后来又把心理健康申请当申诉处理并再次拒绝,第二次申诉仍在审。
💬 缴费多年后,Canada Life先称凭死亡证明会全额赔付,后拒绝已失效不久的定期附加险,事件公开后才付款。
💬 一名已通过核保的年轻人称Canada Life定期寿险报价尚可,但评论者认为并非最便宜。
💬 一对仍背负债务的夫妻称代表想为一岁孩子推销长期终身寿险,评论者建议改存RESP。
💬 Canada Life把获批报价算成已支付理赔,随后称年度额度已用完,电话客服也无法核对存款与理赔。
💬 长期伤残理赔历时数月才获批,一个月后Canada Life又要求做精神科独立检查,尽管没有心理疾病诊断。
💬 一名联邦雇员称,Canada Life在公共服务计划下拒绝支付昂贵的抗癌药,尽管此前曾报销较便宜的药。
💬 买家称,熟人代理把重疾定期险和分红险包装成投资,但朋友的定期寿险便宜得多。
💬 一对夫妻称被高额分红储蓄险套住,还要承担额外保费,并考虑接受高额退保损失。
💬 受益人称,太阳人寿在沉默数周后仍拒付亲人的身故赔偿,尽管第三方已核实相关资料。
💬 阿尔伯塔一名员工称,太阳人寿把失眠和心理健康休假归咎于工作,并引导访谈走向拒赔。
💬 会员称,太阳人寿反复以不符治疗情况的理由拒赔牙冠维修,诊所更换编码后才赔付。
💬 前会员称,太阳人寿一直不处理保单最后一天的护理索赔,还声称计划终止后无法付款,数月后才同意赔付。
💬 客户称,太阳人寿先把养老金账户资金存入账户,几天后又收回,并坚称资金一直被冻结。
💬 会员称,太阳人寿外包客服解释不了按摩治疗索赔类别,在线聊天也因无客服接入而不断中断。
💬 承包商称,太阳人寿医疗计划保障上限很低,包括住院床位和心理咨询额度都很紧,一些医保拒付的检查也不赔。
💬 据报道,一名退休人士称,太阳人寿即使收到片子和牙医记录,仍反复拒绝联邦牙科计划下的常规牙冠赔付。
💬 发帖者称,太阳人寿只有在同时进行根管治疗时才赔牙冠,许多牙科服务还设有严格的收入门槛。
网站讲系统,论坛讲细节:单一产品、理赔案例和个人经验。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
个人健康与牙科的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.
