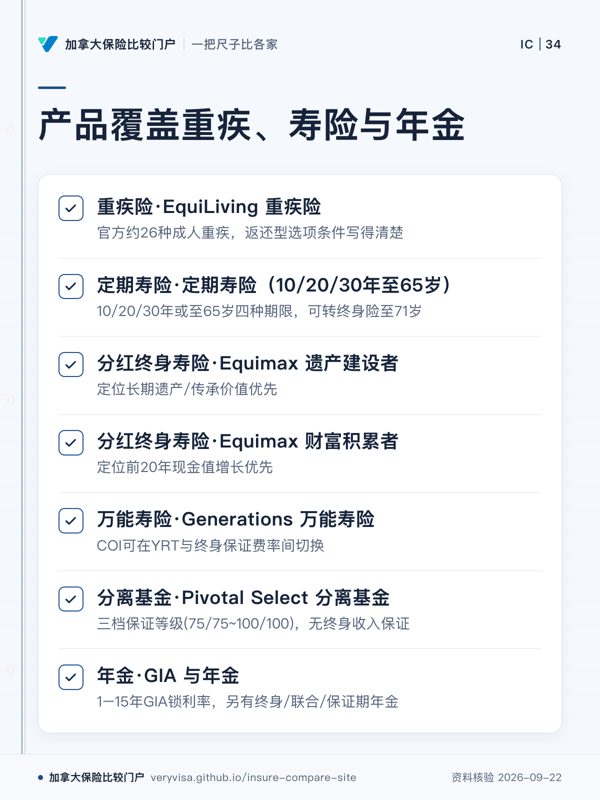
The Equitable Life Insurance Company of Canada:成立于1920年,1963年由股份制转为互助制,由参与分红保单持有人共同所有,无外部股东。总部位于安大略省滑铁卢,是加拿大规模较大的互助制寿险公司之一, 2025年末总资产约127亿加元。产品覆盖重疾、定期寿险、分红终身险、万能寿险、分离基金与GIA/年金,只经持牌顾问渠道销售,不接受消费者直接线上投保。
强项
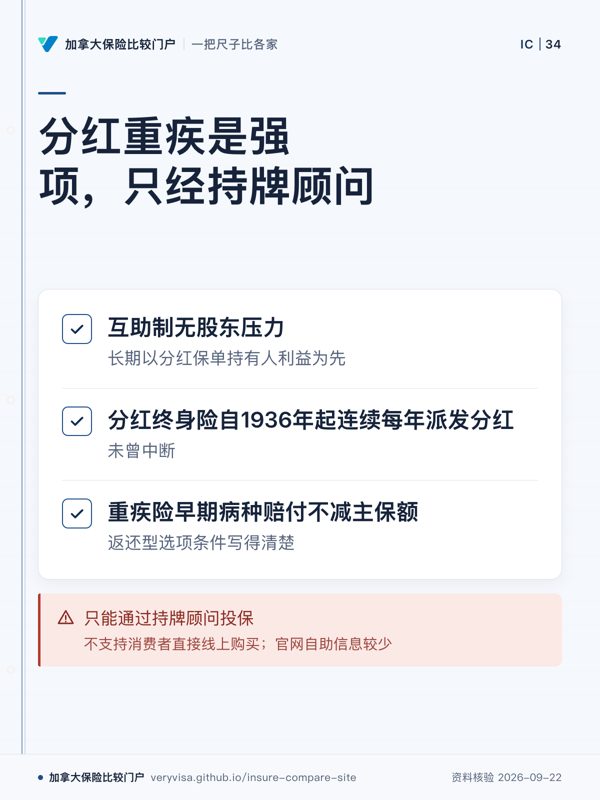
- 互助制无股东压力,长期以分红保单持有人利益为先
- 分红终身险自1936年起连续每年派发分红,未曾中断
- 重疾险早期病种赔付不减主保额,且返还型选项条件写得清楚
要留意
- 只能通过持牌顾问投保,不支持消费者直接线上购买
- 品牌规模与网点少于五大行及Sun Life/Manulife,官网自助信息较少
- 分离基金/万能险的基金与账户选择少于头部大公司同类产品
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
- 先看
- 先区分公司结构带来的长期取向,和实际投保渠道限制。
- 易漏
- 基金与账户选择也少于头部大公司同类产品,这点图里未展开。
- 下一步
- 去已收录公司横向看同类,再带渠道问题找持牌专业人士。
- 先看
- 先看同类里为何拆成两项,别把一项的特点顺手套给另一项。
- 易漏
- 分离基金/万能险的基金与账户选择少于头部大公司同类产品。
- 下一步
- 去方法与免责,再带具体产品问题找持牌顾问核对。
- 先看
- 先看投诉主题有没有跨平台重复,再看少量正面案例落在哪些维度。
- 易漏
- 这些帖子都有平台和样本标记,单帖不能当成公司整体表现。
- 下一步
- 去社区口碑核对更多样本,再带具体争议找持牌专业人士。
按类别看产品
社区怎么说
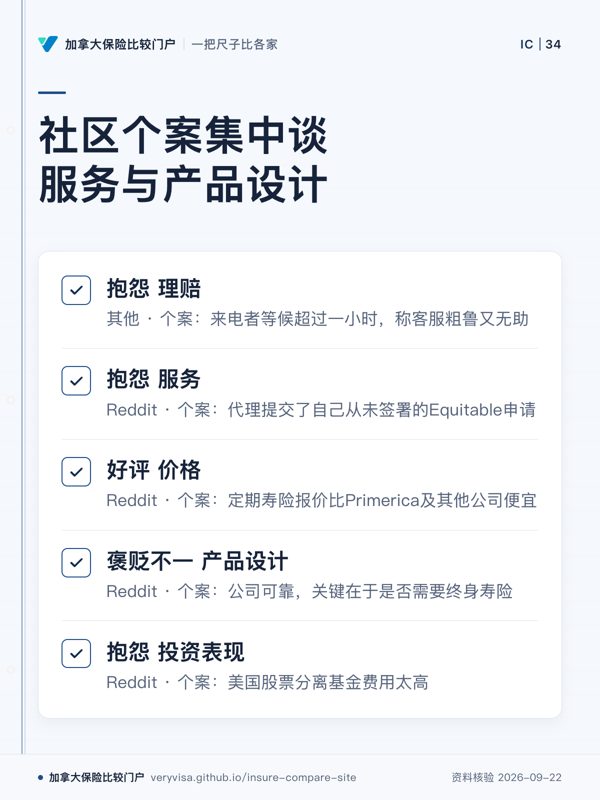
- 抱怨 理赔
💬 来电者等候超过一小时,称客服粗鲁又无助;五次追问一宗拖延多年的理赔仍无进展。
- 抱怨 投资表现
💬 评论者劝人放弃一款Equitable Life分离基金,称管理费远高于廉价ETF,业绩图也只是展示可能回报。
- 抱怨 核保
💬 在单位的Equitable Life计划中,补录申请人每一步都拖了数周;因每天使用大麻被拒保,解释却隔天送达。
- 抱怨 服务
💬 消费者称Equitable先报错保障内容,后又更改方案,并在尚未同意投保前就开始扣款。
- 抱怨 价格
💬 一份定期寿险后来被未经授权地大额扣款,期间无人联系;评论者称Equitable拒绝退还数月扣款。
- 抱怨 产品设计
💬 一位Equimax Estate Builder持有人移居美国后称,退保价值很差,而且当初被说成长期残障保障。
- 抱怨 产品设计
💬 一位Equimax Estate Builder持有人称,宁愿认亏已缴费用,也不想继续持有这份本希望投入TFSA或RRSP的保单。
- 好评 价格
💬 年轻的不吸烟者发现,Equitable的定期寿险报价比Primerica及其他公司便宜;回复称公司可靠、可转换,诚实申请就没有陷阱。
- 抱怨 服务
💬 一位Equimax Wealth Accumulator买家称,WFG顾问不断轰炸电话却不给合同;Equitable发来终止表并叫停下次扣款,留下惨痛教训。
- 褒贬不一 投资表现
💬 有人告诉新投资者,Equitable Life本身合法可靠,但又称其美国股票分离基金费用太高,部分销售渠道也很可疑。
- 抱怨 服务
💬 一名年轻人称,WFG代理提交了自己从未签署的Equitable申请,随后账户仍被多次扣款。
- 抱怨 产品设计
💬 一份以无限银行为卖点的Equimax Wealth Accumulator持有数月后,投保人称保单贷款策略反直觉,并联系Equitable取消,顾问却极力挽留。
- 抱怨 投资表现
💬 WFG把Equitable万能寿险搭配一只富达全球创新基金推销后,评论者劝人远离锁在万能寿险里的分离基金。
- 褒贬不一 产品设计
💬 针对Equitable万能寿险加重疾险的报价,有人称公司不差,但更偏好分红型终身寿险,而不是在万能寿险内投资。
口碑标明平台与样本;单帖只是个案,不当结论。
论坛深读
出处
核对日期 2026-09-22
价格是个人化的
带着这 3 个问题找张毛妈询价
- 我家最大的风险是收入中断、生病还是养老钱不够?该先配哪一类?
- 同样的预算,几家公司的报价和条款差在哪里?
- 我现有的保单保额够不够、受益人写对了没有?
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。张毛妈可以帮你在多家公司之间比较报价(可报价的公司以她的签约为准),把条款差异摆在同一张纸上。
询价前要准备什么 →