RRSP/RRIF 的钱想转多少进 ALDA 都行
CRA 原文:高龄延期年金(ALDA)最晚在满 85 岁那年年底前开始领;每个计划最多转上年末市值的 25%,终身合计上限 2026 年为 18 万元;超出部分留在 ALDA 里按月征 1% 的税,要报 T1-OVP-ALDA。
为什么要紧:超额转入会按月被罚税;转之前用 CRA 的互动表先算,个案以 CRA 原文和税务专业意见为准
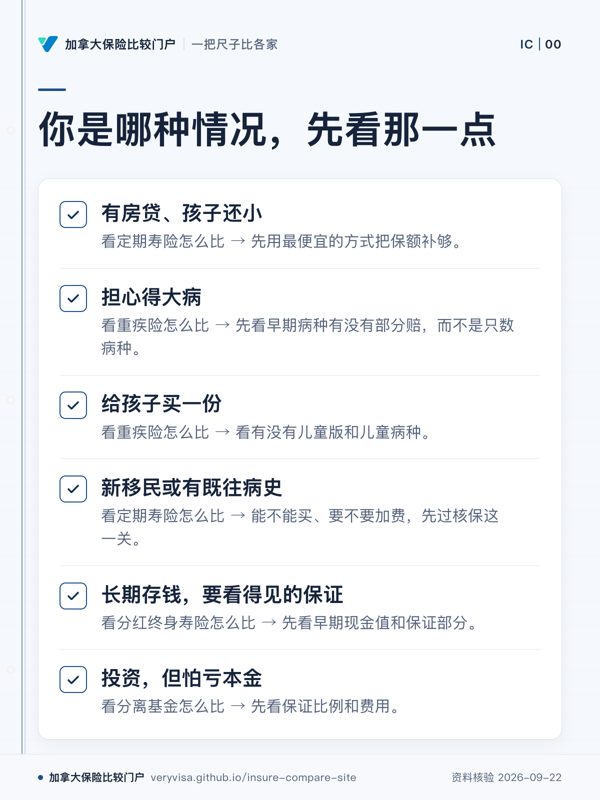
细看这条误解 →先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
NotebookLM 根据本站内容生成的中文音频概述;费率与条款以官网当前版本为准。
第一步
点一下,下面的查找器会切到对应的产品类别,并按这种情况最该先看的那一点排好。
查找与对比
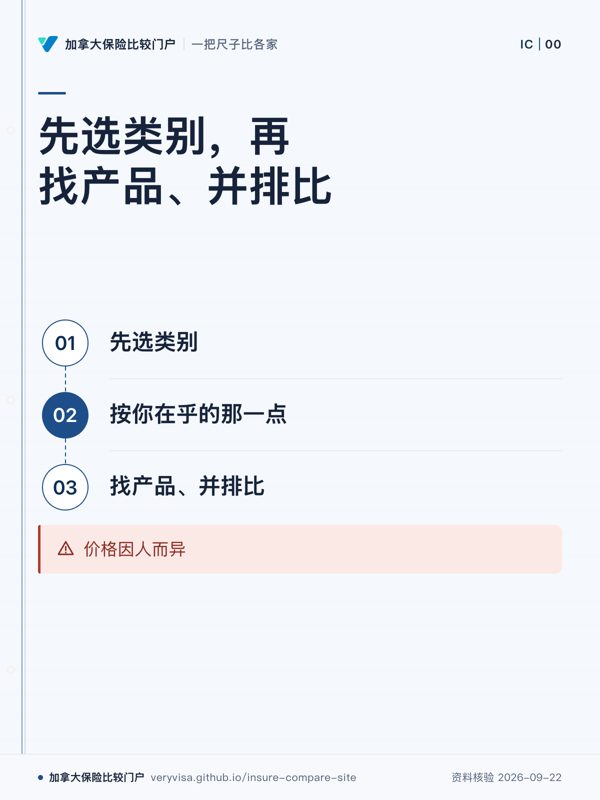
先选类别,再选「我最在乎」的一点,产品按这一点的档位从强到弱排。勾选 2–4 款,下面会按同一把尺子逐点并排。档位是按公开条款归纳的大致比较,不是价格高低。
10/20年或至65/100岁四种期限,可转任意宏利终身险产品
需健康问卷的高额处方药与全面牙科(含正畸)个人健康险
GIA嵌在分离基金合同内可随时转投资,年金保证期3–30年任选
75/75或75/100两档保证,75/100系列每年自动重置至80岁
官方24种主病种+6种早期病种,三种保费结构任选
简易核保,只保5种核心大病,18–75岁均可投保
官网2026年现行产品页已无此产品,判断为已停止接受新单,仅服务存量保单
大型分红账户,主打保证早期现金值,10/20年或至90/100岁缴清
三款访客险里唯一保稳定既往症的一款,可保到85岁、自付额7档
高净值专属(单份合同最低10万),资产越多管理费返还越多
60+投资账户可选,Managed Account零管理费+利率增强
iA保证利率账户(GIF)+终身/定期年金,另有可支取的FORLIFE版
iA简易核保防癌险,免体检但只保癌症、保额上限低
iA主力重疾险,25种病种+早期部分赔付,可选终身或到100岁
自雇/受雇皆可投,部分失能与复工过渡都有给付
官网写明无年龄上限,出险打电话由公司协调医院结算,理赔伙伴 TuGo
优化长期传承价值的分红终身险,早期现金值较低
优化早期现金值增长的分红终身险,兼顾长期传承
iA旗舰分离基金,多档保证系列(含100/100)及终身收入选项
iA免体检简易核保寿险,问卷核保,最高约50万保额
iA主力定期寿险,10-40年任选期限,附加险选项最多
iA万能寿险,YRT/平准两种成本结构+约20个投资账户可选
2026年4月新一代分红终身险,早期现金值与长期身故给付兼顾
儿童专属独立保单,26种病种(5种儿童专属),保费锁定至25岁
2026年4月新一代分红终身险,主打长期身故给付/遗产价值最大化
75/100保证系列,含日息/担保利率账户,无终身收入保证
处方药最高档搭配可选牙科的Freedom to Choose顶配版
终身/联合/定期年金可选,支持RRSP/RRIF系列与TFSA/非注册账户
官方25种主病种(含丧失自理能力附加险26种),返还与期限选项都多
5-50年任选期限,可免体检转终身险至70岁
三种成本结构可选可转换,投资账户含保底0%的稳健增长账户
2026年4月新一代分红终身险,主打早期现金值增长
保额可选10万/15万/30万,保费只能一次付清,出境短途限保期一半以内
月赔约400–15,000加元,赔付期与等待期都可选,含渐进复工的部分给付
官方约26种重疾+16种以上部分给付病种,最高保额300万
三档保证(75/75、75/100i、100/100i),15年自动重置至75岁
分红终身险,5种分红使用方式,缴费期最短5年
终身、定期与ALDA三种年金,业内首推责任投资年金
六种期限可选,保额2.5万–2000万,70岁前可转永久险
保险成本可选递增或终身固定,投资账户逾30种选项
5–40年任选期限,可无健康证明转终身险至75岁
线上即批,免体检,1/3/7种重疾三档保额2.5万/5万
与Go线上定期是两款:只答3题,最高约10万,10年后逐年涨价
与Go简易版是两款:10万–100万,10/20年期内保费不变
保证利率GIC(30天–5年,RRIF最长25年)另有终身/联合/定期年金
处方药报销上限高,牙科正畸需选配的问卷版个人健康险
26种主病+8种部分赔付病种,最高400万保额,全核保
四档系列(投资/收入/传承/传承高端),最高75/100保证
分红终身险,第1年末即有保证现金值,兼顾早期与长期增值
分红终身险,定位长期传承,5种分红方式可选
加拿大现存少见仍在售个人长护险,2项ADL或认知障碍即赔
万能寿险,5种身故给付选项,投资账户选择广
只保癌症/心梗/中风3种主病,保额上限7.5万,价格较低的入门重疾险
官方顾问指南列24种主病+7种早期/部分病种,最高200万保额,全核保
面向小企业主/自雇者的不可撤销失能险,前24个月按本职业定义
分离基金,身故保证最高100%(80岁前)、到期保证75%,每年可重置锁定收益
分红终身险,最低保额2.5万起,保证现金值第5年末起可用
分红终身险增强版,保证现金值第1年末即可用,定位保单贷款/抵押用途
单生/联合生/定期三种年金,收入锁定,可用RRSP/RRIF等资金购买
5万–100万保额多数情况免体检,18–55岁可投保
万能寿险,COI结构YRT/Level到100可切换,另有Bonus利率版
只有Plan III保额15万,且限70岁以下;直接付医院写进条款
10–40年任意年限自选,保额50万–2500万,可转永久险
75/75、75/100、100/100三档保证比例可选,身故保证可定期重置
终身/定期年金两类,受Assuris保护,未见独立GIC型产品
25种主病+7种早期病种,10/20年定期到终身多种期限可选,全核保
10/15/20/25/30年五种期限,71岁前可免体检转永久险
YRT与Level COI均可选,200多种投资挂钩账户另有保证利率账户
期限30天到10年另有阶梯期,可放注册与非注册账户
终身/定期/联合末位三种领取方式,付款频率灵活
只保4种核心重病,无传统重疾核保,保额上限低
保25种病,早期赔付不减主保额,可选双向保费返还
定位长期传承,保额高但早期现金值低,缴费期3种可选
早期现金值更高,缴费期多一档8年缴,适合早年就想动用现金值的人
保证终身按比例领取收入,65岁起给付率4%,但满期/身故保证只有75%
三档保证比例可选,最高100/100,基金含第三方管理人
定期险到期后按保证费率续保,转换权到75岁比同业宽
官方约26种成人重疾,返还型选项条件写得清楚
分红终身险,定位长期遗产/传承价值优先
分红终身险,定位前20年现金值增长优先
万能寿险,COI可在YRT与终身保证费率间切换
1–15年GIA锁利率,另有终身/联合/保证期年金
三档保证等级(75/75~100/100),无终身收入保证
10/20/30年或至65岁四种期限,可转终身险至71岁
基础3种+进阶22种约25种主病,定期或到75/终身可选
顾问定制保额与期限,两种加保权可选,到期可退部分保费
GIA锁定利率+终身/联合/定期年金,可放多类注册账户
三档保证(75/75、75/100、100/100),基金含多家第三方管理人
10/15/20/25/30/40年六档期限,可免核保转永久/万能险
终身保障+税务递延储蓄账户,缴费与保额可灵活调整
百万加元内官方注明免体检,最长续保至80岁、转换至100岁
25种重疾覆盖广,10–75年或近终身多种期限,保额上看百万
单人/联合与定期年金三类,保证期可选按年数或指定年龄
4种或25种主病可选,25种版另含5种儿童病种至24岁
10/20/30年三种期限,另有免体检快速核保通道
YRT与Level COI可选,指数联结投资选项约30种,另有保证利率账户
保额5万至2000万,10年缴/20年缴/缴至100岁,联合末亡可选
日拆息账户+1/2/3/4/5/10年保证利率账户,另有独立TFSA版本
4种或25种主病可选,Live Well/Plus两档,保至80岁
10/20/30年三种期限,71岁前免体检转任意在售终身险
45岁以下最高约50万免体检,6档期限可选,转换至70岁
25种重疾+8种部分给付疾病,保额上看$200万,含免费第二诊疗意见
分红方式5种可中途更换,但近年分红利率与账户规模均低于同业
75/75、75/100两档保证,基金选择多含4家第三方管理人,但无重置条款
离职60天内免核保转个人计划,保障额度随参保年限分阶提升
无需健康问卷即获保,但处方药与牙科年度上限普遍偏低
BC本地三档健康牙科险,Gold档处方药报销无上限
BC本地蓝十字的访客险,可投保到79岁;保额与超级签证适用官网未写
稳定期按年龄分四档、86岁以上仍有条款,出境旅行不设单次天数上限
援助中心尽量安排直接结算,出境旅行只要大部分保期在加拿大
官网专为超级签证设计,保额10万或15万,投保须未满80岁
保单写明月付计划,退费统一扣25元,经纪渠道购买
可保到85岁、高龄仍可买10万,拒签不收费、提前回国扣50元
公司 × 类别一览
数字是本站已收录的款数。点数字,上面的查找器直接筛到这家公司的这一类。
| 公司 | 重疾 | 定期 | 分红 | 万能 | 分离基金 | 年金 | 失能 | 长护 | 健康 | 访客险 |
|---|---|---|---|---|---|---|---|---|---|---|
| 宏利 | 2 | 1 | 1 | 1 | 2 | 1 | — | 1 | 1 | 1 |
| iA 金融集团(原工业联盟) | 2 | 2 | 2 | 1 | 1 | 1 | 1 | — | — | 1 |
| 加拿大人寿 | 2 | 1 | 3 | 1 | 1 | 1 | — | — | 1 | — |
| Desjardins 人寿保险(德佳) | 1 | 1 | 1 | 1 | 1 | 1 | 1 | — | — | 1 |
| Sun Life 永明金融(加拿大永明人寿) | 2 | 3 | 2 | 1 | 1 | 1 | — | 1 | 1 | — |
| 加拿大皇家银行保险(RBC Insurance) | 2 | 2 | 2 | 1 | 1 | 1 | 1 | — | — | 1 |
| BMO人寿保险公司(BMO Insurance) | 1 | 1 | — | 1 | 1 | 1 | — | — | — | — |
| 帝国人寿(Empire Life) | 2 | 1 | 2 | — | 2 | 2 | — | — | — | — |
| Equitable 公平人寿 | 1 | 1 | 2 | 1 | 1 | 1 | — | — | — | — |
| Beneva(魁北克互助保险) | 1 | 1 | — | 1 | 1 | 1 | 1 | — | — | — |
| Humania保险(魁北克互助保险公司) | 1 | 1 | — | — | — | — | — | — | — | — |
| ivari人寿保险公司 | 1 | 1 | — | 1 | — | 1 | — | — | — | — |
| Foresters(兄弟会互助保险) | 1 | 1 | 1 | — | — | 1 | — | — | — | — |
| Assumption Life(互助保险) | 1 | 1 | 1 | — | 1 | — | — | — | — | — |
| 太平洋蓝十字(BC健康福利协会) | — | — | — | — | — | — | — | — | 3 | 1 |
| TuGo(旅行险专科) | — | — | — | — | — | — | — | — | — | 1 |
| 安联全球救援(加拿大) | — | — | — | — | — | — | — | — | — | 1 |
| GMS(萨省健康福利公司) | — | — | — | — | — | — | — | — | — | 1 |
| Destination 旅行险集团 | — | — | — | — | — | — | — | — | — | 1 |
| Travelance(访客险专科) | — | — | — | — | — | — | — | — | — | 1 |
先别急着买
RRSP/RRIF 的钱想转多少进 ALDA 都行
CRA 原文:高龄延期年金(ALDA)最晚在满 85 岁那年年底前开始领;每个计划最多转上年末市值的 25%,终身合计上限 2026 年为 18 万元;超出部分留在 ALDA 里按月征 1% 的税,要报 T1-OVP-ALDA。
为什么要紧:超额转入会按月被罚税;转之前用 CRA 的互动表先算,个案以 CRA 原文和税务专业意见为准
细看这条误解 →年金公司倒闭,Assuris 只保月给付 2,000 元以内的部分
Assuris 原文:寿险公司倒闭时,年金每月给付保留 5,000 元或承诺额 90%,取高者;按季、半年、年领对应 1.5 万、3 万、6 万。Canada Life 年金页仍印着「2,000 元以下 100%、以上 85%」旧标准。
为什么要紧:照旧数判断会低估保护、把年金拆得过碎;每月超过 5,000 元的部分只按九成算,大额年金仍可分几家买
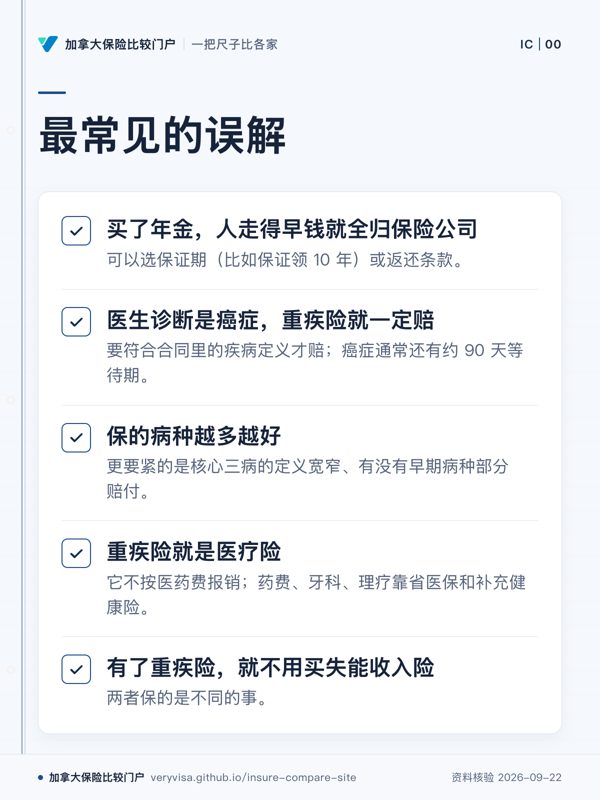
细看这条误解 →买了年金,人走得早钱就全归保险公司
FCAC 原文:多数终身年金在身故时停付,不留给遗产或受益人;部分公司提供保证期(期内身故继续付给受益人)或返还选项(一次性补到约等于所付金额)。代价是每月领得少一些。
为什么要紧:因为这个误解完全不考虑年金,放弃了「活多久领多久」的长寿保障
细看这条误解 →离婚或分居后,前配偶自动不再是寿险受益人
不会自动改。Sun Life 说明:分居或离婚后受益人指定不会自动变,前配偶可能仍在保单上;即使离婚协议写了钱给谁,存在保险公司的受益人表通常优先。要尽快交受益人变更表。
为什么要紧:忘了改表,赔款付给前配偶,现任和孩子拿不到
细看这条误解 →受益人写「遗产」和写具体的人,结果一样
写遗产,赔款进遗产走认证:BC 遗产超 2.5 万要交认证费(2.5–5 万部分每千元 6 元,超 5 万部分每千元 14 元),拿到认证后 210 天内一般不能分配。指定具体受益人,赔款不属于遗产(保险法第 65 条)。
为什么要紧:多交认证费、家人多等大半年,还可能卷进遗嘱争议
细看这条误解 →按类别细看
每类都讲清:这类产品是什么、比哪几点、为什么比、怎么判强弱。
像「确诊就发的一笔钱」:不管花在治疗、房贷还是请假养病,钱给你自己支配。
已收录 20 款产品 →像「房贷期间的安全气囊」:在最需要的那些年,用小钱撑起一大笔身故保障。
已收录 18 款产品 →像「带保障的长期储蓄罐」:保额终身有效,现金值和分红慢慢长大,但分红不保证。
已收录 17 款产品 →像「保险壳里装着投资账户」:保障和投资分开算,灵活,但要自己盯。
已收录 10 款产品 →像「带保险外壳的基金」:到期或身故时有一部分本金保证,还能绕开遗嘱认证直接给受益人。
已收录 13 款产品 →像「给自己发退休工资」:把一笔钱交给保险公司,换成按期领取的收入。
已收录 13 款产品 →像「给自己发工资的保险」:因病或伤长期不能工作时,按月替你补上一部分收入。
已收录 4 款产品 →像「专款专用的养老照护基金」:认知或身体功能出问题、需要长期有人照顾时,按月或按报销给一笔钱。
已收录 2 款产品 →像「离开雇主团保后,自己续上的一张安全网」:处方药、牙科、理疗按摩这些公费医疗管不到或管不全的部分。
已收录 6 款产品 →像「父母来加探亲的急诊保险」:在加拿大突发疾病或意外时,替没有省医保的访客付急诊和住院的钱。
已收录 10 款产品 →开户、日常账户、信用卡、房贷、GIC:落地第一周
去站族 ↗买车买房上保险:车险、房屋、Condo、租客
去站族 ↗TFSA、RRSP、FHSA、RESP 放哪家、怎么长
去站族 ↗价格是个人化的
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。张毛妈可以帮你在多家公司之间比较报价(可报价的公司以她的签约为准),把条款差异摆在同一张纸上。
询价前要准备什么 →