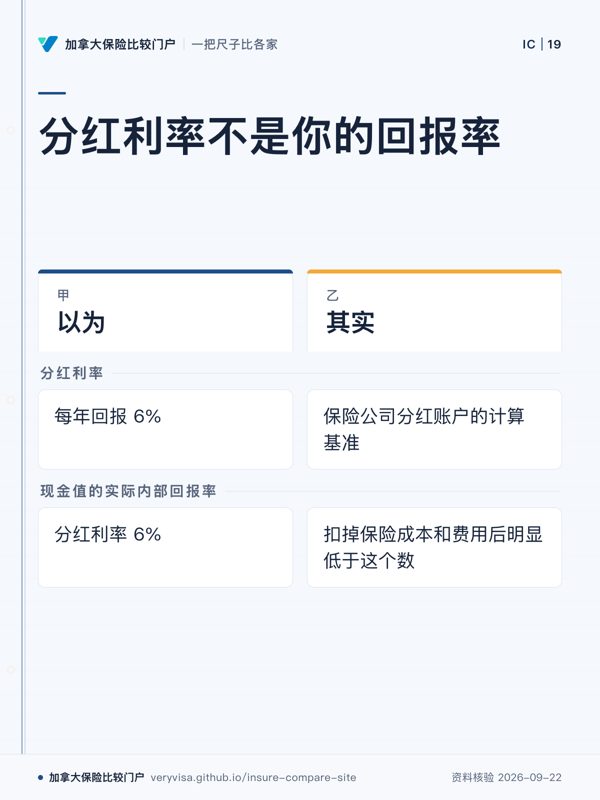
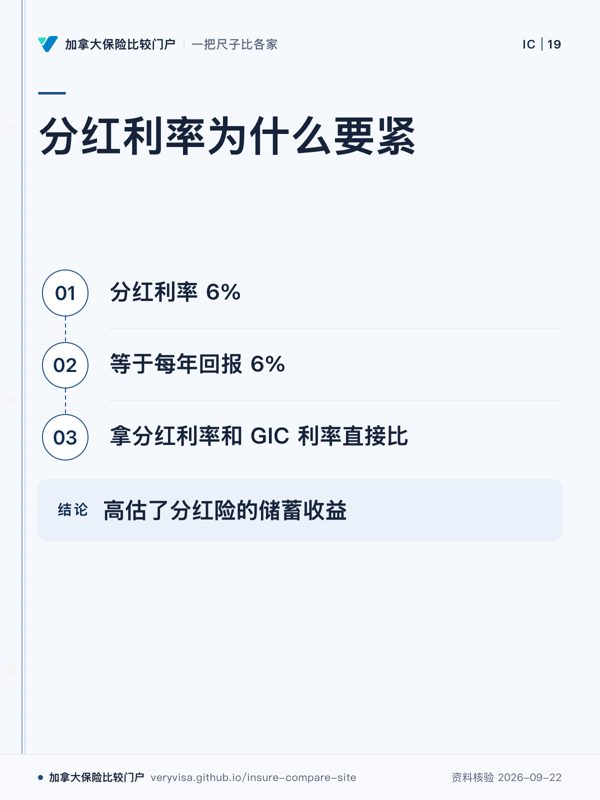
分红利率 6%,就等于每年回报 6%
宏利原文:分红利率「不是保单赚到的回报率,也不代表保单现金值的增长率」;Sun Life 也写它不是客户能期待的回报。现金值实际涨多少,要看险种、投保年龄、缴费期和分红方式。
为什么要紧:拿分红利率和 GIC 利率直接比,高估了分红险的储蓄收益
分红利率 6%,就等于每年回报 6%
宏利原文:分红利率「不是保单赚到的回报率,也不代表保单现金值的增长率」;Sun Life 也写它不是客户能期待的回报。现金值实际涨多少,要看险种、投保年龄、缴费期和分红方式。
为什么要紧:拿分红利率和 GIC 利率直接比,高估了分红险的储蓄收益
保险公司公布的「分红利率」,英文是 dividend scale interest rate,它只是计算保单分红里投资那一部分时用的一个利率。Canada Life 的历史分红利率说明写得很直接:这个利率用来确定保单分红中来自分红账户投资及其他投资相关因素的部分;它反映的是支撑分红账户负债的资产在最近一个计量期的平滑后投资结果,不含固定收益资产的未实现损益,也不含支撑分红账户盈余的那部分资产的回报。
分红公式里除了这个利率,还有别的因素。Canada Life 列出的有:理赔(死亡率)、保单持有人的行为(包括退保和取款)、费用、税,以及其他因素。Equitable 的说明也一样:分红账户每年的收益会受已付身故理赔、投资表现、税、费用、保单借款和终止的保单影响,公司把每个因素的实际结果和原先的假设比较,好于或差于假设,都会让分红增加或减少。
Canada Life 在同一份文件里明说:分红利率不能直接对应到某一张保单的现金值增长。一张保单现金值的实际增长,取决于产品类型、产品功能、缴费期、投保年龄、分红方式、分红标准等多个因素。
分红也不是按同一个比例发给所有保单。Canada Life 的保费抵缴常见问题说,公司分配分红时,按共同特征把保单分组,包括出单年份、受保人的吸烟状况、性别和投保年龄,所以看起来相似的两张保单,拿到的分红也可能不同。
所以分红利率 6% 并不等于保单现金值每年涨 6%。要知道自己那张保单这些年实际涨了多少,看的是保单的年度报表里现金值的变化,而不是公司公告里的那个利率。
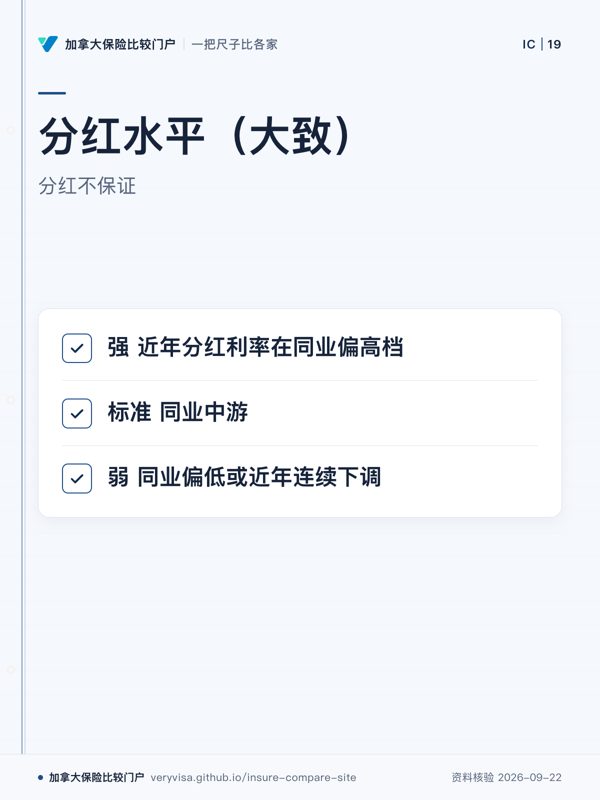
Canada Life 的历史资料注明:各公司计算和公布分红利率的口径可能不同,不应假定它们可以互相比较;历史表现也不预示未来。它表里虽然把分红利率和 5 年期 GIC、加拿大政府债券回报、通胀率并列,但那是背景对照,不是说两者是同一类回报。
GIC 的利率是存款合同写明的利率,到期按合同付;分红是否派发、派多少,由保险公司董事会决定。Equitable 原文写明:分红不保证,可能随投资表现、理赔数量等因素变化,由董事会全权决定。这两样东西的确定程度不同,直接拿数字比大小会把不确定的一方看得过于确定。
某一家公司分红利率的完整算法、某一张保单具体的现金值增长,只有那家公司的保单文件和年度报表能回答,本站判不了。宏利与 Sun Life 关于分红利率的说明页本次取页被站点拦截,上面的引述只用了 Canada Life 与 Equitable 的原文。
分红终身险,最低保额2.5万起,保证现金值第5年末起可用
RBC Growth Insurance分红终身险增强版,保证现金值第1年末即可用,定位保单贷款/抵押用途
RBC Growth Insurance Plus先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
分红终身寿险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.
