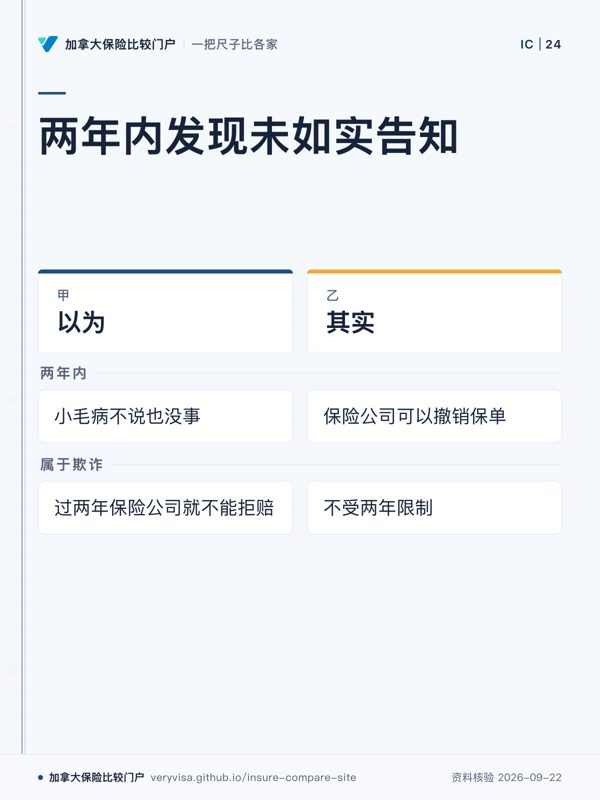
小毛病不说也没事,过两年保险公司就不能拒赔
BC《保险法》第 52 条:保单须在被保险人在世期间生效满 2 年,漏报或误报才不再使合同可撤销;属于欺诈的不受这个限制。两年内发现漏报,保险公司可以撤销保单;重疾理赔时还会调查投保前的病历。
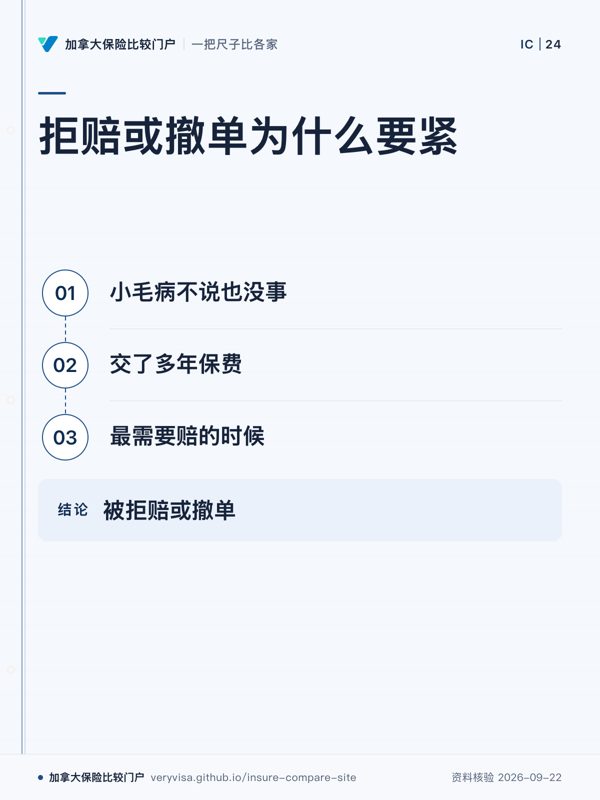
为什么要紧:交了多年保费,最需要赔的时候被拒赔或撤单
常见误解
🎧 听这一页: 投保时要告诉保险公司什么,寿险的两年从哪天走满 (约 19 分钟)
0:00 / 19:00AI 生成的中文讲解,按本站正文与官方页面整理;数字以本页正文与官方现行页面为准。 下载音频
🎧 听这一页: 健康险和失能险的两年规则:病从哪天开始比保单满几年更要紧 (约 16 分钟)
0:00 / 16:00AI 生成的中文讲解,按本站正文与官方页面整理;数字以本页正文与官方现行页面为准。 下载音频
🎧 听这一页: 团体寿险的可保证明,以及投保和理赔争议时手里该有的文件 (约 22 分钟)
0:00 / 22:00AI 生成的中文讲解,按本站正文与官方页面整理;数字以本页正文与官方现行页面为准。 下载音频
小毛病不说也没事,过两年保险公司就不能拒赔
BC《保险法》第 52 条:保单须在被保险人在世期间生效满 2 年,漏报或误报才不再使合同可撤销;属于欺诈的不受这个限制。两年内发现漏报,保险公司可以撤销保单;重疾理赔时还会调查投保前的病历。
为什么要紧:交了多年保费,最需要赔的时候被拒赔或撤单
常听到的说法是:投保时没提那次门诊、那次检查,只要保单撑过两年,保险公司就拿你没办法;就算两年内出事,只要漏报的病和出事原因无关,也照样得赔。这两句话各对了一半。BC《保险法》把「投保时该告诉保险公司什么」和「漏报之后保险公司能做什么」分开写在两个地方:寿险在第 3 部分(第 51 至 57 条),意外与疾病保险在第 4 部分(第 111 至 115 条)。两部分都有「两年」,但两年管的东西不完全一样,下面逐条讲清楚。
寿险的告知义务在第 51(1) 条:投保人和被保险人都要在投保申请里、体检时(如果有体检)、以及作为可保性证明交给保险公司的书面陈述或答复里,告诉保险公司自己知道、对这份保险重要、而另一方又没有说过的每一件事实。这句话有三个限定:第一,限定的是「自己知道的」事实,从来没被诊断、自己也不知道的病不在其内;但医生已经说过的、开过药的、安排过检查的,就属于知道。第二,限定的是「对保险重要的」事实,条文没有把它缩小到问卷上问到的那几题,问卷只是保险公司说明自己看重什么的方式。第三,限定的是告知的场合:申请表、体检、书面问答。
第 51(2) 条讲后果:漏报或误报这类事实,合同成为「保险公司可以撤销的」合同。这里的用词是可撤销,不是自动无效,撤不撤由保险公司决定。第 51(3) 条另有一层:保单签发以后再申请加保、增加保额或其他变更时漏报的,保险公司只能撤销那一次增加或变更的部分,原来那部分不受影响。
第 52(2) 条是大家常说的两年规则:一份寿险合同(或第 51(3) 条说的加保、增额、变更部分)在被保险人在世期间已经生效满 2 年,此后漏报或误报,只要不属于欺诈,就不能再让合同可撤销。
这条规则的两个限定最容易被省掉。其一,两年必须是「被保险人在世期间」走满的。如果被保险人在保单生效后不到两年就去世,这两年根本没有走完,保险公司在理赔时仍然可以以漏报为由撤销合同。所以「过两年就安全」只对活过两年的保单成立,对两年内出险的保单不成立。其二,「不属于欺诈」。欺诈不受两年限制,什么算欺诈由事实和法院判断,本站判不了个案。
两年也按部分分别计算:加保或增额的那一部分,两年从那部分生效时起算,不是从原保单生效日起算。
第 52(1) 条把两类情况排除在两年规则之外。第一类是被保险人年龄报错,改由第 54 条处理:非团体寿险里年龄报错,保险金要按正确年龄、同样保费本可买到的金额调高或调低,不是撤销合同。只有当合同对可投保年龄设了上限、而被保险人投保时的真实年龄已经超过这个上限,保险公司才可以撤销,而且只能在合同生效后 5 年以内、被保险人仍在世、并在发现年龄报错后 60 天以内撤销,过了这些期限就不能再撤。
第二类是寿险合同里附带的失能给付:合同约定被保险人因伤病失能时付钱或提供其他利益的那一部分,不适用第 52 条的两年规则。也就是说,寿险保单走满两年,不代表附带的失能给付部分也同样受这两年保护。这部分漏报之后会怎样,条文在第 3 部分没有另写,本站判不了,要看合同条款并问律师。
公司福利里的团体寿险,规则在第 52(3) 条。团险里,被保险人漏报或误报,一般不会让整份团体合同可撤销。只有当漏报出现在保险公司投保时特别要求这个人提供的可保性证明里(例如申请超过免体检额度的保额时填的健康问卷),保险公司才可以撤销这个人的那部分保险;加保、增额时特别要求的证明里漏报,可撤销的只是加保或增额那部分。这些部分在被保险人在世期间生效满 2 年后,没有欺诈就不能再撤销。
所以团险里「没填过健康问卷的那部分保额」,基本谈不上漏报;填过问卷的那部分,规则和个人寿险相近。
意外与疾病保险(BC《保险法》第 4 部分)有同样的告知义务(第 111 条),两年规则在第 112 条,但多了一个关键限定。第 112(1) 条说,合同(包括续保)对某位被保险人已生效满 2 年,此后漏报或误报,没有欺诈的,不能再让合同可撤销。紧接着第 112(3) 条说:如果这次理赔所涉的损失发生在、或失能开始于合同生效未满 2 年的时候,第 112(1) 条对这次理赔不适用。
换成大白话:健康险、失能险看的不只是「保单现在满没满两年」,还要看「这次的病或失能是哪天开始的」。失能在保单第 18 个月开始、第 30 个月才提出理赔,这次理赔仍然不受两年规则保护,保险公司可以就投保时的漏报提出异议。加保或增额部分同理(第 112(4) 条)。团体健康险的规则和团体寿险相近:只有保险公司特别要求的可保证明里漏报才可撤销那个人的保险(第 112(2) 条)。
复效另算:保单失效后复效,复效时也要如实告知,第 4 部分的两年从复效日重新起算(第 113 条)。寿险复效时同样适用第 51、52 条(第 57(5) 条),但条文没有像第 113 条那样写明两年从复效日起算,本站判不了寿险复效后两年怎么起算。
重疾险属于第 3 部分还是第 4 部分,条文没有点名,本站判不了,要以合同条款为准。
第 114 条管的是意外与疾病保险里的一般性既往症除外条款(「投保前已有的疾病不赔」这类写法)。如果合同里有这样的一般性条款,而某种病投保前就有、但合同没有点名或具体描述把它排除,那么:在合同(包括续保)连续生效满 2 年之后才发生的损失或开始的失能,保险公司不能以这病投保前就有为由拒赔,欺诈除外;而只要这病在投保申请里已经告知,不论过了多久,保险公司都不能以它投保前就有为由拒赔,欺诈除外。
这条反过来提醒的是:如实告知在这里是对投保人的保护。告知过的病,要么被合同点名排除(白纸黑字,投保时就看得见),要么不能事后再拿来做理由。
第 51 条和第 52 条判的是两件事:这个事实对保险重不重要,以及有没有告知。两条都没有写「漏报的病必须与死亡或理赔原因有关,保险公司才可撤销」这个条件。所以两年内出险时,「漏报的是糖尿病,出事是车祸」并不能直接推出保险公司必须赔。这个事实对承保重不重要,是另一个问题,要看个案事实,最终可能由法院判断,本站判不了个案结果。
撤销合同之后已交保费怎样处理,第 3 部分条文没有写,本站判不了,要看合同条款和保险公司的书面答复。
第 53 条是反过来的规则:保险公司漏报或误述对保险重要的事实,被保险人可以撤销合同;没有欺诈的,合同生效满 2 年后就不能再以此为由撤销。
投保申请本身就是合同的一部分。第 41(2) 条写明,申请书、保单、签发时附上的文件、签发后书面同意的修改,合起来构成整份合同;第 41(1) 条要求保险公司签发保单时,把保单和投保人申请书的副本交给投保人。所以拿到保单时先翻到申请书那一页,核对健康问答是不是自己当时说的那样,填错了当场书面更正,比出险后再争容易得多。
出了理赔争议,第 41(4) 条规定,非团体合同的投保人或理赔人可以要求保险公司提供整份合同的副本,以及作为可保性证明交给保险公司的任何书面陈述或记录;团体寿险(第 41(5) 条)和信贷团体寿险(第 41(6) 条)的被保险人或理赔人,同样可以要求本人的申请书和可保性证明副本。保险公司对同一人第一份副本以外的副本,可以收取合理费用(第 41(7) 条)。这样你能看到的是保险公司手里的那份问答,而不是凭记忆争论当年说过什么。
被以漏报为由拒赔或撤销合同时,可以要求保险公司书面说明依据哪一题、哪一份记录,再按站上「理赔被拒」「诉讼时效」两页讲的程序走:先走保险公司内部投诉,再找 OLHI,起诉要留意时效。个案能不能争,交给律师判断。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.