中立比较 · 不代表任何一家保险公司 · 不列费率 · 五大银行比较门户 ↗ · 车险房屋险比较门户 ↗ · 投资账户与机构比较 ↗已收录 20 家:宏利、iA 金融集团(原工业联盟)、加拿大人寿、Desjardins 人寿保险(德佳)、Sun Life 永明金融(加拿大永明人寿)、加拿大皇家银行保险(RBC Insurance)、BMO人寿保险公司(BMO Insurance)、帝国人寿(Empire Life)、Equitable 公平人寿、Beneva(魁北克互助保险)、Humania保险(魁北克互助保险公司)、ivari人寿保险公司、Foresters(兄弟会互助保险)、Assumption Life(互助保险)、太平洋蓝十字(BC健康福利协会)、TuGo(旅行险专科)、安联全球救援(加拿大)、GMS(萨省健康福利公司)、Destination 旅行险集团、Travelance(访客险专科)
加拿大保险比较门户人寿·重疾·理财,一把尺子比各家

首页 / 误解库 / 分离基金

常见误解

「分离基金保本,什么时候取都不会亏」

分离基金保本,什么时候取都不会亏

保证只在到期日(常见 10–15 年)或身故时兑现;中途赎回按当时市值,可能亏损。保证的代价体现在比共同基金更高的管理费上。

为什么要紧:市场下跌时急用钱赎回,才发现「保本」并不适用

知识卡:不看正文也能拿到这一页的核心

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。

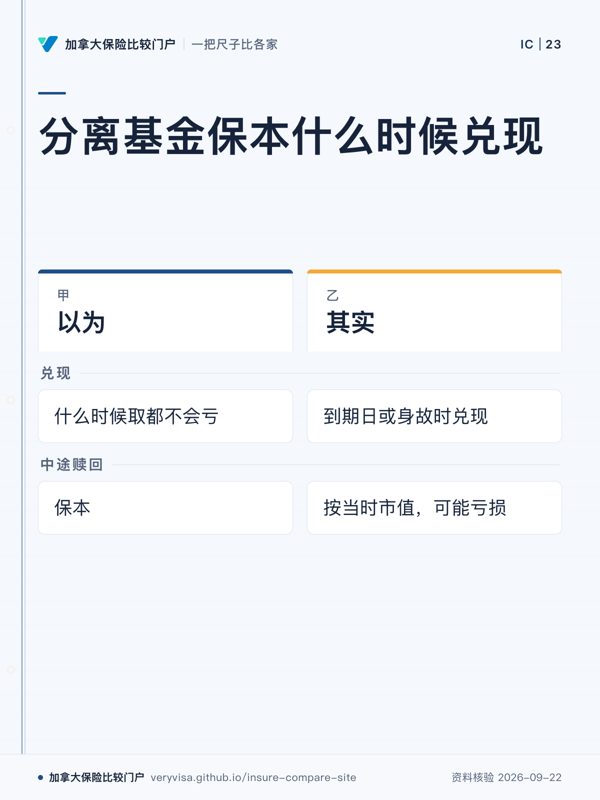
分离基金保本什么时候兑现;以为;其实;兑现;中途赎回
到期或身故的保障,不能当成随时不亏
先看
先看第二行,区分临时退出和保障触发时点。
易漏
费用也要单独看:管理费比共同基金更高。
下一步
去分离基金页,继续核对保证比例和保证重置。
详情与分享 →
市场下跌时急用钱;分离基金保本;市场下跌时;急用钱赎回;「保本」并不适用
中途赎回按当时市值,可能亏损
先看
从行情变化往后读,资金需求会把退出规则暴露出来。
易漏
如果持有到到期日或发生身故,才是保证兑现的场景。
下一步
去分离基金页,把兑现时点和管理费一起核对。
详情与分享 →
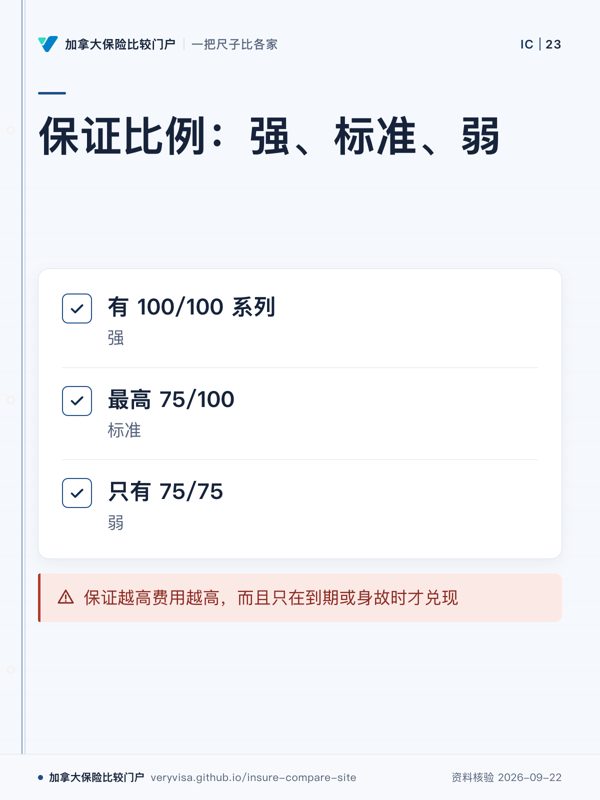
保证比例:强、标准、弱;有 100/100 系列;最高 75/100;只有 75/75;保证越高费用越高,而且只在到期或身故时才兑现
更高比例不等于中途赎回不亏损
先看
先看注意条;比例高低和兑现条件要放在一起读。
易漏
另一项保证重置还会影响到期日,条件因公司差别大。
下一步
去分离基金页,再把重置规则与费用水平一起看。
详情与分享 →

接下来

看各家分离基金在统一尺子上的档位 →

涉及这条误解的产品

论坛深读

价格是个人化的

带着这 3 个问题找张毛妈询价

  1. 75% 和 100% 保证方案,费用差多少、值不值得?
  2. 我在意传承与债权人保护,指定受益人怎么写?
  3. 有没有适合我的终身领取收入(GMWB)方案?

分离基金的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。张毛妈可以帮你在多家公司之间比较报价(可报价的公司以她的签约为准),把条款差异摆在同一张纸上。

询价前要准备什么 →
加张毛妈微信询价张毛妈的微信二维码:手机上长按识别,电脑上用手机扫码

她是持牌保险顾问,可在多家公司之间比较报价(以她的签约公司为准),成交后由保险公司支付佣金。请勿通过微信发送 SIN 或密码。