随便在哪家开 RESP,都能申请 BC 那 1,200 元
ESDC 机构名单逐家标明是否提供 BCTESG:Questrade Inc. 写 N/A,Wealthsimple、RBC、TD、丰业写 Offered。BC 省府原文:现有机构不提供的,可到提供的机构另开一个 RESP 领取。
为什么要紧:在不提供的券商开户,等孩子过了 9 岁才发现,1,200 元就拿不到了;开户前先查名单
中立比较 · 不荐产品 · 不写收益率
14 家机构、25 款产品。先按用途找方向,再比较费用、服务和转户条件;不按收益率排名。
示例:每月开销 4,000 元、估计 6 个月能恢复收入、手上 50,000 元、18 个月后要付 15,000 元:
手上能动用 50,000 元,按先后顺序分三层:
要留 24,000 元(每月必要开销 4,000 元 × 6 个月),现在放进这一层 24,000 元。
这笔钱的要求是:哪天收入断了,第二天就能取、取的时候本金不会少。随时能取、不跌价的地方放它,储蓄账户怎么比。
要求是:到用钱那天本金一分不少、能取出来。到期日不晚于用钱那天的定期存款能满足;不可赎回的 GIC 提前拿不出来,先看这条误解。
前两层留够以后,剩下的这一部分才谈得上投资:它跌了你也不用卖。下一步先定放在哪种账户里(TFSA、RRSP、FHSA 各有规则),再定谁来管:自己买还是交给智能投顾,费用差多少用费用率影响计算算。
月数是你自己估的「收入断了多久能恢复」,本站不替你定。有家人要养、收入不稳定的,估长一点更稳。这里不算税、不算投资收益。
已经知道投多少?费用率 20 年影响计算:柜台基金和智能投顾的年费,二十年后差多少。
常搜:TFSA 额度FHSA转户费美元账户换汇MER尾佣Questrade
在线办理 想好了开哪类账户?开户前的三张表在线填好交给顾问。
第一步
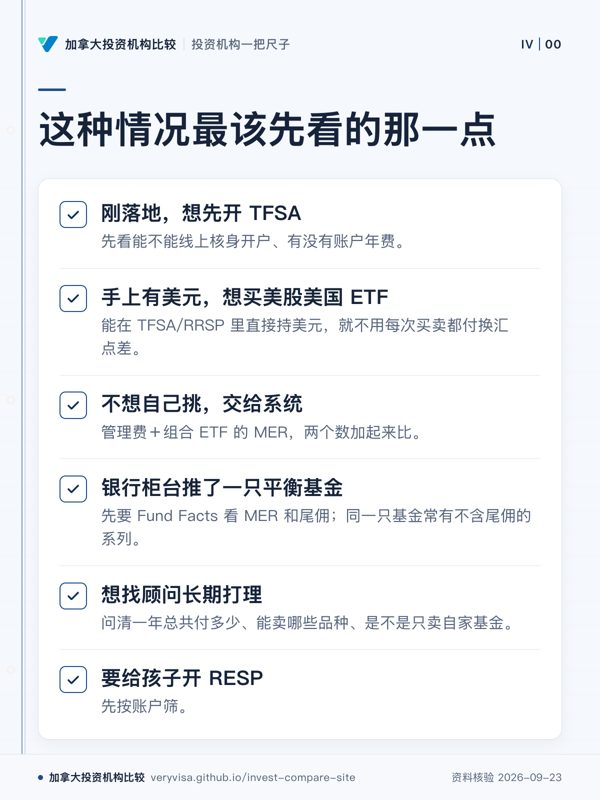
点一下,下面的查找器会切到对应的类别和账户,并按这种情况最该先看的那一点排好;还没收录产品的类别直接带你去类别页。
查找与对比
先选类别和你要开的账户(不是每家都能开 FHSA、RESP 或持美元),再选「我最在乎」的一点,产品按这一点的档位从强到弱排。勾选 2–4 款,下面会按同一把尺子逐点并排。档位按官网明文归纳,不是收益高低,也不是推荐。
无维护费,股票每笔 9.95 元,指定 ETF 零佣金,可持美元
全服务投资顾问,品种齐全、含整体理财规划;收费按与顾问签的协议
管理费 0.50% 不分档,满 100 元开始投,可电话找组合顾问
平衡组合 A 系列 MER 约 1.94%(含尾佣 1%),500 元起投
标准交易每笔 9.99 元,季交易 150 笔以上降到 7 元,自动带美元账户
每年 100 笔免佣(加美股票/ETF),超出后 9.99 元,$1 起投
网银或分行均可买,最低起投 100 元;F 系列免尾佣但需付费顾问账户
股票与 ETF 全部零佣金,账户各项手续费已降到 0
SelectTrust 平衡组合 A 系列 MER 2.39%,500 元起投
管理费阶梯 0.70%→0.40%,10 万起降档,最低 1000 元起投
标准每笔 9.99 元,150 笔/季降 4.99;TFSA/FHSA 免年费
四档风险组合,最低 500 元或月供 25 元起投,可线上开户
每笔 6.95 元(150 笔/季以上降 4.95),180+ ETF 零佣金
最低 500 元或月供 25 元起投;组合方案需配 CIBC 顾问选择
加拿大首家银行系零佣金券商,股票/ETF/期权线上交易均 $0
管理费 0.25%(10 万元起 0.20%),组合 MER 约 0.1%
加美股票与 ETF 零佣金、无年费,注册账户可持美元
管理费 0.5%起,10 万起降 0.4%,组合 MER 约 0.12%起
加美股票与 ETF 零佣金,无年费,转入报销转出费,转出免费
按股/按合约计佣,加元股票每单约 1 元起,无账户最低存款
专属顾问做整体财务规划,投资以自家多管理人基金为主
经纪账户零门槛按笔收费,管理账户 1.5% 起且门槛 1.5–2.5 万元
主力平衡基金 A 系列 MER 2.45%,500 元起投,经顾问或线上券商买
主力配置基金 MER 2.21%,500 元起投,只能经顾问买
主力配置基金 Series A MER 2.21%,500 元起投,只能经顾问买
比较之后
分别问佣金、账户年费、管理费、MER、尾佣和换汇成本,记录哪些已经包含、哪些另收。不要只听收益率介绍。
先说明资金用途、何时要用、希望自己交易还是有人管理;再核对机构支持的账户与服务。账户资格、额度仍要单独查清。
要转出费和转户条件的书面说明,并确认现有持仓能否转入。不要在论坛公开 SIN、账户号或对账单。
机构 × 类别一览
数字是本站已收录的款数。点数字,上面的查找器直接筛到这家机构的这一类。
先别急着开户
ESDC 机构名单逐家标明是否提供 BCTESG:Questrade Inc. 写 N/A,Wealthsimple、RBC、TD、丰业写 Offered。BC 省府原文:现有机构不提供的,可到提供的机构另开一个 RESP 领取。
为什么要紧:在不提供的券商开户,等孩子过了 9 岁才发现,1,200 元就拿不到了;开户前先查名单
BC 2026 年预算原文:BCTESG 自 2028 年 4 月 1 日起停办。现行规则是孩子 6 岁生日到 9 岁生日前一天之间申请,家长和孩子都须是 BC 居民、有 SIN,RESP 要开在提供该补助的机构。
为什么要紧:申请窗口只有三年,项目又已定停办日;孩子已在 6–8 岁的家庭别拖,停办后的安排以省府届时细则为准
BC 省训练与教育储蓄补助(BCTESG)一次性 1,200 元,省政府原文写明不需要任何配套供款;孩子 6 岁生日到 9 岁生日前一天之间申请,申请时孩子和父母都要是 BC 居民、都有 SIN。
为什么要紧:以为没钱存就拿不到,错过 6–9 岁的申请窗口,1,200 元就没了
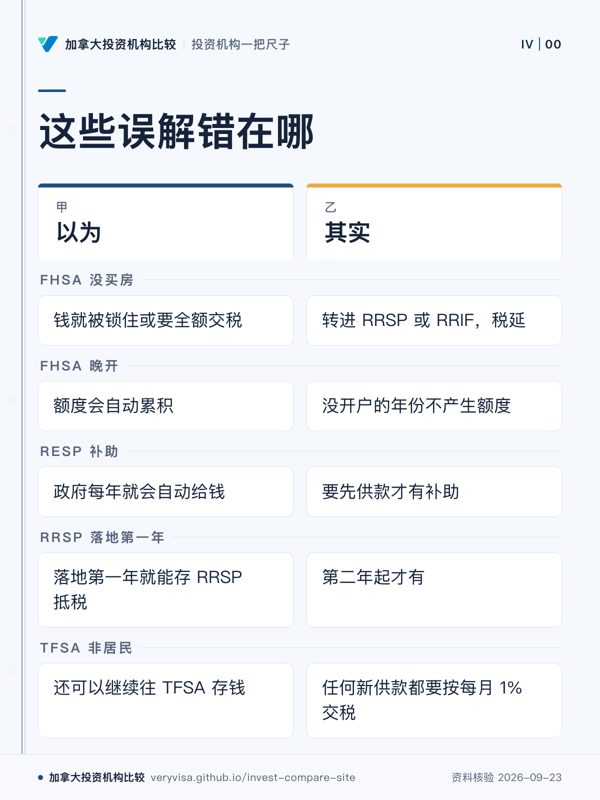
CRA 看的是「住没住」:当年及前 4 个日历年里,你没有以自己(或共同)拥有的住宅作主要居所。境外房产也算在内,但名下有房而这 5 年没住在里面,仍可能符合条件。
为什么要紧:以为国内有房就没资格而不开户,白白损失每年 8,000 元的抵税额度
参与期结束前,可以把 FHSA 整笔直接转进 RRSP 或 RRIF,税延且不占用 RRSP 额度。真正的风险是忘了参与期:到期时账户里还有钱,年底市值要一次计入当年收入。
为什么要紧:担心「买不成房就亏」而不开户,是 FHSA 最常见的误判
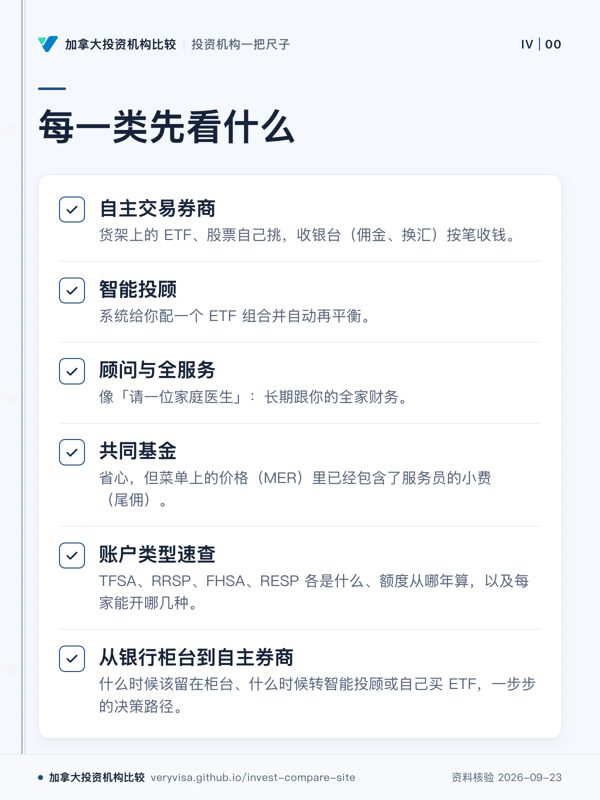
按类别细看
每类都讲清:这类服务是什么、比哪几点、为什么比、怎么判强弱;新移民最容易踩的点单独标出。
像「自己去超市买菜」:货架上的 ETF、股票自己挑,收银台(佣金、换汇)按笔收钱,没人替你做主。
已收录 10 款产品 →像「定好口味的外卖套餐」:答一份问卷,系统给你配一个 ETF 组合并自动再平衡,你只管往里存钱。
已收录 4 款产品 →像「请一位家庭医生」:长期跟你的全家财务,费用要么藏在药费(基金 MER)里、要么按年付诊金(按资产收费)。
已收录 3 款产品 →像「餐厅的招牌套餐」:省心,但菜单上的价格(MER)里已经包含了服务员的小费(尾佣)。
已收录 8 款产品 →TFSA、RRSP、FHSA、RESP 各是什么、额度从哪年算,以及每家能开哪几种。
看账户速查 →什么时候该留在柜台、什么时候转智能投顾或自己买 ETF,一步步的决策路径。
看决策路径 →开户、日常账户、信用卡、房贷、GIC:落地第一周
去站族 ↗买车买房上保险:车险、房屋、Condo、租客
去站族 ↗给家人配人寿、重疾、失能保障
去站族 ↗先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
NotebookLM 根据本站内容生成的中文音频概述;费率与条款以官网当前版本为准。
核对 302 张事实卡,先看合同保证什么时候适用、提款会怎样影响保证,再看具体系列的费用。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →