首页 / 知识卡 / 首页 · 用一把尺子比各家
知识卡 · 第 3 / 3 张
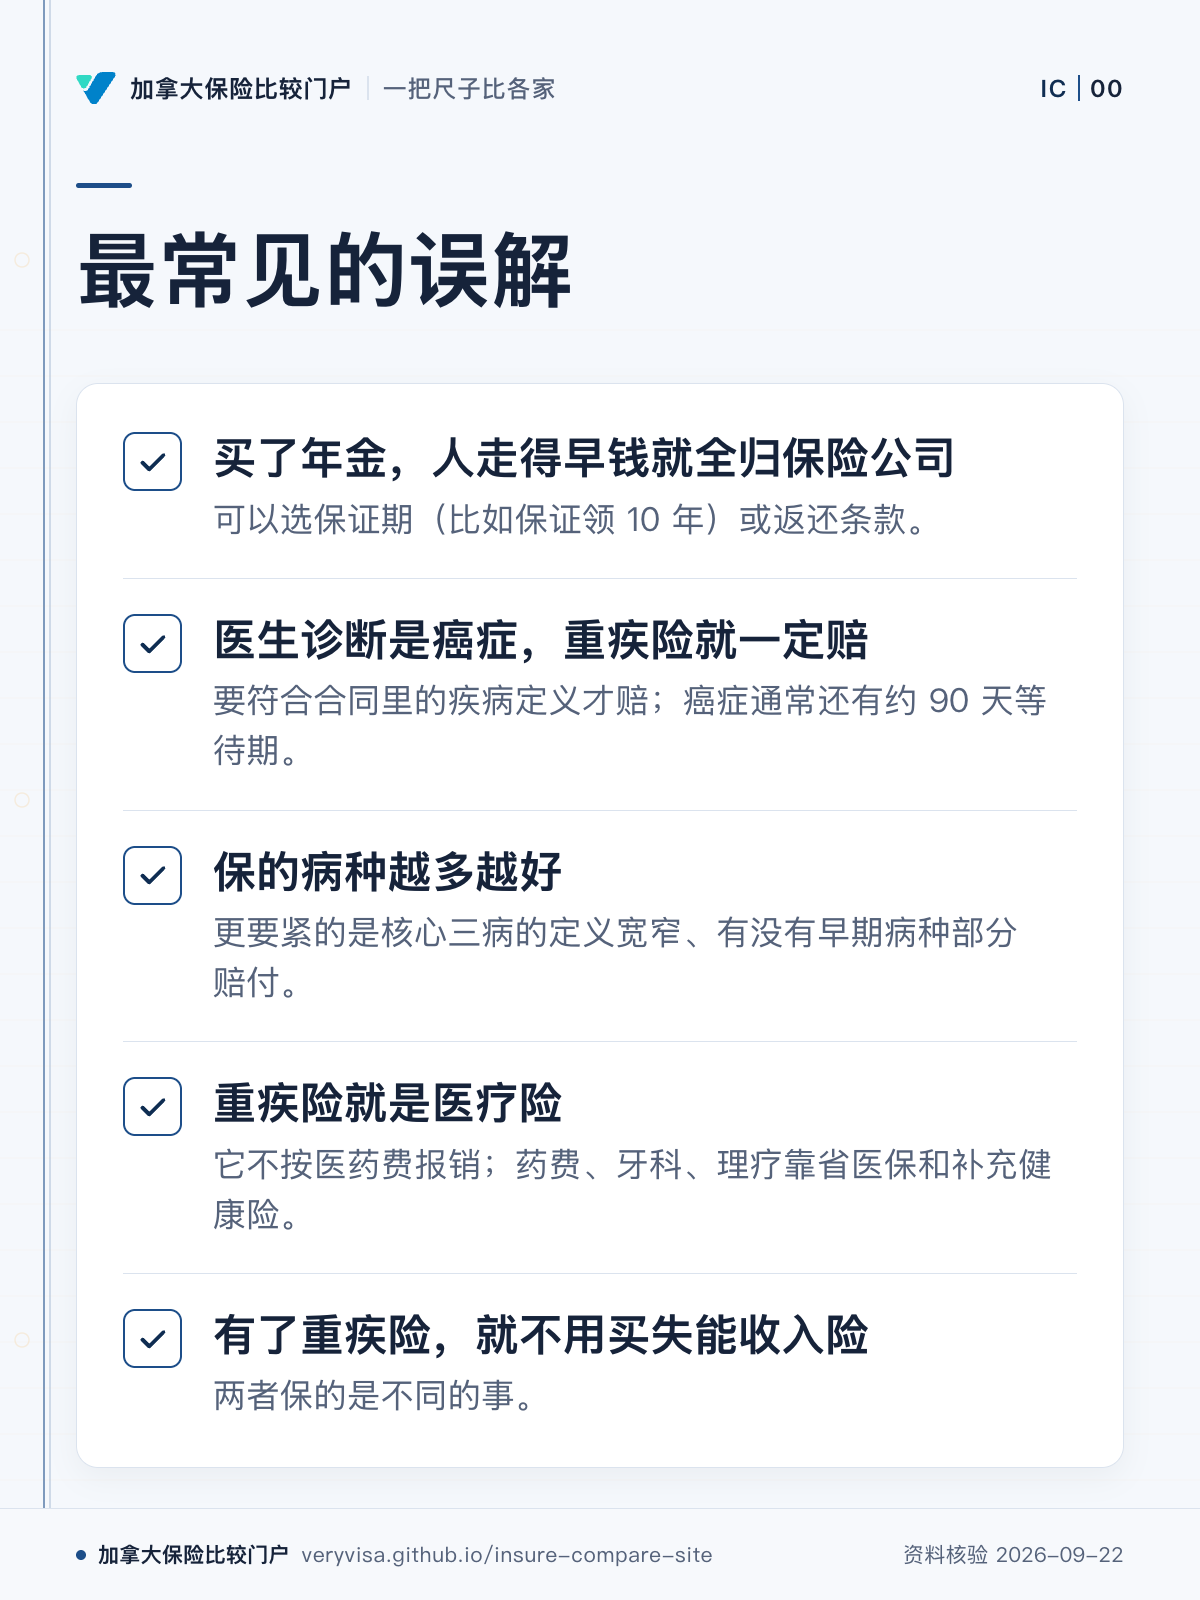
最常见的误解
产品名称相近,不代表触发条件和用途相同。- 先看
- 先看癌症那条,诊断名称与合同理赔条件最容易被混为一谈。
- 易漏
- 病种数量、已经确诊或已经有一种保障,都不能单独回答另一项保障是否会赔。
- 下一步
- 去误解库看完整解释,再带具体保单问持牌专业人士。
卡上每个字都出自本站「首页 · 用一把尺子比各家」正文(核对基准日 2026-09-22),不列费率;条款与价格以保险公司现行条款与持牌顾问的个人化报价为准。转发请连同导读一起,论坛只放本页链接、不上传图片。
同一页的其他卡
价格是个人化的
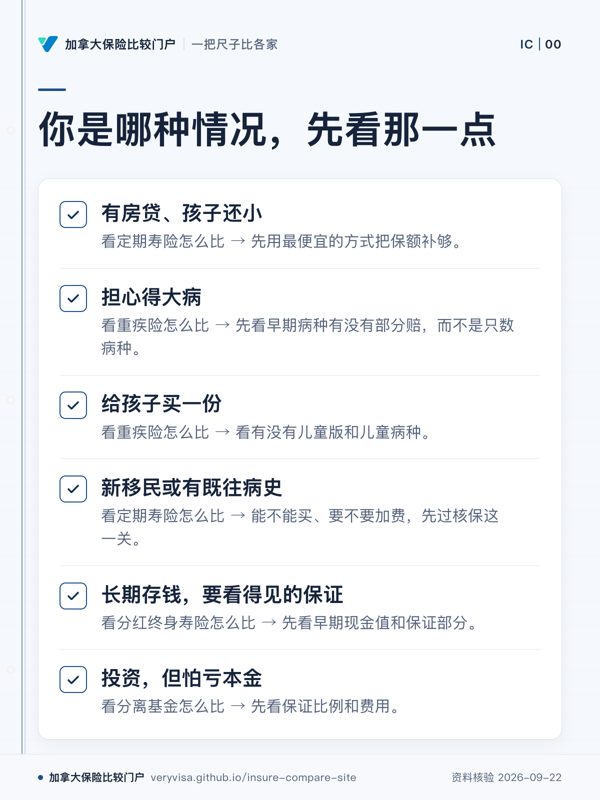
带着这 3 个问题请顾问比较报价
- 我家最大的风险是收入中断、生病还是养老钱不够?该先配哪一类?
- 同样的预算,几家公司的报价和条款差在哪里?
- 我现有的保单保额够不够、受益人写对了没有?
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →