把给孩子买的保单过户给成年孩子,要按现金价值交税
《所得税法》148(8):保单无偿转给你的子女,且受保人是你的子女(或受让子女的孩子),视为按调整成本基础处置,过户当下不产生应税保单收益,孩子按同一成本接手。收了对价或受保人不是孩子,就不适用。
为什么要紧:怕过户交税而一直不转,或者反过来随手转给不符合条件的人,后面才发现要报税
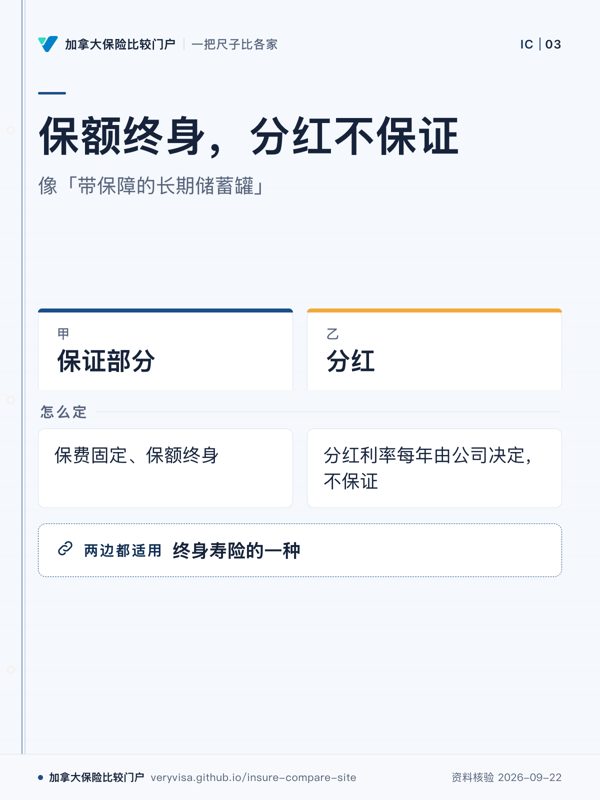
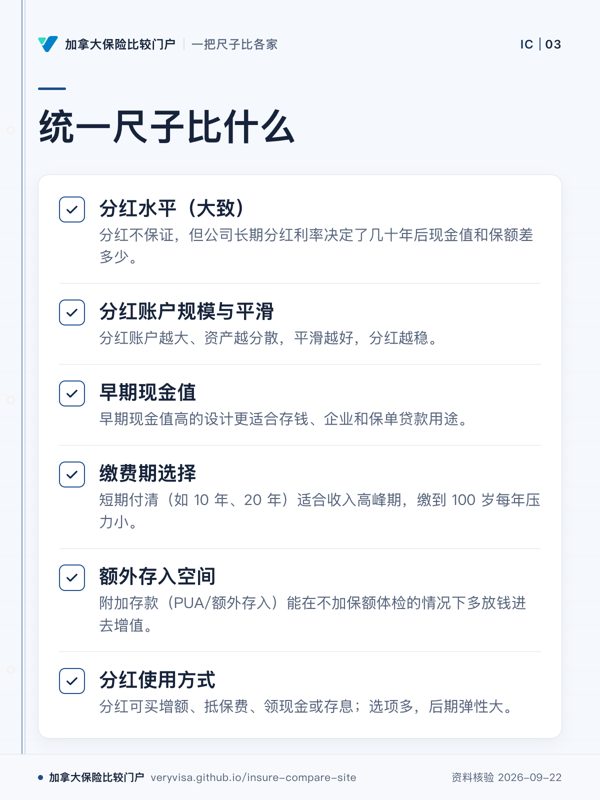
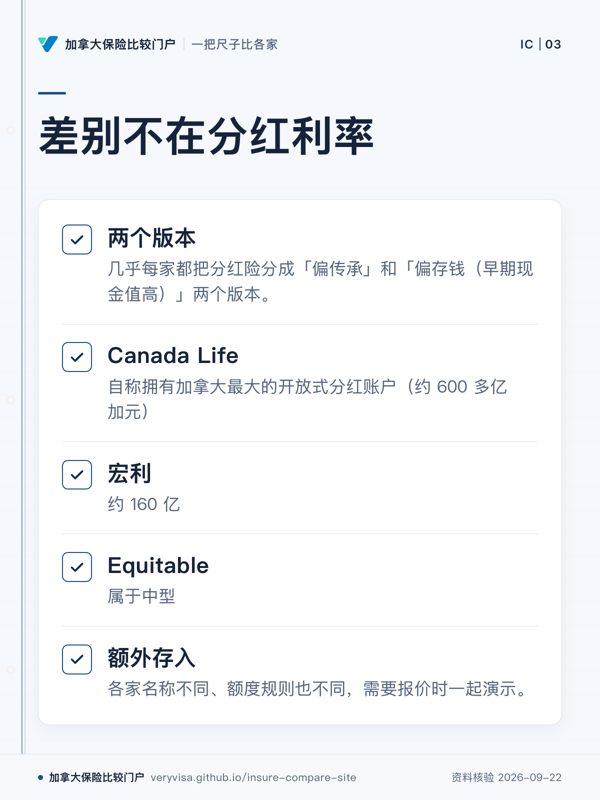
细看这条误解 →终身寿险的一种:保费固定、保额终身,保单参与保险公司分红账户的盈余分配。分红可买增额、抵保费或领现金,但分红利率每年由公司决定,不保证。2026 年几家大公司的分红利率都在约 6.3% 上下,彼此差不到 0.2 个百分点——真正拉开差距的是早期现金值、额外存入空间和分红账户规模。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
把给孩子买的保单过户给成年孩子,要按现金价值交税
《所得税法》148(8):保单无偿转给你的子女,且受保人是你的子女(或受让子女的孩子),视为按调整成本基础处置,过户当下不产生应税保单收益,孩子按同一成本接手。收了对价或受保人不是孩子,就不适用。
为什么要紧:怕过户交税而一直不转,或者反过来随手转给不符合条件的人,后面才发现要报税
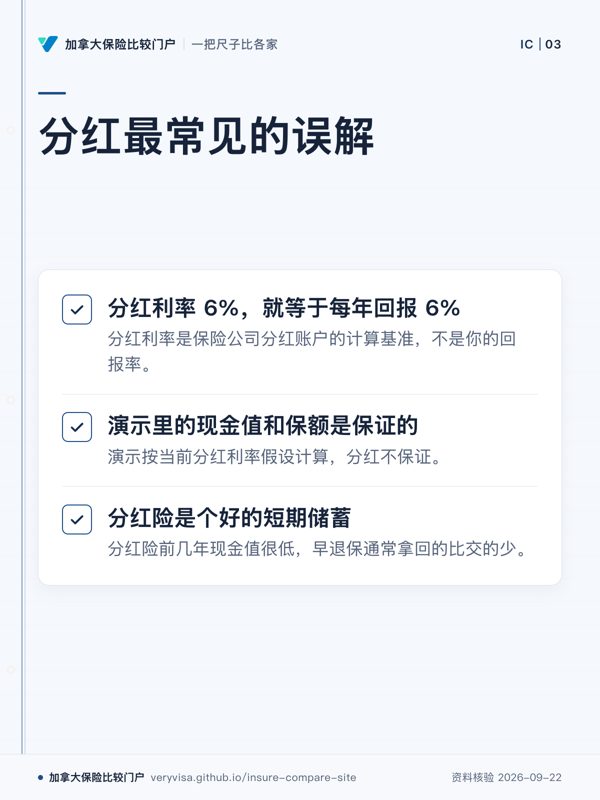
细看这条误解 →分红利率 6%,就等于每年回报 6%
宏利原文:分红利率「不是保单赚到的回报率,也不代表保单现金值的增长率」;Sun Life 也写它不是客户能期待的回报。现金值实际涨多少,要看险种、投保年龄、缴费期和分红方式。
为什么要紧:拿分红利率和 GIC 利率直接比,高估了分红险的储蓄收益
细看这条误解 →分红险演示里的现金值和保额是保证的
Equitable 原文:演示按投保时的分红标准算,「不是对未来表现的预测或估计」,只展示分红标准一直不变时的情形。分红会降:Canada Life 原开放账户分红利率 1995 年 9.50%,2024 年 5.50%。
为什么要紧:按乐观演示规划退休或传承,实际分红低于预期时计划整体落空
细看这条误解 →分红险的保单借款不用还,想借就借
保单借款要计息:Equitable 公布 2026 年 7 月起多数保单借款利率为 6.50%,旧保单可能按优惠利率浮动。Canada Life 原文:借款及累计利息任何时候超过保单现金值,保单即终止。
为什么要紧:只借不还、利息滚进本金,晚年保单可能突然终止,保障和现金值一起没了;借之前让顾问演示借款后的保单价值
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站还没核到,不等于没有。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | Manulife Par 分红终身险宏利 | iA PAR传承版分红终身险iA 金融集团(原工业联盟) | iA PAR增值版分红终身险iA 金融集团(原工业联盟) | Balanced Achiever分红险加拿大人寿 | Estate Achiever分红险加拿大人寿 | Wealth Achiever分红险加拿大人寿 | 分红终身寿险Desjardins 人寿保险(德佳) | 永明Par Accumulator IISun Life 永明金融(加拿大永明人寿) | 永明Par Protector IISun Life 永明金融(加拿大永明人寿) | RBC分红终身寿险(标准版)加拿大皇家银行保险(RBC Insurance) | RBC分红终身寿险(早期现金值增强版)加拿大皇家银行保险(RBC Insurance) | 帝国EstateMax帝国人寿(Empire Life) | 帝国Optimax Wealth帝国人寿(Empire Life) | Equimax 遗产建设者Equitable 公平人寿 | Equimax 财富积累者Equitable 公平人寿 | Advantage Max分红终身险Foresters(兄弟会互助保险) | ParPlus分红终身险Assumption Life(互助保险) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 分红水平(大致)分红不保证,但公司长期分红利率决定了几十年后现金值和保额差多少 | 标准2026/27年宣告分红利率6.35%,与同业相近看出处 | 标准2026年分红利率6.35%(非保证,逐年可能调整)看出处出处:dmh.ia.ca ↗ | 标准2026年分红利率6.35%(非保证,逐年可能调整)看出处出处:dmh.ia.ca ↗ | 标准新保单DSIR于2026-07起由5.75%调到6.00%,比同业中位约低0.3点看出处 | 标准新保单DSIR于2026-07起由5.75%调到6.00%,比同业中位约低0.3点看出处 | 标准新保单DSIR于2026-07起由5.75%调到6.00%,比同业中位约低0.3点看出处 | 标准2024年7月起分红利率6.30%,2025年7月维持不变,同业中游看出处 | 标准与Protector II共用同一分红账户,2026–27年利率6.25%看出处出处:sunlife.ca ↗ | 标准2026–27年度维持分红利率6.25%(2025年同)看出处出处:sunlife.ca ↗ | 标准2026/27年度维持6.30%(与上年相同),与同业6.0%–6.4%区间相近看出处 | 标准与Growth Insurance共用账户,2026/27年度6.30%,与同业区间相近看出处 | 标准2026/27年度维持分红利率6.25%,与2025/26相同看出处出处:empire.ca ↗ | 标准2026/27年度维持分红利率6.25%,与2025/26相同看出处出处:empire.ca ↗ | 标准2026年7月声明分红利率6.40%,与同业相近看出处 | 标准2026年7月声明分红利率6.40%,与同业相近看出处 | 标准官方公布分红利率6.25%(2025年5月至2026年4月),与同业中位数相当看出处 | 弱2026年1月起分红利率5.75%,低于本站已核实同业中位数约0.5–0.6个百分点看出处 |
| 分红账户规模与平滑分红账户越大、资产越分散,平滑越好,分红越稳 | 强参与账户约160亿加元、307000+有效保单,宏利1887年成立看出处 | 未收录 | 未收录 | 强官方称管理加拿大规模最大的开放式分红账户(619亿加元),分红追溯超170年看出处 | 强官方称管理加拿大规模最大的开放式分红账户(619亿加元),分红追溯超170年看出处 | 强官方称管理加拿大规模最大的开放式分红账户(619亿加元),分红追溯超170年看出处 | 未收录 | 强加拿大大型分红账户之一,官方称自1877年起连续每年派发分红看出处出处:sunlife.ca ↗ | 强加拿大大型分红账户之一,官方称自1877年起连续每年派发分红看出处出处:sunlife.ca ↗ | 弱参与账户为2021年新推出的产品线,官网未披露账户资产规模或长期分红历史看出处出处:rbc.com ↗ | 弱与Growth Insurance共用2021年新参与账户,规模与历史未披露看出处出处:rbc.com ↗ | 弱分红账户约13亿加元(2025年底),自1923年起连续派息,规模明显小于大型公司看出处出处:empire.ca ↗ | 弱分红账户约13亿加元(2025年底),自1923年起连续派息,规模明显小于大型公司看出处出处:empire.ca ↗ | 标准中型互助制保险商,分红自1936年起连续派发看出处 | 标准中型互助制保险商,分红自1936年起连续派发看出处 | 弱官方称分红账户约4亿加元,连续60余年派息;规模小于Empire(约13亿)看出处 | 弱分红账户总资产约1.58亿加元,规模明显小于大型同业的分红账户看出处 |
| 早期现金值头几年退保能拿回多少;早期现金值高的设计更适合存钱、企业和保单贷款用途 | 强官方主打「guaranteed early cash values」,早期现金值为设计重点看出处 | 标准设计重点在长期传承价值,早期现金值不如 Wealth 版;官网未写更低到什么程度看出处出处:dmh.ia.ca ↗ | 强设计重点为早期现金值,示例40岁投保65岁现金值超本金看出处出处:dmh.ia.ca ↗ | 标准官方定位为现金值增长与长期身故给付之间的平衡设计,非早期现金值最大化看出处 | 标准官方定位以长期身故给付最大化为首要目标,早期现金值不是设计重点看出处 | 强官方定位为强早期现金值增长设计,灵活性优先看出处 | 标准现金价值第5年起可提取,未见强调早期现金值优化设计看出处 | 强保证现金值官方称一般于第1年末即开始出现,主打早期现金值看出处出处:sunlife.ca ↗ | 标准保证现金值一般于第5年末开始出现,定位长期遗产价值优先看出处出处:sunlife.ca ↗ | 标准保证现金值于第5个保单年度末起可用看出处 | 强保证现金值于第1个保单年度末即可用,官网定位为想借保单贷款/抵押的客户看出处 | 标准定位长期传承,保证现金值约第5年起出现(同业传承版常见做法)看出处出处:empire.ca ↗ | 强官方定位"前20年现金值更高",保证现金值第1年即开始看出处出处:empire.ca ↗ | 标准定位遗产价值优先,早期现金值非其主打设计看出处 | 强官方定位为前20年现金值优先的设计看出处 | 未收录 | 标准保证现金价值从第6个保单年度起提供,未见专门的高早期现金值版本看出处 |
| 缴费期选择短期付清(如 10 年、20 年)适合收入高峰期,缴到 100 岁每年压力小 | 强缴费期10年/20年/至90岁/至100岁四种可选看出处 | 强10年缴、20年缴、缴至100岁三种可选看出处出处:dmh.ia.ca ↗ | 强10年缴、20年缴、缴至100岁三种可选看出处出处:dmh.ia.ca ↗ | 强Max10/Max20/缴至100岁(联合缴至联合100岁)三种保证缴费期可选看出处 | 强Max10/Max20/缴至100岁(联合缴至联合100岁)三种保证缴费期可选看出处 | 强Max10/Max20/缴至100岁(联合缴至联合100岁)三种保证缴费期可选看出处 | 强缴费期5年、10年、20年或至100岁,选项比常规更细看出处 | 强终身缴(至100岁)、10年缴、20年缴三种可选看出处出处:sunlife.ca ↗ | 强终身缴(至100岁)、10年缴、20年缴三种可选看出处出处:sunlife.ca ↗ | 标准10年缴、20年缴、终身缴(Life Pay,至100岁)三种,未见到65岁缴费选项看出处 | 标准10年缴、20年缴、终身缴(Life Pay,至100岁)三种,未见到65岁缴费选项看出处 | 标准终身缴、20年缴、10年缴三种保证缴费期可选看出处出处:empire.ca ↗ | 强8年缴、10年缴、20年缴、终身缴四种保证缴费期可选看出处出处:empire.ca ↗ | 标准缴费期10年/20年/终身三种可选看出处 | 标准缴费期10年/20年/终身三种可选看出处 | 强官方提供10年缴、20年缴、缴至100岁三种缴费期看出处 | 标准缴费期分终身缴与20年缴两种看出处 |
| 额外存入空间附加存款(PUA/额外存入)能在不加保额体检的情况下多放钱进去增值,是分红险做「存钱」用途的关键 | 强存款选项官方称"预先核准终身额度",无需再核保看出处 | 标准20年缴或缴至100岁可加保额外存入,10年缴不可用看出处出处:dmh.ia.ca ↗ | 标准20年缴或缴至100岁可加保额外存入,10年缴不可用看出处出处:dmh.ia.ca ↗ | 强额外存入(ADO)最高年限0-85岁均可申请,无终身上限,可无限次启停看出处 | 强额外存入(ADO)最高年限0-85岁均可申请,无终身上限,可无限次启停看出处 | 强额外存入(ADO)最高年限0-85岁均可申请,无终身上限,可无限次启停看出处 | 标准可一次性或定期额外存入,具体额度上限官网未列明看出处 | 标准Plus Premium可选加购增额保额,官网未列具体额度上限看出处出处:sunlife.ca ↗ | 标准Plus Premium可选加购增额保额,官网未列具体额度上限看出处出处:sunlife.ca ↗ | 标准可加购Paid-Up Additions(超额缴费购买增额保额),官网未列明具体额度上限看出处 | 标准可加购Paid-Up Additions(超额缴费购买增额保额),官网未列明具体额度上限看出处 | 强可附加ADO额外存款,额度按年龄/性别/吸烟状况浮动,可停付后36个月内免核保恢复看出处出处:empire.ca ↗ | 强可附加ADO额外存款;8年缴版投保时不可加,需等到第9年才可加看出处出处:empire.ca ↗ | 标准Excelerator可选,加收8%保费负荷,费率超300%不可用看出处 | 标准Excelerator可选,加收8%保费负荷,费率超300%不可用看出处 | 标准有额外购买选择权(APO)附加险可多买增额保单,未见具体额度看出处 | 未收录 |
| 分红使用方式分红可买增额、抵保费、领现金或存息;选项多,后期弹性大 | 标准只有加保(paid-up)与现金两种分红方式看出处 | 强增额、抵保费、领现金、存息四种可选可随时切换看出处出处:dmh.ia.ca ↗ | 强增额、抵保费、领现金、存息四种可选可随时切换看出处出处:dmh.ia.ca ↗ | 标准现金/累积保额(PUA)/组合保障(定期+PUA)三种可选可切换,另有单独保费抵扣机制看出处 | 标准现金/累积保额(PUA)/组合保障(定期+PUA)三种可选可切换,另有单独保费抵扣机制看出处 | 标准现金/累积保额(PUA)/组合保障(定期+PUA)三种可选可切换,另有单独保费抵扣机制看出处 | 强现金/抵保费/生息/加保/保额增强5种方式可选看出处 | 强增额保额/加强保额/抵保费/生息账户/现金五种方式可选看出处出处:sunlife.ca ↗ | 强增额保额/加强保额/抵保费/生息账户/现金五种方式可选看出处出处:sunlife.ca ↗ | 强增额保额、现金、抵扣保费、生息存款、Enhanced Insurance五种方式看出处 | 强增额保额、现金、抵扣保费、生息存款、Enhanced Insurance五种方式看出处 | 强现金/增额/抵保费/生息账户/Enhanced Coverage终身保证共5种,可中途更改看出处出处:empire.ca ↗ | 强现金/增额/抵保费/生息账户/Enhanced Coverage终身保证共5种,可中途更改看出处出处:empire.ca ↗ | 强现金/抵保费/生息/加保/终身增强五种方式可选看出处 | 强现金/抵保费/生息/加保/终身增强五种方式可选看出处 | 强官方列现金/增额保险/存息/抵保费等5种分红使用方式看出处 | 强现金/抵保费/累积生息/购买增额(PUA)/增强型(Enhanced)5种且可换选看出处 |
| 保单贷款与抵押用现金值借钱或抵押给银行,是分红险在企业与退休规划中的重要用法 | 强官方称可用保单做贷款抵押,另有宏利银行ALOC+专线可借看出处 | 强支持保单贷款、部分提取及向金融机构抵押贷款看出处出处:dmh.ia.ca ↗ | 强支持保单贷款、部分提取及向金融机构抵押贷款看出处出处:dmh.ia.ca ↗ | 强支持保单贷款,现金值也可作银行/第三方抵押贷款看出处 | 强支持保单贷款,现金值也可作银行/第三方抵押贷款看出处 | 强支持保单贷款,现金值也可作银行/第三方抵押贷款看出处 | 标准官网确认可申请保单贷款,未提及银行抵押细节看出处 | 标准支持保单贷款(浮动利率),官网未提银行抵押条款看出处出处:sunlife.ca ↗ | 标准支持保单贷款(浮动利率),官网未提银行抵押条款看出处出处:sunlife.ca ↗ | 标准官方称保单非处于宽限期时可随时申请保单贷款;官网未明确列出银行抵押条款看出处 | 强官网明确定位为可申请保单贷款、也可作为银行抵押品的客户使用看出处 | 标准支持保单贷款,最低约250加元起,官网未提银行抵押条款看出处出处:empire.ca ↗ | 标准支持保单贷款,最低约250加元起,官网未提银行抵押条款看出处出处:empire.ca ↗ | 强支持保单贷款,现金值也可作银行抵押看出处 | 强支持保单贷款,现金值也可作银行抵押看出处 | 标准官方确认可用现金值申请保单贷款,按日计息,未见银行抵押条款看出处 | 未收录 |
💬 一名多年保户称,靠遛狗等日常活动每年都能达到最高等级;他喜欢这份保单需要持续参与,酒店奖励虽缩水仍有吸引力。
💬 一名客户称年轻时买的永久寿险没有现金价值,后来被 առաջարկ退保;讨论者对保留低价保障还是退保意见不一。
💬 仓储会员渠道的两名寿险客户称夫妻保费被重复扣款,客服等待时间很长,系统还只显示一笔;公司后来承认计费错误并承诺退款。
💬 客户称顾问为其开了定期储蓄产品,却不断推销本人不想要的终身寿险,并询问如何结束合作和转走账户。
💬 客户称收到的财富账户对账单夸大资产,顾问后来通知客户相关日期的账单有误,并要求删除已下载副本。
💬 经纪人称,WFG售出的iA寿险和重疾险合同没问题,25种重疾保障也够用,但不是首选。
💬 家长被推销儿童分红终身寿险,评论称它不如RESP划算,还有人直斥这是骗局。
💬 一名新移民想退出iA万能寿险加重疾险,因经纪人认为这份万能险很可能糟糕。
💬 评论称iA没有好的万能寿险产品,并建议避开任何使用该公司的代理人。
💬 一家人投保多年后被提醒,小额万能险一旦取消,整份合同可能失效,还要重新核保。
💬 一名年轻持有人称,iA万能险退保只能拿回很少的钱。
💬 有人觉得iA万能险的演示好得难以置信,回复称定期险加普通投资更划算。
💬 有人被推销带高比例保证和高回报的iA基金,评论称保证几乎没用,高管理费主要养代理人。
💬 一名持有人称自己被iA分离基金RESP套住,连转到该公司的另一份RESP也要付高额费用。
💬 评论称不要给孩子买参与分红寿险,这种储蓄方式昂贵;若账户未用尽,应先撤出iA分离基金RESP。
💬 魁省客户称iA顾问让FHSA超额供款,还错误申报转账;评论讽刺该公司几乎谁都招。
💬 有人形容iA金融安全顾问岗位只靠佣金,像传销,并靠强大压力向亲友推销。
💬 有人称Canada Life擅自把父母的RRSP转成年金,回复指出合同可能默认转为年金。
💬 缴了多年高额保费后,保单身故保障高但现金价值很低,持有人犹豫是否继续。
💬 一名无家属负担的年轻人称顾问力推高额终身寿险,后来改买了便宜得多的定期险。
💬 门户合并后,RRSP客户一个月无法登录,三名客服未能解决,甚至有人在问题未修复时关闭工单。
💬 一份持有多年的Great-West/Canada Life保单年费仍低,身故保障和现金价值都较高,持有人正设法提取。
💬 一对仍背负债务的夫妻称代表想为一岁孩子推销长期终身寿险,评论者建议改存RESP。
💬 经纪人称该公司的重疾险尚可,但怀疑返还保费附加险不值高额费用,并建议比较其他公司的残疾险。
💬 有人指出,该公司的重疾险把食肉病列为次要保障,并质疑这项冷门保障是否值得选它;提前赔付还可能抵扣后续全额理赔。
💬 有人持有该公司的高管重疾险及分红寿险,计划在数年内缴清,让红利留在公司内累积。
💬 有人贴出该公司保至六十五岁定寿加重疾险的报价;回复称重疾保障远不如寿险实用,并更偏好七十岁后仍有效的保险。
💬 买家称,熟人代理把重疾定期险和分红险包装成投资,但朋友的定期寿险便宜得多。
💬 一对夫妻称被高额分红储蓄险套住,还要承担额外保费,并考虑接受高额退保损失。
💬 前会员称,太阳人寿一直不处理保单最后一天的护理索赔,还声称计划终止后无法付款,数月后才同意赔付。
💬 客户称,太阳人寿先把养老金账户资金存入账户,几天后又收回,并坚称资金一直被冻结。
💬 发帖者称,太阳人寿的投资产品费用高得离谱,顾问无视多次来电,也不肯发送投资选项。
💬 会员称,太阳人寿外包客服解释不了按摩治疗索赔类别,在线聊天也因无客服接入而不断中断。
💬 发帖者称,太阳人寿只有在同时进行根管治疗时才赔牙冠,许多牙科服务还设有严格的收入门槛。
💬 有人离开家庭万能寿险,认为RBC分层定期险合理,并提醒签约前看清细则。
💬 有人称RBC Professional Series是市场上最好的两款残障险之一,保障全面且费率锁定。
💬 有人称RBC和Canada Life的长期残障险优秀,RBC的组合限制还能让高收入者获得更高补足。
💬 有人称向RBC保险报案时等待近一小时,无人回电,反复播放的“优先处理”提示让人想挂断。
💬 中文比较称RBC分离基金系列稳定、在银行购买方便,但创新不足且费用高。
💬 一对39岁和32岁夫妇购买Empire Life定期寿险,称没有任何不满。
💬 一名从未理赔的保单持有人说,Empire历史悠久,沟通办理相对容易。
💬 一名企业主用Empire为员工提供健康福利,也办理合伙人买卖人寿保险,并称其历史超过百年。
💬 一份给孩子购买多年的Empire Life小额万能寿险,在孩子成年后自动按吸烟者费率收费,家人多年多付高额保费,后来才更正。
💬 一份Empire Life终身寿险计划显示,缴费期结束时调整成本基础仍很高,因此当年的死亡赔偿只有一部分计入资本股息账户,发帖者转而考虑其他方案。
💬 评论者劝人放弃一款Equitable Life分离基金,称管理费远高于廉价ETF,业绩图也只是展示可能回报。
💬 消费者称Equitable先报错保障内容,后又更改方案,并在尚未同意投保前就开始扣款。
💬 一位Equimax Estate Builder持有人移居美国后称,退保价值很差,而且当初被说成长期残障保障。
💬 一位Equimax Estate Builder持有人称,宁愿认亏已缴费用,也不想继续持有这份本希望投入TFSA或RRSP的保单。
💬 一位Equimax Wealth Accumulator买家称,WFG顾问不断轰炸电话却不给合同;Equitable发来终止表并叫停下次扣款,留下惨痛教训。
💬 有人告诉新投资者,Equitable Life本身合法可靠,但又称其美国股票分离基金费用太高,部分销售渠道也很可疑。
💬 一名年轻人称,WFG代理提交了自己从未签署的Equitable申请,随后账户仍被多次扣款。
💬 一份以无限银行为卖点的Equimax Wealth Accumulator持有数月后,投保人称保单贷款策略反直觉,并联系Equitable取消,顾问却极力挽留。
💬 WFG把Equitable万能寿险搭配一只富达全球创新基金推销后,评论者劝人远离锁在万能寿险里的分离基金。
💬 针对Equitable万能寿险加重疾险的报价,有人称公司不差,但更偏好分红型终身寿险,而不是在万能寿险内投资。
💬 有病史的 32 岁读者看到 Canada Protection Plan 免体检广告,觉得好得不像真的、担心有陷阱。
💬 点评称 Foresters 一个月在错误日期扣了两次保费,不肯取消,网站也查不到保单信息。
💬 2020 年起的客户称每年换信用卡都很折腾,客服拒收以前接受过的付款方式,确认码收不到。
💬 点评称一位老人的保单申请取消六个月仍未办好,期间公司继续扣走数千元。
💬 回帖称产品合适的话 Assumption Life 没什么问题,公司万一倒闭也有 Assuris 兜底。
💬 回帖称 Assumption 与 Canada Protection Plan 专做免体检、如实答卷就靠谱,但部分低档产品要满两年无理赔才赔全额。
网站讲系统,论坛讲细节:单一产品、理赔案例和个人经验。
价格是个人化的
分红终身寿险的保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。张毛妈可以帮你在多家公司之间比较报价(可报价的公司以她的签约为准),把条款差异摆在同一张纸上。
询价前要准备什么 →