中立比较 · 不代表任何一家机构 · 不荐产品、不写收益率 · 五大银行比较门户 ↗ · 车险房屋险比较门户 ↗ · 人寿·重疾·理财比较门户 ↗已收录 14 家:RBC 皇家银行(投资业务)、TD 道明银行(投资业务)、BMO 满地可银行(投资业务)、Scotiabank 丰业银行(投资业务)、CIBC 帝国商业银行(投资业务)、National Bank 国家银行(投资业务)、Questrade(独立线上券商)、Wealthsimple(独立理财平台)、IBKR 盈透证券(加拿大)、IG Wealth Management(顾问)、Edward Jones 加拿大、Fidelity 富达投资(加拿大)、Manulife 宏利投资管理、Sun Life 永明环球投资
加拿大投资机构比较门户TFSA·RRSP·FHSA·RESP 在哪开,一把尺子比券商、智能投顾、顾问与基金

首页

知识卡

知识卡图库

203 张卡,按站内页面分组。不看正文、只看卡,就能拿到每一页的核心判断;点图放大、左右翻页,每张卡都有可分享的详情页。

TFSA、RRSP、FHSA、RESP 在哪开?用一把尺子比投资机构

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
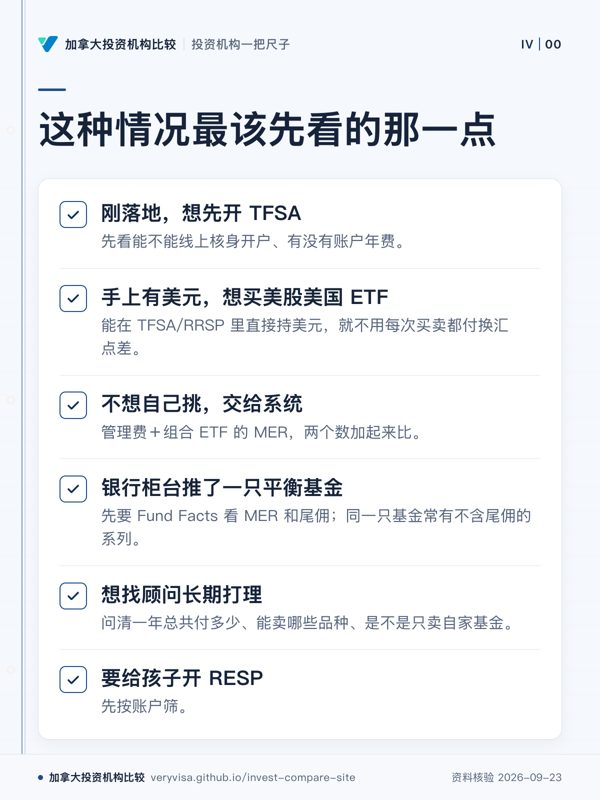
这种情况最该先看的那一点;刚落地,想先开 TFSA;手上有美元,想买美股美国 ETF;不想自己挑,交给系统;银行柜台推了一只平衡基金;想找顾问长期打理;要给孩子开 RESP
先按个人情况筛,再看对应的一项关键条件。
先看
先找最接近你的起点,再看开户、换汇、费用或账户支持。
易漏
TFSA、RRSP、RESP 的条件不同,别把一个账户的规则套到另一个。
下一步
去「账户类型速查」核对要开的账户,再到对应服务页看机构差异。
详情与分享 →
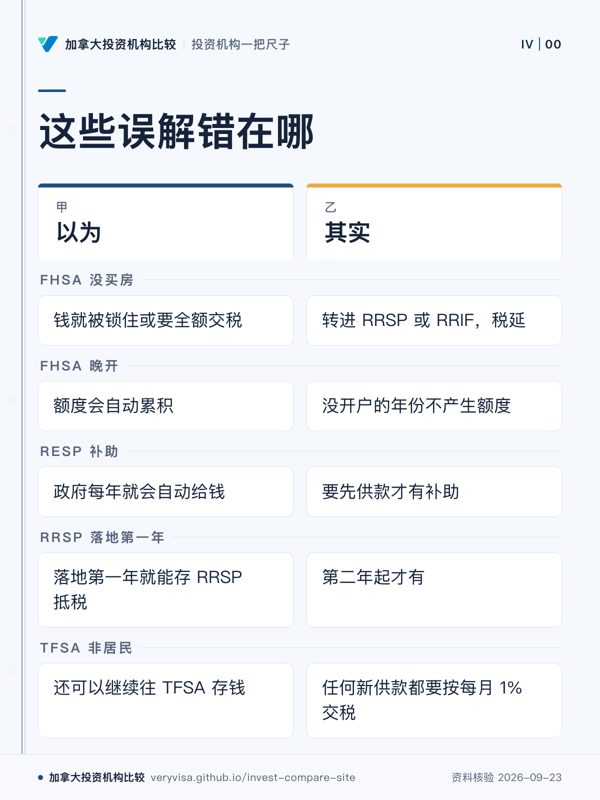
这些误解错在哪;以为;其实;FHSA 没买房;FHSA 晚开;RESP 补助;RRSP 落地第一年;TFSA 非居民
账户规则常取决于时间、身份与是否供款。
先看
先对照自己原本的判断,右栏只看纠偏点。
易漏
开户、供款、居民身份和参与期分别会改变后续规则,不能混看。
下一步
去「误解库」看完整条件和例外。
详情与分享 →
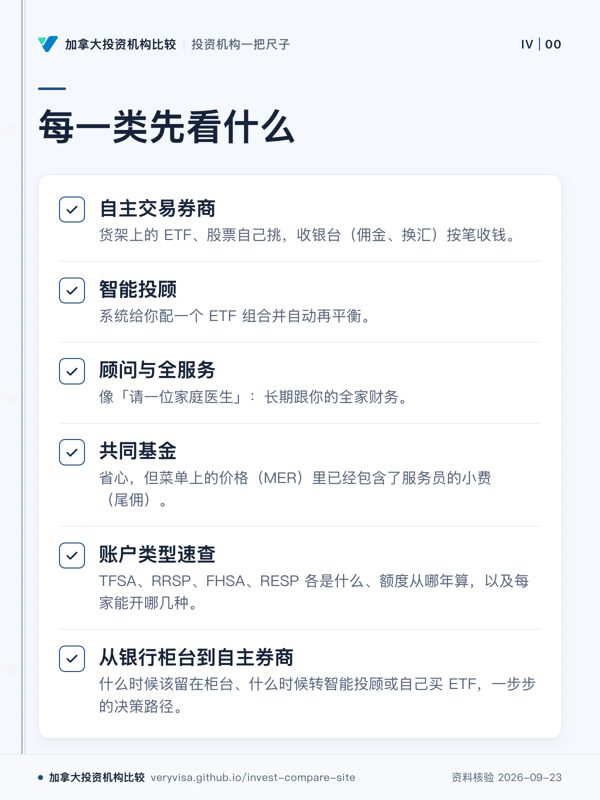
每一类先看什么;自主交易券商;智能投顾;顾问与全服务;共同基金;账户类型速查;从银行柜台到自主券商
先分服务方式,再核账户能否开。
先看
先分清谁替你做决定,再看账户支持和后续迁移。
易漏
服务方式和账户类型是两条轴,不能用一种代替另一种。
下一步
去「从银行柜台到自主券商」按决策路径继续筛。
详情与分享 →

→ 去这一页读正文

自主交易券商:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
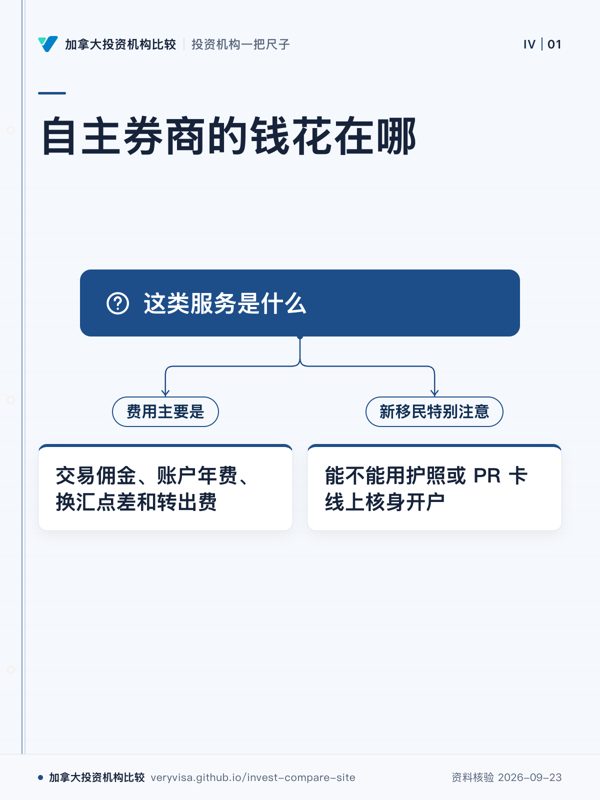
自主券商的钱花在哪;这类服务是什么;费用主要是;交易佣金、账户年费、换汇点差和转出费;新移民特别注意;能不能用护照或 PR 卡线上核身开户
自主交易要自己下单,成本不只来自交易。
先看
先看收费项目,再单独检查刚落地时的核身条件。
易漏
美元能否直接持有是另一项开户检查,不要和核身混成一件事。
下一步
去「自主交易券商」逐家看费用,再到「账户类型速查」核账户。
详情与分享 →
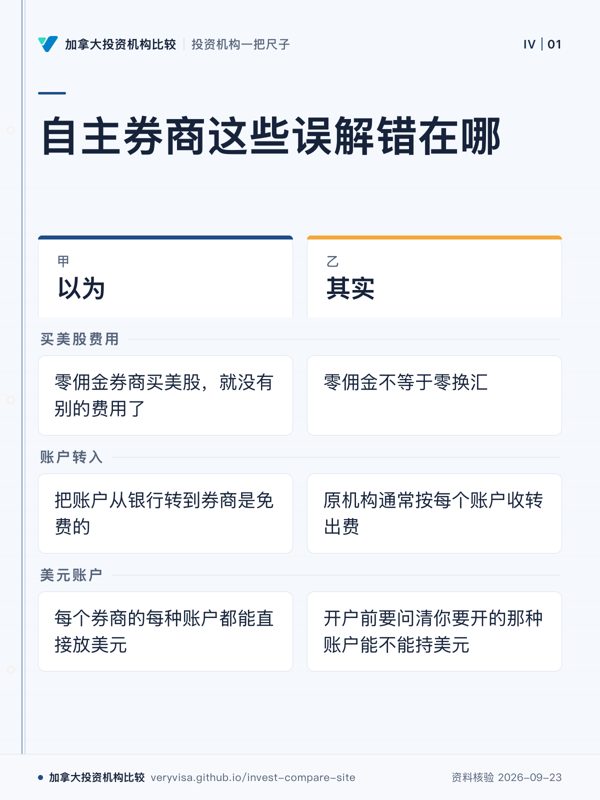
自主券商这些误解错在哪;以为;其实;买美股费用;账户转入;美元账户
零佣金、转户、美元账户都要拆开核对。
先看
先看右栏如何拆掉表面上的「免费」印象,再看适用账户。
易漏
同一家机构不同账户也可能不同,美元支持尤其要按账户确认。
下一步
去「误解库」看原例,再回「自主交易券商」查条款。
详情与分享 →
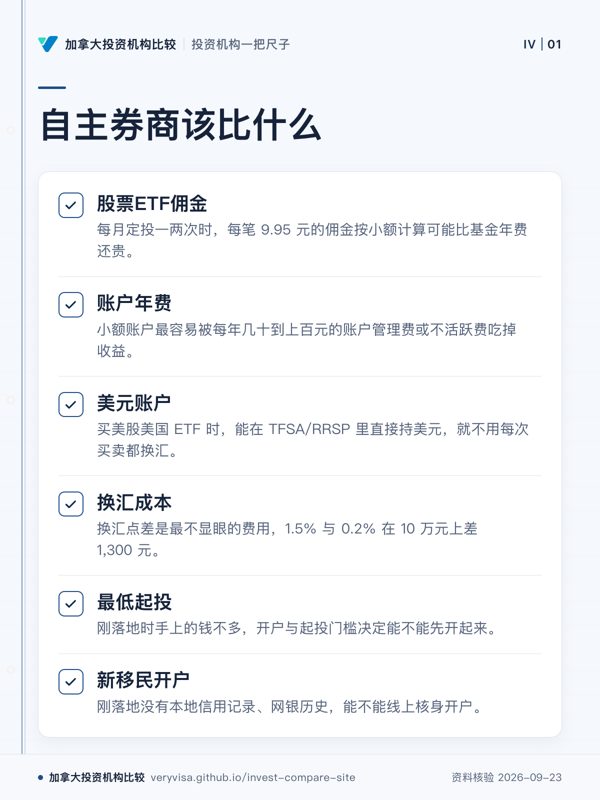
自主券商该比什么;股票ETF佣金;账户年费;美元账户;换汇成本;最低起投;新移民开户
同一券商要按费用、账户与开户条件分开比。
先看
先找最可能持续发生的成本,再看开户和起投门槛。
易漏
判档只说明单项设计强弱,不代表整体好坏。
下一步
去「自主交易券商」按你的交易习惯逐项筛。
详情与分享 →

→ 去这一页读正文

智能投顾:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
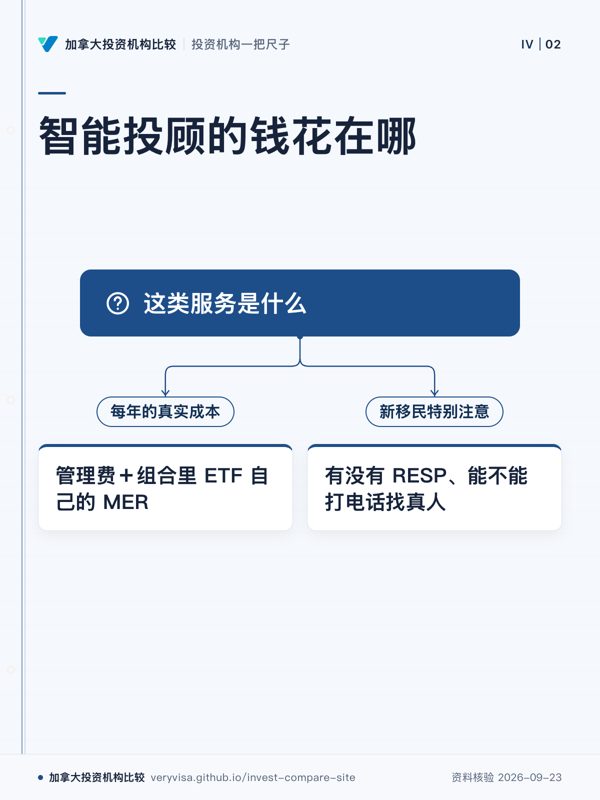
智能投顾的钱花在哪;这类服务是什么;每年的真实成本;管理费+组合里 ETF 自己的 MER;新移民特别注意;有没有 RESP、能不能打电话找真人
平台收费和组合内费用要合并判断。
先看
先把平台费和 ETF 自身费用放在一起,再看能否找真人。
易漏
RESP 是否提供与真人服务是两件事,不能由问卷功能替代。
下一步
去「智能投顾」逐家核费用与账户支持。
详情与分享 →
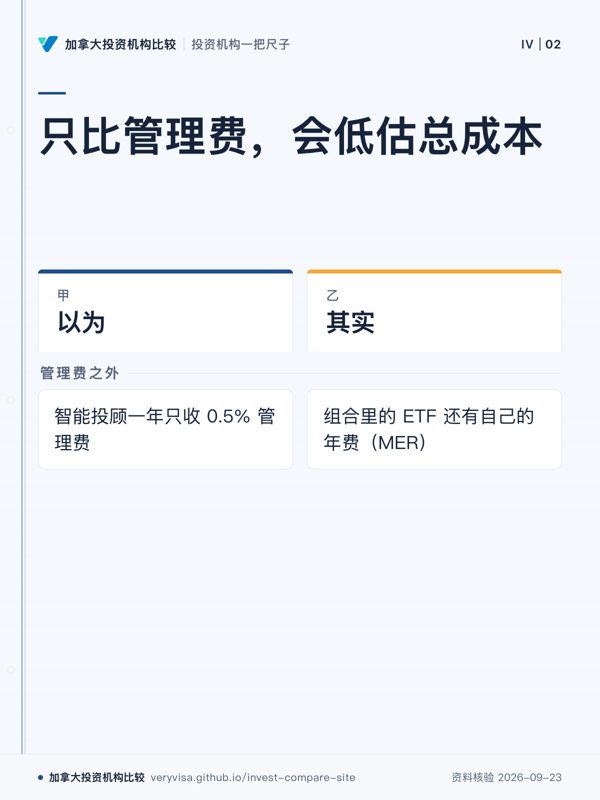
只比管理费,会低估总成本;以为;其实;管理费之外
只比较平台收费会漏掉组合内部费用。
先看
先看右栏:平台展示的管理费不是全部成本。
易漏
同一平台不同组合的 ETF 费用可能不同,页面只给核心组合示例。
下一步
去「智能投顾」看管理费与组合费用如何并列。
详情与分享 →
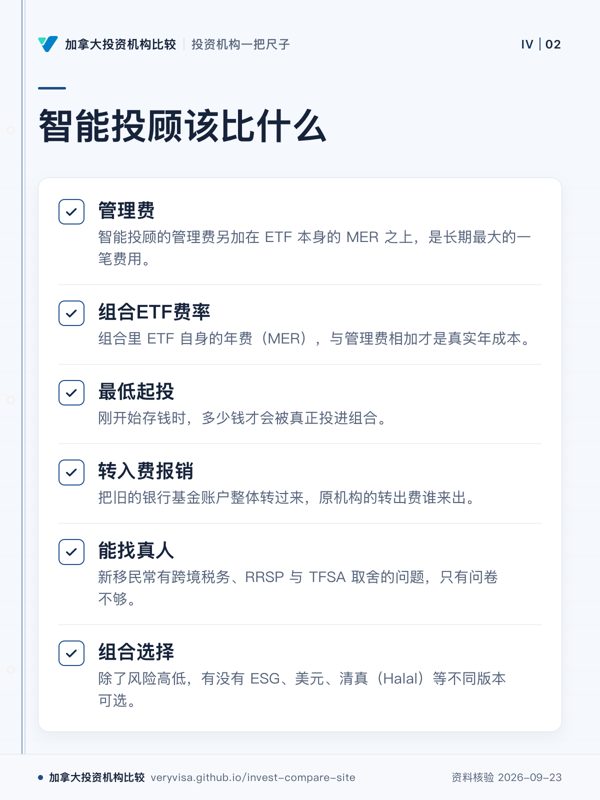
智能投顾该比什么;管理费;组合ETF费率;最低起投;转入费报销;能找真人;组合选择
费用、门槛、真人服务要分开比较。
先看
先看长期反复发生的费用,再看转户、真人和组合选择。
易漏
有客服不等于指定顾问的个人化建议,服务层级要分清。
下一步
去「智能投顾」按你需要的服务深度逐项看。
详情与分享 →

→ 去这一页读正文

顾问与全服务:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
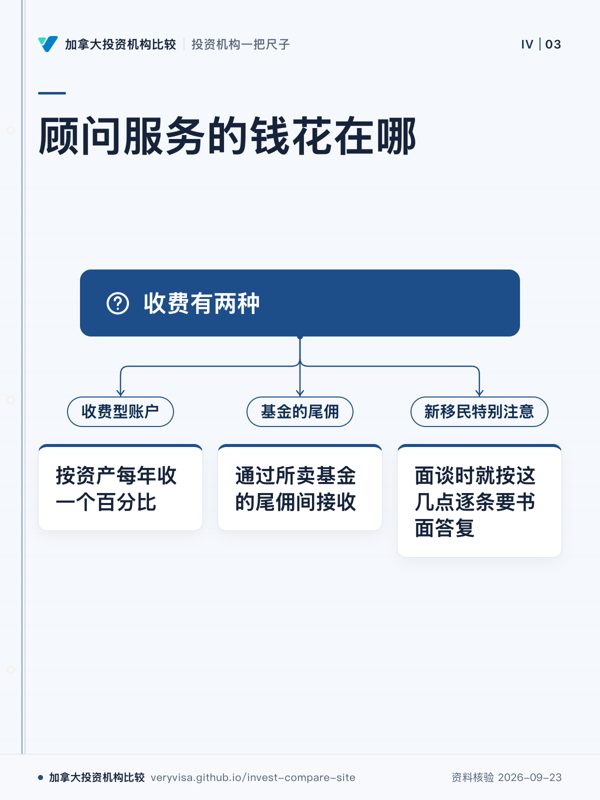
顾问服务的钱花在哪;收费有两种;收费型账户;按资产每年收一个百分比;基金的尾佣;通过所卖基金的尾佣间接收;新移民特别注意;面谈时就按这几点逐条要书面答复
顾问收费可能直接收,也可能嵌在基金费里。
先看
先分清按资产收费和基金内支付,再看面谈时要什么书面材料。
易漏
官网没写清不代表没有费用,关键内容可能在协议与披露文件里。
下一步
去「顾问与全服务」核公开信息,面谈时逐项要书面答复。
详情与分享 →
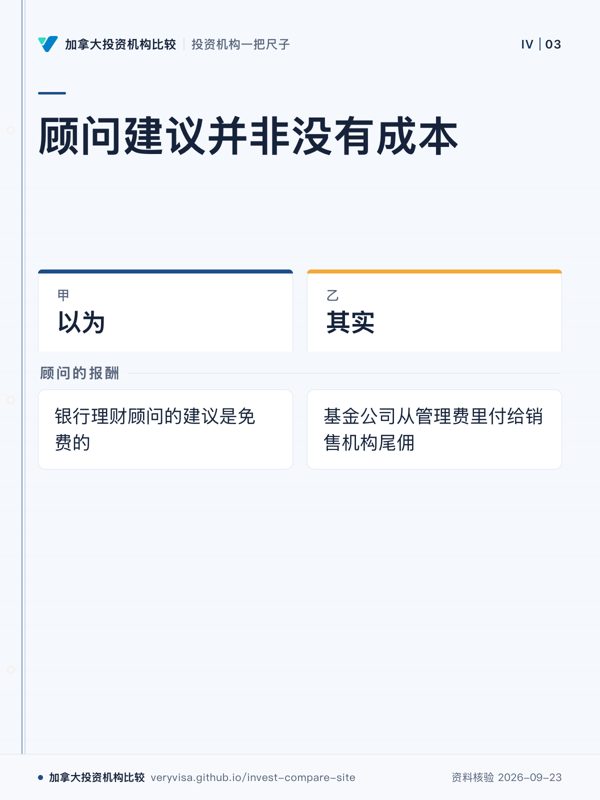
顾问建议并非没有成本;以为;其实;顾问的报酬
顾问报酬可能来自基金管理费中的尾佣。
先看
先看右栏,判断报酬来自哪里,而不是只看有没有单独账单。
易漏
尾佣按持有金额持续计,不能因为看不到单独扣费就忽略。
下一步
去「误解库」看完整案例,再回「顾问与全服务」核收费。
详情与分享 →
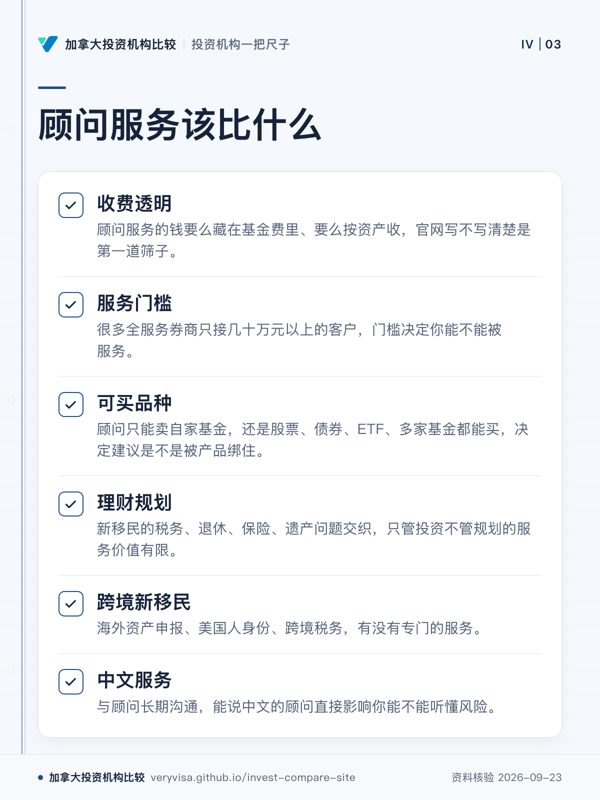
顾问服务该比什么;收费透明;服务门槛;可买品种;理财规划;跨境新移民;中文服务
先看收费是否透明,再看服务和产品范围。
先看
先看收费透明和可买品种,再看门槛、规划与跨境服务。
易漏
能处理跨境问题与有专门团队不是同一服务层级。
下一步
去「顾问与全服务」按书面收费和服务范围逐项核对。
详情与分享 →

→ 去这一页读正文

共同基金:先弄懂,再横向比

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
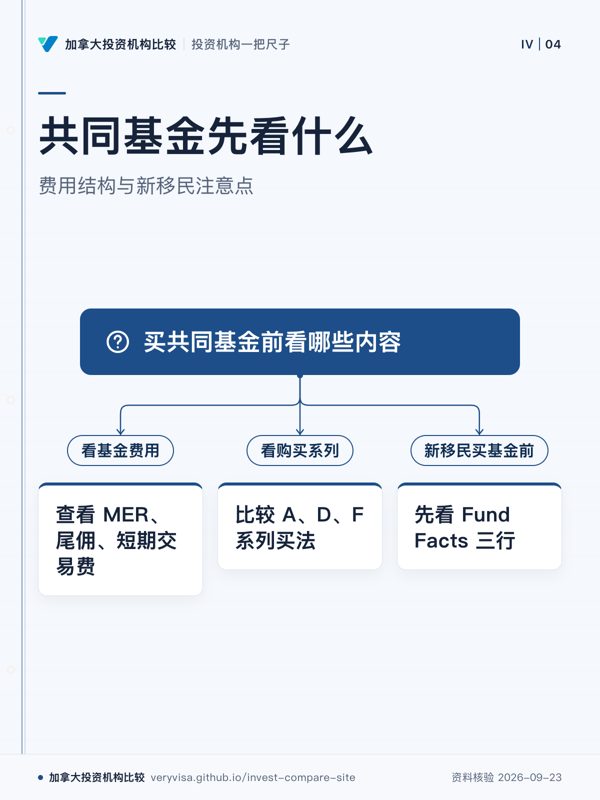
共同基金先看什么;费用结构与新移民注意点;买共同基金前看哪些内容;看基金费用;查看 MER、尾佣、短期交易费;看购买系列;比较 A、D、F 系列买法;新移民买基金前;先看 Fund Facts 三行
买基金前先看费用结构和 Fund Facts
先看
先看新移民分支,确认买基金前查看什么
易漏
不同系列可能有不同费用结构,购买渠道也会影响可买系列
下一步
看账户类型速查
详情与分享 →
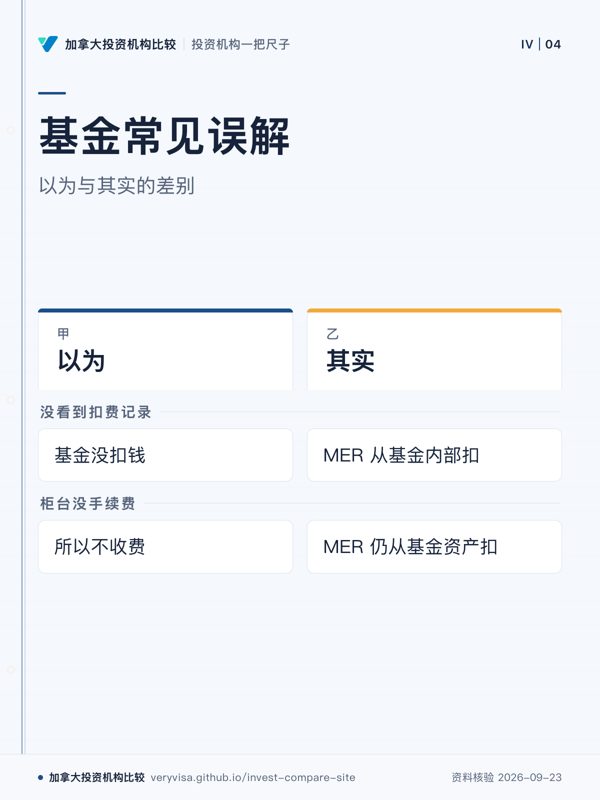
基金常见误解;以为与其实的差别;以为;其实;没看到扣费记录;柜台没手续费
不可见费用仍可能存在
先看
先看两栏分歧,抓住费用是否可见
易漏
对账单看不到不代表没有费用,要查基金概况
下一步
看共同基金
详情与分享 →
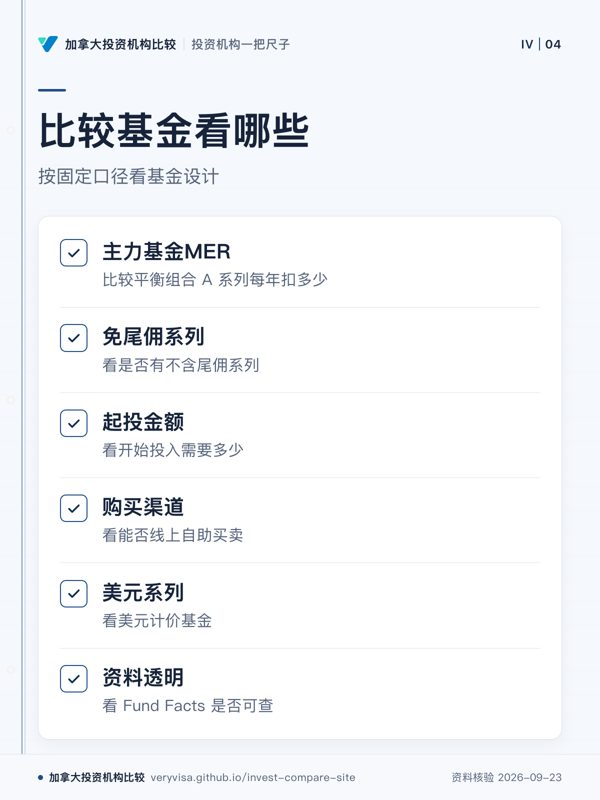
比较基金看哪些;按固定口径看基金设计;主力基金MER;免尾佣系列;起投金额;购买渠道;美元系列;资料透明
统一尺子比较不同基金设计。
先看
先看维度名称,确定比较从哪里开始。
易漏
不同人的重要点不同,档位只代表单点设计。
下一步
去共同基金查看档位矩阵。
详情与分享 →

→ 去这一页读正文

先分清四种账户,再看哪家能开

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
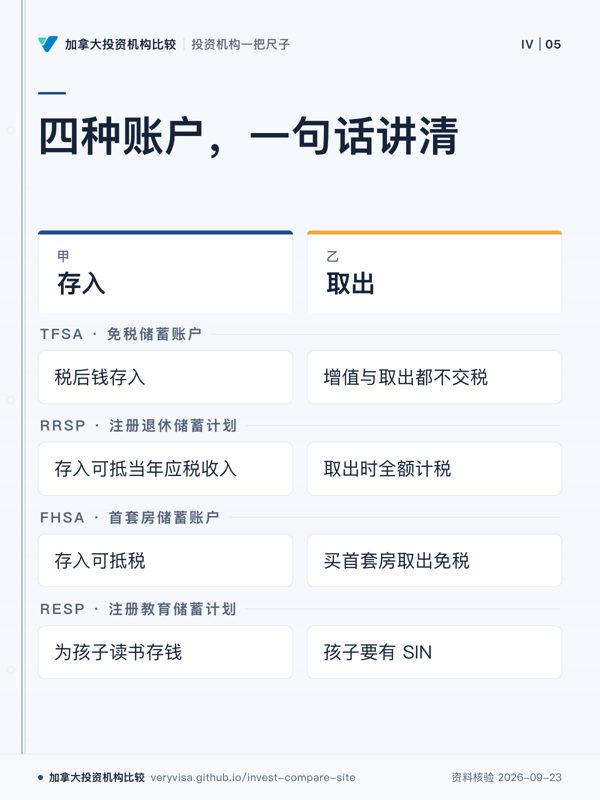
四种账户,一句话讲清;存入;取出;TFSA · 免税储蓄账户;RRSP · 注册退休储蓄计划;FHSA · 首套房储蓄账户;RESP · 注册教育储蓄计划
不同账户的税务处理各不相同。
先看
先看存入与取出的两列,抓账户用途差异。
易漏
额度起算和取出恢复规则分散在账户说明中,需单独核对。
下一步
去账户类型速查看开户场景。
详情与分享 →
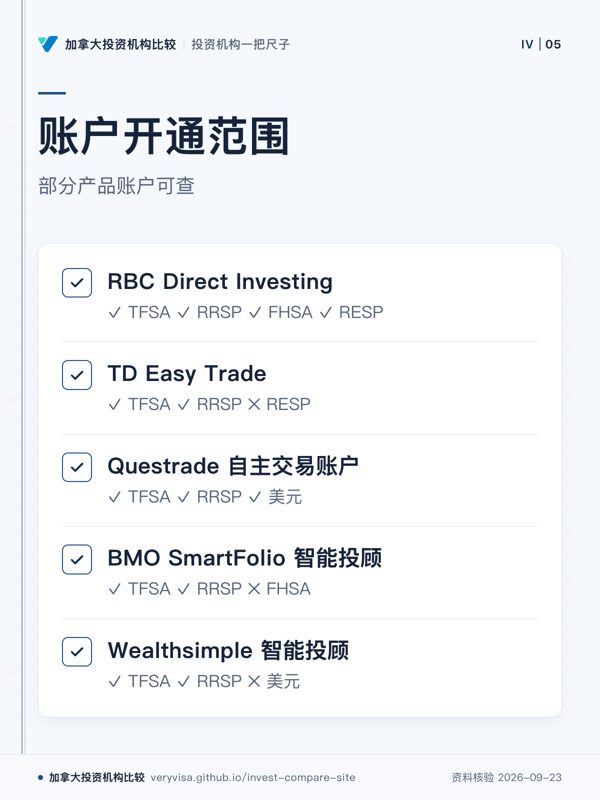
账户开通范围;部分产品账户可查;RBC Direct Investing;TD Easy Trade;Questrade 自主交易账户;BMO SmartFolio 智能投顾;Wealthsimple 智能投顾
不同产品的账户开通范围不同。
先看
先看产品行的账户符号,确认可开范围。
易漏
官网未写用「—」表示,不等于没有;◐代表部分。
下一步
去账户类型速查,整理自己的账户需求。
详情与分享 →

→ 去这一页读正文

从银行柜台到自主券商:四步想清楚

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
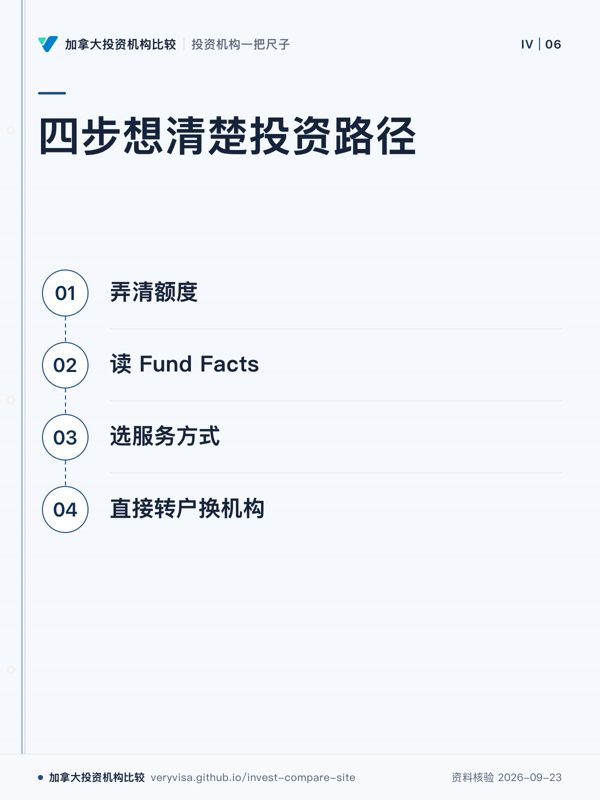
四步想清楚投资路径;弄清额度;读 Fund Facts;选服务方式;直接转户换机构
先理清账户,再决定服务方式。
先看
先看第一步,额度决定后续判断。
易漏
换机构时不要先取出再存。
下一步
去账户类型速查、从银行柜台到自主券商。
详情与分享 →
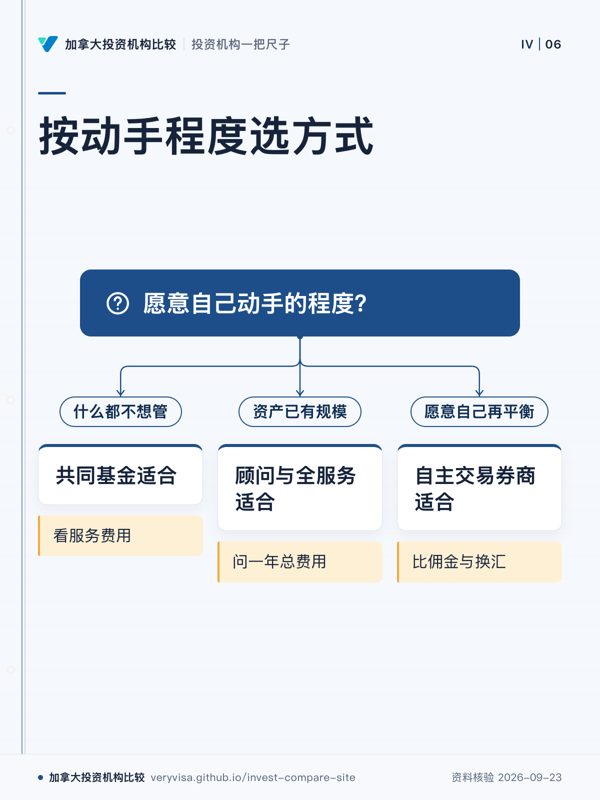
按动手程度选方式;愿意自己动手的程度?;什么都不想管;共同基金适合;资产已有规模;顾问与全服务适合;愿意自己再平衡;自主交易券商适合;看服务费用;问一年总费用;比佣金与换汇
服务方式取决于愿意投入多少操作。
先看
先看三个分支,定位自己的动手程度。
易漏
服务方式不同,对比项目也不同,不只看账户。
下一步
看自主交易券商、智能投顾、顾问与全服务。
详情与分享 →

→ 去这一页读正文

误解库

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
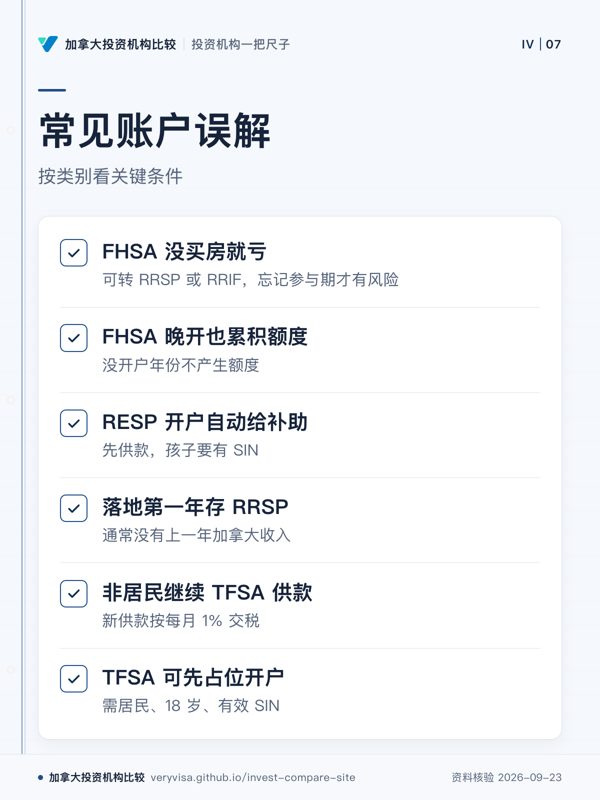
常见账户误解;按类别看关键条件;FHSA 没买房就亏;FHSA 晚开也累积额度;RESP 开户自动给补助;落地第一年存 RRSP;非居民继续 TFSA 供款;TFSA 可先占位开户
账户规则取决于资格条件,不是名称本身
先看
先看每条误解后的条件,找适用自己的账户
易漏
不同账户的触发条件不同,开户、供款、居民身份都会影响结果
下一步
看账户类型速查,带账户问题咨询
详情与分享 →
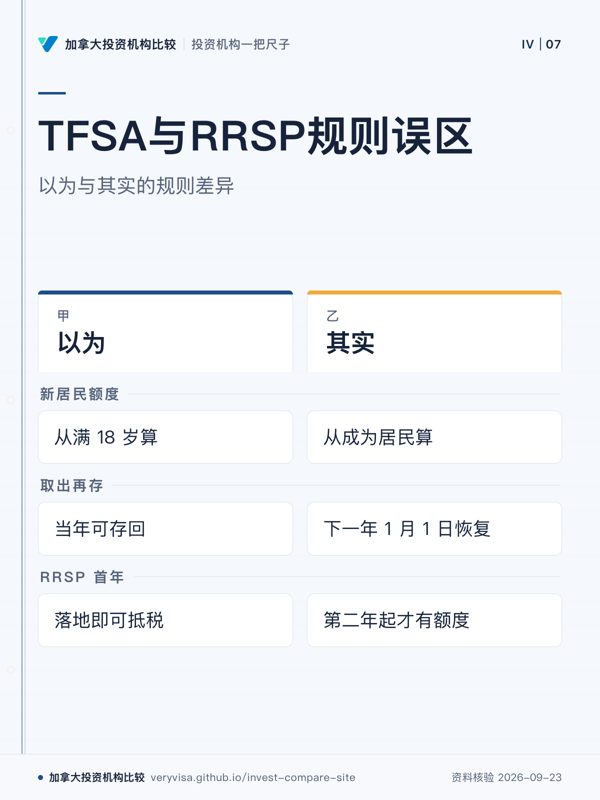
TFSA与RRSP规则误区;以为与其实的规则差异;以为;其实;新居民额度;取出再存;RRSP 首年
注册账户规则取决于资格和时间点
先看
先看三行规则差异,定位自己误解处
易漏
具体额度和税务后果取决于居民身份与收入情况
下一步
看误解库或账户类型速查,带个人情况咨询
详情与分享 →

→ 去这一页读正文

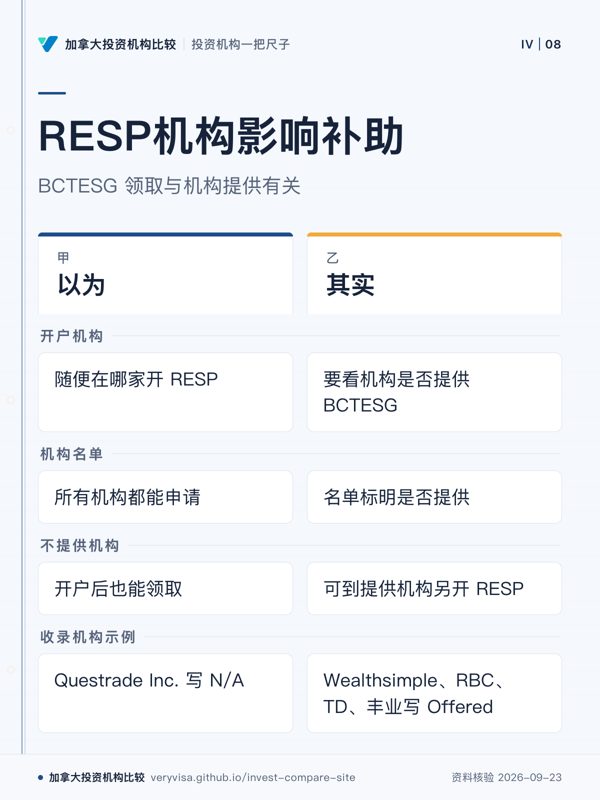
「随便在哪家开 RESP,都能申请 BC 那 1,200 元」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
RESP机构影响补助;BCTESG 领取与机构提供有关;以为;其实;开户机构;机构名单;不提供机构;收录机构示例
BCTESG 与 RESP 开户机构是否提供有关。
先看
先看「开户机构」这一行,它决定是否进入补助流程。
易漏
机构状态需查名单,不提供的机构可能需要另开 RESP。
下一步
看账户类型速查,核对 RESP 机构条件。
详情与分享 →
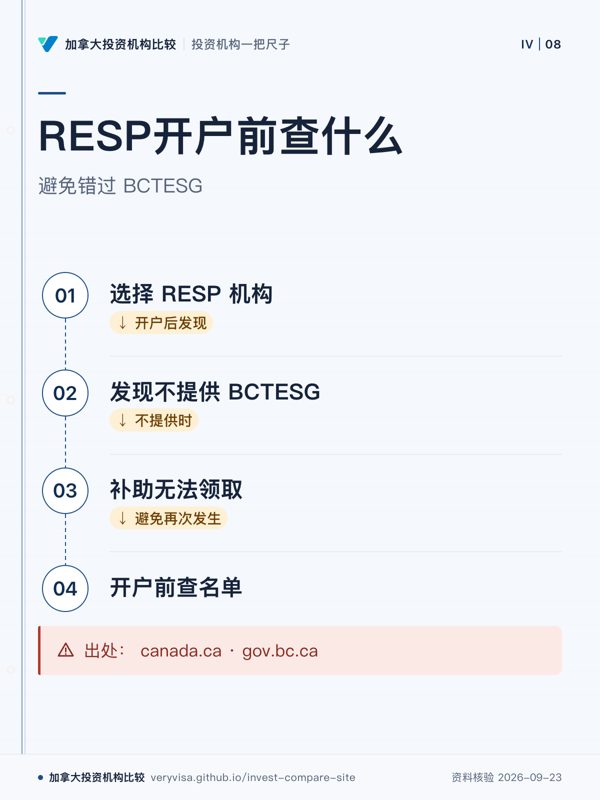
RESP开户前查什么;避免错过 BCTESG;选择 RESP 机构;发现不提供 BCTESG;补助无法领取;开户前查名单;出处: canada.ca · gov.bc.ca
开户前先查名单,避免补助问题。
先看
先看流程中间的踩坑点,理解何时会失去机会。
易漏
省府原文说明,不提供机构可另开一个 RESP。
下一步
看账户类型速查,确认机构选择。
详情与分享 →

→ 去这一页读正文

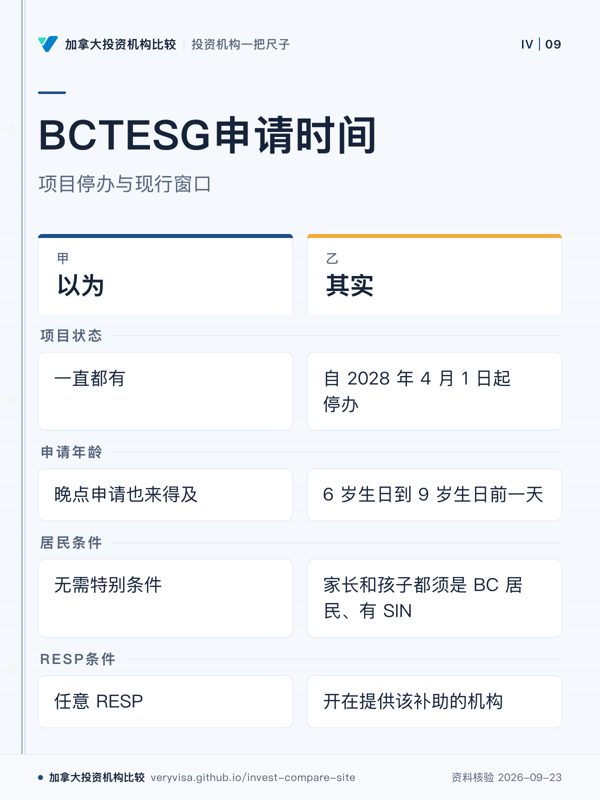
「BC 那 1,200 元教育金一直都有,孩子晚点申请也来得及」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
BCTESG申请时间;项目停办与现行窗口;以为;其实;项目状态;申请年龄;居民条件;RESP条件
BCTESG 有申请窗口并已定停办日。
先看
先看「项目状态」行,确认误解来自时间变化。
易漏
停办后的安排以省府届时细则为准。
下一步
看账户类型速查,核对 RESP 条件。
详情与分享 →
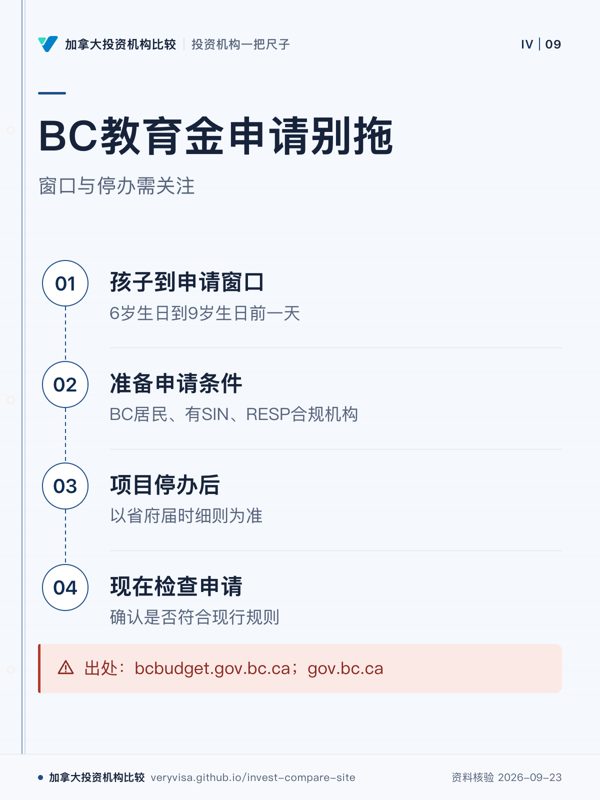
BC教育金申请别拖;窗口与停办需关注;孩子到申请窗口;准备申请条件;项目停办后;现在检查申请;出处:bcbudget.gov.bc.ca;gov.bc.ca
申请窗口有限,停办后看省府细则
先看
先看家庭是否处于可申请阶段。
易漏
停办后的安排需等省府届时细则。
下一步
去账户类型速查了解可用账户,带条件找持牌专业人士。
详情与分享 →

→ 去这一页读正文

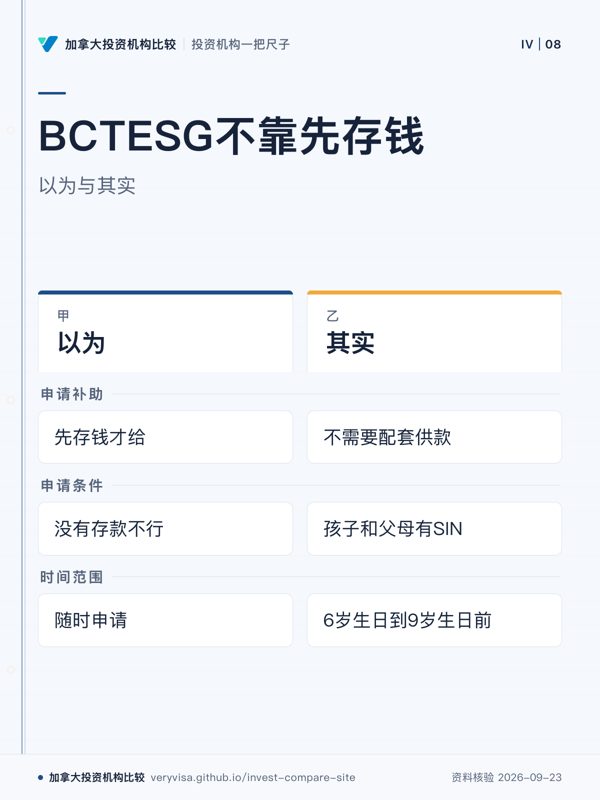
「BC 省那 1,200 元教育金也要像联邦补助一样先存钱才给」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
BCTESG不靠先存钱;以为与其实;以为;其实;申请补助;申请条件;时间范围
BCTESG申请不要求配套供款
先看
先看申请补助这一行的差别
易漏
窗口与居民身份条件会影响申请
下一步
看误解库
详情与分享 →
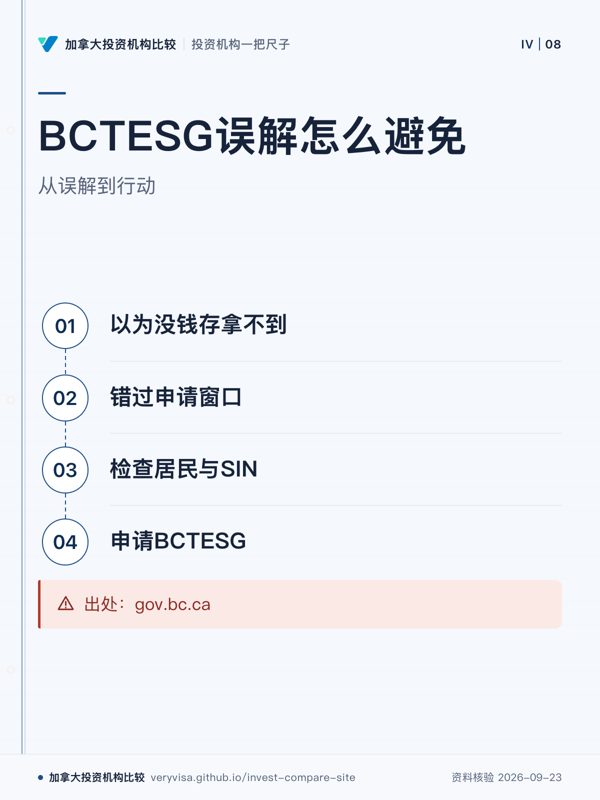
BCTESG误解怎么避免;从误解到行动;以为没钱存拿不到;错过申请窗口;检查居民与SIN;申请BCTESG;出处:gov.bc.ca
先核对条件再处理申请
先看
先看踩坑开始的位置
易漏
申请窗口有时间范围,需核对资格
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

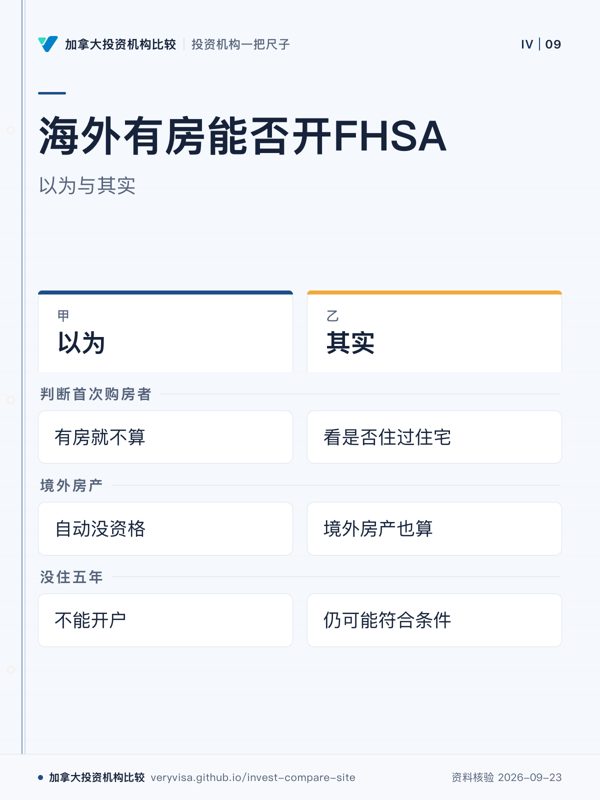
「我在国内有房,就永远不算「首次购房者」,开不了 FHSA」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
海外有房能否开FHSA;以为与其实;以为;其实;判断首次购房者;境外房产;没住五年
FHSA资格看居住情况
先看
先看判断标准,不只看是否有房
易漏
关键条件是主要居所使用情况
下一步
看账户类型速查
详情与分享 →
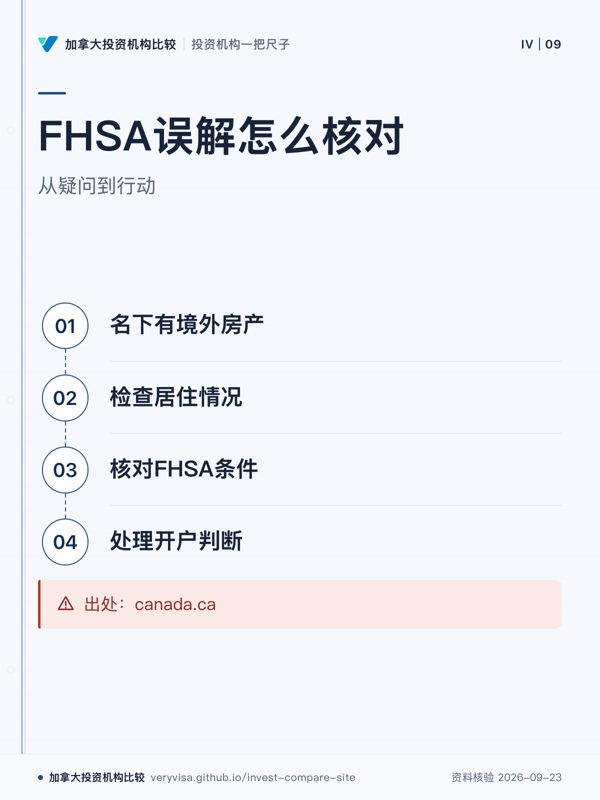
FHSA误解怎么核对;从疑问到行动;名下有境外房产;检查居住情况;核对FHSA条件;处理开户判断;出处:canada.ca
FHSA判断要看居住条件
先看
先看居住情况这一环
易漏
有房与是否符合条件不是同一判断
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

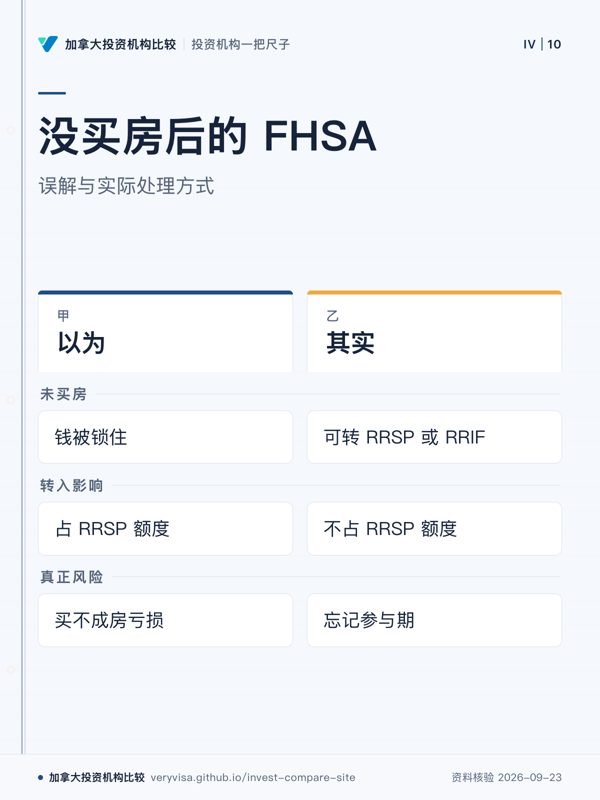
「开了 FHSA 最后没买房,钱就被锁住或要全额交税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
没买房后的 FHSA;误解与实际处理方式;以为;其实;未买房;转入影响;真正风险
FHSA 未买房不等于资金立即受损
先看
先看未买房后的处理栏,判断资金去向
易漏
参与期结束后的账户余额处理条件需要单独关注
下一步
看账户类型速查,带 FHSA 问题咨询
详情与分享 →
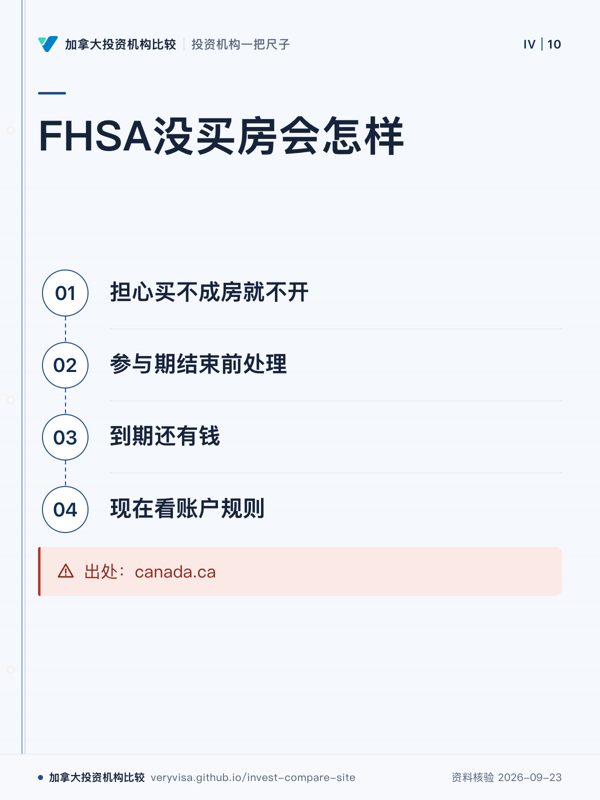
FHSA没买房会怎样;担心买不成房就不开;参与期结束前处理;到期还有钱;现在看账户规则;出处:canada.ca
未买房不等于资金无法处理,关键是参与期。
先看
先看参与期结束前的处理节点,判断误区在哪里。
易漏
真正相关的是参与期和到期处理,不是单纯买房结果。
下一步
看账户类型速查,整理账户期限问题。
详情与分享 →

→ 去这一页读正文

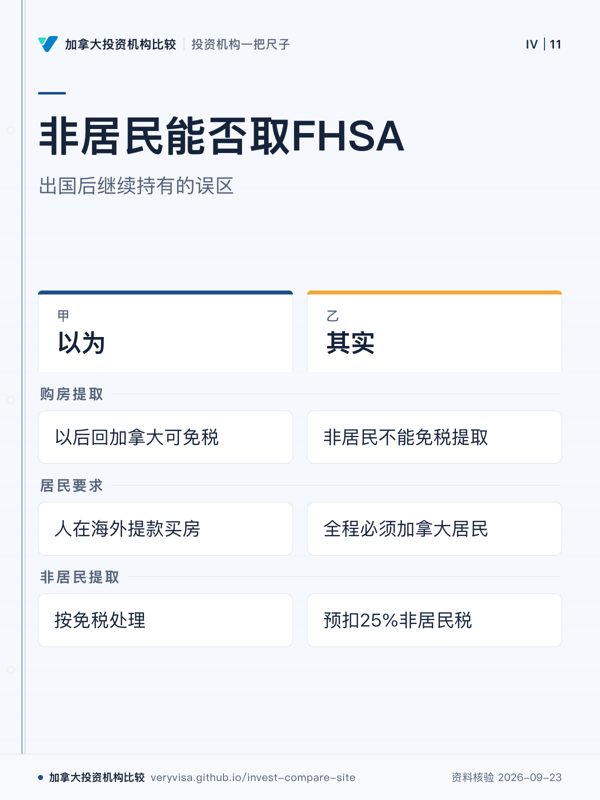
「出国后 FHSA 留着,以后回加拿大买房照样免税提取」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
非居民能否取FHSA;出国后继续持有的误区;以为;其实;购房提取;居民要求;非居民提取
非居民期间不能做购房免税提取。
先看
先看居民要求这一行,判断提取条件。
易漏
税收协定可能降低非居民税。
下一步
去账户类型速查核对账户规则。
详情与分享 →
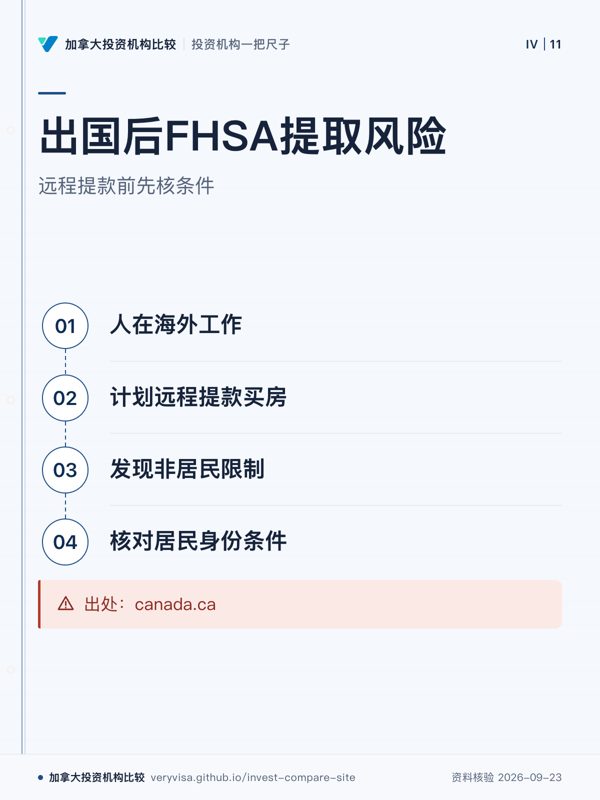
出国后FHSA提取风险;远程提款前先核条件;人在海外工作;计划远程提款买房;发现非居民限制;核对居民身份条件;出处:canada.ca
提取前要核对居民身份条件
先看
先看流程中限制出现的位置。
易漏
非居民应税提取规则需结合税收协定核对。
下一步
看账户类型速查。
详情与分享 →

→ 去这一页读正文

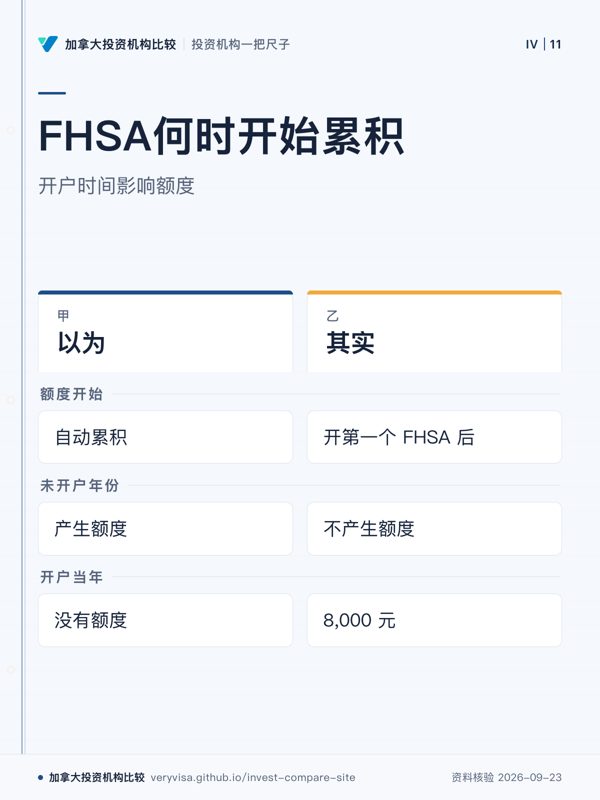
「FHSA 晚几年再开也不亏,额度会自动累积」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
FHSA何时开始累积;开户时间影响额度;以为;其实;额度开始;未开户年份;开户当年
FHSA 额度从开户后开始计算
先看
先看额度起点,判断开户时间影响
易漏
结转规则只适用于已经开户后的额度计算
下一步
看账户类型速查,带 FHSA 规划咨询
详情与分享 →
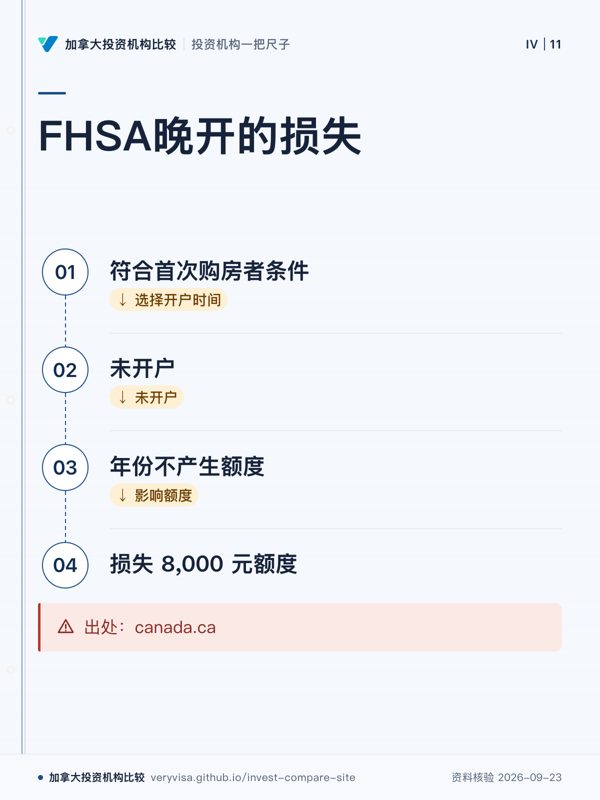
FHSA晚开的损失;符合首次购房者条件;未开户;年份不产生额度;损失 8,000 元额度;出处:canada.ca
未开户年份不产生 FHSA 额度
先看
先看开户节点,理解额度来源
易漏
8,000 元条件来自摘录中的开户当年规则
下一步
看账户类型速查,带 FHSA 问题咨询
详情与分享 →

→ 去这一页读正文

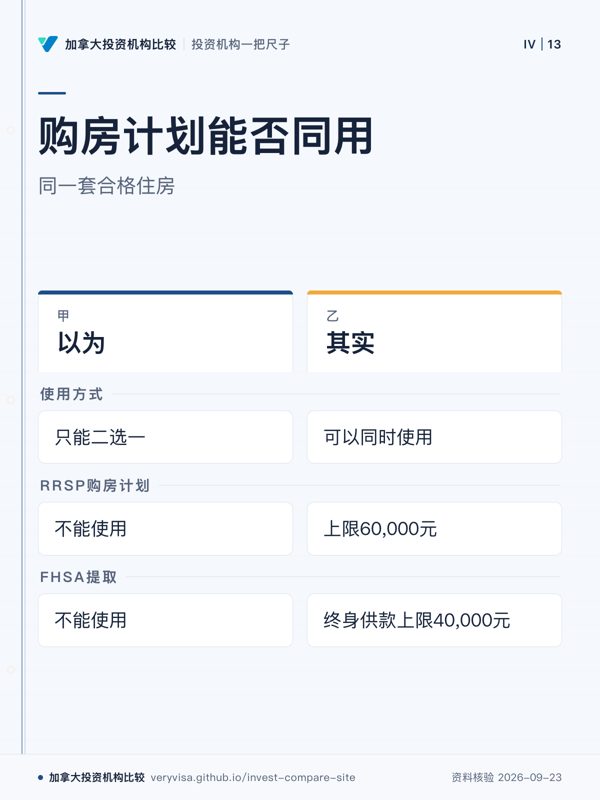
「FHSA 和 RRSP 购房计划只能二选一」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
购房计划能否同用;同一套合格住房;以为;其实;使用方式;RRSP购房计划;FHSA提取
同一套住房可同时符合两种来源。
先看
先看使用方式,确认两个来源关系。
易漏
每次提取仍需符合各自条件。
下一步
去账户类型速查了解账户组合。
详情与分享 →
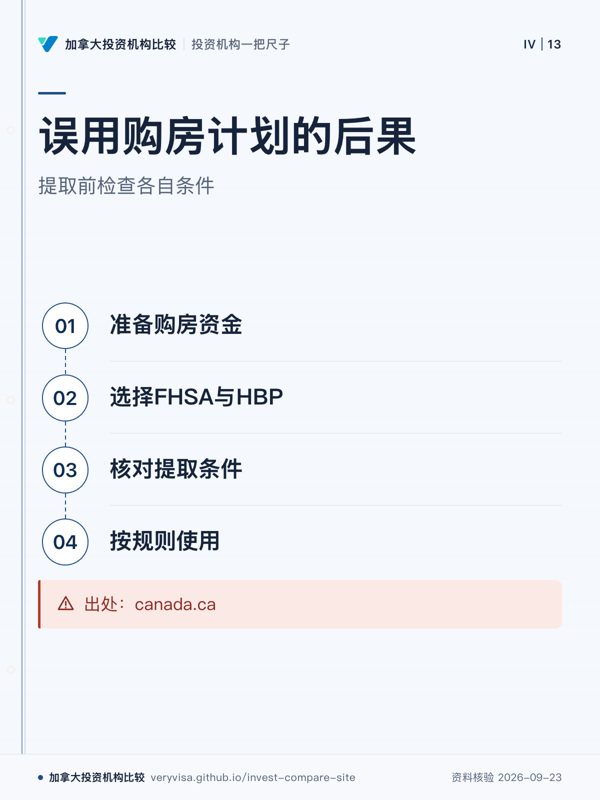
误用购房计划的后果;提取前检查各自条件;准备购房资金;选择FHSA与HBP;核对提取条件;按规则使用;出处:canada.ca
两个计划可用但条件分别判断
先看
先看核对条件这一步。
易漏
夫妻各自符合条件的可以各用各的。
下一步
看账户类型速查。
详情与分享 →

→ 去这一页读正文

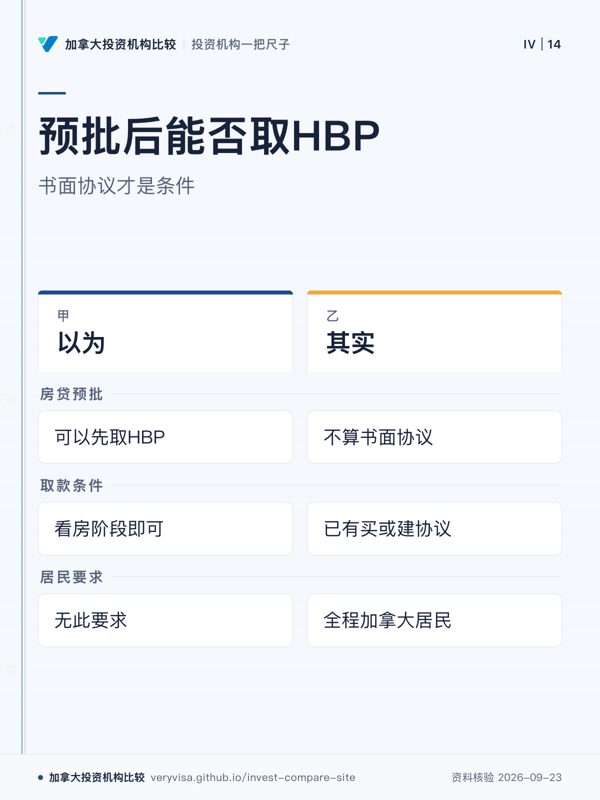
「拿到房贷预批,就可以先用 HBP 从 RRSP 取钱」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
预批后能否取HBP;书面协议才是条件;以为;其实;房贷预批;取款条件;居民要求
房贷预批不等于HBP取款条件。
先看
先看取款条件,判断是否符合规则。
易漏
房子需在首次取款次年10月1日前买下或建成。
下一步
去账户类型速查查看HBP规则。
详情与分享 →
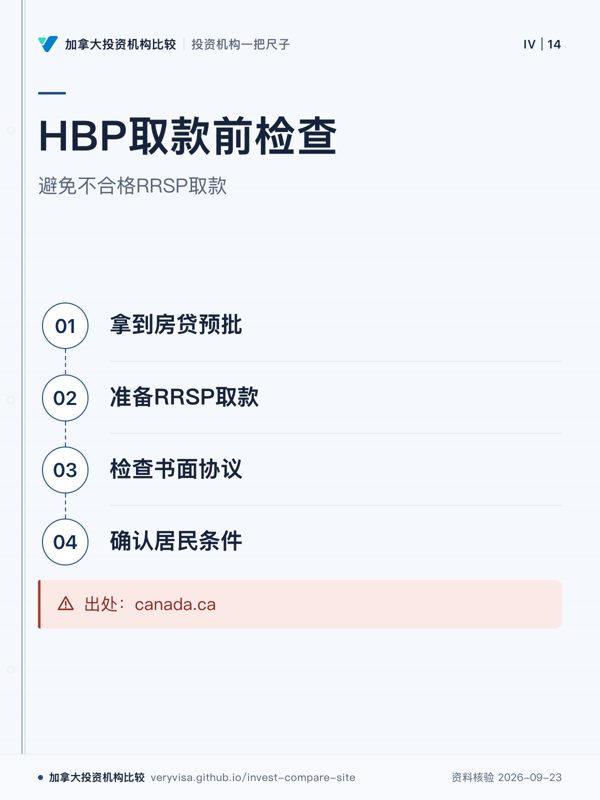
HBP取款前检查;避免不合格RRSP取款;拿到房贷预批;准备RRSP取款;检查书面协议;确认居民条件;出处:canada.ca
预批房贷不能替代购房协议
先看
先看书面协议节点。
易漏
不合格取款会按普通RRSP取款计税。
下一步
看账户类型速查。
详情与分享 →

→ 去这一页读正文

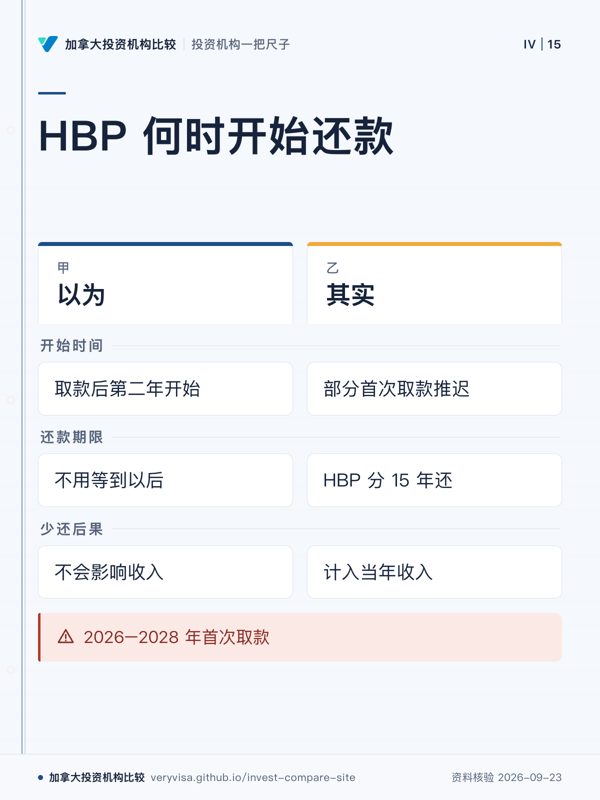
「用 HBP 从 RRSP 取了钱,第二年就得开始还」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
HBP 何时开始还款;以为;其实;开始时间;还款期限;少还后果;2026–2028 年首次取款
HBP 通常分 15 年还,部分首次取款推迟
先看
先看首次取款时间
易漏
2026 年取,2031 年首次还
下一步
看账户类型速查
详情与分享 →
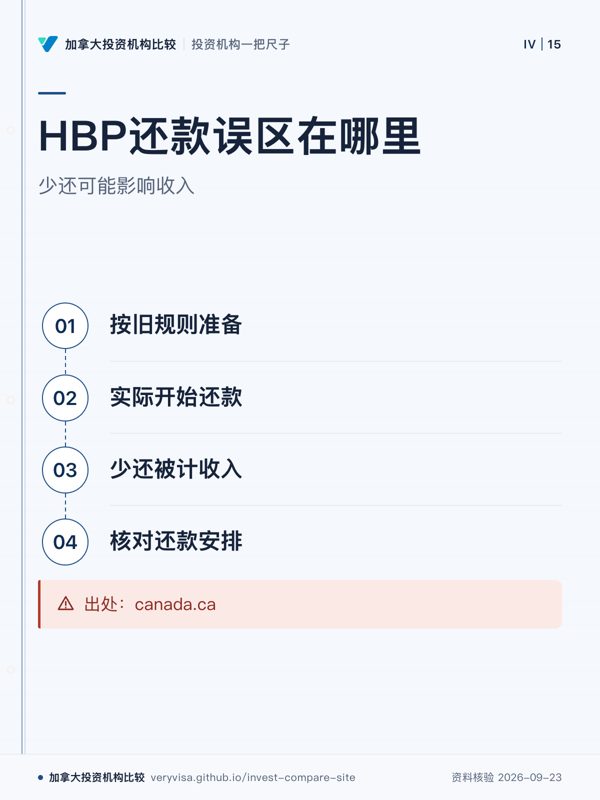
HBP还款误区在哪里;少还可能影响收入;按旧规则准备;实际开始还款;少还被计收入;核对还款安排;出处:canada.ca
少还部分可能计入当年收入。
先看
先看流程中少还后的处理节点,抓住税务影响。
易漏
不同首次取款年份有不同开始时间,需核对适用年份。
下一步
看账户类型速查,整理自己的账户问题。
详情与分享 →

→ 去这一页读正文

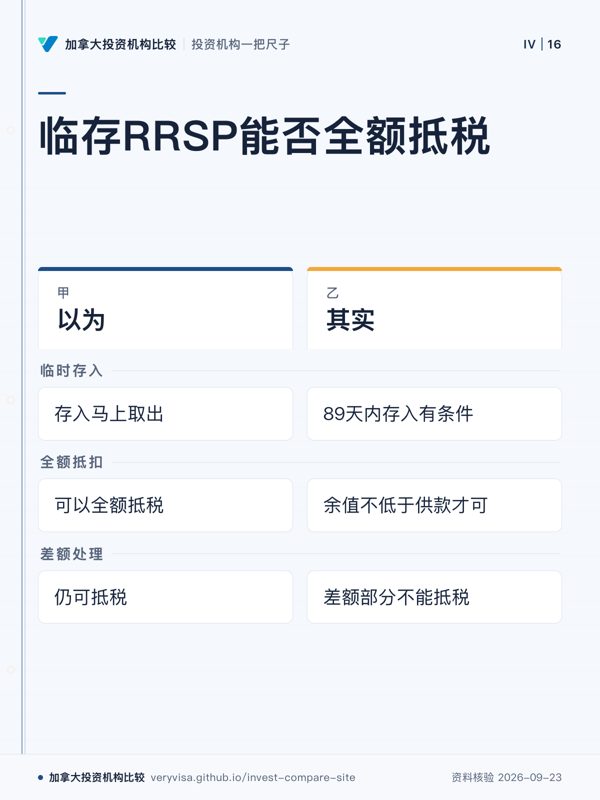
「买房前临时把钱存进 RRSP 再用 HBP 取出,照样全额抵税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
临存RRSP能否全额抵税;以为;其实;临时存入;全额抵扣;差额处理
HBP临存供款抵扣有条件。
先看
先看「其实」栏的条件,判断是否能抵扣。
易漏
重点是取款后RRSP余值与供款的关系,不是单看存入动作。
下一步
看账户类型速查,确认RRSP使用情况。
详情与分享 →
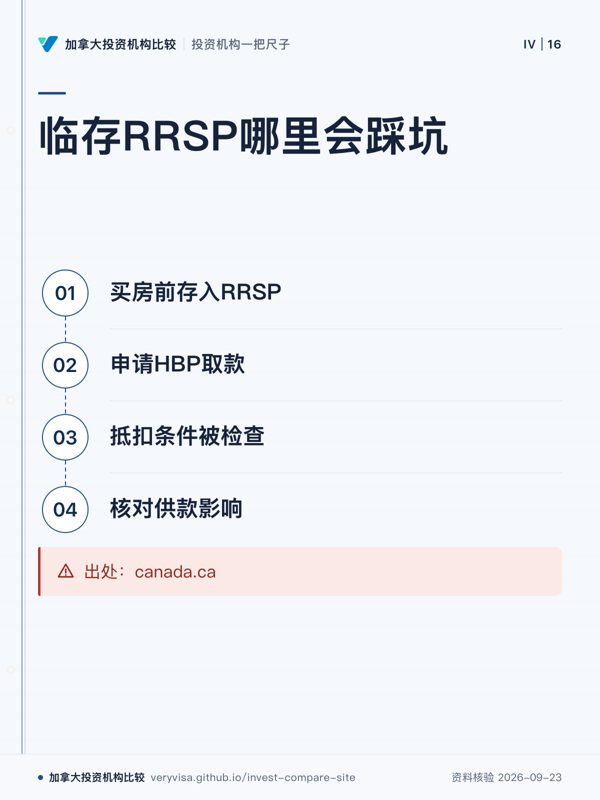
临存RRSP哪里会踩坑;买房前存入RRSP;申请HBP取款;抵扣条件被检查;核对供款影响;出处:canada.ca
临时存入RRSP可能有部分不能抵扣。
先看
先看条件检查节点,理解问题发生位置。
易漏
取款前89天内存入的钱有特别规则,需看余值条件。
下一步
看账户类型速查,整理抵扣问题。
详情与分享 →

→ 去这一页读正文

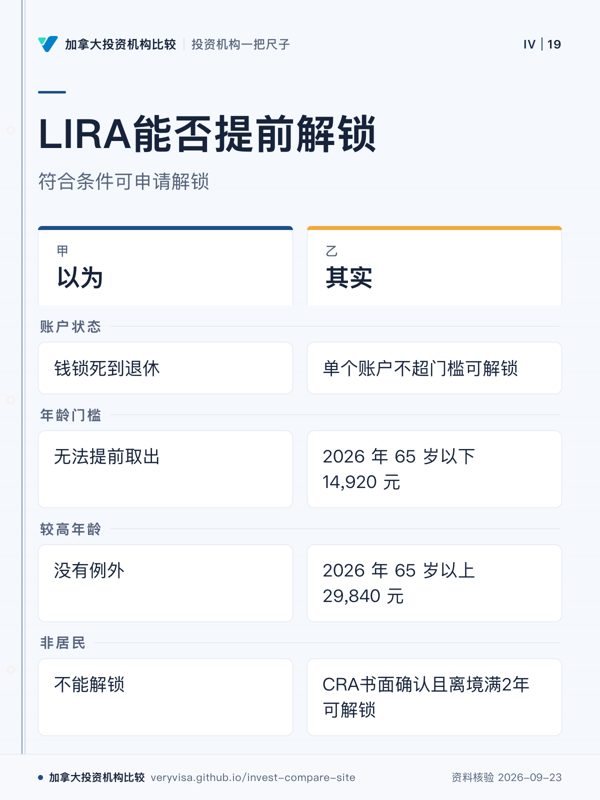
「离职后养老金转进 LIRA,钱就锁死到退休、一分提不出」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
LIRA能否提前解锁;符合条件可申请解锁;以为;其实;账户状态;年龄门槛;较高年龄;非居民
LIRA存在符合条件的解锁情况。
先看
先看「账户状态」行,区分锁定与解锁条件。
易漏
取出的钱全额计当年收入,不能拆户凑数。
下一步
看账户类型速查,了解退休账户规则。
详情与分享 →
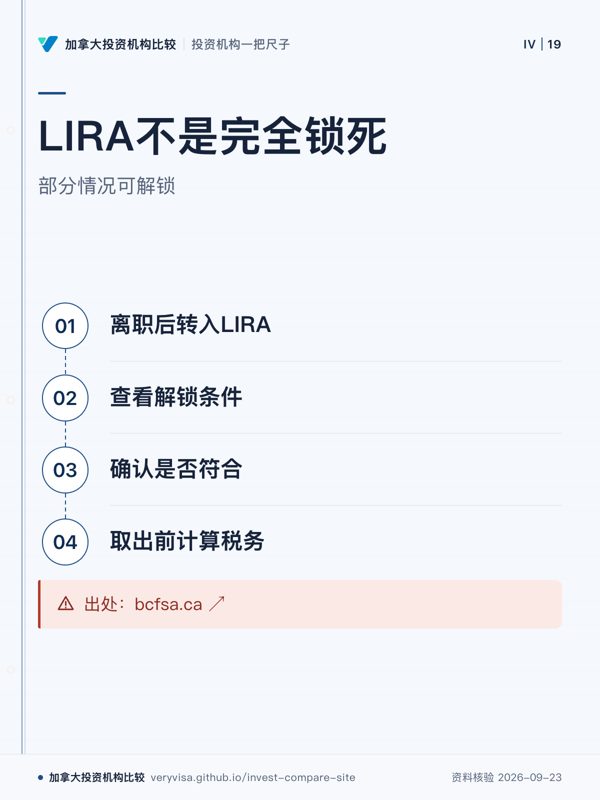
LIRA不是完全锁死;部分情况可解锁;离职后转入LIRA;查看解锁条件;确认是否符合;取出前计算税务;出处:bcfsa.ca ↗
解锁前先考虑税务
先看
先看是否符合条件
易漏
取出的钱计收入
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

「低收入家庭的附加补助(A-CESG)没领到,以后也能补回来」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
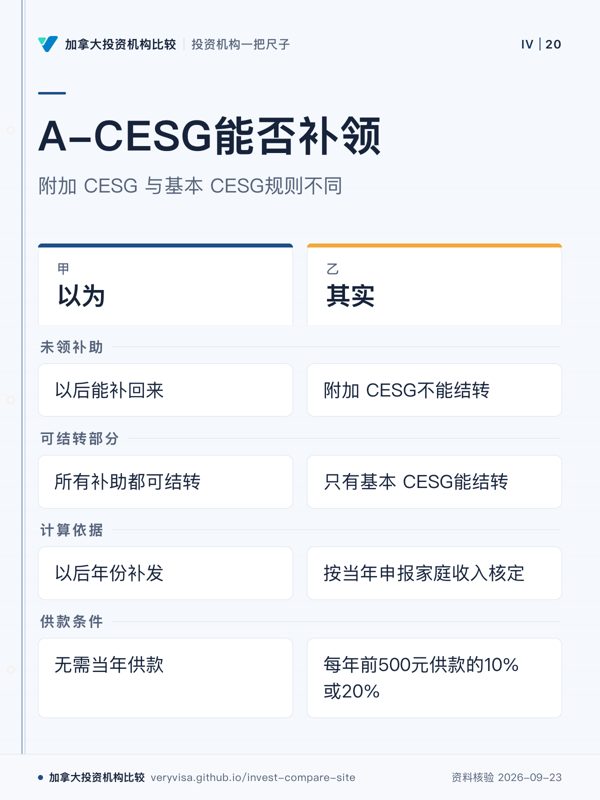
A-CESG能否补领;附加 CESG 与基本 CESG规则不同;以为;其实;未领补助;可结转部分;计算依据;供款条件
附加 CESG 不能结转到以后年份。
先看
先看「可结转部分」行,区分两类 CESG。
易漏
附加部分按当年收入核定,不适用结转。
下一步
看账户类型速查,了解 RESP 规则。
详情与分享 →
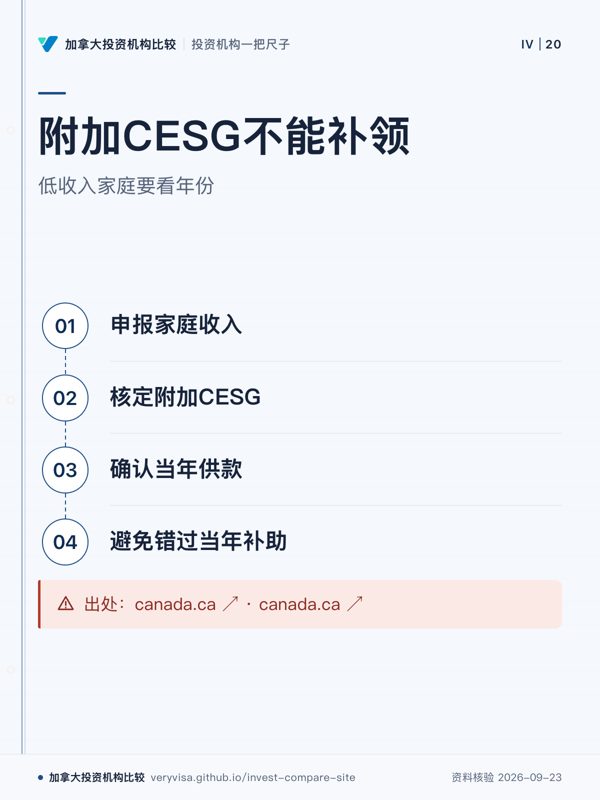
附加CESG不能补领;低收入家庭要看年份;申报家庭收入;核定附加CESG;确认当年供款;避免错过当年补助;出处:canada.ca ↗ · canada.ca ↗
附加部分按当年核定
先看
先看补助类型
易漏
只有基本CESG能结转
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

「孩子 16、17 岁才开始存 RESP,照样能拿政府补助」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
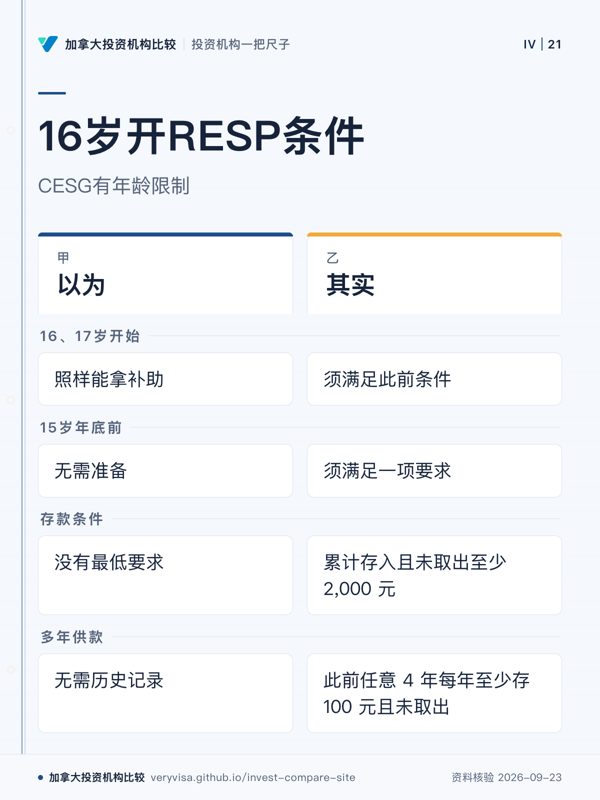
16岁开RESP条件;CESG有年龄限制;以为;其实;16、17岁开始;15岁年底前;存款条件;多年供款
16、17岁申请 CESG 前需满足早期条件。
先看
先看15岁年底前条件,决定16岁后资格。
易漏
两条条件都不满足,16岁起供款拿不到 CESG。
下一步
看账户类型速查,了解 RESP 时间规则。
详情与分享 →
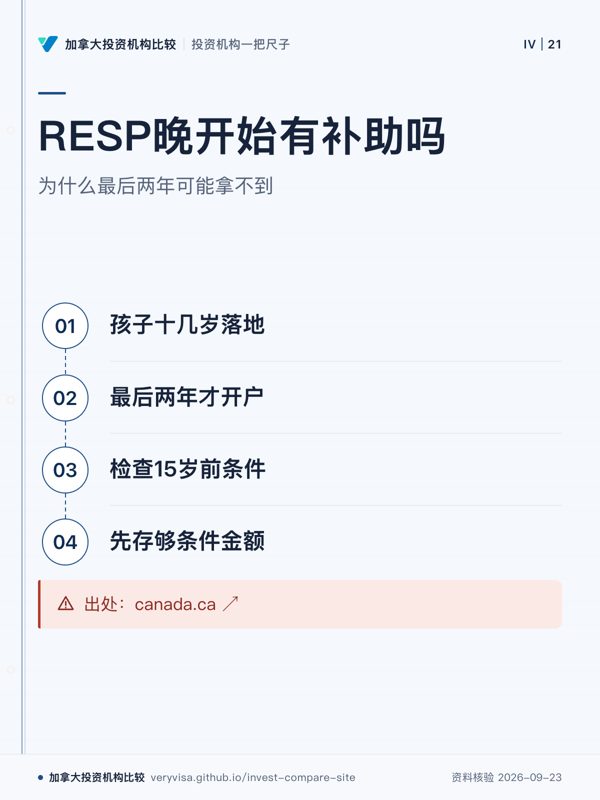
RESP晚开始有补助吗;为什么最后两年可能拿不到;孩子十几岁落地;最后两年才开户;检查15岁前条件;先存够条件金额;出处:canada.ca ↗
15岁前要满足条件
先看
先看年龄和此前供款条件
易漏
16、17岁有额外限制
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

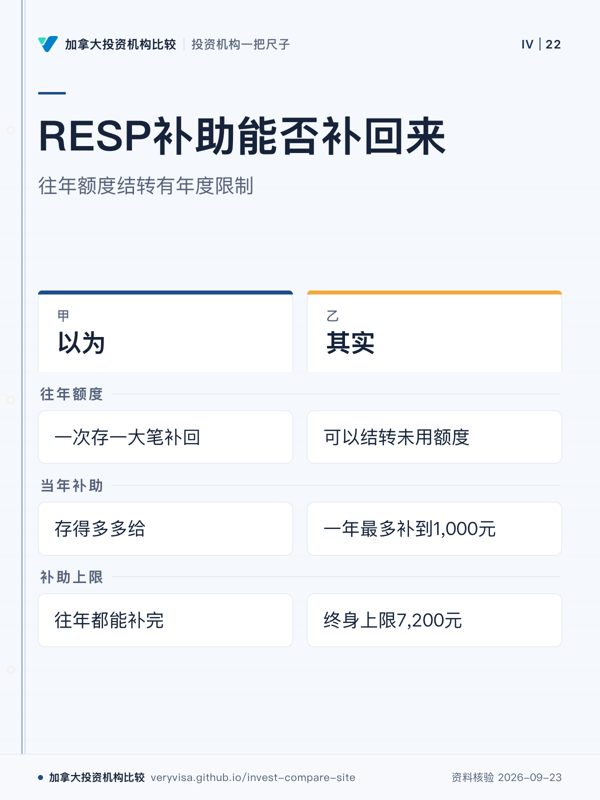
「孩子大了才开 RESP,一次存一大笔就能把往年补助全补回来」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
RESP补助能否补回来;往年额度结转有年度限制;以为;其实;往年额度;当年补助;补助上限
RESP补助可结转,但年度补助有上限。
先看
先看「当年补助」一行,判断一次存入能补多少。
易漏
晚开户时,累积额度可能因年龄限制无法全部使用。
下一步
看账户类型速查,确认 RESP 规则。
详情与分享 →
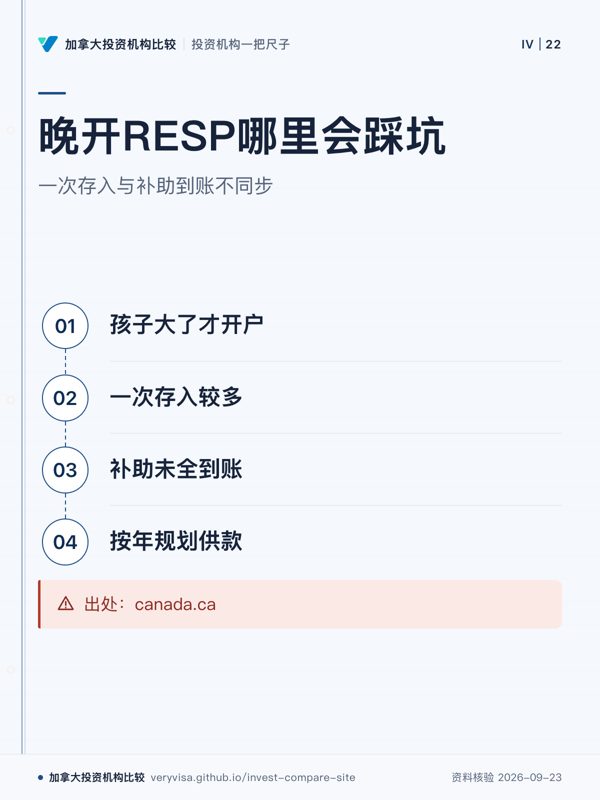
晚开RESP哪里会踩坑;一次存入与补助到账不同步;孩子大了才开户;一次存入较多;补助未全到账;按年规划供款;出处:canada.ca
晚开户需考虑年度补助限制。
先看
先看流程中补助未到账的位置,理解误解发生点。
易漏
补助结转规则与开户时间有关,孩子年龄会影响可用时间。
下一步
看账户类型速查,了解 RESP 开户选择。
详情与分享 →

→ 去这一页读正文

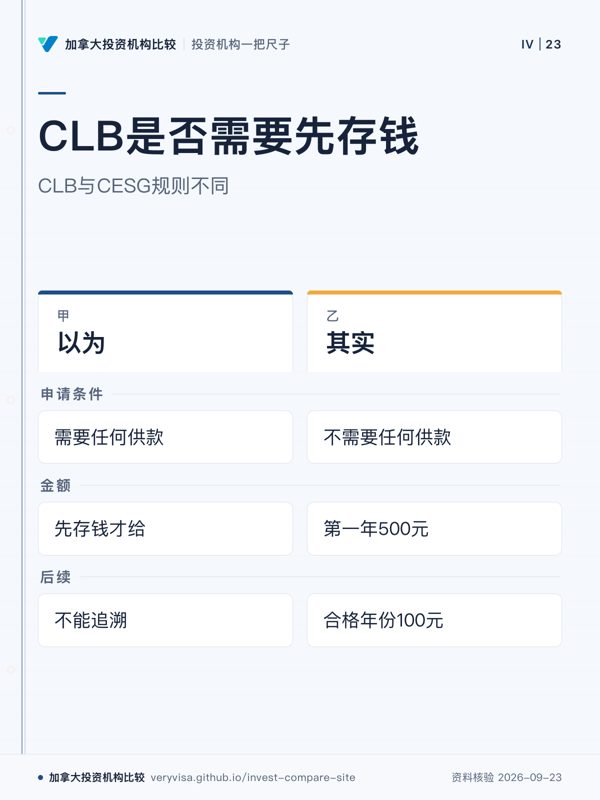
「加拿大学习债券(CLB)和 CESG 一样,得先存钱才给」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
CLB是否需要先存钱;CLB与CESG规则不同;以为;其实;申请条件;金额;后续
CLB不以供款作为领取条件。
先看
先看「申请条件」一行,区分 CLB 与供款关系。
易漏
CLB适用低收入家庭,孩子年龄和申请人身份有限定。
下一步
看账户类型速查,了解 RESP 账户。
详情与分享 →
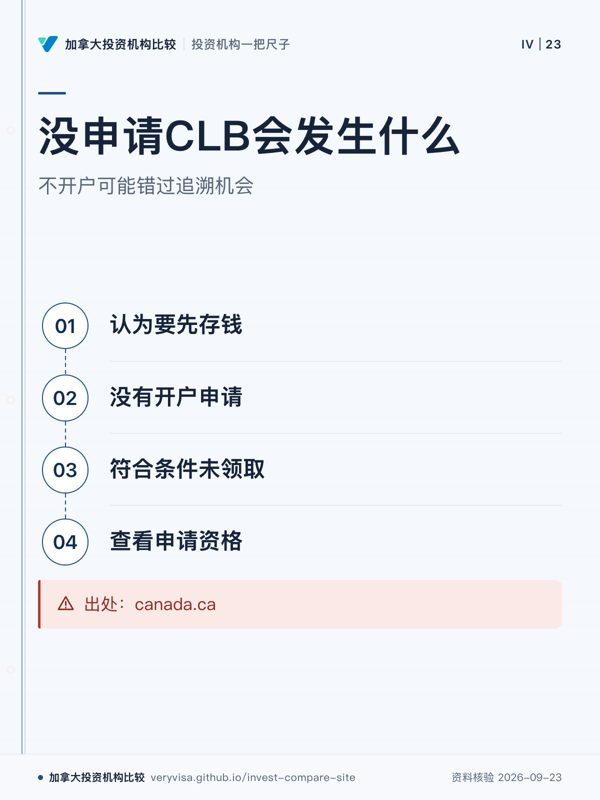
没申请CLB会发生什么;不开户可能错过追溯机会;认为要先存钱;没有开户申请;符合条件未领取;查看申请资格;出处:canada.ca
CLB不需供款也可申请。
先看
先看流程起点,找到误解形成的位置。
易漏
CLB可追溯,但年龄条件会影响领取机会。
下一步
看账户类型速查,确认 RESP 账户。
详情与分享 →

→ 去这一页读正文

「给孩子开了 RESP,政府每年就会自动给钱」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
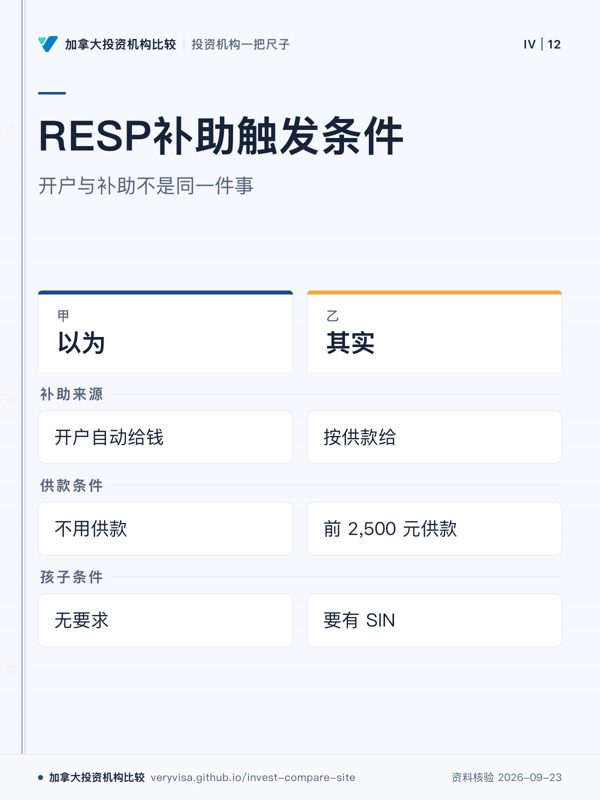
RESP补助触发条件;开户与补助不是同一件事;以为;其实;补助来源;供款条件;孩子条件
RESP 补助取决于供款和资格
先看
先看补助触发条件,避免只开户误解
易漏
CESG 规则同时涉及供款和孩子 SIN
下一步
看账户类型速查,带 RESP 问题咨询
详情与分享 →
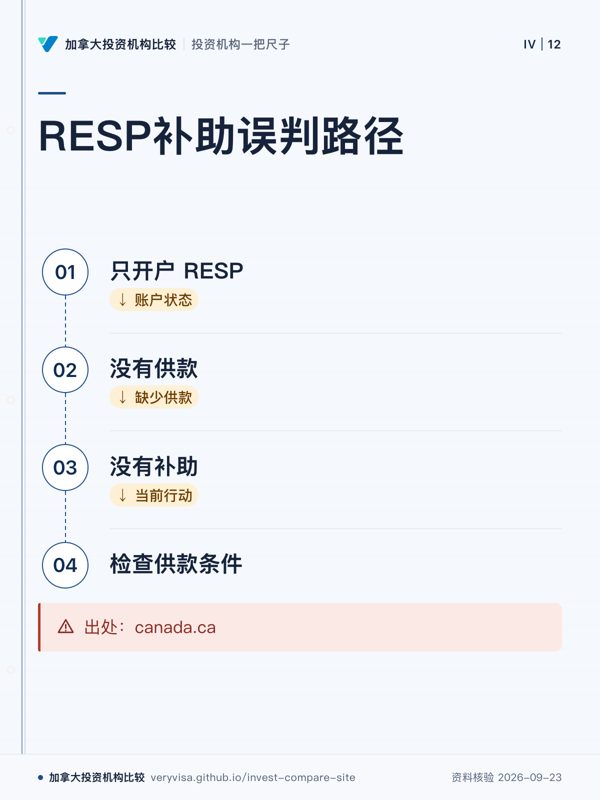
RESP补助误判路径;只开户 RESP;没有供款;没有补助;检查供款条件;出处:canada.ca
RESP 补助需要符合供款条件
先看
先看补助发生前的条件链
易漏
孩子没有 SIN 也会影响补助资格
下一步
看账户类型速查,带 RESP 条件咨询
详情与分享 →

→ 去这一页读正文

「孩子不上大学,RESP 里的钱会被政府没收」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
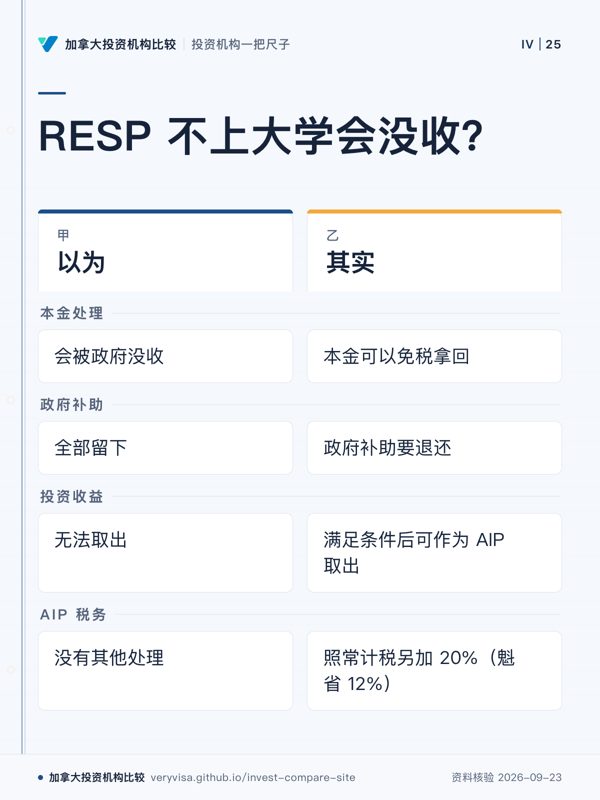
RESP 不上大学会没收?;以为;其实;本金处理;政府补助;投资收益;AIP 税务
RESP 不上学不等于本金被没收。
先看
先看「其实」栏,区分本金、补助和收益的处理。
易漏
AIP 取出有条件,转入 RRSP 需填 T1171。
下一步
查看账户类型速查,确认 RESP 处理方式。
详情与分享 →
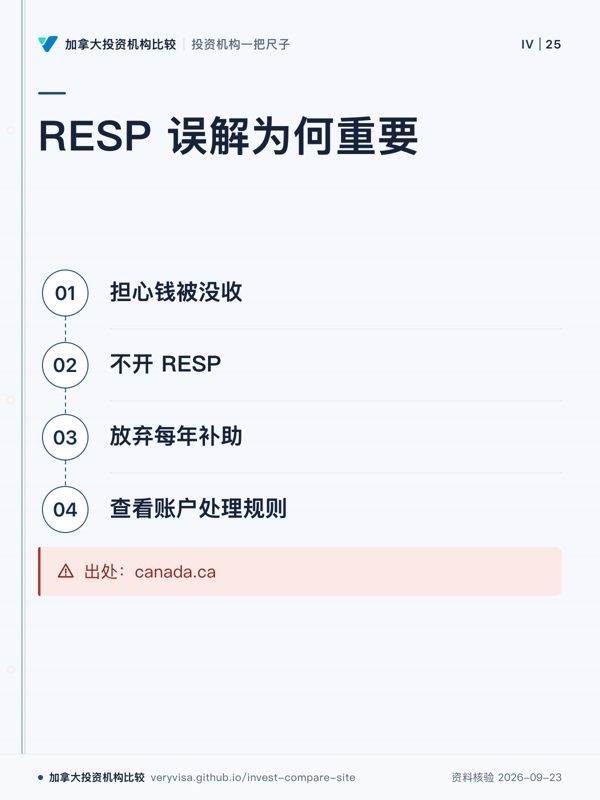
RESP 误解为何重要;担心钱被没收;不开 RESP;放弃每年补助;查看账户处理规则;出处:canada.ca
误解可能导致放弃 RESP 补助。
先看
先看流程起点,理解误解如何影响开户决定。
易漏
补助是否取得取决于账户安排,不是所有资金都会消失。
下一步
查看账户类型速查,准备开户问题。
详情与分享 →

→ 去这一页读正文

「RRIF 指定了子女当受益人,钱就免税到孩子手里」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
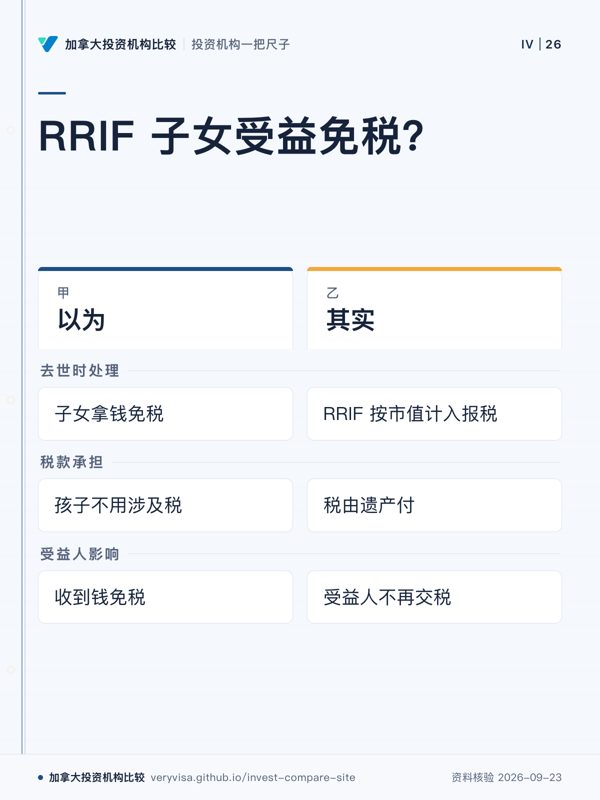
RRIF 子女受益免税?;以为;其实;去世时处理;税款承担;受益人影响
指定子女受益不等于 RRIF 免税。
先看
先看去世时处理,判断税发生在哪一步。
易漏
配偶作继承持有人等情形例外。
下一步
查看账户类型速查,核对受益人安排。
详情与分享 →
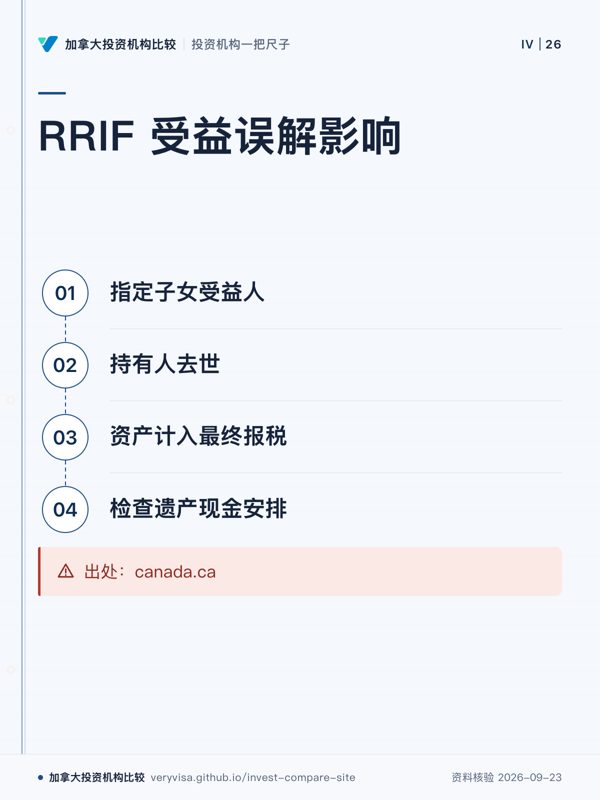
RRIF 受益误解影响;指定子女受益人;持有人去世;资产计入最终报税;检查遗产现金安排;出处:canada.ca
RRIF 税务可能影响遗产现金规划。
先看
先看去世节点,理解税务触发时间。
易漏
受益人安排和税款来源是不同问题。
下一步
查看账户类型速查,整理账户安排。
详情与分享 →

→ 去这一页读正文

「从 RRIF 取钱,每一笔都会先被扣一道税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
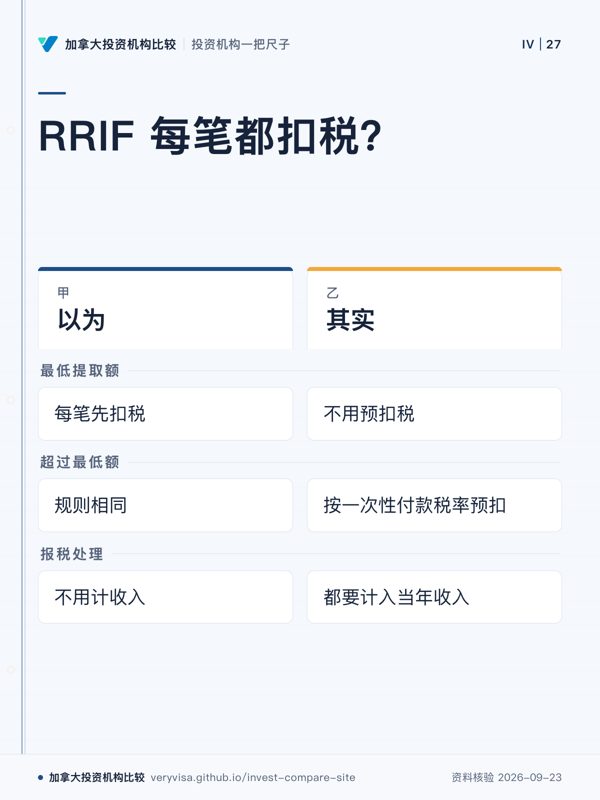
RRIF 每笔都扣税?;以为;其实;最低提取额;超过最低额;报税处理
RRIF 预扣规则取决于提取类型。
先看
先看最低提取额与超额部分区别。
易漏
预扣税不代表最终税额,仍需报税。
下一步
查看账户类型速查,核对取款安排。
详情与分享 →
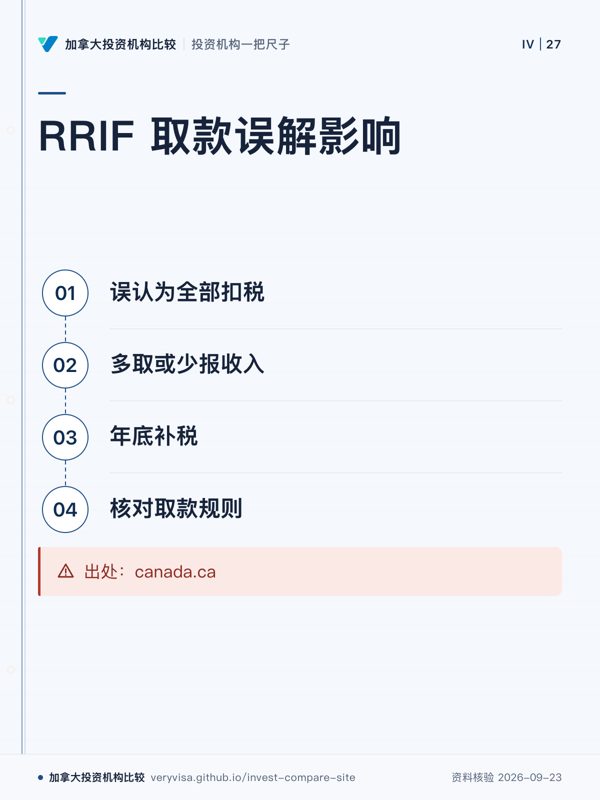
RRIF 取款误解影响;误认为全部扣税;多取或少报收入;年底补税;核对取款规则;出处:canada.ca
预扣税规则不等于最终报税结果。
先看
先看错误起点,理解取款判断。
易漏
最低额和超额部分适用不同预扣规则。
下一步
查看账户类型速查,整理取款问题。
详情与分享 →

→ 去这一页读正文

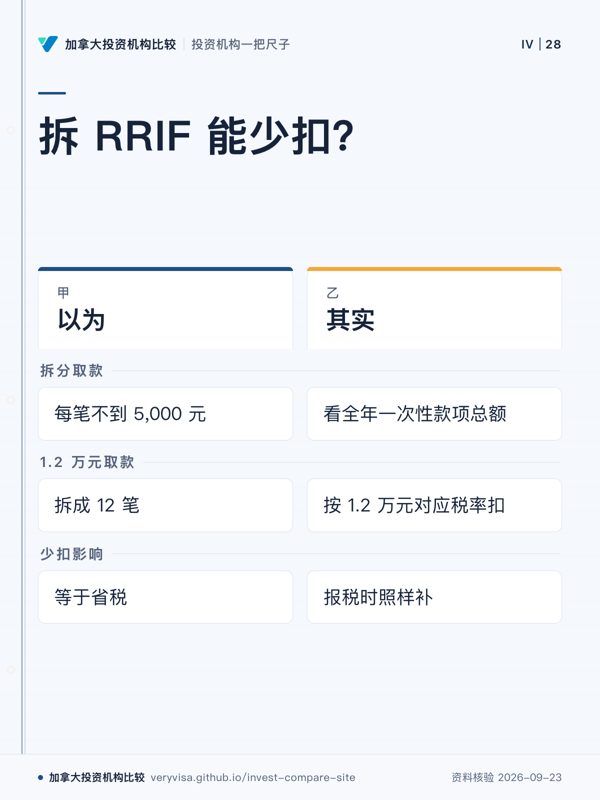
「RRIF 超额部分拆成每笔不到 5,000 元,预扣就只有 10%」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
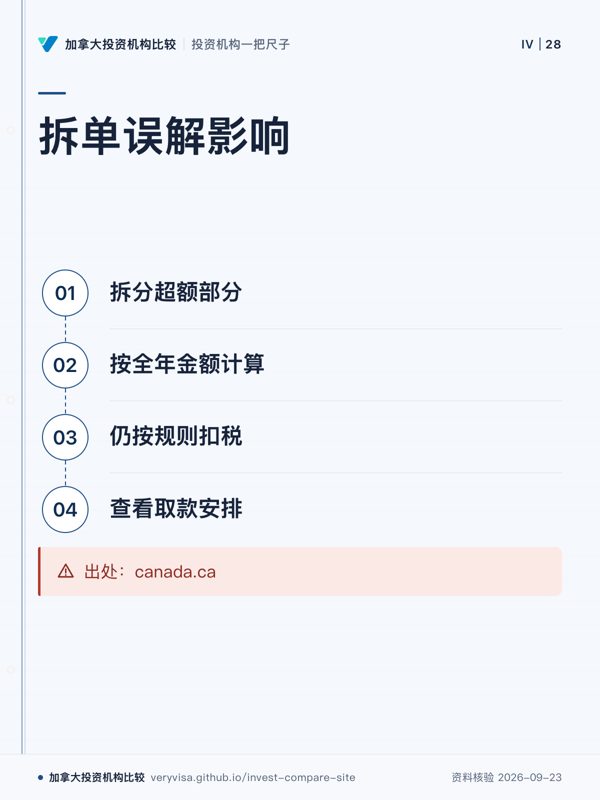
拆 RRIF 能少扣?;以为;其实;拆分取款;1.2 万元取款;少扣影响
预扣税按全年款项总额计算。
先看
先看全年总额规则,避免只看单笔金额。
易漏
少扣预扣税不代表减少最终税负。
下一步
查看账户类型速查,核对 RRIF 取款。
详情与分享 →
拆单误解影响;拆分超额部分;按全年金额计算;仍按规则扣税;查看取款安排;出处:canada.ca
拆单不会改变预扣计算规则。
先看
先看全年金额节点,抓住计算基础。
易漏
单笔金额不能替代全年一次性款项。
下一步
查看账户类型速查,准备取款问题。
详情与分享 →

→ 去这一页读正文

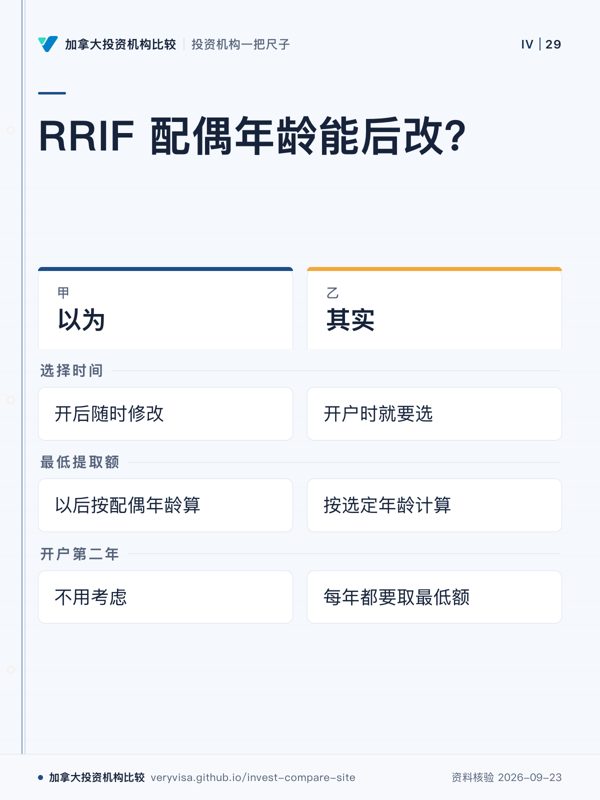
「RRIF 开了以后,随时可以改成按年轻配偶的年龄算最低提取额」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
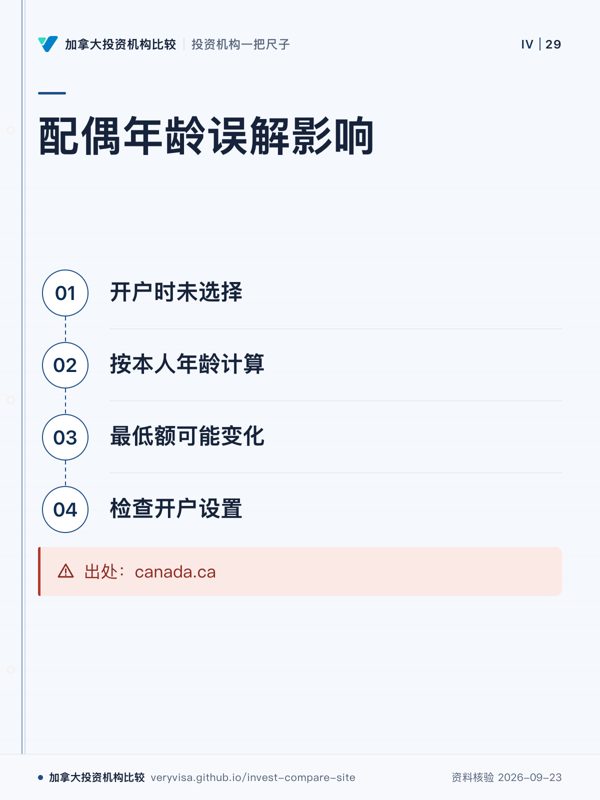
RRIF 配偶年龄能后改?;以为;其实;选择时间;最低提取额;开户第二年
配偶年龄计算需在设立 RRIF 时选择。
先看
先看选择时间,判断机会是否已经过去。
易漏
配偶年龄选项只在设立 RRIF 时处理。
下一步
查看账户类型速查,核对开户设置。
详情与分享 →
配偶年龄误解影响;开户时未选择;按本人年龄计算;最低额可能变化;检查开户设置;出处:canada.ca
年龄选择在设立 RRIF 时决定。
先看
先看开户节点,理解选择时点。
易漏
最低额从开户第二年起每年取。
下一步
查看账户类型速查,整理 RRIF 问题。
详情与分享 →

→ 去这一页读正文

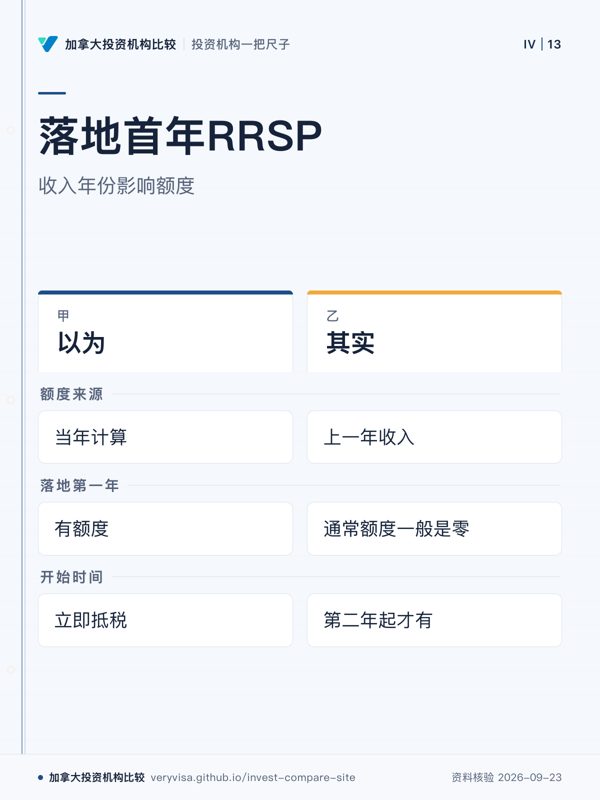
「落地第一年就能存 RRSP 抵税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
落地首年RRSP;收入年份影响额度;以为;其实;额度来源;落地第一年;开始时间
RRSP 额度通常来自上一年加拿大收入
先看
先看收入年份,理解 RRSP 额度来源
易漏
工资、自雇净收入等收入类型影响计算基础
下一步
看账户类型速查,带 RRSP 问题咨询
详情与分享 →
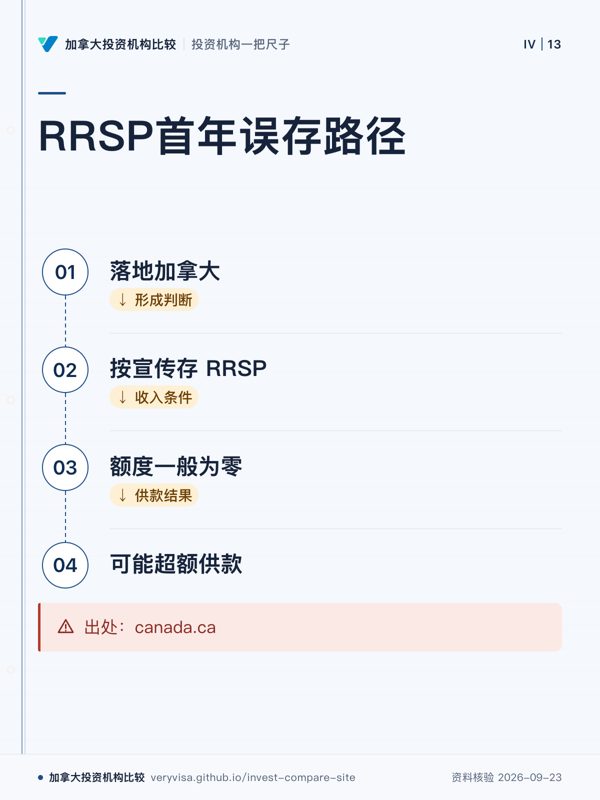
RRSP首年误存路径;落地加拿大;按宣传存 RRSP;额度一般为零;可能超额供款;出处:canada.ca
落地首年通常没有 RRSP 额度
先看
先看额度为零节点,识别风险来源
易漏
摘录使用「通常」「一般」限定,不代表所有情况
下一步
看账户类型速查,带 RRSP 条件咨询
详情与分享 →

→ 去这一页读正文

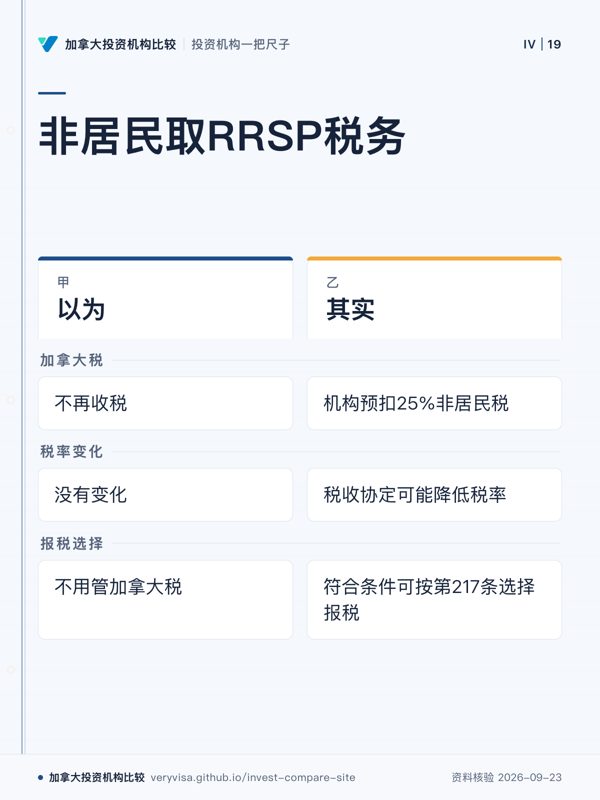
「成为非居民后从 RRSP 取钱,加拿大就不再收税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
非居民取RRSP税务;以为;其实;加拿大税;税率变化;报税选择
非居民取RRSP仍涉及加拿大税务处理。
先看
先看预扣税规则,判断离境后的影响。
易漏
税收协定和第217条选择需按个人情况核对。
下一步
看账户类型速查,准备税务问题。
详情与分享 →
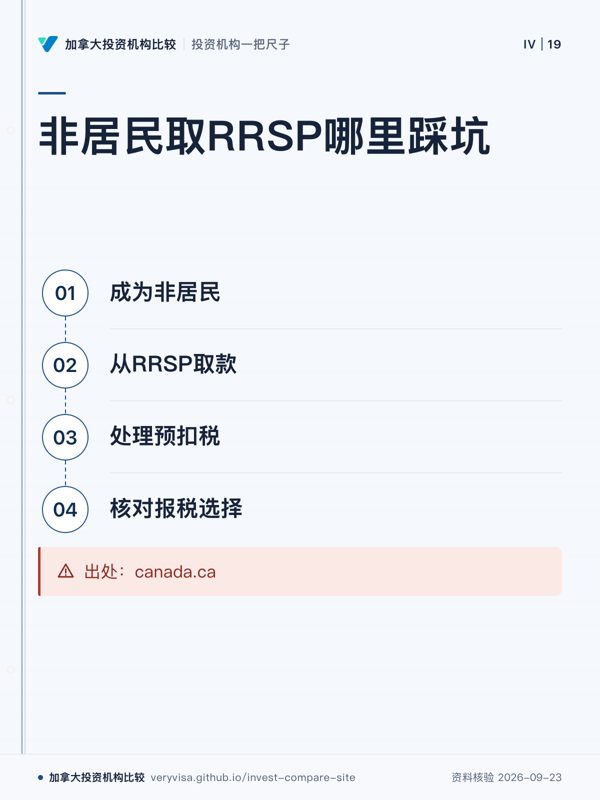
非居民取RRSP哪里踩坑;成为非居民;从RRSP取款;处理预扣税;核对报税选择;出处:canada.ca
离境后取RRSP仍需处理加拿大税务。
先看
先看取款后的税务处理步骤。
易漏
税收协定可能改变税率,需按个人情况核对。
下一步
看账户类型速查,整理离境账户问题。
详情与分享 →

→ 去这一页读正文

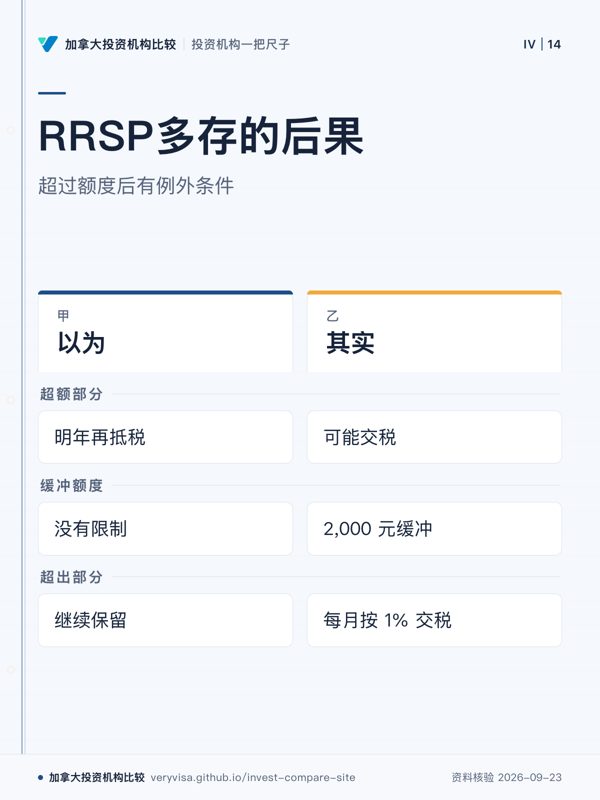
「RRSP 多存一点没关系,大不了明年再抵税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
RRSP多存的后果;超过额度后有例外条件;以为;其实;超额部分;缓冲额度;超出部分
RRSP超额供款存在缓冲和缴税条件。
先看
先看超额部分这一行,判断是否进入缴税范围。
易漏
2,000 元缓冲有适用条件,供款情况需核对。
下一步
看账户类型速查,准备额度问题咨询。
详情与分享 →
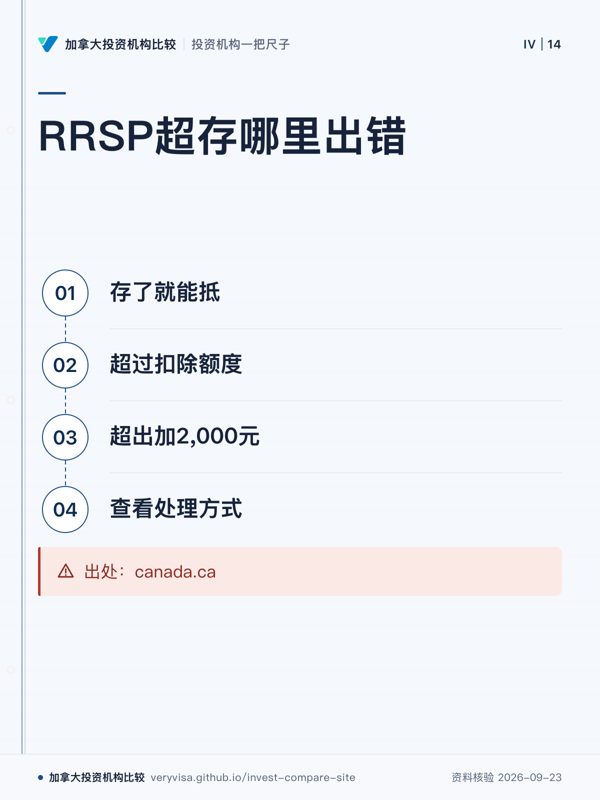
RRSP超存哪里出错;存了就能抵;超过扣除额度;超出加2,000元;查看处理方式;出处:canada.ca
RRSP供款前需核对可用额度。
先看
先看超出额度的触发点,定位错误来源。
易漏
落地第一年的额度情况需要结合个人记录。
下一步
看账户类型速查,整理供款记录。
详情与分享 →

→ 去这一页读正文

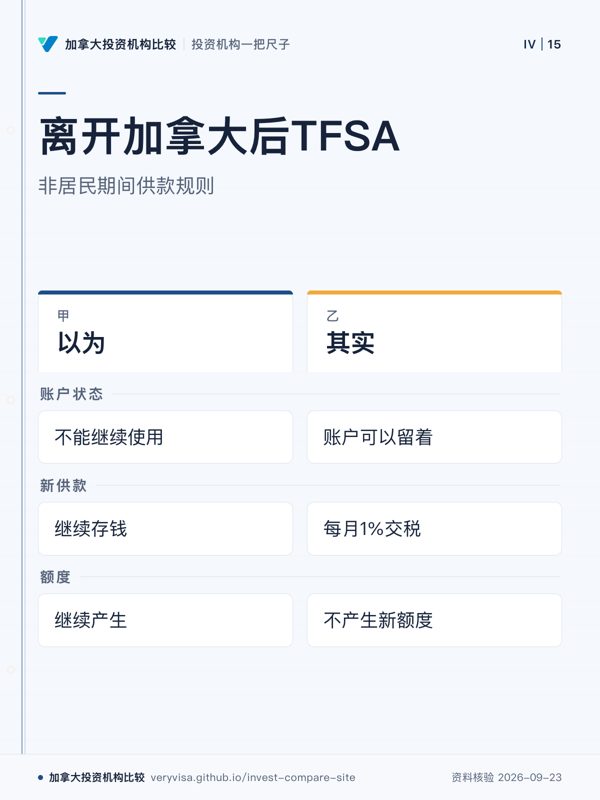
「回国常住以后,还可以继续往 TFSA 存钱」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
离开加拿大后TFSA;非居民期间供款规则;以为;其实;账户状态;新供款;额度
非居民可保留TFSA,但新供款有税务影响。
先看
先看新供款这一行,判断离境后的风险。
易漏
非居民期间与恢复居民身份后的规则不同。
下一步
看账户类型速查,核对居民身份问题。
详情与分享 →
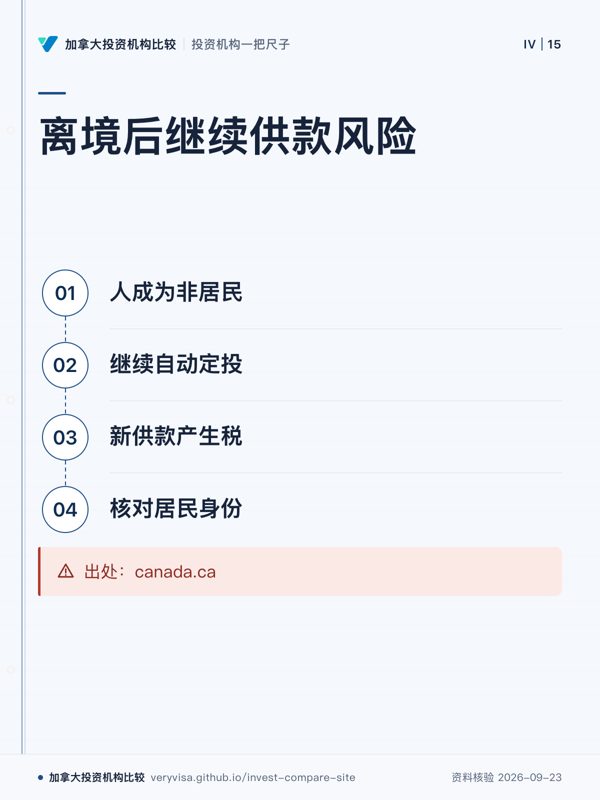
离境后继续供款风险;人成为非居民;继续自动定投;新供款产生税;核对居民身份;出处:canada.ca
离境后供款前要确认税务居民身份。
先看
先看身份变化节点,再看供款行为。
易漏
整年非居民年份不产生新额度。
下一步
看账户类型速查,准备身份变化问题。
详情与分享 →

→ 去这一页读正文

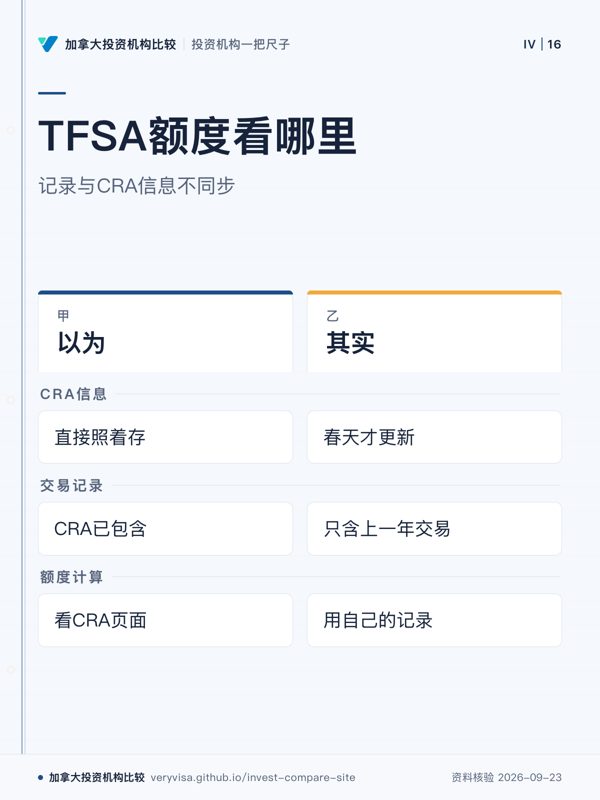
「CRA 账户里显示的 TFSA 额度,照着存满就不会超」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
TFSA额度看哪里;记录与CRA信息不同步;以为;其实;CRA信息;交易记录;额度计算
TFSA额度需结合自己的交易记录计算。
先看
先看额度计算一行,找到实际依据。
易漏
金融机构报送时间会影响CRA显示内容。
下一步
看账户类型速查,整理TFSA记录。
详情与分享 →
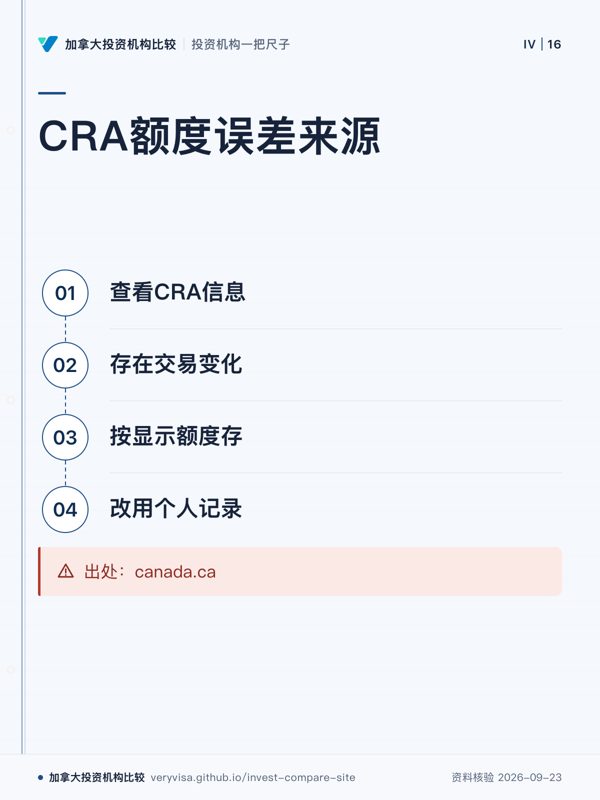
CRA额度误差来源;查看CRA信息;存在交易变化;按显示额度存;改用个人记录;出处:canada.ca
CRA显示信息不等于实时额度。
先看
先看交易变化节点,判断信息是否完整。
易漏
当年存取款可能未反映在CRA页面。
下一步
看账户类型速查,核对账户记录。
详情与分享 →

→ 去这一页读正文

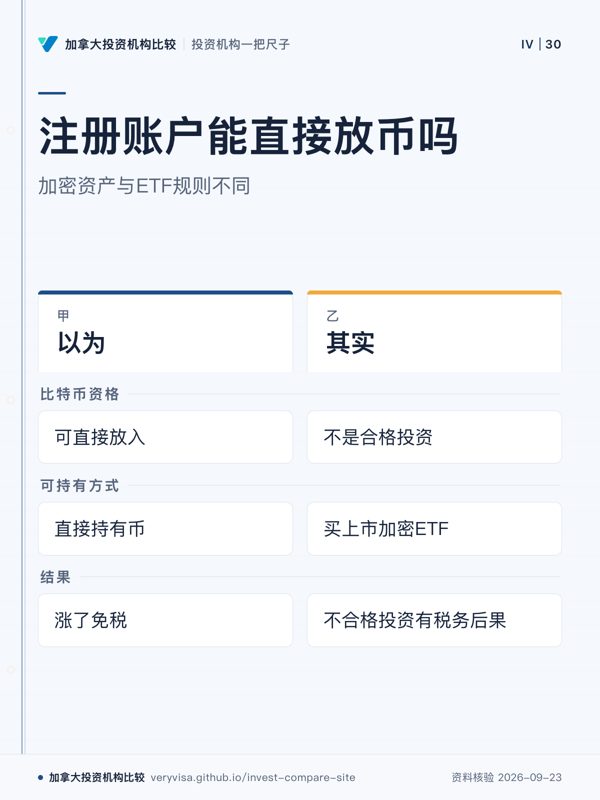
「可以在 TFSA、RRSP 里直接放比特币,涨了就免税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
注册账户能直接放币吗;加密资产与ETF规则不同;以为;其实;比特币资格;可持有方式;结果
注册账户可涉及加密ETF,不是直接持币。
先看
先看「可持有方式」一行,区分币与ETF。
易漏
指定交易所上市的证券才可能符合规则。
下一步
看账户类型速查,了解注册账户限制。
详情与分享 →
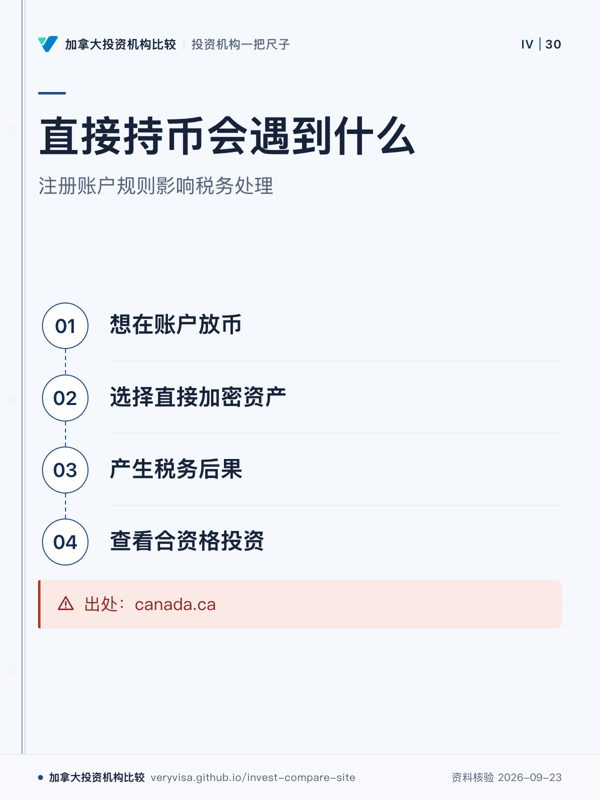
直接持币会遇到什么;注册账户规则影响税务处理;想在账户放币;选择直接加密资产;产生税务后果;查看合资格投资;出处:canada.ca
直接持币不等于注册账户免税。
先看
先看从持有方式到结果的路径。
易漏
不同注册账户规则可能不同,需查看具体资格。
下一步
看账户类型速查,了解账户限制。
详情与分享 →

→ 去这一页读正文

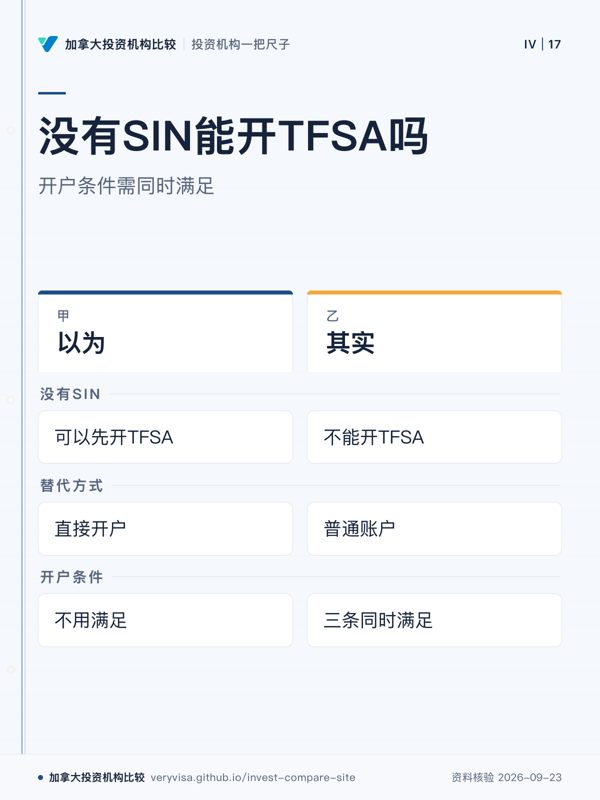
「刚落地还没拿到 SIN,也可以先开 TFSA 占个位」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
没有SIN能开TFSA吗;开户条件需同时满足;以为;其实;没有SIN;替代方式;开户条件
拿到SIN前可考虑普通账户。
先看
先看没有SIN这一行,判断能开的账户类型。
易漏
TFSA条件包括居民身份、年龄和有效SIN。
下一步
看账户类型速查,准备开户材料问题。
详情与分享 →
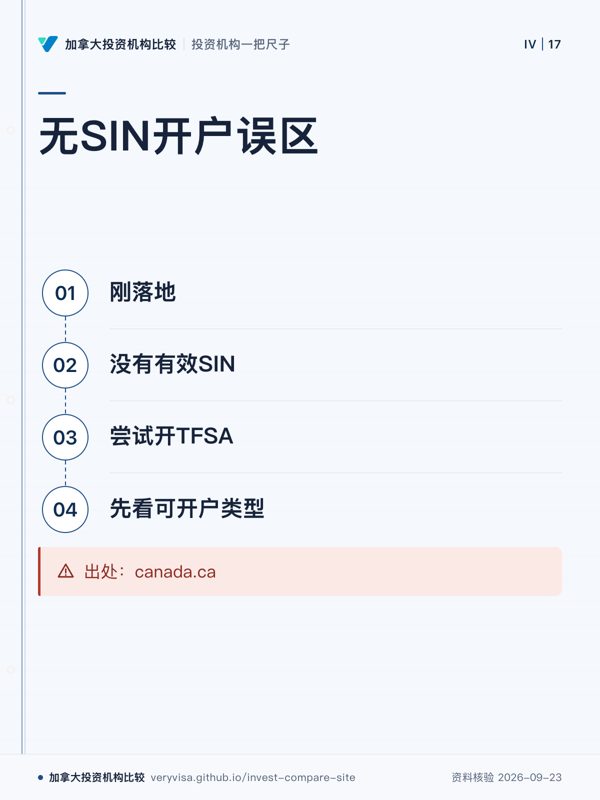
无SIN开户误区;刚落地;没有有效SIN;尝试开TFSA;先看可开户类型;出处:canada.ca
开户前需核对TFSA三项条件。
先看
先看身份资料节点,再看账户选择。
易漏
柜台建议不代表符合开户条件。
下一步
看账户类型速查,整理开户资料。
详情与分享 →

→ 去这一页读正文

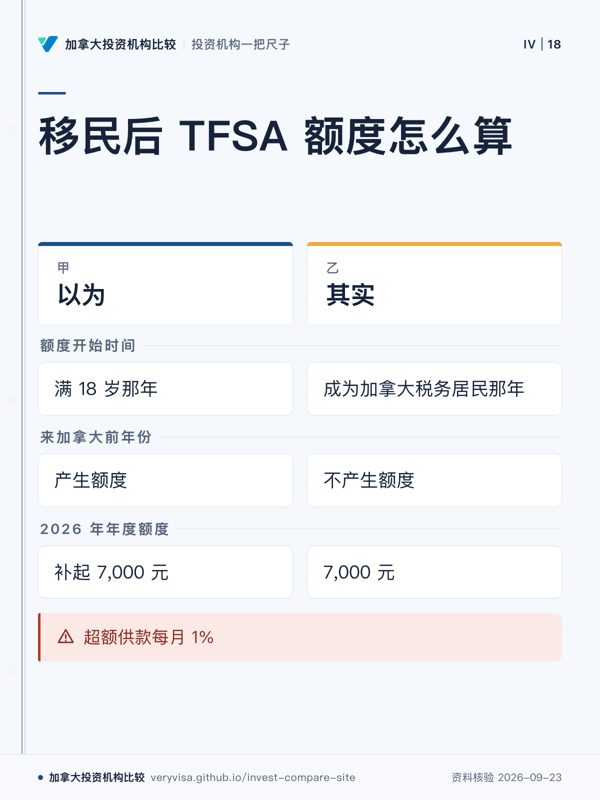
「我 30 岁移民,TFSA 额度能从 18 岁那年补起」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
移民后 TFSA 额度怎么算;以为;其实;额度开始时间;来加拿大前年份;2026 年年度额度;超额供款每月 1%
TFSA 额度从成为加拿大税务居民那年开始累积。
先看
先看额度开始时间,判断累计规则。
易漏
新居民身份需按成为税务居民年份计算,不按出生年份。
下一步
看误解库,核对账户规则。
详情与分享 →
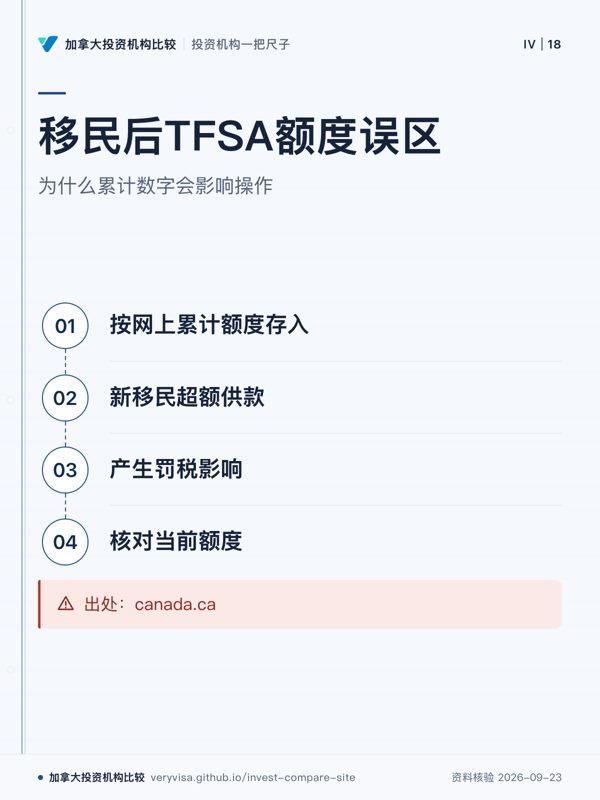
移民后TFSA额度误区;为什么累计数字会影响操作;按网上累计额度存入;新移民超额供款;产生罚税影响;核对当前额度;出处:canada.ca
开户前应确认自己的TFSA额度来源。
先看
先看起点,理解误用累计数字的触发。
易漏
超额供款罚税规则需结合个人情况核对。
下一步
看账户类型速查,带额度问题咨询专业人士。
详情与分享 →

→ 去这一页读正文

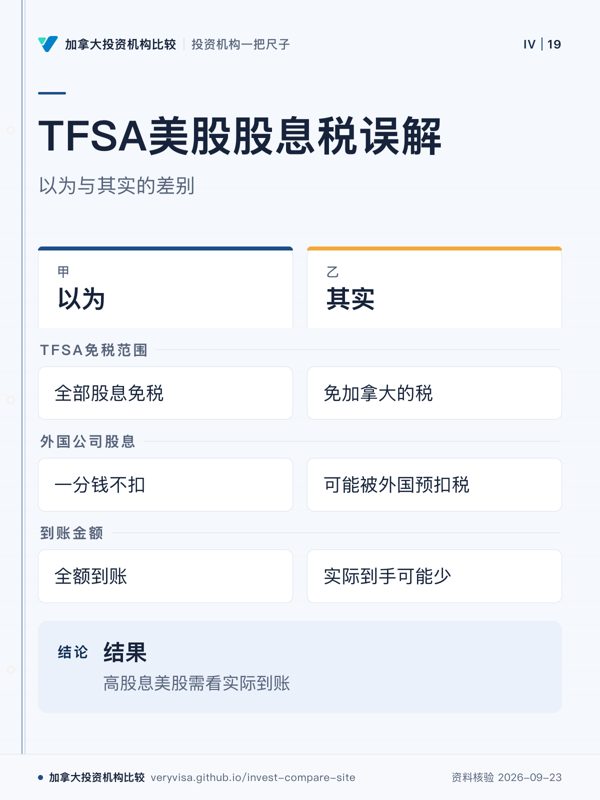
「TFSA 叫免税账户,里面美股的股息一分钱税都不扣」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
TFSA美股股息税误解;以为与其实的差别;以为;其实;TFSA免税范围;外国公司股息;到账金额;结果
TFSA免加拿大税不等于免所有税
先看
先看其实栏,确认免税范围
易漏
外国税处理与加拿大税不同,适用外国公司股息
下一步
看账户类型速查页,核对账户规则
详情与分享 →
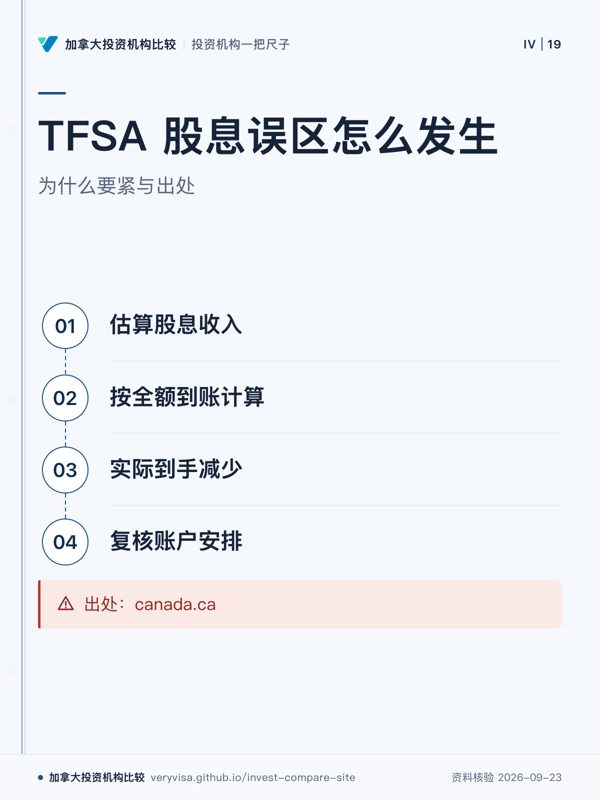
TFSA 股息误区怎么发生;为什么要紧与出处;估算股息收入;按全额到账计算;实际到手减少;复核账户安排;出处:canada.ca
估算股息时要考虑外国预扣税
先看
先看流程起点,找到错误估算位置
易漏
页面说明美股股息在 TFSA 里到账前就可能先被扣掉一部分
下一步
看账户类型速查,准备账户问题
详情与分享 →

→ 去这一页读正文

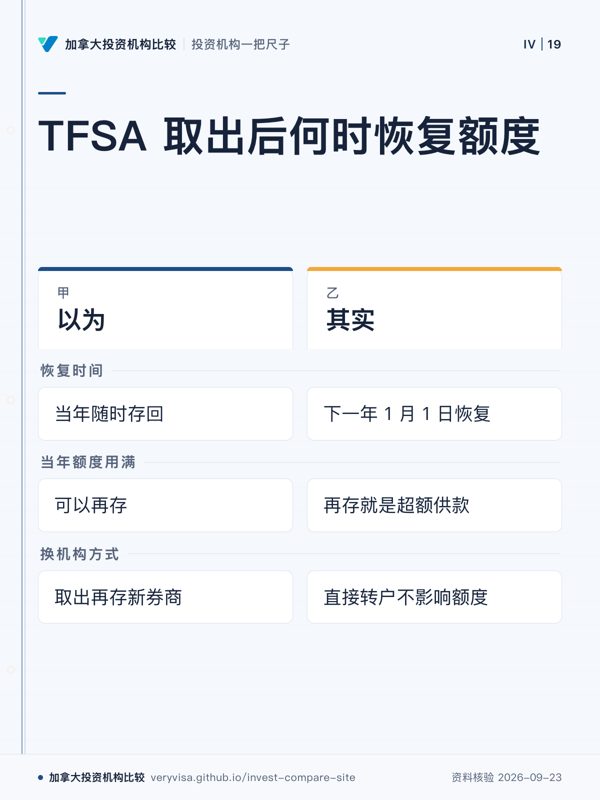
「TFSA 取出来的钱,当年随时可以原数存回去」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
TFSA 取出后何时恢复额度;以为;其实;恢复时间;当年额度用满;换机构方式
取出金额通常下一年才恢复额度。
先看
先看恢复时间,避免误解取出规则。
易漏
合格转户与自行取出再存是不同处理。
下一步
看误解库,核对账户操作。
详情与分享 →
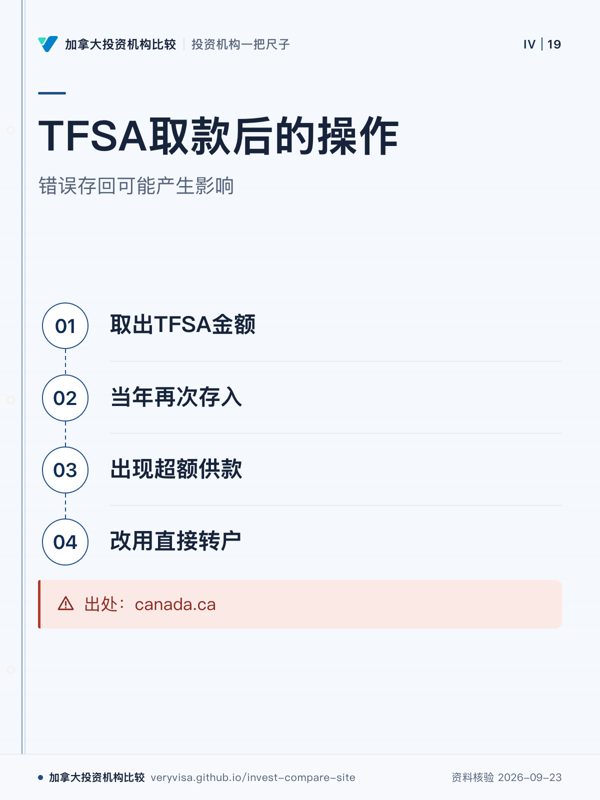
TFSA取款后的操作;错误存回可能产生影响;取出TFSA金额;当年再次存入;出现超额供款;改用直接转户;出处:canada.ca
TFSA转机构可用合格直接转户。
先看
先看取出后的下一步,避免操作误区。
易漏
换机构时应区分重新存入和直接转户。
下一步
看从银行柜台到自主券商,准备转户问题。
详情与分享 →

→ 去这一页读正文

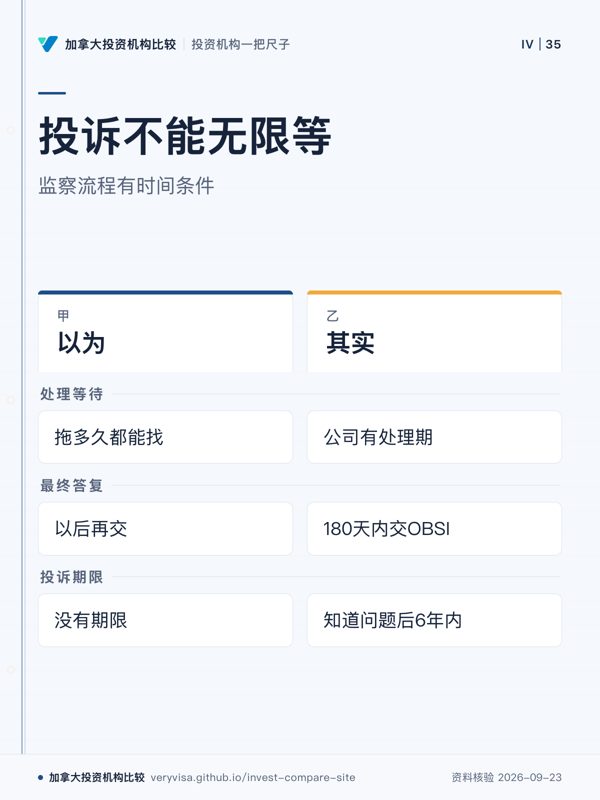
「投诉理财公司不急,拖多久都能再找监察员」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
投诉不能无限等;监察流程有时间条件;以为;其实;处理等待;最终答复;投诉期限
投诉和转交监察都有时间条件
先看
先区分公司处理和监察阶段。
易漏
不同机构处理期限不同。
下一步
去误解库查看投诉流程,带时间记录咨询。
详情与分享 →
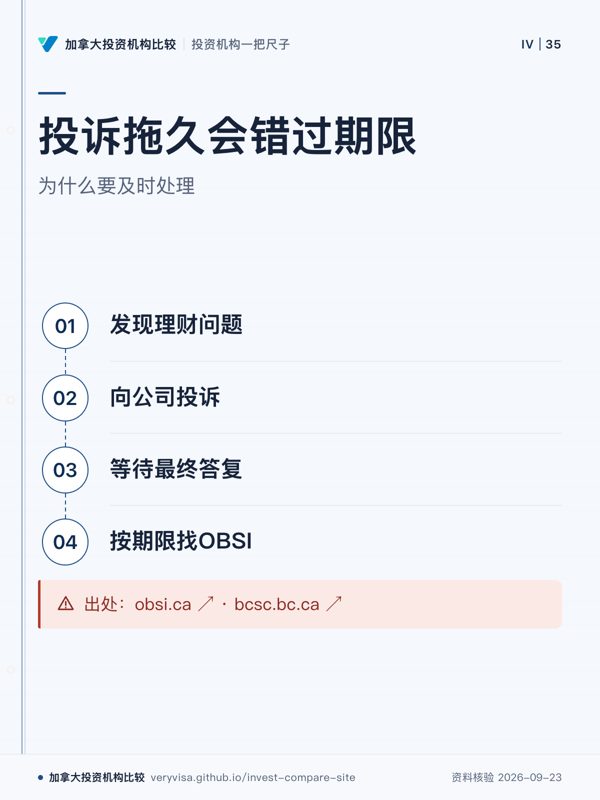
投诉拖久会错过期限;为什么要及时处理;发现理财问题;向公司投诉;等待最终答复;按期限找OBSI;出处:obsi.ca ↗ · bcsc.bc.ca ↗
超过期限可能失去机会
先看
先看投诉流程节点
易漏
免费调解有时间要求
下一步
看顾问与全服务
详情与分享 →

→ 去这一页读正文

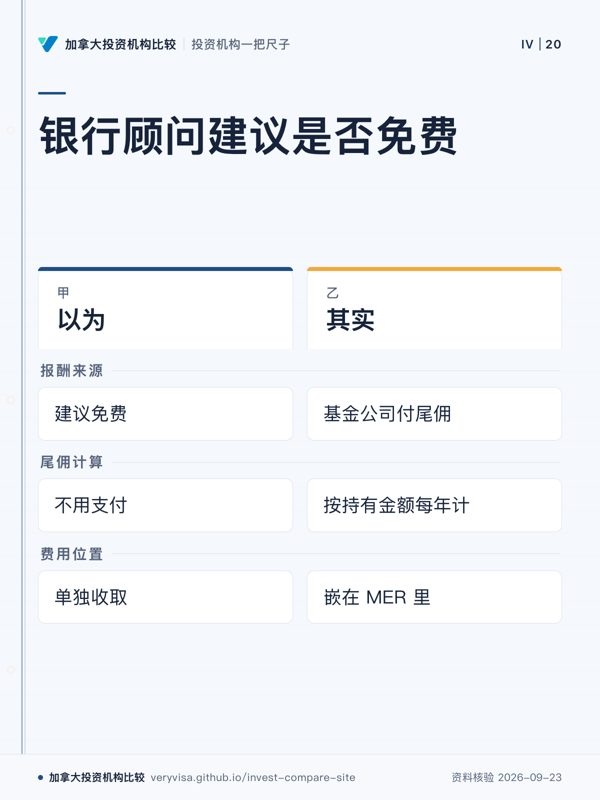
「银行理财顾问的建议是免费的」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
银行顾问建议是否免费;以为;其实;报酬来源;尾佣计算;费用位置
建议服务的费用可能包含在基金管理费中。
先看
先看报酬来源,理解费用在哪里。
易漏
不同服务收费方式需分别核对。
下一步
看顾问与全服务,整理费用问题。
详情与分享 →
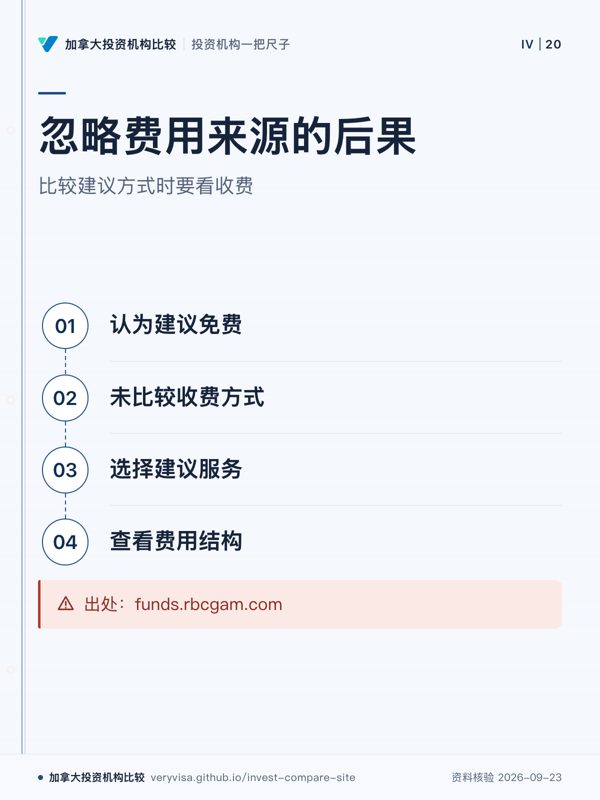
忽略费用来源的后果;比较建议方式时要看收费;认为建议免费;未比较收费方式;选择建议服务;查看费用结构;出处:funds.rbcgam.com
比较建议时需查看报酬来源。
先看
先看费用比较环节,找到误区来源。
易漏
尾佣按持有金额计算,具体安排需核实。
下一步
看顾问与全服务,整理费用问题。
详情与分享 →

→ 去这一页读正文

「OBSI 判了赔钱,理财公司就必须照付」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
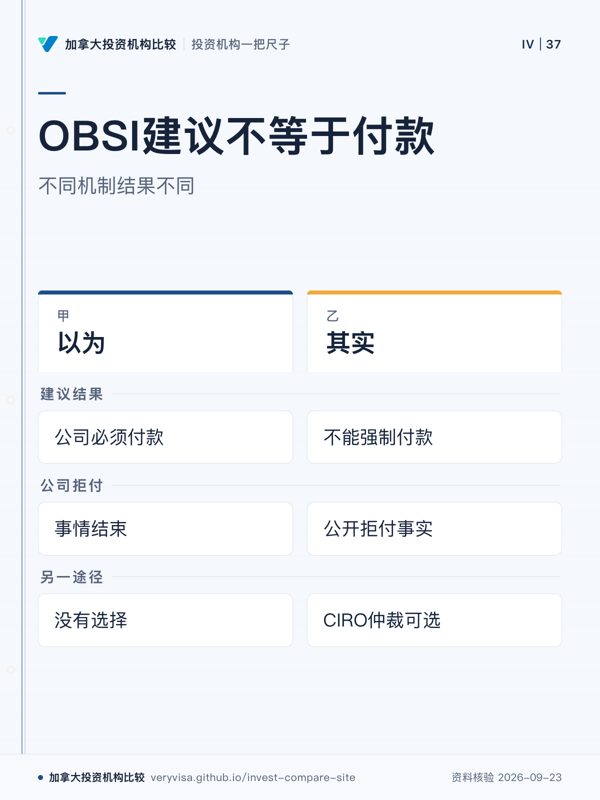
OBSI建议不等于付款;不同机制结果不同;以为;其实;建议结果;公司拒付;另一途径
建议和约束性仲裁效果不同
先看
先看处理机制的法律效果。
易漏
选择仲裁后不能再找OBSI。
下一步
去顾问与全服务了解投诉路径,准备文件咨询。
详情与分享 →
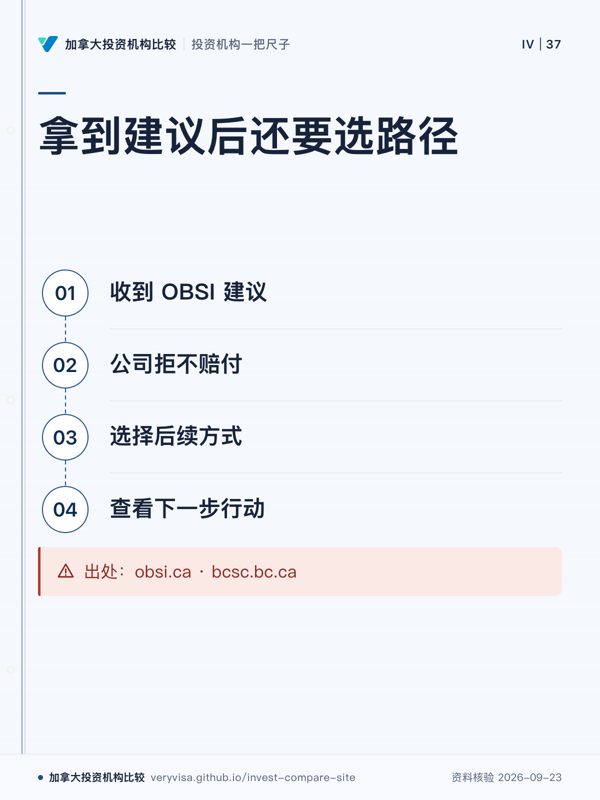
拿到建议后还要选路径;收到 OBSI 建议;公司拒不赔付;选择后续方式;查看下一步行动;出处:obsi.ca · bcsc.bc.ca
建议与付款是两件事
先看
看拒付后的处理选择
易漏
诉讼时效和仲裁取舍会影响路径
下一步
看顾问与全服务
详情与分享 →

→ 去这一页读正文

「零佣金券商买美股,就没有别的费用了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
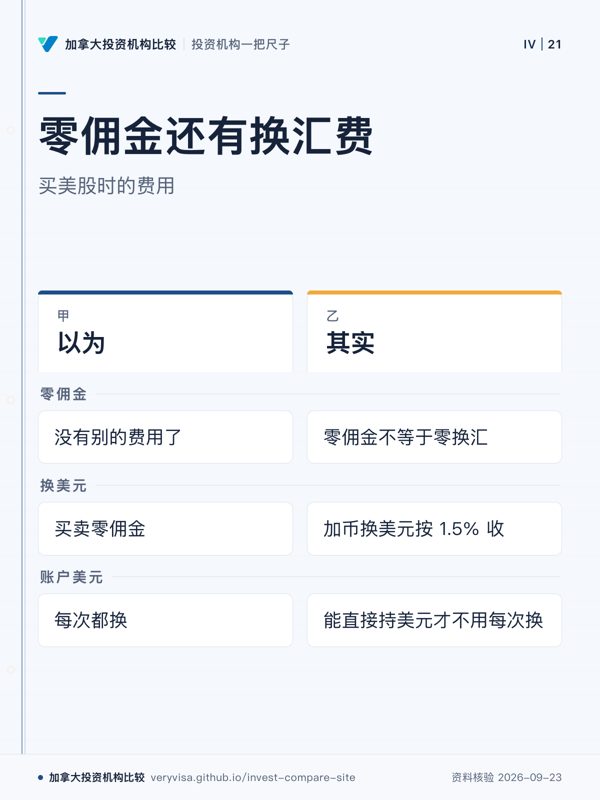
零佣金还有换汇费;买美股时的费用;以为;其实;零佣金;换美元;账户美元
零佣金不等于零换汇。
先看
先看「其实」栏,区分佣金和换汇。
易漏
Questrade 例子中的费用条件只适用于摘录情形。
下一步
去自主交易券商,比较统一尺子。
详情与分享 →
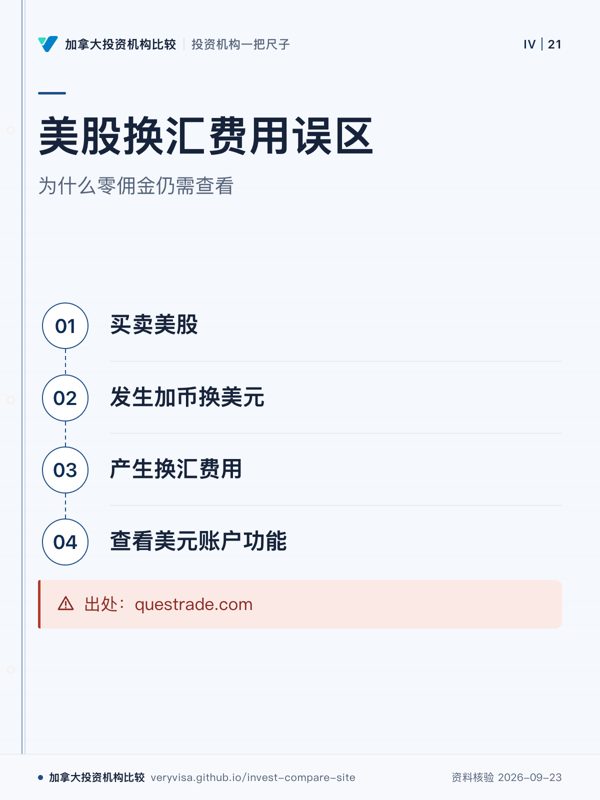
美股换汇费用误区;为什么零佣金仍需查看;买卖美股;发生加币换美元;产生换汇费用;查看美元账户功能;出处:questrade.com
交易佣金之外还要看换汇规则。
先看
先看换汇环节,找到隐藏费用来源。
易漏
具体收费方式随机构规则变化,需复核。
下一步
看自主交易券商,比较费用结构。
详情与分享 →

→ 去这一页读正文

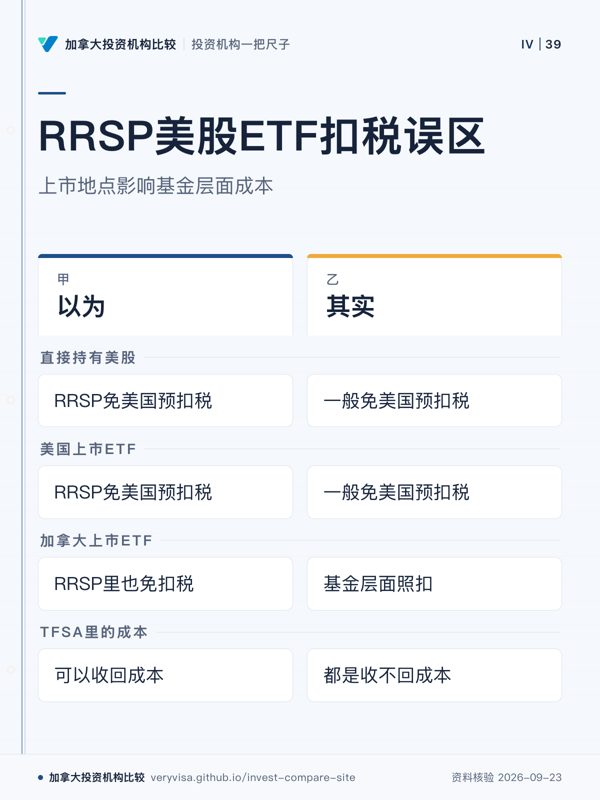
「放在 RRSP 里,加拿大上市的美股 ETF 股息也不被美国扣税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
RRSP美股ETF扣税误区;上市地点影响基金层面成本;以为;其实;直接持有美股;美国上市ETF;加拿大上市ETF;TFSA里的成本
ETF上市地点影响美国预扣税处理
先看
先看加拿大上市ETF一行,它区分基金层面成本。
易漏
免税适用于直接持美股或美国上市ETF,不代表所有ETF结构相同。
下一步
看自主交易券商,比较账户与交易方式。
详情与分享 →
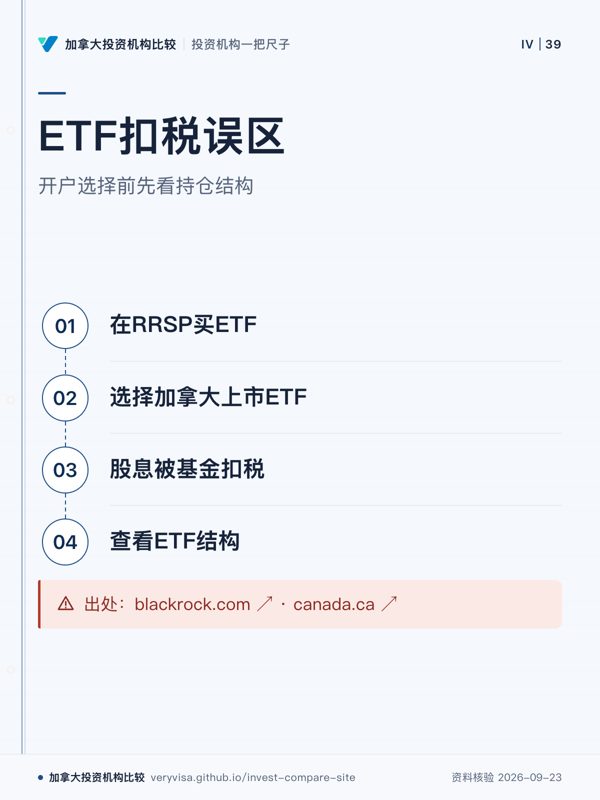
ETF扣税误区;开户选择前先看持仓结构;在RRSP买ETF;选择加拿大上市ETF;股息被基金扣税;查看ETF结构;出处:blackrock.com ↗ · canada.ca ↗
ETF上市地点影响税务处理
先看
先看选择ETF后的影响节点,理解成本出现位置。
易漏
直接持美股或美国上市ETF与加拿大上市ETF的规则不同。
下一步
看自主交易券商并比较账户选择。
详情与分享 →

→ 去这一页读正文

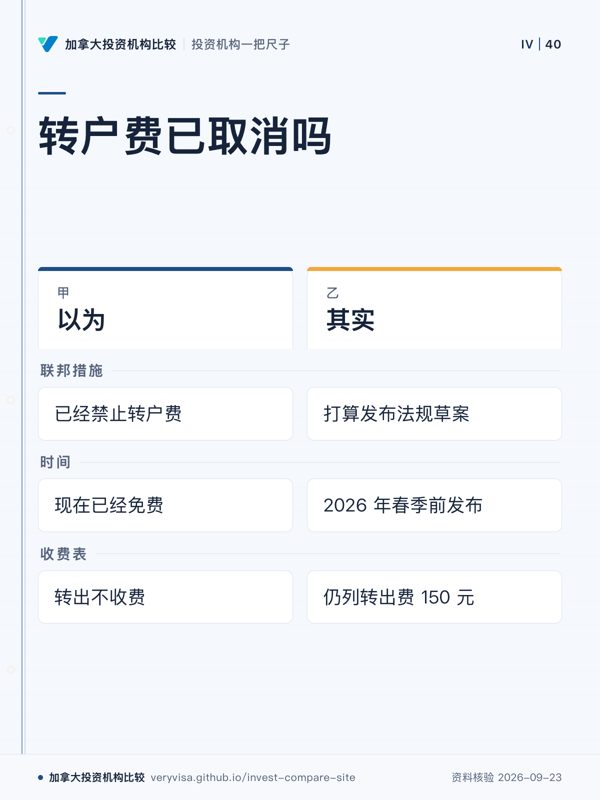
「联邦已经禁止转户费,现在把 RRSP、TFSA 转走不收钱了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
转户费已取消吗;以为;其实;联邦措施;时间;收费表
预算宣布不等于转户费已取消
先看
先看收费表一行,确认实际转出费用。
易漏
预算宣布与法规生效不是同一时间,转前仍需核对。
下一步
看自主交易券商,比较转户规则。
详情与分享 →
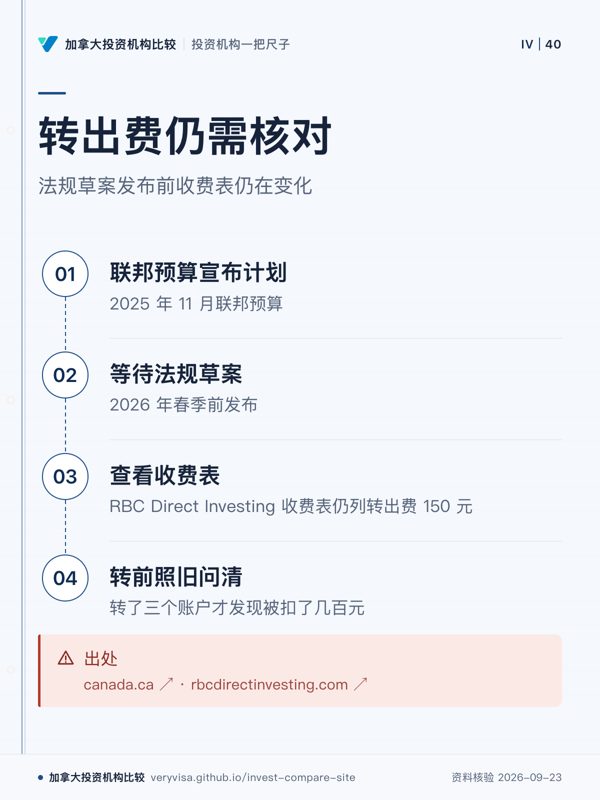
转出费仍需核对;法规草案发布前收费表仍在变化;联邦预算宣布计划;等待法规草案;查看收费表;转前照旧问清;出处
转出费规则尚未按误解中的方式变化
先看
先看收费表节点,判断转出前是否仍有费用
易漏
联邦预算只宣布打算发布法规草案,本站核对时收费表仍列转出费
下一步
查看自主交易券商,转前问清费用
详情与分享 →

→ 去这一页读正文

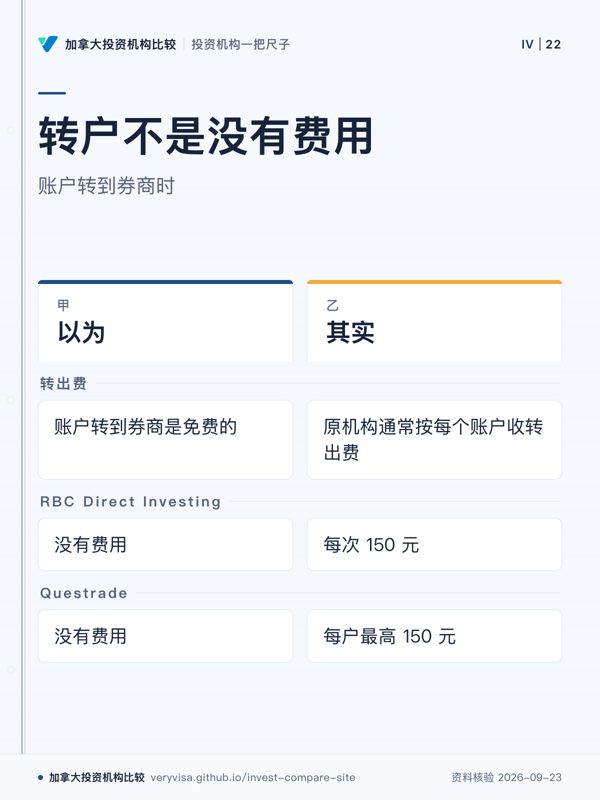
「把账户从银行转到券商是免费的」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
转户不是没有费用;账户转到券商时;以为;其实;转出费;RBC Direct Investing;Questrade
转户可能涉及原机构转出费。
先看
先看「转出费」一行,找到容易忽略的成本。
易漏
新机构可能报销但有门槛,转之前要问清。
下一步
去误解库,查看转户条件。
详情与分享 →
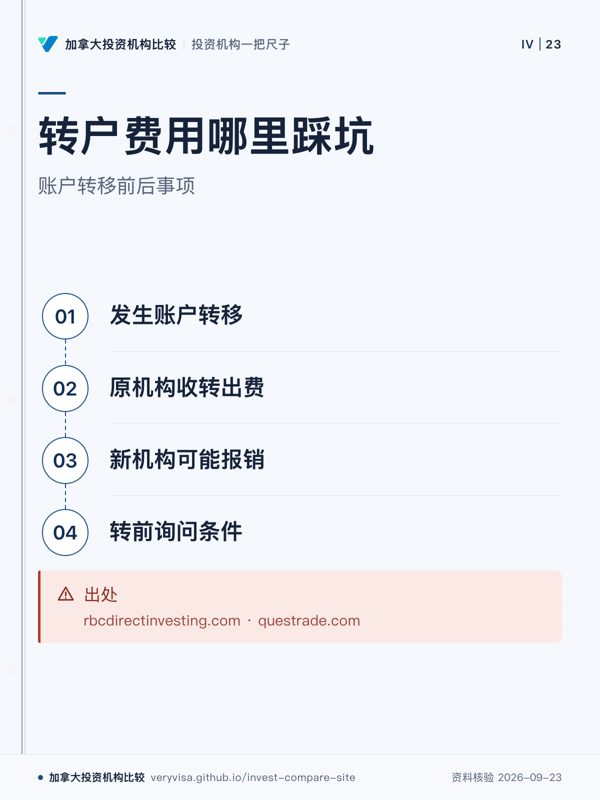
转户费用哪里踩坑;账户转移前后事项;发生账户转移;原机构收转出费;新机构可能报销;转前询问条件;出处
转户前需核实费用与报销条件
先看
先看转移发生后的费用节点
易漏
报销可能有门槛,需在转之前确认
下一步
看自主交易券商页,准备转户问题
详情与分享 →

→ 去这一页读正文

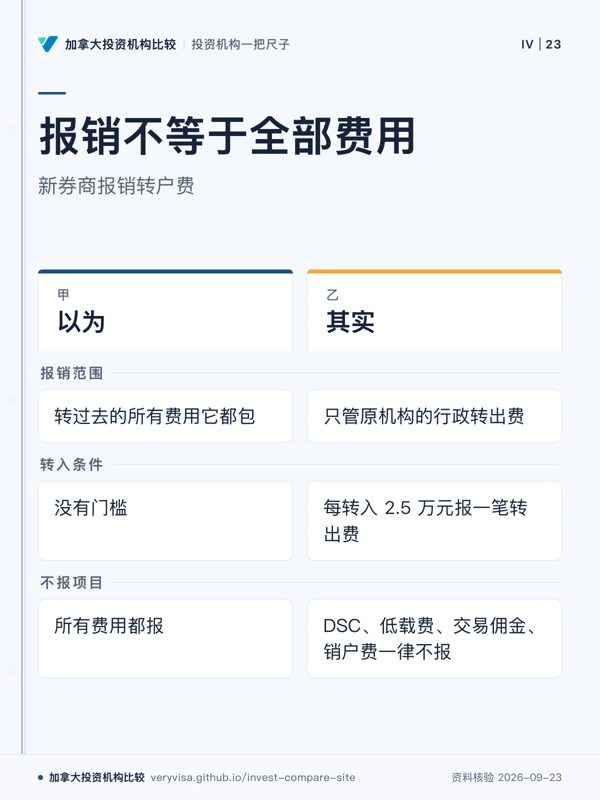
「新券商说报销转户费,转过去的所有费用它都包」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
报销不等于全部费用;新券商报销转户费;以为;其实;报销范围;转入条件;不报项目
报销范围只覆盖摘录中的项目。
先看
先看「报销范围」,判断哪些费用包含。
易漏
递延销售费等项目不在报销范围内。
下一步
去误解库,核对转户费用问题。
详情与分享 →
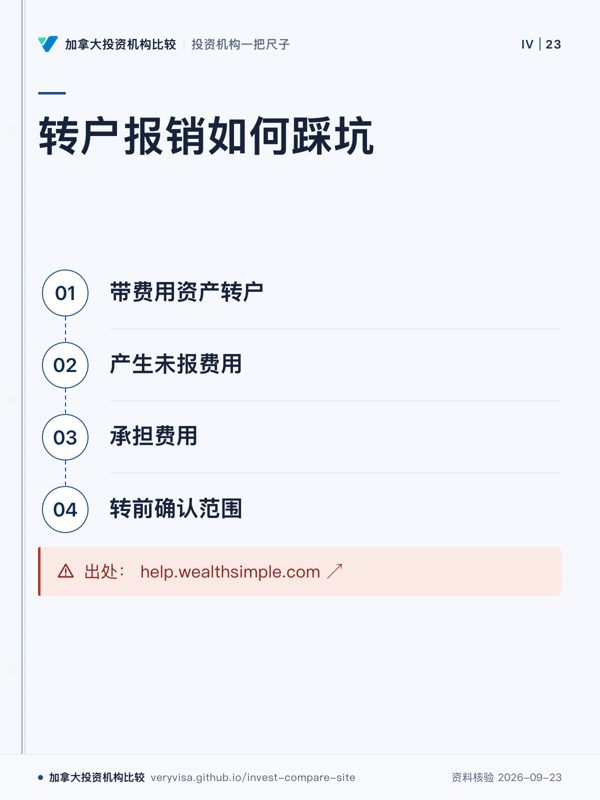
转户报销如何踩坑;带费用资产转户;产生未报费用;承担费用;转前确认范围;出处: help.wealthsimple.com ↗
转户前要确认报销覆盖范围。
先看
先看未报费用,判断风险来源。
易漏
递延销售费、低载费、交易佣金、销户费不报。
下一步
看误解库,核对转户问题。
详情与分享 →

→ 去这一页读正文

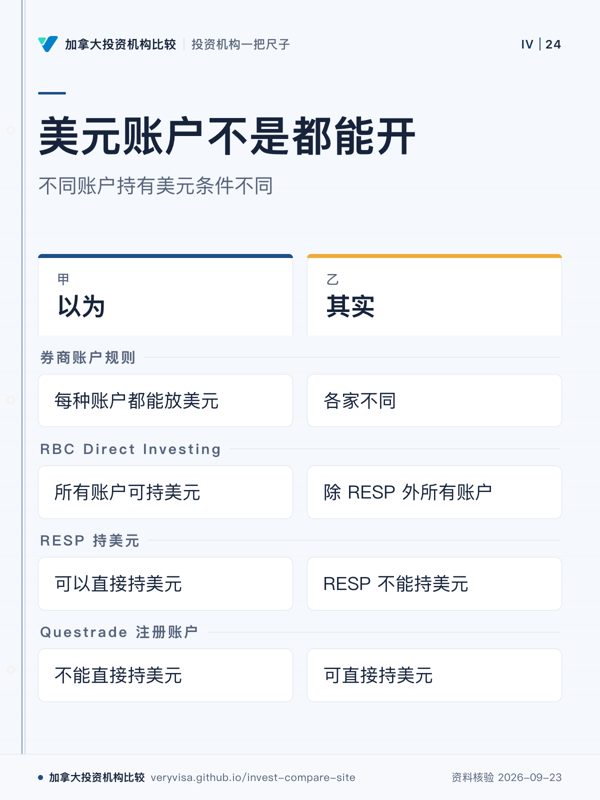
「每个券商的每种账户都能直接放美元」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
美元账户不是都能开;不同账户持有美元条件不同;以为;其实;券商账户规则;RBC Direct Investing;RESP 持美元;Questrade 注册账户
不同券商和账户的美元持有规则不同。
先看
先看券商账户规则这一行,判断误解在哪里。
易漏
美元能力取决于具体账户,开户前要确认对应账户条件。
下一步
看账户类型速查,整理开户问题。
详情与分享 →
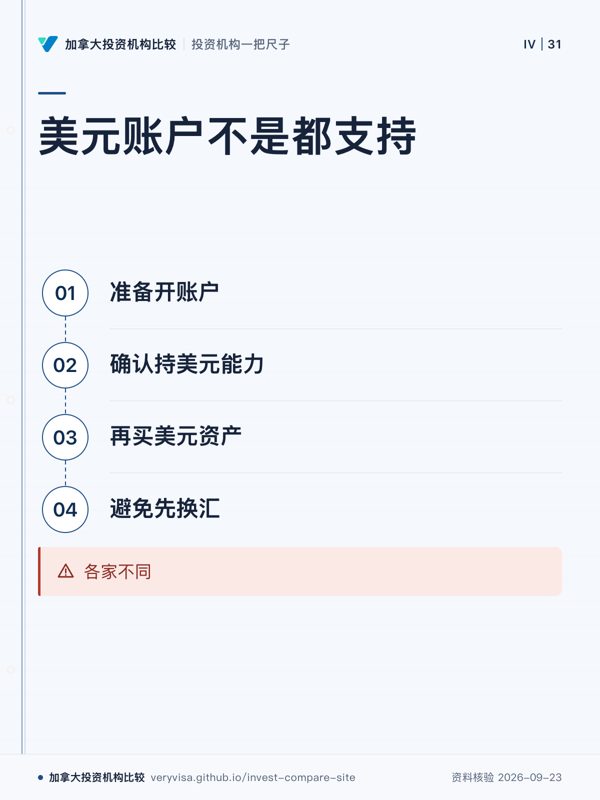
美元账户不是都支持;准备开账户;确认持美元能力;再买美元资产;避免先换汇;各家不同
开户前要问清账户能否持美元
先看
看开户前确认项
易漏
RESP 可能不能持美元
下一步
看自主交易券商
详情与分享 →

→ 去这一页读正文

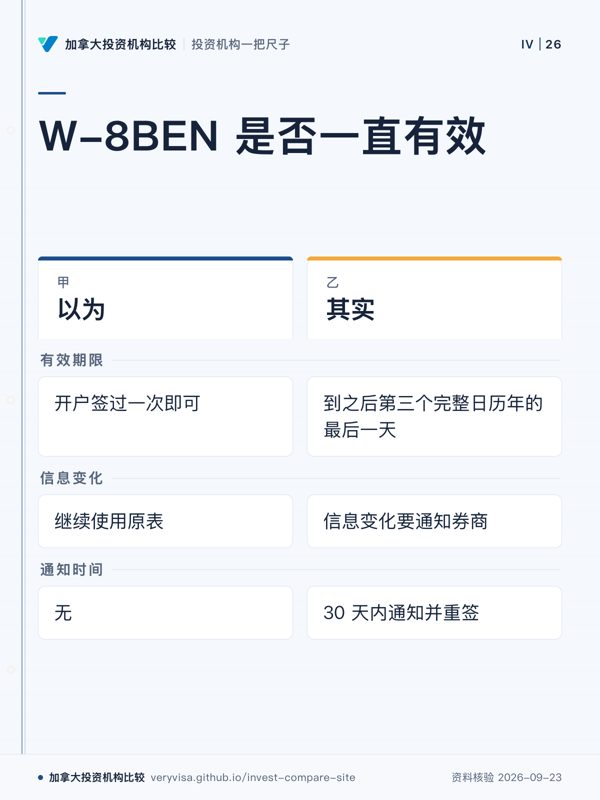
「开户时签过一次 W-8BEN,以后就一直有效」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
W-8BEN 是否一直有效;以为;其实;有效期限;信息变化;通知时间
W-8BEN 有期限,信息变化时需重签。
先看
看其实栏的有效期限,判断表格是否仍有效。
易漏
地址、税务居民身份等变化会影响表格正确性。
下一步
看自主交易券商,核对账户表格状态。
详情与分享 →
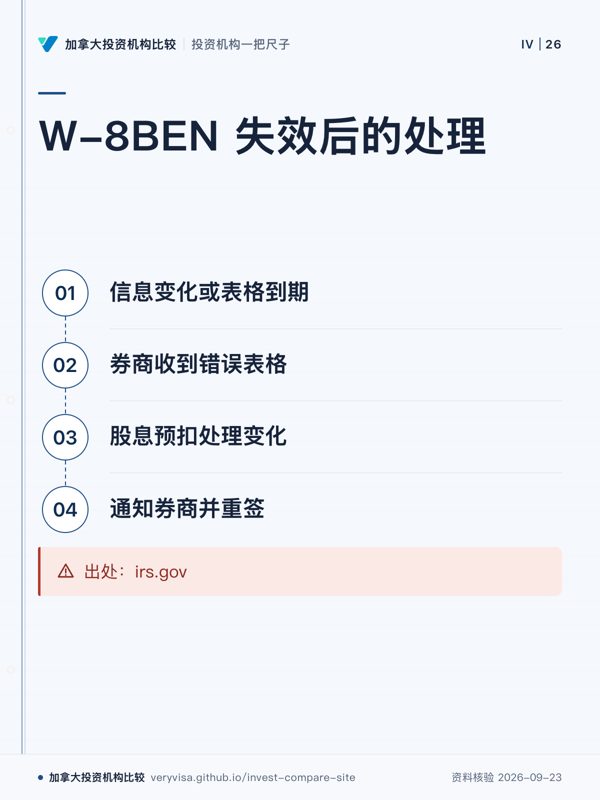
W-8BEN 失效后的处理;信息变化或表格到期;券商收到错误表格;股息预扣处理变化;通知券商并重签;出处:irs.gov
表格状态变化会影响预扣处理。
先看
看流程起点,确认哪些情况会触发表格问题。
易漏
表格过期后可能按未申报身份处理股息预扣。
下一步
看误解库,整理账户维护问题。
详情与分享 →

→ 去这一页读正文

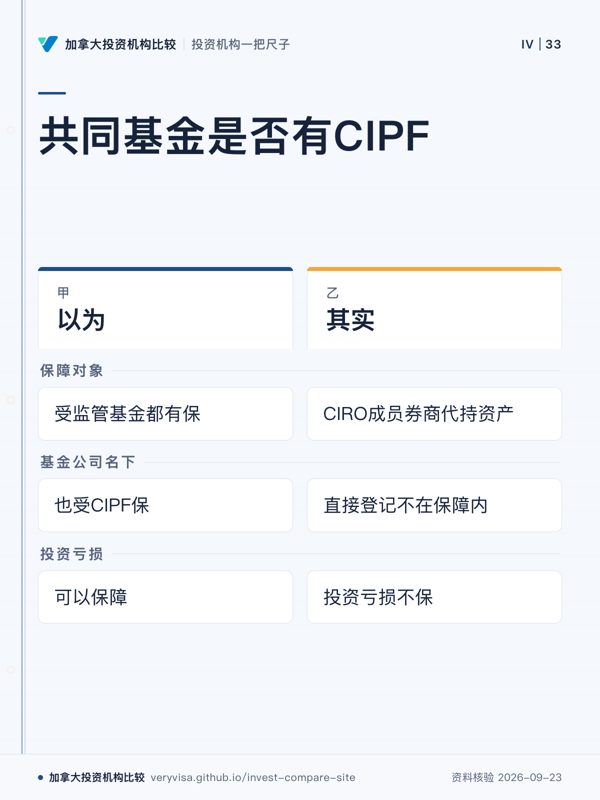
「买的共同基金只要受监管,基金公司倒了也有 CIPF 保」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
共同基金是否有CIPF;以为;其实;保障对象;基金公司名下;投资亏损
CIPF保障范围取决于持有方式。
先看
先看保障对象一行,区分持有方式。
易漏
CIPF处理的是倒闭时缺失部分,不是价格变化。
下一步
看共同基金,核对持有方式。
详情与分享 →
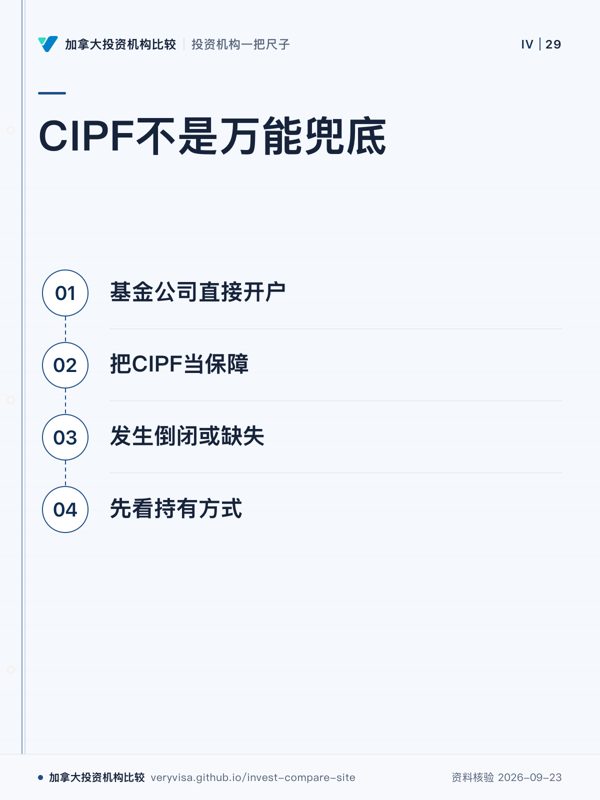
CIPF不是万能兜底;基金公司直接开户;把CIPF当保障;发生倒闭或缺失;先看持有方式
先确认是否属于CIPF保障范围
先看
看持有方式
易漏
投资亏损不保
下一步
看共同基金
详情与分享 →

→ 去这一页读正文

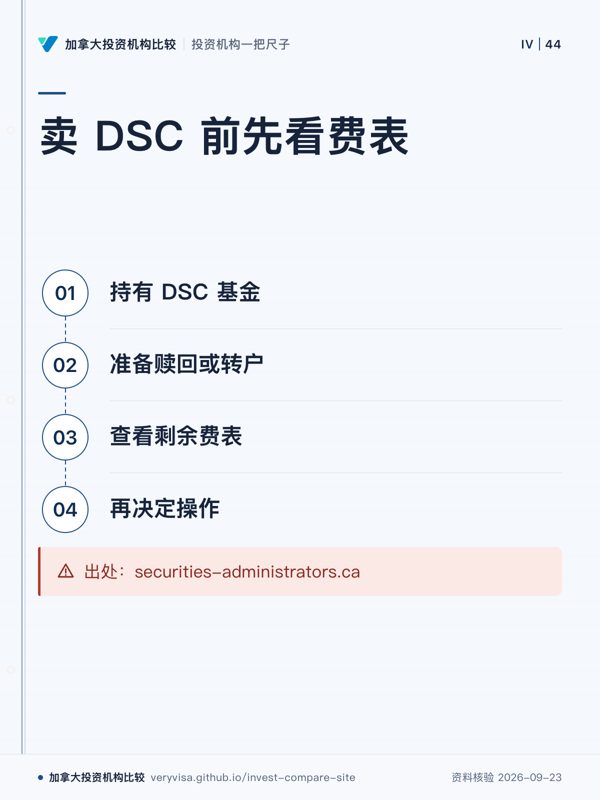
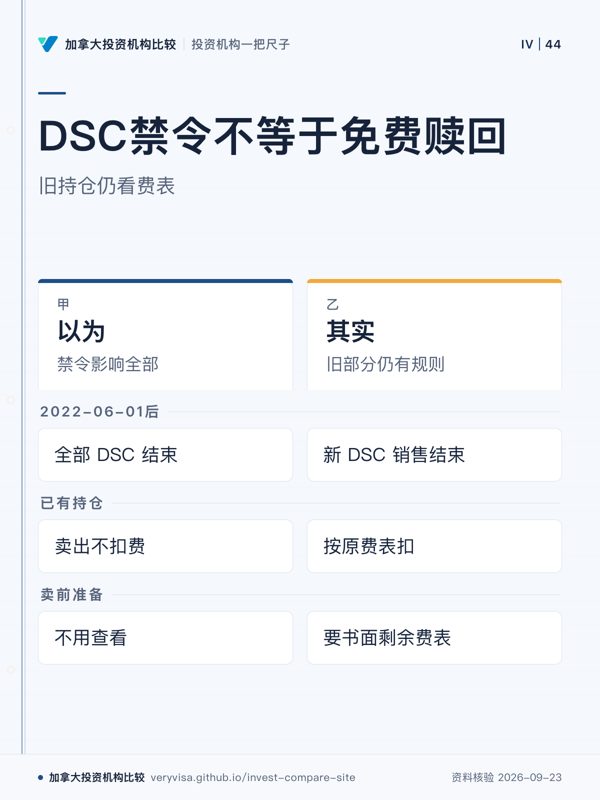
「2022 年起禁了递延销售费,以前买的 DSC 基金现在卖也不罚钱」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
DSC禁令不等于免费赎回;旧持仓仍看费表;以为;其实;2022-06-01后;已有持仓;卖前准备
旧 DSC 基金赎回看剩余费表
先看
看已有持仓时间
易漏
锁定期内卖出仍扣费
下一步
看共同基金
详情与分享 →
卖 DSC 前先看费表;持有 DSC 基金;准备赎回或转户;查看剩余费表;再决定操作;出处:securities-administrators.ca
禁令结束新销售不代表旧费消失
先看
先确认旧持仓费用
易漏
急用钱可能遇到赎回费
下一步
看共同基金
详情与分享 →

→ 去这一页读正文

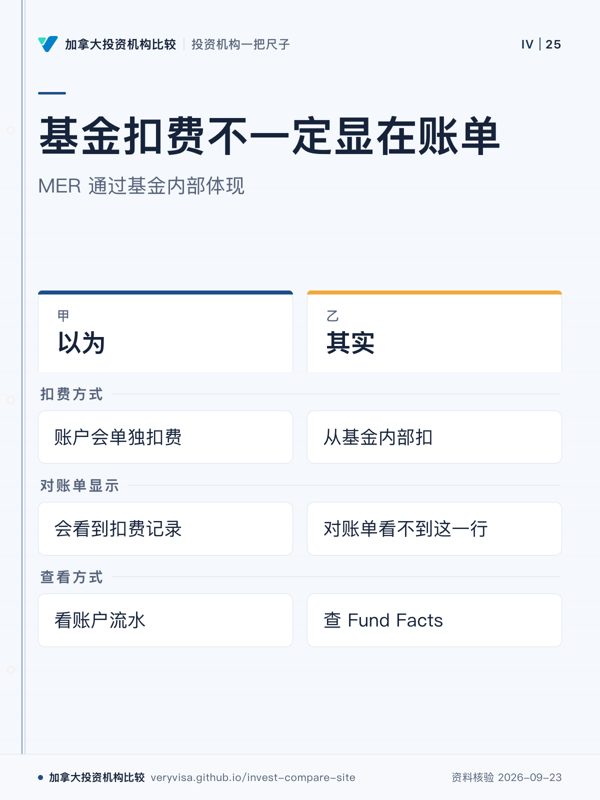
「对账单上没看到扣费记录,说明基金没扣钱」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
基金扣费不一定显在账单;MER 通过基金内部体现;以为;其实;扣费方式;对账单显示;查看方式
基金费用可能体现在基金内部。
先看
先看扣费方式,理解为什么账单没显示。
易漏
「看不到=没有」会导致长期忽略基金成本。
下一步
看共同基金,了解费用信息来源。
详情与分享 →
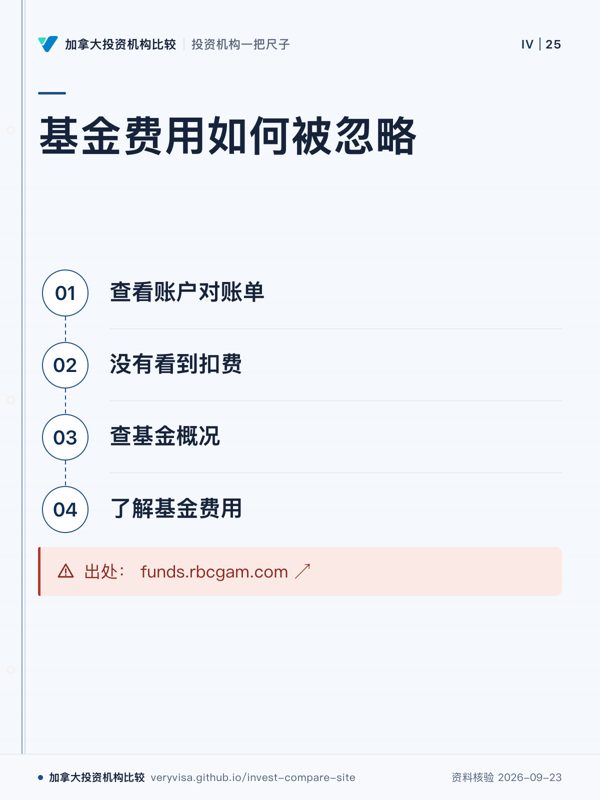
基金费用如何被忽略;查看账户对账单;没有看到扣费;查基金概况;了解基金费用;出处: funds.rbcgam.com ↗
基金费用需查看基金资料而非只看对账单。
先看
先看没有看到扣费这一步,常见误解从这里开始。
易漏
MER 从基金内部扣,不单独显示。
下一步
看共同基金,核对费用问题。
详情与分享 →

→ 去这一页读正文

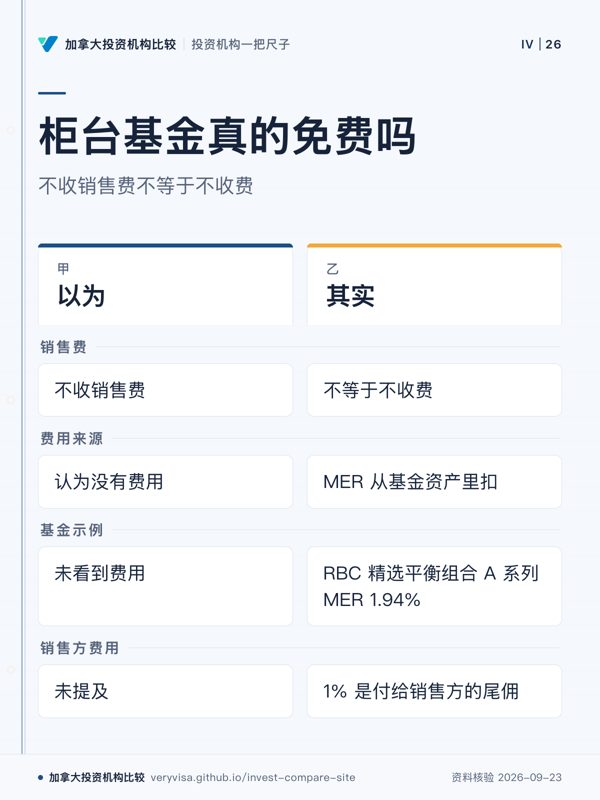
「在银行柜台买基金不收手续费,所以是免费的」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
柜台基金真的免费吗;不收销售费不等于不收费;以为;其实;销售费;费用来源;基金示例;销售方费用
销售费为零仍可能有基金管理费和运营费。
先看
先看其实栏的费用来源,理解收费位置。
易漏
免手续费只涉及销售费,MER 需在基金概况里查。
下一步
看共同基金,比较费用与服务。
详情与分享 →
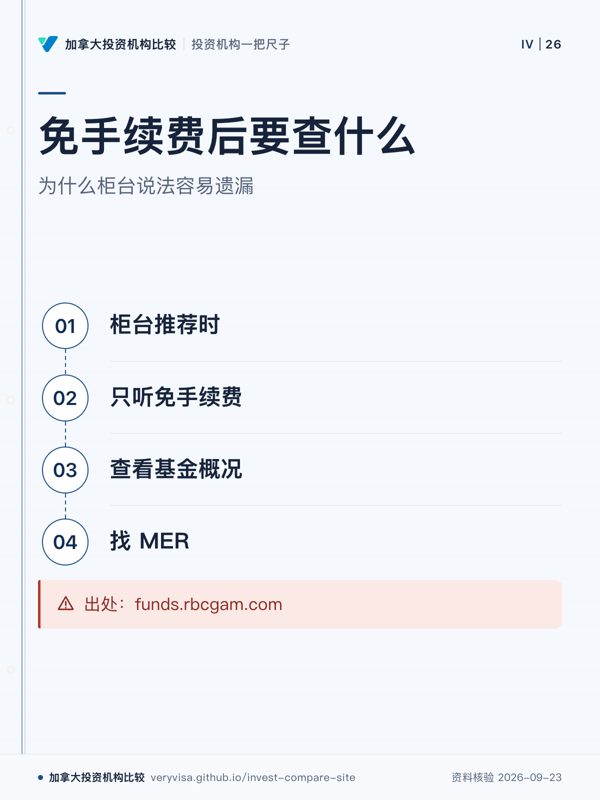
免手续费后要查什么;为什么柜台说法容易遗漏;柜台推荐时;只听免手续费;查看基金概况;找 MER;出处:funds.rbcgam.com
比较基金时需查看基金概况中的 MER。
先看
先看流程终点,确认还要查哪项费用。
易漏
基金概况是查找 MER 的位置,页面指出柜台说法常只提免手续费。
下一步
看误解库,了解常见投资误区。
详情与分享 →

→ 去这一页读正文

「自称「理财顾问」的人,都有卖投资产品的牌照」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
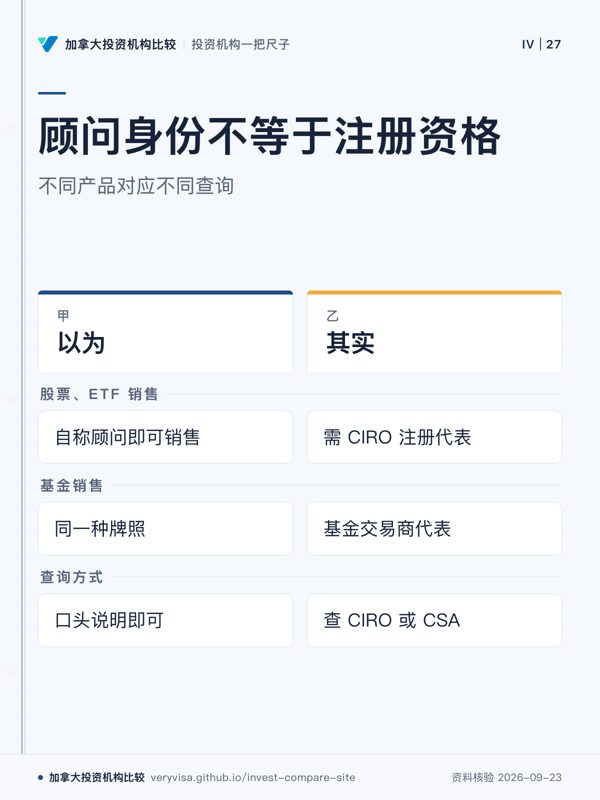
顾问身份不等于注册资格;不同产品对应不同查询;以为;其实;股票、ETF 销售;基金销售;查询方式
先核实注册身份再讨论投资账户。
先看
先看不同产品对应的注册要求。
易漏
查不到注册的人不能给你开投资账户。
下一步
看咨询,准备注册核查问题。
详情与分享 →
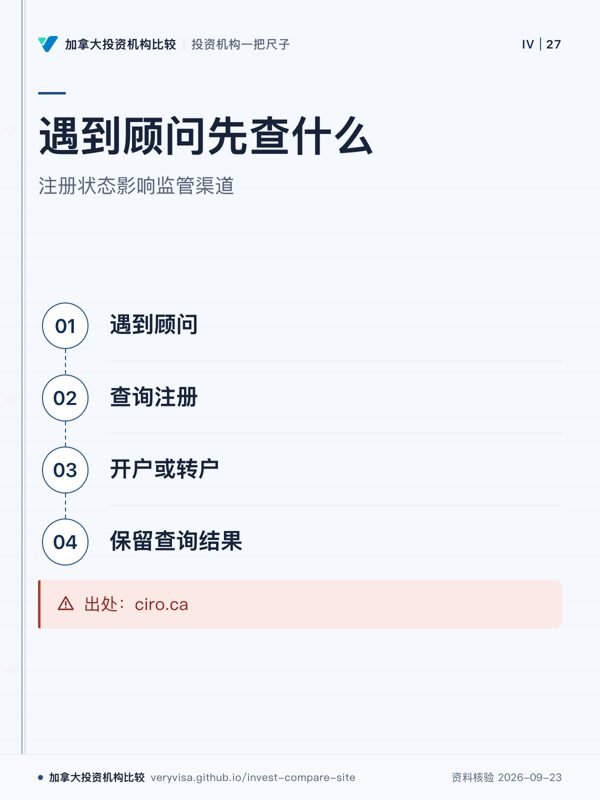
遇到顾问先查什么;注册状态影响监管渠道;遇到顾问;查询注册;开户或转户;保留查询结果;出处:ciro.ca
查不到注册的人不能给你开投资账户。
先看
先看查询注册这一步,确认信息来源。
易漏
页面提到微信群里的顾问常没有注册,投诉渠道可能不同。
下一步
看咨询,准备专业问题。
详情与分享 →

→ 去这一页读正文

「美元存款不在 CDIC 保障范围内」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
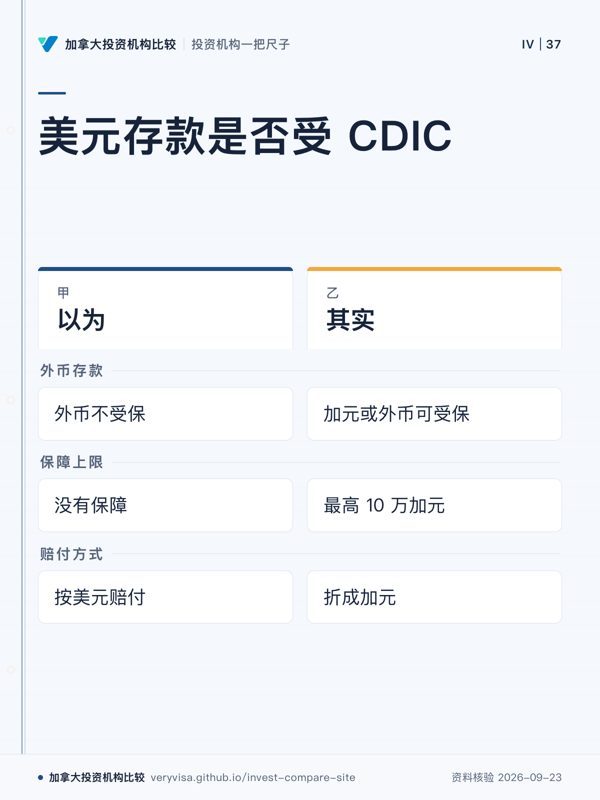
美元存款是否受 CDIC;以为;其实;外币存款;保障上限;赔付方式
外币存款可受 CDIC 保障
先看
先看保障范围
易漏
按规定汇率折成加元
下一步
看账户类型速查
详情与分享 →
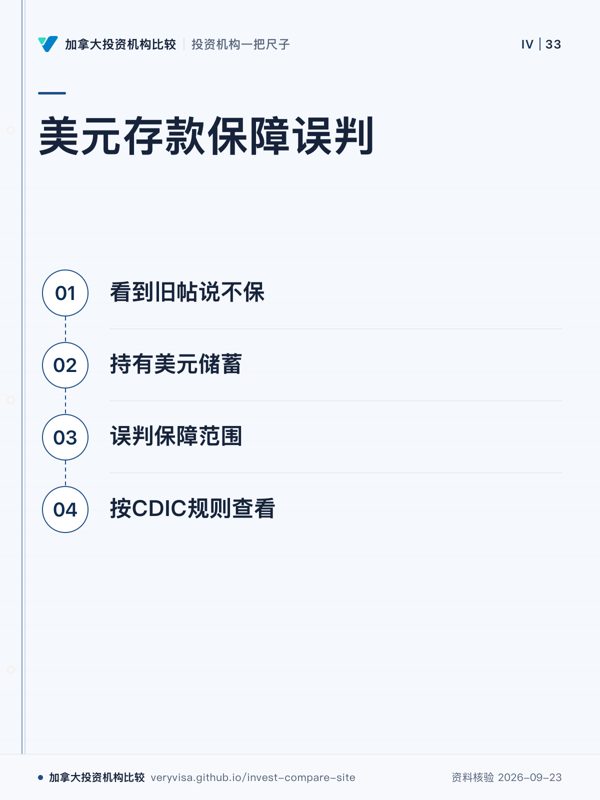
美元存款保障误判;看到旧帖说不保;持有美元储蓄;误判保障范围;按CDIC规则查看
外币是否受保要看现行规则
先看
看CDIC规则
易漏
旧帖可能过时
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

「高息储蓄 ETF 底层是银行存款,所以也受 CDIC 保」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
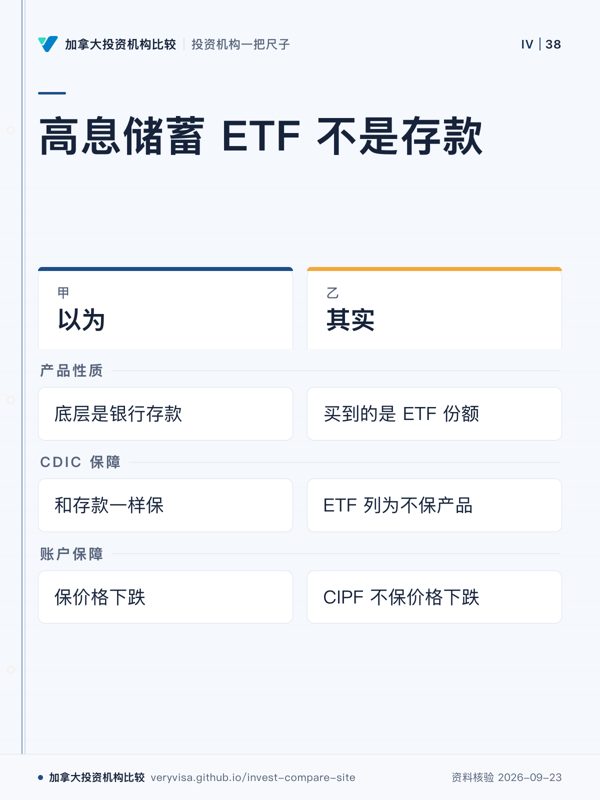
高息储蓄 ETF 不是存款;以为;其实;产品性质;CDIC 保障;账户保障
高息储蓄 ETF 按 ETF 看保障
先看
看产品是不是存款
易漏
ETF 份额不是自己名下存款
下一步
去账户类型速查
详情与分享 →
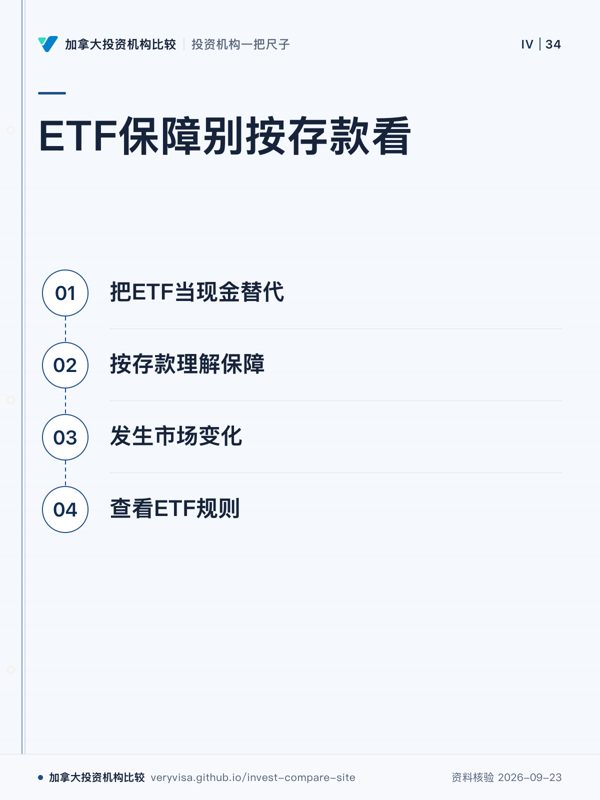
ETF保障别按存款看;把ETF当现金替代;按存款理解保障;发生市场变化;查看ETF规则
ETF保障按ETF规则判断
先看
看ETF保障范围
易漏
CIPF不保价格下跌
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

「在一家银行存钱,不管几个账户合计只保 10 万元」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
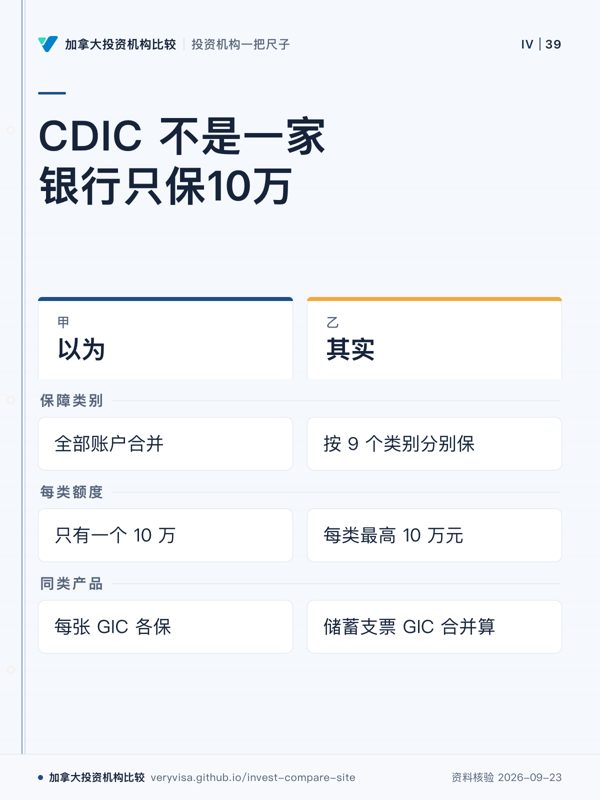
CDIC 不是一家银行只保10万;以为;其实;保障类别;每类额度;同类产品
CDIC 按类别保,不是每张产品保
先看
看保障类别
易漏
同一类别合并计算
下一步
去账户类型速查
详情与分享 →
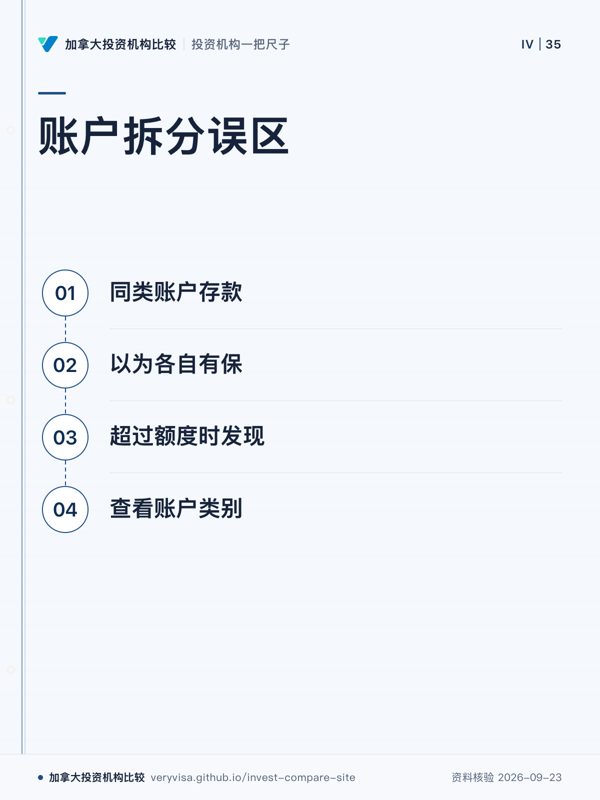
账户拆分误区;同类账户存款;以为各自有保;超过额度时发现;查看账户类别
先分类别再看保障
先看
看账户类别
易漏
储蓄、支票和GIC合并
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

「资本利得纳入率已经提到三分之二,卖股票卖房要多交税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
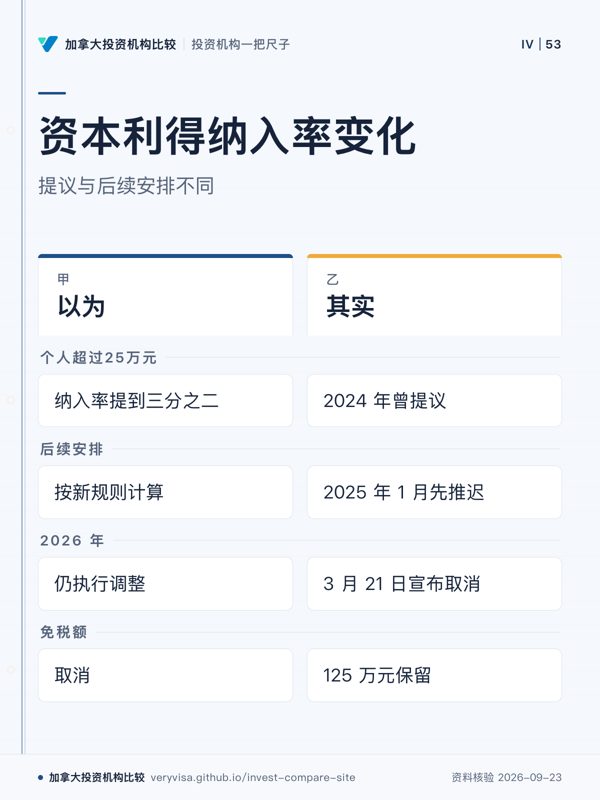
资本利得纳入率变化;提议与后续安排不同;以为;其实;个人超过25万元;后续安排;2026 年;免税额
三分之二纳入率提议已取消
先看
先看后续安排,区分提议与最终变化。
易漏
资本利得处理涉及具体规则,估税前需核对适用情况。
下一步
看账户类型速查,了解资产安排。
详情与分享 →
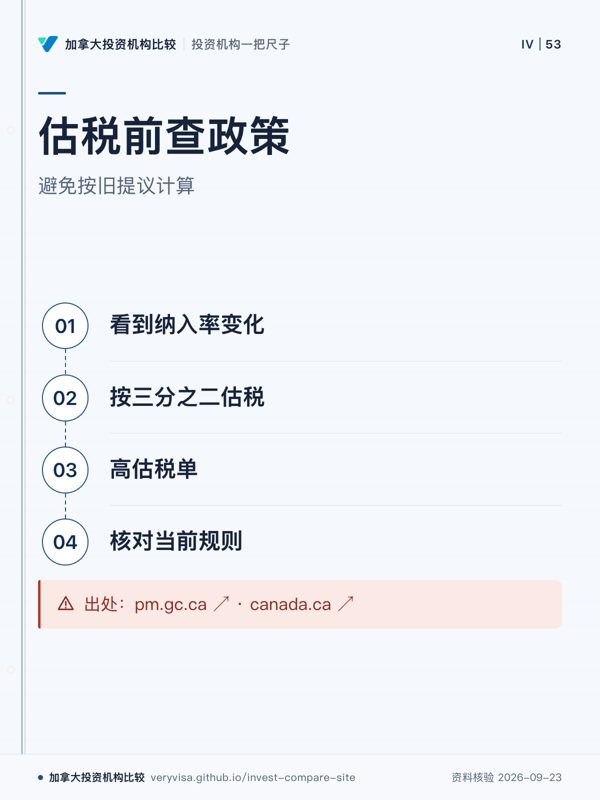
估税前查政策;避免按旧提议计算;看到纳入率变化;按三分之二估税;高估税单;核对当前规则;出处:pm.gc.ca ↗ · canada.ca ↗
估税应依据当前规则
先看
先看估税路径,理解误解产生位置。
易漏
政策提议与实际规则可能不同。
下一步
看误解库并核对资本利得规则。
详情与分享 →

→ 去这一页读正文

「在国内卖房卖股已经交过税,加拿大这边就不用报了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
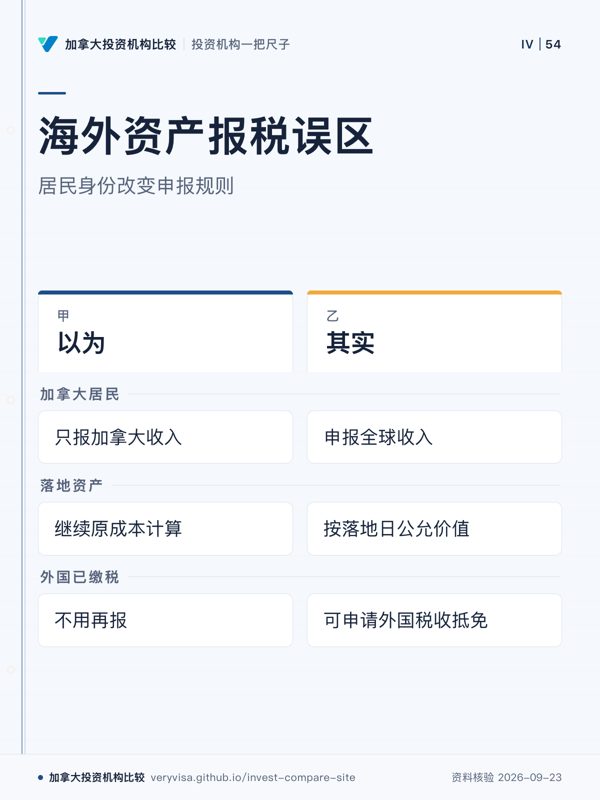
海外资产报税误区;居民身份改变申报规则;以为;其实;加拿大居民;落地资产;外国已缴税
成为居民后需申报全球收入
先看
先看居民身份一行,决定申报范围。
易漏
外国税收抵免不是免报,需要保留相关凭证。
下一步
看账户类型速查,整理资产问题。
详情与分享 →
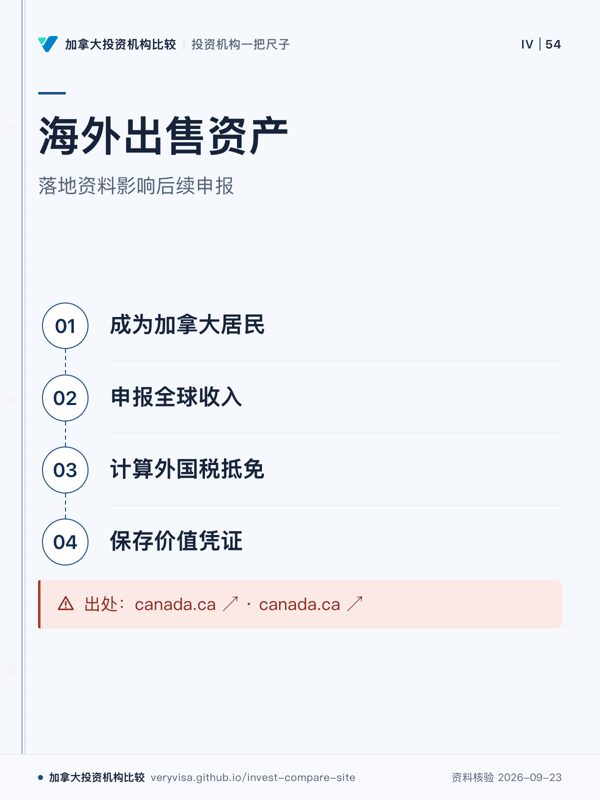
海外出售资产;落地资料影响后续申报;成为加拿大居民;申报全球收入;计算外国税抵免;保存价值凭证;出处:canada.ca ↗ · canada.ca ↗
落地资料影响未来税务计算
先看
先看居民身份节点,确定申报起点。
易漏
落地日价值和完税凭证会影响后续计算。
下一步
看账户类型速查并整理资料。
详情与分享 →

→ 去这一页读正文

「券商倒闭了,账户里的股票和现金就全没了」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
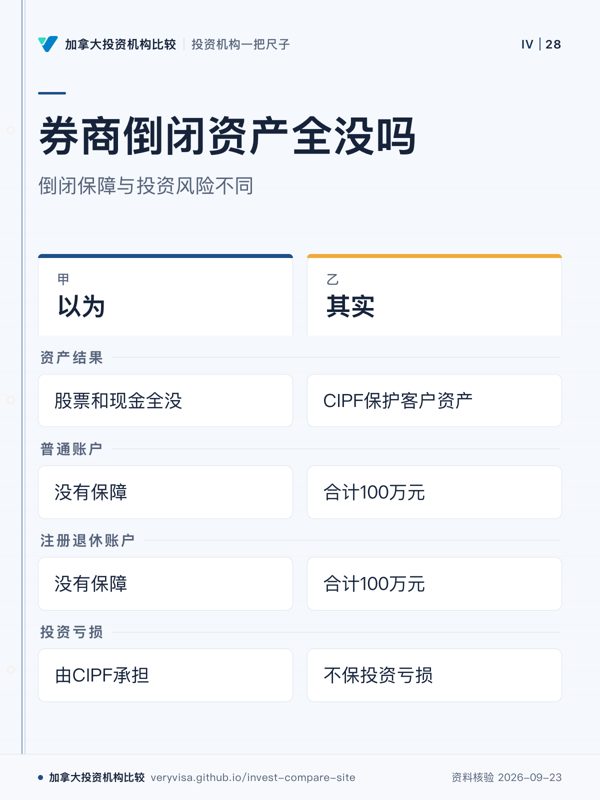
券商倒闭资产全没吗;倒闭保障与投资风险不同;以为;其实;资产结果;普通账户;注册退休账户;投资亏损
CIPF保护资产,不保投资亏损。
先看
先看其实栏,区分保障范围和风险。
易漏
账户类型不同,保护金额规则也不同。
下一步
看账户类型速查,了解账户规则。
详情与分享 →
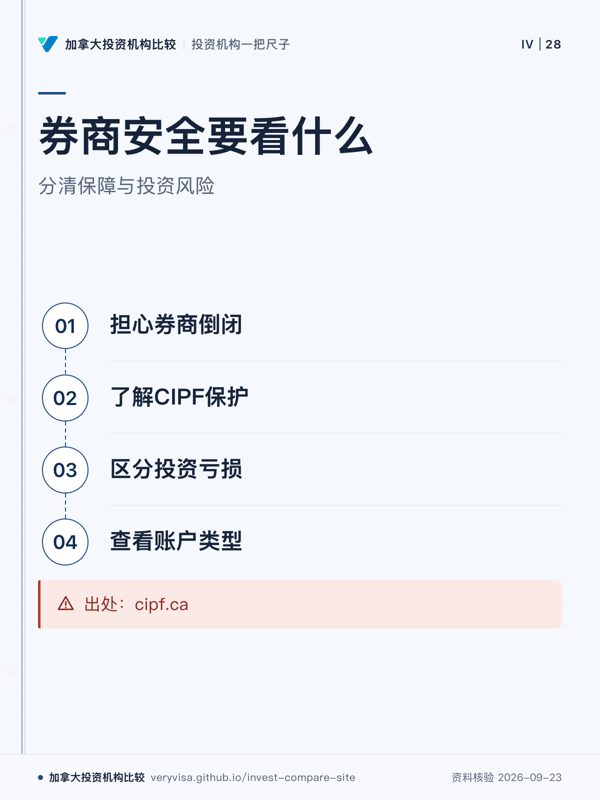
券商安全要看什么;分清保障与投资风险;担心券商倒闭;了解CIPF保护;区分投资亏损;查看账户类型;出处:cipf.ca
券商倒闭保障和投资风险需要分开看。
先看
先看区分风险这一步,避免混淆概念。
易漏
页面提到新移民可能因安全担忧只敢柜台买基金。
下一步
看从银行柜台到自主券商,比较渠道。
详情与分享 →

→ 去这一页读正文

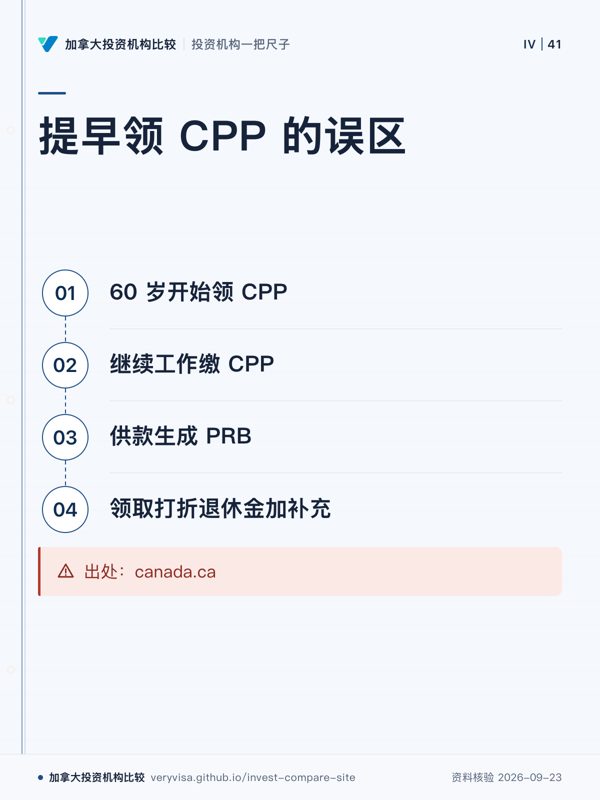
「60 岁先领 CPP,再工作到 65 岁,打的折扣就会恢复」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
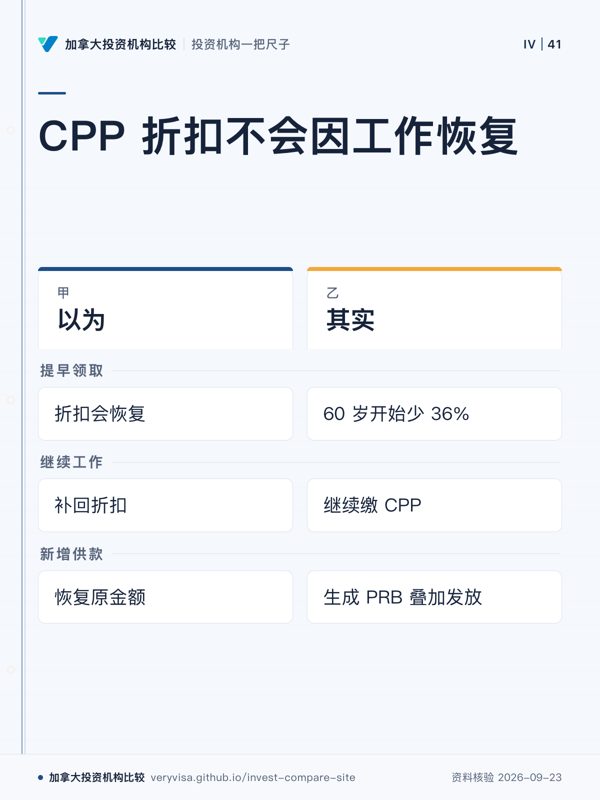
CPP 折扣不会因工作恢复;以为;其实;提早领取;继续工作;新增供款
工作供款生成 PRB,不恢复原折扣
先看
看提早领取影响
易漏
PRB 是补充不是恢复
下一步
去账户类型速查
详情与分享 →
提早领 CPP 的误区;60 岁开始领 CPP;继续工作缴 CPP;供款生成 PRB;领取打折退休金加补充;出处:canada.ca
提早开领会留下折扣影响
先看
看领取后发生什么
易漏
PRB 不是恢复折扣
下一步
去账户类型速查
详情与分享 →

→ 去这一页读正文

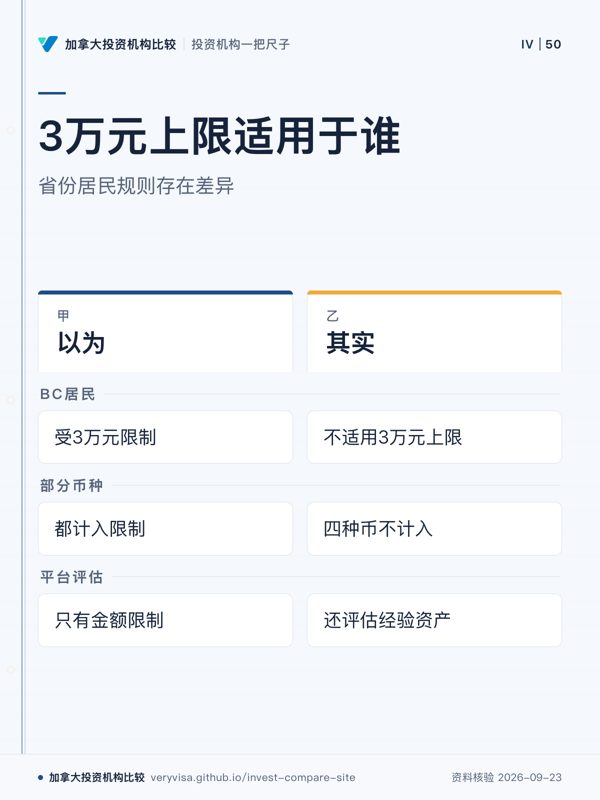
「加密平台每年限买 3 万元,所以在 BC 买币亏也亏不了多少」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
3万元上限适用于谁;省份居民规则存在差异;以为;其实;BC居民;部分币种;平台评估
3万元上限并非适用于所有居民。
先看
先看BC居民这一行,判断限制是否适用。
易漏
不同省份和币种可能影响限制范围。
下一步
看账户类型速查,了解投资账户规则。
详情与分享 →
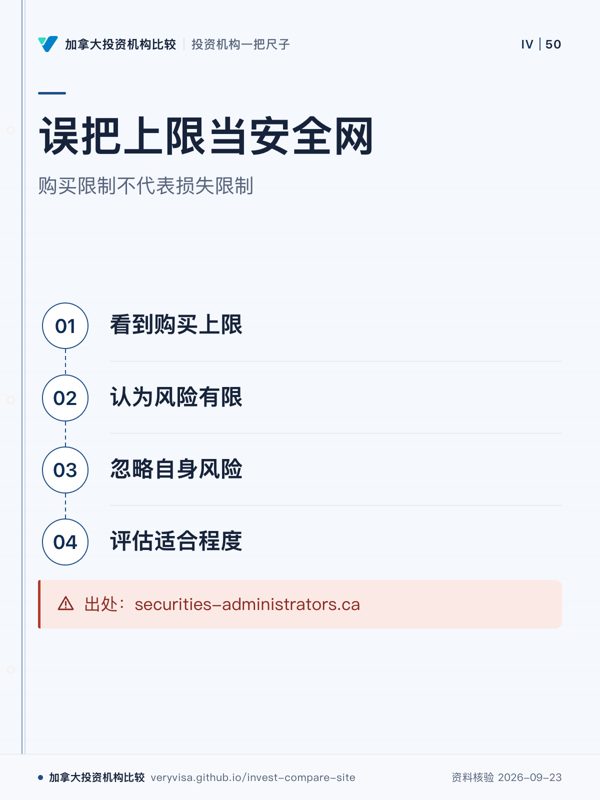
误把上限当安全网;购买限制不代表损失限制;看到购买上限;认为风险有限;忽略自身风险;评估适合程度;出处:securities-administrators.ca
购买限制不是损失限制。
先看
先看误解形成路径,理解限制与风险区别。
易漏
平台会按经验、资产和风险承受力评估。
下一步
看账户类型速查,了解投资规则。
详情与分享 →

→ 去这一页读正文

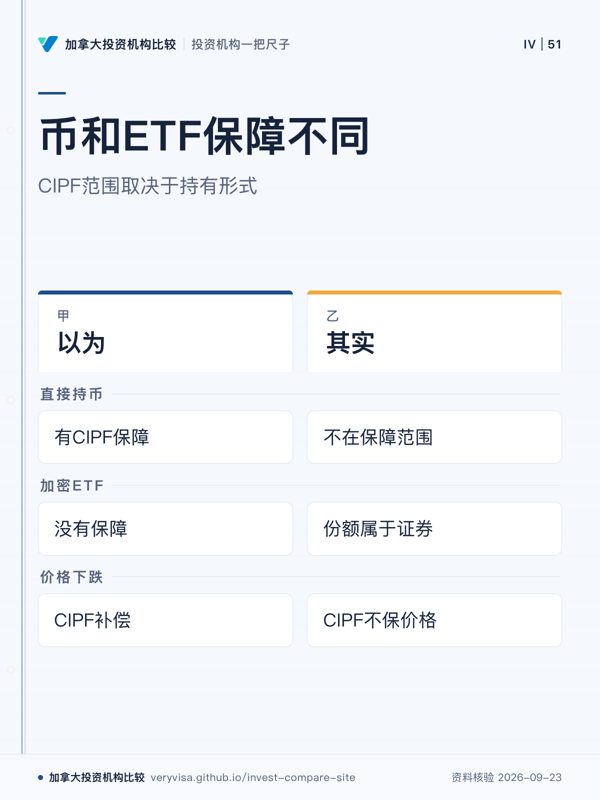
「在 CIRO 成员的平台上买比特币,平台倒闭有 CIPF 保」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
币和ETF保障不同;CIPF范围取决于持有形式;以为;其实;直接持币;加密ETF;价格下跌
CIPF保障与持有形式有关。
先看
先看「直接持币」一行,区分资产形式。
易漏
平台是否为CIRO成员不等于币受到保障。
下一步
看账户类型速查,了解证券账户规则。
详情与分享 →
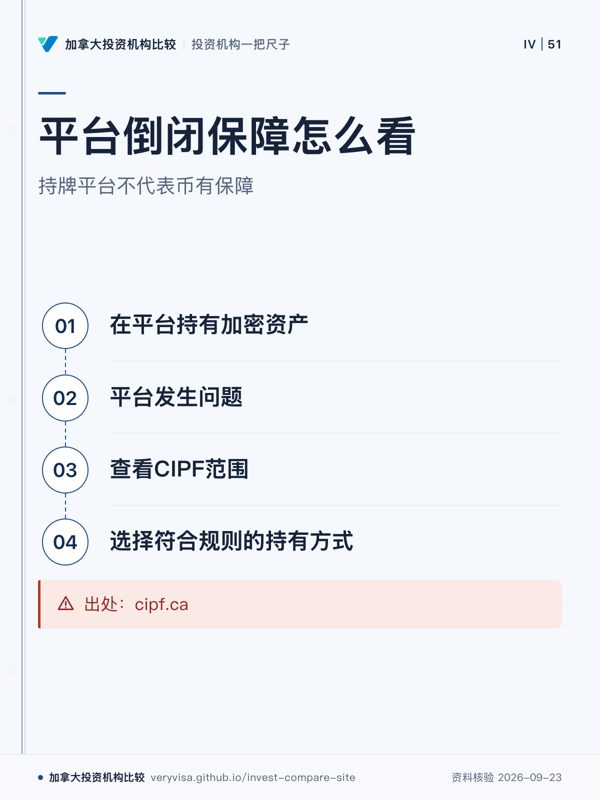
平台倒闭保障怎么看;持牌平台不代表币有保障;在平台持有加密资产;平台发生问题;查看CIPF范围;选择符合规则的持有方式;出处:cipf.ca
CIPF保障看资产形式,不看平台名称。
先看
先看CIPF范围这一步,判断是否覆盖。
易漏
基金或ETF份额与直接持币的保障规则不同。
下一步
看账户类型速查,了解投资账户。
详情与分享 →

→ 去这一页读正文

「境外交易所用 VPN 能注册上,就可以放心在上面交易」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
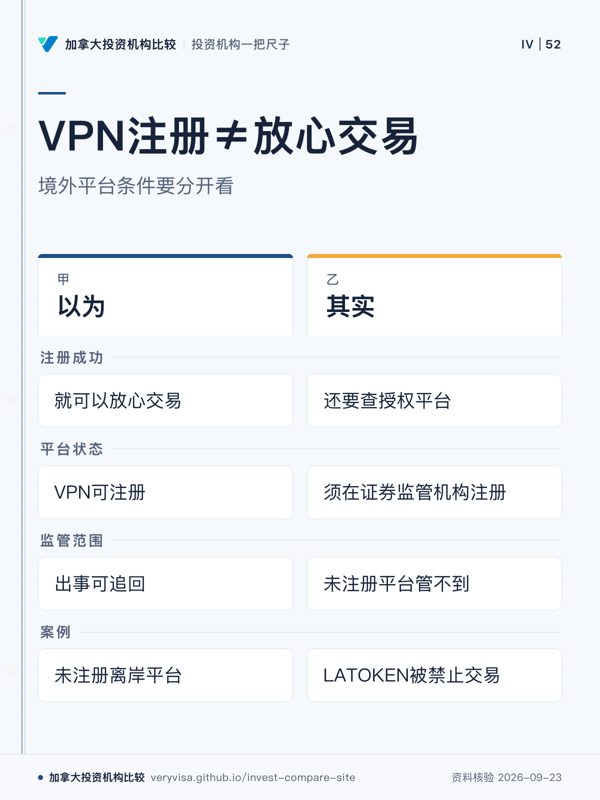
VPN注册≠放心交易;境外平台条件要分开看;以为;其实;注册成功;平台状态;监管范围;案例
能注册不代表平台受加拿大监管。
先看
先看「其实」栏,注册和监管状态不是同一件事。
易漏
BC 居民使用平台前,需核对证券监管机构注册状态。
下一步
查看账户类型速查并核对平台条件。
详情与分享 →
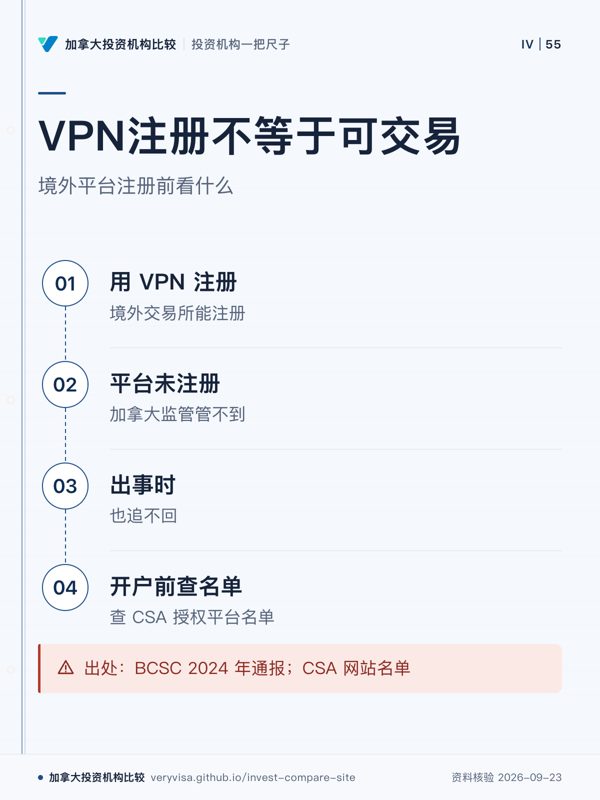
VPN注册不等于可交易;境外平台注册前看什么;用 VPN 注册;平台未注册;出事时;开户前查名单;出处:BCSC 2024 年通报;CSA 网站名单
注册成功不代表平台受监管。
先看
看流程末端的查名单步骤,判断开户前要核对什么。
易漏
VPN 只改变访问方式,不代表平台面向加拿大人提供服务的条件。
下一步
看账户类型速查,带平台注册问题找专业人士。
详情与分享 →

→ 去这一页读正文

「BC 信用社存款无上限保障,是 BC 省政府财政兜底的」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
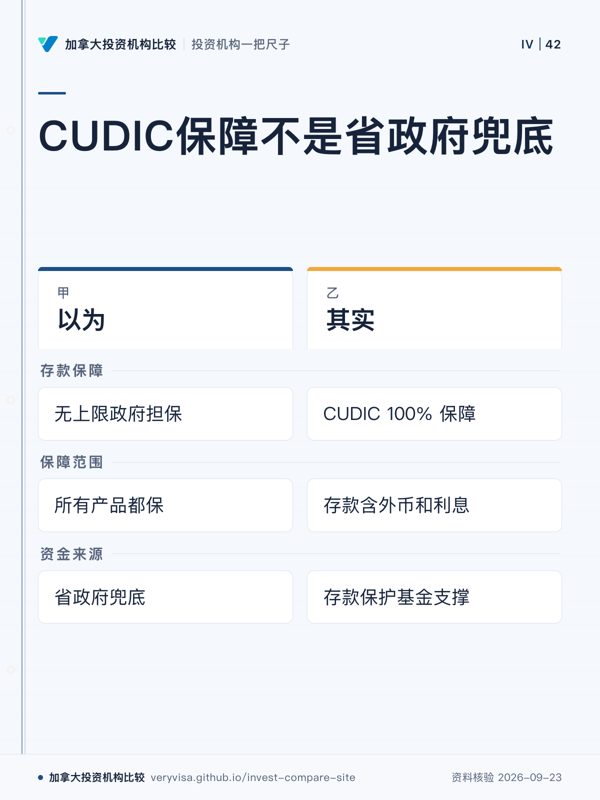
CUDIC保障不是省政府兜底;以为;其实;存款保障;保障范围;资金来源
CUDIC保障不等于省政府债务
先看
看担保资金来源
易漏
股权股份和基金不保
下一步
去账户类型速查
详情与分享 →
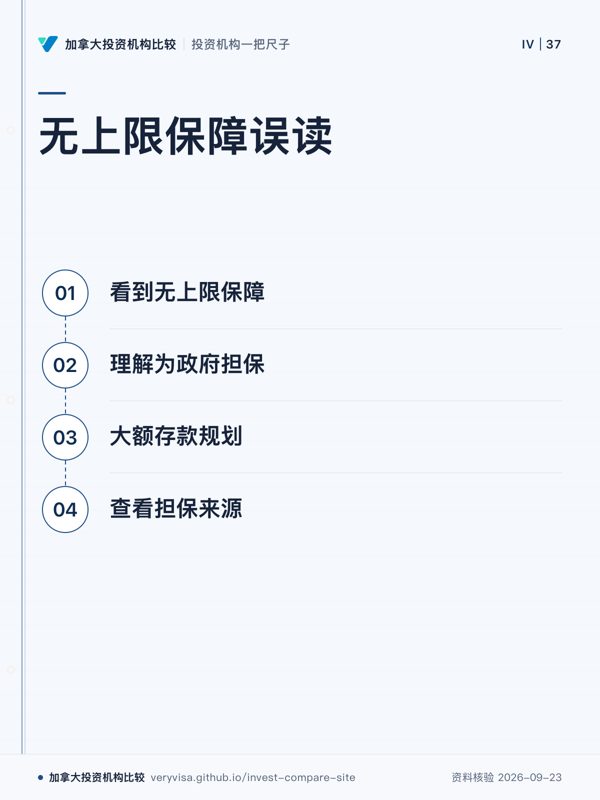
无上限保障误读;看到无上限保障;理解为政府担保;大额存款规划;查看担保来源
担保来源需要单独确认
先看
看CUDIC规则
易漏
不是省政府债务
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

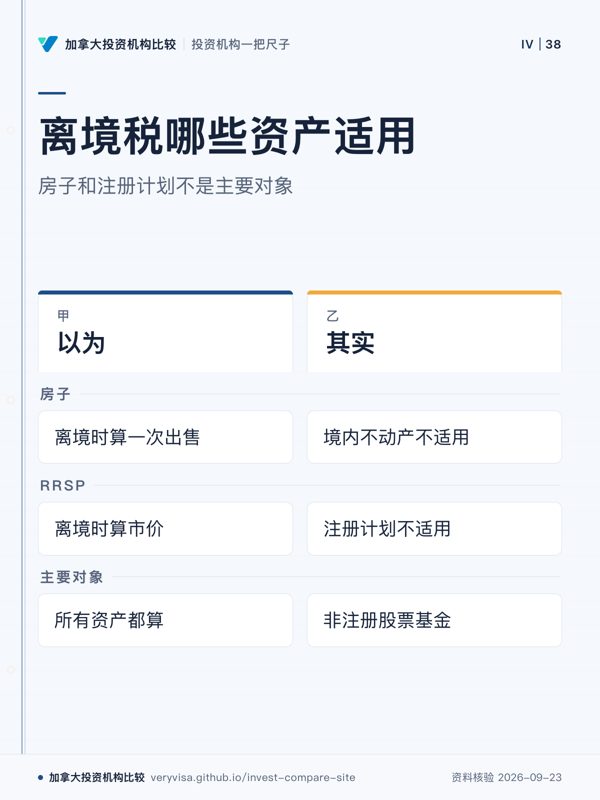
「移居海外时,名下加拿大的房子和 RRSP 都要按市价算一次离境税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
离境税哪些资产适用;房子和注册计划不是主要对象;以为;其实;房子;RRSP;主要对象
视同出售主要针对非注册账户资产
先看
先看资产类型
易漏
房子以后卖时按非居民规则处理
下一步
看账户类型速查
详情与分享 →
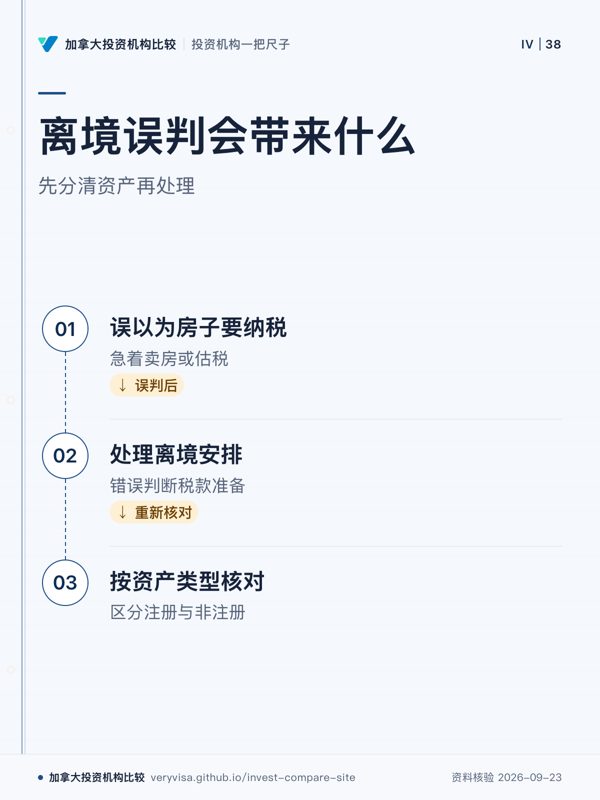
离境误判会带来什么;先分清资产再处理;误以为房子要纳税;处理离境安排;按资产类型核对
先确认资产类别再判断离境税
先看
看资产是否适用
易漏
注册计划不适用视同出售
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

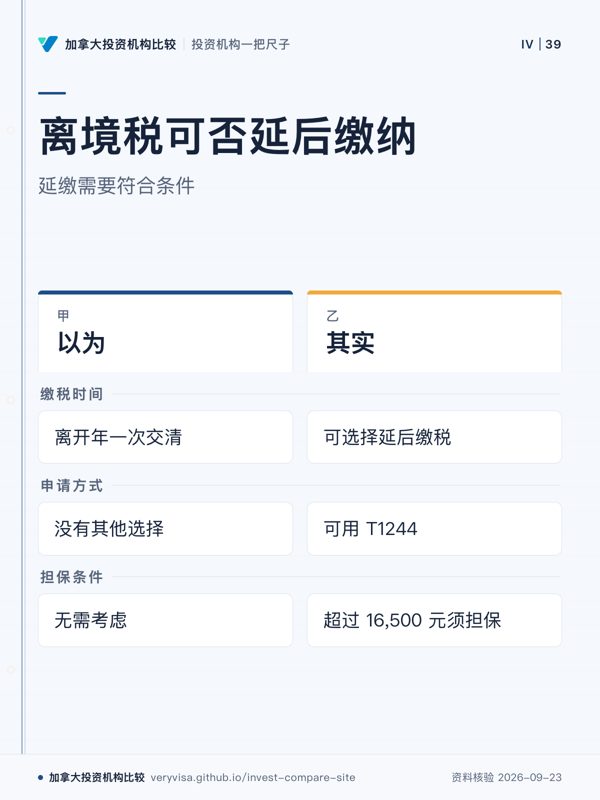
「离境税必须在离开那年一次交清」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
离境税可否延后缴纳;延缴需要符合条件;以为;其实;缴税时间;申请方式;担保条件
T1244可把税延到真正卖出时
先看
先看是否申请延缴
易漏
魁北克 13,777.50 元另有条件
下一步
误解库
详情与分享 →
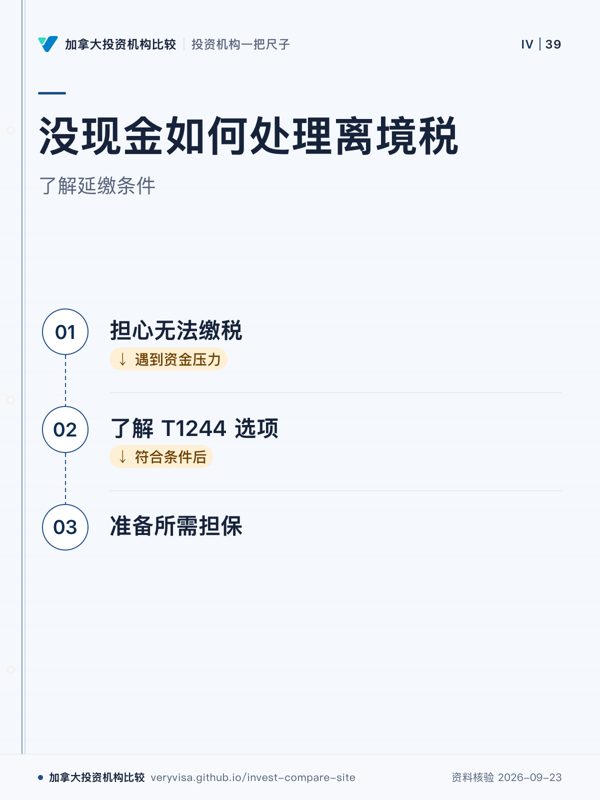
没现金如何处理离境税;了解延缴条件;担心无法缴税;了解 T1244 选项;准备所需担保
离境税存在延缴选择
先看
看延缴规则
易漏
担保要求有金额门槛
下一步
误解库
详情与分享 →

→ 去这一页读正文

「GIC 到期被银行按低利率自动续了,就只能锁到下一个到期日」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
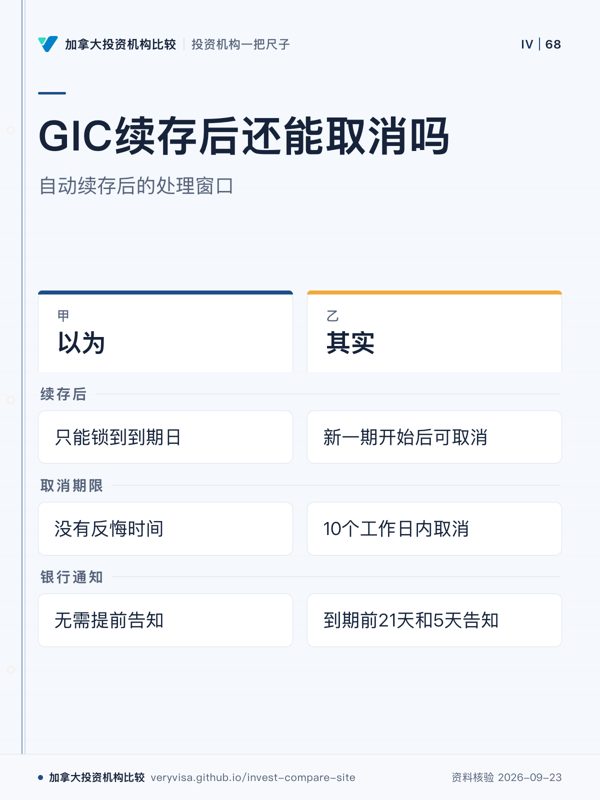
GIC续存后还能取消吗;自动续存后的处理窗口;以为;其实;续存后;取消期限;银行通知
自动续存后仍有取消窗口。
先看
先看续存后的处理时间,判断误解在哪里。
易漏
期限超过30天的GIC有续期利率和条件通知要求。
下一步
看账户类型速查了解账户规则。
详情与分享 →
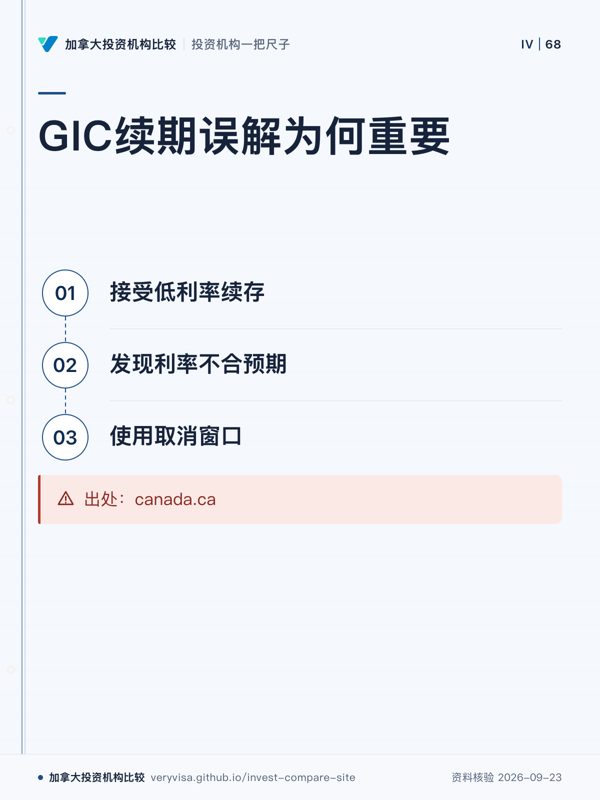
GIC续期误解为何重要;接受低利率续存;发现利率不合预期;使用取消窗口;出处:canada.ca
知道窗口可减少续存误判。
先看
先看流程起点,识别自动续存后的风险。
易漏
具体规则来自联邦监管金融机构到期自动续存情形。
下一步
看账户类型速查,了解账户选择。
详情与分享 →

→ 去这一页读正文

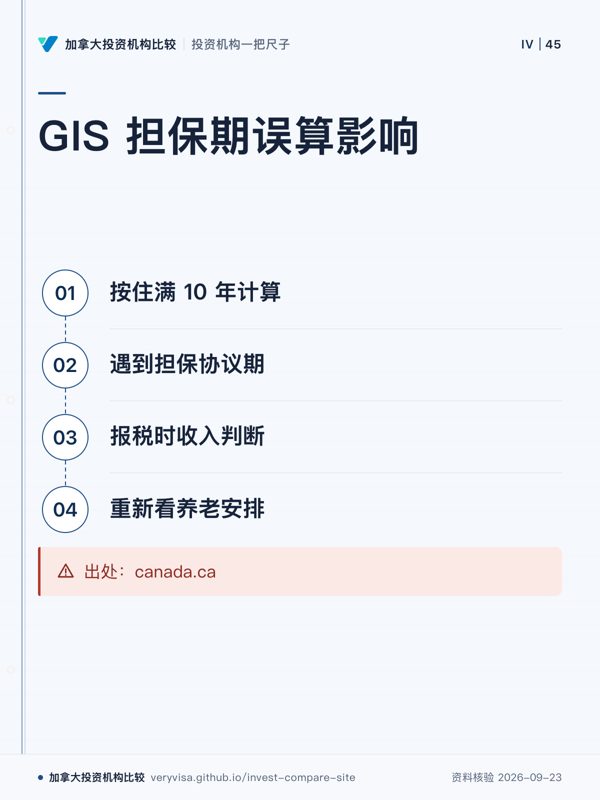
「担保来的父母满 65 岁、住满 10 年,就能领 GIS 低收入补助」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
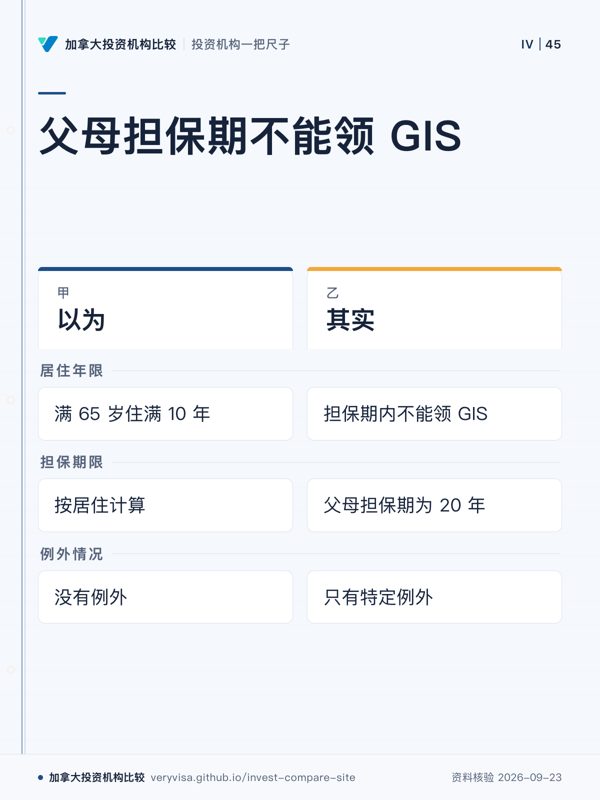
父母担保期不能领 GIS;以为;其实;居住年限;担保期限;例外情况
担保协议期内不能领 GIS 与 Allowance
先看
先看担保协议期
易漏
魁北克除外
下一步
看账户类型速查
详情与分享 →
GIS 担保期误算影响;按住满 10 年计算;遇到担保协议期;报税时收入判断;重新看养老安排;出处:canada.ca
担保期内不能按住满 10 年算 GIS
先看
看担保协议限制
易漏
父母主要靠 OAS 与子女
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

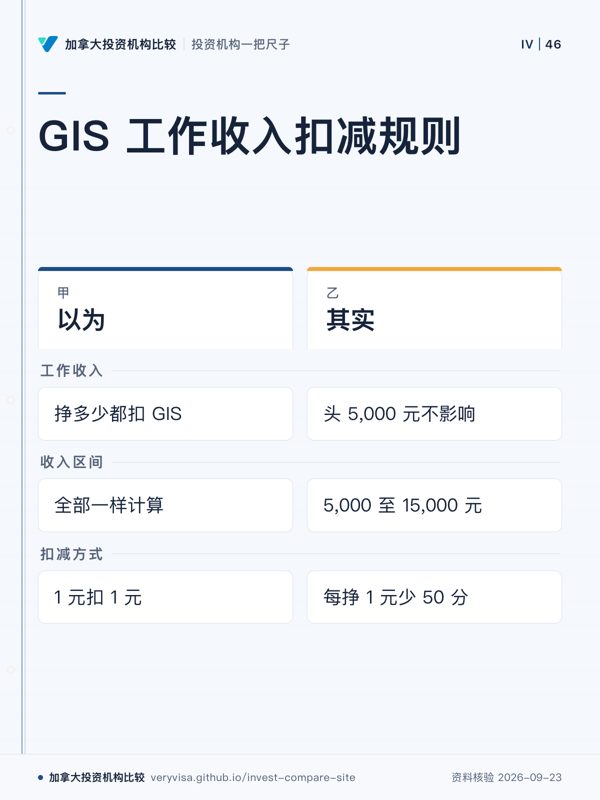
「领 GIS 以后出去打零工,挣多少 GIS 就扣多少」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
GIS 工作收入扣减规则;以为;其实;工作收入;收入区间;扣减方式
工作收入有部分 GIS 豁免
先看
看收入类型
易漏
不含 CPP 等其他收入
下一步
看账户类型速查
详情与分享 →
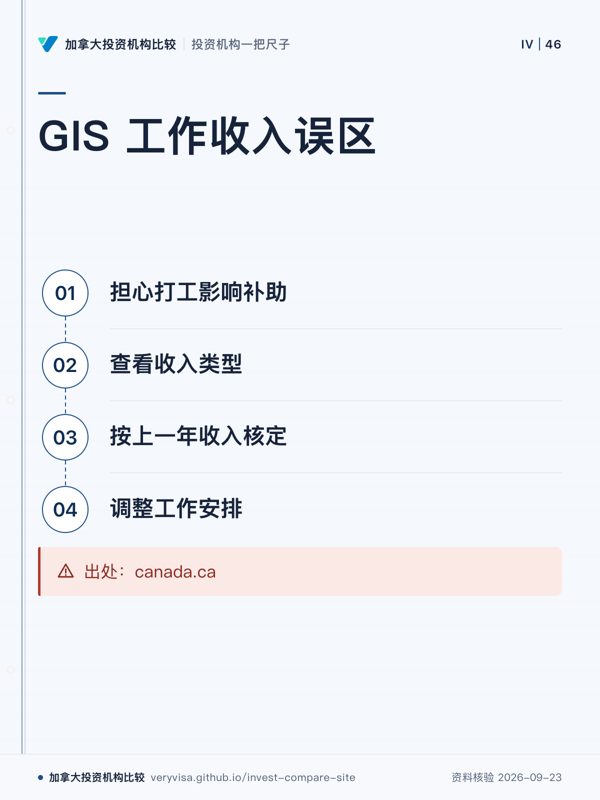
GIS 工作收入误区;担心打工影响补助;查看收入类型;按上一年收入核定;调整工作安排;出处:canada.ca
工作收入规则不同于其他收入
先看
看是否属于工作收入
易漏
GIS 每年重新核定
下一步
看账户类型速查
详情与分享 →

→ 去这一页读正文

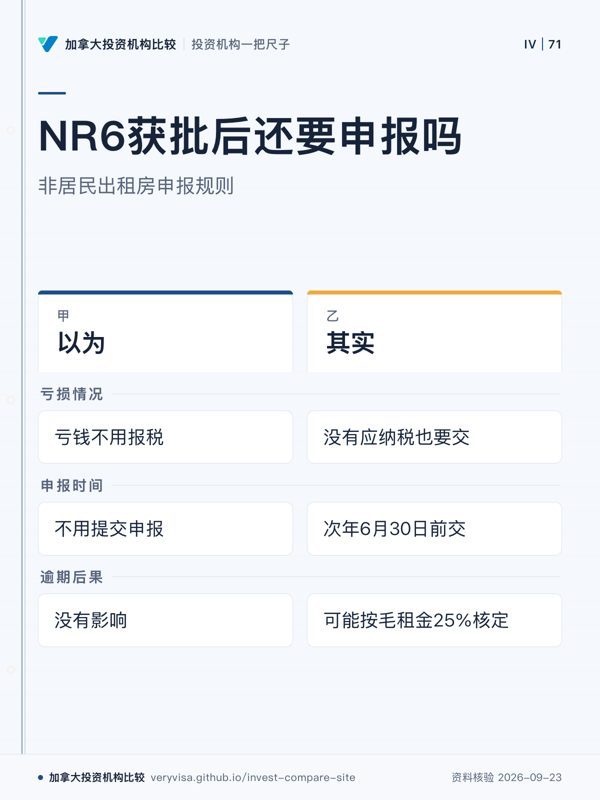
「非居民出租加拿大房子,NR6 批了按净额预扣,当年亏钱就不用报税」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
NR6获批后还要申报吗;非居民出租房申报规则;以为;其实;亏损情况;申报时间;逾期后果
亏损不代表免除申报。
先看
先看申报时间一栏,判断是否存在漏报。
易漏
NR6获批后仍涉及第216条申报,适用于非居民出租房。
下一步
看误解库了解出租税务规则。
详情与分享 →
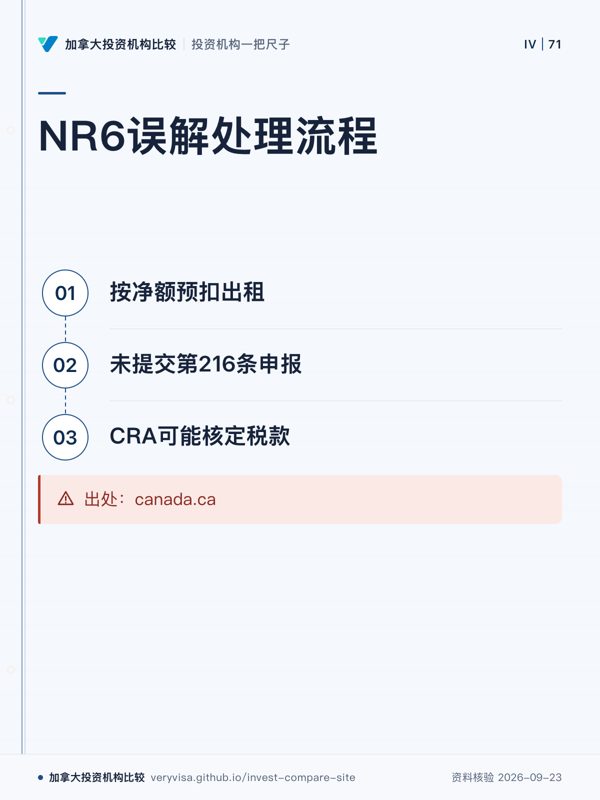
NR6误解处理流程;按净额预扣出租;未提交第216条申报;CRA可能核定税款;出处:canada.ca
NR6获批后仍有申报事项。
先看
先看触发情形,找到错误处理点。
易漏
逾期还可能涉及罚款利息,需结合个人情况核对。
下一步
看误解库,核对其他税务规则。
详情与分享 →

→ 去这一页读正文

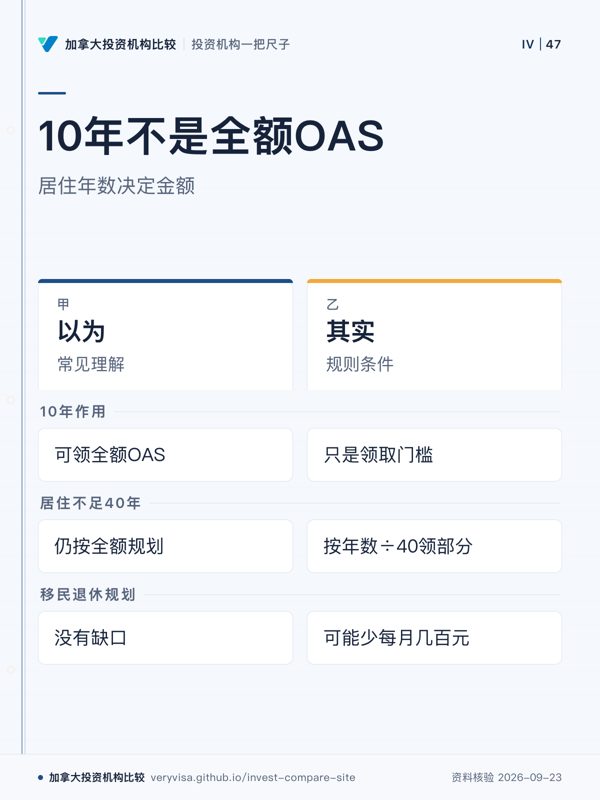
「在加拿大住满 10 年,65 岁就能领全额 OAS」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
10年不是全额OAS;居住年数决定金额;以为;其实;10年作用;居住不足40年;移民退休规划
10年只是门槛,不等于全额OAS
先看
先看10年代表什么
易漏
18岁后居住年数影响金额
下一步
去账户类型速查看账户规则
详情与分享 →
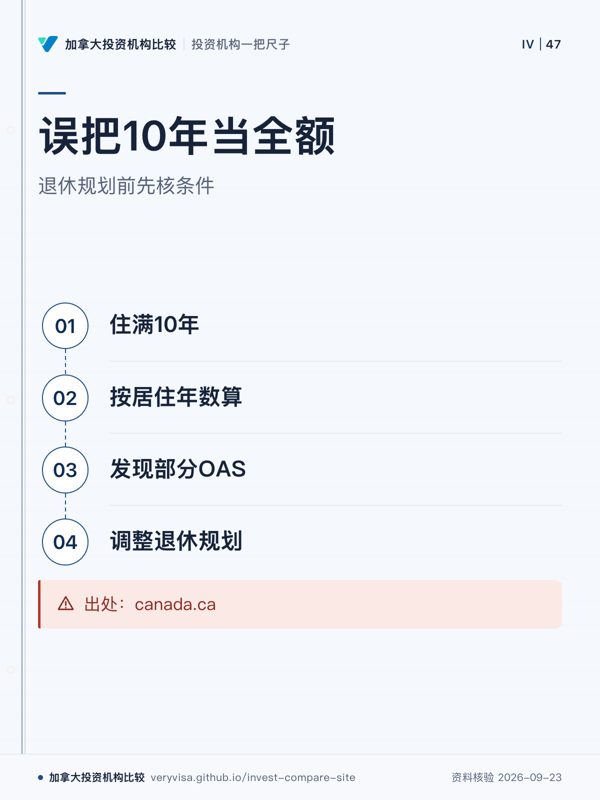
误把10年当全额;退休规划前先核条件;住满10年;按居住年数算;发现部分OAS;调整退休规划;出处:canada.ca
规划OAS需看居住年数
先看
看居住年数计算
易漏
10年不是全额条件
下一步
去误解库查看OAS规则
详情与分享 →

→ 去这一页读正文

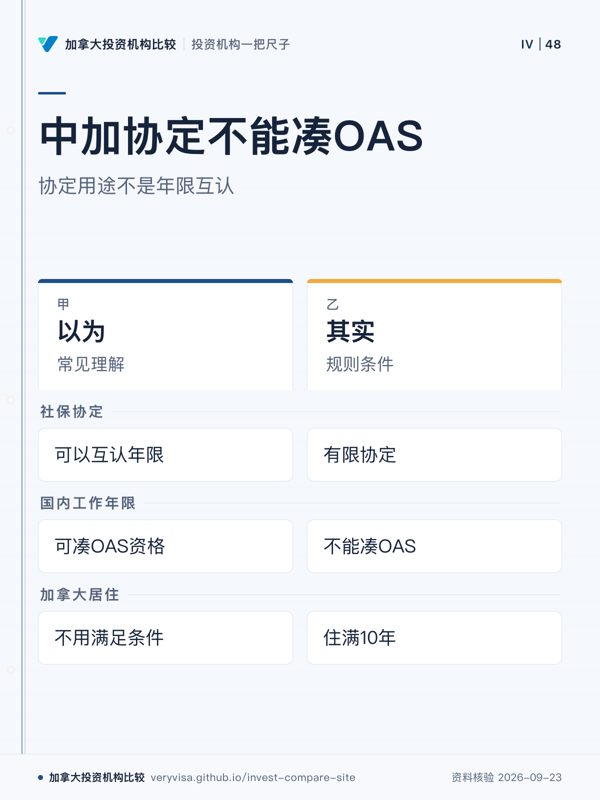
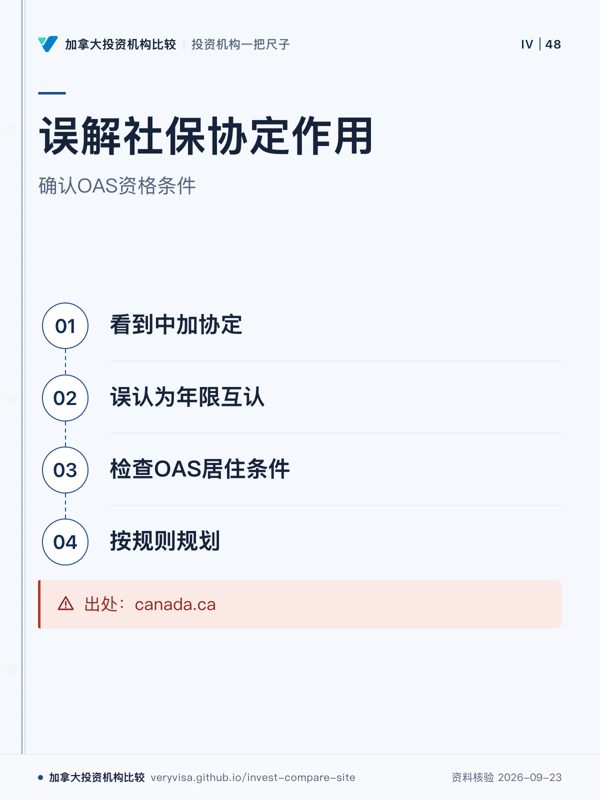
「中加有社保协定,国内工作年限可以凑进 OAS 的 10 年」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
中加协定不能凑OAS;协定用途不是年限互认;以为;其实;社保协定;国内工作年限;加拿大居住
中加协定不用于凑OAS年限
先看
先看协定用途
易漏
不同协定规则不同
下一步
去误解库查看OAS
详情与分享 →
误解社保协定作用;确认OAS资格条件;看到中加协定;误认为年限互认;检查OAS居住条件;按规则规划;出处:canada.ca
先确认协定是否适用OAS
先看
看协定实际用途
易漏
有限协定不是互认
下一步
去误解库查看规则
详情与分享 →

→ 去这一页读正文

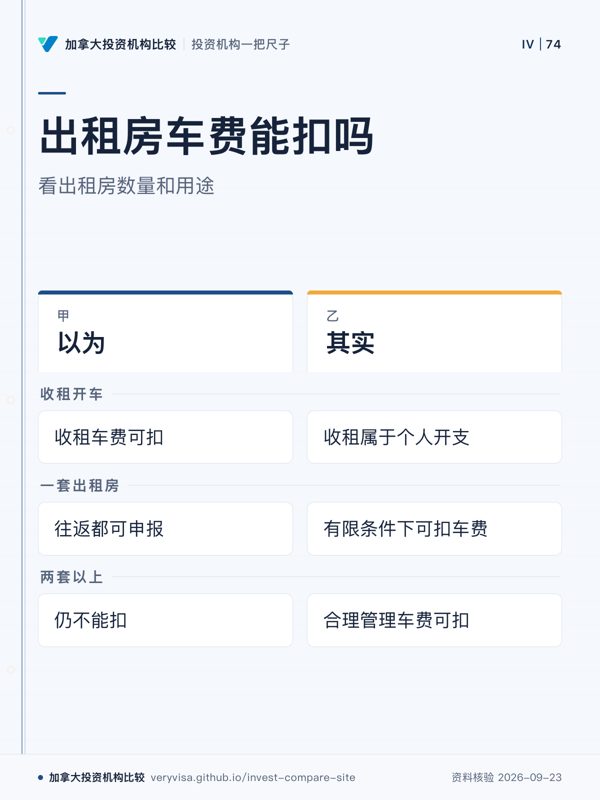
「有一套出租房,开车去收租、看房的油费都能在报税时扣」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
出租房车费能扣吗;看出租房数量和用途;以为;其实;收租开车;一套出租房;两套以上
车费扣除取决于用途和出租房数量。
先看
先看收租开车一行,区分个人与出租用途。
易漏
一套出租房需满足房子在住的一带、亲自维修等条件。
下一步
看误解库核对出租开支规则。
详情与分享 →
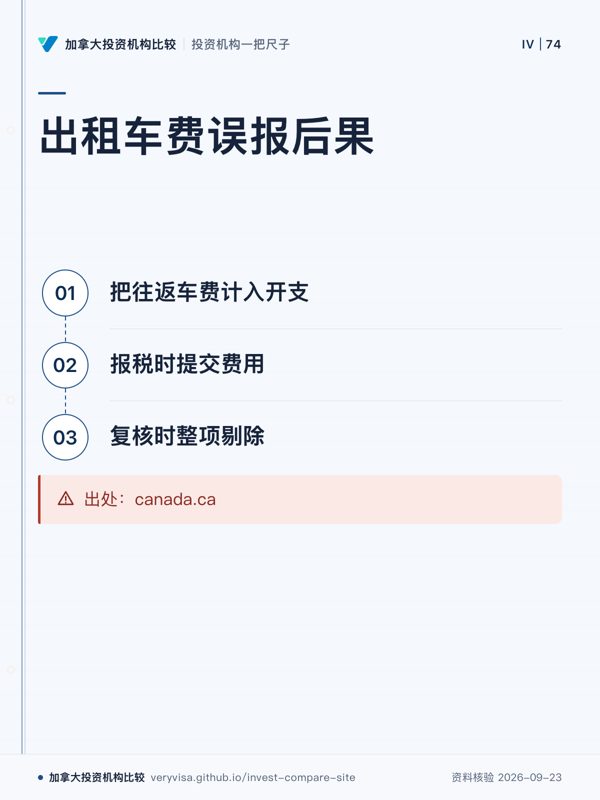
出租车费误报后果;把往返车费计入开支;报税时提交费用;复核时整项剔除;出处:canada.ca
个人往返车费可能不被接受。
先看
先看误报起点,识别费用归类问题。
易漏
CRA T4036区分维修管理用途与个人往返。
下一步
看误解库,核对出租费用。
详情与分享 →

→ 去这一页读正文

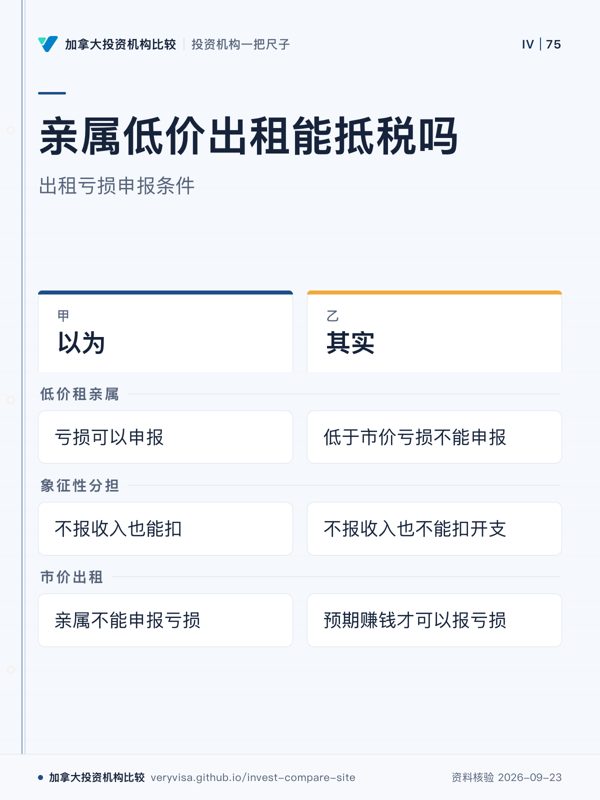
「房子低价租给亲戚,出租亏损也能拿来抵工资收入」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
亲属低价出租能抵税吗;出租亏损申报条件;以为;其实;低价租亲属;象征性分担;市价出租
低价出租造成亏损不能申报。
先看
先看低价租亲属一行,判断亏损资格。
易漏
按市价出租且预期能赚钱时,亲属关系本身不改变规则。
下一步
看误解库了解出租亏损条件。
详情与分享 →
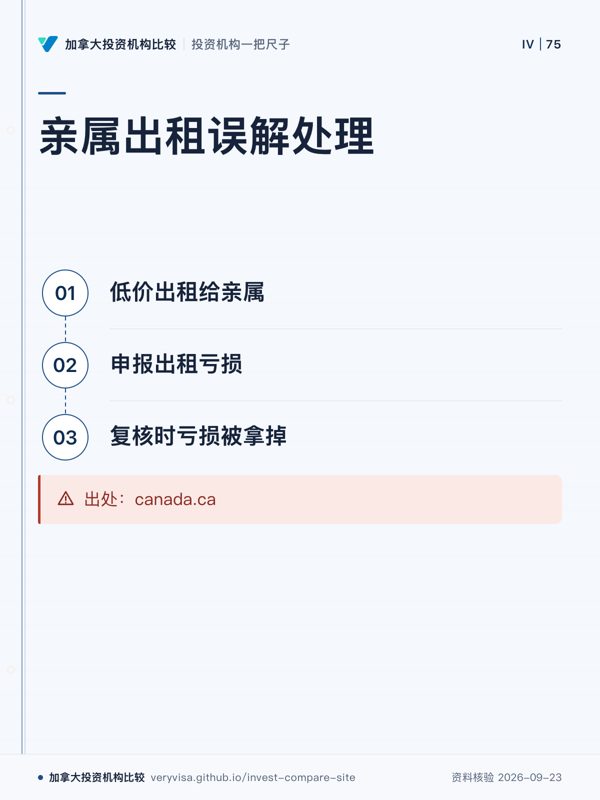
亲属出租误解处理;低价出租给亲属;申报出租亏损;复核时亏损被拿掉;出处:canada.ca
低价亲属出租亏损可能不被接受。
先看
先看起点条件,判断是否属于低价出租。
易漏
按市价出租且预期能赚钱时规则不同。
下一步
看误解库,核对出租规则。
详情与分享 →

→ 去这一页读正文

「新移民落地当年报税,国内资产超过 10 万就要附 T1135」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
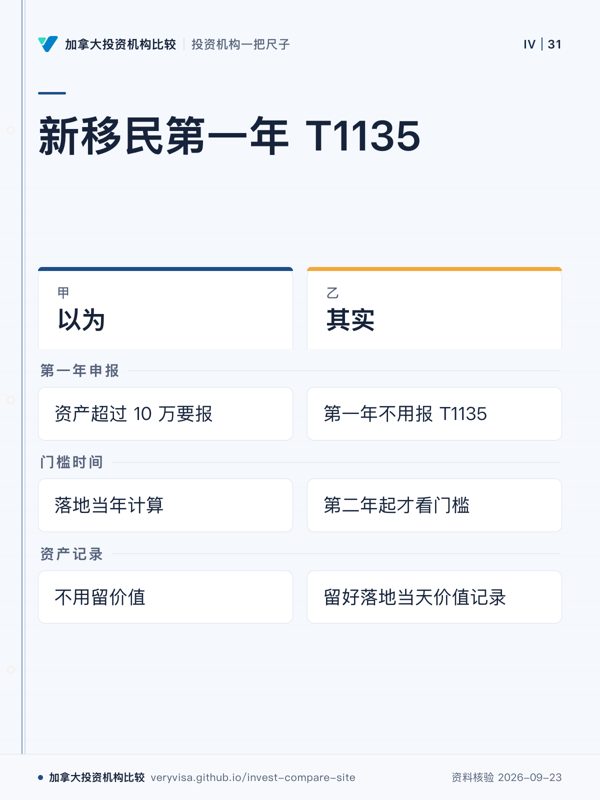
新移民第一年 T1135;以为;其实;第一年申报;门槛时间;资产记录
第一年不用报 T1135,但需保存落地价值记录。
先看
看其实栏的第一年规则,避免误判。
易漏
落地时已有资产的成本按成为居民当天公允价值算。
下一步
看账户类型速查,整理账户问题。
详情与分享 →
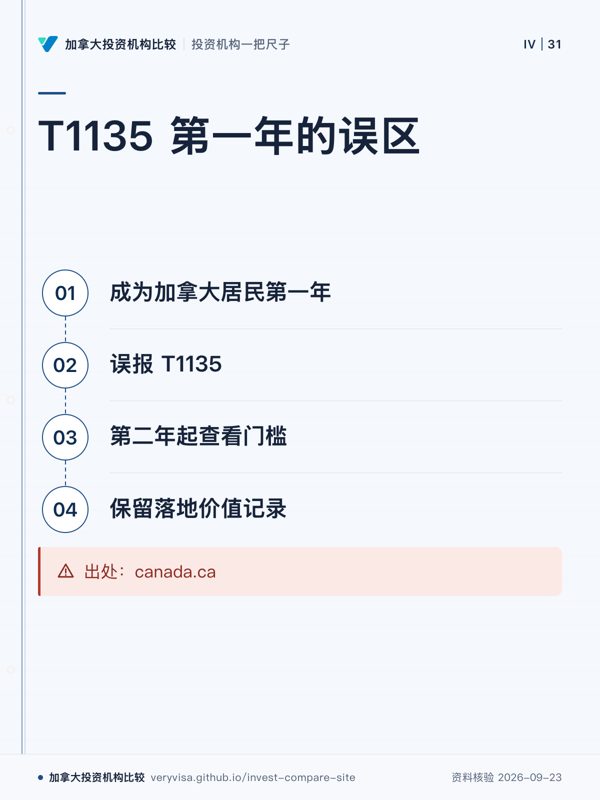
T1135 第一年的误区;成为加拿大居民第一年;误报 T1135;第二年起查看门槛;保留落地价值记录;出处:canada.ca
第一年规则与后续年份不同。
先看
看起点,确认是否属于成为居民第一年。
易漏
未保存落地日价值会影响第二年填报。
下一步
看账户类型速查,整理账户问题。
详情与分享 →

→ 去这一页读正文

「海外资产年底市值超过 10 万加元,就要报 T1135」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
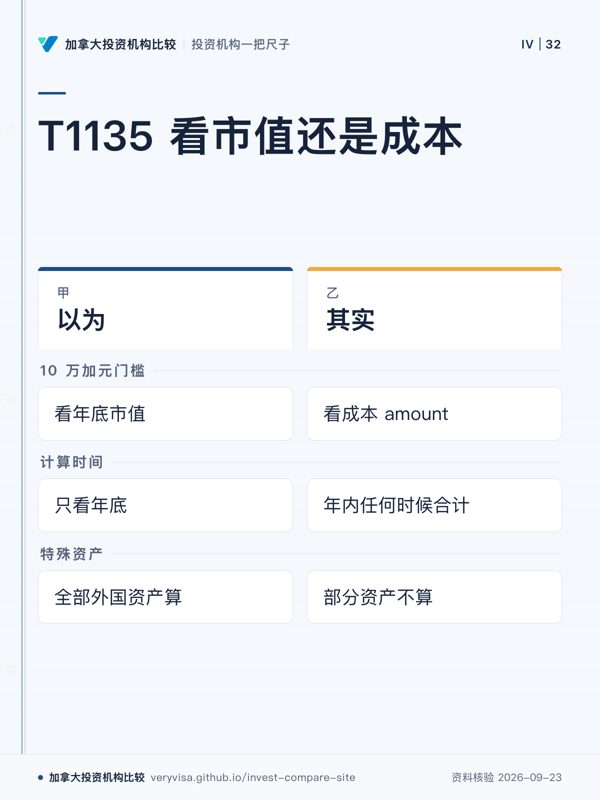
T1135 看市值还是成本;以为;其实;10 万加元门槛;计算时间;特殊资产
T1135 门槛看成本,不是市值。
先看
看门槛判断方式,区分市值和成本。
易漏
RRSP、TFSA 和主要自用海外房产不算在内。
下一步
看账户类型速查,整理账户问题。
详情与分享 →
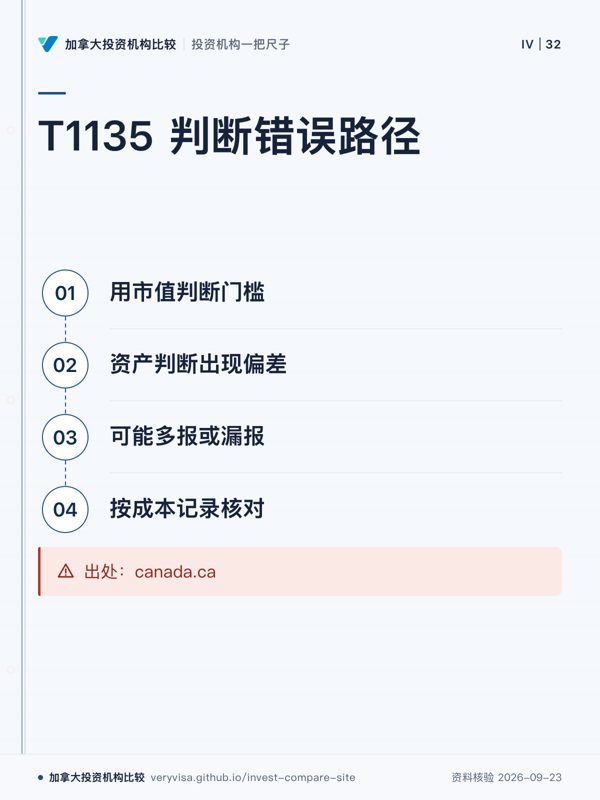
T1135 判断错误路径;用市值判断门槛;资产判断出现偏差;可能多报或漏报;按成本记录核对;出处:canada.ca
判断 T1135 先核对成本口径。
先看
看第一步,识别错误判断入口。
易漏
成本不足 25 万可用简易报法。
下一步
看账户类型速查,整理账户问题。
详情与分享 →

→ 去这一页读正文

「离境时股票没赚钱,就不用报 T1161 资产清单」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
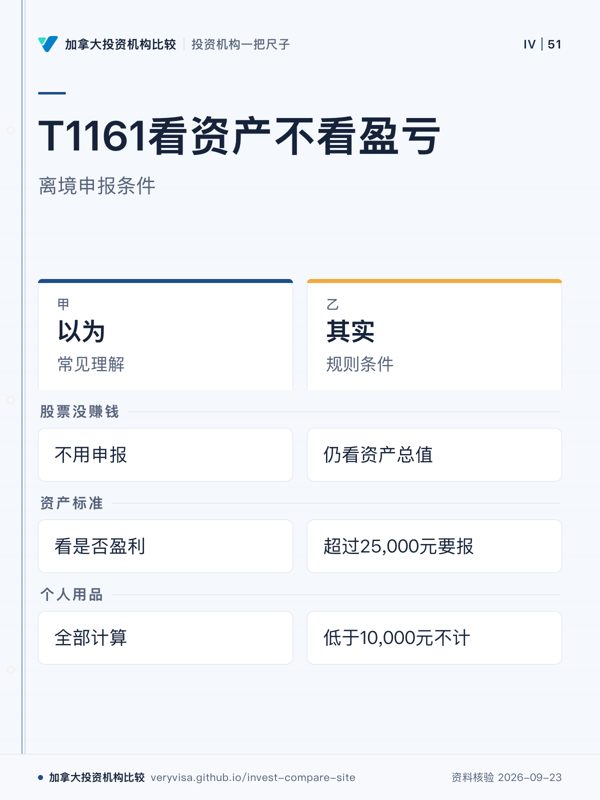
T1161看资产不看盈亏;离境申报条件;以为;其实;股票没赚钱;资产标准;个人用品
T1161判断资产总值不是盈亏
先看
先看资产总值
易漏
亏损也可能有义务
下一步
去误解库查看申报规则
详情与分享 →
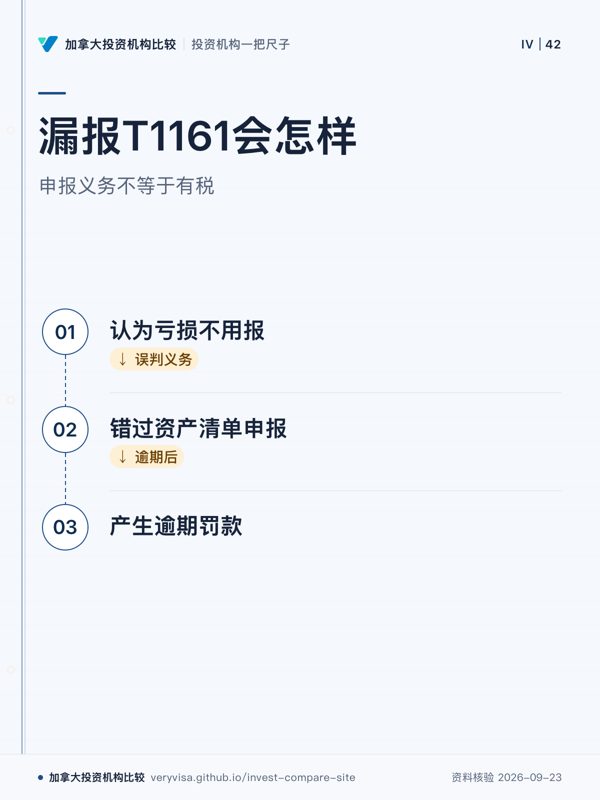
漏报T1161会怎样;申报义务不等于有税;认为亏损不用报;错过资产清单申报;产生逾期罚款
申报义务和盈利没有直接关系
先看
看是否超过门槛
易漏
没税也可能要申报
下一步
误解库
详情与分享 →

→ 去这一页读正文

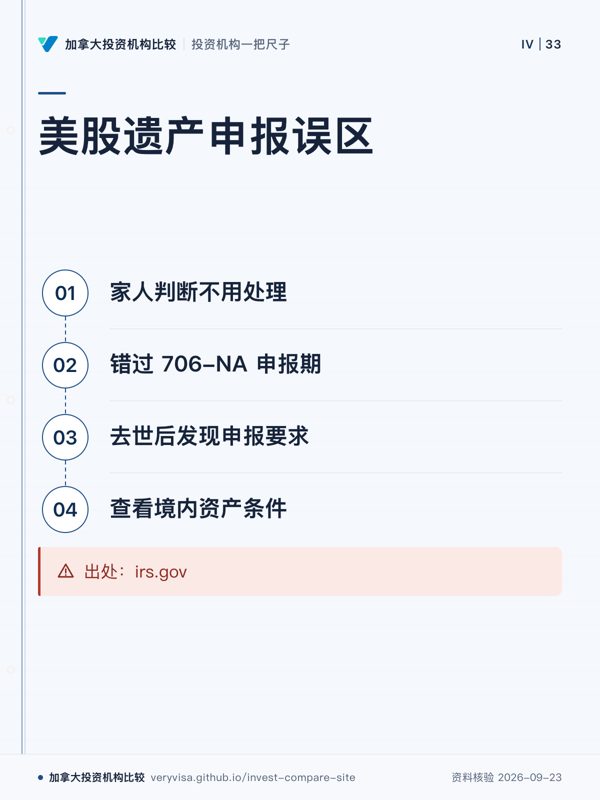
「总资产远不到美国遗产税起征点,去世后美股不用向美国国税局申报」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
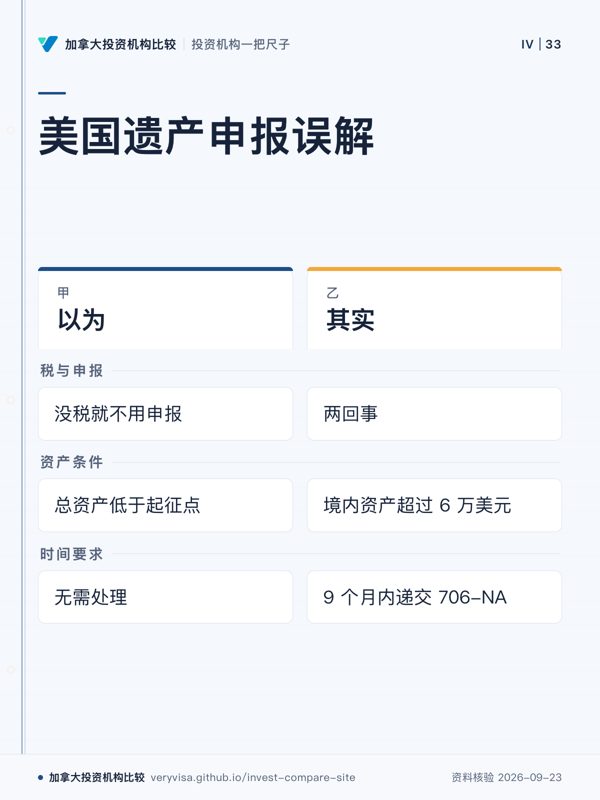
美国遗产申报误解;以为;其实;税与申报;资产条件;时间要求
是否申报与是否交税需要分别判断。
先看
看其实栏,区分税务与申报。
易漏
规则针对非美国公民、非美国居民去世情形。
下一步
看账户类型速查,整理账户问题。
详情与分享 →
美股遗产申报误区;家人判断不用处理;错过 706-NA 申报期;去世后发现申报要求;查看境内资产条件;出处:irs.gov
低于起征点不代表无需申报。
先看
看第一步,找到常见判断误区。
易漏
起征点和申报条件不是同一个概念。
下一步
看误解库,整理税务问题。
详情与分享 →

→ 去这一页读正文

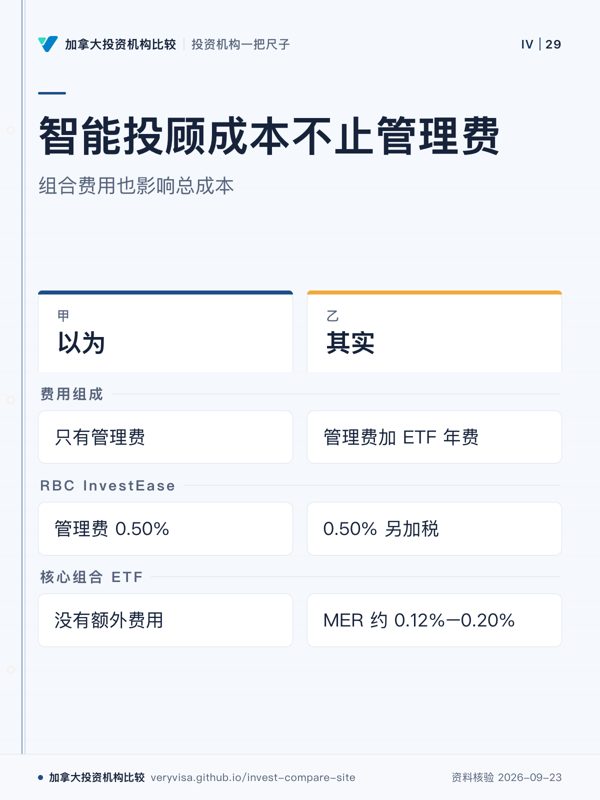
「智能投顾一年只收 0.5% 管理费」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
智能投顾成本不止管理费;组合费用也影响总成本;以为;其实;费用组成;RBC InvestEase;核心组合 ETF
智能投顾成本包含多类费用。
先看
先看费用组成,避免只看一项。
易漏
总成本需要结合管理费和组合 ETF 费用判断。
下一步
看智能投顾,比较统一费用口径。
详情与分享 →
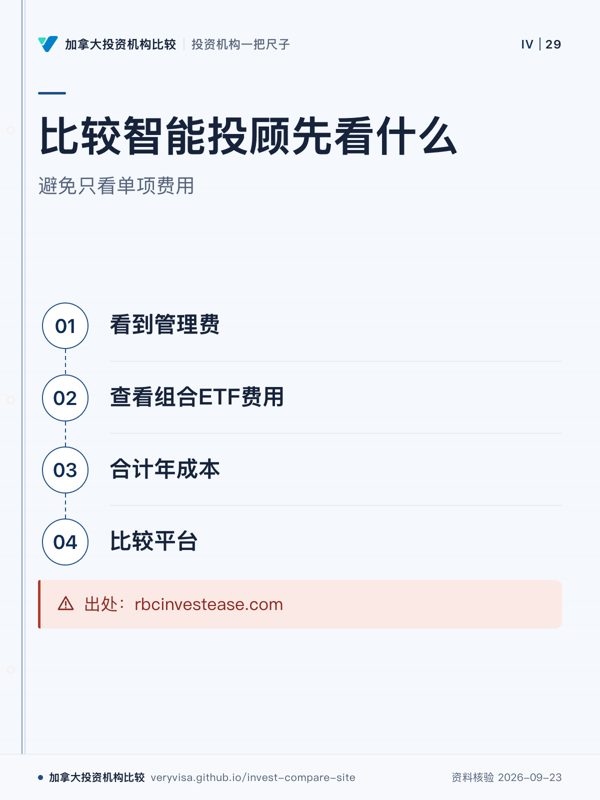
比较智能投顾先看什么;避免只看单项费用;看到管理费;查看组合ETF费用;合计年成本;比较平台;出处:rbcinvestease.com
平台比较不能只看管理费。
先看
先看查看费用这一步,找到遗漏项目。
易漏
页面指出只比管理费会低估总成本。
下一步
看智能投顾,比较不同平台。
详情与分享 →

→ 去这一页读正文

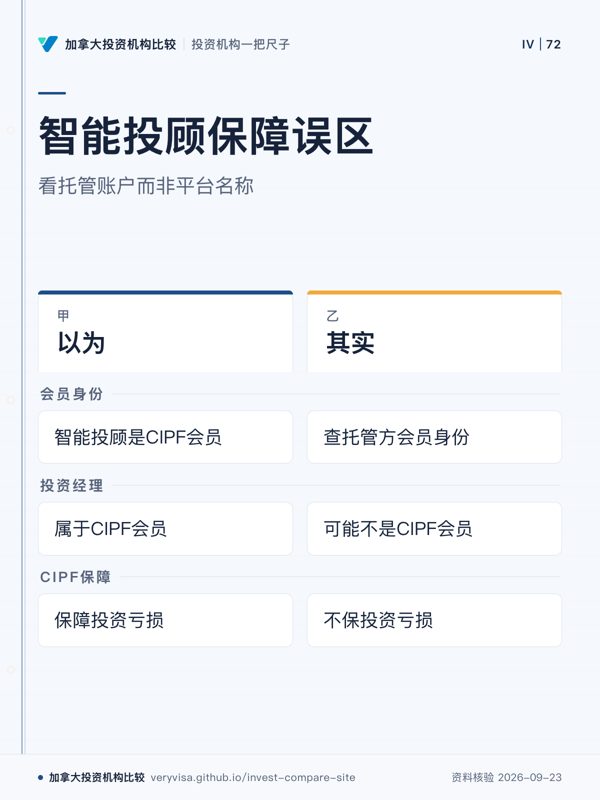
「智能投顾公司本身就是 CIPF 会员,它倒了钱有保障」

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
智能投顾保障误区;看托管账户而非平台名称;以为;其实;会员身份;投资经理;CIPF保障
CIPF看托管账户而非平台名称
先看
先看会员身份,判断保障对应对象。
易漏
平台名称与托管方可能不同,需要核对托管账户。
下一步
看智能投顾,比较服务结构。
详情与分享 →
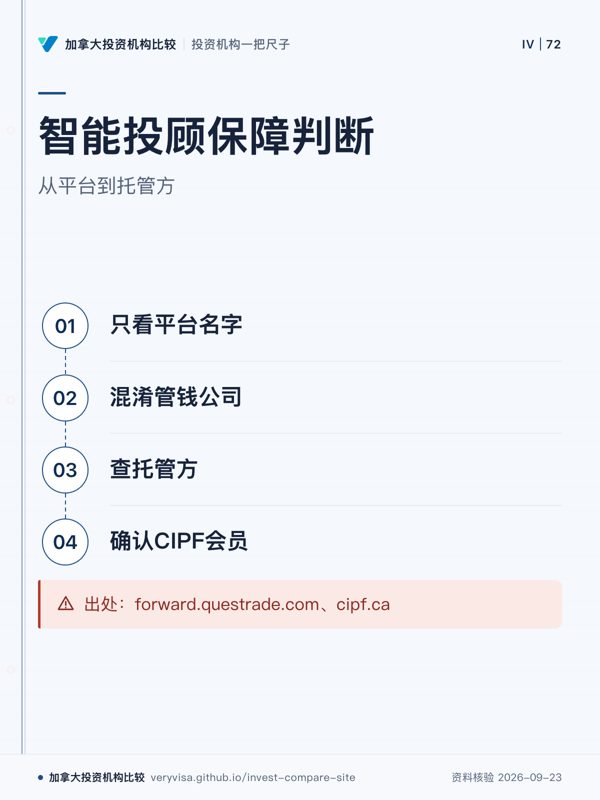
智能投顾保障判断;从平台到托管方;只看平台名字;混淆管钱公司;查托管方;确认CIPF会员;出处:forward.questrade.com、cipf.ca
先确认托管方是否为CIPF会员
先看
先看查托管方步骤,避免判断对象错误。
易漏
CIPF不保投资亏损,保障范围需区分。
下一步
看智能投顾,了解托管结构。
详情与分享 →

→ 去这一页读正文

已收录的投资机构

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
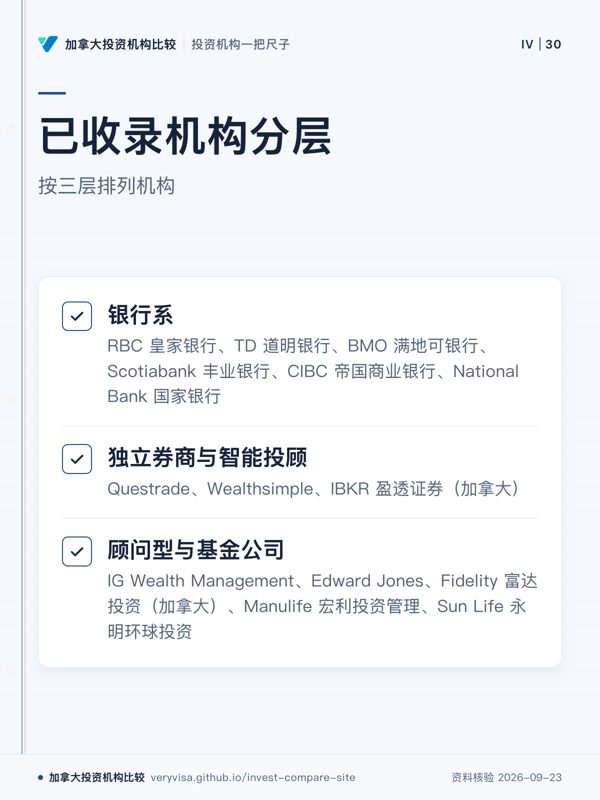
已收录机构分层;按三层排列机构;银行系;独立券商与智能投顾;顾问型与基金公司
机构按银行系、独立渠道、顾问基金公司分层。
先看
先看三层分类,了解机构所在位置。
易漏
页面说明产品差异需到各类别档位矩阵横向看。
下一步
看已收录机构,查看机构信息。
详情与分享 →

→ 去这一页读正文

BMO 满地可银行(投资业务)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
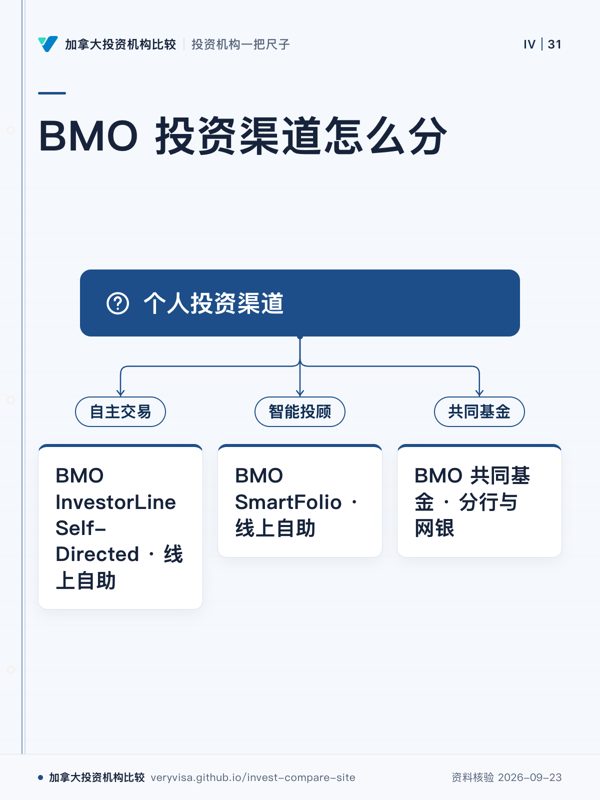
BMO 投资渠道怎么分;个人投资渠道;自主交易;BMO InvestorLine Self-Directed · 线上自助;智能投顾;BMO SmartFolio · 线上自助;共同基金;BMO 共同基金 · 分行与网银
BMO 投资业务分为不同渠道。
先看
先看三个分支,区分不同服务线。
易漏
同一家机构不同品牌,费用、服务和开户方式不同。
下一步
看已收录机构,比较渠道信息。
详情与分享 →
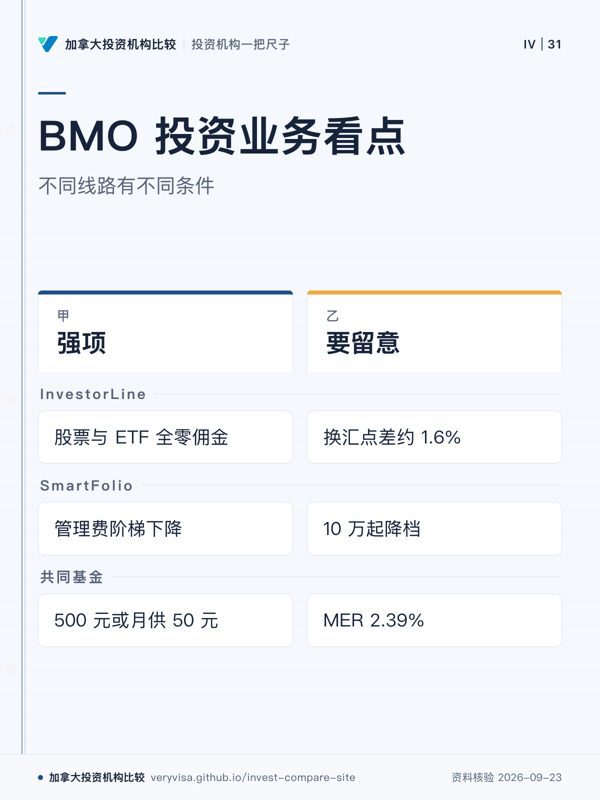
BMO 投资业务看点;不同线路有不同条件;强项;要留意;InvestorLine;SmartFolio;共同基金
BMO 不同投资线有不同服务条件。
先看
先看三条线路分别对应的特点。
易漏
部分条件只适用于对应产品线,需按类别查看。
下一步
看已收录机构,继续核对费用。
详情与分享 →

→ 去这一页读正文

CIBC 帝国商业银行(投资业务)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
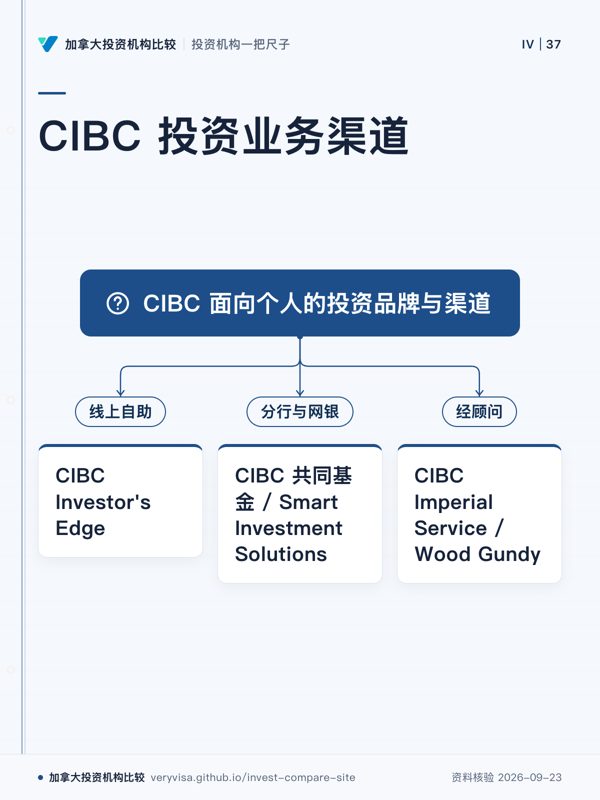
CIBC 投资业务渠道;CIBC 面向个人的投资品牌与渠道;线上自助;CIBC Investor's Edge;分行与网银;CIBC 共同基金 / Smart Investment Solutions;经顾问;CIBC Imperial Service / Wood Gundy
同一机构内不同品牌对应不同服务方式。
先看
看三个分支,区分不同服务渠道。
易漏
组合方案需顾问协助选择,非自助式机器人投顾。
下一步
看已收录机构,整理机构问题。
详情与分享 →
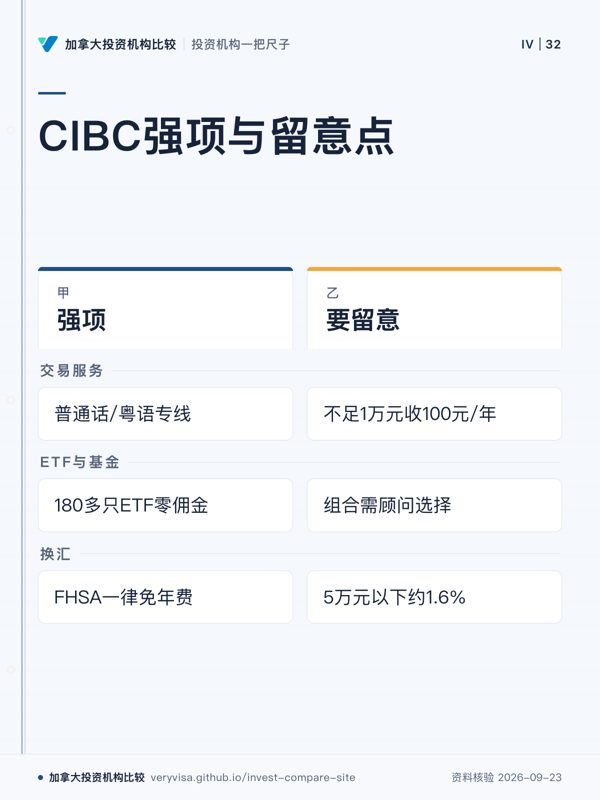
CIBC强项与留意点;强项;要留意;交易服务;ETF与基金;换汇
不同服务线有不同关注点。
先看
先看两栏差异,了解服务特点。
易漏
换汇信息带有金额条件,组合方案不是自助式机器人投顾。
下一步
看自主交易券商或顾问与全服务页面。
详情与分享 →

→ 去这一页读正文

Edward Jones 加拿大

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
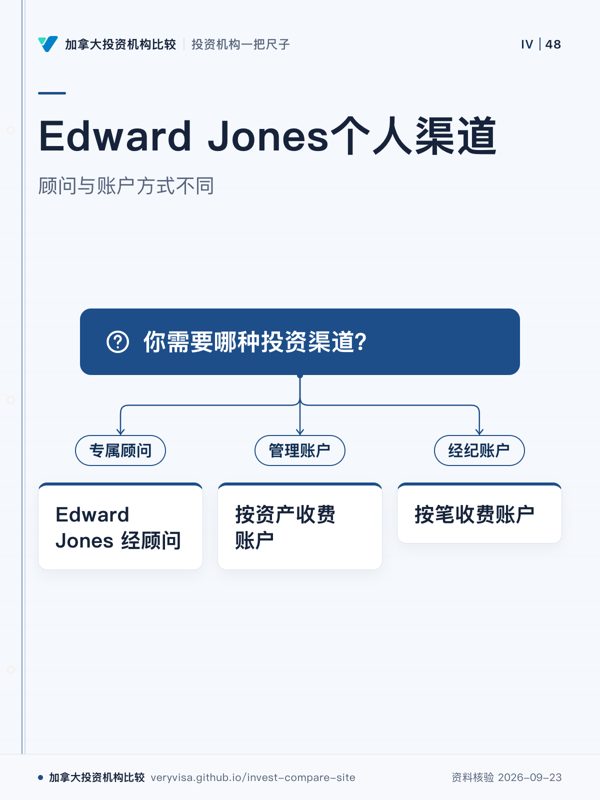
Edward Jones个人渠道;顾问与账户方式不同;你需要哪种投资渠道?;专属顾问;Edward Jones 经顾问;管理账户;按资产收费账户;经纪账户;按笔收费账户
Edward Jones以顾问关系为核心
先看
先看服务方式
易漏
不同渠道费用和开户方式不同
下一步
顾问与全服务
详情与分享 →
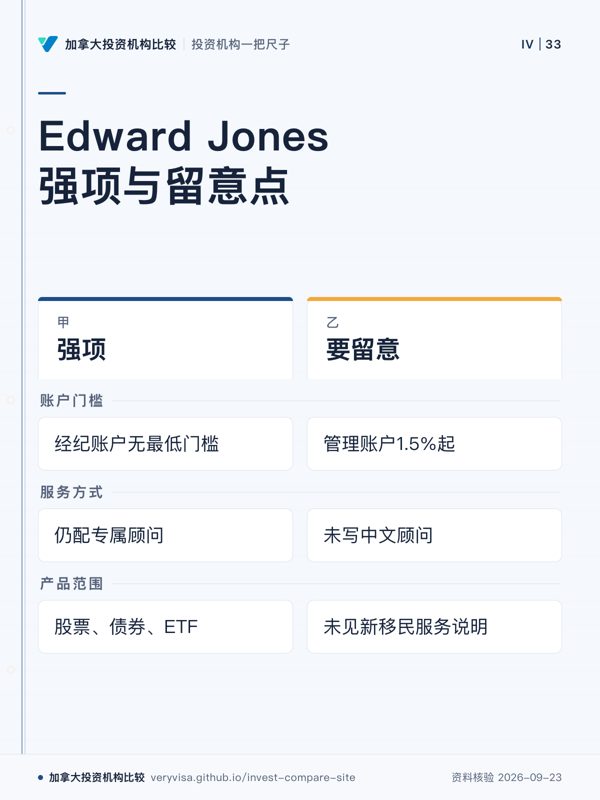
Edward Jones强项与留意点;强项;要留意;账户门槛;服务方式;产品范围
Edward Jones同时提供经纪账户与管理账户。
先看
先看账户门槛与收费差异。
易漏
官网未写部分服务信息,需另行核实。
下一步
看顾问与全服务,准备费用问题。
详情与分享 →

→ 去这一页读正文

Fidelity 富达投资(加拿大)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
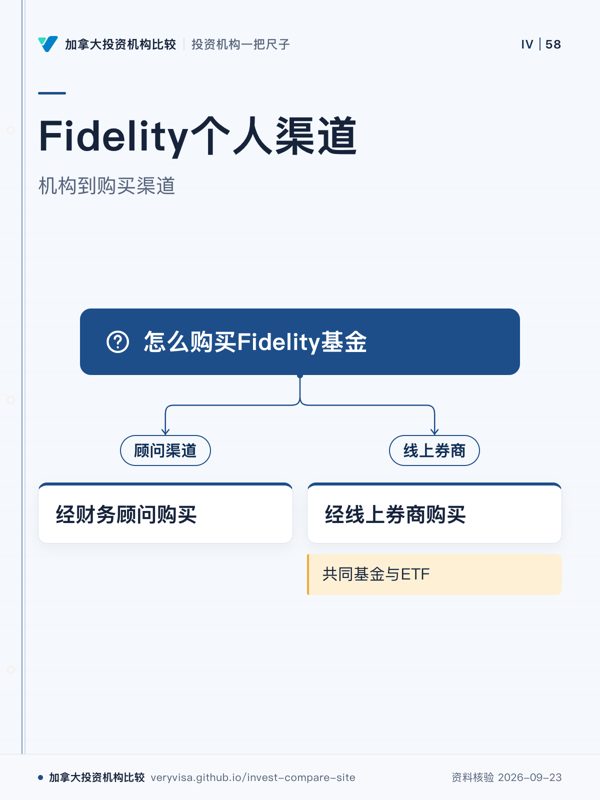
Fidelity个人渠道;机构到购买渠道;怎么购买Fidelity基金;顾问渠道;经财务顾问购买;线上券商;经线上券商购买;共同基金与ETF
Fidelity基金需经顾问或券商购买
先看
先看购买方式
易漏
不能直接开户交易
下一步
去共同基金查看规则
详情与分享 →
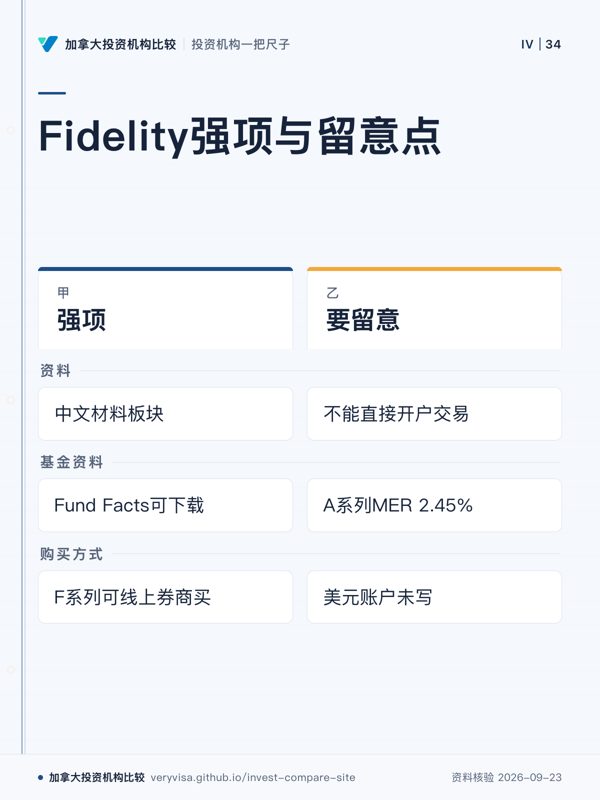
Fidelity强项与留意点;强项;要留意;资料;基金资料;购买方式
Fidelity加拿大分支不直接开零售交易账户。
先看
先看资料和购买方式差异。
易漏
基金系列和账户渠道条件不同。
下一步
看共同基金页面,准备产品问题。
详情与分享 →

→ 去这一页读正文

IBKR 盈透证券(加拿大)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
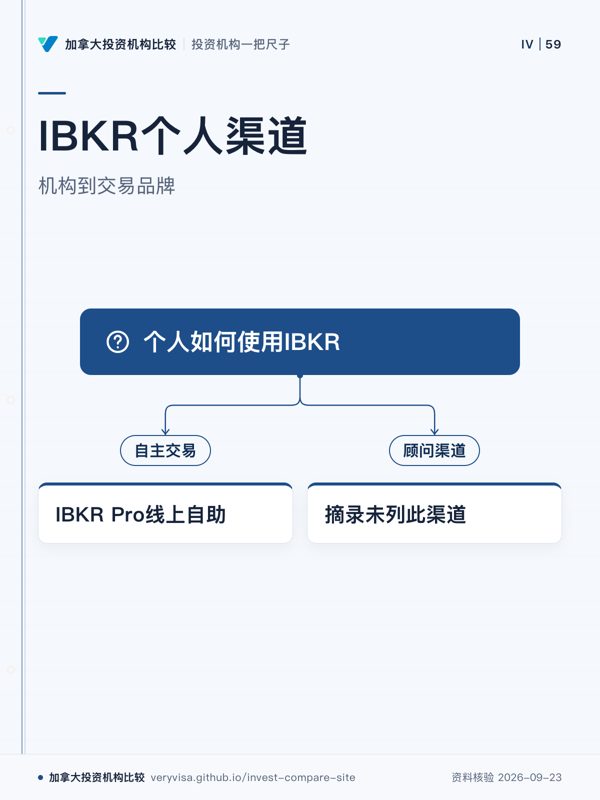
IBKR个人渠道;机构到交易品牌;个人如何使用IBKR;自主交易;IBKR Pro线上自助;顾问渠道;摘录未列此渠道
IBKR个人渠道为自主交易
先看
先看交易方式
易漏
只做订单执行
下一步
去自主交易券商查看
详情与分享 →
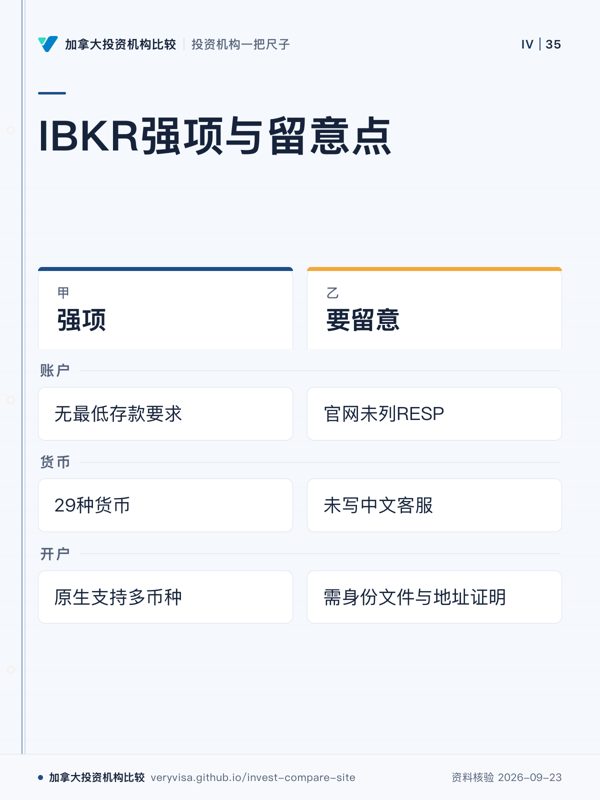
IBKR强项与留意点;强项;要留意;账户;货币;开户
IBKR Pro提供自主交易与多币种账户。
先看
先看账户与货币能力。
易漏
注册账户范围和开户材料需单独核对。
下一步
看自主交易券商,整理账户问题。
详情与分享 →

→ 去这一页读正文

IG Wealth Management(顾问)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
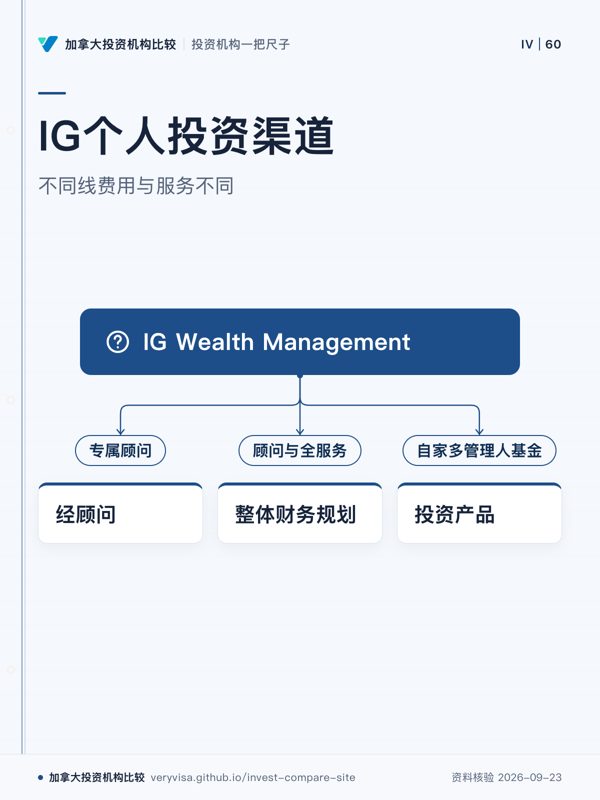
IG个人投资渠道;不同线费用与服务不同;IG Wealth Management;专属顾问;经顾问;顾问与全服务;整体财务规划;自家多管理人基金;投资产品
IG业务以专属顾问为中心
先看
先看渠道节点,理解开户方式
易漏
官网未写服务门槛、转出费金额、中文顾问筛选
下一步
看顾问与全服务了解费用问题
详情与分享 →
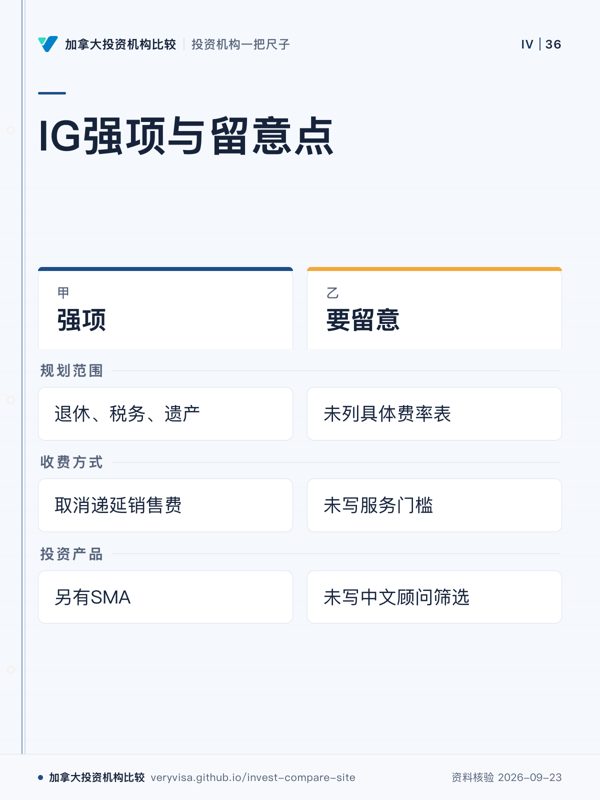
IG强项与留意点;强项;要留意;规划范围;收费方式;投资产品
IG以整体财务规划与顾问服务为主。
先看
先看规划范围与收费说明。
易漏
官网未写部分服务信息,需继续核实。
下一步
看顾问与全服务,准备费用问题。
详情与分享 →

→ 去这一页读正文

Manulife 宏利投资管理

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
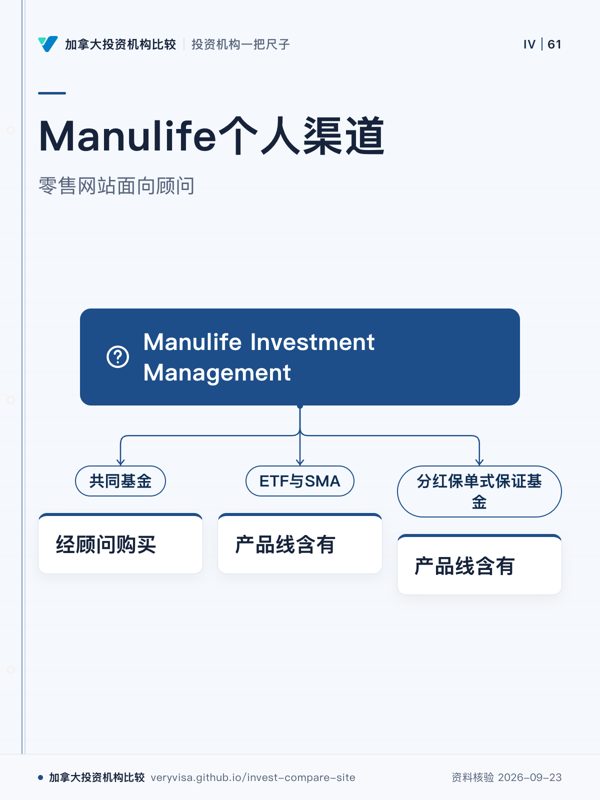
Manulife个人渠道;零售网站面向顾问;Manulife Investment Management;共同基金;经顾问购买;ETF与SMA;产品线含有;分红保单式保证基金;产品线含有
Manulife零售渠道以顾问为主
先看
先看产品渠道,确认购买方式
易漏
官网未写配偶RRSP、RESP、FHSA、美元账户支持
下一步
看共同基金比较费用问题
详情与分享 →
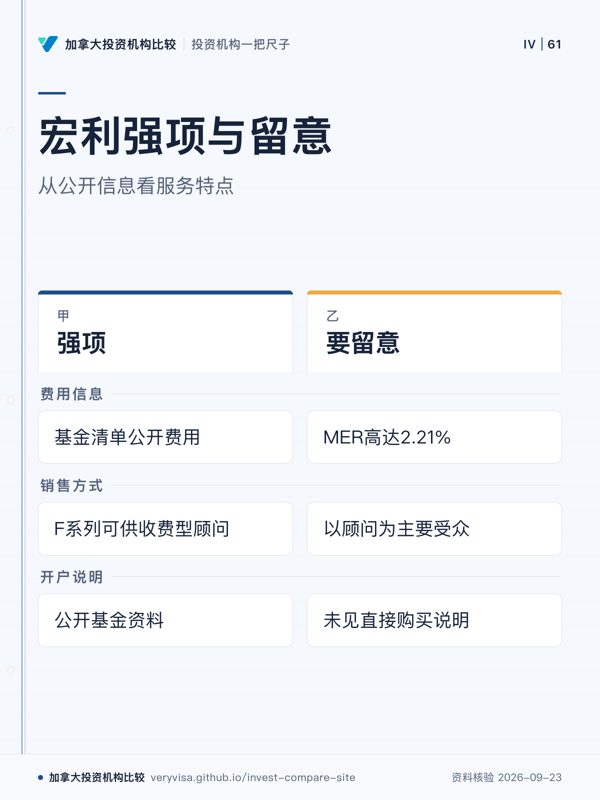
宏利强项与留意;从公开信息看服务特点;强项;要留意;费用信息;销售方式;开户说明
宏利主要通过顾问渠道提供基金
先看
先看两栏对应维度,不混合比较
易漏
公开信息不代表全部服务条件已披露
下一步
去共同基金比较费用结构
详情与分享 →

→ 去这一页读正文

National Bank 国家银行(投资业务)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
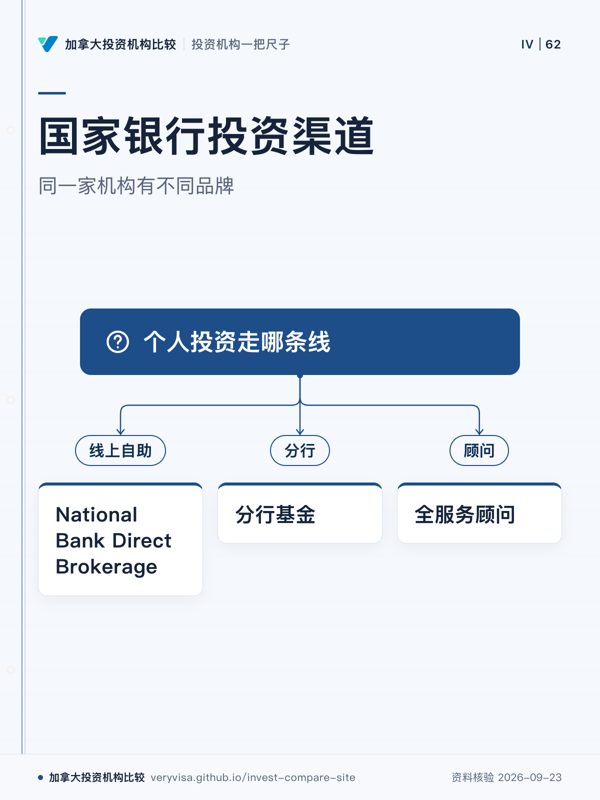
国家银行投资渠道;同一家机构有不同品牌;个人投资走哪条线;线上自助;National Bank Direct Brokerage;分行;分行基金;顾问;全服务顾问
自主交易、分行基金、顾问是不同线。
先看
先看三个分支,区别在开户方式和服务线。
易漏
不同品牌的费用、服务和开户方式不同。
下一步
查看已收录机构并核对费用。
详情与分享 →
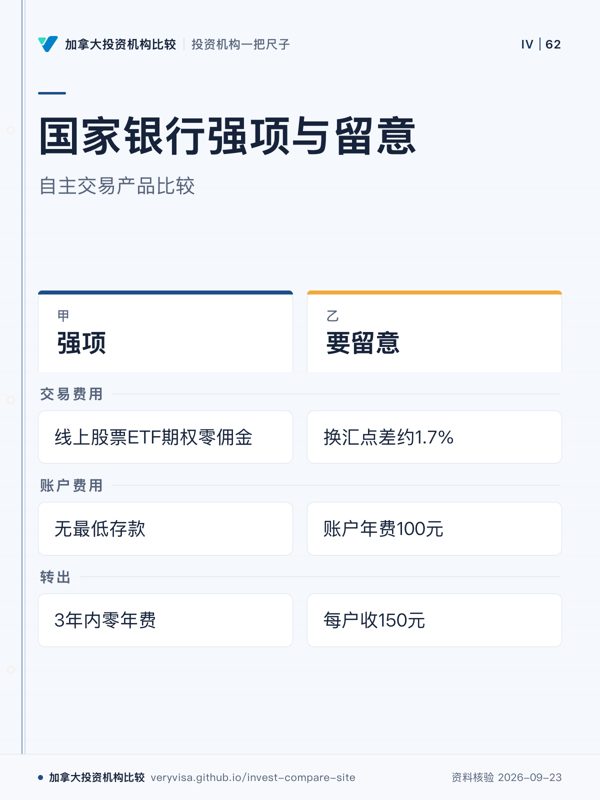
国家银行强项与留意;自主交易产品比较;强项;要留意;交易费用;账户费用;转出
费用项目需按条件查看。
先看
先看两栏差异,定位费用与服务。
易漏
账户年费有资产和豁免条件。
下一步
查看自主交易券商页面。
详情与分享 →

→ 去这一页读正文

Questrade(独立线上券商)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
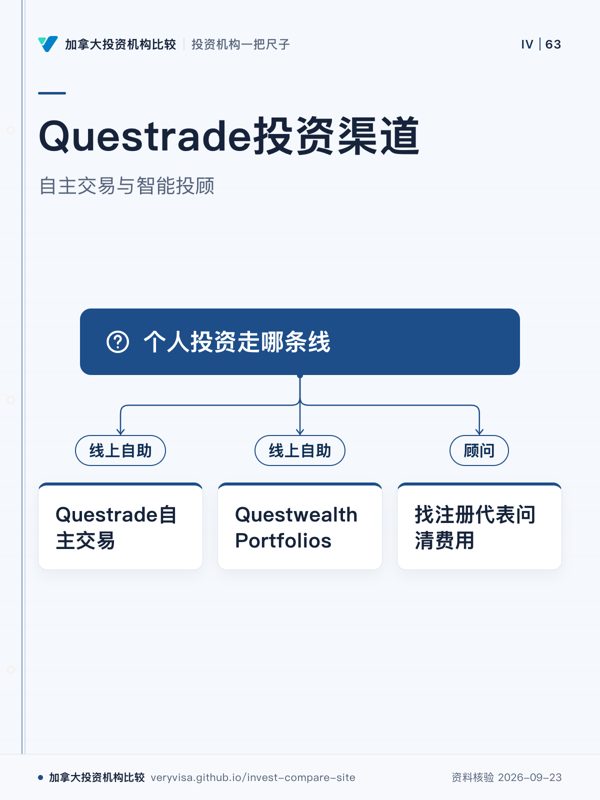
Questrade投资渠道;自主交易与智能投顾;个人投资走哪条线;线上自助;Questrade自主交易;线上自助;Questwealth Portfolios;顾问;找注册代表问清费用
Questrade有两条投资线。
先看
先看品牌分支,区别服务方式。
易漏
自主交易和智能投顾是两条线。
下一步
查看账户类型速查。
详情与分享 →
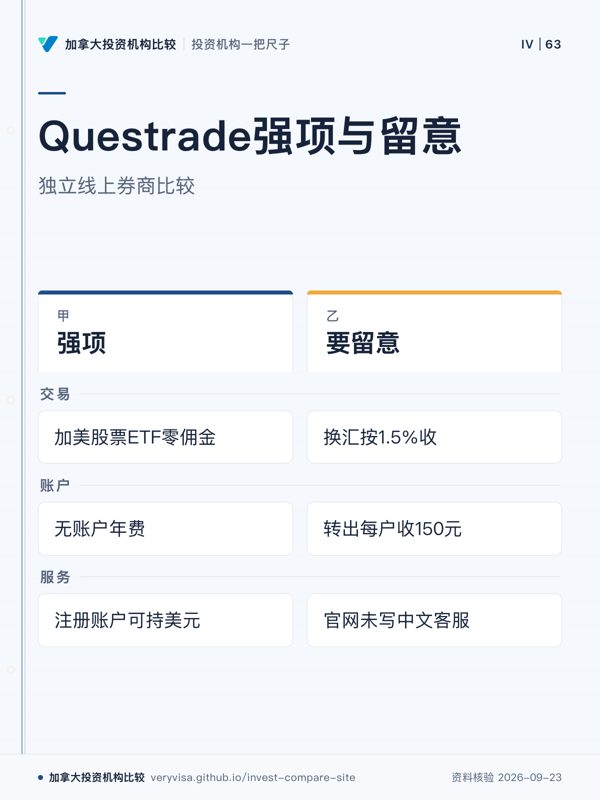
Questrade强项与留意;独立线上券商比较;强项;要留意;交易;账户;服务
费用和服务条件需分开看。
先看
先看交易和账户两行。
易漏
换汇节省方式涉及其他费用。
下一步
查看自主交易券商。
详情与分享 →

→ 去这一页读正文

RBC 皇家银行(投资业务)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
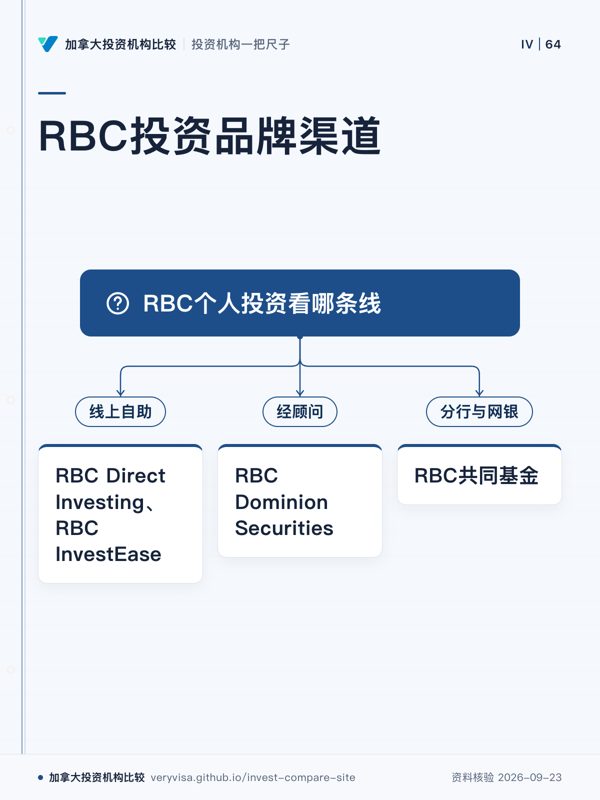
RBC投资品牌渠道;RBC个人投资看哪条线;线上自助;RBC Direct Investing、RBC InvestEase;经顾问;RBC Dominion Securities;分行与网银;RBC共同基金
RBC有四条投资线
先看
看品牌对应渠道
易漏
不同品牌开户方式不同
下一步
去账户类型速查
详情与分享 →
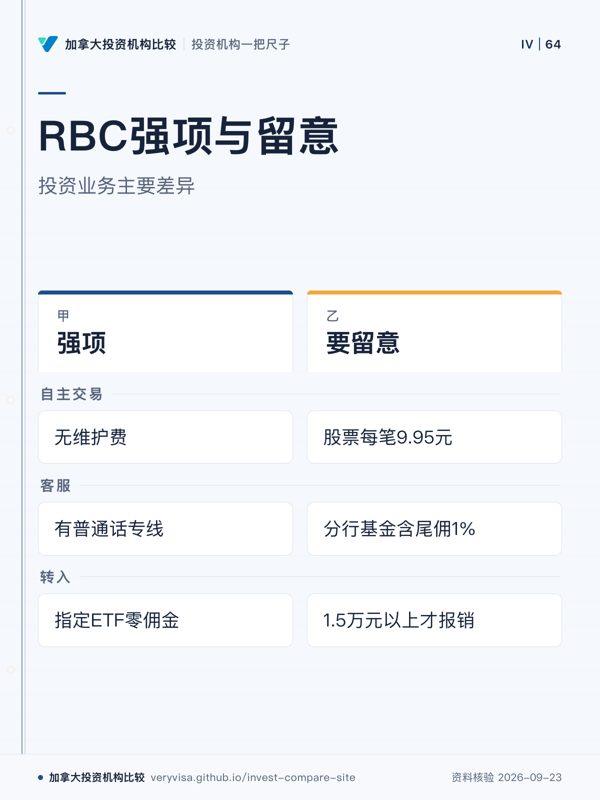
RBC强项与留意;投资业务主要差异;强项;要留意;自主交易;客服;转入
不同产品线费用结构不同。
先看
先看自主交易费用差异。
易漏
基金费用来自分行销售产品。
下一步
查看共同基金页面。
详情与分享 →

→ 去这一页读正文

Scotiabank 丰业银行(投资业务)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
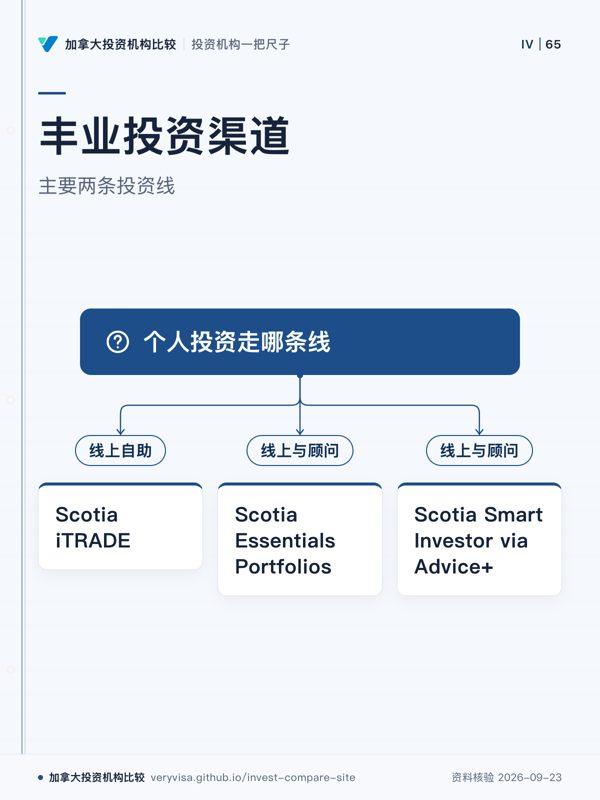
丰业投资渠道;主要两条投资线;个人投资走哪条线;线上自助;Scotia iTRADE;线上与顾问;Scotia Essentials Portfolios;线上与顾问;Scotia Smart Investor via Advice+
丰业主要有自主交易与基金线。
先看
先看三条品牌线。
易漏
Smart Investor不是机器人智能投顾。
下一步
查看共同基金页面。
详情与分享 →
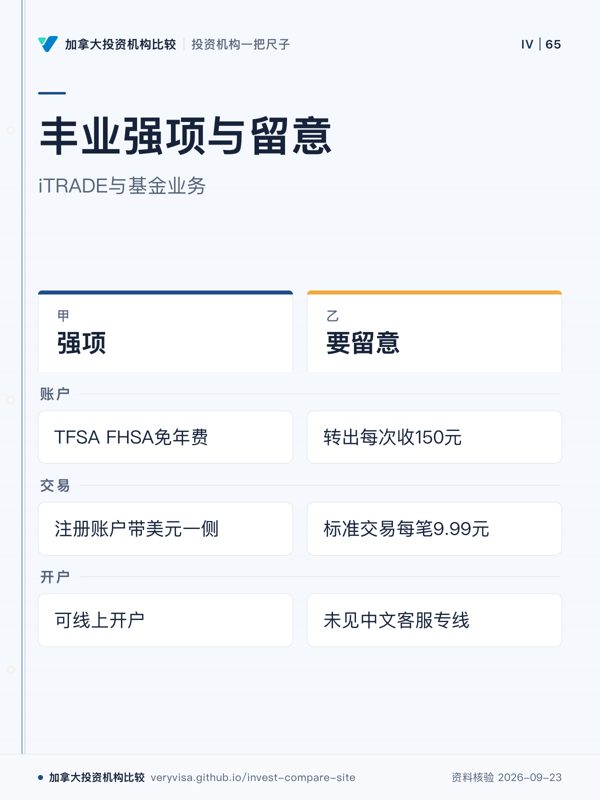
丰业强项与留意;iTRADE与基金业务;强项;要留意;账户;交易;开户
不同投资线需分别核对费用。
先看
先看账户和交易两行。
易漏
基金和自主交易费用不同。
下一步
查看账户类型速查。
详情与分享 →

→ 去这一页读正文

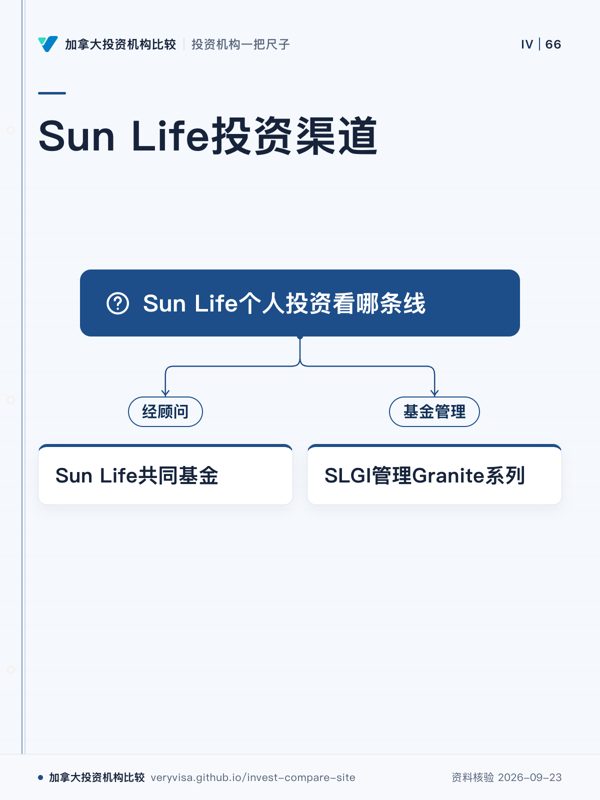
Sun Life 永明环球投资

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
Sun Life投资渠道;Sun Life个人投资看哪条线;经顾问;Sun Life共同基金;基金管理;SLGI管理Granite系列
产品经财务顾问渠道销售
先看
看购买渠道
易漏
本身不直接开户
下一步
去共同基金
详情与分享 →
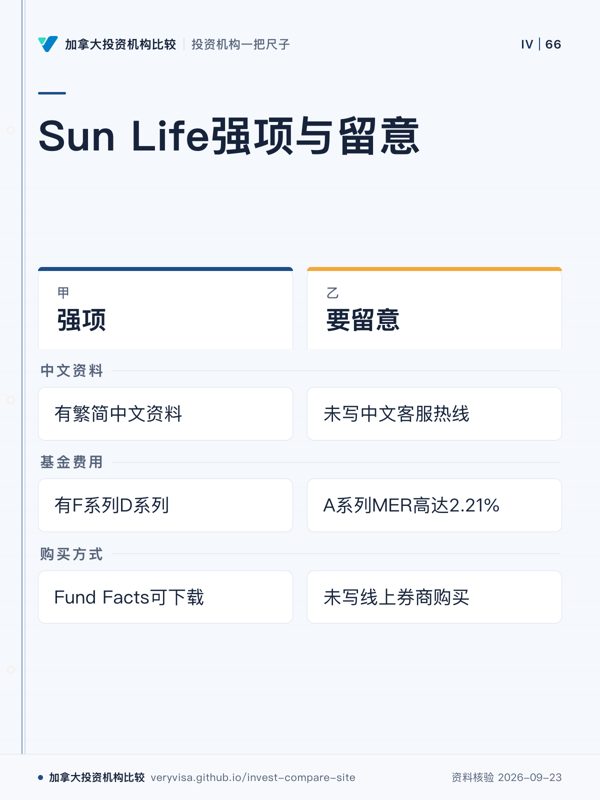
Sun Life强项与留意;强项;要留意;中文资料;基金费用;购买方式
渠道与费用需分别看
先看
看费用与渠道
易漏
账户支持未写全
下一步
去共同基金
详情与分享 →

→ 去这一页读正文

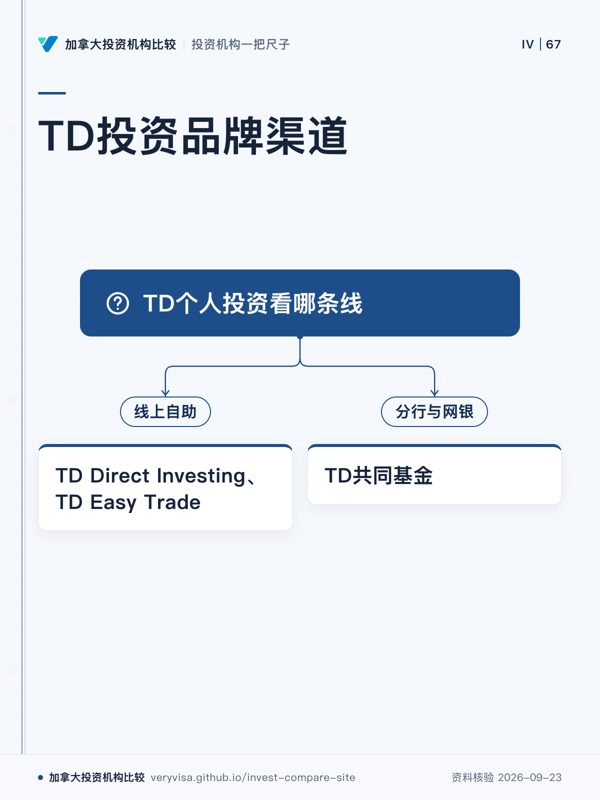
TD 道明银行(投资业务)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
TD投资品牌渠道;TD个人投资看哪条线;线上自助;TD Direct Investing、TD Easy Trade;分行与网银;TD共同基金
TD有自主交易与基金线
先看
看品牌对应渠道
易漏
三条线服务不同
下一步
去自主交易券商
详情与分享 →
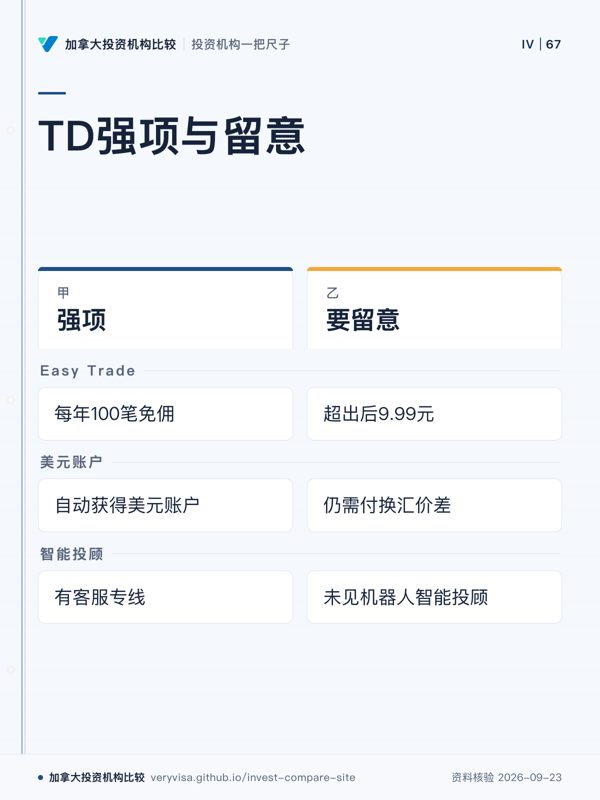
TD强项与留意;强项;要留意;Easy Trade;美元账户;智能投顾
TD不同投资线规则不同
先看
看交易与服务
易漏
不同TD产品分开看
下一步
去自主交易券商
详情与分享 →

→ 去这一页读正文

Wealthsimple(独立理财平台)

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
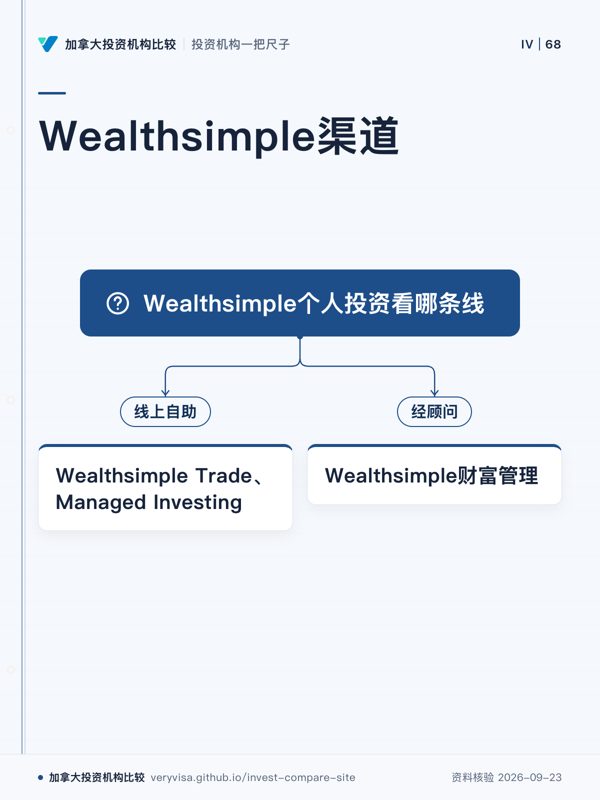
Wealthsimple渠道;Wealthsimple个人投资看哪条线;线上自助;Wealthsimple Trade、Managed Investing;经顾问;Wealthsimple财富管理
线上自助与顾问分开
先看
看服务类型
易漏
顾问有资产条件
下一步
去智能投顾
详情与分享 →
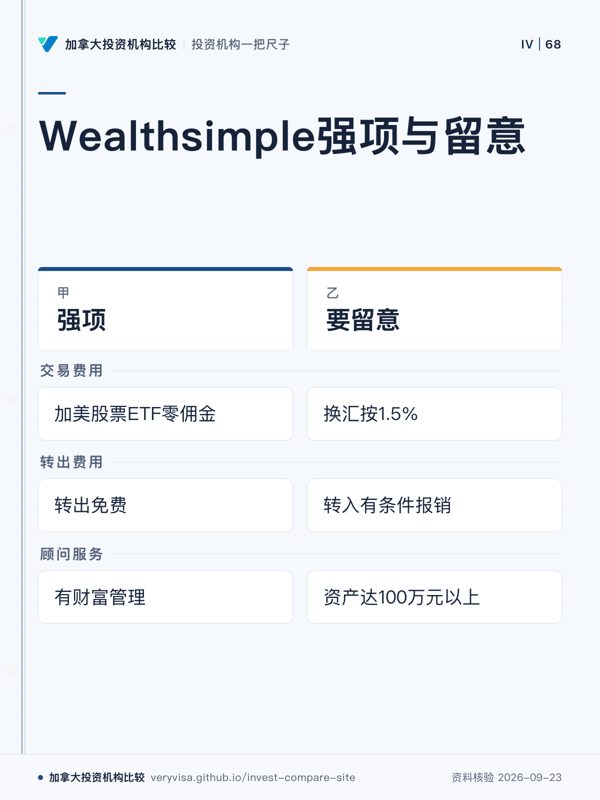
Wealthsimple强项与留意;强项;要留意;交易费用;转出费用;顾问服务
不同服务对应不同条件
先看
看服务范围
易漏
账户费用有条件
下一步
去智能投顾
详情与分享 →

→ 去这一页读正文

别人实际用下来怎么说

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
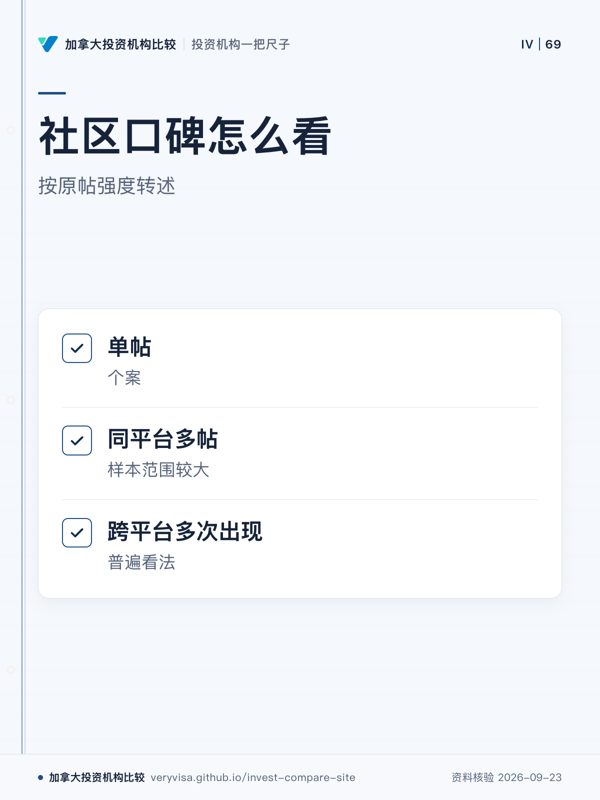
社区口碑怎么看;按原帖强度转述;单帖;同平台多帖;跨平台多次出现
跨平台多次出现才算普遍看法
先看
先看跨平台多次出现,这一区分影响口碑解读范围。
易漏
社区口碑按原帖强度转述,每条标平台、样本范围和链接。
下一步
看社区口碑或咨询
详情与分享 →

→ 去这一页读正文

找注册代表问清费用

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
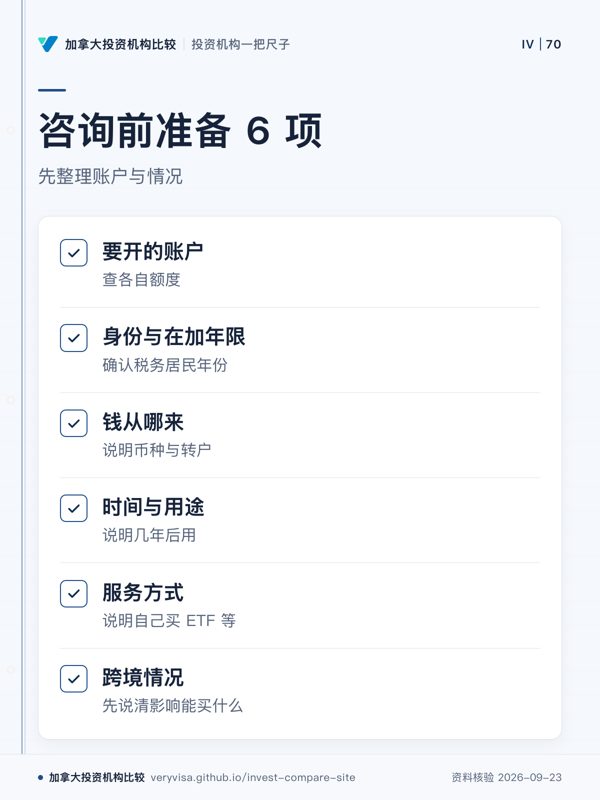
咨询前准备 6 项;先整理账户与情况;要开的账户;身份与在加年限;钱从哪来;时间与用途;服务方式;跨境情况
准备完整信息再比较服务
先看
先列账户、身份、资金与服务方式
易漏
不要发 SIN、账户号或对账单截图
下一步
去咨询找注册代表问清费用
详情与分享 →
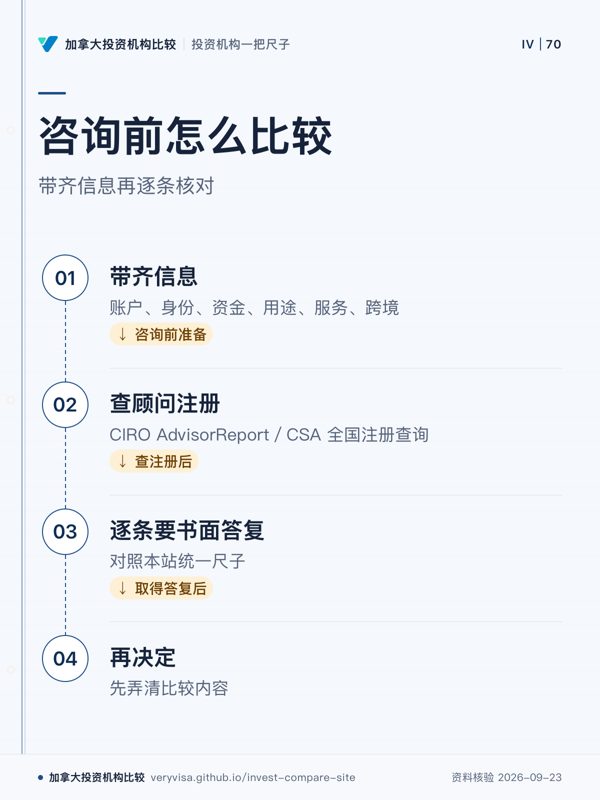
咨询前怎么比较;带齐信息再逐条核对;带齐信息;查顾问注册;逐条要书面答复;再决定
先核身份与费用,再比较服务方式
先看
先看带齐信息这一格,资料完整才进入后续比较。
易漏
跨境情况会影响能买什么,公开页面不要发 SIN、账户号或对账单截图。
下一步
看账户类型速查或咨询
详情与分享 →

→ 去这一页读正文

我们怎么比,以及不做什么

先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
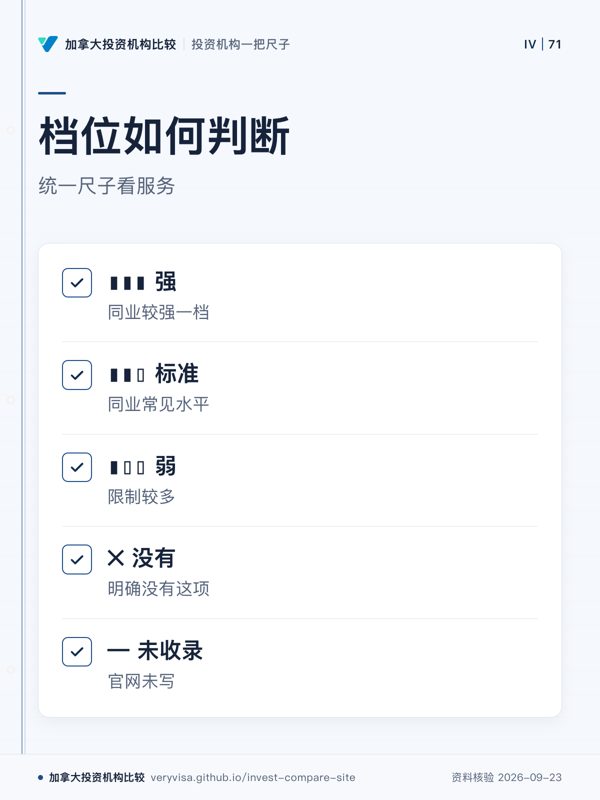
档位如何判断;统一尺子看服务;▮▮▮ 强;▮▮▯ 标准;▮▯▯ 弱;✕ 没有;— 未收录
未写与没有不是一回事
先看
档位按统一尺子判断
易漏
官网未写不等于没有
下一步
去方法与免责看判断口径
详情与分享 →
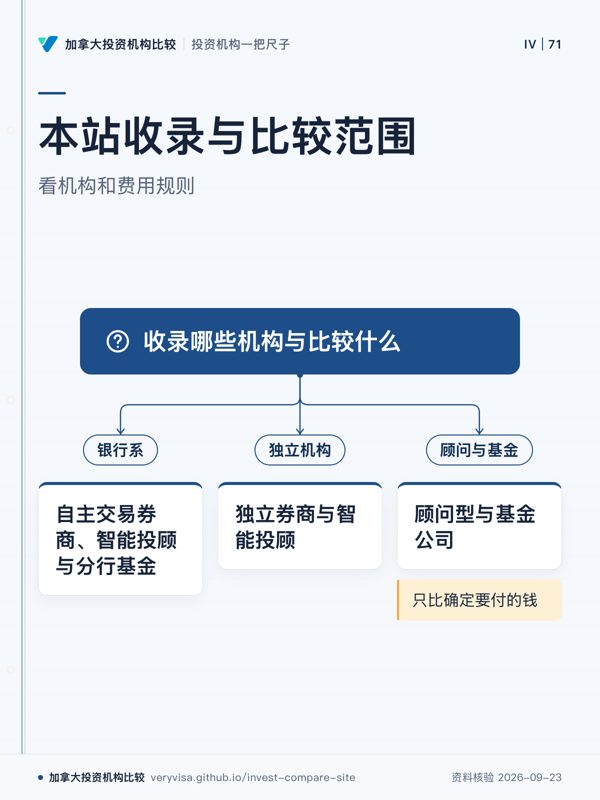
本站收录与比较范围;看机构和费用规则;收录哪些机构与比较什么;银行系;自主交易券商、智能投顾与分行基金;独立机构;独立券商与智能投顾;顾问与基金;顾问型与基金公司;只比确定要付的钱
本站不荐产品,只比费用规则
先看
先看机构层级,再看比较范围
易漏
收益率会变化,不作为比较项
下一步
去已收录机构查看范围
详情与分享 →

→ 去这一页读正文

费用要问到书面

带着这 3 个问题找注册投资顾问或 CIRO 注册代表

  1. 我想开的账户(TFSA/RRSP/FHSA/RESP)在这家怎么收费,一年总共付多少?
  2. 我的钱转过去或转出来,转户费谁出?
  3. 你给的建议会不会只推自家产品?

本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。

咨询前要准备什么 →
找注册代表问清费用:咨询前准备什么到飞出国论坛提问 ↗

把本站对比链接贴到论坛,说清要开哪种账户、大致金额和期限,别贴 SIN、账户号和对账单截图。

查顾问注册:投资交易商代表用 CIRO AdvisorReport,基金交易商代表用 CSA 全国注册查询 ↗