首页 / 误解库
常见误解
「60 岁先领 CPP,再工作到 65 岁,打的折扣就会恢复」
🎧 听这一页: 60 岁先领 CPP 再继续工作:折扣补不回来,多缴的钱变成什么 (约 13 分钟)
0:00 / 13:00AI 生成的中文讲解,按本站正文与官方页面整理;数字以本页正文与官方现行页面为准。 下载音频
CPP:60 岁开领的折扣按开始年龄算定,继续工作换来的是另算的退休后福利
提前和推迟各差多少
按 Service Canada 的 CPP 开领时间页(论坛解读),CPP 退休金的标准开领年龄是 65 岁,最早 60 岁、最晚 70 岁可以开始。65 岁前开始领,每早一个月少 0.6%,一年少 7.2%,60 岁开始最多少 36%;65 岁后开始领,每晚一个月多 0.7%,一年多 8.4%,70 岁开始最多多 42%。70 岁以后再等没有好处,月额在满 70 岁时已到最高。
这里的增减是按「开始领的那个月的年龄」一次算定的。页面列出的调整只有这一种,没有任何「开领以后继续工作、到 65 岁把折扣补回来」的条款。60 岁开领、折扣 36% 的人,65 岁以后拿的仍是按 60 岁开领算定的那份退休金。
边领边工作:65 岁前必须继续缴费
很多人以为开领 CPP 以后就不用再缴了。退休后福利资格页(论坛解读)写明:未满 65 岁、一边领 CPP 退休金一边工作的人,CPP 供款是强制的,雇主和雇员都要缴,自雇者两份都自己缴。
65 岁到 69 岁可以选择不再缴:员工填表 CPT30,复印件交雇主,原件寄给 CRA;同时有几个雇主的,每个雇主都要给一份,不能对一个雇主缴、对另一个不缴。自雇者在报税时用 Schedule 8 的相应部分选择。改了以后想恢复缴费,用一张新的 CPT30 的 D 部分,每个日历年只能改一次。满 70 岁起停止缴费。
继续缴的钱去了哪里:退休后福利(PRB)
边领边缴的供款不会改写原来那份退休金,而是每年另外生成一份「退休后福利」(Post-Retirement Benefit,PRB),叠加在 CPP 上发。按 PRB 金额页(论坛解读):
- 每份 PRB 的金额取决于上一年的收入和供款,以及开始领这份福利那年 1 月 1 日的年龄。
- 若这一天还未满 65 岁,这一份 PRB 也会因开始时的年龄而调低;它不会等到 65 岁再补回到按 65 岁计算的金额。
- 2026 年,上一年(2025 年)收入达到 CPP 收入上限、缴了最高供款的人,65 岁时的 PRB 最高每月 54.69 元;收入是上限一半的,大约是最高额的一半,即 27.35 元。
- 2026 年 7 月,65 岁新领 PRB 的人平均每月 26.25 元。
- 每多缴一年,就多生成一份 PRB,几份可以同时领。
把两部分放在一起算
假设一个人 65 岁开领的 CPP 是每月 1,000 元(假设数,用来看结构,不是任何人的真实金额)。他 60 岁开领,退休金按 36% 折扣变成每月 640 元。60 到 64 岁每年都按最高供款工作,五年最多生成五份 PRB;按 2026 年 65 岁的最高额 54.69 元粗算,五份合计不到 274 元,而且未满 65 岁开始的 PRB 还要按年龄调整,实际更少。640 元加不到 274 元,仍然达不到 65 岁才开领的 1,000 元。
这个算式说明的是结构:提前开领的折扣是一笔永久的差额,PRB 只是一份一份小额的补充。哪种安排对自己更好,取决于健康状况、其他收入、配偶情况和预期寿命,没有一概的答案。真正的数字要以 My Service Canada Account 里的供款记录和官方估算为准。
与 GIS 一起看
CPP 退休金不属于 GIS 收入计算里的豁免项(豁免只针对 OAS 本身和工作收入,见上一条误解),提早开领 CPP 会让每年计入 GIS 的收入变多。收入较低、65 岁后打算申请 GIS 的人,CPP 开领时间要和 GIS 一起算,不能只看 CPP 一项。
退休后还在工作:GIS 的工作收入豁免与 CPP 提前领取的折扣 →
知识卡:不看正文也能拿到这一页的核心
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
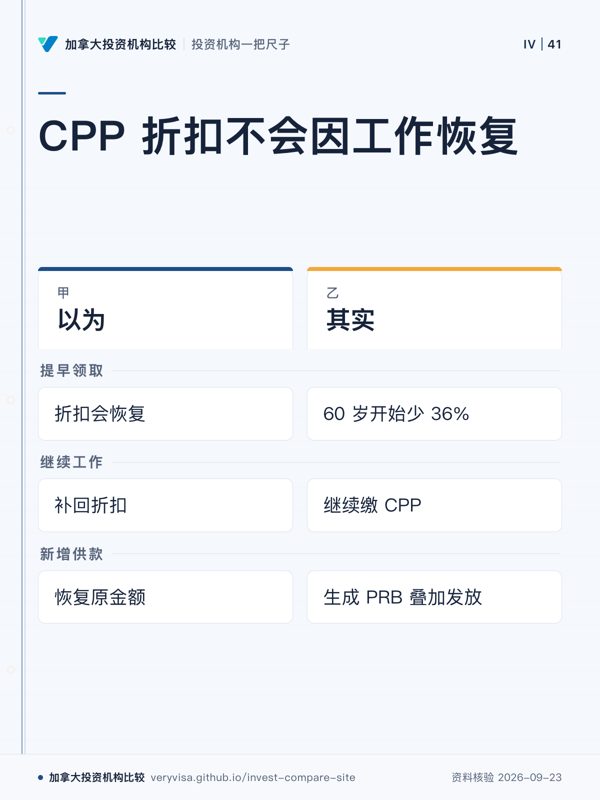 放大 ⤢工作供款生成 PRB,不恢复原折扣
- 先看
- 看提早领取影响
- 易漏
- PRB 是补充不是恢复
- 下一步
- 去账户类型速查
详情与分享 →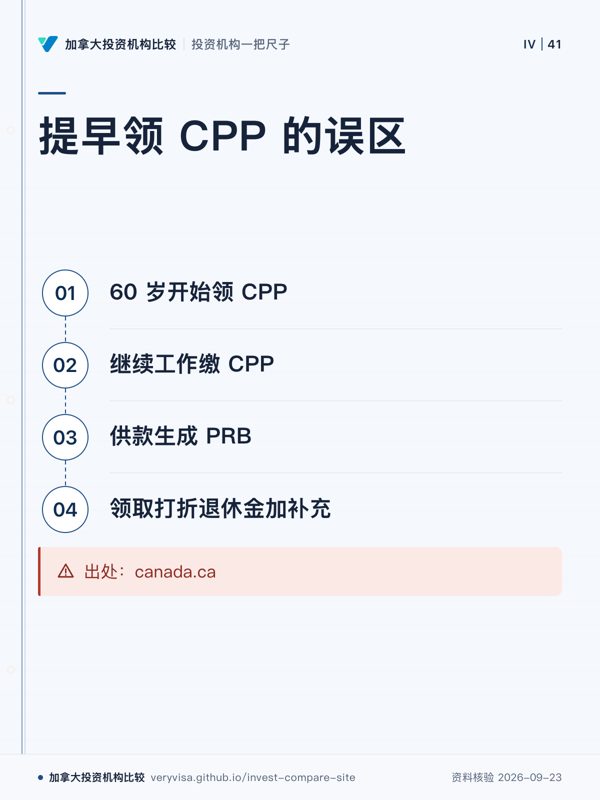 放大 ⤢提早开领会留下折扣影响
- 先看
- 看领取后发生什么
- 易漏
- PRB 不是恢复折扣
- 下一步
- 去账户类型速查
详情与分享 →费用要问到书面
带着这 3 个问题找注册投资顾问或 CIRO 注册代表
- 我想开的账户(TFSA/RRSP/FHSA/RESP)在这家怎么收费,一年总共付多少?
- 我的钱转过去或转出来,转户费谁出?
- 顾问的建议会不会只推自家产品?
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →