买的共同基金只要受监管,基金公司倒了也有 CIPF 保
CIPF 只保 CIRO 成员券商代你持有的现金、证券等在其倒闭时缺失的部分。直接登记在基金公司名下的共同基金、你自己直接持有的证券、成员代持的加密资产都不在保障内;投资亏损也不保。
为什么要紧:在基金公司直接开户或持有加密资产的人,常把 CIPF 当成万能兜底
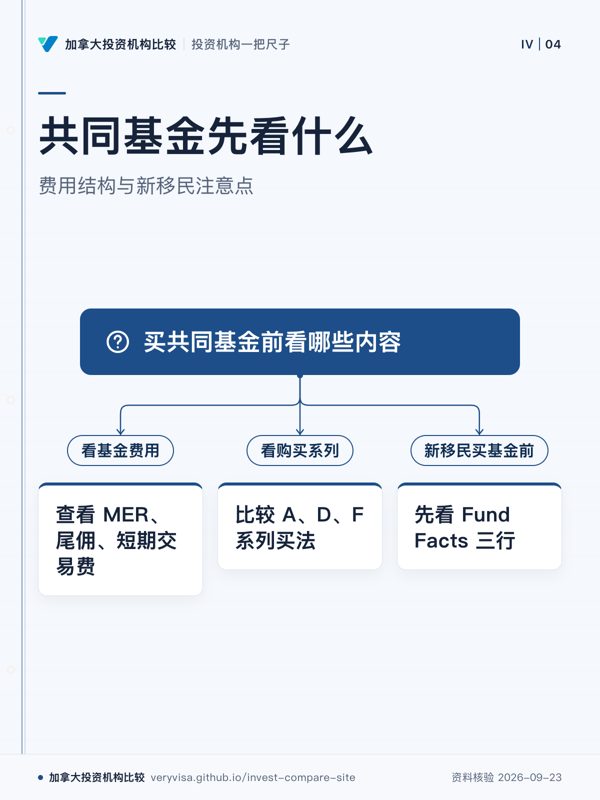
细看这条误解 →银行分行和顾问最常推的是共同基金,尤其是平衡型组合基金。年费用 MER 表示,已从基金净值里每天扣,账单上看不到;零售 A 系列的 MER 里通常约一半是付给销售方的尾佣(trailing commission)。同一只基金往往还有不含尾佣的 D、F 系列,要在自主券商或收费型顾问账户里买。2022 年 6 月起加拿大禁止新的递延销售费(DSC)。
新移民特别注意:在分行买基金前,先要 Fund Facts(基金概况)看三行:MER、尾佣、短期交易费。本站不评哪只基金「最好」、不写收益率,只比费用结构和买法。 看账户类型速查 →
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
买的共同基金只要受监管,基金公司倒了也有 CIPF 保
CIPF 只保 CIRO 成员券商代你持有的现金、证券等在其倒闭时缺失的部分。直接登记在基金公司名下的共同基金、你自己直接持有的证券、成员代持的加密资产都不在保障内;投资亏损也不保。
为什么要紧:在基金公司直接开户或持有加密资产的人,常把 CIPF 当成万能兜底
细看这条误解 →2022 年起禁了递延销售费,以前买的 DSC 基金现在卖也不罚钱
证券管理局原文:2022-06-01 起禁止基金公司向交易商付预付佣金,新 DSC 销售随之结束;已持有部分的赎回费表「will be allowed to run their course」,锁定期内卖出照原费表扣。卖前先要书面剩余费表。
为什么要紧:以为禁令一刀切,转户或急用钱时整笔赎回,被扣了几百上千元
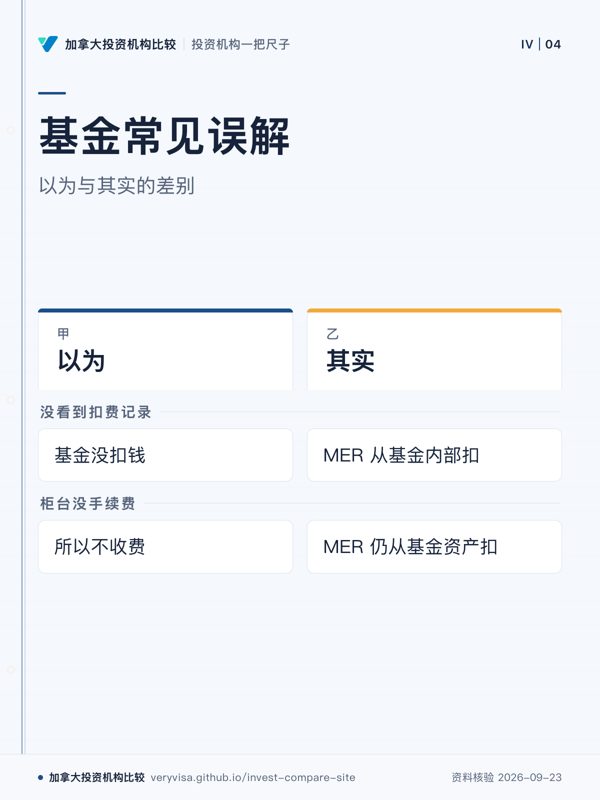
细看这条误解 →对账单上没看到扣费记录,说明基金没扣钱
MER 不是从你账户里单独划走的一笔钱,而是从基金内部扣、直接拉低基金的回报,所以对账单上看不到这一行。要看就查这只基金、这个系列的基金概况(Fund Facts)。
为什么要紧:「看不到=没有」让很多人多年不知道自己每年付了约 2%
细看这条误解 →在银行柜台买基金不收手续费,所以是免费的
不收销售费不等于不收费。基金每年的管理费和运营费(MER)从基金资产里扣,例如 RBC 精选平衡组合 A 系列 MER 1.94%,其中 1% 是付给销售方的尾佣。
为什么要紧:柜台推荐时常只说「免手续费」,MER 要自己在基金概况(Fund Facts)里找
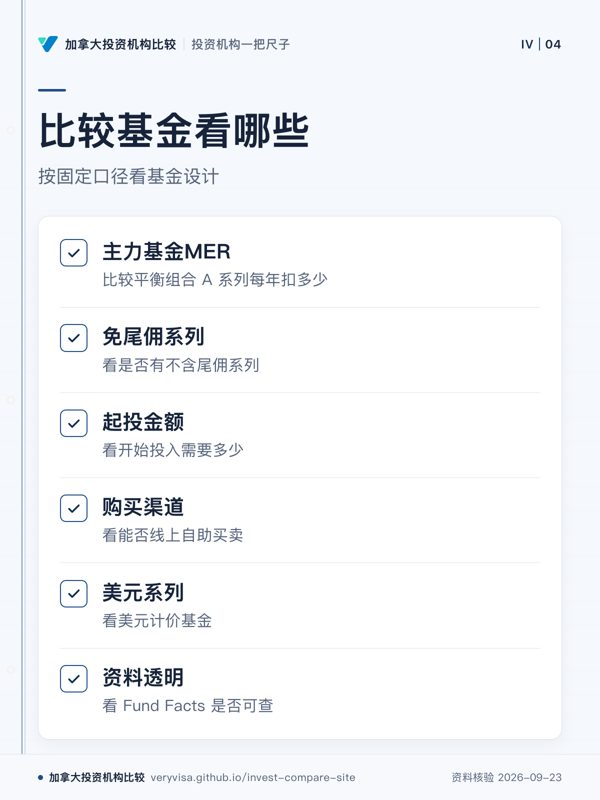
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站还没核到(很多条款只写在账户协议或收费表 PDF 里),不等于没有。第一行是每款产品能开的账户。费用按官网明文,核对日期 2026-09-23,以机构当日公布为准。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | RBC 共同基金(分行与网银)RBC 皇家银行(投资业务) | TD 共同基金(分行/网银)TD 道明银行(投资业务) | BMO 共同基金(分行/网银)BMO 满地可银行(投资业务) | Scotia Essentials 组合Scotiabank 丰业银行(投资业务) | CIBC 共同基金(分行/顾问)CIBC 帝国商业银行(投资业务) | Fidelity 加拿大资产配置基金Fidelity 富达投资(加拿大) | Manulife 均衡配置组合基金Manulife 宏利投资管理 | Sun Life 均衡配置组合基金Sun Life 永明环球投资 |
|---|---|---|---|---|---|---|---|---|
| 能开的账户✓有 ◐部分 ✕没有 —官网未写 |
|
|
|
|
|
|
|
|
| 主力基金MER银行柜台最常推的平衡型组合基金,A 系列每年扣多少(MER 已含给销售的尾佣) | 标准RBC 精选平衡组合 A 系列 MER 1.94%(2026-06-30 基金概况)看出处 | 未收录 | 弱SelectTrust 平衡组合 A 系列 MER 2.39%,另交易费用 0.14%(2026-05-26 基金概况)看出处 | 未收录 | 未收录 | 弱加拿大资产配置基金 A 系列 MER 2.45%(2025-11-10 基金概况)看出处 | 弱均衡配置组合基金 Advisor Series MER 2.21%(2025-12-31 数据)看出处 | 弱均衡配置组合基金 Series A MER 2.21%(2026-06-08 基金概况)看出处 |
| 免尾佣系列A 系列 MER 里约一半是给销售方的尾佣;自己在券商买或付费请顾问,可以买不含尾佣的系列 | 标准A 系列含 1% 尾佣;另有 D、F 系列,需在自主券商或收费型顾问账户买看出处出处:rbcgam.com ↗ | 标准F 系列(Fee-based)不含跟踪佣金,但只能通过收费型顾问账户购买看出处出处:td.com ↗ | 标准A 系列含 1% 尾佣;另有不含尾佣的 F 系列,基金概况索引未见 D 系列看出处 | 未收录 | 未收录 | 标准A 系列含尾佣;另有不含尾佣的 F 系列,需在线上券商或收费型顾问账户买看出处 | 标准Advisor 系列含尾佣;另有不含尾佣的 F 系列,需在收费型顾问账户买看出处 | 标准Series A 含尾佣;另有不含尾佣的 F 系列(MER 1.03%),需在收费型顾问账户买看出处 |
| 起投金额刚开始定投时,每只基金最少要投多少 | 强首次 500 元,追加 25 元看出处 | 强首次最低投资 100 元看出处出处:td.com ↗ | 强BMO SelectTrust 系列最低 500 元起投,或每月定投最低 50 元看出处出处:bmo.com ↗ | 强最低 500 元起投,设 25 元/月定投可豁免最低起投额看出处 | 强最低起投 500 元,定投最低每月 25 元看出处出处:cibc.com ↗ | 强首次 500 元,追加 25 元看出处 | 强首次 500 元,定投最低 25 元看出处 | 强首次 500 元,追加 50 元看出处 |
| 购买渠道能不能自己在网银或线上买,还是必须通过顾问或柜台 | 强网银可做基金交易;定期定投、RESP、RRIF 要到分行或打电话看出处 | 强可通过 WebBroker 网上自助买卖,也可到分行或找顾问购买看出处出处:td.com ↗ | 强已有 BMO 投资账户的客户可登录网银自助买卖基金;新客户需预约或到分行/电话开户看出处出处:bmo.com ↗ | 未收录 | 未收录 | 强官网写明可经财务顾问购买,也可在任意线上券商账户自助买卖(F 系列或 ETF)看出处 | 未收录 | 未收录 |
| 美元系列手上有美元收入或资产时,能不能不换汇直接买美元计价的基金 | 强主力平衡组合有美元系列(基金代码 RBF517)看出处 | 未收录 | 标准有数只美元计价基金(美元平衡、美元股息、美元货币市场等),主力 SelectTrust 未见美元系列看出处 | 未收录 | 标准部分基金有美元计价系列,可放入非注册账户;仅 CIBC 美元货币市场基金等少数产品可放入 RRSP/TFSA看出处出处:cibc.com ↗ | 未收录 | 未收录 | 未收录 |
| 赎回限制2022 年 6 月起加拿大禁止新的递延销售费(DSC),但短期交易费、旧 DSC 持仓仍要看 | 强A 系列无销售费(no load);7 天内卖出或转换收 2% 短期交易费看出处 | 标准共同基金(货币市场基金除外)短期赎回或转换最高收 2% 交易费,天数见各基金 Fund Facts看出处出处:td.com ↗ | 强A 系列无销售与赎回费;30 天内卖出或转换收 0–2% 短期交易费看出处 | 未收录 | 未收录 | 强DSC/LL/LL2 已停止新购(2022-05-31 起);仅 30 天内卖出收 1% 短期交易费看出处 | 强DSC/LL2/LL3 递延销售费已停止新购,只能作系列转换用;Advisor Series 只能选前端收费(0–5%)看出处 | 强递延销售费(DSC)已停止新购,只能转换保留;30 天内赎回/转换收 2% 短期交易费看出处 |
| 资料透明每只基金都要有「基金概况(Fund Facts)」,官网能不能直接查到 MER、尾佣、风险评级 | 强每只基金每个系列的 Fund Facts 在 RBC 环球资产管理官网可下载看出处 | 强官网设 Fund Document Finder,可按基金名称与系列查找并下载 Fund Facts看出处出处:td.com ↗ | 强基金概况站按基金逐系列列出 PDF(A、F、T6 等)可直接下载看出处 | 未收录 | 未收录 | 强每只基金各系列的 Fund Facts 均可在官网直接下载 PDF看出处 | 强产品页为每个系列提供 Fund Facts PDF 直接下载看出处 | 强每只基金各系列的 Fund Facts 均可在官方基金概况检索页直接下载 PDF看出处 |
💬 RBC员工称被要求必须用Direct Investing,每笔10加元佣金太离谱,一年200多笔交易要花2000到3000加元,入职时完全没人提过这条规定
💬 网友称GoSmart账户是新手的一大进步:一年50次免费交易、自动投资、支持TFSA/RRSP/FHSA,只能在App里开户,但只有加元没有美元账户
💬 网友称分行顾问把新手推去自主操作的FHSA却没说清楚没人给建议,1.6万加元躺在现金里近两年,最后转出还是被收了150加元加税
💬 网友称2025年了TD RDSP存钱还得打电话,整股交易照样收9.99加元佣金,跟帖算出这相当于1000加元年供款的1%
💬 网友称推出零股交易后,买零股收1.99加元、买满一整股照样收9.99加元,比零佣金券商贵不少,直呼是明抢
💬 网友称验证VFV和VOO在TFSA里买卖都显示零佣金,新增约100支ETF免佣金清单是个受欢迎的改变
💬 网友称用了一年半TD Waterhouse私人投资顾问服务,觉得纯属浪费钱:手续费吃掉收益、买股票的要求被拒、三个月账户里一笔交易都没有
💬 网友称InvestorLine取消经纪管理费并改股票ETF交易零佣金,比过去每笔约10加元省了不少
💬 网友称非registered账户余额接近零仍达不到免季度费门槛,要么销户要么持续交易付费
💬 网友称adviceDirect相当于自主交易加咨询顾问,费率约0.5-0.75%,认为算合理的折中
💬 网友称几十年过去了Scotia iTRADE还是每笔约10加元佣金,现在算下来是同行里最贵的折扣券商
💬 网友称想避开新收的低活跃费才发现,注册账户余额低于2.5万加元且一年交易不到12次要收100加元,季度低活跃费本身倒是免的
💬 TFSA持有人称账户被收取100加元年费才发现,跟帖称免年费门槛已改为8-9月查询时需超1万加元
💬 RESP持有人称买卖指数基金也被收6.95加元佣金,正在寻找仍能免佣金买指数基金的券商
💬 网友称CIBC代客管理的RRSP多年增长几乎全靠自己追加,因此转成自主账户Investor's Edge以降低管理费率
💬 网友称同款组合的共同基金版MER约1.71%,比ETF版约0.43%贵不少,全年下来还跑输
💬 网友称比特币ETF管理费从0.95%降到约0.44%,直呼这次降价太赞了
💬 网友称官宣管理费降到约0.44%,但按实际净值算出的损耗更接近0.74%,虽仍是加拿大最便宜的比特币ETF但比宣传高不少
💬 网友称FEQT管理费约0.51%是XEQT约0.21%的一倍多,二十年下来会拖累不少最终收益
💬 网友称Fidelity一直在卖佣金高的共同基金,所以进军一篮子ETF比同行慢很多
💬 网友称FEQT这几年表现出色,跑赢了同类的XEQT和VEQT,新增资金都投向FEQT
💬 网友称团体RRSP转个人账户年费率约2%,从Manulife自己页面申请转出只要25加元很轻松,让新券商去拉转反而很难还只能收现金
💬 网友称顾问说小额RRSP账户MER约2.8%「很正常」,等涨到7.5万加元才会重新考虑,跟帖直呼这费率是抢劫
💬 网友称Manulife Securities顾问没打招呼就从一个小额锁定RRSP里卖出157.50加元充作手续费
💬 网友称一个遗留RRSP三年被每月15加元的账户管理费吃掉约500加元,而每月利息还不到1加元
💬 网友称Manulife财富管理的Diligence部门冷call很强势、逼人转移全部投资,有人为此向监管机构投诉,跟帖称这家客户推荐评分是同行里最差的之一
💬 网友称留在前雇主计划里的SLGI Granite和Fidelity Series B基金MER约1.8%-2.3%太贵,准备把TFSA和RRSP转去智能投顾
💬 网友称工作RRSP约4.9万加元,最近一笔222加元的收费看着很高,问转去Wealthsimple划不划算
💬 网友称合并自己名下两个RRSP账户被收180加元「提款费」且事先没有明确提醒,跟帖说余额低于1.5万加元的账户之后还会按月扣约15加元
💬 网友称Granite 2060持有人被劝赶紧换基金,跟帖说Sun Life和Manulife的基金「烂透了」,只有一支低费率BlackRock美股基金能接受
💬 网友称被告知要么再存约1万加元才能免掉一笔之前不知道的月费,要么付75加元转出费去Wealthsimple、Tangerine或EQ
💬 网友称一支Granite 2055基金五年下来表现很差,被公司强制安排进Sun Life计划的员工吐槽顾问不懂市场也不懂加拿大注册账户,直言这些基金就是垃圾
网站讲尺子与避坑,论坛讲细节:开户转户经历、个人经验和时效消息。
费用要问到书面
共同基金的本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →