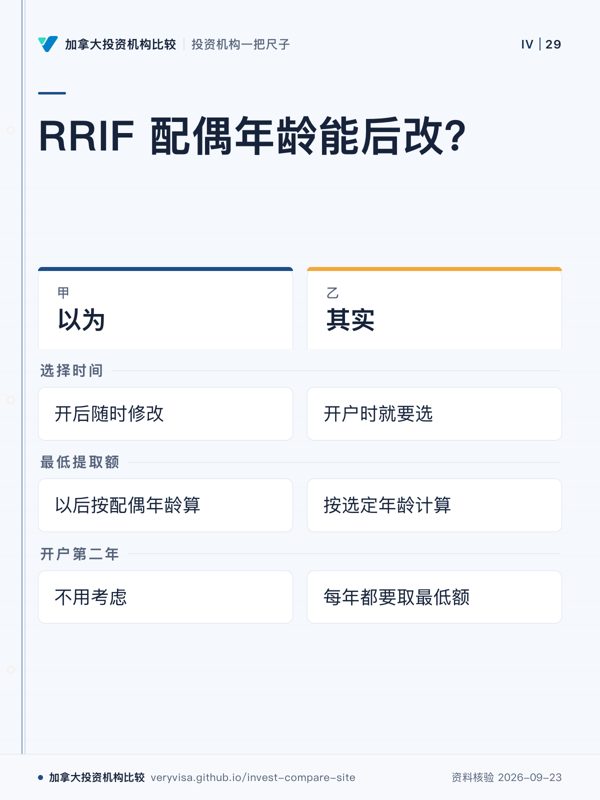
RRIF 开了以后,随时可以改成按年轻配偶的年龄算最低提取额
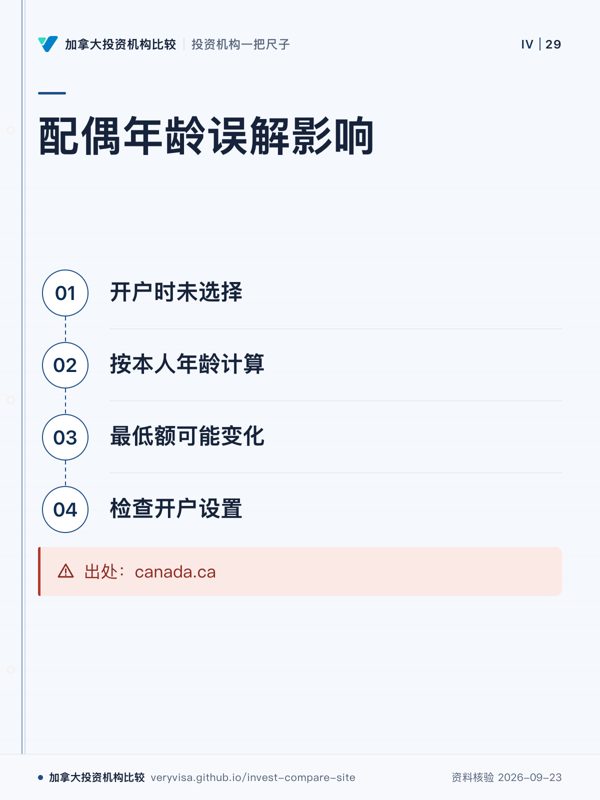
CRA 原文:最低提取额按持有人的年龄算,或按「在设立 RRIF 时」选定的配偶年龄算。要用配偶年龄,得在开户时就选;最低额从开户的第二年起每年都要取。
为什么要紧:开户时没选,之后每年被迫按自己的年龄多取、多交税,想改已经来不及
RRIF 开了以后,随时可以改成按年轻配偶的年龄算最低提取额
CRA 原文:最低提取额按持有人的年龄算,或按「在设立 RRIF 时」选定的配偶年龄算。要用配偶年龄,得在开户时就选;最低额从开户的第二年起每年都要取。
为什么要紧:开户时没选,之后每年被迫按自己的年龄多取、多交税,想改已经来不及
CRA 给 RRIF 机构的最低额页(论坛解读)写道:规定系数取决于 RRIF 持有人的年龄,或者,如果持有人「在设立 RRIF 时」选择按配偶或同居伴侣的年龄计算,就按配偶或同居伴侣的年龄。CRA 给个人的 RRIF 收入页(论坛解读)也说,最低额按你每年年初的年龄算,但你可以选择按配偶的年龄算。两页合起来看,这个选择是在设立 RRIF、填开户文件时做的,而不是以后每年可以随时改。
配偶比持有人年轻,选配偶年龄,系数更低,每年被迫取出的最低额更少,留在账户里继续免税增长的更多。
郑先生 72 岁,太太 66 岁。按他自己的年龄,系数 5.40%;按太太的年龄,66 岁不到 71 岁,系数是 1 ÷(90 − 66)= 4.17%。RRIF 年初 200,000 元,最低额分别约 10,800 元和 8,333 元,每年差约 2,467 元。这个差距会随着年龄增长持续存在,到郑先生 80 岁、太太 74 岁时,系数分别是 6.82% 和 5.67%。
选配偶年龄不是一定更好:它只是降低了每年必须取的下限,想多取随时可以多取。对每年本来就要取很多钱生活的人,这个选择没有实际影响;对其他收入够用、想少取少交税的人,影响就大。
按 CRA 的原文,选择的时点是设立 RRIF 时。已经设立、当时没有选的 RRIF,在原账户里改成按配偶年龄算,原文里找不到依据。有人会考虑把钱转进一个新设立的 RRIF,在新户设立时再做选择;这种做法能否被接受、转账当年的最低额怎样先取足,要以机构和 CRA 的确认为准。
RRIF 设立当年不用取最低额,从次年起每年都要取。RRSP 转成 RRIF 的时间点,会影响第一笔最低额落在哪一年。
按配偶年龄算最低额,只影响持有人在世时每年至少取多少,不等于把配偶指定为继承持有人。持有人去世后 RRIF 怎么处理,看合同或遗嘱里有没有把配偶指定为继承持有人(successor annuitant)或受益人,规则见同页「受益人」一节。开户时这两个选择往往在同一份文件上,最好一起填。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →