落地第一年就能存 RRSP 抵税
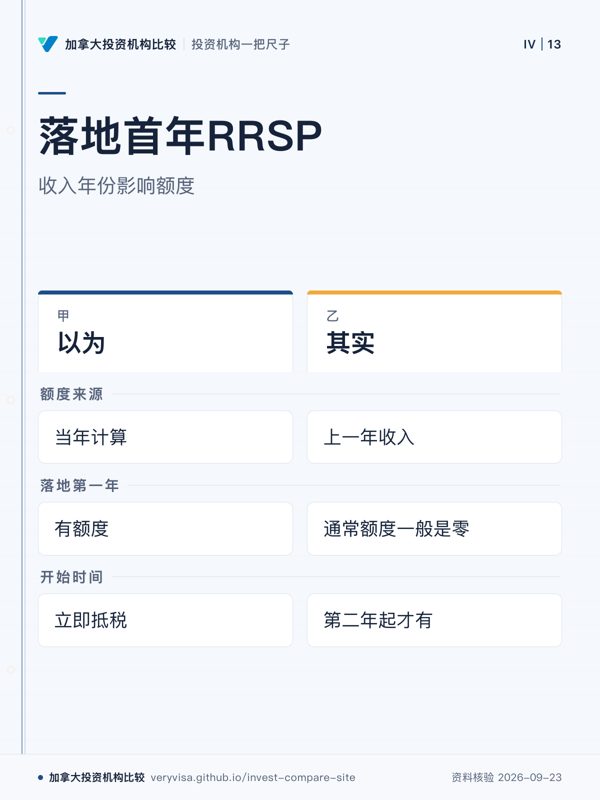
RRSP 额度按上一年在加拿大的赚取收入(工资、自雇净收入等)的 18% 计算,另有年度上限。落地第一年通常没有上一年的加拿大收入,额度一般是零,第二年起才有。
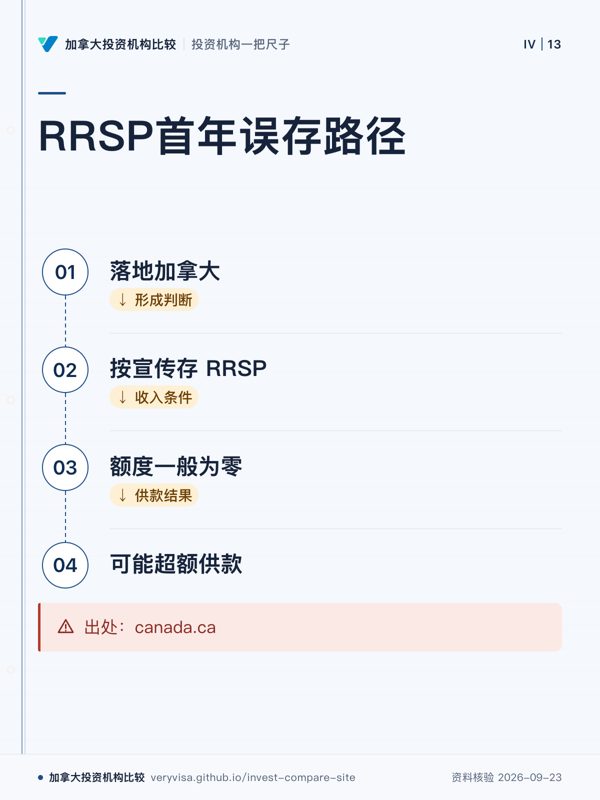
为什么要紧:按「存 RRSP 能退税」的宣传当年就存,多半是超额供款
出处:canada.ca ↗
落地第一年就能存 RRSP 抵税
RRSP 额度按上一年在加拿大的赚取收入(工资、自雇净收入等)的 18% 计算,另有年度上限。落地第一年通常没有上一年的加拿大收入,额度一般是零,第二年起才有。
为什么要紧:按「存 RRSP 能退税」的宣传当年就存,多半是超额供款
出处:canada.ca ↗
RRSP 能抵多少税,看的是「RRSP 扣除额度」(RRSP deduction limit),它是你一年里能从 RRSP 供款中扣除的最高金额。CRA 的额度说明页给出的一般算法是:上一年年底还没用完的扣除额度,加上下面两者中较小的一个——上一年赚取收入的 18%,或者当年的 RRSP 年度上限;再减去养老金调整额(PA)等几项(雇主退休金计划成员才会有)。
RRSP 年度上限是一个固定金额:2025 年的 RRSP 年度上限是 32,490 元,2026 年是 33,810 元,2027 年是 35,390 元(CRA 限额表)。对大多数人,真正卡住额度的是前一项:上一年赚取收入的 18%。
CRA 在 T4040 指南里说,赚取收入是把受雇收入、自雇收入和其他几类收入加起来,再减去特定的受雇开支和营业或出租亏损。投资收益(利息、股息、资本利得)不算赚取收入,所以手里有存款、没有工作的人,存款再多也不会产生 RRSP 额度。
指南还有一个脚注:在加拿大非居民期间赚到的某些收入,也可以算作赚取收入;具体哪几类,CRA 让你打国际个人税务咨询电话问。所以落地前在海外的工资能不能算,要以 CRA 的答复为准。
第一年的额度要用「上一年」的数算。落地那一年的上一年,你一般还不是加拿大税务居民,没有在加拿大报过税,也就没有加拿大的赚取收入,算出来的 18% 是零;上一年年底的未用额度也是零。所以落地当年的 RRSP 扣除额度,通常是零。
落地当年找到工作、有了工资,这笔工资产生的额度,要到下一年才能用:落地当年的赚取收入 × 18%(不超过下一年的年度上限)进入下一年的扣除额度。报完落地当年的税,CRA 会在评税通知书(notice of assessment)上写出你下一年的 RRSP 扣除额度。CRA 在 T4040 里说,当年额度以最新的评税或复评通知书为准,也可以在 CRA 网上账户里看。
小周 2025 年 6 月落地多伦多,8 月开始上班,2025 年在加拿大拿到工资 40,000 元,之前没有其他加拿大收入。他 2025 年的 RRSP 扣除额度是零。2026 年的扣除额度是 2025 年赚取收入的 18%,即 7,200 元,没有超过 2026 年的 RRSP 年度上限 33,810 元;如果他不是雇主退休金计划成员,2026 年的扣除额度就是 7,200 元,报完 2025 年的税后,评税通知书上会写出这个数。每个税年可抵扣的供款期以 CRA 当年公布为准:能抵 2025 税年的供款期是 2025 年 3 月 4 日至 2026 年 3 月 2 日。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →