随便在哪家开 RESP,都能申请 BC 那 1,200 元
ESDC 机构名单逐家标明是否提供 BCTESG:Questrade Inc. 写 N/A,Wealthsimple、RBC、TD、丰业写 Offered。BC 省府原文:现有机构不提供的,可到提供的机构另开一个 RESP 领取。
为什么要紧:在不提供的券商开户,等孩子过了 9 岁才发现,1,200 元就拿不到了;开户前先查名单
细看这条误解 →账户类型速查 · 规则核对 2026-09-23
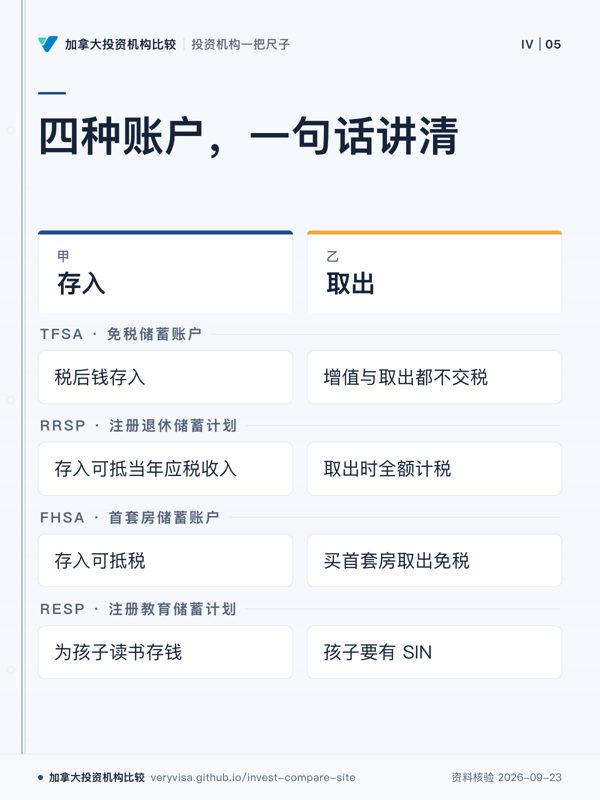
账户类型决定税,机构决定费用和服务。本页只用一句话讲清每种账户,规则细节引 CRA 原文与我们税务课程的正本;主体是「哪家能开哪种账户」的矩阵。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
税后钱存入,增值与取出都不交税。额度从你成为加拿大税务居民、年满 18 岁那年起累积,来加之前的年份不算;2026 年度额度 7,000 元。取出的钱次年 1 月 1 日才恢复成额度。
存入可抵当年应税收入,取出时全额计税。额度按上一年在加拿大赚取收入的 18%(有年度上限),所以落地第一年通常为零。配偶 RRSP 让高收入一方替另一方存。
存入可抵税、买首套房取出免税。开第一个 FHSA 那年起才有额度:每年 8,000 元,终身 40,000 元;没买房可整笔转进 RRSP。
为孩子读书存钱,政府按每年前 2,500 元供款的 20% 给教育储蓄补助(每年最多 500 元、每个孩子终身 7,200 元),孩子要有 SIN。
新移民的税务居民身份怎么定、落地当年怎么报税:新移民的税务居民身份 ↗;2026 年全部额度数字:年度数字总表 ↗。
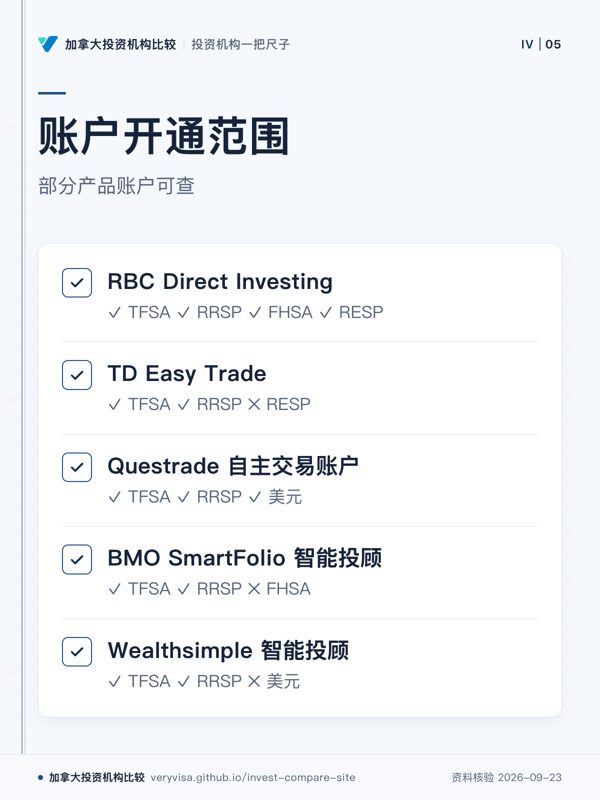
✓有 ◐部分(例如 RESP 不能持美元)✕没有 —官网未写(不等于没有)。每款产品页附账户出处。
随便在哪家开 RESP,都能申请 BC 那 1,200 元
ESDC 机构名单逐家标明是否提供 BCTESG:Questrade Inc. 写 N/A,Wealthsimple、RBC、TD、丰业写 Offered。BC 省府原文:现有机构不提供的,可到提供的机构另开一个 RESP 领取。
为什么要紧:在不提供的券商开户,等孩子过了 9 岁才发现,1,200 元就拿不到了;开户前先查名单
细看这条误解 →BC 那 1,200 元教育金一直都有,孩子晚点申请也来得及
BC 2026 年预算原文:BCTESG 自 2028 年 4 月 1 日起停办。现行规则是孩子 6 岁生日到 9 岁生日前一天之间申请,家长和孩子都须是 BC 居民、有 SIN,RESP 要开在提供该补助的机构。
为什么要紧:申请窗口只有三年,项目又已定停办日;孩子已在 6–8 岁的家庭别拖,停办后的安排以省府届时细则为准
细看这条误解 →BC 省那 1,200 元教育金也要像联邦补助一样先存钱才给
BC 省训练与教育储蓄补助(BCTESG)一次性 1,200 元,省政府原文写明不需要任何配套供款;孩子 6 岁生日到 9 岁生日前一天之间申请,申请时孩子和父母都要是 BC 居民、都有 SIN。
为什么要紧:以为没钱存就拿不到,错过 6–9 岁的申请窗口,1,200 元就没了
细看这条误解 →我在国内有房,就永远不算「首次购房者」,开不了 FHSA
CRA 看的是「住没住」:当年及前 4 个日历年里,你没有以自己(或共同)拥有的住宅作主要居所。境外房产也算在内,但名下有房而这 5 年没住在里面,仍可能符合条件。
为什么要紧:以为国内有房就没资格而不开户,白白损失每年 8,000 元的抵税额度
细看这条误解 →开了 FHSA 最后没买房,钱就被锁住或要全额交税
参与期结束前,可以把 FHSA 整笔直接转进 RRSP 或 RRIF,税延且不占用 RRSP 额度。真正的风险是忘了参与期:到期时账户里还有钱,年底市值要一次计入当年收入。
为什么要紧:担心「买不成房就亏」而不开户,是 FHSA 最常见的误判
细看这条误解 →出国后 FHSA 留着,以后回加拿大买房照样免税提取
非居民期间不能做购房免税提取;从第一次免税提取到买下房子,全程都必须是加拿大居民。非居民从 FHSA 做应税提取,要被预扣 25% 非居民税(税收协定可能降低)。
为什么要紧:先开 FHSA 再出国工作的人,常打算人在海外时远程提款买房
细看这条误解 →FHSA 晚几年再开也不亏,额度会自动累积
FHSA 的额度只在开第一个 FHSA 之后才开始:开户当年 8,000 元,之后每年 8,000 元加最多 8,000 元结转,终身 40,000 元。没开户的年份不产生额度,这点和 TFSA 相反。
为什么要紧:符合首次购房者条件却不开户,每年都在白白损失 8,000 元额度
细看这条误解 →FHSA 和 RRSP 购房计划只能二选一
CRA 原文:同一套合格住房,可以既从 RRSP 按购房计划(HBP)取款,又从 FHSA 做合格提取,只要每次提取时都符合各自条件。HBP 现行上限 60,000 元;FHSA 终身供款上限 40,000 元。
为什么要紧:以为只能用一个,首付就少了一半的免税来源;夫妻各自符合条件的可以各用各的
细看这条误解 →拿到房贷预批,就可以先用 HBP 从 RRSP 取钱
取款时必须已有买或建合格住房的书面协议,CRA 明写房贷预批不算。房子要在首次取款次年 10 月 1 日前买下或建成;从首次取款到买下房子,全程要是加拿大居民。
为什么要紧:看房阶段就先把钱取出来,取款不合格就按普通 RRSP 取款计税
细看这条误解 →用 HBP 从 RRSP 取了钱,第二年就得开始还
HBP 分 15 年还,原规则从取款后第二年开始。2022–2025 年首次取款的推迟到第五年开始还;CRA 已把这项延到 2026–2028 年首次取款的人(2026 年取,2031 年首次还)。某年少还的部分要计入当年收入。
为什么要紧:按旧规则每年留还款预算,或反过来以为不用还,到期漏还被计入收入
细看这条误解 →买房前临时把钱存进 RRSP 再用 HBP 取出,照样全额抵税
HBP 取款前 89 天内存进 RRSP 的钱,只有取款后该 RRSP 余值不低于这些供款时才能全额抵扣;差额部分不能抵税。
为什么要紧:想「存进去马上取」多拿一笔退税,结果部分供款不能抵扣
细看这条误解 →离职后养老金转进 LIRA,钱就锁死到退休、一分提不出
BCFSA 原文(BC 监管的 LIRA/LIF):单个账户不超门槛可解锁,2026 年 65 岁以下 14,920 元、以上 29,840 元,不能拆户凑数;有 CRA 书面确认的非居民且离境满 2 年也可解锁。取出的钱全额计当年收入。
为什么要紧:小额账户常年锁着没人管,或回国后不知道能提;提之前先算税,别在高收入年份一次取出
细看这条误解 →低收入家庭的附加补助(A-CESG)没领到,以后也能补回来
ESDC 给 RESP 机构的用户指南原文:附加 CESG 每年按当年申报的家庭收入核定,不能结转到以后年份;能结转的只有基本 CESG。附加部分是每年前 500 元供款的 10% 或 20%。
为什么要紧:刚落地收入低的几年正是能拿附加补助的年份,那几年每年至少存 500 元,才不会白白错过
细看这条误解 →孩子 16、17 岁才开始存 RESP,照样能拿政府补助
联邦原文:16、17 岁的孩子要拿 CESG,须在满 15 岁那年年底前满足其一:RESP 累计存入且未取出至少 2,000 元;或此前任意 4 年每年至少存 100 元且未取出。两条都不满足,16 岁起的供款拿不到 CESG。
为什么要紧:孩子十几岁才落地的新移民家庭,最后两年才开户往往一分补助都拿不到;15 岁那年年底前先存够 2,000 元
细看这条误解 →孩子大了才开 RESP,一次存一大笔就能把往年补助全补回来
联邦原文:往年没用的 CESG 额度可以结转,但一年最多补到 1,000 元(当年供款 5,000 元的 20%),存得再多当年也不多给;额度累积到孩子满 17 岁那年年底,终身上限 7,200 元。
为什么要紧:晚开户想一次到位,多存的部分当年拿不到补助;要按每年 5,000 元分几年补,越晚开补不完的越多
细看这条误解 →加拿大学习债券(CLB)和 CESG 一样,得先存钱才给
联邦原文:CLB 给低收入家庭,不需要任何供款;第一年 500 元,之后每个合格年份 100 元(到 15 岁止),最多 2,000 元。孩子须 2004 年及以后出生、有 SIN;18 岁前由主要照顾人申请,之后本人在 21 岁前申请。
为什么要紧:刚落地没收入的家庭最容易符合条件,却常以为要先存钱而不开户;它可以追溯,但过了年龄就没了
细看这条误解 →给孩子开了 RESP,政府每年就会自动给钱
加拿大教育储蓄补助(CESG)按你的供款给:每年前 2,500 元供款的 20%,即每年最多 500 元,每个孩子终身最多 7,200 元。孩子要有 SIN,而且要先供款才有补助。
为什么要紧:只开户不供款、或孩子还没有 SIN,补助一分都拿不到
细看这条误解 →孩子不上大学,RESP 里的钱会被政府没收
CRA 原文:你存的本金可以免税拿回;政府补助要退还。投资收益在满足条件后可作为 AIP 取出,照常计税另加 20%(魁省 12%);填 T1171 直接转入自己或配偶的 RRSP,这部分不预扣。首次取 AIP 后次年 2 月底前要关户。
为什么要紧:怕钱被没收而不敢开 RESP,白白放弃每年最多 500 元的补助
细看这条误解 →RRIF 指定了子女当受益人,钱就免税到孩子手里
CRA RC4178:持有人去世时,RRIF 全部资产按市值视为去世前收到,计入去世那年的最终报税;已计入的部分受益人不再交税。配偶作继承持有人等情形例外。所以税由遗产付,孩子拿到的钱并没有免税。
为什么要紧:遗产里没留够交这笔税的现金,其他继承人分不到、或要回头找拿了 RRIF 的人
细看这条误解 →从 RRIF 取钱,每一笔都会先被扣一道税
CRA 原文:付给原持有人的 RRIF 年度最低提取额不用预扣税。超过最低额的部分才按一次性付款税率预扣:5,000 元以下 10%、5,001–15,000 元 20%、以上 30%(魁省 5%、10%、15%)。都要计入当年收入报税。
为什么要紧:以为取最低额也被扣税而多取,或反过来以为不扣税就不用报,年底补一大笔
细看这条误解 →RRIF 超额部分拆成每笔不到 5,000 元,预扣就只有 10%
CRA 原文:预扣税率按这一年里已付或预计要付的一次性款项总额来定。一年打算多取 1.2 万元,拆成 12 笔也按 1.2 万元对应的 20% 扣。
为什么要紧:以为拆单能少扣,结果照扣;少扣的也不是省税,报税时照样要补
细看这条误解 →RRIF 开了以后,随时可以改成按年轻配偶的年龄算最低提取额
CRA 原文:最低提取额按持有人的年龄算,或按「在设立 RRIF 时」选定的配偶年龄算。要用配偶年龄,得在开户时就选;最低额从开户的第二年起每年都要取。
为什么要紧:开户时没选,之后每年被迫按自己的年龄多取、多交税,想改已经来不及
细看这条误解 →落地第一年就能存 RRSP 抵税
RRSP 额度按上一年在加拿大的赚取收入(工资、自雇净收入等)的 18% 计算,另有年度上限。落地第一年通常没有上一年的加拿大收入,额度一般是零,第二年起才有。
为什么要紧:按「存 RRSP 能退税」的宣传当年就存,多半是超额供款
细看这条误解 →成为非居民后从 RRSP 取钱,加拿大就不再收税
付给非居民的 RRSP、RRIF 款项,加拿大机构要预扣 25% 非居民税,税收协定可能降低税率。符合条件的可按第 217 条选择报加拿大税表,可能退回部分或全部预扣税。
为什么要紧:离境后以为 RRSP 可以随便取、不用管加拿大税
细看这条误解 →RRSP 多存一点没关系,大不了明年再抵税
超过扣除额度的未抵扣供款,只有 2,000 元缓冲不罚(当年任何时候满 18 岁才有);超出额度加 2,000 元的部分,一般每月按 1% 交税,直到取出或有了新额度。
为什么要紧:落地第一年额度常为零,按「存了就能抵」多存几万,每月被罚 1%
细看这条误解 →回国常住以后,还可以继续往 TFSA 存钱
成为非居民后 TFSA 账户可以留着,但非居民期间的任何新供款都要按每月 1% 交税,直到取出或恢复居民身份。整年都是非居民的年份也不产生新额度。
为什么要紧:两地往返的家庭最容易在「人不在加拿大」的年份继续自动定投
细看这条误解 →CRA 账户里显示的 TFSA 额度,照着存满就不会超
CRA 原文:你 CRA 账户里的 TFSA 信息每年春天才更新一次,只含上一年的交易;金融机构到次年 2 月底才报送。要用自己的记录算额度,不要照 CRA 账户里的数存。
为什么要紧:当年已在别家存过或取过,照 CRA 页面显示的额度再存,就成了超额供款
细看这条误解 →可以在 TFSA、RRSP 里直接放比特币,涨了就免税
CRA 解释文件 S3-F10-C1 原文:比特币等加密货币不是政府发行的货币,不是合格投资;在指定交易所上市的大多数证券(含 ETF 单位)是合格投资。以 FHSA 为例,持有不合格投资要交购入时公允价值 50% 的税。
为什么要紧:想在注册账户里持有加密资产,只能买交易所上市的加密 ETF;把币直接放进去换来的是罚税,不是免税
细看这条误解 →刚落地还没拿到 SIN,也可以先开 TFSA 占个位
开 TFSA 要同时满足三条:加拿大税务居民、年满 18 岁、有有效的社会保险号(SIN)。拿到 SIN 之前可以先开普通(非注册)账户。
为什么要紧:刚落地的人常被柜台建议「先开着」,结果开不了或资料要重填
细看这条误解 →我 30 岁移民,TFSA 额度能从 18 岁那年补起
CRA 原文:新居民的 TFSA 额度从成为加拿大税务居民那一年才开始累积,不是从满 18 岁那年。来加拿大之前的年份不产生额度,也补不回来。2026 年的年度额度是 7,000 元。
为什么要紧:按网上「累计额度」数字一次存满,是新移民 TFSA 超额罚税(每月 1%)最常见的来源
细看这条误解 →TFSA 叫免税账户,里面美股的股息一分钱税都不扣
TFSA 免的是加拿大的税。CRA 的 TFSA 指南原文写明,外国公司付进 TFSA 的股息可能要被该国预扣税;美股股息在 TFSA 里到账前就可能先被扣掉一部分。
为什么要紧:按「全额到账」估算股息收入,或把高股息美股都放进 TFSA,实际到手比预想少
细看这条误解 →TFSA 取出来的钱,当年随时可以原数存回去
CRA 原文:取出的金额要到下一年 1 月 1 日才恢复成额度。当年额度已用满时又存回去,就是超额供款。要换机构,用机构之间的直接转户,合格转户不影响额度。
为什么要紧:「取出来再存到新券商」是换机构时最贵的一个操作失误
细看这条误解 →费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →