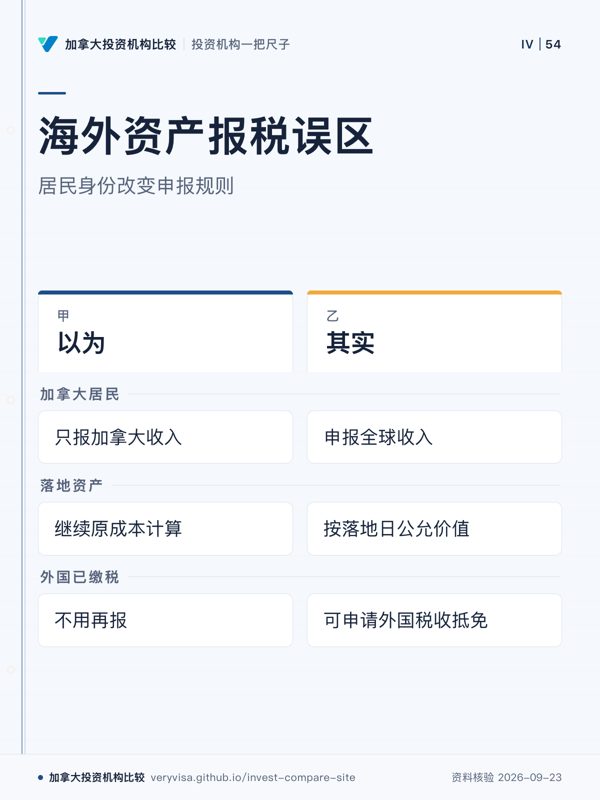
在国内卖房卖股已经交过税,加拿大这边就不用报了
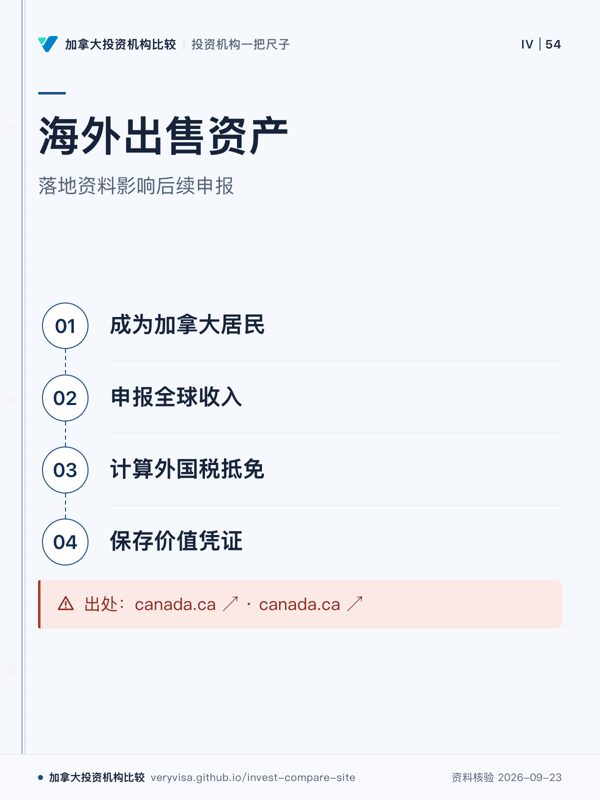
CRA 原文:成为居民后要申报全球收入;落地时已有的财产视为按落地日公允价值重新取得,之后的增值要报。在外国交的税可申请外国税收抵免,每个国家按「实际交的外国税」与「这笔收入在加拿大应交的税」取较低者,不是免报。
为什么要紧:不报会被追税加罚;报了却没留落地日价值和完税凭证,多交的税拿不回
在国内卖房卖股已经交过税,加拿大这边就不用报了
CRA 原文:成为居民后要申报全球收入;落地时已有的财产视为按落地日公允价值重新取得,之后的增值要报。在外国交的税可申请外国税收抵免,每个国家按「实际交的外国税」与「这笔收入在加拿大应交的税」取较低者,不是免报。
为什么要紧:不报会被追税加罚;报了却没留落地日价值和完税凭证,多交的税拿不回
CRA 新移民报税页(论坛解读)写明:成为加拿大居民以后,居民期间的全球收入都要以加元申报,来源在加拿大境内还是境外都一样。在国内卖房、卖股票产生的收益,属于这类收入。国内已经交过税,不改变「要在加拿大报」这件事,改变的只是加拿大最后要补多少。
同一页面写明:你在成为居民时拥有的某些财产,CRA 视为你在那一天按公允市值卖出、又按同样价格买回。这个「落地日价值」就成了以后计算收益的成本。所以 2015 年买、2020 年落地、2026 年卖的国内股票,加拿大只看 2020 年落地那天到 2026 年卖出这一段的涨跌,之前的增值不在加拿大算。
这也是 CRA 要你保留落地日公允市值记录的原因。没有记录,加拿大这边的成本就只能另找依据,往往对自己不利。
加拿大的主要住所免税只覆盖你是加拿大居民、而且那处房子是你主要住所的年份(CRA 资本利得指南 T4037 第 6 章)。移民以后人住在加拿大、国内的房子空着或出租,通常很难再把它算作主要住所;一处房子同一年也只能指定一处主要住所。国内的房子在哪些年份能指定、能免多少,要按每年实际居住情况逐年判断,个案请会计师按完整资料计算。
按 CRA 外国税收抵免页(第 40500 行)(论坛解读):加拿大居民在税表上报了境外收入、又已就这笔收入向外国交了税的,可以申请联邦外国税收抵免。每个国家单独算,一般取下面两个数中较低的那个:
联邦部分用表 T2209 计算,结果填在第 40500 行;省一级的抵免(魁北克以外)用表 T2036,结果填进所在省的 428 表。
这意味着抵免最多只能把加拿大这笔收入的税抵到零,不会倒退。国内交的税比加拿大这边应交的多,多出的部分在联邦抵免里拿不回来;国内交的少,加拿大要补上差额。
纸质报税的,要附上 T2209、显示已交外国税的正式完税凭证,以及一份计算说明;电子报税的,这些材料要留好,CRA 来要时提供。凭证不是英文或法文的,要附原件复印件和合格的英文或法文翻译,翻译件签名人的名字要用拉丁字母书写,而且不能是纳税人本人。
境外收入和外国税款都要折成加元,用的是收入或税款发生当天的加拿大银行汇率;全年多次收付的,可以用全年平均汇率。
假设李女士 2019 年落地,落地那天她在上海的一套出租房估值 300 万元人民币(她当时留了评估依据),2026 年以 360 万元卖出,在国内按规定交了税。加拿大这边,她要把卖房收益报进 2026 年税表,资本利得从 300 万元起算(再扣掉买卖费用,全部折成加元),而不是从她当年的买入价起算;国内实际交的税,按 T2209 的规则在加拿大应交的联邦税里抵免。
如果她当年没留落地日的估值依据,又说不清国内交了多少税,就可能既被按更高的利得计税,又抵免不了国内的税,同一笔收益实际交了两遍。
在国内卖掉之前,这套出租房每年都属于要报 T1135 的外国财产(见同页 T1135 两条)。卖房那一年,只要年内外国财产的成本合计超过门槛,它仍要列在当年的 T1135 上。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →