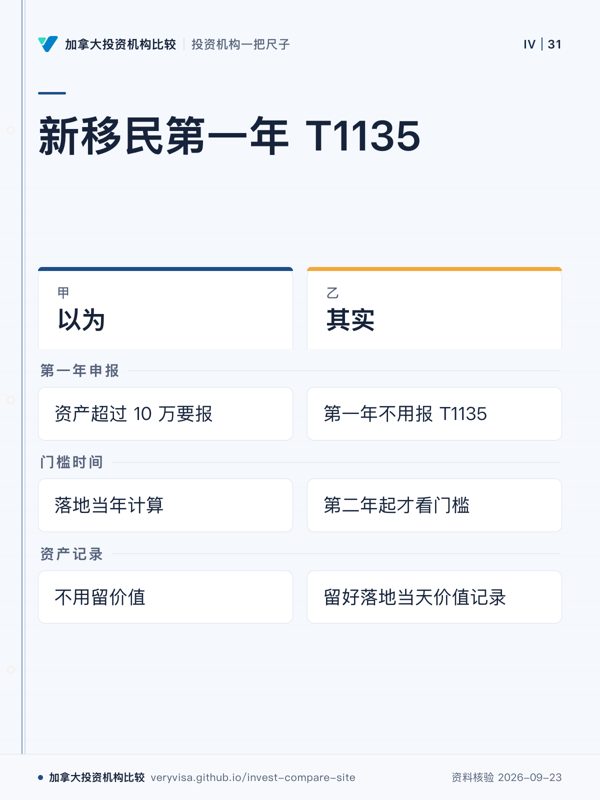
新移民落地当年报税,国内资产超过 10 万就要附 T1135
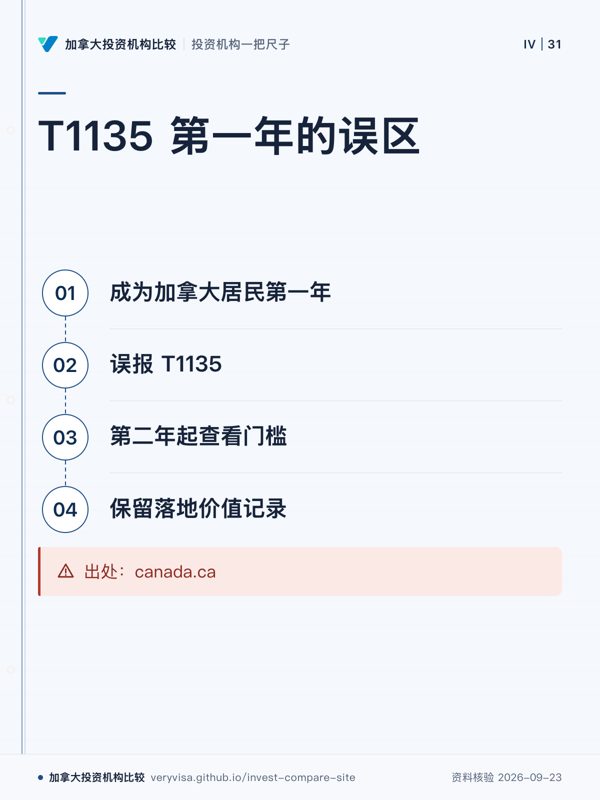
CRA 原文:成为加拿大居民的第一年不用报 T1135;从第二年起才看门槛。落地时已有的资产,成本按你成为居民那天的公允价值算,所以要把落地当天的价值留好记录。
为什么要紧:第一年误报白费功夫;更常见的是没留落地日价值,第二年起不知道成本怎么填
出处:canada.ca ↗
新移民落地当年报税,国内资产超过 10 万就要附 T1135
CRA 原文:成为加拿大居民的第一年不用报 T1135;从第二年起才看门槛。落地时已有的资产,成本按你成为居民那天的公允价值算,所以要把落地当天的价值留好记录。
为什么要紧:第一年误报白费功夫;更常见的是没留落地日价值,第二年起不知道成本怎么填
出处:canada.ca ↗
外国资产申报表 T1135 只由加拿大税务居民填。CRA 的 T1135 问答写明:个人在第一次成为加拿大居民的那个税年,不用交 T1135。也就是说,2025 年 6 月落地的新移民,报 2025 年税表时不附 T1135;从 2026 年这个税年起,才按规则判断要不要报。
第一年免的只是这张申报表,不是全球收入。成为居民以后,居民期间在加拿大境内外的全部收入都要报(CRA 新移民报税页):落地后国内存款的利息、股票的分红、出租房的租金,第一年就要进税表,只是不用另附 T1135 清单。
问答写明,10 万加元的门槛看的是「成本」(cost amount),不是市值;成本在《所得税法》里一般就是调整后成本基数。对新移民有一条专门规定:落地时已经拥有的外国财产,成本按成为居民那一天的公允市值计算。
所以落地那天的价值,是之后每一年判断门槛、计算成本的起点。成为居民后受赠或继承的外国财产,成本按收到时的公允市值算;之后自己新买的,按买价算。
CRA 新移民报税页明确提醒:要保留你的财产在抵达加拿大那天的公允市值记录。实际做法是,在落地日前后把这些东西存档:
这些记录不只用于 T1135。日后在国内卖房卖股,加拿大这边的资本利得也从落地日价值起算(见同页「国内卖房卖股」一条),没有记录,成本就说不清。
问答列出的情况:国外银行账户、非加拿大公司的股票、出租的国外房产都属于要申报的「特定外国财产」;人民币还是美元不影响判断,看的是财产在哪里、是什么。主要供个人使用的财产不算(CRA 用「超过 50% 自用」来判断),所以在国内自住的房子不算;放在 RRSP、TFSA 里的外国资产也不算;完全用于经营主动业务的财产不算。
国内的房子如果一年出租八个月、自住四个月,按问答里佛罗里达公寓的例子,属于要申报的财产。
T1135 要在当年个人税表的截止日之前交。逾期或不交会被罚款,金额见 CRA 的罚款表;问答还写明,外国财产的收入没有申报、而 T1135 又缺交、迟交或填错的,CRA 对那一年的重新核定期可以多延长三年。确实因为特殊情况晚交的,可以用表 RC4288 书面申请减免。
新移民最常见的不是第一年多报,而是第二年起忘了报,或者根本没留落地日价值,不知道成本怎么填。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →