离职后养老金转进 LIRA,钱就锁死到退休、一分提不出
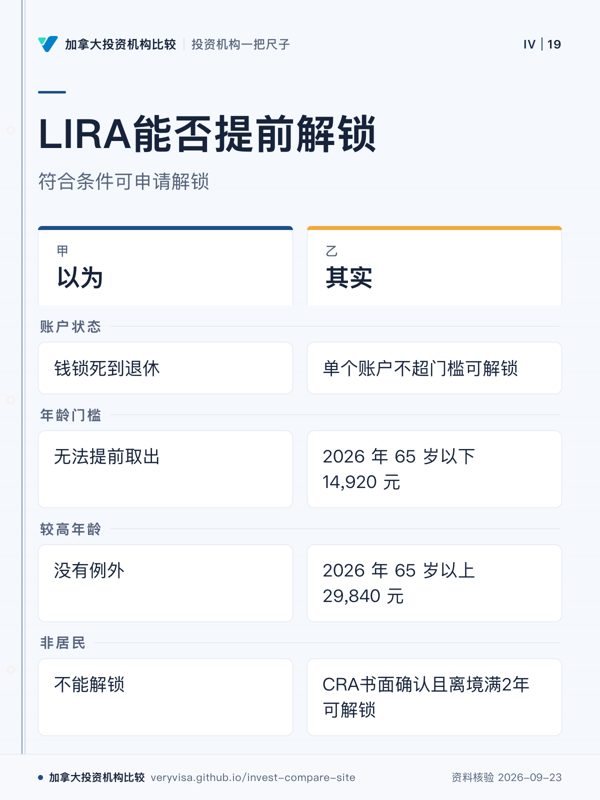
BCFSA 原文(BC 监管的 LIRA/LIF):单个账户不超门槛可解锁,2026 年 65 岁以下 14,920 元、以上 29,840 元,不能拆户凑数;有 CRA 书面确认的非居民且离境满 2 年也可解锁。取出的钱全额计当年收入。
为什么要紧:小额账户常年锁着没人管,或回国后不知道能提;提之前先算税,别在高收入年份一次取出
离职后养老金转进 LIRA,钱就锁死到退休、一分提不出
BCFSA 原文(BC 监管的 LIRA/LIF):单个账户不超门槛可解锁,2026 年 65 岁以下 14,920 元、以上 29,840 元,不能拆户凑数;有 CRA 书面确认的非居民且离境满 2 年也可解锁。取出的钱全额计当年收入。
为什么要紧:小额账户常年锁着没人管,或回国后不知道能提;提之前先算税,别在高收入年份一次取出
离职时从注册养老金计划转出、锁在 LIRA 或 LIF 里的钱,适用原养老金计划所属辖区的养老金法:联邦监管的雇主按联邦法,各省雇主按各省法。下面是 BC 法律管辖的 LIRA 和 LIF 的规则,出自 BCFSA 的解锁养老金页。不确定归哪里管,先问持有账户的金融机构或原计划管理人。
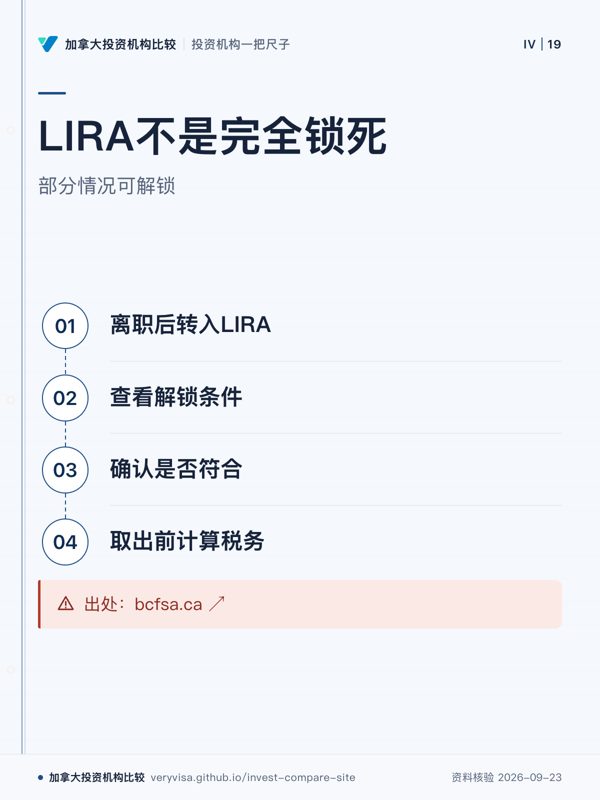
BCFSA 写明,BC 的养老金法没有「一次性解锁 50%」的规定,这在联邦和部分其他辖区有,在 BC 没有。资金必须先转进 LIRA 或 LIF,才能按以下四种情形之一解锁;四种都不符合,钱就要一直锁到退休,养老金监管官也无权破例。申请一律交给持有账户的金融机构。
单个 LIRA 或 LIF 的余额不超过门槛,可以解锁取出。门槛按 CPP 的年度最高可供款收入(YMPE)计:65 岁以下是 YMPE 的 20%,2026 年为 14,920 元;65 岁以上是 40%,2026 年为 29,840 元。门槛按单个账户算,其他锁定账户不合并。超过门槛的账户不能拆成几个小户来凑;机构这样拆分就违反规例。不需要指定表格,直接联系机构办理。
拿到 CRA 书面确认你在税务上是加拿大非居民,并签署声明已离开加拿大两年或以上,可以解锁取出全部余额。有配偶的,配偶要签表格 1 放弃权利。成为非居民后取出的钱,按 CRA 非居民税指南 T4058(论坛解读),机构要预扣 25% 非居民税,协定可能降低,居住国是否另征税要看当地规定。
低收入、需要支付医疗费、因欠租面临驱逐、自住房房贷面临违约、需要支付新自住房的押金,可以申请一次性取出不超过规定限额的金额。要填「因经济困难解锁并提取 BC 资金申请」,有配偶的附表格 1。这一条只适用于已经在 LIRA 或 LIF 里的钱,仍在养老金计划里的不适用。
有医生书面证明患有绝症、或疾病残障预计会显著缩短寿命,可以解锁,可以一次取出或在一段固定期限内分次取出。有配偶的同样需要表格 1。
BCFSA 写明,解锁的钱可以取现,也可以转入其他税务优惠账户;一次性取出的金额全额计入当年收入。所以小额解锁和离境解锁,最好避开收入高的年份;能转进 RRSP 等账户的,可以先转再按需要取。
很多人换过几份工作,留下几个几千元的 LIRA,多年没有看过。按单个账户计门槛的规则,这些小户往往各自都在门槛以下,可以分别申请解锁。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →