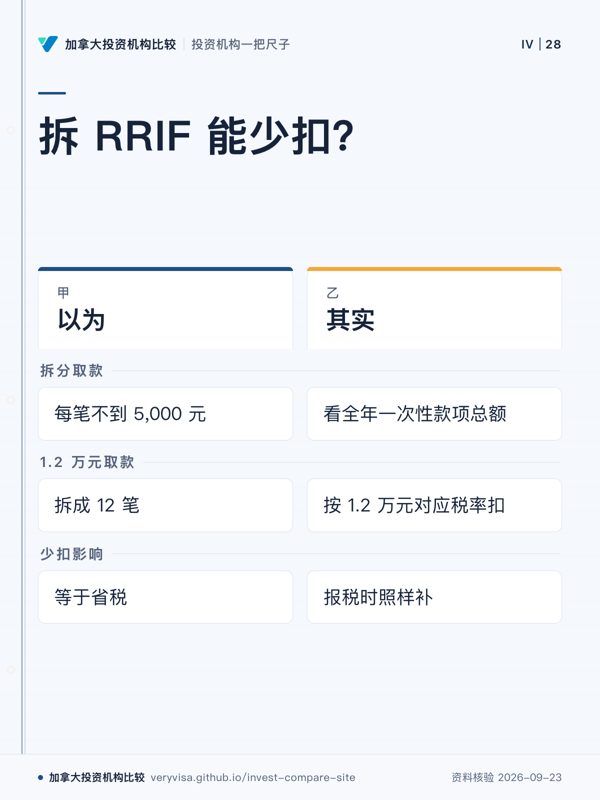
RRIF 超额部分拆成每笔不到 5,000 元,预扣就只有 10%
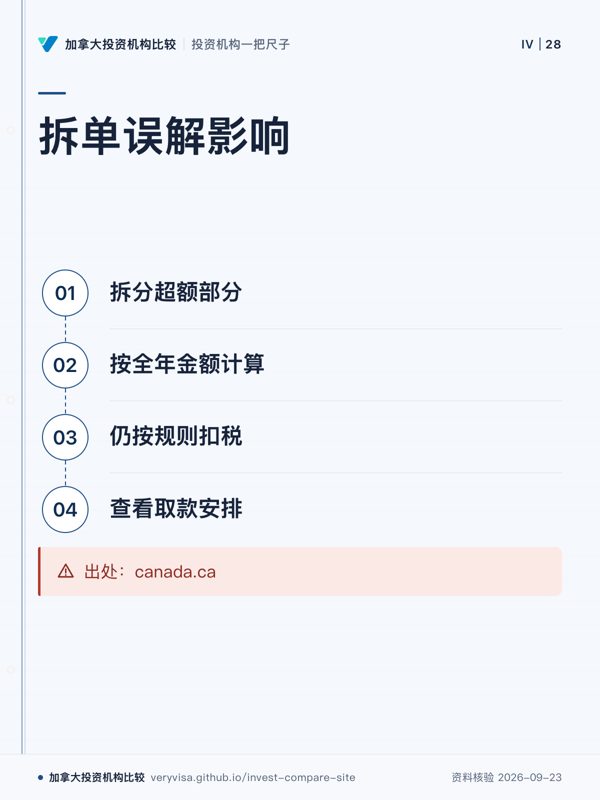
CRA 原文:预扣税率按这一年里已付或预计要付的一次性款项总额来定。一年打算多取 1.2 万元,拆成 12 笔也按 1.2 万元对应的 20% 扣。
为什么要紧:以为拆单能少扣,结果照扣;少扣的也不是省税,报税时照样要补
出处:canada.ca ↗
RRIF 超额部分拆成每笔不到 5,000 元,预扣就只有 10%
CRA 原文:预扣税率按这一年里已付或预计要付的一次性款项总额来定。一年打算多取 1.2 万元,拆成 12 笔也按 1.2 万元对应的 20% 扣。
为什么要紧:以为拆单能少扣,结果照扣;少扣的也不是省税,报税时照样要补
出处:canada.ca ↗
CRA 一次性付款预扣页的原文是:机构要按收款人这一日历年「已付或预计要付」的一次性付款总额,对应 10%、20%、30% 三档中的一档来计算预扣。档位看的是全年总额,不是每一笔的金额。
所以郑先生今年打算在最低额以外多取 12,000 元,不管一次取,还是分成 12 个月每月 1,000 元,机构都应按 12,000 元落在的 5,001 至 15,000 元一档,每笔扣 20%。把超额部分拆成每笔不到 5,000 元,并不能把税率降到 10%。
退一步说,即使因为分在不同机构、或者机构不知道你全年的计划而少扣了,这也只是预缴得少。年底报税时,全年 RRIF 收入和其他收入合在一起,按你的边际税率算出应交税款,少扣的部分要补上。预扣率本身不决定你最终交多少税。
决定 RRIF 取款最终交多少税的,是取款落在哪一年、那一年你的总收入是多少。几个方向可以对照规则自己算:
第一,跨年分配。同样多取 30,000 元,放在一年和分在两年,第二种通常让每年的应税收入更平均。
第二,年龄和收入挂钩的项目。年满 65 岁可以申报养老金收入额度;OAS 在收入超过一定水平后会被部分回收。大额取款落在哪一年,会影响这些项目。
第三,提前留够报税的钱。只取最低额(不预扣)加上其他收入,可能在年底一次补税;需要的话可以向机构询问能否多扣一些,让预缴更接近实际税负。
已经成为非居民的,RRIF 取款按非居民税 25% 预扣,税收协定可能降低,不适用上面三档;按 CRA 非居民税指南 T4058(论坛解读),可以选择按第 217 条报加拿大税表,可能退回部分预扣税。
拆单改变的是每笔被扣多少的观感,不改变全年的预扣档位,更不改变最终的税。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →