FHSA 晚几年再开也不亏,额度会自动累积
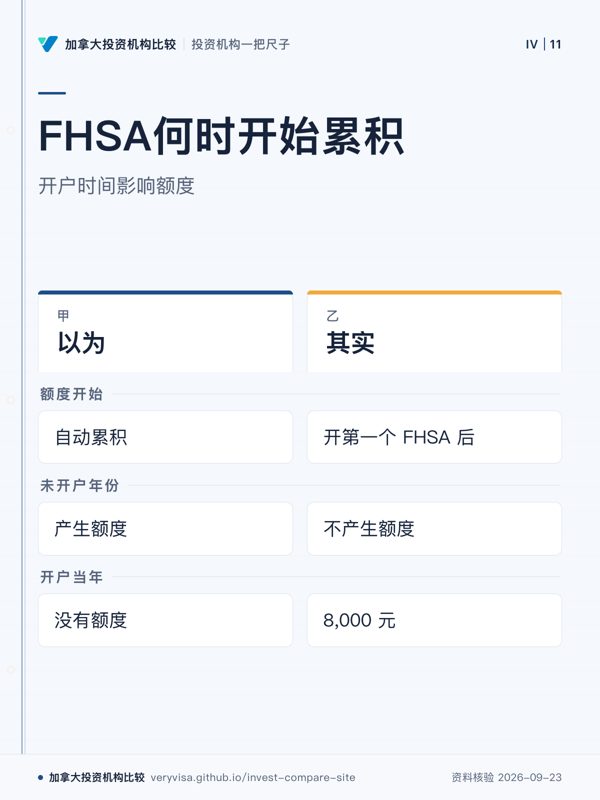
FHSA 的额度只在开第一个 FHSA 之后才开始:开户当年 8,000 元,之后每年 8,000 元加最多 8,000 元结转,终身 40,000 元。没开户的年份不产生额度,这点和 TFSA 相反。
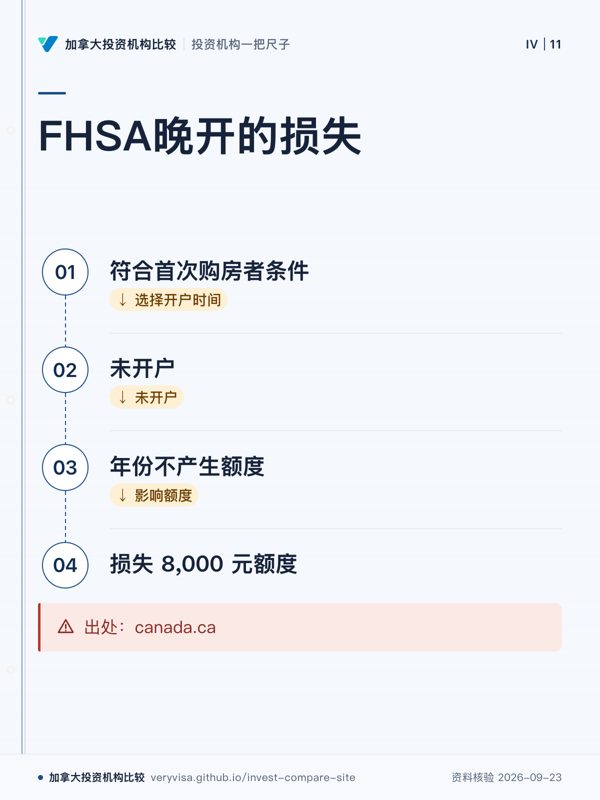
为什么要紧:符合首次购房者条件却不开户,每年都在白白损失 8,000 元额度
FHSA 晚几年再开也不亏,额度会自动累积
FHSA 的额度只在开第一个 FHSA 之后才开始:开户当年 8,000 元,之后每年 8,000 元加最多 8,000 元结转,终身 40,000 元。没开户的年份不产生额度,这点和 TFSA 相反。
为什么要紧:符合首次购房者条件却不开户,每年都在白白损失 8,000 元额度
CRA FHSA 供款页(论坛解读)写明,开第一个 FHSA 那一年的额度是 8,000 元。此后每年的额度,大致是 8,000 元加上上一年没用完的结转额(结转最多 8,000 元),再扣除上一年底的超额部分;同时不能超过 40,000 元的终身上限减去以前所有供款和转入。开户之前的年份,不管你多早就符合条件,都不产生任何额度。
这一点和 TFSA 相反。TFSA 从 18 岁起每年自动累积额度,晚开户不吃亏;FHSA 不开户就什么都没有。
假设两个人都在 2024 年就符合首次购房者条件。甲 2024 年开户、一分钱没存,2025 年他的额度是 8,000 元新额度加 8,000 元结转,当年最多可以存 16,000 元。乙等到 2025 年才开户,2025 年只有 8,000 元。
由于每年只新增 8,000 元、结转最多 8,000 元,从开户那年算起,累计额度最快也要到第五个日历年才够 40,000 元:开户年 8,000,第二年累计 16,000,第三年 24,000,第四年 32,000,第五年 40,000。晚开户一年,到买房那年能用的累计额度就少 8,000 元;几年内就要买房的人,差的正是这一截。
额度、结转和自己的具体数字,可以在 CRA 网上账户「储蓄和养老计划」下查。
晚开户少的是额度,早开户付出的代价是期限。FHSA 的最长参与期从开第一个 FHSA 起算,到以下最早一件事发生那年的 12 月 31 日结束:开户满 15 周年、年满 71 岁、第一次合格提取的次年(关户规则(论坛解读))。CRA 的例子里,有人 2025 年开户、2028 年才第一次存钱,期限照样从 2025 年算,到 2040 年底结束。到期没买房的,钱可以直接转进 RRSP 或 RRIF,不占 RRSP 额度、不交税;拿出来就按收入计税。对多数人来说,15 年足够长,早开户的额度好处更实际。
开户时要是加拿大居民,年满 18 岁(部分省份 19 岁),当年底不超过 71 岁,并且当年和前 4 个日历年里没有住在自己拥有或共有的房子里当主要住所;有配偶或同居伴侣的,同期也没有住在对方拥有的房子里(开户条件(论坛解读))。CRA 的例子:住在同居伴侣名下房子里的人,不能开 FHSA。
存进 FHSA 的钱可以在当年抵扣,也可以留到以后收入高的年份再抵扣,终身最多抵扣 40,000 元;从 RRSP 转进来的钱不能抵扣,并占用这个上限。和 RRSP 不同,当年头 60 天存进 FHSA 的钱不能抵扣到上一年。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →