海外资产年底市值超过 10 万加元,就要报 T1135
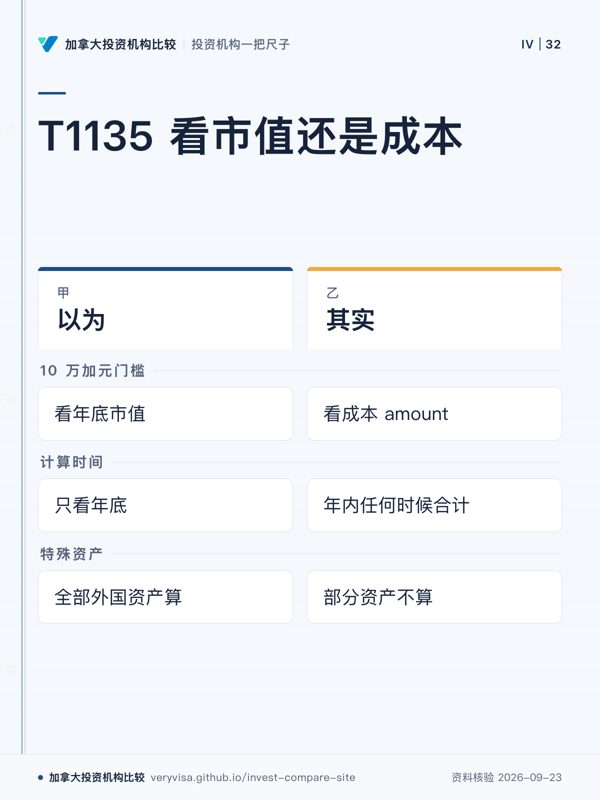
CRA 原文:10 万加元门槛看的是成本(cost amount),不是市值;年内任何时候外国资产成本合计超过 10 万才要报。RRSP、TFSA 里的资产和主要自用的海外房产不算在内。成本不足 25 万可用简易报法。
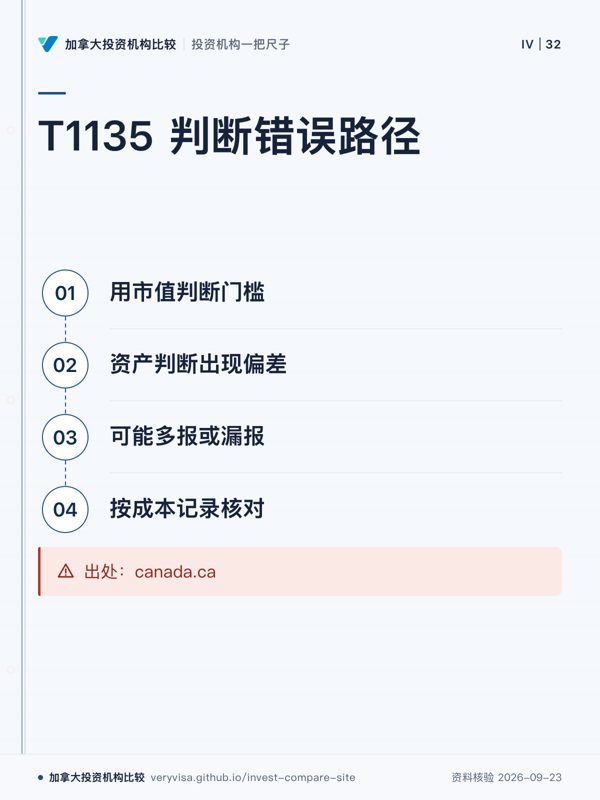
为什么要紧:看市值判断,要么多报白忙,要么成本早过线却以为没到而漏报
出处:canada.ca ↗
海外资产年底市值超过 10 万加元,就要报 T1135
CRA 原文:10 万加元门槛看的是成本(cost amount),不是市值;年内任何时候外国资产成本合计超过 10 万才要报。RRSP、TFSA 里的资产和主要自用的海外房产不算在内。成本不足 25 万可用简易报法。
为什么要紧:看市值判断,要么多报白忙,要么成本早过线却以为没到而漏报
出处:canada.ca ↗
CRA T1135 问答对「10 万加元按什么算」只有一句回答:不是按公允市值,而是按成本。成本一般就是调整后成本基数:自己买的,是买入价加相关费用;落地前已有的,是成为居民那天的公允市值;成为居民后受赠或继承的,是收到时的公允市值。
这就带来两种和直觉相反的情况:
按市值判断,前一种人会白报一遍,后一种人会以为没到线而漏报。
门槛不是逐项看,而是所有「特定外国财产」的成本加在一起。问答的例子:持有成本 75,000 元的外国股票,加上 35,000 元的美国银行账户,合计 110,000 元,超过 10 万,要交 T1135。
房贷不能从成本里扣。问答的例子:用 5 万元首付买了一套 50 万元的外国出租房,申报的成本是 50 万元,不是首付的 5 万。国内有贷款的出租房,单这一项就可能远超门槛。
问答列出的常见类别:存在国外银行的资金;非加拿大公司的股票;出租或投资用的国外房产。资产用哪种货币计价,不影响它是不是外国财产。
不算的:主要供个人使用的财产(超过 50% 自用,国内自住房属于这一类);放在 RRSP 或 TFSA 里的外国资产;完全用于经营主动业务的财产。
T1135 分两种填法。整年里外国财产成本合计都低于 25 万加元的,可以用 A 部分的简易方法:只按资产类别打勾,不用逐项列明。年内任何时候成本合计达到 25 万元或以上的,要填 B 部分,逐项申报。两部分不能同时填。
还是那个原则:25 万元也看成本,不看市值。
王先生 2023 年落地,落地那天他在国内有:一套自住的房子、一个人民币存款账户(约合 6 万加元)、一个 A 股账户(约合 5 万加元),以及一套出租的公寓(落地日估值约合 40 万加元)。
自住房不算。存款、A 股和出租公寓的成本合计约 51 万加元,远超 10 万,也超过 25 万,从 2024 税年起每年都要用 B 部分逐项申报。落地那一年(2023 税年)不用交 T1135,但出租公寓的租金、存款利息和 A 股分红仍要报进 2023 年税表。
成本里哪些费用可以加、多次买卖的平均成本怎么算、汇率按哪天取,CRA 有专门的规则,个案要按完整的交易记录计算;问答没有覆盖的情形,以 CRA 的答复或会计师的判断为准。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →