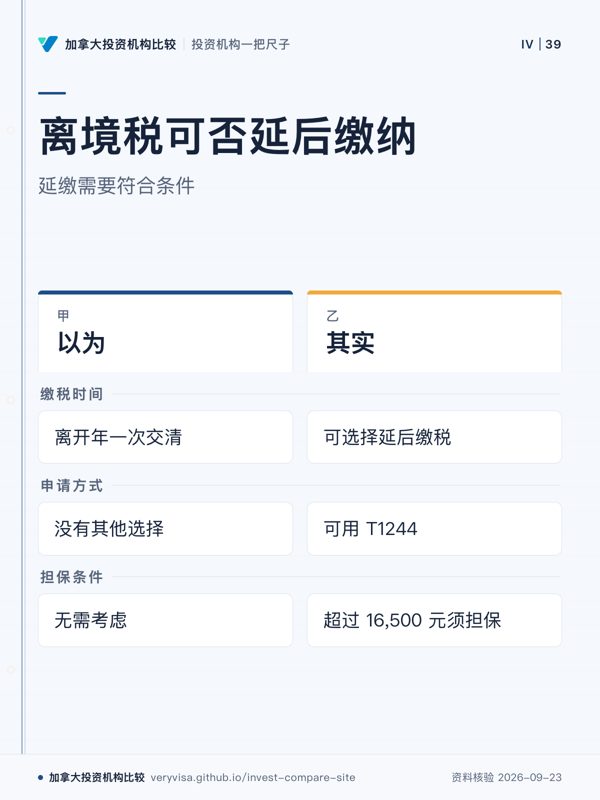
离境税必须在离开那年一次交清
可用 T1244 选择把离境视同出售产生的税延到真正卖出时再交,期间不计利息。若这部分联邦税超过 16,500 元(魁北克 13,777.50 元),须在离境次年 4 月 30 日前向 CRA 提供足额担保。
为什么要紧:担心手上没现金交离境税的人,常不知道有延缴选项
离境税必须在离开那年一次交清
可用 T1244 选择把离境视同出售产生的税延到真正卖出时再交,期间不计利息。若这部分联邦税超过 16,500 元(魁北克 13,777.50 元),须在离境次年 4 月 30 日前向 CRA 提供足额担保。
为什么要紧:担心手上没现金交离境税的人,常不知道有延缴选项
按 CRA 移民离境的财产处置页(论坛解读),离境视同出售产生的税,可以按《所得税法》第 220(4.5) 款选择延缴:不管金额多少,都可以延到你真正卖出那项财产时再交,延缴期间不计利息。选择用表 T1244 提出,期限是离境次年的 4 月 30 日。员工福利计划不适用这项选择。
这对「账面赚了很多、手上没有现金」的人最有用。比如非注册账户里有一批多年前买的股票,成本 20 万元,离境那天市值 50 万元,视同出售产生 30 万元资本利得;如果不延缴,这笔税要在离境那年的税表里交清,可能逼着人在不合适的时候卖股票凑钱。选择延缴,就可以等以后真正卖出时再交。
延缴不是无条件的。同一页面写明:离境视同出售所得对应的联邦税超过 16,500 元(离境前是魁北克居民的,超过 13,777.50 元)时,要向 CRA 提供足额担保;省或地区一级也可能要求担保。要在次年 4 月 30 日之前联系 CRA 商定担保安排。
联邦税是否超过 16,500 元,要按 T1243 算出全部视同出售的利得和亏损,再按当年的税表算出这部分对应的联邦税,不能用资本利得的总额直接比。担保接受哪些形式、怎么估值,按 CRA 的个案安排处理,公开页面没有列出清单,以 CRA 的个案答复为准。
离境后真正卖出延缴的财产时,要把下面这些信息寄给温尼伯税务中心的「Non-Resident T1 Adjustments」部门:财产的描述(与你在 T1243 上的写法一致)、卖出的股数(如果是股票)、卖出日期。延缴的税款要在卖出次年的 4 月 30 日之前交清。
如果你一直没卖、而是又回到了加拿大,情况不同。页面写明:延缴了离境税的人重新成为居民时,可能要交清延缴的税,要先联系 CRA。
1996 年 10 月 1 日以后离境、之后又重新成为加拿大居民、而且仍然持有部分或全部那些财产的,可以选择撤回当年的视同出售:
要在重新成为居民那年的报税截止日之前,书面提出申请,附上财产清单和各自的公允市值。撤回可能减少或免除离境那年的税,已提供的担保也可能退回部分或全部。
延缴解决的是「这笔税什么时候交」;T1161 解决的是「离境时你有哪些财产要列清单」。选择延缴的人,同样要按门槛交 T1161(见下一条误解)。离境时有亏损、算下来没有税要交的人,也不能因此跳过 T1161。
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
费用要问到书面
本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →