投诉理财公司不急,拖多久都能再找监察员
OBSI 原文:投资公司和省级信用社有 90 天处理你的投诉(银行 56 天);收到公司最终答复后 180 天内要交给 OBSI;向公司投诉须在知道问题后 6 年内。OBSI 免费,每宗最多建议赔 35 万元。
为什么要紧:等公司慢慢回,过了 180 天才想起找监察员,失去免费调解的机会
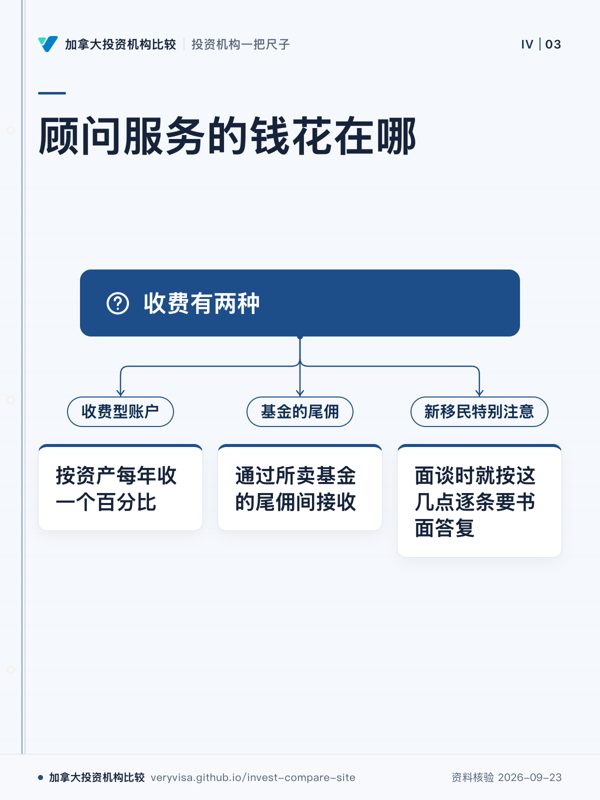
细看这条误解 →全服务投资顾问(full-service brokerage)或基金交易商的顾问,替你配置、执行并做规划。收费有两种:按资产每年收一个百分比(收费型账户),或通过所卖基金的尾佣间接收。关键差别在「可买品种」(全品种投资交易商 vs 只卖基金)、「是否只卖自家产品」和「服务门槛」。
新移民特别注意:顾问型机构的关键条款多写在收费协议与关系披露文件里,官网常常不写;本站核不到的点会直接标出来——面谈时就按这几点逐条要书面答复。 看账户类型速查 →
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不荐产品、不写收益率。
投诉理财公司不急,拖多久都能再找监察员
OBSI 原文:投资公司和省级信用社有 90 天处理你的投诉(银行 56 天);收到公司最终答复后 180 天内要交给 OBSI;向公司投诉须在知道问题后 6 年内。OBSI 免费,每宗最多建议赔 35 万元。
为什么要紧:等公司慢慢回,过了 180 天才想起找监察员,失去免费调解的机会
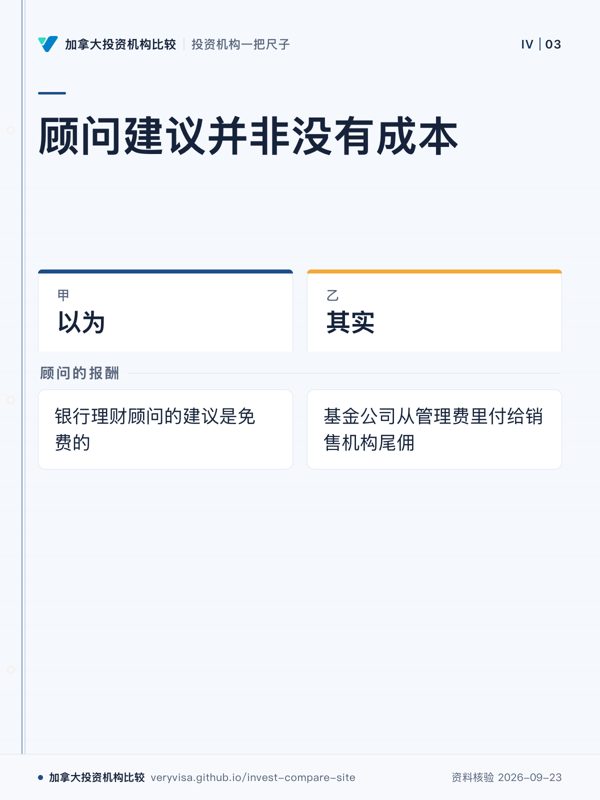
细看这条误解 →银行理财顾问的建议是免费的
顾问的报酬常来自你买的基金:基金公司从管理费里付给销售机构尾佣(trailing commission),按持有金额每年计,只要你持有就一直付。RBC 精选平衡组合 A 系列的尾佣是每年 1%。
为什么要紧:以为建议免费,就不会去比「同样的建议另外付费」和「嵌在 MER 里」哪个更贵
细看这条误解 →OBSI 判了赔钱,理财公司就必须照付
OBSI 官网现行流程:公司拒不照建议赔付时,OBSI 公开公司名称、调查结论和拒付事实,但不能强制付款;CSA 2025 年就让它有约束力征求过意见。另一条路是 CIRO 投资交易商 50 万元以下的约束性仲裁,选了就不能再找 OBSI。
为什么要紧:以为拿到建议就等于拿到钱,没留意诉讼时效和仲裁的取舍
细看这条误解 →点开每一点看「强、标准、弱」各长什么样。每一点都有固定的判档口径,不同人按同一口径判出同样的档。档位只说「在这一点上的设计强弱」,不代表整体好坏——哪一点对你要紧,取决于你的情况。
点单元格看出处。灰色虚线=本站还没核到(很多条款只写在账户协议或收费表 PDF 里),不等于没有。第一行是每款产品能开的账户。费用按官网明文,核对日期 2026-09-23,以机构当日公布为准。
档位:强标准弱没有未收录档位怎么判 →
← 表格可左右滑动看更多产品 →
| 比什么 | RBC DS 全服务顾问RBC 皇家银行(投资业务) | IG 专属顾问服务IG Wealth Management(顾问) | Edward Jones 顾问服务Edward Jones 加拿大 |
|---|---|---|---|
| 能开的账户✓有 ◐部分 ✕没有 —官网未写 |
|
|
|
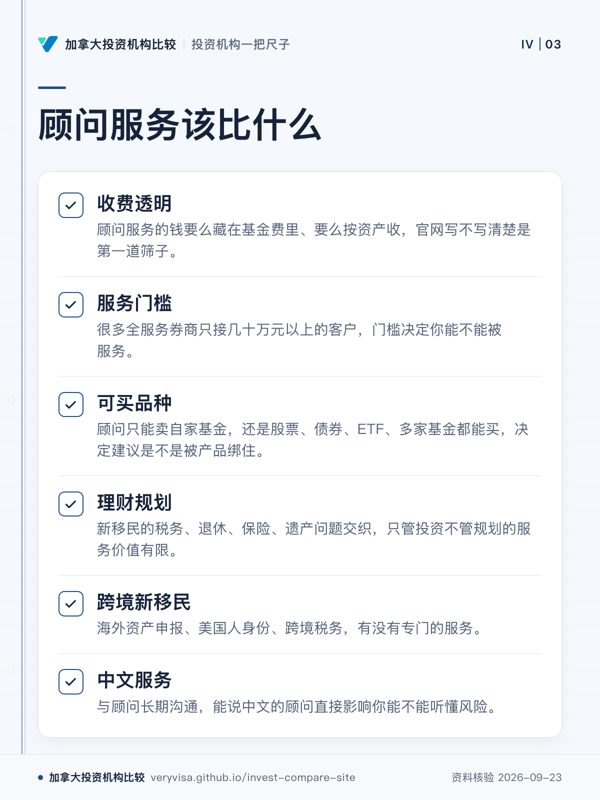
| 收费透明顾问服务的钱要么藏在基金费里、要么按资产收,官网写不写清楚是第一道筛子 | 弱开户披露文件写明收费型账户费按与顾问签的协议计,官网不列费率看出处 | 标准官网详细说明 MER、管理费、行政费的构成与收取方式,并写明已取消 DSC,但未列具体费率表看出处出处:ig.ca ↗ | 强官网逐一列出各账户类型的收费方式与费率区间(如管理费 1.5% 起、佣金 0.5%–3.0%)及最低投资额看出处 |
| 服务门槛很多全服务券商只接几十万元以上的客户,门槛决定你能不能被服务 | 未收录 | 未收录 | 强经纪账户(Brokerage Account)无最低投资门槛,仍配专属顾问看出处 |
| 可买品种顾问只能卖自家基金,还是股票、债券、ETF、多家基金都能买,决定建议是不是被产品绑住 | 强CIRO 投资交易商,账户可持股票、债券、多家基金与 ETF(披露文件样本持仓)看出处 | 标准核心是自家多管理人基金;另设单独管理账户可持个股、债券、GIC 等经纪产品看出处出处:ig.ca ↗ | 强CIRO 投资交易商,可买股票、固定收益、共同基金、ETF、加拿大存托凭证(CDR)等第三方产品看出处 |
| 理财规划新移民的税务、退休、保险、遗产问题交织,只管投资不管规划的服务价值有限 | 强规划覆盖现金与负债、税务与投资、风险管理、退休与遗产看出处 | 强规划覆盖退休、税务、遗产、房贷、保险与现金管理等整体财务生活看出处出处:ig.ca ↗ | 标准官网写明服务涵盖退休储蓄、教育储蓄与保险规划,管理型账户另收年费看出处 |
| 转出费以后想换顾问或转到自主券商,每户转出费多少 | 未收录 | 未收录 | 未收录 |
| 跨境新移民海外资产申报、美国人身份、跨境税务,有没有专门的服务 | 未收录 | 未收录 | 未收录 |
| 中文服务与顾问长期沟通,能说中文的顾问直接影响你能不能听懂风险 | 未收录 | 未收录 | 未收录 |
💬 RBC员工称被要求必须用Direct Investing,每笔10加元佣金太离谱,一年200多笔交易要花2000到3000加元,入职时完全没人提过这条规定
💬 网友称GoSmart账户是新手的一大进步:一年50次免费交易、自动投资、支持TFSA/RRSP/FHSA,只能在App里开户,但只有加元没有美元账户
💬 网友称Direct Investing的1-800热线打不通,一笔转回RBC银行的资金卡在处理中,担心错过换汇时机
💬 遗产执行人称10月7日卖出的股票到23日现金还没到账,两次电话给的成交日期还互相矛盾,跟邮寄的成交确认单也对不上
💬 网友称分行顾问把新手推去自主操作的FHSA却没说清楚没人给建议,1.6万加元躺在现金里近两年,最后转出还是被收了150加元加税
💬 网友称本来觉得IG还行,直到顾问推销终身寿险和一支高费率私募基金,才明白IG只保证「合适」不保证「最优」
💬 一年半客户称顾问卖了高费率基金和终身寿险,走人时邮件电话好几周没人回,账户清算也故意拖着
💬 网友称为父母取钱被拖了一年多没人理,投诉到监管机构后才有回应,至今仍称寄出的材料对方说没收到,钱还没拿到
💬 网友称顾问撂挑子后Wealth Connect系统办不了学费提款,约下一个顾问要等两周多,打来的顾问还没有本省执业资格
💬 网友称约4万加元账户光基金费用加单独收的TFSA顾问费一年合计上千加元,换算成XEQT一年才几十加元,跟帖说IG是同行里收费最高的
💬 网友称IG「顾问」其实是提成销售,把客户塞进高费率的表现落后基金,还搭售价格过高的寿险
💬 受益人称要取继承来的RESP必须先跟顾问通话,顾问连续三次爽约,主管也办不了,前后打了约14小时电话
💬 网友称拿到亲友价的全权委托RRSP账户规模约60万加元,每月手续费换算下来肉疼,但账户整体是赚钱的
💬 网友称账户规模涨了但顾问从没主动联系或给建议,形容成付了钱却换不来任何服务
💬 网友称离职前顾问操作触发洗售、让TFSA超额存款被税、把该放RRSP的股票放反,客户自己想法的交易还被收高额佣金
网站讲尺子与避坑,论坛讲细节:开户转户经历、个人经验和时效消息。
费用要问到书面
顾问与全服务的本站只比机构的费用与服务设计,不推荐产品、不预测收益。个案(账户怎么分配、买什么、跨境税务)请找注册投资顾问或 CIRO 注册代表;先查他的注册类别与处分记录(CIRO AdvisorReport 只收投资交易商的代表,基金交易商的代表要到 CSA 全国注册查询)。
咨询前要准备什么 →