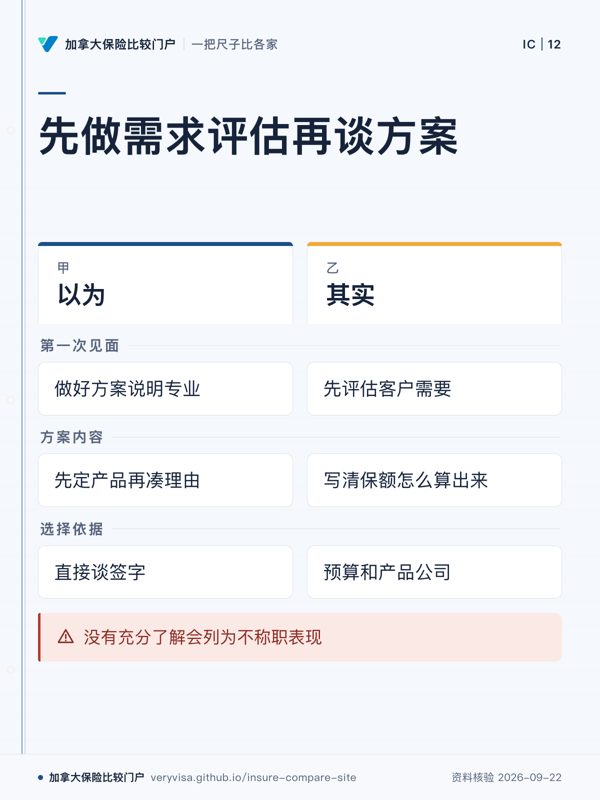
顾问第一次见面就带来做好的方案,说明他专业、效率高
保险理事会行为守则第 7.2 条要求持牌人评估客户的需要、披露所有重要信息;第 5.3.2 条把「没有做充分的事实了解和保险需要评估」列为不称职的表现。合格的方案应先写清保额怎么算出来、预算多少、为什么选这类产品和这家公司,再谈签字。
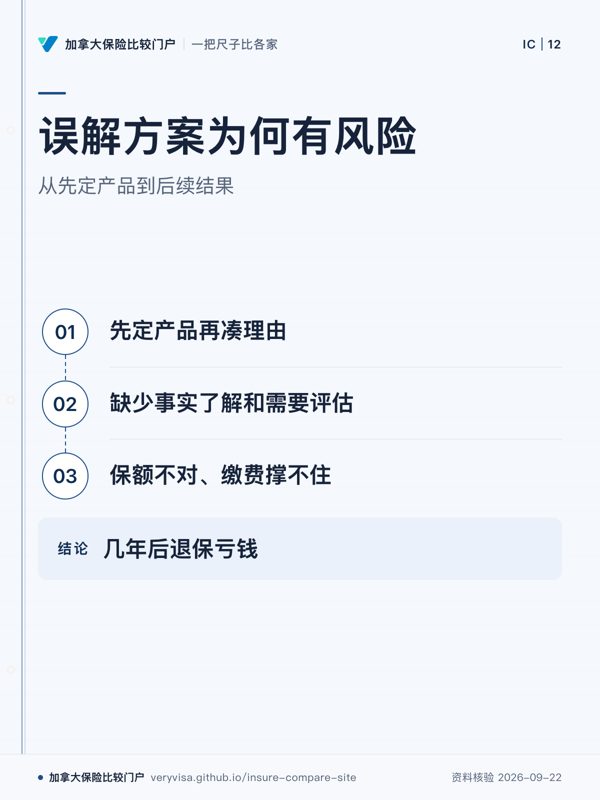
为什么要紧:先定产品再凑理由的方案,最常见的后果是保额不对、缴费撑不住,几年后退保亏钱
顾问第一次见面就带来做好的方案,说明他专业、效率高
保险理事会行为守则第 7.2 条要求持牌人评估客户的需要、披露所有重要信息;第 5.3.2 条把「没有做充分的事实了解和保险需要评估」列为不称职的表现。合格的方案应先写清保额怎么算出来、预算多少、为什么选这类产品和这家公司,再谈签字。
为什么要紧:先定产品再凑理由的方案,最常见的后果是保额不对、缴费撑不住,几年后退保亏钱
先看导读,再看图;点图放大、左右翻页,每张卡都有可分享的详情页。卡上每个字都出自本站正文,不列费率。
价格是个人化的
保费按年龄、性别、是否吸烟和健康状况报价,本站不列费率。持牌保险顾问可在多家公司之间比较报价(可报价的公司以其签约为准),把条款差异列在同一页上。
询价前要准备什么 →English version coming
This page is being prepared in English. Please return soon, or choose Chinese or bilingual reading above.