- 这个站是什么宏利银行、保险、投资产品的公开资料对照,每条事实挂官方原文与核对日期
- 怎么用先按产品弄清条款,再按对比看同一笔钱的去向,最后按税务问题看钱进出的后果
- 谁写的张毛妈,持牌保险经纪;牌照可在 BC 省保险委员会持牌人查询页自己核
- 边界不代替官方文件、不给个案结论;产品条款以机构当期官方文件为准
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
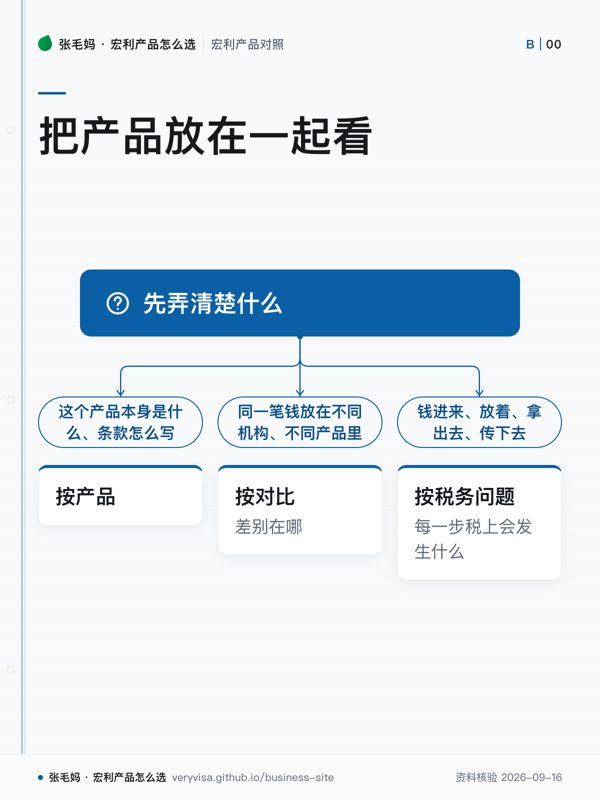
把宏利(Manulife)在加拿大的银行、保险、投资产品放在一起看:每个产品讲清楚它解决什么问题、 同类里怎么比、钱进出时税上会发生什么,每条事实都挂官方出处和核对日期。
不用登录、手机可读。看完带着具体问题去找经纪,比听一轮介绍有用得多。
按产品
先弄清楚这个产品本身是什么、条款怎么写。
- 宏利银行活期王 Advantage Account储蓄与支票合一的活期账户:每一元都计息,又能刷卡、缴费、发 e-Transfer。适合放随时要用的活钱。
- 宏利银行 GIC 定期存款1–5 年期锁定利率的银行定期存款,受 CDIC 按存款类别保护;和宏利人寿发行的 GIA 不是同一种东西。
- Manulife One 一体化房贷账户把房贷、信用额度和日常银行合进一个账户:钱一进来先冲减借款余额,省的是贷款利息而不是赚存款利息。
- 宏利银行的转账、e-Transfer 与电汇关联本人其他加拿大银行账户双向免费调钱(非即时),境内电汇可在 App 自助提交;限额、费用与到账时间一条条列清楚。
- 宏利 Visa Infinite 与 Visa Platinum 信用卡两张卡的加速返现都压在健康、医疗、wellness 类消费上;日常超市加油不是它们的强项。年费、门槛与封顶额度见下。
- 宏利定期寿险 Family Term 与 CoverMe/FollowMe在房贷未清、孩子未独立的那些年,用可控保费把身故保障买够;没有现金价值,也不是便宜版终身寿险。
- 宏利重疾险 Lifecheque 与 CoverMe CI确诊并满足定义与等待期后一次性给现金,补「人还在、收入停了」的那段日子;Lifecheque 保 24 种、Basic 与 CoverMe 聚焦五类。
- 宏利失能收入保障 PADI 与 Mortgage Disability人还在但因伤病不能工作时按月给钱;同样的月给付,谁付保费决定到手是税前还是税后。PADI、房贷失能险与 Synergy 分开列。
- 宏利个人健康牙科险 Flexcare/FollowMe 与 PHSP补省医保不管的药、牙、眼和理疗;离职后 FollowMe 有 90 天免问卷窗口;自雇人士保费能否抵税先看计划算不算 PHSP。
- 宏利分红型终身寿险 Manulife Par保费、基础保额与保证现金价值写进合同,年度分红不写死;6.35% 是分红尺度利率,不是你保单的回报率。缴费期、最低保额与 Vitality Plus 分开列。
- 宏利万能寿险 Manulife UL把保险成本与保单内投资账户拆开,设计空间大、变量也多;exempt 状态、边账户与提款税务都要对着正式 illustration 逐项看。
- 宏利 Vitality 健康互动计划 Go 与 Plus不是一张保险,是挂在部分寿险与健康牙科险上的健康计划:攒积分换权益,部分产品还能影响保费——每条产品线机制不同,不能一句「省 15%」讲到底。
按对比
同一笔钱放在不同机构、不同产品里,差别在哪。
- 活钱放活期王还是锁 GIC同一笔现金放高息活期账户还是锁定期限的 GIC:按利率形态、能不能随时取、最低投入、保障额度四个字段并排比。
- 一体化房贷账户 vs 高息活期账户有房贷的人,闲钱是拿去冲减借款余额还是放高息账户生息?按准入门槛、利率两侧、月费与免收条件、账户结构比。
- 钱怎么进来、怎么花出去把钱调进宏利银行(关联转账、e-Transfer、电汇)和花出去(两张 Visa 卡):按限额、费用、到账时间与返现类别并排比。
- 银行 GIC 还是保险公司 GIA只差一个字母:GIC 是银行存款看 CDIC,GIA/DIA 是保险合同里的保证利率账户看 Assuris。比利率之前先比谁欠你钱、怎么退出、身故给谁。
按税务问题
钱进来、放着、拿出去、传下去——每一步税上会发生什么。
- 利息收入与 T5:什么时候要报、什么时候收不到单存款和 GIC 的利息怎么进报税表:多年期利息按年报告、不到门槛收不到 T5 也要申报、本人账户之间搬钱不是收入。
- 借来的钱,利息能不能抵税利息抵扣看的是借款当前的用途,不是放在哪个账户里;混用账户的追踪难题、子账户的真实作用、公司卡消费的处理。
- 寿险的钱在税上怎么走保费一般不能抵扣、身故金多数不计入受款人收入;受益人写「遗产」还是写人、公司持有保单、团体寿险各有不同处理。
- 遗产认证费用:各省差多少没有「加拿大统一费率」:同样 100 万进入认证,BC 与安省一万多,Alberta 封顶几百元,魁省公证遗嘱不走认证——「省 probate」值多少钱先问你住哪个省。
- 注册账户在身故时怎么处理账户上写 beneficiary 只决定钱先给谁;税由账户类型、死亡日视同收入、能不能 rollover、身故后又涨了多少、收款人是不是非居民这五件事决定。
- 公司持有寿险与资本红利账户 CDA公司收身故金通常不交所得税,但能免税分给股东的只是「身故金减保单 ACB」的 CDA 额度,还要董事决议加 T2054 选择才兑现。
- 慈善捐赠与保险:怎么捐、什么时候捐「捐保险最省税」没有通用答案:保额不等于收据金额,捐上市证券普通税制下资本利得零计入,大额生前捐赠要另跑 AMT,死亡当年规则又不同。
怎么选:先回答三个问题
- 1这笔钱多久之内会动它?
这个月要付出去、半年内可能要用的,看高息活期账户; 确定一两年不动的,才有理由去换锁定利率,看 GIC, 两者并排比在活钱放活期王还是锁 GIC。
- 2你有房贷吗?
有房贷、且账上常年趴着一笔钱,先算冲减借款省下的利息,看 Manulife One 与两者的对照; 打算借钱投资的,先读借来的钱,利息能不能抵税再动账户。
- 3家里靠谁的收入过日子?
房贷未清、孩子未独立的年头,先把身故保障买够,看定期寿险; 怕的是「人还在、收入停了」,看重疾险与失能险; 钱最后怎么传下去,看寿险的钱在税上怎么走。
本周核对
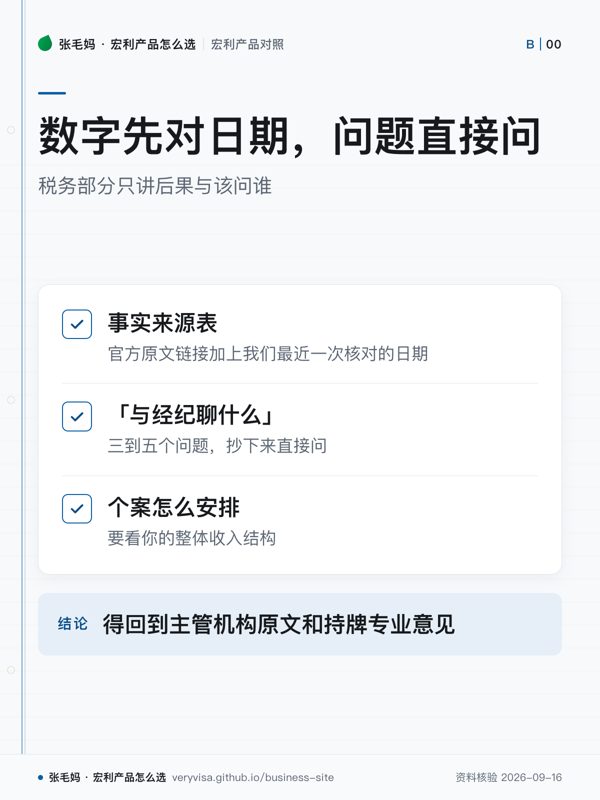
这几个数字有期限或会变,是最近一次回官方页核对的结果。看到别处引用它们,先对日期。
- 活期王促销合计 3.00%(常规 1.50% 加促销 1.50%,都是浮动),开户窗口 2026-07-02 至 2026-10-30,只对净新增外部资金有效、合资格余额上限 $500,000。✅源(2026-09-15 核对)
- 非注册长期 GIC 年付息牌价:1 年 3.00%、5 年 3.65%;长期档最低投资额 $2,500。✅源(2026-09-15 核对)
- Manulife One Base Rate 4.95%,浮动。✅源(2026-09-15 核对)
- Manulife Par 分红尺度利率自 2026-09-01 起维持 6.35%——它是计算分红的因素之一,不是保单回报率。✅源(2026-09-16 核对)
怎么读这个站
- 每页最底下有事实来源表:官方原文链接加上我们最近一次核对的日期。利率、额度、费用会变,看到数字先对一眼日期。
- 每页有「与经纪聊什么」:三到五个问题,抄下来直接问,比问「哪个好」有用。
- 税务部分只讲后果与该问谁。个案怎么安排要看你的整体收入结构,得回到主管机构原文和持牌专业意见。
事实来源
去论坛讨论
音视频与笔记本
本页的音频、视频与讲稿还没做(NotebookLM 产出后回填)。
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。