- 解决什么问题随时要用的活钱,既计息又能刷卡、缴费、发 e-Transfer
- 门槛开户无最低存款;余额 $1,000 决定日常交易是否免费
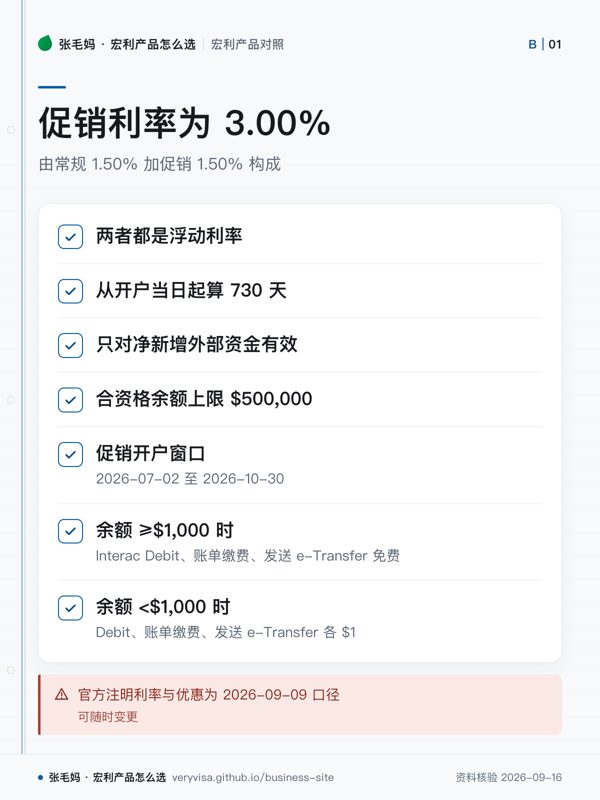
- 费用与利率月费 $0;促销合计 3.00%(常规 1.50%+促销 1.50%,浮动),开户窗口至 2026-10-30
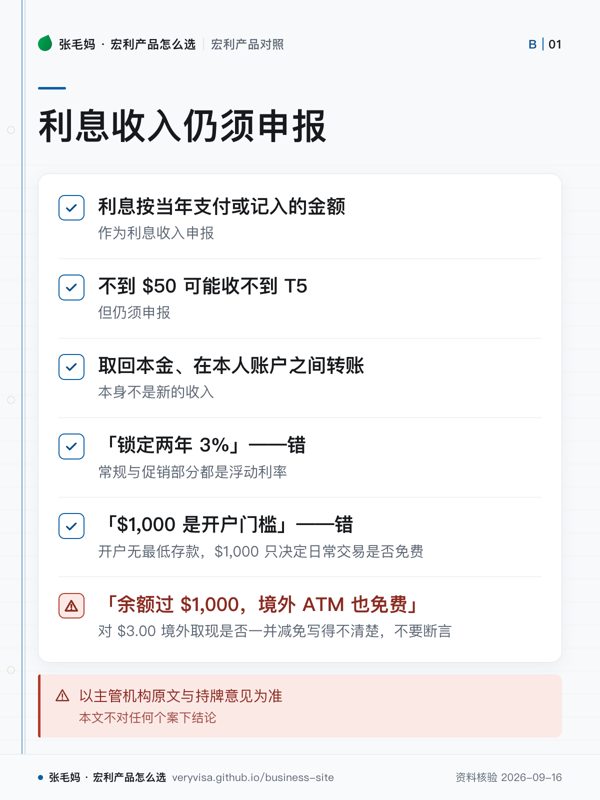
- 税务后果利息按当年支付或记入的金额报;全年满 $50 发 T5/RL-3,不到也要申报
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
这一页讲活期王本身:它是什么、条款怎么写、哪些数字有期限。下面每条事实都挂着官方原文链接, 页面最底下的来源表还标了我最近一次核对的日期——利率和促销随时会变,看到数字先对一眼日期。
想知道这笔钱该留在活期还是锁进 GIC,去看活钱放活期王还是锁 GIC; 利息怎么进报税表,去看利息收入与 T5。
自助开户:SIN 只经你本人的手
很多人对开户有顾虑,是怕把工卡号(SIN)交给一个不认识的人。Advantage Account 走线上自助开户,这个环节被拿掉了:SIN 由你本人直接在开户流程里提交给银行系统,中间不经过柜员或顾问的手,不需要当面交给谁,也不需要口头念给谁听。
这一点要说清楚:这绝不是说开户可以不提供 SIN。 开银行账户,银行系统该核实的信息照常核实;差别只在「给谁、怎么给」——从「交给一个人」,变成「在线上填给开户系统」。它消除的是「把私密号码交到一个陌生人手上」的心理负担,不是省掉该给的信息。经手的人越少,你对这笔信息的掌控越直接,开起来也就越没有顾虑。
一句话
Advantage Account 是储蓄和支票合一的活期账户:每一元都计息,又能刷卡、交账单、发 e-Transfer、和本人其他银行账户免费互转;最适合放「随时要用、又不想零利息躺着」的活钱,不适合替代长期投资。
事实清单
- 新开个人非注册加元 Advantage 账户的促销利率为 3.00%,由常规 1.50% 加促销 1.50% 构成,两者都是浮动利率。✅源
- 促销从开户当日起算 730 天,只对净新增外部资金有效,合资格余额上限 $500,000。✅源
- 促销开户窗口为 2026-07-02 至 2026-10-30(官方注明利率与优惠为 2026-09-09 口径,可随时变更)。✅源
- 促销期结束后按当时的常规浮动利率继续计息,常规利率若变动,促销期内的合计利率也同步变动。✅源
- 每位客户限一个促销账户,提款会相应减少合资格存款余额;「净新增」的完整定义以官方条款 PDF 为准。✅源
- 利息按每日日终余额计算、按月支付,不设最低余额要求。✅源
- 账户月费 $0。✅源
- 余额 ≥$1,000 时,THE EXCHANGE 网络 ATM 取现、Interac Debit、账单缴费、发送 e-Transfer 免费。✅源
- 余额 <$1,000 时:Debit、账单缴费、发送 e-Transfer 各 $1,加拿大境内 ATM 取现 $1.50,境外 ATM 取现 $3.00。✅源
- 无论余额多少,资金转账(转入与转出)、预授权扣款、写支票始终免费。✅源
- Debit 卡支持 Apple Pay、Google Pay、Samsung Pay。✅源
- 设普通话专线 1-888-226-6411 与粤语专线 1-888-226-6406。✅源
- Manulife Bank 是 CDIC 成员,合资格存款按 CDIC 规则受保护。✅源
- 同系列其他账户现行利率:US$ Advantage 0.20%,TFSA/RRSP/RRIF Advantage 各 1.05%,Business Advantage 1.45%。✅源
与同类产品比较
口径:各行官方页在核查日(见 last_verified)的状态;五大行的做法通常是「支票账户管交易、储蓄账户管利息」,所以要把两个账户放在一起比。促销随时变,发布当天复核。
| 机构 | 日常账户月费与免费条件 | 储蓄端常规利率 | 储蓄端促销 | 结构 |
|---|---|---|---|---|
| Manulife Advantage | $0 月费;$1,000 余额免日常交易费 ✅源 | 1.50% ✅源 | 合计 3.00%,730 天,上限 $500,000 ✅源 | 一个账户兼顾计息与日常交易 ✅源 |
| TD | All-Inclusive $30.95,每天维持 $6,000 免 ✅源 | Growth Savings 标准档 0.00%–0.65%(余额 $10,000 起为 0.40%) ✅源 | 满足月度条件的 Boosted 档 0.50%–1.50%(余额 $5,000 起) ✅源 | 支票+储蓄两个账户 ✅源 |
| CIBC | Smart Account $16.95,每天 $4,000 免;平均月度合资格余额 $40,000/$100,000 进 Tier 2/3 ✅源 | — | — | — |
| RBC | VIP Banking 月费 $30 ✅源 | High Interest eSavings 0.55% ✅源 | 首次开 HISA 4.60%,3 个月 ✅源 | 支票+储蓄两个账户 ✅源 |
| BMO | — | Savings Amplifier 0.45% ✅源 | 5.00%,120 天,须同开合资格支票账户 ✅源 | 支票+储蓄两个账户 ✅源 |
| Scotiabank | Ultimate $30.95,每天 $6,000 或关系余额 $100,000 免 ✅源 | MomentumPLUS 0.40% ✅源 | 首个 MomentumPLUS 账户 90 天组合 4.65%(0.40% 常规+0.20% 90 天 Premium+4.05% 欢迎奖励,后者限头 3 个月);Premium 期内有支出只丢该期已累计的 Premium 利息 ✅源 | 支票+储蓄两个账户 ✅源 |
读法:五大行的储蓄促销标题利率可能更高但期限短;Manulife 的差别在促销期长度和「少一层账户」,不是「别人没有高息储蓄」。✅源
税务后果
- 利息按当年支付或记入的金额作为利息收入申报。✅源
- 现金账户利息全年 $50 或以上时 Manulife 发 T5/RL-3 ✅源;不到 $50 可能收不到 T5,但仍须申报。✅源
- 取回本金、在本人账户之间转账,本身不是新的收入。
- 联名账户的「生存者取得」按账户协议处理,魁北克另有规定;是否能少走遗产程序、会不会被认定为替遗产代管,要按省法和家庭情况问 estate 律师。✅源
- 变成非居民后,与银行无关联的存款利息一般免加拿大非居民预扣税,但新居住国可能征税;银行对离境客户是否继续服务,本轮原料未确认,离境前书面问银行。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论。
常见误区
- 把 3.00% 写成「现行牌价」——它是有开户窗口(截至 2026-10-30)、限净新增资金、上限 $500,000 的促销利率。✅源
- 「锁定两年 3%」——错,常规与促销部分都是浮动利率。✅源
- 第三方比较网站写的约 3.10%、TFSA 约 3.20% 与官方利率表不一致,不采用。✅源
- 部分 AI 生成海报把开户截止写成 9 月 30 日,官方现行截止日是 2026-10-30。✅源
- 「$1,000 是开户门槛」——错,开户无最低存款,$1,000 只决定日常交易是否免费。✅源
- 「余额过 $1,000,境外 ATM 也免费」——官方费率表对 $3.00 境外取现是否一并减免写得不清楚,不要断言。✅源
- Official Cheque 线上额度官方两处口径不一致:2026-06-01 新闻稿写可到 $100,000,FAQ 仍写 App 下单上限 $50,000;对外按 $50,000 保守写或先致电确认。✅源
- 「所有 ATM 都免费」——免费限 THE EXCHANGE 网络,其他 Interac ATM 可能被运营方另收便利费。✅源
- All-In Banking Package 已停止向新客户销售,不要再当可推荐的新产品。✅源
开户流程详解
网上能查到的开户介绍大多只讲「该怎么做」,不讲会在哪里卡住。下面按一个真实开户走下来的顺序写,每一步都对着实际界面,卡点单独列出来。
开户前先知道的三件事
- SIN 只在线上由你本人提交,不交给柜员或顾问。 这是自助开户最大的不同:银行系统该核实的信息照常核实,但 SIN 不经过任何人的手。
- 先开户,再入金。 促销资格从开户当天起算,不是从第一笔入金起算。先把户开好,再安排转账,不要为了卡时间提前打钱。
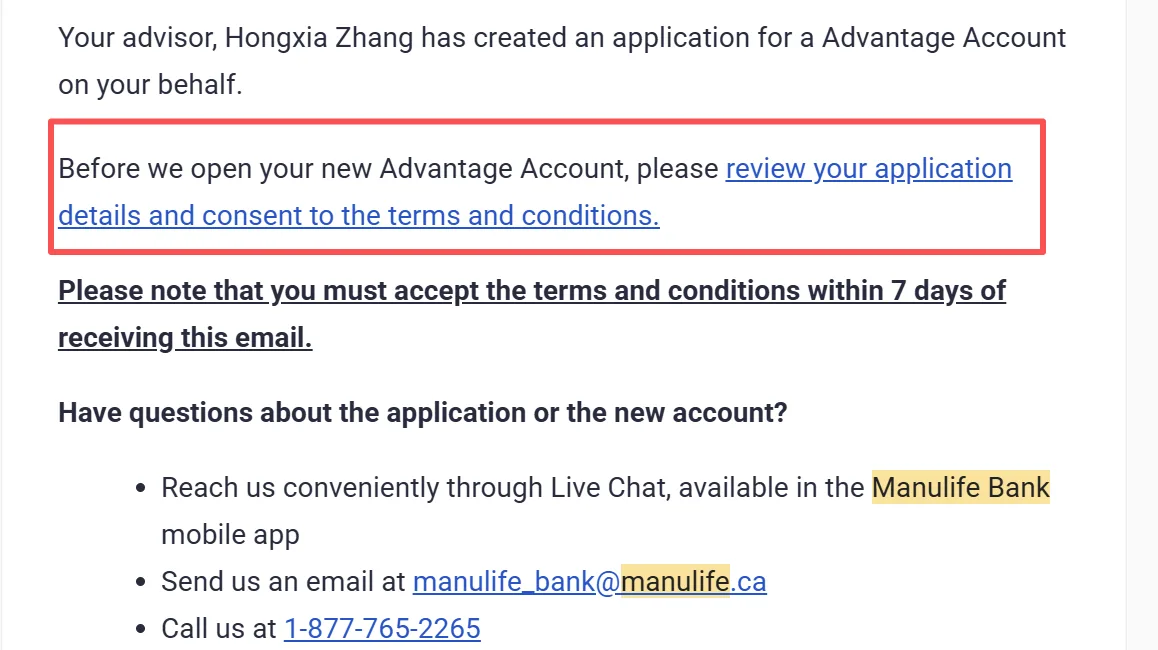
- 邮件 7 天内要接受条款。 开户申请发出后会收到确认邮件,里面的确认链接 7 天内不点就失效,过期得重新申请。
分步流程
从收到邮件,到能在账户之间自由转钱,一共六步。
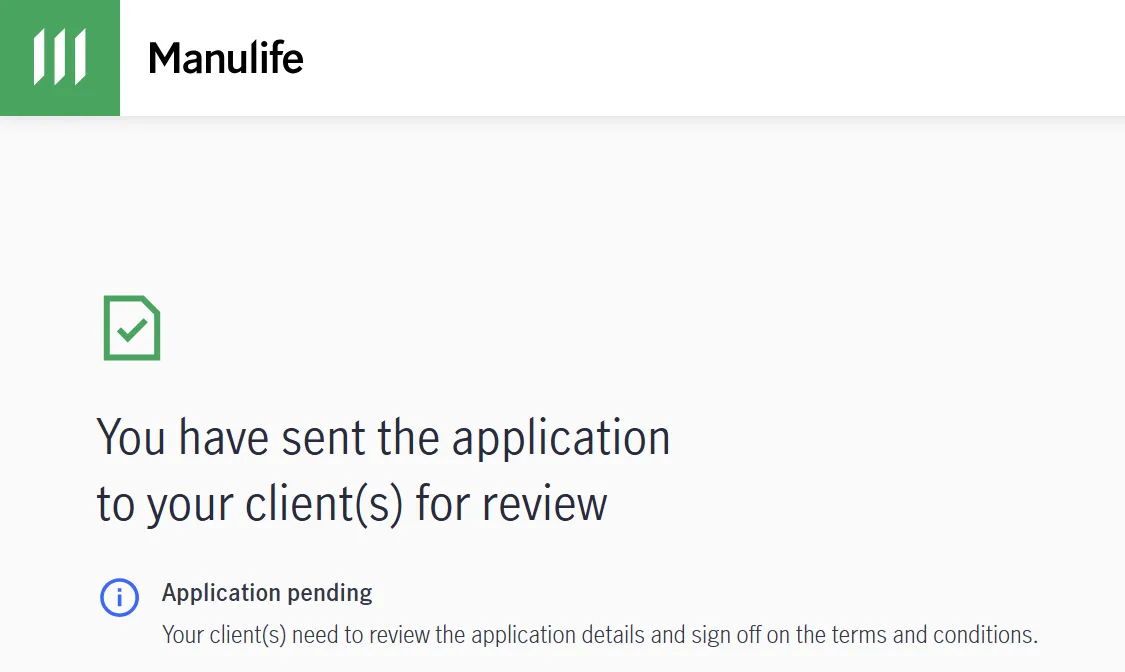
1. 邮件确认
顾问在后台把申请提交给你后,系统会往你的邮箱发一封确认邮件,里面带确认链接。这封邮件是第一步——收到后 7 天内点击链接接受条款,过期链接失效,要重新来。
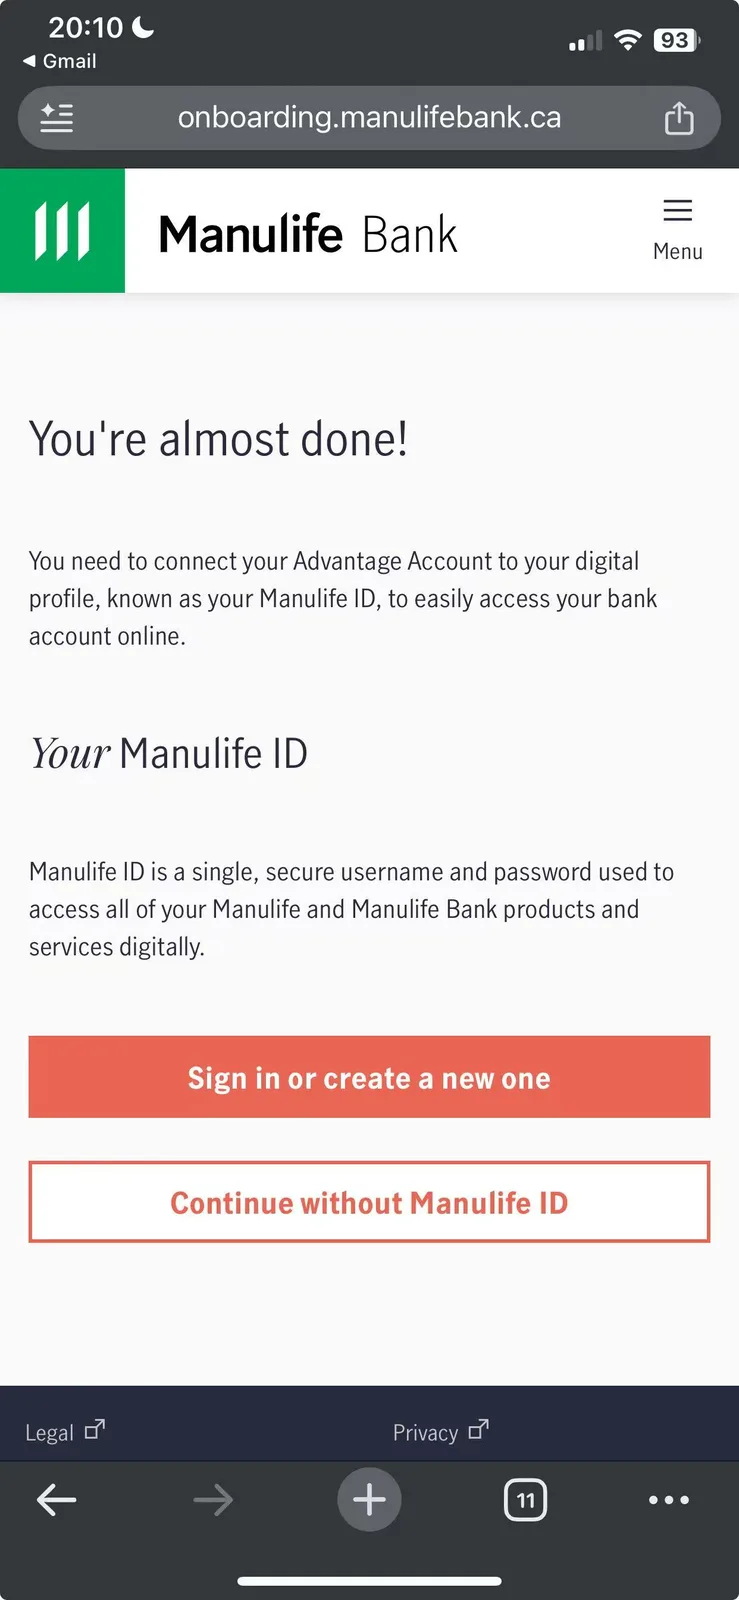
2. 选 Continue without Manulife ID
点开确认链接进入确认页。这里选 Continue without Manulife ID——现在还没有 Manulife ID 也没关系,先跳过,继续把户开完。
3. 下载 Manulife Bank Mobile App
手机应用商店搜 Manulife Bank,下载它的手机 App。
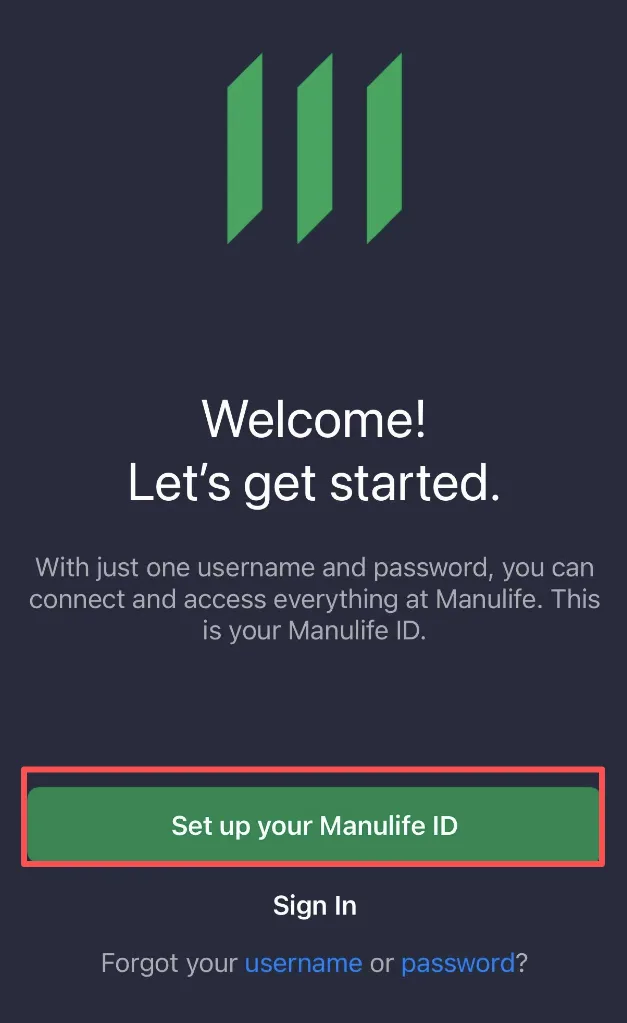
4. 注册 Manulife ID
打开 App,按 Set up your Manulife ID 的提示注册用户名和密码。
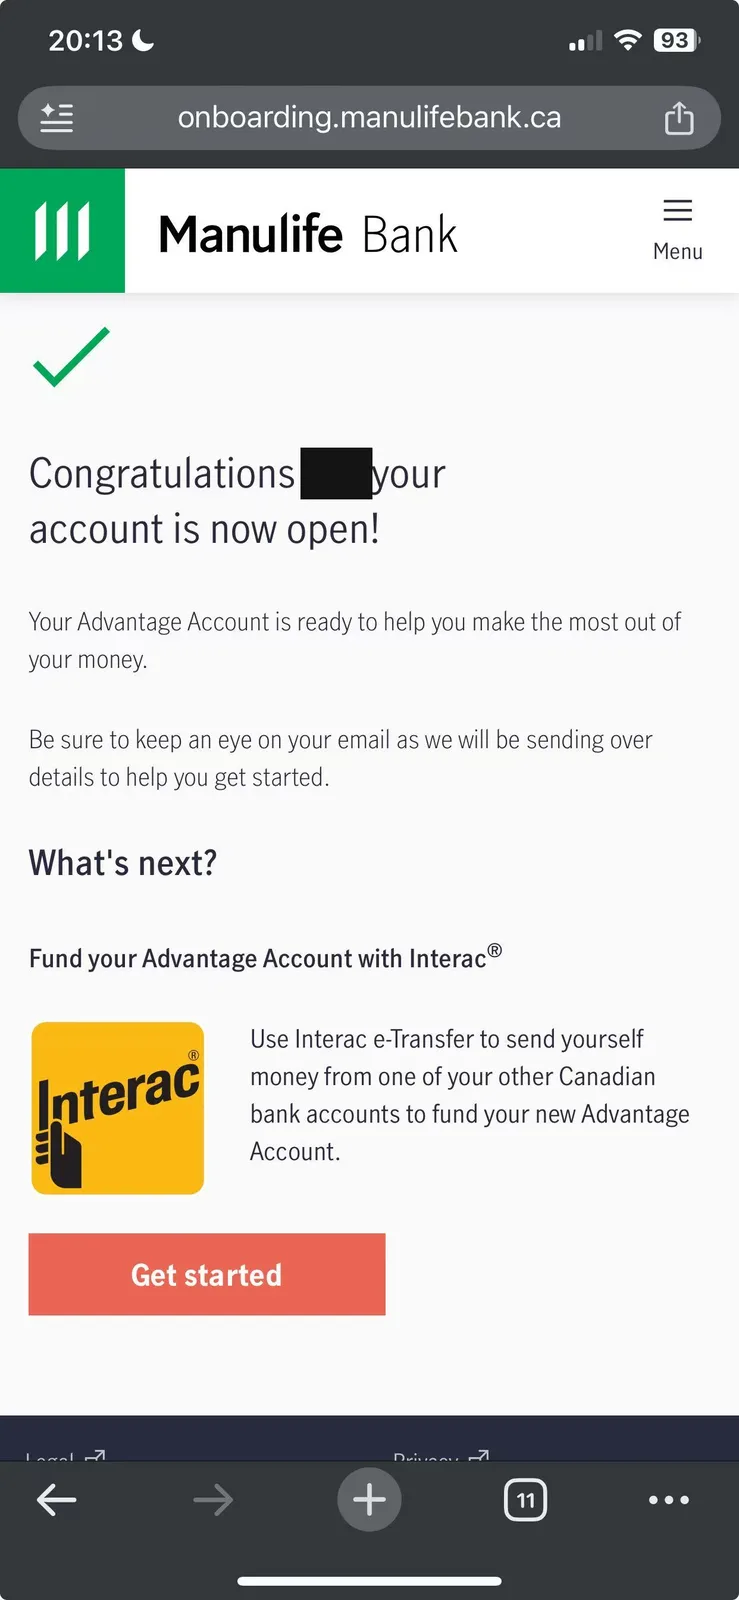
5. 进入 Advantage Account
注册完登录,就进入 Advantage Account 界面,账户已经开好。开户成功页上同时能看到 Interac 入金的提示(入金方式见本节末尾)。
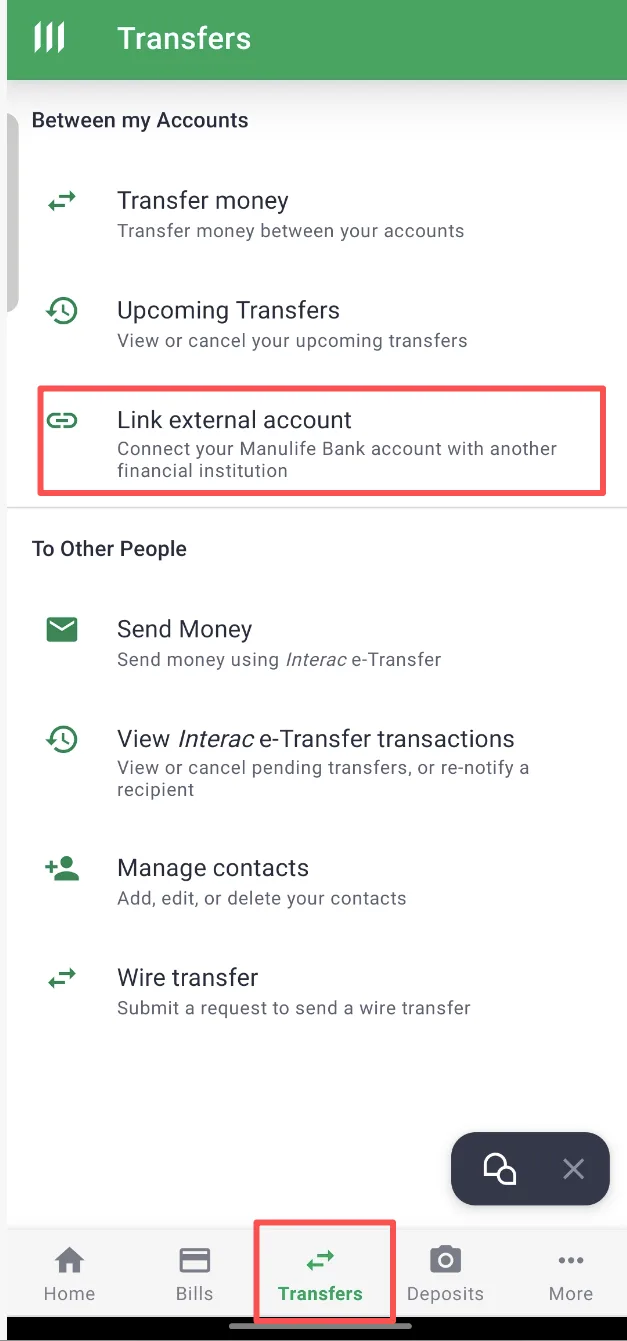
6. Transfers → Link external account
在 App 页底点 Transfers,再点 Link external account,关联你其他银行的支票账户(chequing 账户)即可。
转账规则
关联成功后,就可以在账户之间自由转钱。几条硬规则先记住:
- 单笔上限 5 万加元,单日上限 10 万加元。 超过 5 万要拆成多笔,一天合计不要超过 10 万。
- 转入、转出都是下一个工作日处理。 今天发起,下一个工作日才结算,不是实时到账。
- 关联外部账户一般下一个工作日显示成功。 没立刻显示「已关联」时先等一个工作日,别急着重复操作。
会卡住的地方怎么办
多数人走下来很顺,但有两个点偶尔会卡。提前知道,卡住时就知道下一步做什么。
需要 access code:打电话要,号码先找顾问拿
把 Manulife Bank 连到 Manulife ID 时,偶尔会进入一个要 access code / access number 的界面:
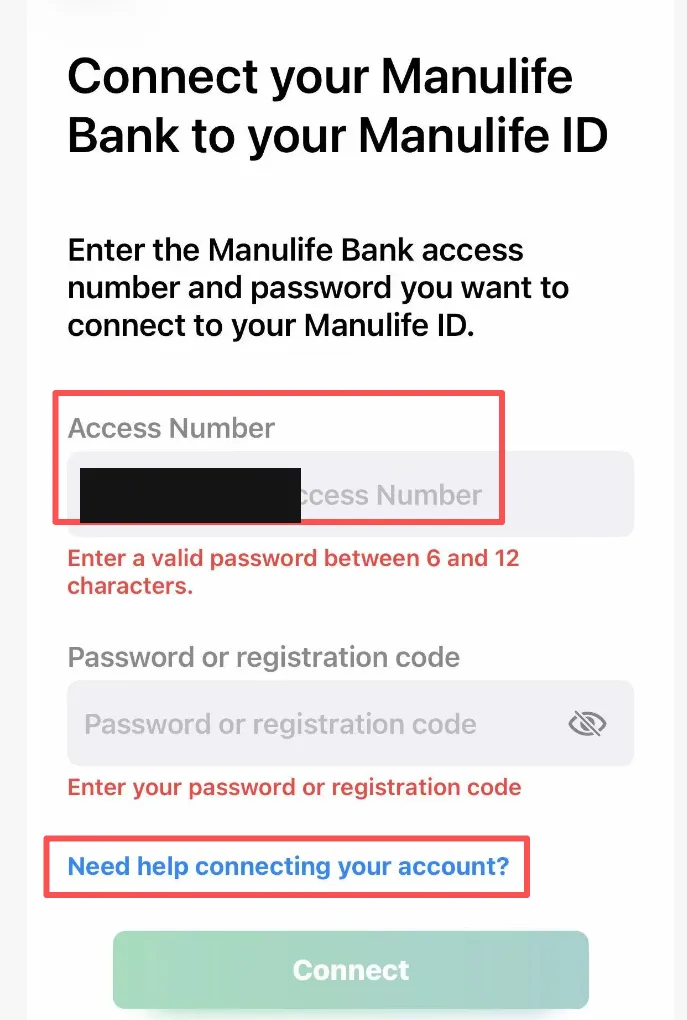
这时要打电话向银行要 access code。接线员一般会先要开户的 reference number——这个号码在你开户的银行系统里,先联系顾问拿到,别等电话接通了才临时找。
电话里还会核实你的个人信息,有时会问两句:「是否开过信用卡」「联名用户是谁」。没开过就说没开过、没有联名就说没有,照实答就行。
首页显示 1.5% 先别慌
登录后首页默认展示的利率,本文核对时(2026-09-14)是 1.5%。这不是你的促销利率——促销资格另算,以你申请时拿到的最新条款为准。别把首页那个数当成自己的最终利率。
入金方式
账户开好后,用 Interac e-Transfer 从你自己其他银行的账户把钱转进来即可。开户成功页上就有 Interac 入金的入口提示,按它操作,从你有钱的账户发起转账。
事实来源
该问经纪的问题(抄下来直接问)
- 我现在放在主银行支票和储蓄账户里的钱,哪一部分算「净新增资金」能拿到促销利率,怎么转进来才不白转?
- 按我家每月进出的现金,账户余额能不能稳定保持在免日常交易费的水平?主银行账户要不要留着?
- 促销到期后常规利率如果下调,这笔活钱下一步该转 GIC、TFSA 还是继续留着?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-bank
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。