- 只差一个字母GIC 是银行存款,GIA/DIA 是保险合同里的保证利率账户
- 谁欠你钱Manulife Bank 看 CDIC;保险合同的 GIA 资金属于保险公司一般资产、看 Assuris
- 退出GIC 长期档多不可赎;GIA 到期前提取要扣 MVA 加费用回收(ER)
- 别只比利率先比谁欠你钱、怎么退出、身故给谁、离境后怎么扣税
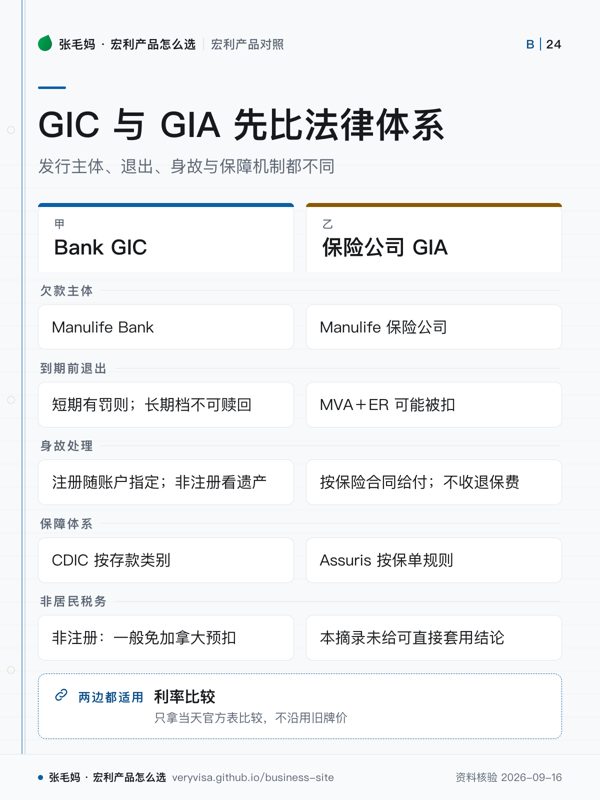
GIC 与 GIA 先比法律体系
手机阅读:选一列,或看全部
| 比较项 | Bank GIC | 保险公司 GIA |
|---|---|---|
| 欠款主体 | Manulife Bank | Manulife 保险公司 |
| 到期前退出 | 短期有罚则;长期档不可赎回 | MVA+ER 可能被扣 |
| 身故处理 | 注册随账户指定;非注册看遗产 | 按保险合同给付;不收退保费 |
| 保障体系 | CDIC 按存款类别 | Assuris 按保单规则 |
| 非居民税务 | 非注册:一般免加拿大预扣 | 年金付款可能涉 Part XIII,先问 CPA |
利率比较 · 只拿当天官方表比较,不沿用旧牌价
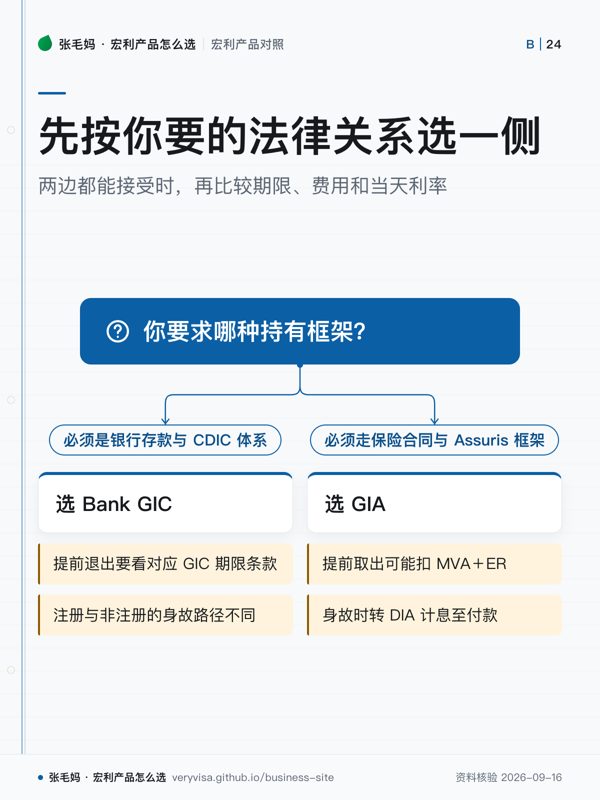
先按你要的法律关系选一侧
你要求哪种持有框架?
- 必须是银行存款与 CDIC 体系
选 Bank GIC
- 提前退出要看对应 GIC 期限条款
- 注册与非注册的身故路径不同
- 必须走保险合同与 Assuris 框架
选 GIA
- 提前取出可能扣 MVA+ER
- 身故时转 DIA 计息至付款
很多人在两张利率表之间犹豫,却没注意这两个产品根本不在同一个法律体系里: 一个是银行存款,欠你钱的是 Manulife Bank,保障看 CDIC; 另一个是人寿保险合同里的投资选项,欠你钱的是保险公司,保障看 Assuris。
利率高低随时变,可比的是四件事:谁欠你钱、到期前想拿出来要付什么代价、 身故时这笔钱走合同还是走遗产、离境成为非居民之后怎么扣税。下面按官方原文一条条列。
银行 GIC 的完整条款见 GIC 产品页; 利息什么时候要报税见利息收入与 T5。
一句话
GIC 和 GIA 只差一个字母:Bank GIC 是 Manulife Bank 的银行存款、看 CDIC;GIA/DIA 是 Manulife 人寿保险合同里的保证利率账户、看 Assuris。比利率之前,先比谁欠你钱、怎么退出、身故给谁、离境后怎么扣税。
事实清单
- GIA/DIA 是 The Manufacturers Life Insurance Company 签发的 GIF Select/MPIP Segregated Pools 保险合同内的投资选项,不是 Manulife Bank GIC。✅源
- 合同写明:GIA/DIA 资金属于 Manulife 一般资产,不是与一般资产隔离的分离基金资产。✅源
- GIA 期限有 1 个月及 1–10 年 ✅源;DIA 按日计息、按月入账,可随时提取且不收费。✅源
- GIA 利率随时可能调整、不另行通知,以官方利率表当天为准;官方表 2026-10-09 版普通复利 GIA 按金额档 1 年 2.65%–2.85%、5 年 3.55%–3.75%、10 年 4.20%–4.40%,DIA 1.40%。✅源
- F-Class GIA 在 2026-10-09 官方表上各期限都高于同档普通 GIA(DIA 相同),但只能通过以代名人或中介名义持有的合同购买。✅源
- GIA 到期前提取或转出,会被扣退保费用=市场价值调整(MVA,负值按 0 计)+费用回收(ER);ER=提取额×剩余完整月数÷12×1%。RRIF/LIF 类合同每年在 20% 免费额度内不扣。✅源
- GIA 到期默认按同期限续存(如该期限仍有),除非到期前书面另行指示。✅源
- 身故给付日,所有 GIA 的市值转入 DIA 继续计息直到付款,身故不收退保费用。✅源
- GIF Select 的 75/75、75/100 保证只对分配到分离基金的存入额生效,GIA/DIA 没有身故保证补足。✅源
- 旧版 Manulife Investments Guaranteed Interest Contract(保险公司的旧 GIC)已于 2022-10-21 停止接受新合同,旧宣传材料不能当今天的产品用。✅源
- Assuris 对累积型年金(按保证利率累积价值、期限常见 1–10 年、俗称保险公司 GIC 的产品)保证保户保留累积价值 $100,000 或 90%,取较高者;该页未点名 GIA。✅源 Assuris 的保护按每份保单分别计算。✅源
- The Manufacturers Life Insurance Company 在 Assuris 成员名单上。✅源
- CDIC 按同一成员机构、每个存款类别分别保护最高 $100,000,含本金与利息;Manulife Bank 的 GIC 属合资格存款。✅源
- 萨斯喀彻温省:有指定受益人的保险合同仍会列在 probate 申请上,但不流经遗产、不计 probate 费;宏利 GIA 页只讲一般的受益人与遗产安排,萨省规则以省法院说明为准。🟡报
- 保单持有人变更要走 Transfer of Ownership 流程,可能有税务后果;受益人变更是另一项操作。具体手续向 Manulife 确认。🟡报
并排比较
口径:三者都在 Manulife 集团内;五大行 GIC 的利率对照见 mb-gic,本表只比结构。
手机阅读:选一列,或看全部
| 字段 | Manulife Bank GIC | Manulife GIA | Manulife DIA |
|---|---|---|---|
| 发行主体 | Manulife Bank of Canada ✅源 | The Manufacturers Life Insurance Company ✅源 | 同 GIA ✅源 |
| 法律结构 | 银行定期存款 ✅源 | 递延年金保险合同内的保证利率账户 ✅源 | 同一合同内的日息账户 ✅源 |
| 机构倒闭保护 | CDIC,每类别 $100,000 ✅源 | Assuris,$100,000 或 90% 取高 ✅源 | 同 GIA ✅源 |
| 期限 | 长期 1–5 年;短期 30–364 天 ✅源 | 1 个月、1–10 年 ✅源 | 短期停泊选项,按日计息 ✅源 |
| 提前取 | 长期档非注册/RRSP/RRIF 不可赎,TFSA 可赎但须全额赎回、扣 MVA 与费用回收 ✅源 | 可取,但可能扣 MVA+ER ✅源 | 随时,无退保费 ✅源 |
| 非注册税单与时点 | T5,按完整投资年度计息 ✅源 | T5,按首次存入周年日报告 ✅源 | 同 GIA ✅源 |
| 指定受益人 | 银行的指定表只适用 TFSA、RRSP、RRIF,表上没有非注册 GIC ✅源 | 保险合同可指定受益人/继任持有人 ✅源 | 同 GIA ✅源 |
| 身故 | 长期 GIC 可因身故提前赎回 ✅源 | 市值转入 DIA,无退保费 ✅源 | 继续计息至付款 ✅源 |
税务后果
- 非注册 Bank GIC 与 GIA/DIA 的收益都是利息收入,不是资本利得,都发 T5;T5 的 $50 只是发单门槛,不到 $50 也要报。✅源 GIA/DIA 的 T5 写在合同税务说明里。✅源
- 报税时点:GIA/DIA 按首次存入周年日报告,年中提取还要按比例算当年应报利息;Bank GIC 按完整投资年度计息。不能宣传「GIA 一定多延税一年」,要拿具体发行日与税单逐笔比。✅源 ✅源 ✅源
- 65 岁以上:非注册 GIA 的应计利息可能按年金收入报告,进而可能用上养老金收入抵免与配偶分拆;普通 Bank GIC 利息通常没有这一层。结果取决于有无其他合资格养老金收入与两人边际税率。✅源
- 身故:Bank GIC 截至死亡日的累计未收利息进最终报税表。✅源 GIA/DIA 所在的年金合同,年金受领人身故时按 ITA 148(2)(b) 视同在死亡前一刻处置,直接付给受益人只改变钱的去向,不自动抹掉应税利息。✅源
- 离境后分叉:与银行无关联的普通 GIC 利息一般免加拿大非居民预扣税;GIA/DIA 是年金合同,付款可能落入 ITA s.212(1)(o) 的 Part XIII 分析。✅源 现行 GIF 税务说明只适用加拿大居民个人。✅源
- 成为非居民后两边还能不能续期、加存,公开资料没有确认,离境前向 Manulife 书面确认。
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论。
常见误区
- 「GIA 就是 Manulife Bank GIC」——发行主体和法律结构都不同。✅源
- 「GIA 是保险版的 CDIC 存款」——Assuris 不是 CDIC:CDIC 按存款类别每类 $100,000,Assuris 按每份保单 $100,000 或 90% 取高。✅源 ✅源
- 「GIA 放在分离基金合同里,保险公司倒闭也碰不到」——合同写明 GIA/DIA 属于一般资产。✅源
- 「买了 75/100 合同,GIA 那部分身故至少拿回 100%」——保证只对分离基金部分生效。✅源
- 「GIA 随时可以免费取」——到期前取可能被扣 MVA 与费用回收;要随时能取的钱放 DIA。✅源
- 「65 岁买 GIA 一定更省税」——只有符合条件的年金收入才可能用上抵免与分拆,已经有足够合资格养老金收入的人可能没有额外价值。✅源
- 「Bank GIC 一定进遗产,GIA 一定不进」——银行注册账户没有指定受益人时进遗产,保险合同要指定了遗产以外的有效受益人或继任持有人,才不构成遗产。✅源 ✅源
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
事实来源
该问经纪的问题(抄下来直接问)
- 这笔钱几年内会不会要用?如果中途要取,GIA 的 MVA 加费用回收按现在的利率大概扣多少,放 DIA 或 Bank GIC 是否更合适?
- 我和配偶过 65 岁了吗?我们现有的合资格养老金收入够不够用满抵免,GIA 按年金收入报告对我们家有没有实际价值?
- 我在 Manulife Bank 各存款类别和 Manulife 人寿合同里的钱分别有多少,CDIC 和 Assuris 各保护到哪一步?
- 我这笔钱未来 1–5 年里哪一年一定要用?按用钱时间怎么把 GIC 分成几档到期?
- 我在 Manulife 的个人存款、TFSA、RRSP 加起来,每个 CDIC 类别有没有超过保护额度?
- 同样想锁定利率,Bank GIC 和 Manulife 人寿的 GIA 在身故传承和提前取出上差在哪里,我更适合哪个?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-investments
- nb-manulife-bank
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。