- 解决什么问题房贷未清、孩子未独立的那些年,用可控保费把身故保障买够
- 门槛与保额Family Term $100,000–$20M;CoverMe Term 10/20 线上直购 18–70 岁;FollowMe 团险结束后 60 天内申请
- 期限保费水平期 10 年、20 年、至 65 岁或终身;符合条件可不重新核保转永久寿险
- 税务后果保费大多不能扣;因死亡收到的身故金多数不计入收款人收入(加拿大口径)
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
定期寿险要比的是三件事:保额够不够、保费水平期覆不覆盖你的负债年限、期满之后还能怎么办 (续保、转永久险,还是就此结束)。经纪渠道的 Family Term、线上直购的 CoverMe、 承接团体寿险的 FollowMe,条款不一样,下面分开列。
身故金到手要不要交税、受益人写「遗产」和写具体人差在哪,去看寿险的钱在税上怎么走。
一句话
定期寿险是在房贷、孩子未独立、家庭靠收入过日子的那十几二十年里,用可控的保费把身故保障买够;它没有现金价值,不是「便宜版终身寿险」。
事实清单
- Family Term 可以把一个家庭的多人放在同一张保单里,并可加附加险。✅源
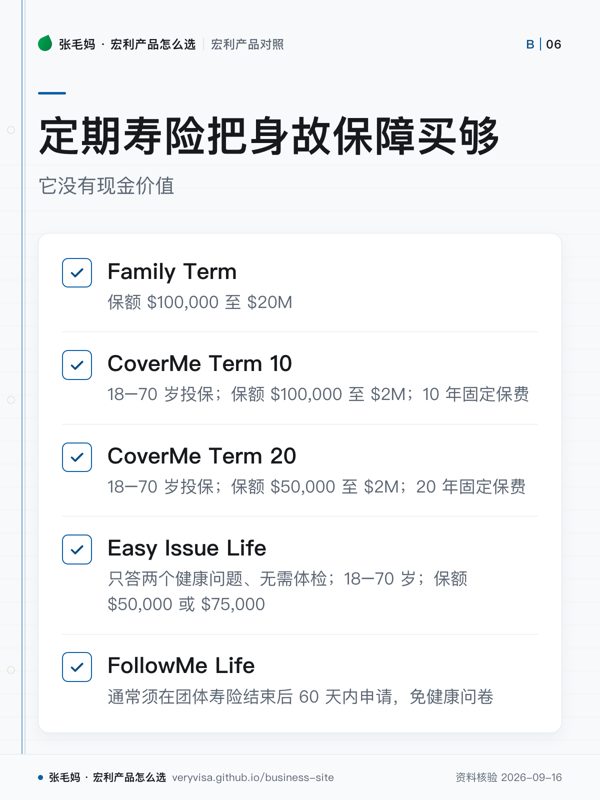
- Family Term 保额 $100,000 至 $20M,保费水平期可选 10 年、20 年、至 65 岁或终身(for life)。✅源
- 符合条件时,Family Term 可不重新医学核保转换为永久寿险。✅源
- Family Term 的核心计划里就含部分 Manulife Vitality 权益,注册保单后免费使用(官方写 certain benefits at no cost)。✅源
- Family Term with Vitality Plus 保额 $250,000 至 $25M;年度保费节省最高约 15%,取决于 Vitality Status,并非固定。✅源
- Family Term 样本合同第 9 节写明:可在转换到期日前把全部或部分保障转成当时可选的永久寿险,无需提供可保性证明;样本合同只是示例,客户以实际合同为准。✅源
- CoverMe Term 10(线上直购):18–70 岁投保,保额 $100,000 至 $2M,10 年固定保费,续保无需重新健康问卷,可续至 85 岁。✅源
- CoverMe Term 20(线上直购):18–70 岁投保,保额 $50,000 至 $2M,20 年固定保费,可续至 90 岁。✅源
- CoverMe Easy Issue Life 是简化核保的定期险:只答两个健康问题、无需体检,18–70 岁,保额 $50,000 或 $75,000。✅源
- FollowMe Life 承接离职或退休后失去团体寿险的人:通常须在团体寿险结束后 60 天内申请,免健康问卷。✅源
- FollowMe Life 申请年龄 18–69 岁,保额 $25,000 至 $200,000,只要继续缴费,保障可保留到 80 岁。✅源
- 行业背景:2025 年加拿大个人寿险新年化保费约 $2.3B、同比增 9%,其中定期险占新保费约 18%;这是全市场类别数据,不是 Manulife 单品数据。🟡报
- 按保单件数,2025 年定期险约 365,832 件,多于终身寿险约 228,672 件。🟡报
与同类产品比较
口径:原料没有抓到其他保险公司定期险的官方数字,本表只比 Manulife 自家几条定期寿险入口;保费一律以正式报价为准,不写数字。
| 机构/产品 | 保额范围 | 核保方式 | 期限/续保 | 适合场景 |
|---|---|---|---|---|
| Manulife Family Term | $100,000–$20M ✅源 | 顾问渠道购买(官方页只给 Find an advisor 入口) ✅源 | 10/20 年、至 65 岁或终身;可转永久险 ✅源 | 多人一张单、保额大 ✅源 |
| Manulife Family Term with Vitality Plus | $250,000–$25M ✅源 | 顾问渠道购买(官方页只给 Find an advisor 入口) ✅源 | 同 Family Term ✅源 | 愿意长期参加健康计划换保费节省 ✅源 |
| Manulife CoverMe Term 10/20 | $100,000–$2M/$50,000–$2M ✅源 | 线上直购 ✅源 | 续至 85/90 岁 ✅源 | 保额中等、想自己在线买 ✅源 |
| Manulife CoverMe Easy Issue | $50,000 或 $75,000 ✅源 | 两个健康问题、无体检 ✅源 | 可续至 85 岁 ✅源 | 想在线快速投保、不愿做体检 ✅源 |
| Manulife FollowMe Life | $25,000–$200,000 ✅源 | 团险结束 60 天内申请免健康问卷 ✅源 | 继续缴费即可保留到 80 岁 ✅源 | 离职、退休后接团体寿险 ✅源 |
税务后果
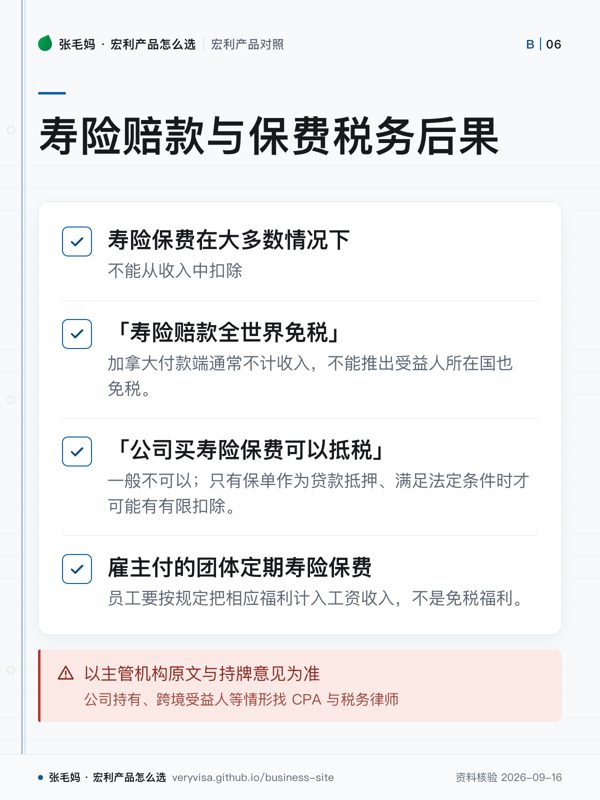
- 寿险保费在大多数情况下不能从收入中扣除(CRA 原文:In most cases, you cannot deduct your life insurance premiums)。✅源
- 大多数因死亡收到的寿险金,收款人不需要作为收入申报;但这是加拿大所得税口径,海外受益人所在国怎么征税另查。✅源
- 受益人写「遗产(estate)」和写具体个人,钱走的路不同:前者进入遗产处理(遗嘱、债权人、认证费用),后者通常按保险合同直接给付。✅源
- 公司替股东付个人名下保单的保费,可能构成股东福利(shareholder benefit)。✅源
- 雇主付的团体定期寿险保费,员工要按规定把相应福利计入工资收入,不是免税福利。✅源
- 公司持有保单、公司收身故金时,资本红利账户(CDA)通常只增加「身故金减保单 ACB」的净额,不是全额。✅源
- 定期险转永久险:行使合同里的转换权一般不视为处置,但 2017 年前签发的保单在 2016 年后转换,可能改变原有税务过渡待遇。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论;公司持有、跨境受益人等情形找 CPA 与税务律师。
常见误区
- 「定期险就是便宜版终身寿险」——两者解决的问题不同:定期险管一段时间的家庭责任,没有现金价值,退保拿不回钱,也不能借款。✅源
- 「Vitality Plus 一定省 15%」——15% 是上限,实际看每年的 Vitality Status,不是固定折扣。✅源
- 「离职后团体寿险随时能转个人」——FollowMe Life 的免问卷通道通常只有团险结束后 60 天。✅源
- 「寿险赔款全世界免税」——加拿大付款端通常不计收入,不能推出受益人所在国也免税。✅源
- 「公司买寿险保费可以抵税」——一般不可以;只有保单作为贷款抵押、满足法定条件时才可能有有限扣除。✅源
- 「定期险件数多、终身险保费多,所以哪个更好」——这是市场结构数据,不能推出任何一个家庭该买哪种。🟡报
事实来源
该问经纪的问题(抄下来直接问)
- 按我家的房贷余额、孩子独立前的年数、我的收入替代需求减去已有储蓄和公司保险,保障缺口到底是多少?
- 我现在的定期险到期或续保时保费会怎么变,要不要在健康还好时先锁定可转换永久险的权利?
- 我的公司福利里有团体寿险吗,离职那天起我有几天时间决定要不要转 FollowMe Life?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-insurance
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。