- 方向相反进去的保费一般不能扣,出来的身故金多数不计入收款人收入
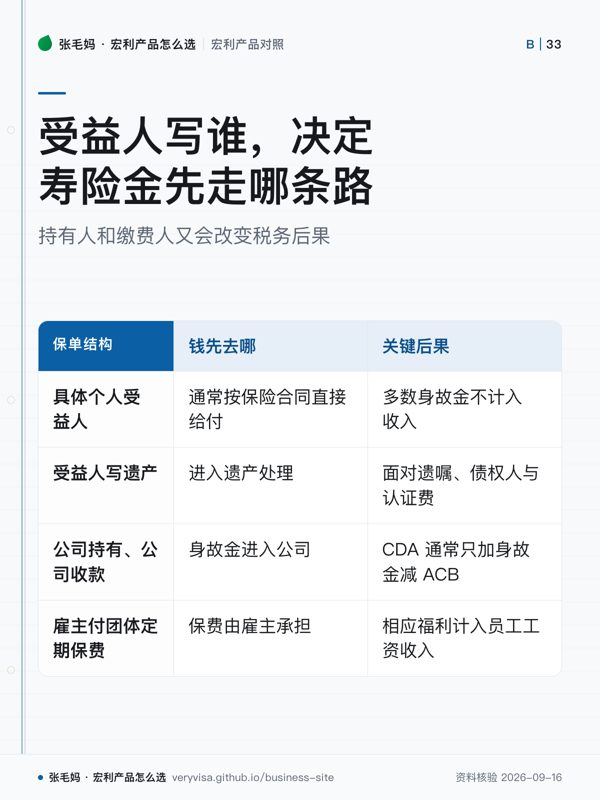
- 受益人写谁写「遗产」要走遗嘱、债权人与认证费用;写具体人通常按合同直接给付
- 谁付保费公司替股东付个人保单保费可能构成股东福利;雇主付的团体寿险保费要计入工资收入
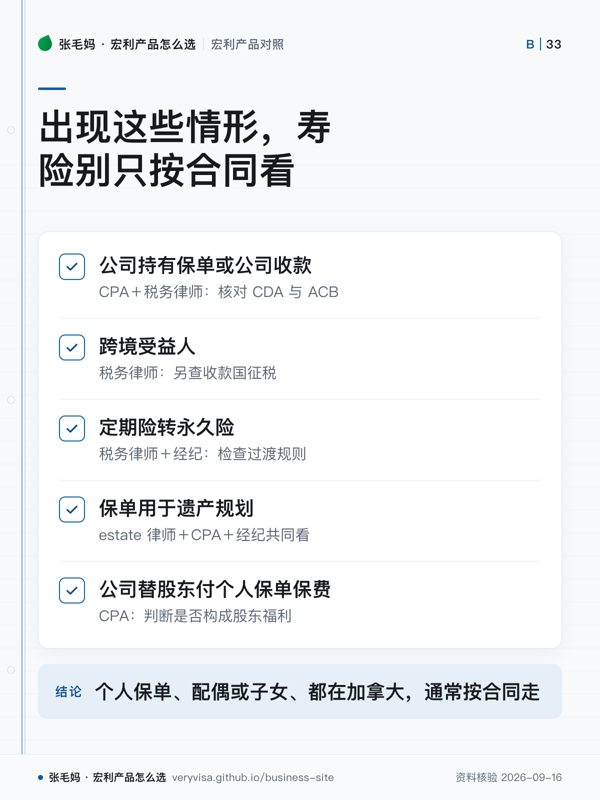
- 该问谁公司持有保单、跨境受益人、定期转永久、拿保单做遗产规划,四类要 CPA 与税务律师
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
寿险在税上的方向和大多数投资产品相反:进去的保费一般不能扣,出来的身故金多数不计入收入。 真正决定钱怎么走的,往往不是税率,而是保单上那几个字段——谁是投保人、谁是受益人、 保费由谁付。
三个要在签字之前想清楚的点:
- 受益人写「遗产」还是写具体人,钱走的路完全不同:前者进入遗产处理,要面对遗嘱、债权人 和认证费用;后者通常按保险合同直接给付。
- 谁付保费:公司替股东付个人名下保单的保费,可能构成股东福利;雇主付的团体定期寿险保费, 员工要把相应福利计入工资收入。
- 受益人在哪个国家:上面这些是加拿大所得税口径,海外受益人所在国怎么征税要另查。
定期寿险的税务后果
- 寿险保费在大多数情况下不能从收入中扣除(CRA 原文:In most cases, you cannot deduct your life insurance premiums)。✅源
- 大多数因死亡收到的寿险金,收款人不需要作为收入申报;但这是加拿大所得税口径,海外受益人所在国怎么征税另查。✅源
- 受益人写「遗产(estate)」和写具体个人,钱走的路不同:前者进入遗产处理(遗嘱、债权人、认证费用),后者通常按保险合同直接给付。✅源
- 公司替股东付个人名下保单的保费,可能构成股东福利(shareholder benefit)。✅源
- 雇主付的团体定期寿险保费,员工要按规定把相应福利计入工资收入,不是免税福利。✅源
- 公司持有保单、公司收身故金时,资本红利账户(CDA)通常只增加「身故金减保单 ACB」的净额,不是全额。✅源
- 定期险转永久险:行使合同里的转换权一般不视为处置,但 2017 年前签发的保单在 2016 年后转换,可能改变原有税务过渡待遇。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论;公司持有、跨境受益人等情形找 CPA 与税务律师。
产品条款与各系列差别见定期寿险产品页。
该问谁
个人保单、受益人是配偶或子女、都在加拿大——这是最简单的一类,按合同走即可。 一旦出现公司持有保单(涉及资本红利账户与保单 ACB)、跨境受益人、 把定期险转成永久险(旧保单还牵涉过渡规则)、或者把保单当遗产规划工具用, 就需要 CPA、税务律师和持牌经纪一起看。本页只讲后果和该问谁,不对个案下结论。
遗产认证费用按省份不同、注册账户在身故时怎么处理,这两个专题的稿件还在核稿队列里, 核完会补成独立页面。
事实来源
该问经纪的问题(抄下来直接问)
- 按我家的房贷余额、孩子独立前的年数、我的收入替代需求减去已有储蓄和公司保险,保障缺口到底是多少?
- 我现在的定期险到期或续保时保费会怎么变,要不要在健康还好时先锁定可转换永久险的权利?
- 我的公司福利里有团体寿险吗,离职那天起我有几天时间决定要不要转 FollowMe Life?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-insurance
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。