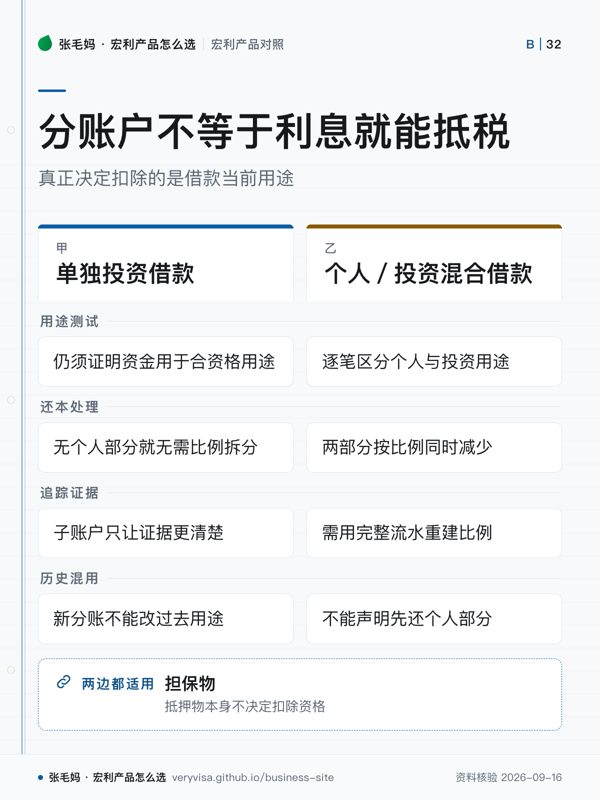
- 核心规则能不能扣,看借来的钱当前用在哪,不看贷款叫什么、也不看拿什么作抵押
- 追踪责任在纳税人身上;分账户只是让追踪容易,不让用途自动合格
- 还款不能指定个人与投资用途混在同一借款账户里,CRA 立场是还本金按比例同时减少两部分
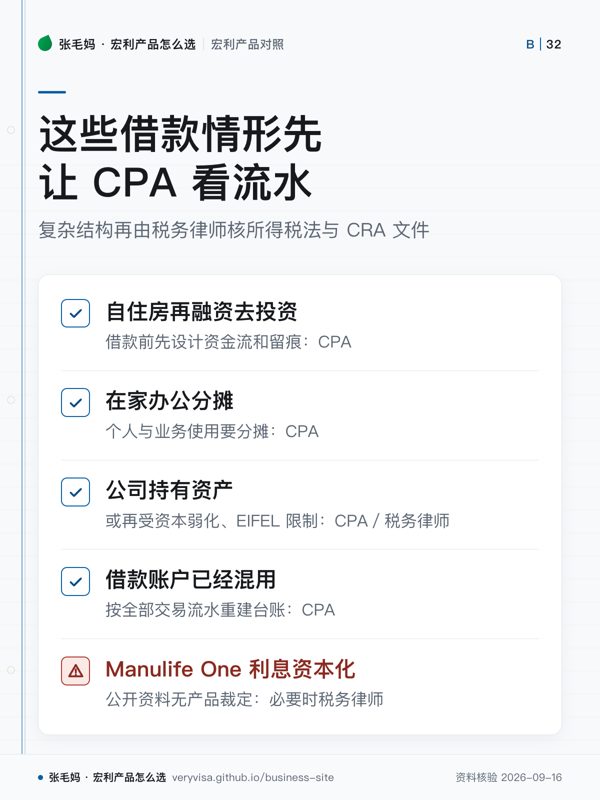
- 该问谁再融资投资、在家办公分摊、公司持有资产、账户已混用,都要带流水找 CPA
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
「用房屋净值借钱去投资,利息可以抵税」——这句话在加拿大不是错的,但它省略了全部难处。 法条和 CRA 的解释文件说得很清楚:能不能抵,看的是借来的这笔钱当前用在哪, 而且追踪的责任在纳税人身上。
两个最贵的误解:
- 以为分账户就等于可抵。 把投资借款放进单独的子账户,作用是让追踪变容易, 不是让用途自动合格。用途不合格,分几个账户都没用。
- 以为还款可以指定还哪一部分。 个人用途和投资用途混在同一个借款账户里, CRA 的立场是还本金时按比例同时减少两部分,你不能声明「我先还的是个人那部分」。
资金追踪:规则本身
- 普通借款利息扣除的主规则是 ITA s.20(1)(c):要有支付利息的法律义务,借款用于赚取业务或财产收入(不含用于取得免税收入的资产或买寿险保单),扣除额取实付利息与合理数额中较小者。✅源
- CRA Folio ¶1.92 明确:用自住房、个人财产或出租物业作担保,本身不影响利息能否扣除,决定因素是借款的用途。✅源
- 看的是当前用途(current use),不是最初用途(Folio ¶1.35):原投资卖掉后所得全部再投另一项收入来源,只要新资产满足全部扣除条件,利息可以继续扣(¶1.36–1.37)。✅源
- 最高法院 Ludco 案(2001 SCC 62):判断用途看投资当时综合全部情况是否有取得收入的合理预期;这里的收入指应税收入,不要求预期净赚。✅源 CRA Folio ¶1.27 另指出,只有资本利得的合理预期不满足「赚取收入」目的。✅源
- ITA s.18(11):借款在用于向 RRSP、RESP、RDSP、TFSA、FHSA 等计划供款的期间,利息不能按 s.20(1)(c) 扣除。✅源
- 同一个信用额度/房贷里同时有合资格与不合资格借款时,还本按比例同时减少两部分,不能指定「先还个人部分」;CRA 例子(Folio ¶1.43 Example 10):$100,000 额度中 $40,000 用于投资,还 $20,000 后只剩 $32,000 的利息可扣。✅源
- 借来的现金和自有现金混在同一存款账户里,是另一条规则(Folio ¶1.42):混存期间可以从全部支出中选定借款的用途,但任何支出都不能连到之后才发生的借款。✅源
- 再融资:新借款用来偿还旧借款,s.20(3) 视为沿用旧借款的用途。✅源 多套出来、没用于还旧债的钱不在这条规则内,回到按直接用途判断(Folio ¶1.31、¶1.99)。✅源
- CRA 出租收入指南的例子:出租房再融资,把新增资金用作自住房首付,新增部分利息不能扣。✅源
- 利滚利(复利)只能按 s.20(1)(d) 在实际支付的年份扣;应计利息加进本金形成新债时,不视为已支付利息(Folio ¶1.81、¶1.83)。✅源
- 向保险公司借的保单贷款,利息要可扣,除用途合格外还须满足 s.20(2.1):由保险公司用规定表格(T2210)核实为当年实际支付、且未加进保单 ACB 的利息(Folio ¶1.84–1.86)。✅源 ✅源 ✅源
- 投资亏损后卖掉、所得全部还贷款仍欠一部分,s.20.1「收入来源消失」规则在条件下可让剩余借款利息继续可扣;限不属房地产、不属折旧财产的资本财产。✅源 CRA 例子:投资跌到 $60,000 卖出还贷,剩余 $40,000 借款利息继续可扣。✅源
- Manulife One 主账户按每日日终余额计息,月末从主账户扣利息;每笔存款都是还本,当月取出多于存入时本金上升。✅源
- Manulife One 可开 tracking sub-account,单独追踪某段债务与利息,利率与主账户相同;Manulife 举的例子正是「买了投资、想为报税单独追踪这笔债」。✅源
- Manulife Bank Investment Loan 页面用词是「potential tax deduction」,并要求向会计师或理财顾问确认。✅源
- Manulife Bank Access Line of Credit Plus 可用 Manulife 基金、GIA、Manulife Bank 存款与 GIC、核准保险公司的有退保现金价值寿险作担保,页面列举的用途也包括家具、家电、房屋维修、整合高息债务。✅源
- 魁北克:扣除的投资费用(含 line 231 的借款利息与财务费用)不能超过投资收入,用 Schedule N 计算 line 260 调整额;调整额可用来抵减前三年或以后年度的净投资收入。✅源
几种借款结构并排看
口径:同样「借钱投资」,不同工具真正要过的税务关。产品事实取 Manulife 官方页面,税务判据取 CRA/ITA。
| 工具 | 产品事实 | 税务上真正看什么 | 不能说的话 |
|---|---|---|---|
| HELOC | 以自住房作担保的信用额度;担保物不影响扣除判断 ✅源 | 每笔提款的直接与当前用途 | 「自住房 HELOC 利息都不能扣」 |
| Manulife One 主账户 | 存款自动冲本金 ✅源 | 混用时按比例还本,可扣比例动态变化 | 「把工资打进去就能把房贷利息变成可扣」 |
| Manulife One tracking sub-account | 单独追踪某段债务 ✅源 | 隔离之后的用途才好追踪,之前的混用不会被倒过来改 | 「设了子账户 CRA 就自动认可」 |
| Investment Loan | 杠杆投资贷款 ✅源 | 买的资产有无收入预期、是否进注册计划 | 「投资贷款利息一定可扣」 |
| 保单贷款 | 保险公司按寿险合同条款向保单持有人放款 ✅源 | 用途+s.20(2.1)+T2210+实际支付 | 「从现金价值借钱利息都能扣」 |
| 保单作抵押的银行额度 | 银行放款,保单只是担保 ✅源 | 利息按一般用途判断;保费扣除另查 s.20(1)(e.2) ✅源 | 「用保单抵押,利息和保费都能抵税」 |
常见误区
- 「我拿自住房做抵押,所以利息不能扣」——担保物不决定扣除,用途决定。✅源
- 「出租房作抵押,所以所有再融资利息都能扣」——套出来付自住房首付的部分不能扣。✅源
- 「混合 HELOC 还款时,我可以先把个人部分还掉」——同一借款账户里按比例还本。✅源
- 「借钱存 TFSA/RRSP 的利息可以扣」——s.18(11) 限制。✅源
- 「只买不分红的成长股,利息也能扣」——只有资本利得预期不满足收入目的。✅源
- 「保单抵押融资可以把全部保费抵税」——s.20(1)(e.2) 只在严格条件下给有限扣除。✅源
- 「设了 tracking sub-account 就等于把历史混用的债务洗成可扣」——子账户是证据与分账工具,改变不了已经发生的资金用途。✅源 ✅源
一体化房贷账户里的借款
- 利息扣除的法定依据是所得税法 20(1)(c)(i):按法律义务支付、且借款用于从经营或财产赚取收入的利息(用于取得免税收入财产或人寿保单的借款除外)。✅源
- 利息能不能抵税看借来的钱当前的用途,该用途须以赚取收入为目的;纳税人负责把借款追踪到具体的合资格用途。✅源
- 个人用途和投资用途混在同一个借款账户(信用额度、房贷)里,CRA 认为还本金同时按比例减少两部分,不能指定只还个人部分;把借款与其他资金分账户存放只是让追踪更容易。✅源
- 在家办公想分摊一部分房贷利息,还要另外满足 home office 的条件。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论。
产品条款与子账户规则见 Manulife One 产品页。
信用卡消费与返现
- 个人信用卡返现一般按消费折扣看待,本轮原料没有针对 Manulife 卡的税务结论;若是公司卡或报销消费,返现归属与记账方式问会计师。
- 用于经营的消费,能否抵税取决于消费本身的用途,与刷哪张卡无关。
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论。
产品条款见信用卡产品页。
该问谁
想让利息抵扣站得住,要在借钱之前就把结构安排好,而不是报税时再回头解释。 涉及自住房再融资去投资、在家办公分摊、公司持有资产、或者借款账户已经混用过, 都要带着账户流水去找 CPA,必要时找税务律师;判断的依据是所得税法原文与 CRA 的解释文件, 不是产品资料。本页只讲后果和该问谁,不对个案下结论。
事实来源
该问经纪的问题(抄下来直接问)
- 这笔借款会不会和我日常收支、自住房贷款混在同一个账户里?如果会,请银行专员(Manulife One 为 Manulife Bank)先开独立子账户或独立额度,钱从贷方直接打到券商。
- 我准备买的投资有没有合理的利息/股息/租金收入预期、会不会进注册账户?请理财顾问给出基金资料上的分配政策,再请 CPA 判断利息能不能扣。
- 我已经混用的账户,历史利息能扣多少?请 CPA 按全部流水重建合资格余额台账;如果是保单贷款,同时请保险经纪向保险公司要当年的 T2210。
- 我每月工资进账后平均留在账户里多少天、多少钱?按这个现金流算,Manulife One 一年能比普通房贷少付多少利息,要不要做个数值案例?
- 我既有自住房贷又打算借钱投资或出租,用追踪子账户怎么分开记,哪些要先问会计师?
- 如果我或配偶未来可能离开加拿大或发生身故,这个账户的违约条款会怎么触发,需要提前准备什么?
- 我家一年在牙医、眼镜、理疗、按摩、健身上大概花多少?按这个数,Infinite 扣掉年费后比我现在的卡多拿还是少拿?
- 我 65 岁以后常出境短途旅行,这张卡的旅行医疗和我单独买的旅行保险怎么搭配,既往病症条款会不会卡住理赔?
- 我现在没有 Manulife Bank 账户,要先开哪个账户才能申请这张卡?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-tax-estate
- nb-manulife-bank
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。