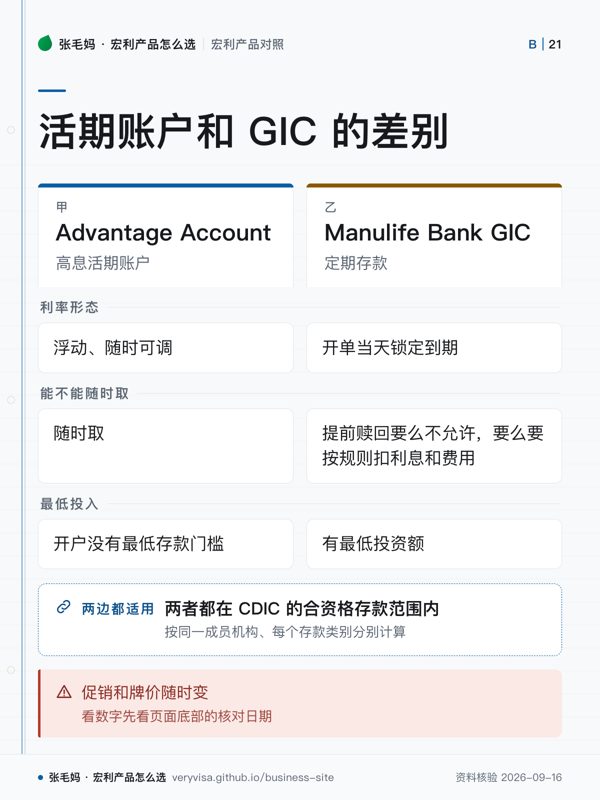
- 可比字段利率形态、能不能随时取、最低投入、存款保障
- 利率形态活期是浮动(含有窗口期的促销部分),GIC 是开单当天锁定到期
- 取出活期随时取;GIC 长期档大多不可提前赎回,短期档提前赎要扣息并收 $25
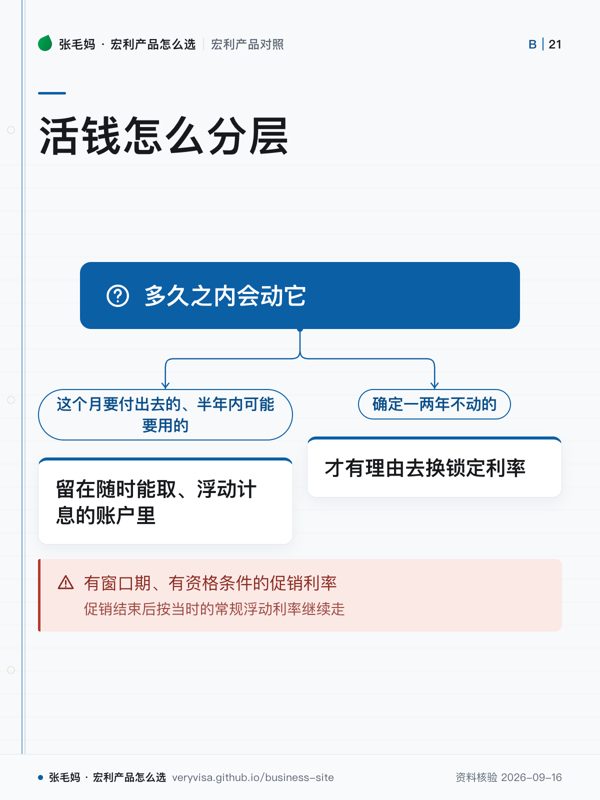
- 怎么分按这笔钱多久之内会动它分层;别拿有窗口期的促销利率当长期牌价做决定
活期账户和 GIC 的差别
| 比较项 | Advantage Account 高息活期账户 | Manulife Bank GIC 定期存款 |
|---|---|---|
| 利率形态 | 浮动、随时可调 | 开单当天锁定到期 |
| 能不能随时取 | 随时取 | 提前赎回要么不允许,要么要按规则扣利息和费用 |
| 最低投入 | 开户没有最低存款门槛 | 有最低投资额 |
两者都在 CDIC 的合资格存款范围内 · 按同一成员机构、每个存款类别分别计算
促销和牌价随时变 · 看数字先看页面底部的核对日期
活钱怎么分层
- 这个月要付出去的、半年内可能要用的
留在随时能取、浮动计息的账户里
- 确定一两年不动的
才有理由去换锁定利率
有窗口期、有资格条件的促销利率 · 促销结束后按当时的常规浮动利率继续走
这两个产品都在宏利银行,装的也可能是同一笔钱,差别在你什么时候要用它。 按四个字段比就够了:
- 利率形态:一个是浮动、随时可调(还分常规部分和有窗口期的促销部分),一个是开单当天锁定到期。
- 能不能随时取:一个随时取、取了只是少了计息的余额;另一个分长期档和短期档, 提前赎回要么不允许,要么要按规则扣利息和费用。
- 最低投入:活期账户开户没有最低存款门槛,GIC 有最低投资额,而且按月付息还要更高的额度。
- 存款保障:两者都在 CDIC 的合资格存款范围内,按同一成员机构、每个存款类别分别计算。
下面两栏是各自的官方事实,每条都带原文链接。促销和牌价随时变,看数字先看页面底部的核对日期。
高息活期账户:Advantage Account
Advantage Account 是储蓄和支票合一的活期账户:每一元都计息,又能刷卡、交账单、发 e-Transfer、和本人其他银行账户免费互转;最适合放「随时要用、又不想零利息躺着」的活钱,不适合替代长期投资。
- 个人非注册加元 Advantage 账户现行常规利率 1.50%,浮动。✅源
- 2026 年这轮个人促销(常规 1.50% 加促销 1.50%,合计 3.00%,都是浮动)的开户窗口是 2026-07-02 至 2026-10-30,已经结束;官方利率页 2026-10-30 起只列常规利率,不再列个人促销。✅源
- 窗口内开户的,促销按原条款从开户当日起算 730 天,只对净新增外部资金有效、合资格余额上限 $500,000;常规利率变动时合计利率同步变动,提款会相应减少合资格余额。具体以开户时拿到的条款为准。✅源
- 利息按每日日终余额计算、按月支付,不设最低余额要求。✅源
- 账户月费 $0。✅源
- 余额 ≥$1,000 时,THE EXCHANGE 网络 ATM 取现、Interac Debit、账单缴费、发送 e-Transfer 免费。✅源
- 余额 <$1,000 时:Debit、账单缴费、发送 e-Transfer 各 $1,加拿大境内 ATM 取现 $1.50,境外 ATM 取现 $3.00。✅源
- 无论余额多少,资金转账(转入与转出)、预授权扣款、写支票始终免费。✅源
- Debit 卡支持 Apple Pay、Google Pay、Samsung Pay。✅源
- 设普通话专线 1-888-226-6411 与粤语专线 1-888-226-6406。✅源
- Manulife Bank 是 CDIC 成员,合资格存款按 CDIC 规则受保护。✅源
- 同系列其他账户现行利率:US$ Advantage 0.20%,TFSA/RRSP/RRIF Advantage 各 1.05%,Business Advantage 1.45%(2026-10-21 起另有净新增存款合计 3.00% 的企业促销,见企业活期王页)。✅源
完整条款与同业对照见活期王产品页。
定期存款:Manulife Bank GIC
Manulife Bank GIC 是银行定期存款:1–5 年期锁定利率、长期档大多不能提前取、受 CDIC 按类别保护;它和 Manulife 人寿发行的 GIA 不是同一种东西。
- 非注册长期 GIC 年付息利率:1 年 3.35%、2 年 3.70%、3 年 3.80%、4 年 3.90%、5 年 4.05%(2026-10-14 核对牌价;利率可变更,签约时再确认)。✅源
- TFSA/RRSP/RRIF 长期 GIC 与非注册同档利率一致。✅源
- 长期 GIC 最低投资额 $2,500,选按月付息需 $10,000。✅源
- 短期 GIC 利率:30–59 天与 60–89 天 1.75%、90–179 天 1.90%、180–269 天 2.45%、270–364 天 2.50%(2026-10-14 核对;以签约时利率为准)。✅源
- 短期 GIC 最低投资额 $25,000。✅源
- 非注册、RRSP、RRIF 长期 GIC 为不可提前赎回,身故是到期前赎回的例外。✅源
- TFSA 内长期 GIC 可以提前赎回,但要做市场价值调整(MVA)并扣费用回收,且须全额赎回。✅源
- 短期 GIC 提前赎回:29 天内赎回没收全部利息;第 30 天起利率减 1.25 个百分点按天计,另收 $25 手续费。✅源
- Manulife Bank 是 CDIC 成员,其 GIC 属于合资格存款。✅源
- CDIC 按同一成员机构、每个存款类别(个人、联名、RRSP、RRIF、TFSA、FHSA 等)分别保护最高 $100,000,含本金与利息。✅源
- 现金账户与 Manulife Bank Guaranteed Interest Contracts(官方原文用词)利息全年 $50 或以上,Manulife 发 T5/RL-3。✅源
完整条款与同业对照见GIC 产品页。
怎么选
把这笔钱按多久之内会动它分层:这个月要付出去的、半年内可能要用的,留在随时能取、 浮动计息的账户里;确定一两年不动的,才有理由去换锁定利率,代价是这段时间里它不再是活钱。
两边都容易踩的坑,是把有窗口期、有资格条件的促销利率当成长期牌价来做决定。 促销结束后按当时的常规浮动利率继续走,所以真正要问的是「促销到期那天,我打算把这笔钱放哪」。
税上两边并不一样:多年期 GIC 的利息即使到期才付,也要按年报告。 细节在利息收入与 T5。
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
事实来源
该问经纪的问题(抄下来直接问)
- 我现在放在主银行支票和储蓄账户里的钱,哪一部分算「净新增资金」能拿到促销利率,怎么转进来才不白转?
- 按我家每月进出的现金,账户余额能不能稳定保持在免日常交易费的水平?主银行账户要不要留着?
- 促销到期后常规利率如果下调,这笔活钱下一步该转 GIC、TFSA 还是继续留着?
- 我这笔钱未来 1–5 年里哪一年一定要用?按用钱时间怎么把 GIC 分成几档到期?
- 我在 Manulife 的个人存款、TFSA、RRSP 加起来,每个 CDIC 类别有没有超过保护额度?
- 同样想锁定利率,Bank GIC 和 Manulife 人寿的 GIA 在身故传承和提前取出上差在哪里,我更适合哪个?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-bank
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。