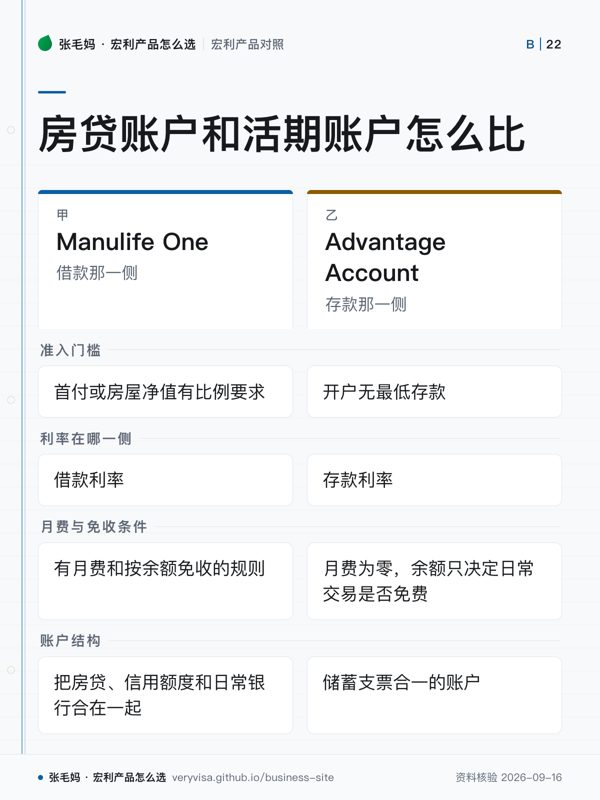
- 可比字段准入门槛、利率在哪一侧、月费与免收条件、账户结构
- 门槛一体化账户要房屋净值或首付 20%;活期账户开户无最低存款
- 比的不是同一个利率一个比借款利率,一个比存款利率(常规加促销)
- 看不见的成本房贷与日常账户合成一个之后,得自己盯住本金有没有真的在降
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
这一页只回答一个问题:手上有房贷的人,闲钱该放哪。 Manulife One 的逻辑是让正现金先去冲减负债,省下的是贷款利率那一侧的利息; Advantage Account 的逻辑是让这笔钱在存款利率那一侧生息。贷款利率通常高于存款利率, 但 Manulife One 有准入门槛和月费,也要求你接受「房贷和日常账户合成一个」的结构。
四个可比字段:
- 准入门槛:一体化房贷账户对首付或房屋净值有比例要求;活期账户开户无最低存款。
- 利率在哪一侧:一个比的是借款利率(Base Rate 与各固定期限牌价),一个比的是存款利率 (常规加促销)。
- 月费与免收条件:一体化账户有月费和按余额免收的规则,年龄还会影响费率;活期账户月费为零, 余额只决定日常交易是否免费。
- 账户结构:一个把房贷、信用额度和日常银行合在一起,并可开定期子账户和追踪子账户; 另一个就是一个储蓄支票合一的账户。
Manulife One:借款那一侧
Manulife One 把房贷、信用额度和日常银行放进同一个账户:工资和存款一进来就先冲减借款余额,省下的是贷款利息——它比的不是存款利率,而是「正现金和房贷负债要不要分开算」。
- Manulife One 是一体化房贷与银行账户,把房贷与银行账户、短期储蓄、收入和其他负债合在一起,存入的每一笔收入或储蓄立即冲减债务。✅源
- 准入门槛:购房首付不少于房价 20%,或转按/再融资时房屋净值不少于 20%。✅源
- Manulife One Base Rate 为 4.95%(2026-09-15 核对牌价,浮动)。✅源
- 5 年封闭固定利率牌价 4.94%;新客户 Preferred 特惠 4.69% APR,限自住主要住所并满足 Preferred 结构要求(2026-09-14 牌价)。✅源
- 其他固定期限:1 年 6.89%、2 年 6.34%、3 年 4.99%、4 年 5.29%、7 年 6.35%、10 年 6.69%(2026-09-15 核对牌价)。✅源
- 可循环使用的主账户额度上限为房产估值的 65%,65%–80% 之间的借款必须放在按期还款、还掉即注销的定期子账户里。✅源
- 最多可开 5 个定期子账户(term sub-account)和 15 个追踪子账户(tracking sub-account)。✅源
- Client Guide 举例用追踪子账户单独记录投资相关借款的利息,同时声明利息能否抵税取决于所得税法与个案。✅源
- Manulife One 等房贷账户里的正余额同样属于 CDIC 合资格保障范围。✅源
- Unlimited Daily Banking 月费 $16.95(60 岁及以上 $9.95),月末全账户正余额合计 $5,000 或以上免收。✅源
完整条款见 Manulife One 产品页。
Advantage Account:存款那一侧
Advantage Account 是储蓄和支票合一的活期账户:每一元都计息,又能刷卡、交账单、发 e-Transfer、和本人其他银行账户免费互转;最适合放「随时要用、又不想零利息躺着」的活钱,不适合替代长期投资。
- 新开个人非注册加元 Advantage 账户的促销利率为 3.00%,由常规 1.50% 加促销 1.50% 构成,两者都是浮动利率。✅源
- 促销从开户当日起算 730 天,只对净新增外部资金有效,合资格余额上限 $500,000。✅源
- 促销开户窗口为 2026-07-02 至 2026-10-30(官方注明利率与优惠为 2026-09-09 口径,可随时变更)。✅源
- 促销期结束后按当时的常规浮动利率继续计息,常规利率若变动,促销期内的合计利率也同步变动。✅源
- 每位客户限一个促销账户,提款会相应减少合资格存款余额;「净新增」的完整定义以官方条款 PDF 为准。✅源
- 利息按每日日终余额计算、按月支付,不设最低余额要求。✅源
- 账户月费 $0。✅源
- 余额 ≥$1,000 时,THE EXCHANGE 网络 ATM 取现、Interac Debit、账单缴费、发送 e-Transfer 免费。✅源
- 余额 <$1,000 时:Debit、账单缴费、发送 e-Transfer 各 $1,加拿大境内 ATM 取现 $1.50,境外 ATM 取现 $3.00。✅源
- 无论余额多少,资金转账(转入与转出)、预授权扣款、写支票始终免费。✅源
- Debit 卡支持 Apple Pay、Google Pay、Samsung Pay。✅源
- 设普通话专线 1-888-226-6411 与粤语专线 1-888-226-6406。✅源
- Manulife Bank 是 CDIC 成员,合资格存款按 CDIC 规则受保护。✅源
- 同系列其他账户现行利率:US$ Advantage 0.20%,TFSA/RRSP/RRIF Advantage 各 1.05%,Business Advantage 1.45%。✅源
完整条款见活期王产品页。
怎么选
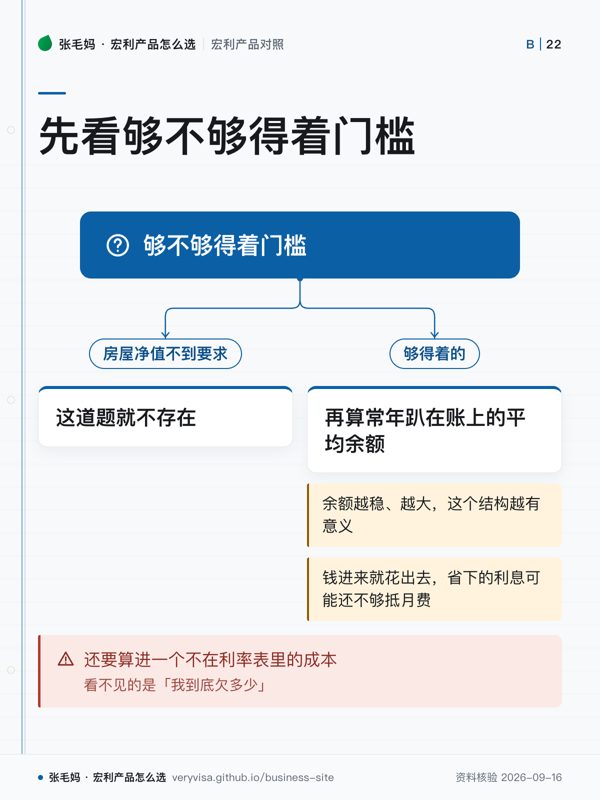
先看够不够得着门槛:房屋净值不到要求,这道题就不存在。 够得着的,再算你常年趴在账上的平均余额有多少——冲减债务省下的是按日计的贷款利息, 余额越稳、越大,这个结构越有意义;如果钱进来就花出去,省下的利息可能还不够抵月费。
还要算进一个不在利率表里的成本:把房贷和日常账户合成一个之后,看不见的是「我到底欠多少」。 习惯了余额一直在动的人,要先确认自己能盯住本金有没有真的在降。
用子账户追踪投资借款、指望利息抵税的,先读借来的钱,利息能不能抵税—— CRA 看的是借款当前的用途,分账户只是让追踪更容易,不等于自动可抵。
事实来源
该问经纪的问题(抄下来直接问)
- 我每月工资进账后平均留在账户里多少天、多少钱?按这个现金流算,Manulife One 一年能比普通房贷少付多少利息,要不要做个数值案例?
- 我既有自住房贷又打算借钱投资或出租,用追踪子账户怎么分开记,哪些要先问会计师?
- 如果我或配偶未来可能离开加拿大或发生身故,这个账户的违约条款会怎么触发,需要提前准备什么?
- 我现在放在主银行支票和储蓄账户里的钱,哪一部分算「净新增资金」能拿到促销利率,怎么转进来才不白转?
- 按我家每月进出的现金,账户余额能不能稳定保持在免日常交易费的水平?主银行账户要不要留着?
- 促销到期后常规利率如果下调,这笔活钱下一步该转 GIC、TFSA 还是继续留着?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-bank
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。