- 核心误解写了 beneficiary 只决定钱先给谁,不等于没有税
- 税由五件事决定账户类型、死亡日有没有视同收入、能不能 rollover、身故后又涨了多少、收款人是不是非居民
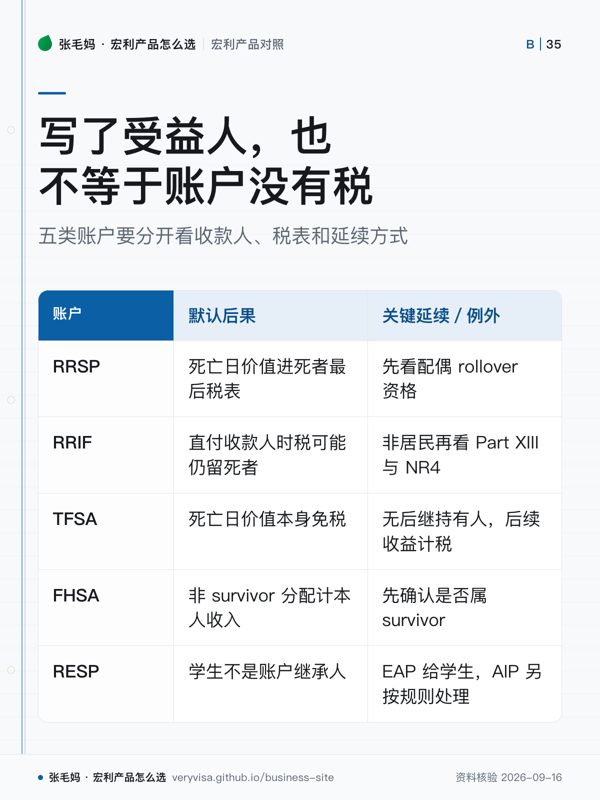
- 默认结果不同RRSP/RRIF 通常税在死者最后一张税表;TFSA 死亡日价值通常无税;FHSA 普通受益人通常要自己报收入
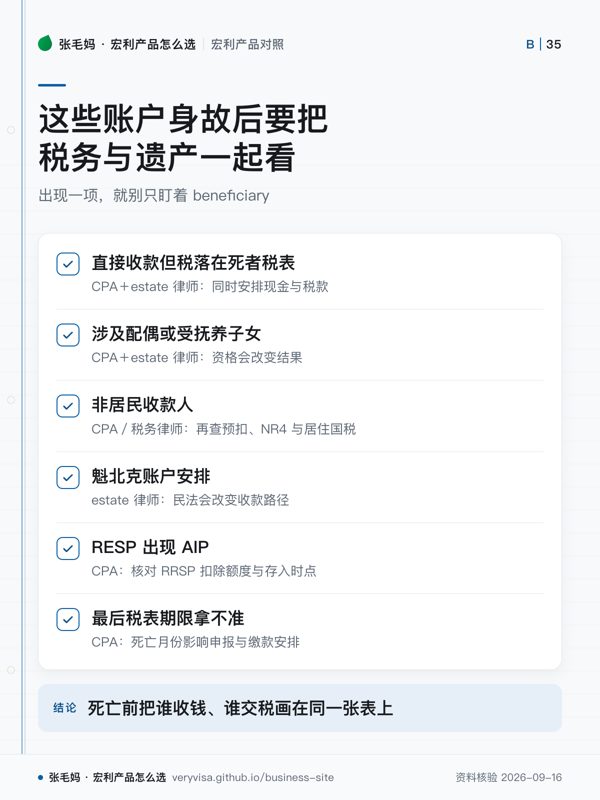
- 该问谁非居民收款人、RESP 的学生受益人、身故后增值的归属,都要 CPA 与 estate 律师
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
RRSP、RRIF、TFSA、FHSA、RESP 在身故时是五套不同的规则,最常见的误解是把「写了受益人」 当成「没有税」:受益人决定的是钱走谁的手,税落在谁的税表上是另一件事。
这一页只讲后果和该问谁:每类账户在死亡日的默认处理、最强的延续方式(配偶 rollover 之类)、 以及最容易漏掉的那一笔税。个案要找 CPA 与 estate 律师,涉及非居民收款人还要看新居住国规则。
认证费用那一侧见遗产认证费用:各省差多少; 离境后这些账户在加拿大这一侧怎么处理,还在核稿队列里。
一句话
账户上写 beneficiary,只决定「钱先给谁」;税由账户类型、死亡日有没有视同收入、能不能 rollover、死亡后又涨了多少、收款人是不是非居民这五件事决定——RRSP/RRIF 通常税在死者最后一张税表,TFSA 死亡日价值通常无税,FHSA 普通受益人通常要自己报收入,RESP 的学生受益人根本不是账户继承人。
事实清单
- Unmatured RRSP:年金领取人死亡时,CRA 视同年金领取人在死亡时收到计划的公平市值(FMV),发在死者名下、死亡当年的 T4RSP 上,计入死者死亡年度的税表(final return)。✅源
- 配偶/同居伴侣是唯一受益人、且资金在死亡次年年底前直接转入其 RRSP/RRIF/合资格年金时,可以不计入死者收入,由配偶报收入并取得等额扣除——这是延税,不是免税。✅源
- RRIF:一般同样按死亡时 FMV 计入死者收入;配偶被有效指定为 successor annuitant 时 RRIF 直接延续,不产生这笔视同收入。✅源
- 死亡时在经济上依赖死者的子女/孙辈也有 rollover 入口;非因身心障碍而依赖的,一般只能转去买定期年金,因障碍而依赖的可用更宽的工具(含 RDSP)。✅源
- ITA s.160.2:RRSP/RRIF 的钱被别人直接收走、而视同收入加重了死者的税时,收款人要在法定范围内对相应税款承担连带责任。✅源
- 未到期 RRSP 或 RRIF 在死亡后到最终分配之间跌值时,遗产代理人可以申请把跌幅扣回死者最后税表(line 23200,金融机构会出 RC249 表);最终分配晚于死亡次年年底的,一般不能扣(CRA 可个案放宽)。死亡后的增值一般由受益人或 estate 在收款当年报收入。✅源
- TFSA:只有配偶/同居伴侣能当 successor holder;接管后死亡日价值和之后的收益都继续留在 TFSA 里免税,只要死者账户里没有超额供款,也不影响接收人自己的供款额度;接收人拿不到死者未用的额度。✅源
- TFSA 只有 designated beneficiary 时,死亡日 FMV 通常可以无税给出,但死亡之后产生的收益与增值要按普通税法计税。✅源
- 配偶不是 successor holder 而是以受益人身份收到 survivor payment 时,可在 rollover 期间内把不超过死亡日 FMV 的金额存入自己的 TFSA,并在存入后 30 天内交 RC240 指定为豁免供款、不占普通额度;死者账户有超额供款或有多名 survivor 收款时不能豁免。✅源
- 魁北克不承认 TFSA 的 successor holder 指定;存款型与信托型 TFSA 的 designated beneficiary 指定在魁北克也不被承认。✅源
- 非居民持有 TFSA 期间的新供款,按每月 1% 征税,直到撤出或重新成为加拿大居民。✅源
- FHSA:只有死亡前一刻的配偶/同居伴侣(survivor)能被指定为 successor holder,且死亡时须是 qualifying individual 才能接管,否则要在豁免期内转入自己的 FHSA/RRSP/RRIF 或应税取出;非 survivor 的受益人收到的死亡分配,按 ITA s.146.6(14) 计入受益人自己当年的收入 ✅源,法条原文见 146.6(14)。✅源
- 非居民收到 FHSA 应税提款或死亡受益分配,默认按 25% 预扣 Part XIII 税,税约可能降低,用 NR4 报告。✅源
- RESP:原认购人(subscriber)死亡后,取得认购人权利的个人或死者的 estate 可以成为新认购人;学生受益人在这份名单里没有「因为是 beneficiary 就成为认购人」这一条,要接管也得先取得认购人权利。✅源
- RESP 四种钱分开算:退回本金(contributions)无税、不发 T4A;教育资助金(EAP,含 CESG 与计划内收益)由学生在收款当年报收入;受益人不读大专时 CESG 退还政府 ✅源;累积收入付款(AIP)按普通所得税另加 20% 附加税(魁北克居民 12%)。✅源
- Manulife 分离基金 RESP 是双层结构:合同受益人依法必须是 RESP 计划本身;合同身故保证为存入额的 75%(提款按比例降低),到期或身故时保证额高于市值的差额(top-up)存入合同,身故给付付给合同受益人即计划,不是直接给孩子的保险金。✅源
- 同一合同指定了 Successor Subscriber 时,最后一位认购人死亡后合同继续、继任人成为认购人,当次不付身故给付、也不做保证补足 ✅源;Manulife 把它定位为计划延续与遗产行政安排。✅源 税务上,CRA 写明在原认购人死后才成为认购人的人不能用 AIP 的 RRSP 抵减。✅源
五类账户并排看
口径:同一个人死亡,五类注册账户的默认结果。都是联邦所得税规则;「钱走不走 estate/要不要 probate」是省法问题,另见 tx-probate-by-province。
| 账户 | 死亡日默认税务 | 最强的延续方式 | beneficiary 是什么角色 | 最容易漏的税 |
|---|---|---|---|---|
| RRSP | 死亡日 FMV 进死者最后税表 ✅源 | 配偶直接转入/合资格受抚养子女 rollover ✅源 | 收款人,不是纳税人;但有 s.160.2 连带责任 ✅源 | 死亡后增长;estate 没现金交税 |
| RRIF | 同 RRSP ✅源 | 配偶 successor annuitant ✅源 | 同 RRSP ✅源 | 同 RRSP |
| TFSA | 死亡日 FMV 通常无所得税 ✅源 | 配偶 successor holder(魁北克不认)✅源 | 收死亡日价值无税,之后收益要报 ✅源 | 死亡后增长;非居民受益人的超额部分预扣 |
| FHSA | 死者一般不计入死亡日 FMV,但非 survivor 受益人收到的分配要全额报收入,没有 TFSA 那种「死亡日价值免税」 ✅源 | survivor 接管或期限内转入自己的 FHSA/RRSP/RRIF ✅源 | 非 survivor 受益人自己报收入 ✅源 | 非居民默认 25% 预扣 ✅源 |
| RESP | 没有 RRSP 那种死亡日视同收入;累积收益只要留在计划里就不课税 ✅源 | 继任认购人/estate 延续计划 ✅源 | 学生是按计划领 EAP 的人,不是认购人 ✅源 | AIP 普通税加 20% ✅源 |
税务后果
- 「钱和税分家」是 RRSP/RRIF 的核心风险:成年子女直接收走全额,视同收入却留在死者最后税表上,estate 可能手里没现金;CRA 还能按 s.160.2 向直接收款人追相应部分。✅源
- 最后税表的申报与缴款期限取决于死亡月份:1–10 月死亡一般是次年 4 月 30 日,11–12 月死亡一般是死亡后 6 个月;缴款期限不随申报延后。✅源
- 非居民受益人要叠两层:先看 rollover 资格,再看 Part XIII 预扣(默认 25%,税约或税法可降)与 NR4;RRSP 与 RRIF 的 NR4 收入代码不同(RRIF 26/27,RRSP 死亡视同收入 33 等)。✅源 收益在受益人所在国也可能要交税,要按当地规则另查。✅源
- AIP 可在条件下用 RRSP 供款抵减,终身上限 $50,000;还要有 RRSP 扣除额度并在收款当年或次年头 60 天内存入;在原认购人死后才成为认购人的人不能用这项抵减(计划已无认购人时,已故认购人的配偶/同居伴侣例外)。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论;账户价值、配偶/子女依赖关系、魁北克民法和海外受益人都会改变结果,要在死亡发生前让 CPA 或 estate 律师把「谁收钱」和「谁交税」画在同一张表上。
常见误区
- 「写了 beneficiary 账户就没税」——RRSP/RRIF 的死亡日价值照样进死者最后税表。✅源
- 「RRSP 直接给孩子,就和孩子的税无关」——s.160.2 可以让直接收款人对相应税款承担连带责任。✅源
- 「TFSA 去世后永远免税」——免税只覆盖死亡日价值;没有 successor holder 时,之后的收益要计税。✅源
- 「FHSA 和 TFSA 一样,死亡给受益人免税」——非 survivor 受益人的分配计入其本人收入。✅源
- 「RESP 的 beneficiary 就是账户继承人」——认购人权利归 estate 或取得权利的个人,学生是 EAP 的收款人(计划也可把本金免税退给学生)。✅源
- 「分离基金 RESP 的身故金免税给孩子」——合同受益人依法是 RESP 计划,钱回到计划里再按 EAP/AIP 规则走。✅源
- 「海外受益人加拿大统一扣 25%」——25% 是 Part XIII 默认,可按税法或税约降低,付款类型不同代码也不同 ✅源;TFSA 死亡日价值付给非居民受益人本身不征加拿大税。✅源
事实来源
该问经纪的问题(抄下来直接问)
- 我每个注册账户现在登记的是 successor holder/successor annuitant 还是普通 beneficiary?这件事问开户机构或保险经纪,要书面截图。
- 如果我明天去世,RRSP/RRIF 那笔视同收入大概让最后税表多交多少税、estate 里有没有现金付?这个数请 CPA 按我的全年收入估,而不是按一个平均税率。
- 我的受益人里有没有非居民、未成年人或住在魁北克的人?有的话,先请 estate 律师确认指定是否有效,再请跨境 CPA 说明预扣和对方国家的税。
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-tax-estate
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。