- 解决什么问题确诊并满足定义与等待期后一次性给现金,补收入停下的那段日子
- 覆盖范围Lifecheque 24 种重疾,另 6 种早期干预可提前给付保额 25%、最高 $50,000
- 门槛与保额Lifecheque Basic 按投保年龄 $25,000–$75,000,保障可延续至 75 岁;Synergy 三种保障共享 $100,000–$500,000 保障池
- 税务后果定义、存活期与除外责任以合同为准;个人与公司持有的处理不同,问 CPA
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
重疾险不是报销医疗费。它回答的问题是:确诊之后的几个月到几年,房贷、生活费和治疗期间的收入缺口谁来补。 经纪渠道的 Lifecheque 与 Lifecheque Basic、线上直购的 CoverMe Critical Illness、把寿险/重疾/失能合成一个保障池的 Synergy, 覆盖病种、等待期与保额上限都不一样,下面分开列。
失能险管的是「不能工作」而不是「确诊」,两者怎么搭,去看失能收入保障; 保费能不能抵税、赔款要不要报收入,去看寿险的钱在税上怎么走。
一句话
重疾险不是报销医疗费:确诊并满足合同定义与等待期后一次性给现金,用来补「人还在、收入停了」的那几个月到几年。
事实清单
- Lifecheque 满足重疾定义后一次性现金给付,覆盖 24 种重大疾病。✅源
- Lifecheque 另有 6 种早期干预疾病,可提前给付保额的 25%,最高 $50,000。✅源
- Lifecheque 在满足「功能依赖」标准并需要长期护理时按月给付护理金(Care Benefit);永久型保障可在满 20 年后选择转换为长期护理产品。✅源
- Lifecheque 可选附加返还保费、失能豁免保费等附加险。✅源
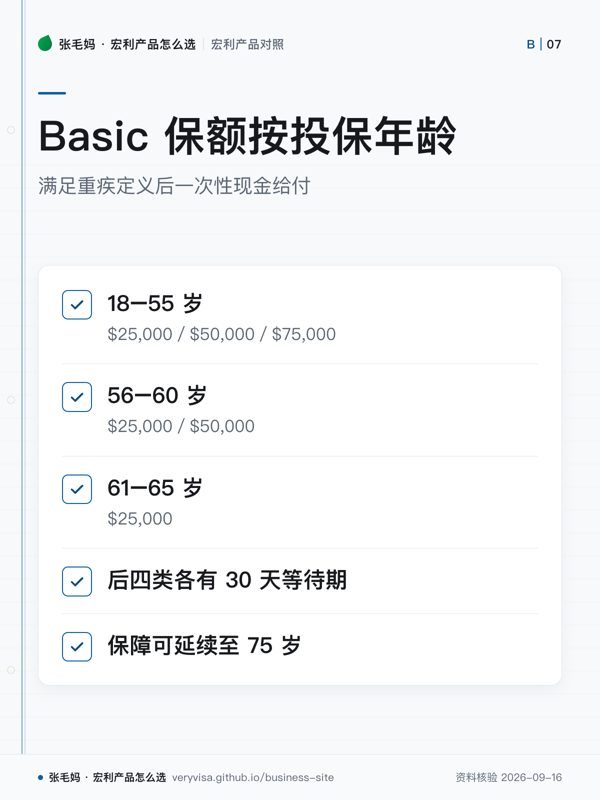
- Lifecheque Basic 集中保五类:危及生命的癌症、心肌梗塞、中风、冠状动脉搭桥手术、主动脉手术;后四类各有 30 天等待期。✅源
- Lifecheque Basic 保额按投保年龄:18–55 岁 $25,000/$50,000/$75,000;56–60 岁 $25,000/$50,000;61–65 岁 $25,000;保障可延续至 75 岁。✅源
- CoverMe Critical Illness(线上直购)同样聚焦五种主要重疾,确诊且满足等待期后一次性给付,保障持续到 75 岁,期间健康或职业变化不影响。✅源
- CoverMe Critical Illness 可选返还保费:保单存续期内从未理赔的,满 75 岁时最高返还已缴保费的 100%。✅源
- Synergy 把寿险、重疾、失能放进一张保单,三者共享一个 $100,000 至 $500,000 的保障池,不是三份独立保额。✅源
- Synergy 可加 10 年可续保或保至 65 岁的定期寿险附加险;主保障可在 65 岁之前转换为永久型方案。✅源
- 完整的疾病定义、存活期与除外责任以合同为准:官方样本合同页提供 Lifecheque(Level and Renewable/Permanent/Primary/riders)、Lifecheque Basic 与 Synergy 的样本合同 PDF。✅源
与同类产品比较
口径:原料未抓到其他保险公司重疾险的官方数字;本表比 Manulife 自家四个重疾入口。保费以正式报价为准。
| 机构/产品 | 覆盖范围 | 保额 | 特别机制 | 适合场景 |
|---|---|---|---|---|
| Manulife Lifecheque | 24 种+6 种早期疾病 ✅源 | 早期给付 25%、最高 $50,000 ✅源 | 按月 Care Benefit、满 20 年可转长期护理产品 ✅源 | 家庭高度依赖劳动收入 ✅源 |
| Manulife Lifecheque Basic | 5 类主要重疾 ✅源 | 最高 $75,000,按年龄递减 ✅源 | 结构简单,保至 75 岁 ✅源 | 预算有限、先保主要风险 ✅源 |
| Manulife CoverMe CI | 5 种主要重疾 ✅源 | 以线上报价为准 ✅源 | 满 75 岁返还保费最高 100% ✅源 | 想自己在线买 ✅源 |
| Manulife Synergy | 寿险+重疾+失能 ✅源 | 共享池 $100,000–$500,000 ✅源 | 一次理赔会减少剩余保障 ✅源 | 预算不够分别买三份 ✅源 |
税务后果
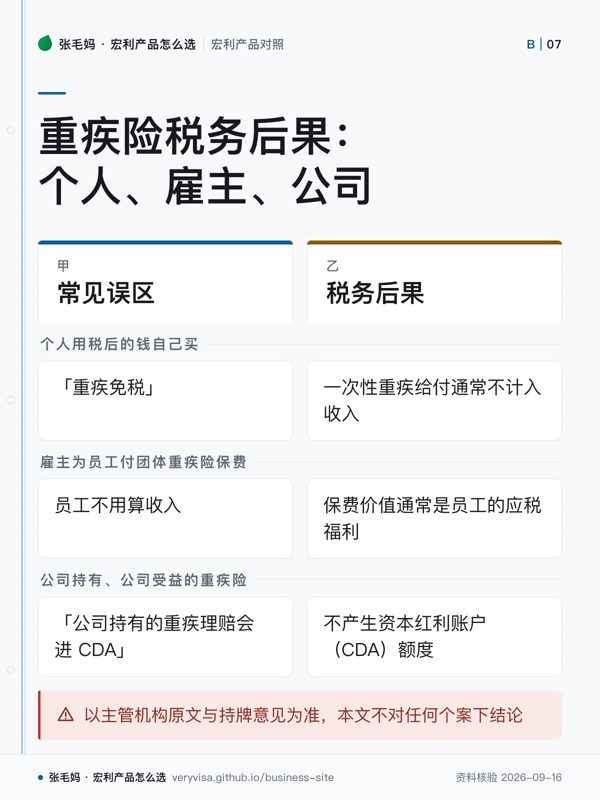
- 个人用税后的钱自己买、自己持有、自己收款:保费一般不能扣除,一次性重疾给付通常不计入收入;这是 Manulife 税务团队的现行解释,不是一条「重疾免税」专门条文。✅源
- 雇主为员工付团体重疾险保费:保费价值通常先成为员工当年的应税福利 ✅源;真的确诊理赔时,员工拿到的一次性给付通常免税。✅源
- 公司持有、公司受益的重疾险:公司收到给付通常不计收入,但不产生资本红利账户(CDA)额度 ✅源;之后把钱给股东,CRA 要看这笔钱是不是善意商业交易的一部分,否则按股东福利处理。✅源
- 员工兼股东:CRA 先判断福利是因雇员身份还是股东身份取得,能左右公司决策的股东通常被推定为股东身份。✅源
- 一次性重疾给付不是针对某张医疗账单的报销,本身通常不会让实际发生的合资格医疗费失去医疗费税收抵免(METC)资格。✅源
- CRA 在 2025 年警告过利用离岸重疾险、贷款与公司盈余提取组合的激进避税安排。✅源
- 魁北克另有一套口径:雇主为团体重疾险(如昏迷、癌症、瘫痪)付的保费是员工的应税福利,要报进 RL-1 的 A 框与 L 框;而雇主为周期性工资损失保障付的保费不构成应税福利。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论;公司持有、返还保费附加险、股东安排找 CPA 与税务律师。
常见误区
- 「重疾险替你报销医疗费」——它给的是一次性现金,钱怎么用由你决定,不按收据报销。✅源
- 「Synergy 一份钱买到三份独立保额」——保单里只有一个「可用保额」,我们付出的任何给付都会把它减掉(合同另有声明的除外)。✅源
- 「Lifecheque Basic 就是便宜的 Lifecheque」——Basic 只保五类主要重疾,保额上限也低得多,不是同级替代。✅源
- 「公司替员工付重疾险保费,员工不用算收入」——团体一次性给付型重疾险,保费价值通常是员工的应税福利。✅源
- 「公司持有的重疾理赔会进 CDA」——重疾险不是寿险身故金,不产生寿险 CDA 额度。✅源
- 「病种越多越好」——该先算的是生病后 12 到 24 个月家里的现金流缺口,再看哪个产品补得上。✅源
事实来源
该问经纪的问题(抄下来直接问)
- 如果我确诊后 12 个月、24 个月不能正常工作,房贷、生活费、孩子和公司各缺多少钱?重疾保额该按哪个数定?
- 我这份重疾险是自己付、公司付,还是公司持有?将来给付到我手里时税务会不会不同?
- 我在 Lifecheque、Basic、Synergy 之间犹豫:各自发生一次理赔后,我还剩下哪些保障?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-insurance
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。