- 可比字段限额、费用、到账时间、返现类别与封顶
- 进关联账户转账免费但排到下一个工作日;e-Transfer 快而额度小;Wire 快而收费分三档
- 出两张卡的加速类别都压在健康与医疗消费,且各有年度封顶
- 先确认新开账户的支票与 EFT 有冻结期——很多人的「钱不见了」其实在冻结期里
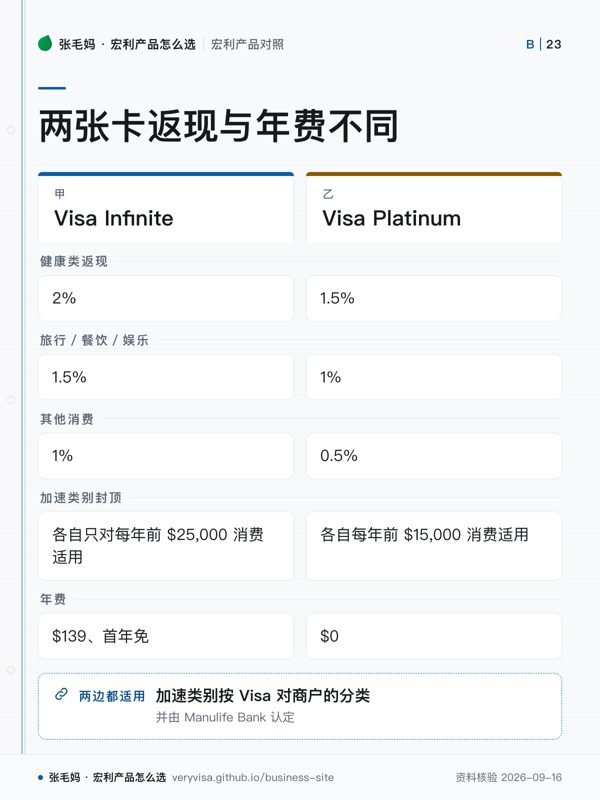
两张卡返现与年费不同
| 比较项 | Visa Infinite | Visa Platinum |
|---|---|---|
| 健康类返现 | 2% | 1.5% |
| 旅行/餐饮/娱乐 | 1.5% | 1% |
| 其他消费 | 1% | 0.5% |
| 加速类别封顶 | 各自只对每年前 $25,000 消费适用 | 各自每年前 $15,000 消费适用 |
| 年费 | $139、首年免 | $0 |
加速类别按 Visa 对商户的分类 · 并由 Manulife Bank 认定
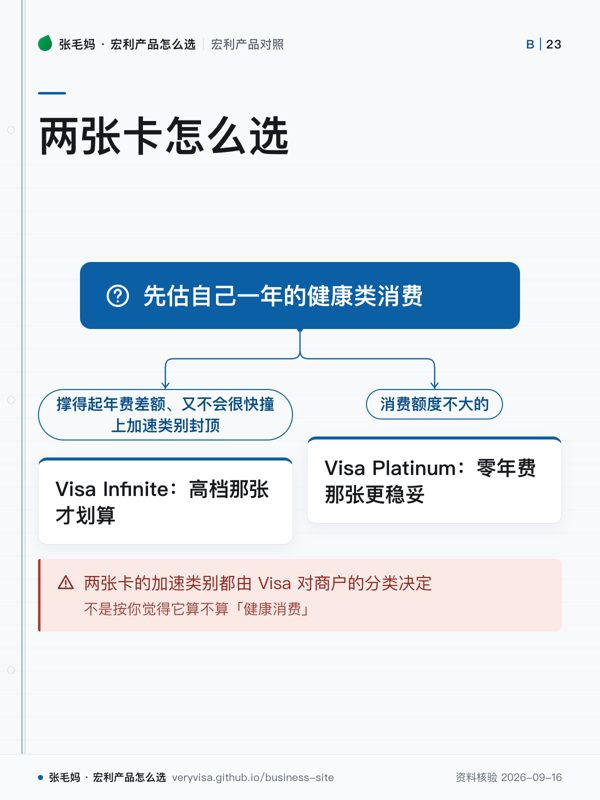
两张卡怎么选
- 撑得起年费差额、又不会很快撞上加速类别封顶
Visa Infinite:高档那张才划算
- 消费额度不大的
Visa Platinum:零年费那张更稳妥
两张卡的加速类别都由 Visa 对商户的分类决定 · 不是按你觉得它算不算「健康消费」
账户利率再好,钱进不来也没用;卡返现再高,消费类别对不上也没用。 这一页把「进」和「出」两件事放在一起比,字段是:
- 限额:关联账户转账、e-Transfer、电汇各有自己的每日与周期上限,超限要走客服或电话。
- 费用:转账多数为零,电汇按金额分档收费,收一笔汇入也有入账费;信用卡看年费与附卡费。
- 时间:关联外部账户要先验证,转账不能即时执行;电汇按境内、美国、国际分不同处理时长, 还有当日截止时间。
- 返现类别与封顶:两张卡的加速类别集中在健康与医疗消费,且各有年度消费封顶。
进:转账、e-Transfer 与电汇
在 Manulife Bank 里,本人名下其他加拿大银行的账户可以关联进来双向免费调钱(非即时),大额境内付款可以在 App/网银里自助提交 Wire——这两件事是它和五大行个人账户最容易比出差别的地方。
- 外部账户可通过 Manulife Bank App 关联,或提交 Funds Transfer Agreement 与作废支票/PAD 表单;外部账户须与 Manulife Bank 账户同名、同币种。✅源
- 关联成功后(官方写「within 48 hours」),这个外部账户可以在转账的 From 或 To 菜单里选到,并可设一次性或定期(recurring)转账。✅源
- 使用关联账户转账时,资金可能最长需要 5 个工作日才能在收款账户可用。✅源
- Advantage Account 与其他加拿大银行之间的转入、转出,Manulife 均收 $0,与账户余额无关(费用指南 2026-03-12 生效版)。✅源
- 官方 FAQ 列的默认每日限额:外转(Outgoing transfers)$50,000、ATM 取现 $1,500、刷卡消费 $3,000;个别客户的限额可能不同,要超限先联系银行。✅源
- 从其他加拿大金融机构存入的支票或电子转账,≤$1,500 冻结 2–5 个工作日,>$1,500 冻结 2–8 个工作日。✅源
- Interac e-Transfer 发送限额:单笔与 24 小时各 $3,000、7 天 $10,000、30 天 $20,000;接收单笔上限 $25,000。✅源
- e-Transfer 发送:余额 ≥$1,000 时 $0,否则每笔 $1;接收始终 $0。✅源
- 自 2026-06-01 起,App/网银数字提交的境内 Wire 单笔上限提高到 $100,000;超过此额或汇往美国/国际需致电办理。✅源
- Wire 发送费:≤$10,000 收 $30,$10,001–$50,000 收 $50,≥$50,001 收 $65(费用指南 2026-03-12 生效)。✅源
- 收到一笔汇入 Wire,Manulife 收 $15 入账费。✅源
- Manulife Bank 当前 Wire 页面只显示处理时长的 FAQ 问题,未能复核固定处理天数或截单时间;提交前向银行确认。🟡报
完整条款见转账与电汇产品页。
出:Visa Infinite 与 Visa Platinum
Manulife 现行两张信用卡是「健康消费专用卡」:牙医、药房、理疗、健身这类消费返现高,超市、加油、账单这类日常消费不如五大行主力返现卡;Infinite 的 65 岁以上旅行医疗天数是一个可比出来的亮点。
- Visa Infinite 返现:健康/医疗/wellness 类 2%,旅行/餐饮/娱乐类 1.5%,其他消费 1%。✅源
- Visa Infinite 的两个加速类别各自只对每年首 $25,000 消费适用;产品页称限额按开卡周年日重置,费率页称每年 1 月 1 日重置,两处官方口径不一致,须向银行确认。🟡报 🟡报
- Visa Infinite 年费 $139、首年免,每张附卡 $50。✅源
- Visa Infinite 收入门槛:个人 $60,000 或家庭 $100,000。✅源
- Visa Platinum 返现:健康类 1.5%、旅行/餐饮/娱乐类 1%、其他 0.5%,两个加速类别各自只对每年首 $15,000 消费适用;产品页称限额按开卡周年日重置,费率页称每年 1 月 1 日重置,两处官方口径不一致,须向银行确认。🟡报 🟡报
- Visa Platinum 年费 $0。✅源
- 两张卡购物利率 21.99%、预借现金利率 22.99%。✅源
- 哪笔消费算「健康类」等加速类别,按 Visa 对商户的分类并由 Manulife Bank 认定。✅源
- Visa Infinite 旅行紧急医疗:65 岁以下 20 天,65 岁及以上 7 天,其余条件以保险证书为准。✅源
- Visa Infinite 迎新:开户起至第 3 期账单,前 $2,000 净合资格消费合计 10% 奖励,另加首年免年费(2026-10-14 核验)。✅源
- 两张卡余额转移 1.99% 维持 6 个月,须开户 90 天内发起,另收 3% 转移手续费。✅源
- 截至 2026-10-14,官网写已有 Manulife Bank 客户可登录申请,全新客户显示「即将开放」。✅源
完整条款见信用卡产品页。
怎么选
进这一侧,先按金额和急不急分路:日常小额走 e-Transfer,规律的大额搬家走关联账户转账 (记得它排在工作日之后,不是即时),真正赶时间的大额才值得付电汇的费用。 第一次把钱转进来之前,先确认新开账户的支票与 EFT 冻结规则——很多人的「钱不见了」其实是在冻结期里。
出这一侧,先估自己一年的健康类消费:撑得起年费差额、又不会很快撞上加速类别封顶的, 高档那张才划算;消费额度不大的,零年费那张更稳妥。 两张卡的加速类别都由 Visa 对商户的分类决定,不是按你觉得它算不算「健康消费」。
本人名下不同账户之间搬钱不是收入事件,但公司账户转到个人账户完全是另一回事—— 见利息收入与 T5。
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
事实来源
该问经纪的问题(抄下来直接问)
- 我常用的那家主银行账户,关联到 Manulife 后,大额调钱每次要提前几天安排、到账后冻结多久?
- 我接下来有房屋交割或大额境内付款,走 Wire、关联转账还是银行本票更合适,时间线怎么排?
- 如果我的钱要在公司账户和个人账户之间来回走,哪些转账需要先问会计师?
- 我家一年在牙医、眼镜、理疗、按摩、健身上大概花多少?按这个数,Infinite 扣掉年费后比我现在的卡多拿还是少拿?
- 我 65 岁以后常出境短途旅行,这张卡的旅行医疗和我单独买的旅行保险怎么搭配,既往病症条款会不会卡住理赔?
- 我现在没有 Manulife Bank 账户,要先开哪个账户才能申请这张卡?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-bank
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。