- 解决什么问题终身保障+合同保证的现金价值,分红在保证之外
- 门槛与保额10 年缴/20 年缴/缴至 90 岁最低 $100,000;缴至 100 岁最低 $500,000
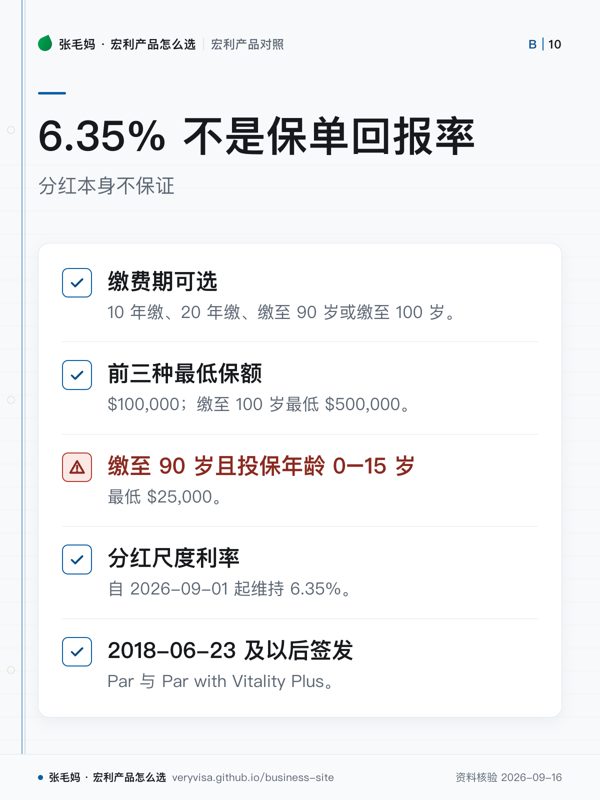
- 那个 6.35%是分红尺度利率(2026-09-01 起维持),不是保单回报率,也不是现金价值增长率
- 税务后果保单具备 exempt 状态;变更居住国要通知并适用非居民税务规则
知识卡
不看正文也能拿到这一页的核心规则:先看导读,再看图。点图放大,左右翻页。
分红型终身寿险是「保证的部分」和「不保证的部分」合在一张合同里:保费、基础保额和保证现金价值是写死的, 分红是每年由公司宣布的。看懂它的关键,是把 illustration 里保证列和非保证列分开读, 再问清楚分红尺度利率变动时,你的保单会怎么变。
定期险与终身险不是「便宜版和贵版」的关系,去看定期寿险; 公司持有保单、受益人写谁,去看寿险的钱在税上怎么走与公司持有寿险与 CDA。
一句话
Manulife Par 是分红型终身寿险:保费、基础保额和部分现金价值写进合同,年度分红不写死;当前 6.35% 是分红尺度利率,不是你保单的回报率。
事实清单
- Manulife Par 是分红型终身寿险(participating whole life),提供终身保障。✅源
- 合同保证的部分是保费、保额和保证现金价值;年度分红在保证之外,不写定。✅源
- 可以做单人(Single Life)或两人最后一人身故给付(Joint Last-to-Die)。✅源
- 缴费期可选 10 年缴、20 年缴、缴至 90 岁或缴至 100 岁;前三种最低保额 $100,000,缴至 100 岁最低 $500,000;缴至 90 岁且投保年龄 0–15 岁的最低 $25,000。✅源
- 分红尺度利率(Dividend Scale Interest Rate)自 2026-09-01 起维持 6.35%,适用于 2018-06-23 及以后签发的 Par 与 Par with Vitality Plus。✅源
- Manulife 官方说明:6.35% 只是计算分红的因素之一,不是保单回报率,也不是现金价值增长率,分红本身不保证。✅源
- 样本合同写明保单具备 exempt 状态,并包含现金提取、现金贷款与续保贷款、抵押转让与绝对转让等功能。✅源
- 分红可选领现金或购买增额缴清保险(paid-up additions)。✅源
- 样本合同要求保单持有人变更居住国时通知 Manulife,并说明非居民税务规则会适用。✅源
- Par with Vitality Plus 只做单人设计,投保年龄 18–80 岁。✅源
- Par with Vitality Plus 的 Vitality 月费:10 年缴 $15、20 年缴 $10、缴至 90 岁 $6、缴至 100 岁 $4。✅源
- Par with Vitality Plus 带来的是 Vitality Dividend 的可能,不是直接保费折扣;缴至 100 岁这一档不提供 Vitality Dividend。✅源
- 行业背景:2025 年终身寿险占加拿大个人寿险新保费约 70%,这是分红型与非分红型合计的份额,不能写成 Par 的市场份额;LIMRA 另称分红型终身寿险贡献了终身寿险新保费增长的 87%。🟡报
与同类产品比较
口径:原料没有其他保险公司分红险的官方分红尺度,本表只比 Manulife 自家三种永久寿险的结构差异。
| 机构/产品 | 合同写定的部分 | 不写定的部分 | 现金价值来源 | 适合场景 |
|---|---|---|---|---|
| Manulife Par | 保费、保额、保证现金价值 ✅源 | 年度分红;尺度利率 2026-09-01 起为 6.35%,分红不保证 ✅源 | 合同现金价值+分红 ✅源 | 终身保障、遗产规划、贷款抵押、补充退休规划 ✅源 |
| Manulife Par with Vitality Plus | 同 Par ✅源 | 分红+Vitality Dividend(缴至 100 岁除外)✅源 | 同 Par ✅源 | 永久保障+愿长期参加健康计划 ✅源 |
| Manulife UL | 保险成本可选逐年递增或不递增 ✅源 | 投资账户表现(挂钩 Performax Gold 基金的账户有 1% 最低保证)✅源 | 保单内投资账户 ✅源 | 需要灵活调整的情况,详见 mi-universal-life ✅源 |
| Manulife Guaranteed Issue Life | 终身固定保费 ✅源 | 前两年有限制与除外条款 ✅源 | 官方产品页未提现金价值,以实际合同为准 ✅源 | 健康原因买不到核保寿险;18–70 岁保额 $10,000–$100,000,71–75 岁 $10,000–$50,000 ✅源 |
税务后果
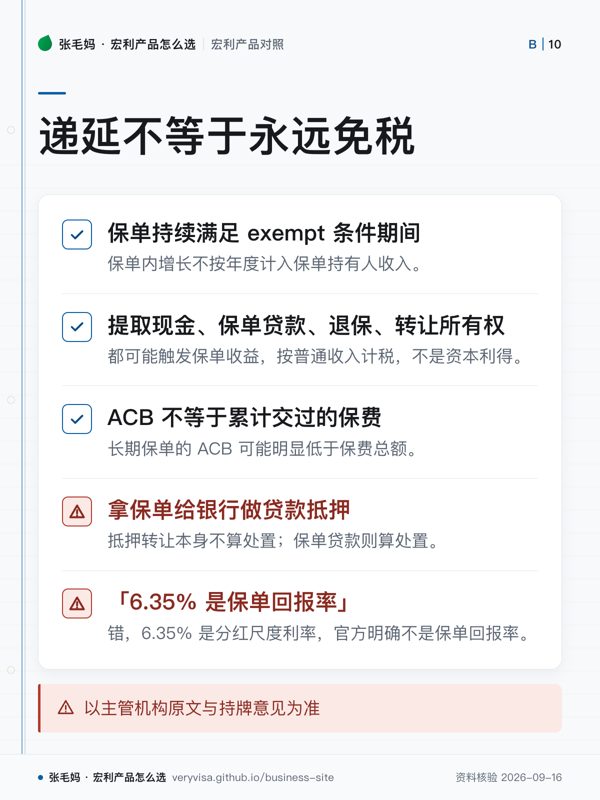
- 保单持续满足 exempt 条件期间,保单内增长不按年度计入保单持有人收入(1989 年后取得的非 exempt 保单要逐年计入);这是递延,不是「现金价值永远免税」。✅源
- 提取现金、保单贷款、退保、转让所有权都可能触发保单收益(policy gain),按普通收入计税,不是资本利得。✅源
- 保单的调整成本(ACB)不等于累计交过的保费,长期保单的 ACB 可能明显低于保费总额;做任何交易前先向 Manulife 要交易日 ACB。✅源
- 部分提取时,ACB 按「提取额/现金价值」的比例分摊(1982-12-01 后取得的保单都适用,2016 年后签发的保单分母改为退保现金价值减保单贷款),不是「先把成本免税拿出来」。✅源
- 领现金分红视为处置,立即用于付保费或还保单贷款的部分可减少视同处置所得。✅源
- 拿保单给银行做贷款抵押,抵押转让本身不算处置;保单贷款则算处置——两者税务不同。✅源
- 生前把保单转给配偶,双方为加拿大居民并满足条件时可按 ACB 递延;转给自己的公司没有通用的免税转让。✅源
- 公司持有、公司受益时,身故金进入 CDA 的通常是「身故金减死亡前 ACB」的净额,派发资本红利还要做 s.83(2) 选择。✅源
- 以主管机构原文与持牌意见为准,本文不对任何个案下结论;公司持有、跨境、转让所有权前找 CPA 与税务律师出书面意见。
常见误区
- 「Manulife Par 回报率 6.35%」——错,6.35% 是分红尺度利率,官方明确不是保单回报率。✅源
- 「分红每年都有、金额写在合同里」——分红不保证,illustration 里的分红只是按当前尺度的假设。✅源
- 「Vitality 能让 Par 保费便宜 15%」——15% 那套是 Family Term 与 UL 的机制,Par 走的是 Vitality Dividend,缴至 100 岁还没有。✅源
- 「提款不超过我交过的保费就免税」——ACB 不等于保费总额,部分提取按比例分摊。✅源
- 「保单贷款是借钱,所以不交税」——保单贷款在税法上属于处置,超过 ACB 的部分可能计入收入。✅源
- 「年轻家庭预算有限也该先买 Par」——如果保额因此买不够,先用定期险把缺口补足通常更合理,详见 mi-term-life。✅源
事实来源
该问经纪的问题(抄下来直接问)
- 请把我的 illustration 按「合同写定部分/当前分红尺度/更低分红尺度」三种情景分开讲,最差那条线我能不能接受?
- 我需要永久保障的真实原因是什么——遗产流动性、企业股东安排,还是只是想要现金价值?如果只是后者,有没有更合适的工具?
- 我以后可能搬离加拿大或把保单转到公司名下,现在选缴费期和受益人时要提前注意什么?
- 这一页的数字核对日期是哪天?到我签字那天,哪几个会变?
- 同样的需求,除了这个产品还有哪些选择,为什么你不建议那几个?
去论坛讨论
音视频与笔记本
- nb-manulife-insurance
本页是公开资料的整理与对照,不是官方文件,也不构成针对你个人情况的保险、投资或税务建议。产品条款、利率与费用以机构当期官方文件为准;税务处理以主管机构原文与持牌专业意见为准。数字会变,看到本页请对一眼「核对日期」。